

便当消费的场景与人群
关键词 便当消费早餐时段客群结构现场制售食品经营许可餐饮服务税率
一、便当消费的时间分布
便当的销量跟着几个固定时段走。毕马威中国《2025 年中国便利店发展报告》的口径是,上午 10 点到夜间 22 点贡献了便利店近 80% 的销售额,这一时段覆盖午间用餐、下午茶、下班通勤与晚间消费几个场景。
夜间 22 点到次日 6 点的占比相对有限,24 小时门店增加之后,这一段在逐步扩容。
鲜食售卖的时间被门店营业时长切分,早餐、午间与晚间各有一段高峰,便当与饭团集中在午间与晚间。
二、早餐时段的客群
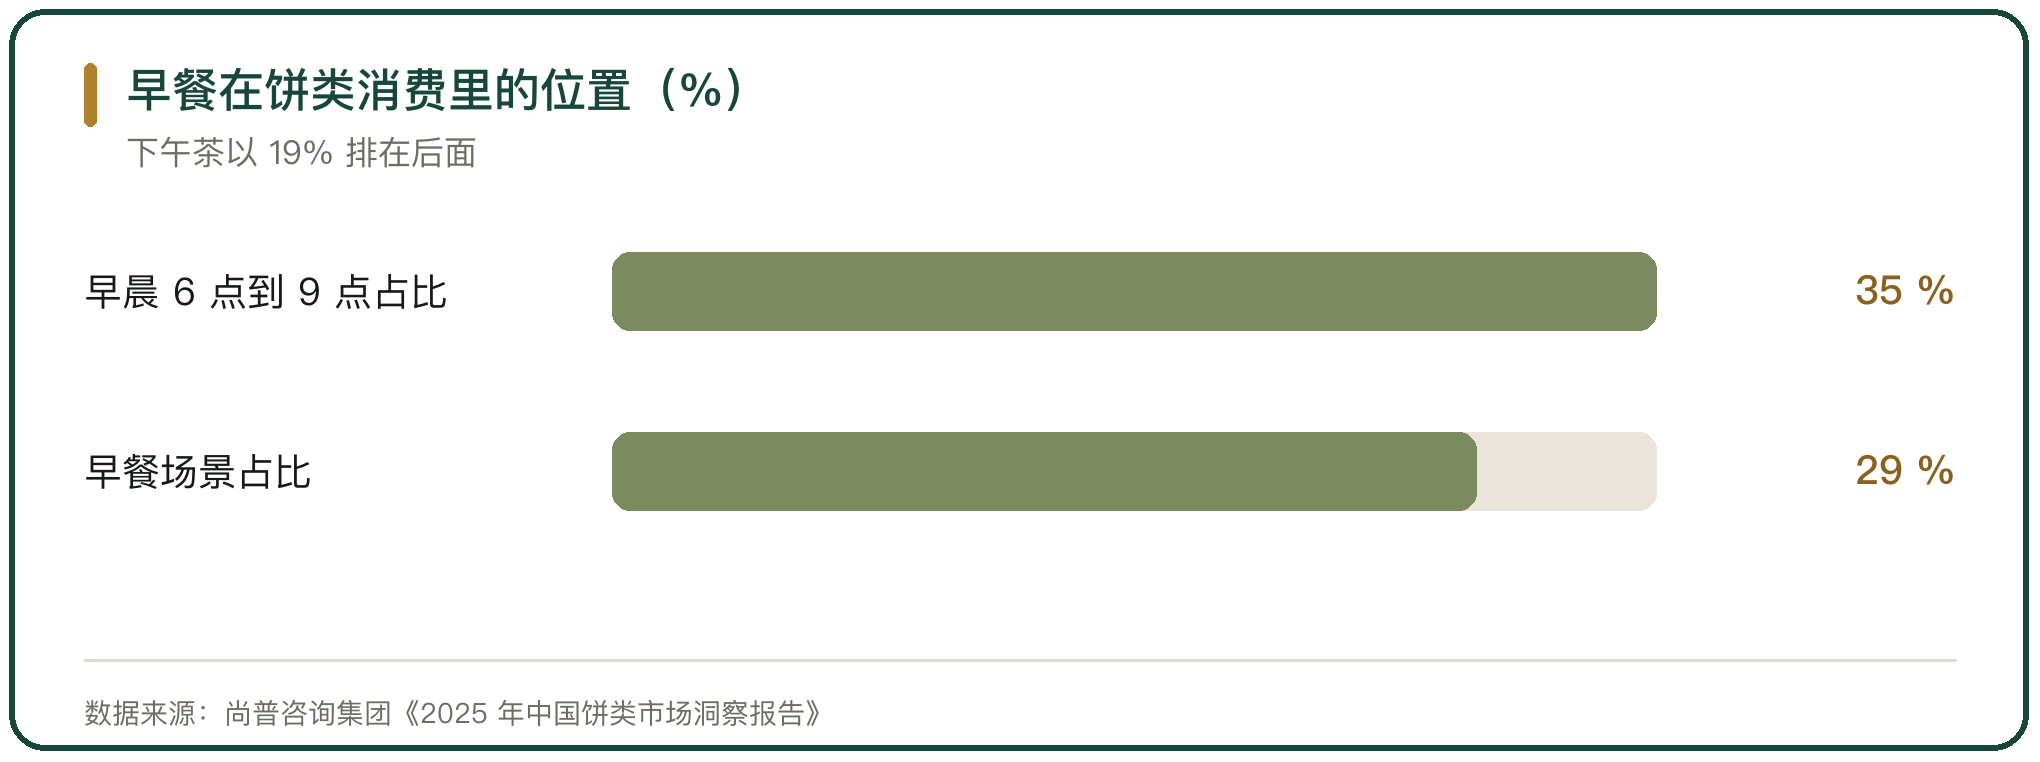
早餐是便当以外的一段高峰。尚普咨询集团《2025 年中国饼类市场洞察报告》显示,35% 的饼类消费发生在早晨 6 点到 9 点,早餐场景以 29% 的占比排在第一位,下午茶以 19% 排在后面。
这一段的主流人群是通勤客与学生。购买渠道上,线下超市与便利店合计占 52%,消费者习惯顺路带走。
早餐时段的品类以热食与烘焙为主,蒸包、烤肠、面包与豆浆是常见组合,便当在这一段占比不高。
三、午间与通勤时段的便当需求
午间是便当的主场。写字楼与商圈门店在 11 点半到 13 点半这一段集中出货,便当、饭团与三明治构成组合,客群以附近办公人群为主。
这一段的订单与外卖直接竞争。外卖平台的 30 分钟送达承诺把写字楼客群拉到线上,便利店的门店位置与出餐速度成为留住这部分客群的条件。
门店的备货量按上一周期的销售数据定。订多了,临期段折价与报废增加;订少了,午间断货,客群转到外卖。
四、夜间与夜班时段的应急需求
夜间那一段的人少,需求却是刚性的。22 点到次日 6 点的销售占比有限,客群以加班族、夜班从业者与代驾、外卖骑手为主。
这一段的品类集中在便当、能量饮料与关东煮,需求偏应急,客单价通常高于白天。
24 小时门店的数量在增加,夜间时段的消费随之扩容,配货结构也要跟着这一段的需求调。
五、消费场景对品类结构的影响
场景不同,货架上的品类结构就不同。社区门店的客流以居民为主,标品、蔬果与日用品的占比高,鲜食按早晚餐两个时段配。
写字楼门店的鲜食占比高,午间集中出货;交通枢纽门店以包装食品与应急商品为主,便当按客流班次配。
场景决定订货结构,订货结构决定损耗。品类配得对不对,看的是门店所在位置的客流曲线。
六、现场制售的许可门槛
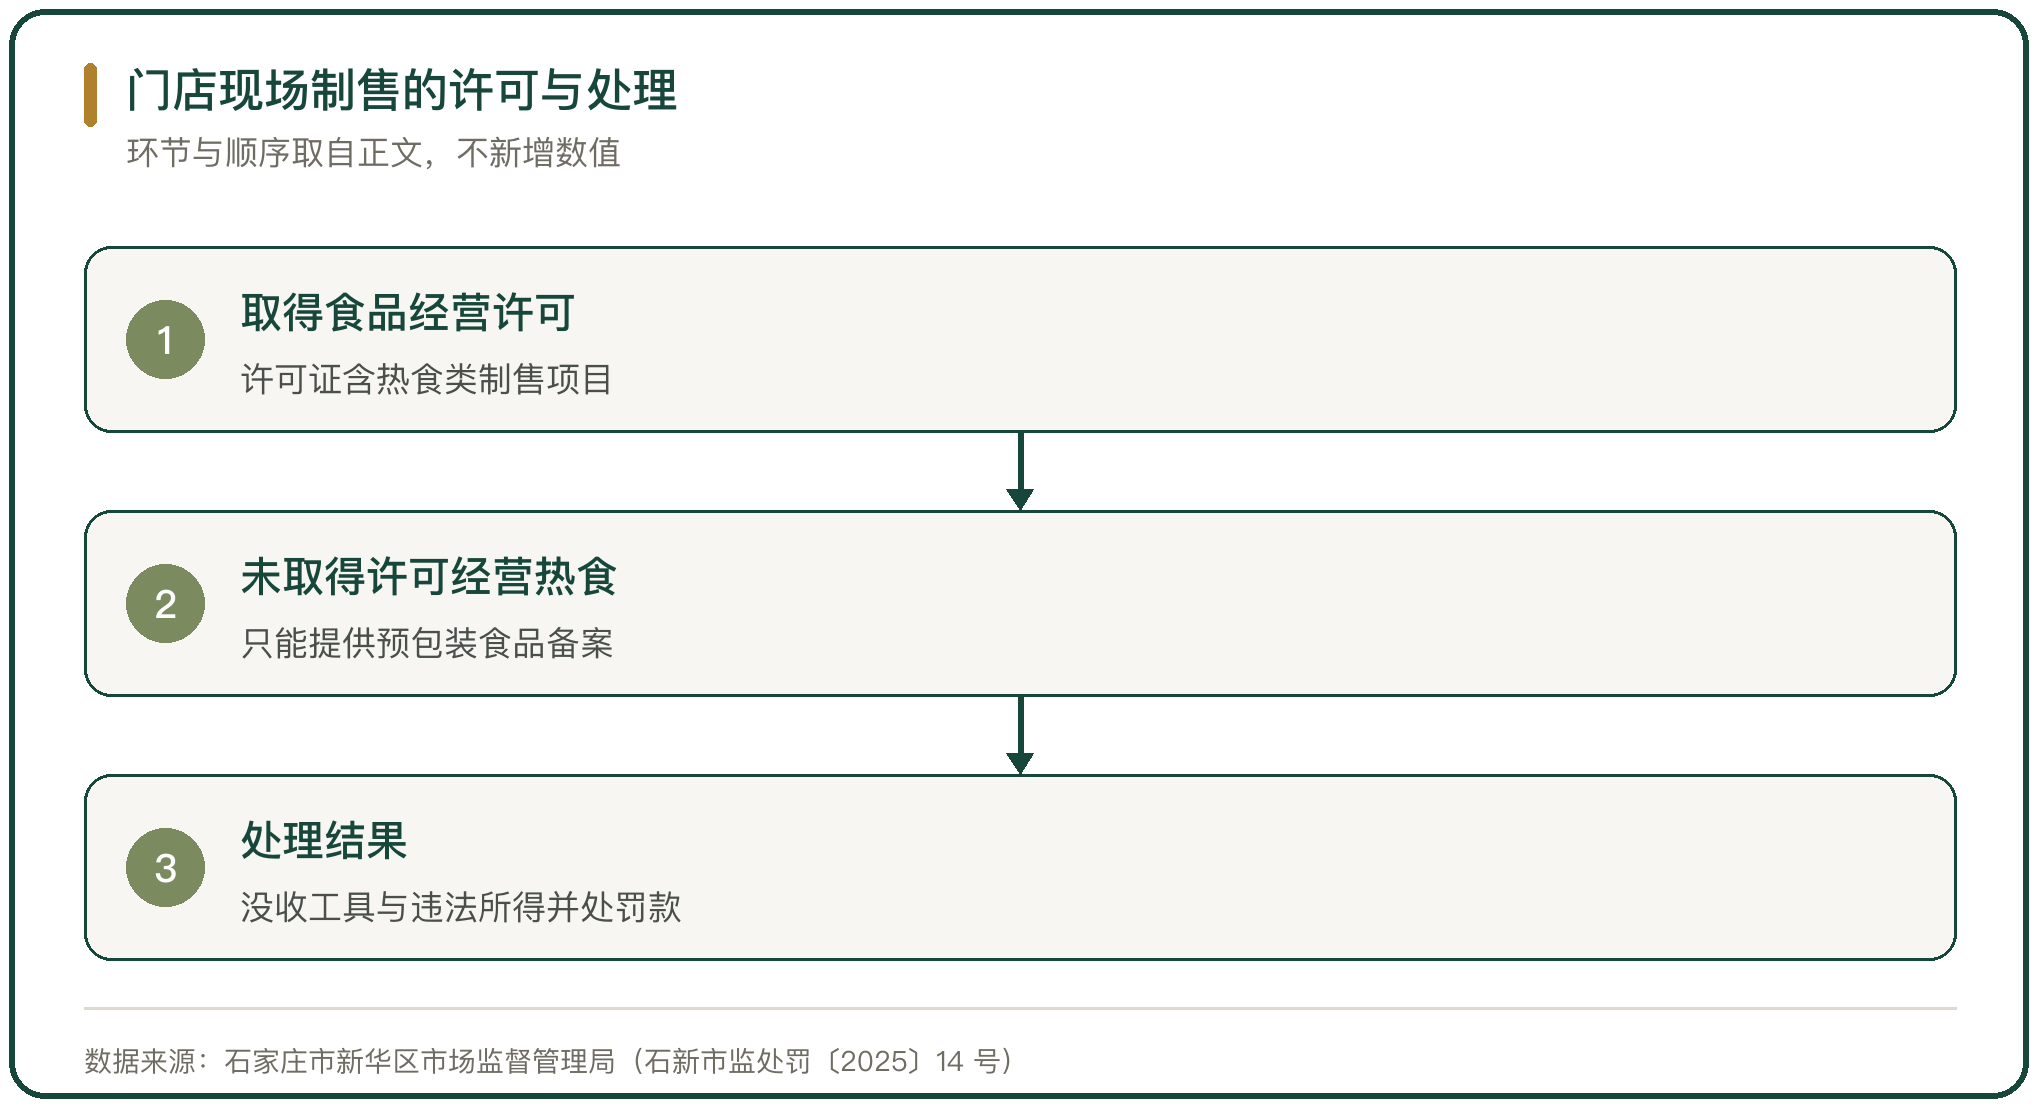
现场制售是场景里绕不开的一道门槛。关东煮、包子、烤肠与现制热食属于热食类食品制售,门店的经营许可证上要有对应项目。
石家庄市新华区的一起案件说明了后果。2025 年 9 月 22 日,新华区市场监督管理局接到举报,反映辖区内一家百货店未取得食品经营许可从事热食类食品制售。
该店为超市业态、面积 54 平方米,现场有一台烤热狗机与一个汉堡保温箱,当事人承认用烤热狗机现场烤制脆骨肠和丸子售卖并销售热食类汉堡包,只能提供《仅销售预包装食品经营者备案信息采集表》,未能出示《食品经营许可证》;执法人员当场提取销售汇总单,截至 2025 年 9 月 23 日销售经营额 10886 元。
2025 年 12 月 3 日,新华区市场监督管理局依据《食品安全法》第一百二十二条第一款作出处理:没收用于违法生产经营的烤热狗机一台、没收违法所得 10886 元、罚款 10000 元(石新市监处罚〔2025〕14 号)。
七、现场制售与销售的税率差别
现场制售除许可门槛以外,税率上也有一处分界。《国家税务总局关于国内旅客运输服务进项税抵扣等增值税征管问题的公告》(国家税务总局公告 2019 年第 31 号)第十二条规定,纳税人现场制作食品并直接销售给消费者,按餐饮服务缴纳增值税。
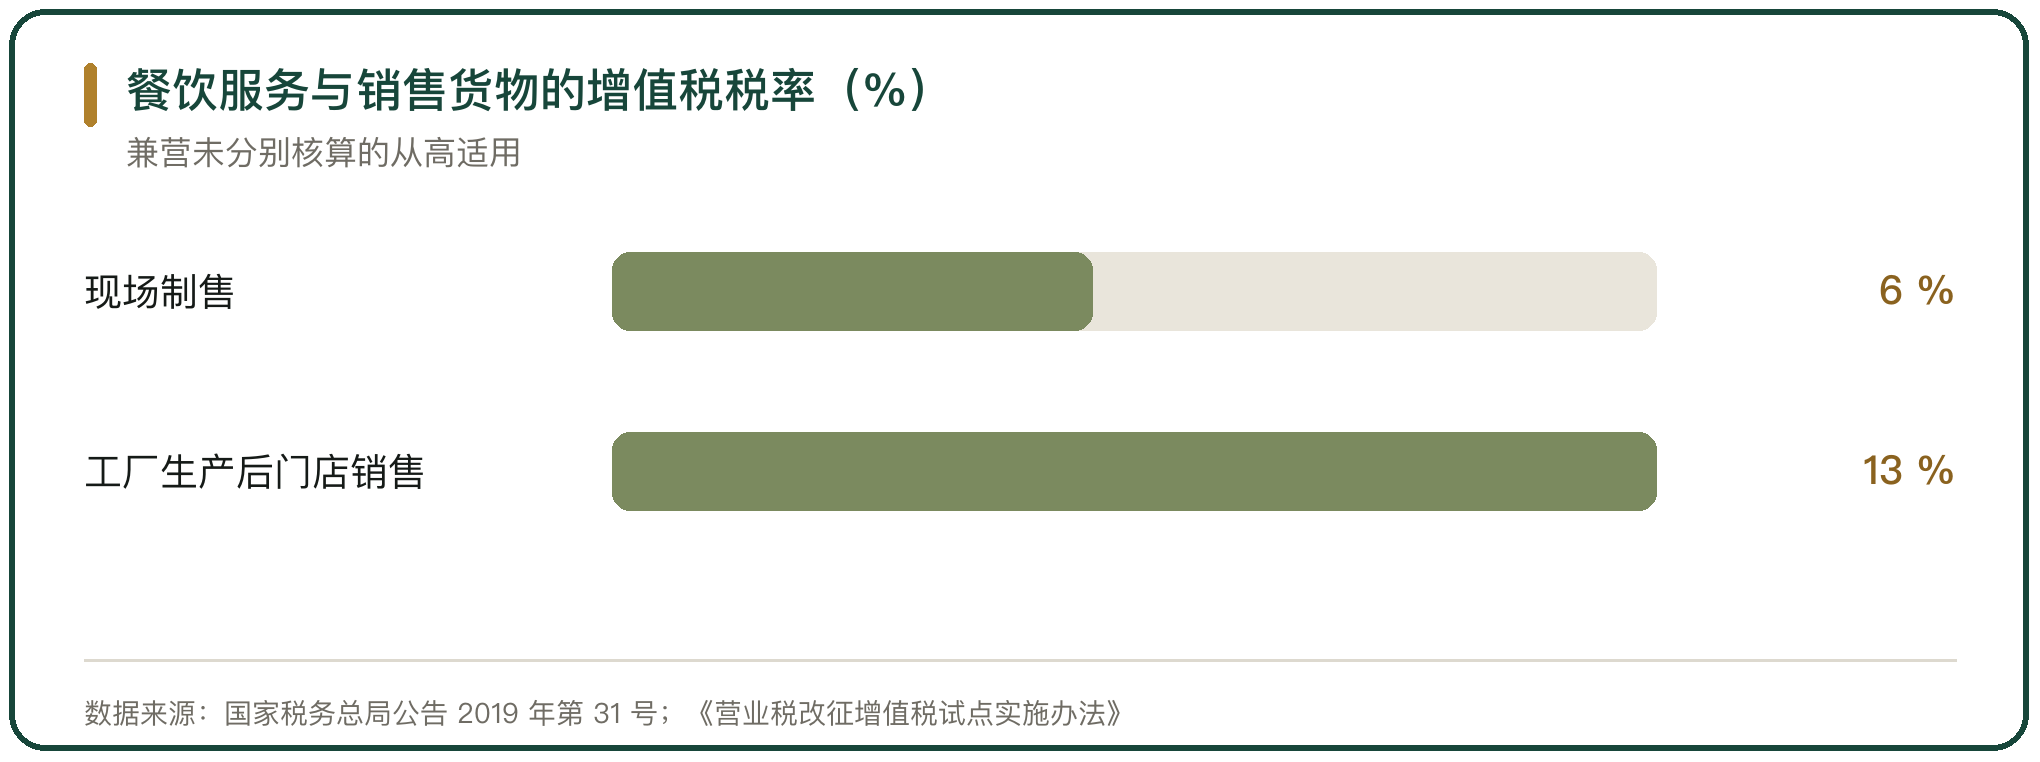
一般纳税人提供餐饮服务适用 6% 税率,销售货物适用 13% 税率。门店现场制作的关东煮与包点按餐饮服务计税,工厂生产、门店只做加热的便当按销售货物计税。
两类业务在同一家门店同时存在,销售额要分别核算。《营业税改征增值税试点实施办法》第三十九条规定,兼营不同税率业务未分别核算的从高适用税率。
八、人群结构与会员表现
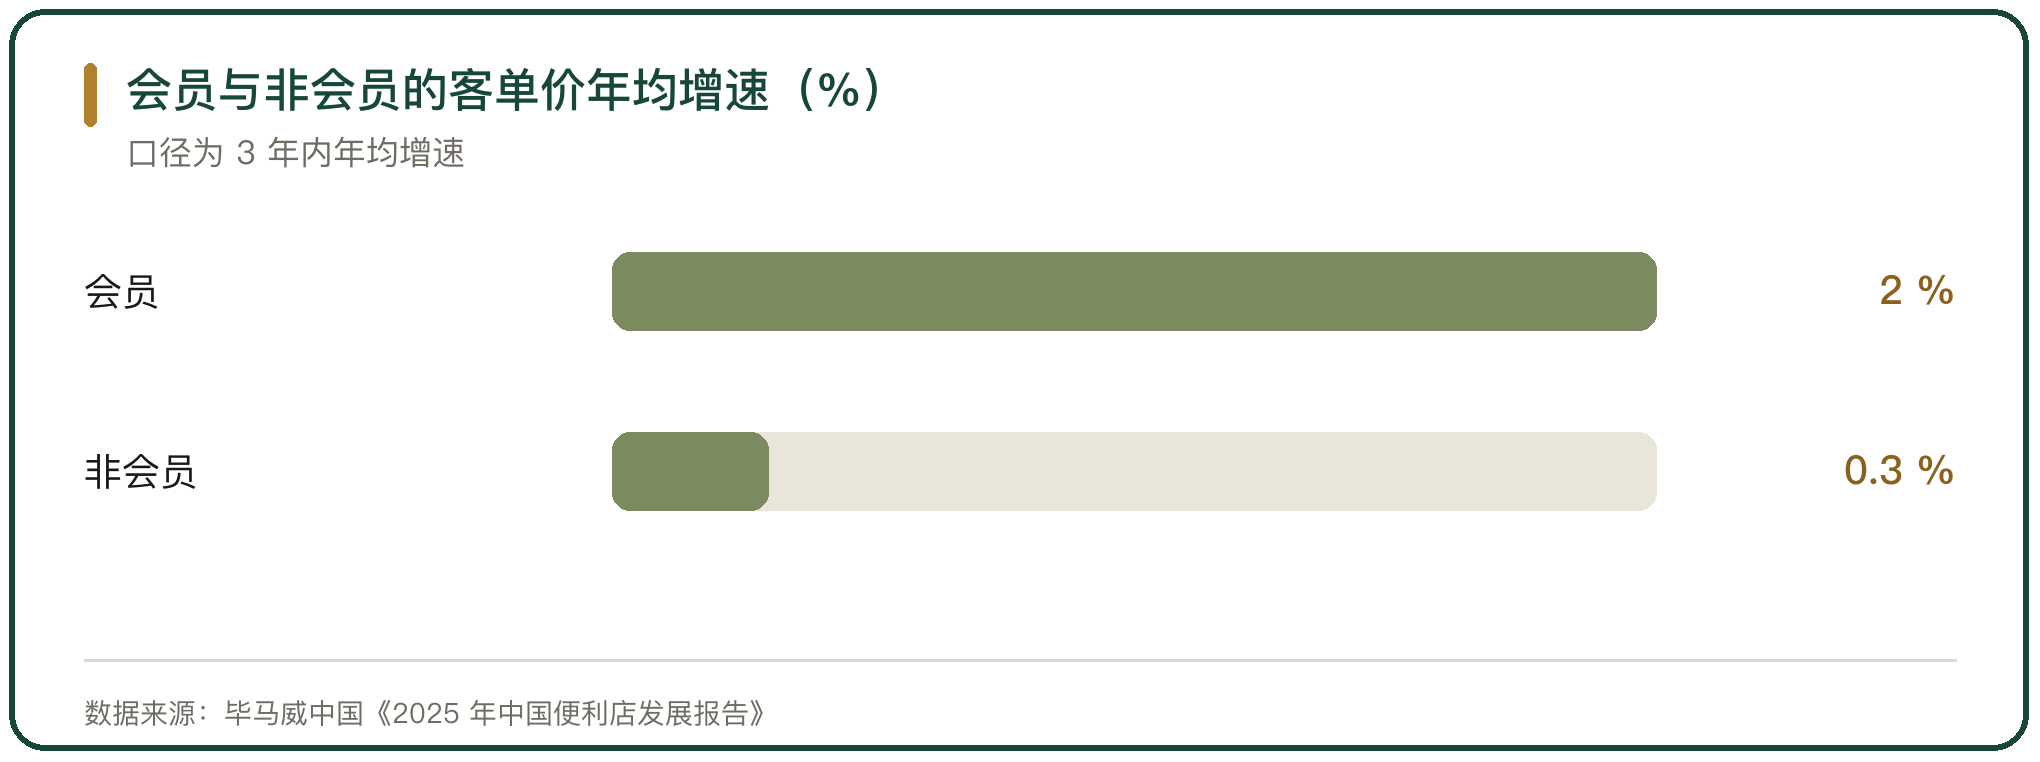
客群结构的变化直接反映在会员数据上。毕马威中国《2025 年中国便利店发展报告》显示,便利店会员的客单价 3 年内年均增长 2.0%,非会员只增长 0.3%。
会员体系的差别落在复购上。高频到店的客群把消费稳定在固定的时段与品类上,门店据此调整订货。
客群与时段配错,货就压在了错的时段。同一家门店的早餐与夜间客群不同,品类的备货要按各自的客群定。
九、便当消费场景与人群的判断
便当消费的场景与人群,落在时段、场景与许可三处。
时段这一段,上午 10 点到夜间 22 点贡献近 80% 的销售,早餐是全天最集中的一段,早晨 6 点到 9 点占饼类消费的 35%;午间是便当的主场,夜间那一段占比有限但需求刚性。
场景这一段,社区门店、写字楼门店与交通枢纽门店的品类结构各不相同,订货结构直接决定损耗。
许可这一段,门店现场制售要有热食类制售项目,没有项目的按未取得许可处理;现场制售与工厂生产在税率上分属餐饮服务与销售货物两档,销售额要分别核算。



写点看法