

飞鸿品农 飞鸿品农

生鲜损耗控制的实操方法

2026-09-30 慕飞鸿 商超生鲜零售 阅读 24 评论 0
农产品流通研究 › 渠道与业态 › 零售终端 › 商超生鲜零售
损耗是从订货、陈列、折价与报损四件事里一点一点扣出来的,省不出来。扣得动的地方有数,扣不动的地方也有数。

关键词 生鲜损耗率日清折价动态出清报损原因进项转出订货精度损耗统计口径

关键数据
连锁商超生鲜损耗的行业均值
5%(5%—6%)
同期传统区域商超为 8%—10%,标准化的生鲜门店可降至 3.8%;各口径的统计范围不同,不能直接比较。中国连锁经营协会(2025)行业调研
物美 AI 动态出清覆盖的门店数
285家(2025 年)
体系按历史销量、实时库存、保质期与销售速率计算最优折扣并实时生成促销单;原流程的巡店、拍照、审批、打印与贴标环节被替代,人工只在堆头摆放上介入。多点智 AI 产品专家宋楠(2025)在虎嗅智库线上活动的分享
永辉的损耗率口径
8%(以下)
作为对照的是传统渠道约 20% 的水平;同期调改门店推行果切超过 4 小时八折、超过 6 小时六折、超过 8 小时下架的执行标准。永辉超市 2025 年年度报告与公开披露
非正常损失货物的进项税抵扣比例
0%
非正常损失的购进货物,其进项税额不得从销项税额中抵扣;已抵扣的应作进项税额转出,生鲜报损大多属于这一类。中华人民共和国增值税暂行条例与国家税务总局相关规定

一、损耗率的行业分布

同一个指标在不同业态上的数值差得很远。中国连锁经营协会的行业调研口径下,标准化的生鲜门店可以把综合损耗压到 3.8%,连锁商超的行业均值在 5% 到 6%,传统区域商超在 8% 到 10% 之间。

永辉给出的口径是损耗率控制在 8% 以下,作为对照的是传统渠道约 20% 的水平。

这几个数不能直接比,统计范围不同:有的只算生鲜,有的把加工与熟食算进去;有的按采购金额计,有的按销售金额计。要判断一家店的水平,先要问清分母是什么。
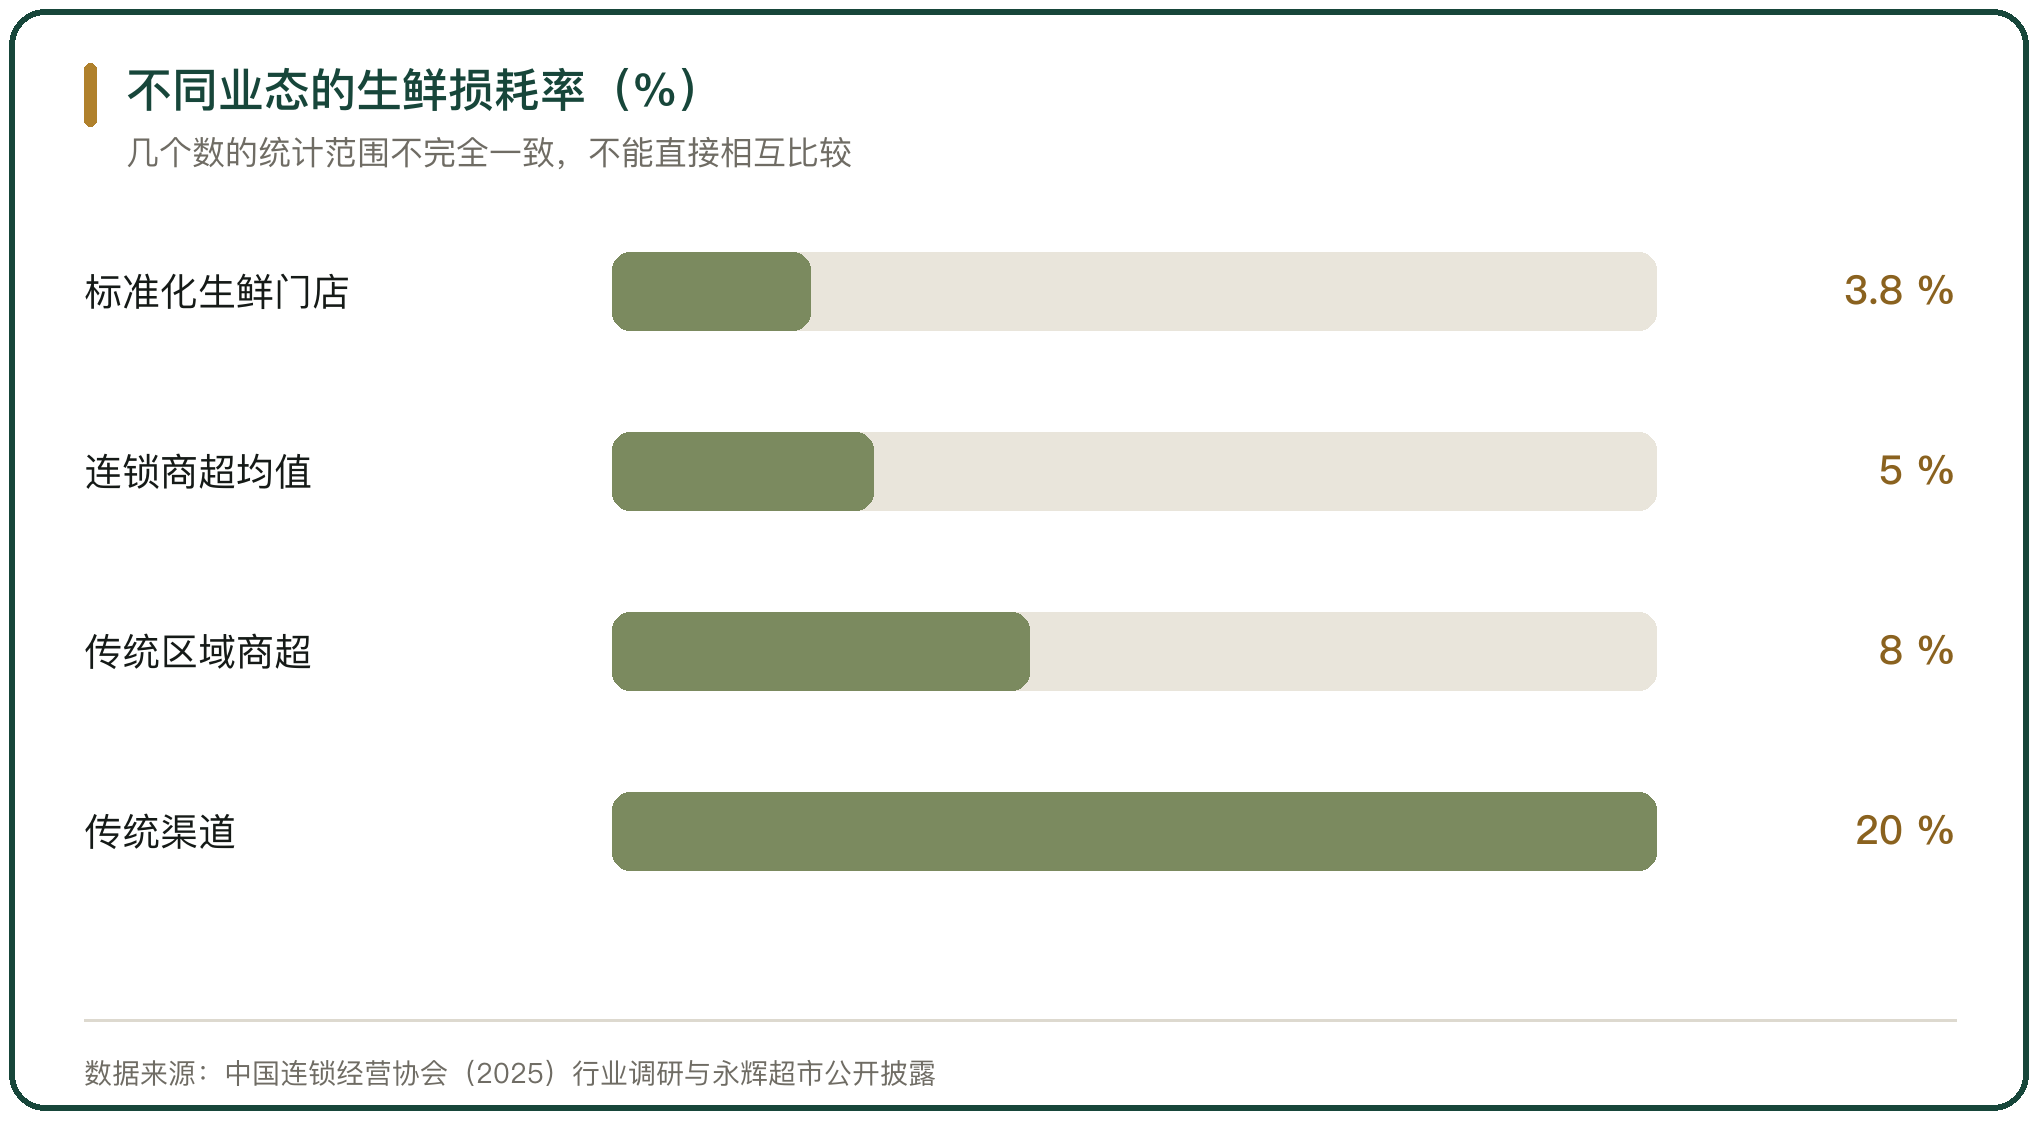
不同业态的生鲜损耗率(%)

图 1 不同业态的生鲜损耗率(%)

二、订货是损耗的第一道闸

损耗的源头在订货量上。订多了当天卖不完,订少了断货,两头都是损失。

按天订货的品类最考验预估能力。行业口径下,低温巴氏奶在传统商超的损耗在 12% 到 18% 之间,而按日清节奏做的同类产品,损耗率可以压到很低。

差别不在货架上,在订货与周转的节奏上。按天订货要求供应商改成小批量、高频次送货,这一条会改变整条链的交货方式,也改变了采购的谈判内容。

三、折价按时点,不按感觉

人工折价的通行做法是一到点统一打折,粗一些但简单。

永辉在调改门店推的是果切的三档规则:超过 4 小时八折、超过 6 小时六折、超过 8 小时下架。折价按时点触发,不靠员工现场判断。

钱大妈的做法是定时打折,晚间 7 点起每半小时降一折,直到售罄。两种做法的共同点是规则前置,执行的时候不需要再讨论,也不需要请示。
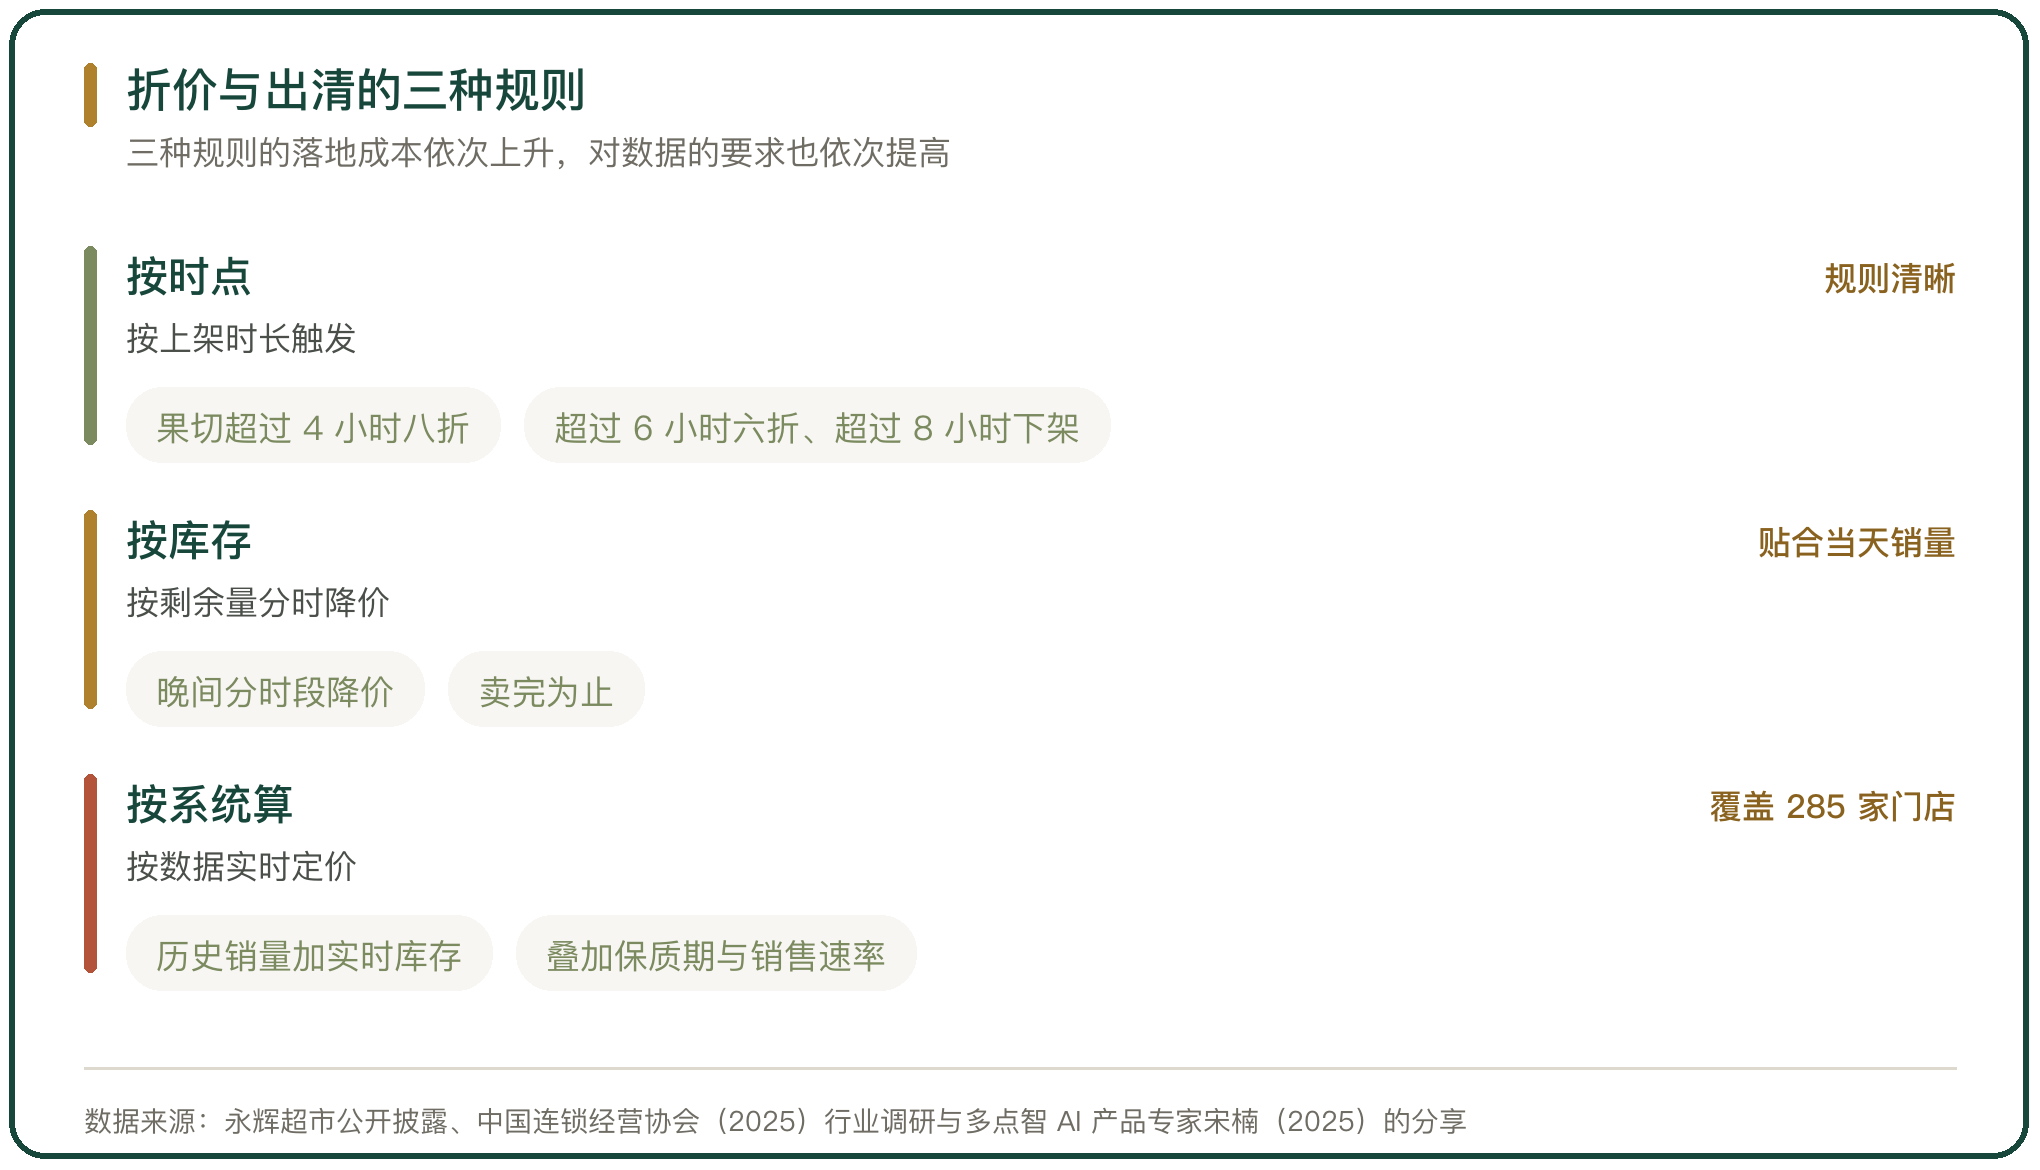
折价与出清的三种规则

图 2 折价与出清的三种规则

四、让系统替代人工出清

物美把出清交给系统做。据多点智 AI 产品专家宋楠在 2025 年 8 月虎嗅智库活动上的分享,物美的 AI 动态出清体系覆盖 285 家门店。

系统按历史销量、实时库存、保质期与销售速率计算每个商品的最优折扣,实时生成促销单并同步到门店执行。

原来的流程是巡店、拍照、审批、打印、贴标一圈走下来,改造之后只剩堆头摆放需要人工干预。这套办法解决的是两个问题:折扣计算的一致性,以及流程本身消耗的时间。

五、损耗发生之后怎么进入账与税

生鲜报损在会计上是一次损失,在税务上同时是一次进项转出。

依据是增值税暂行条例的规定:非正常损失的购进货物,其进项税额不得从销项税额中抵扣,已经抵扣的要作进项税额转出。生鲜的报损大多属于这一类。

实操中这一段常被简化。简化处理在当期看不出来,报表上只是多了一笔损失;等到检查时,报废审批记录、报损清单与进项转出记录会被要求一条条对上。

六、报损的理由要落到品类上

损耗的成因分布决定了改进的落点。磕碰、过熟、温度异常与临近保质期,对应的动作完全不同。

磕碰出在搬运与陈列环节,改的是堆码高度与翻动频率;过熟出在订货与周转环节,改的是订货精度;温度异常出在设备与作业环节,改的是冷柜分区与开门时长。

因此报损不能只记金额与数量,还要记原因。系统里的报损码如果只到门店一级,数据就用不起来,复盘时也找不到该改的那一环。
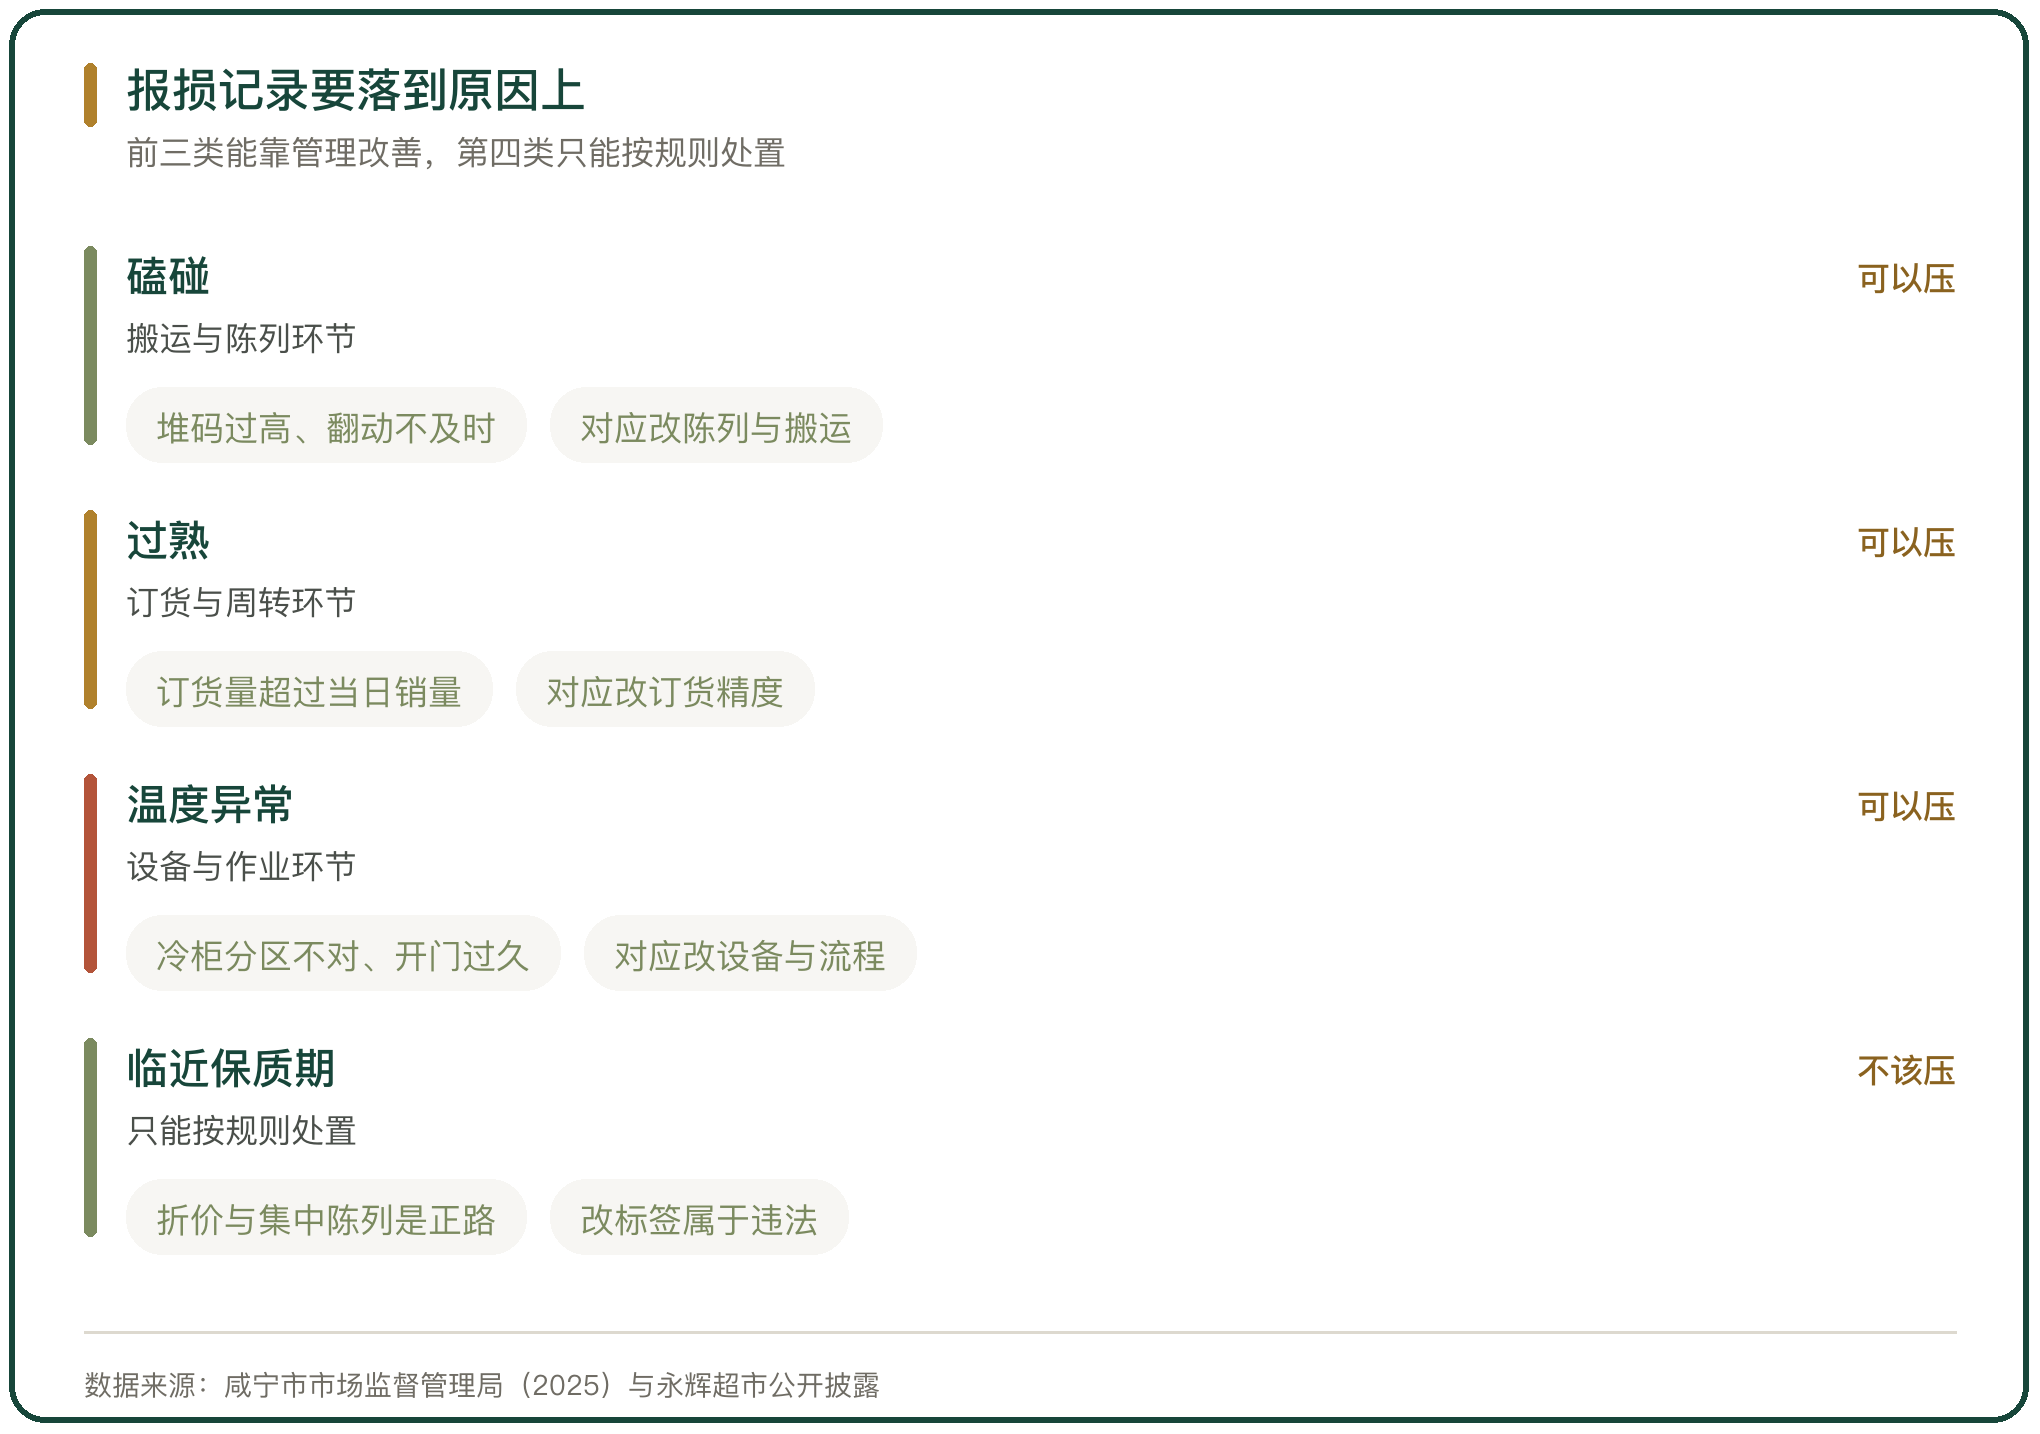
报损记录要落到原因上

图 3 报损记录要落到原因上

七、控制损耗的边界在哪

损耗压到一定程度就不该再压。压过头有两个后果:一是断货,顾客白跑一趟的代价比损耗更高;二是临近保质期的商品被违规处理。

后一种在案例里反复出现。临期商品改日期、拆袋重新包装、擦掉原码再打新码,都是把损耗从数据上挪走,代价是法律责任。

该压的是可控的那部分,也就是订货精度与陈列翻动频率,而不是临期商品最后那几天。这几天的损耗多数已经发生,需要的是按规则处置,不是动手改标签。

八、损耗控制怎么判断

损耗控制做得实不实,从损耗率的分母、折价的触发方式与报损记录上能看出来。

损耗率的分母要写清。只报一个数、不写统计范围与计算口径的,不能拿来对比。

折价要按时点自动触发。靠员工现场判断的折价,执行会随人变化,也就无法复盘。

报损记录里要有原因。只有金额没有原因的报损,说明这套数据只用于核算,不用于改进。

生鲜损耗的控制是一套动作的组合,不是一个指标的高低。行业口径下,标准化的生鲜门店综合损耗可以做到 3.8%,连锁商超均值在 5% 到 6%,传统区域商超在 8% 到 10%,永辉给出的口径是 8% 以下、对照传统渠道约 20%。压损耗的动作落在四件事上:订货按天、按品类拆分时段预估;折价按时点触发,永辉调改门店的果切是 4 小时八折、6 小时六折、8 小时下架;出清交给系统算,物美的 AI 动态出清覆盖 285 家门店,按历史销量、实时库存、保质期与销售速率生成促销单,人工只剩堆头摆放;报损记录必须落到原因,磕碰、过熟、温度异常与临近保质期对应四套不同的改法。税务上另有一条:非正常损失的购进货物进项税额不得抵扣,已抵扣的要做进项转出,生鲜报损大多在这一类里。真正不该压的是最后那几天,那一段需要按规则处置,改标签是把损失换成责任。

行内实情

损耗率的分母不写清,几个数就没法比
报损只记金额不记原因,复盘时找不到该改的那一环
最后那几天的损耗改不动,只能按规则处置

相关问题

损耗率为什么不能直接对比。
因为分母不同。标准化的生鲜门店可以把综合损耗压到 3.8%,连锁商超的行业均值在 5% 到 6%,传统区域商超在 8% 到 10%,永辉给出的口径是 8% 以下。有的口径只算生鲜,有的把加工与熟食算进去;有的按采购金额计,有的按销售金额计。看到数字先问清统计范围,否则比出来的差值可能全部来自分母。
出清为什么要交给系统。
因为人工的折扣计算既不一致也不划算。物美的 AI 动态出清体系覆盖 285 家门店,按历史销量、实时库存、保质期与销售速率计算每个商品的最优折扣并实时生成促销单。原来的流程是巡店、拍照、审批、打印、贴标一圈走下来,改造后只剩堆头摆放需要人工。系统解决的是两件事:折扣计算的一致性,以及流程本身消耗的时间。
报损在税务上要做什么。
要做进项转出。非正常损失的购进货物,其进项税额不得从销项税额中抵扣,已经抵扣的须作进项税额转出,生鲜的报损大多属于这一类。实操中这一段常被简化,当期的账面只是多了一笔损失,等到检查时,报废审批记录、报损清单与进项转出记录会被要求一条条对上。
名词解释

损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
总第0098篇 | 一、渠道与业态|05-商超生鲜零售-005

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

