

棉麻等经济作物流通
一、棉麻等经济作物的流通方向
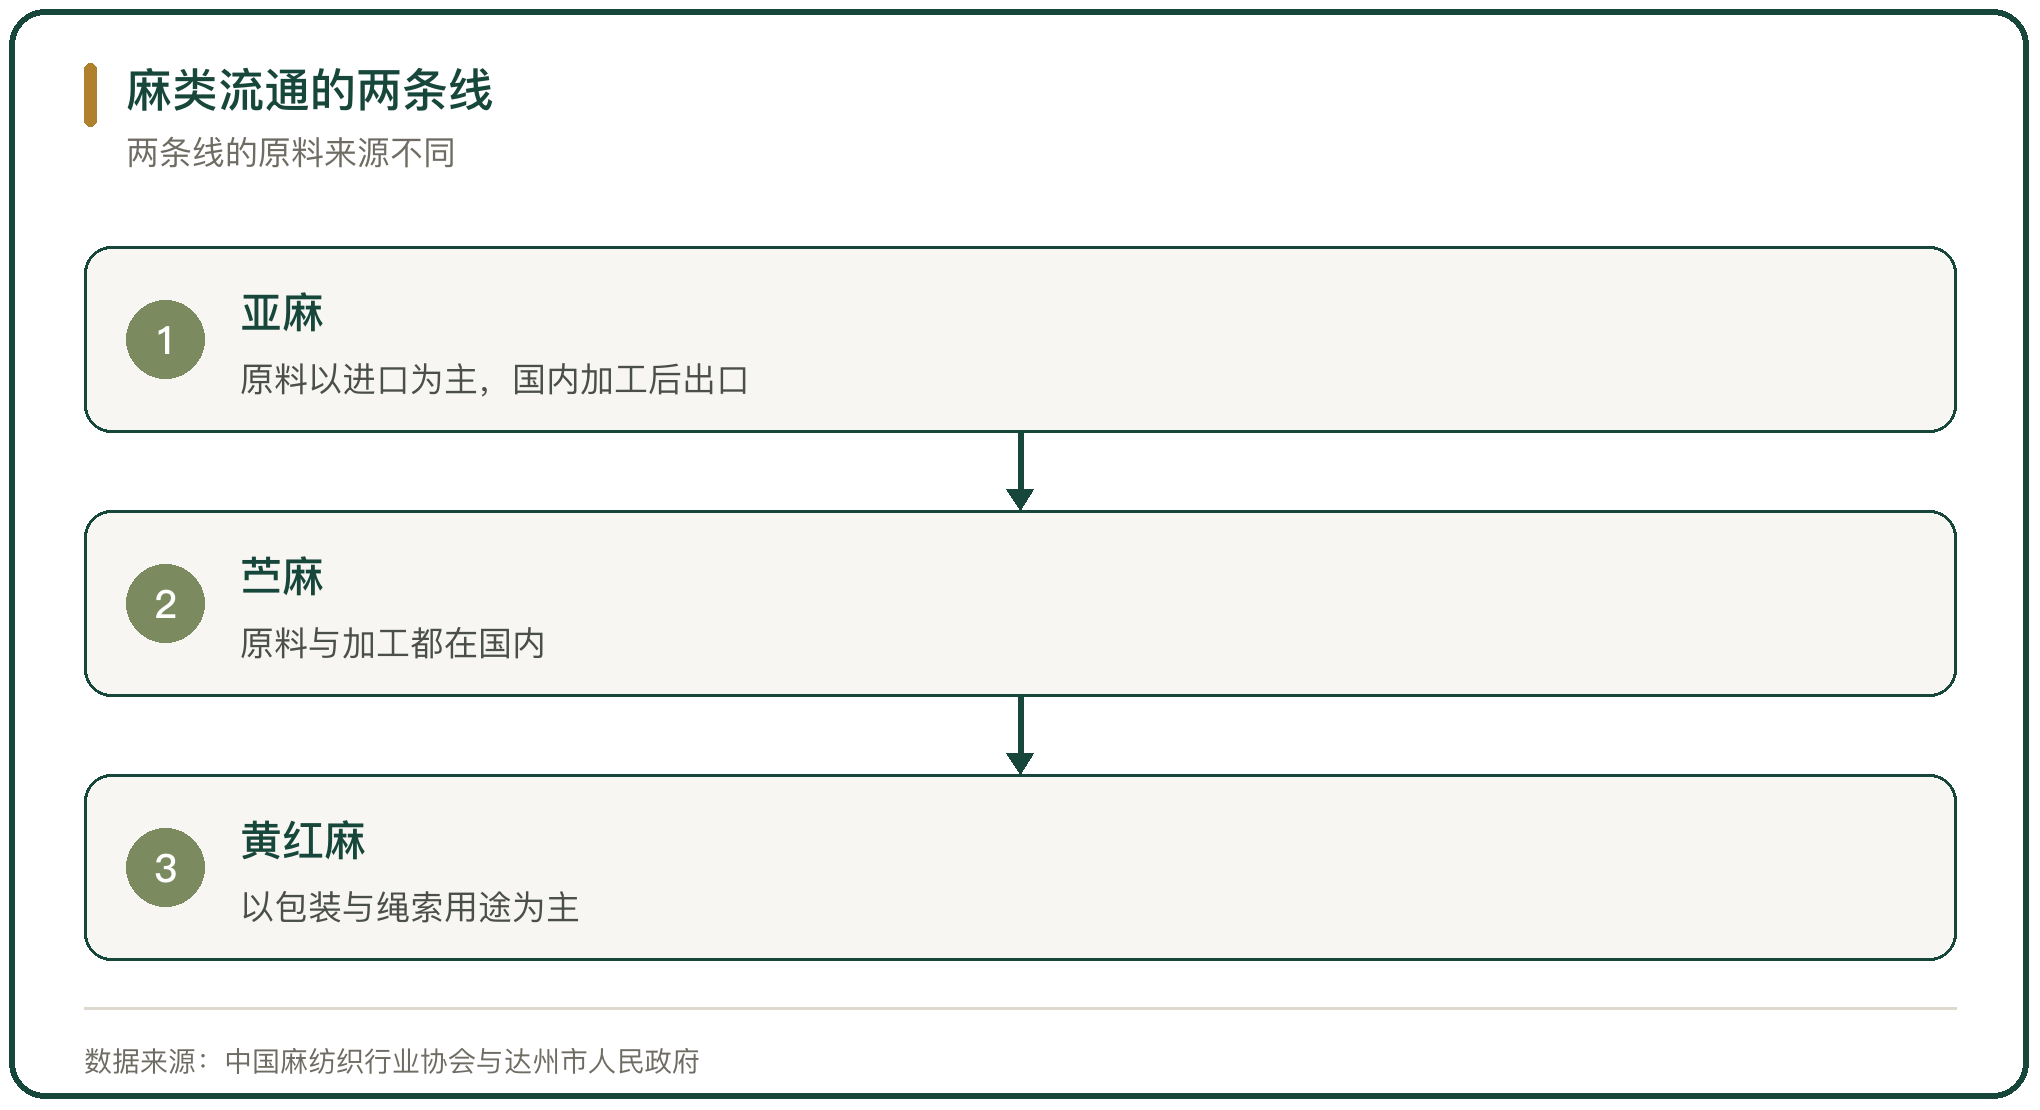
麻类流通分两条线。亚麻走的是原料进口、国内加工再出口;苎麻走的是国内产地供应、国内加工。两条线的原料来源不同,价格的形成方式也不同。
中国麻纺织行业协会《2024 年麻纺织行业经济运行分析》给出的口径是,2024 年规上麻纺织及染整加工企业营业收入、利润总额、资产总计、流动资产合计、出口交货值同比分别增长 17.52%、15.9%、9.1%、13.1%、8.1%;不含麻制服装及附件的麻纺织产品出口金额同比增长 27.1%。行业整体在上行,上行的动力主要来自出口。
二、亚麻的进口依赖
亚麻是麻纺的大头。中国麻纺织行业协会会长董春兴给出的口径是,亚麻占麻纺行业的 70% 以上,中国亚麻原料 95% 依赖进口,进口长麻每年 12 万至 14 万吨。
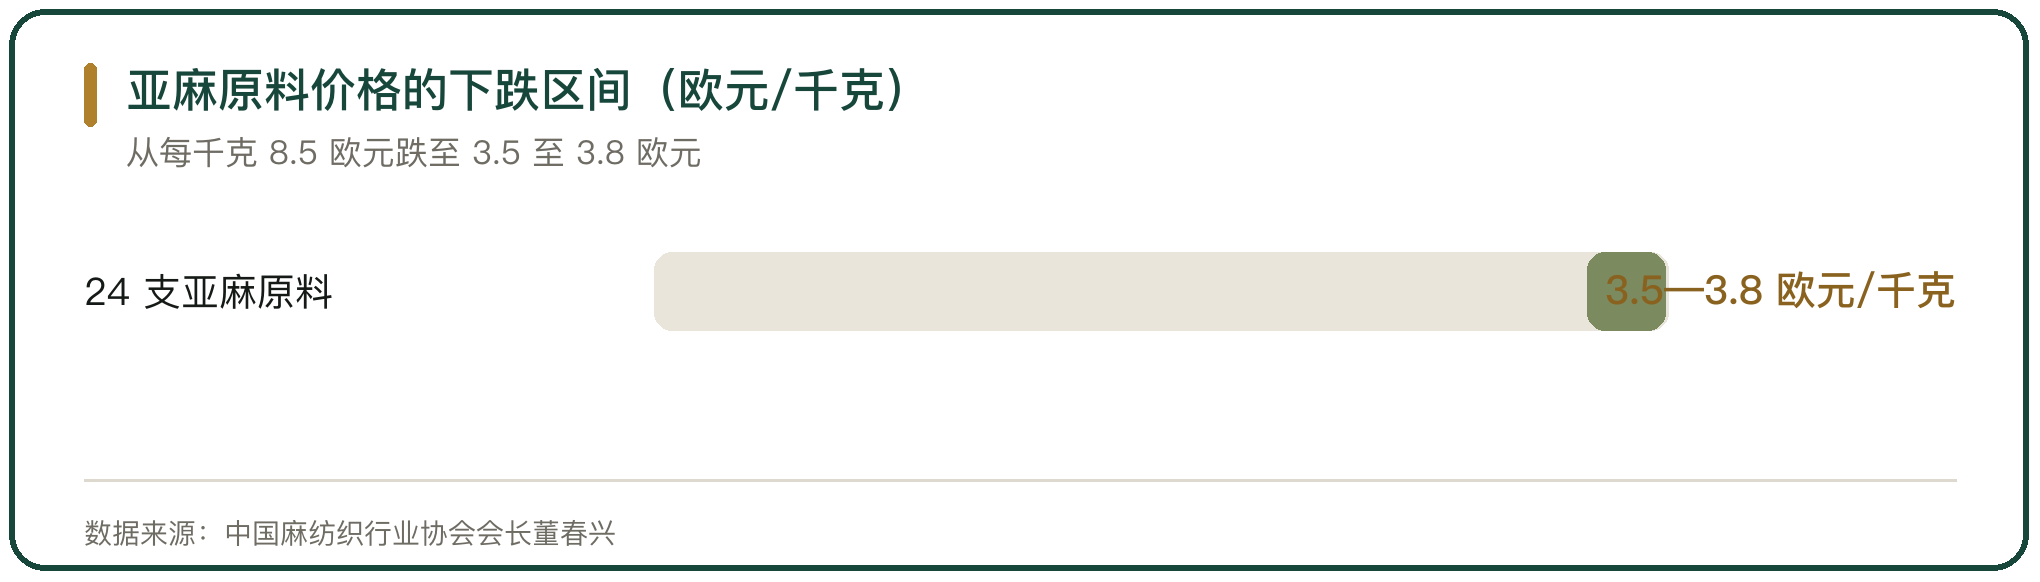
原料价格决定纱线与坯布的价格。24 支亚麻原料价格从每千克 8.5 欧元跌至 3.5 至 3.8 欧元,24 支亚麻纱从每吨 14.5 万元跌至 7 万多元,亚麻成品布每米跌幅超过 15 元。原料在外,价格随国际行情波动,加工企业的利润被两头挤压。
三、苎麻的国内产地
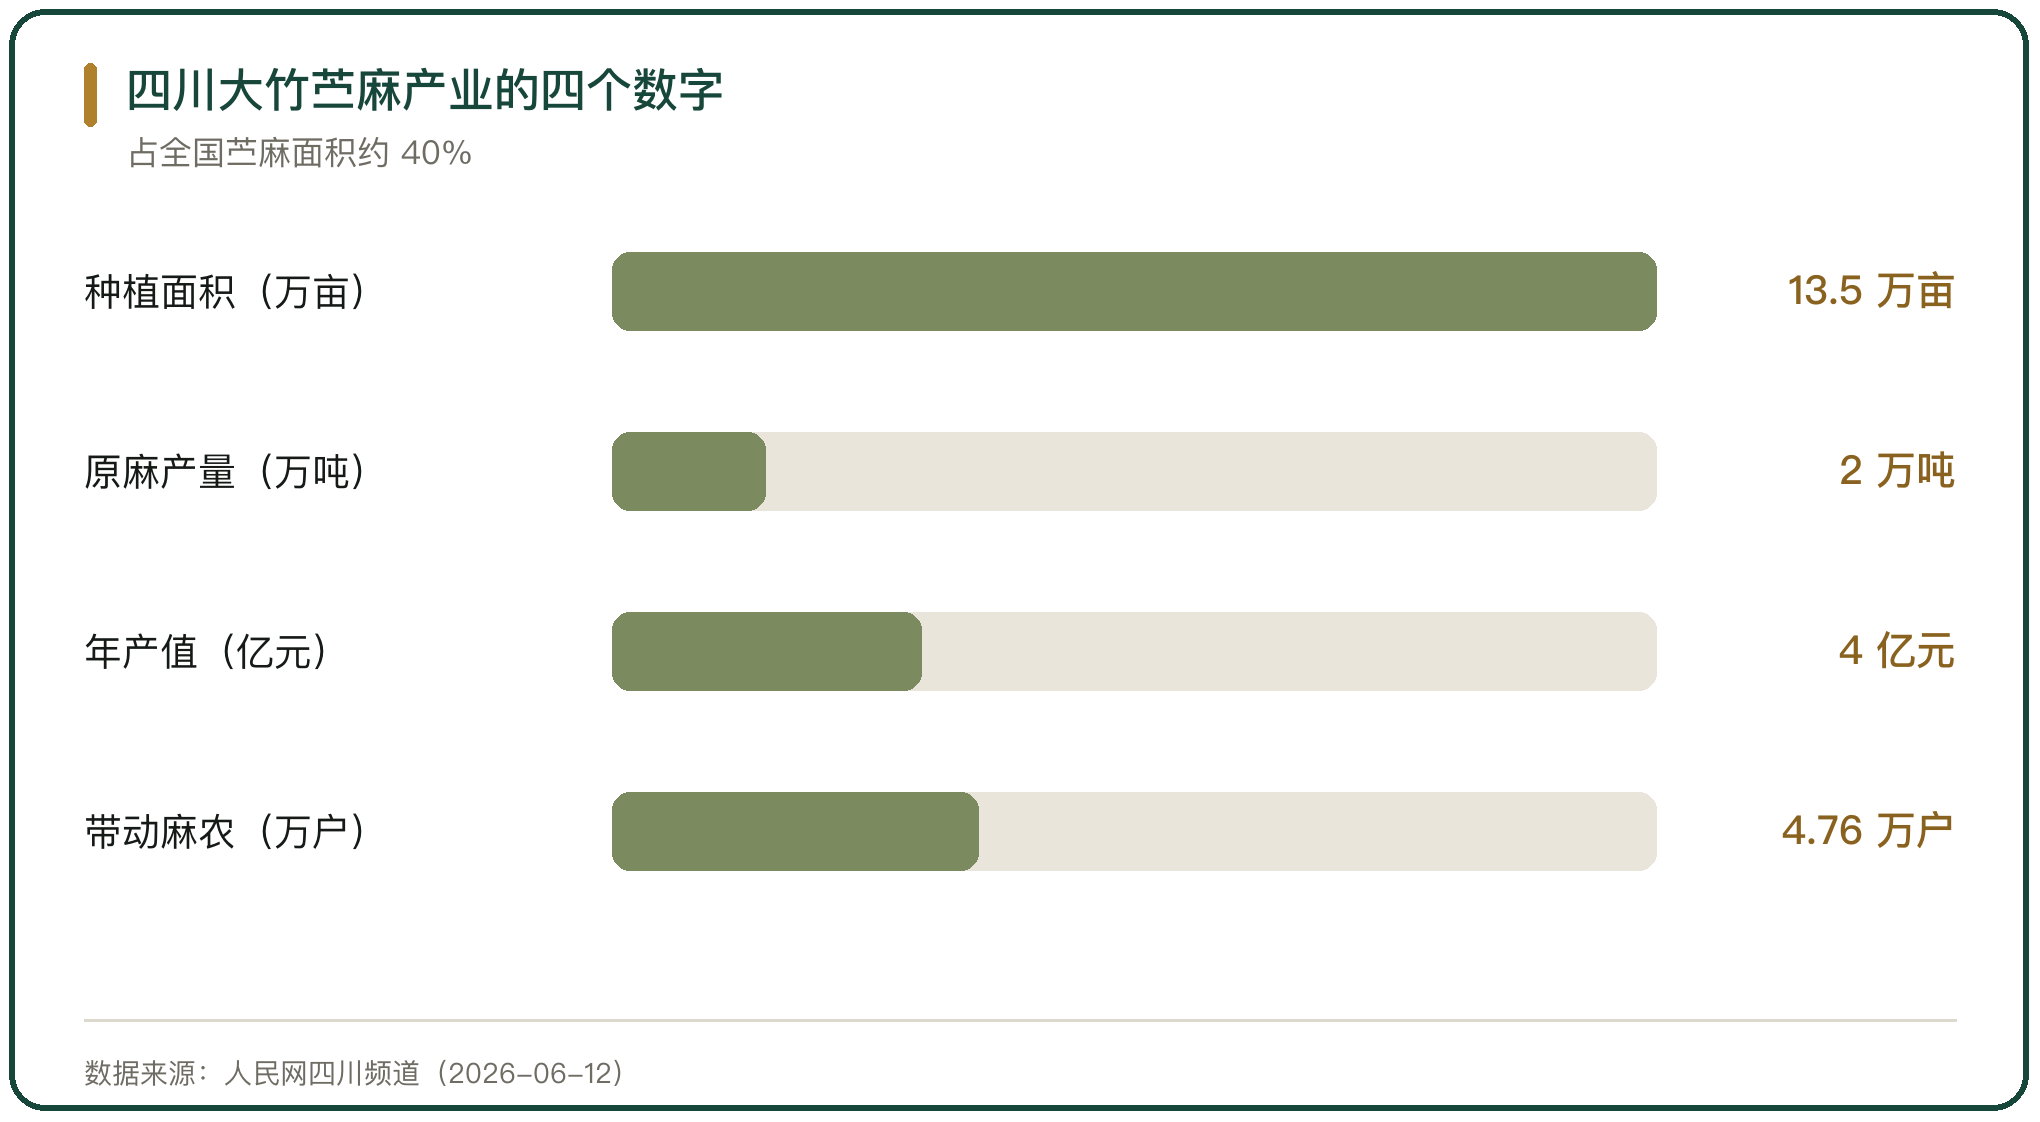
苎麻是少数以国内产地为主的麻类。四川大竹县的苎麻总面积 13.5 万亩,占全国约 40%、四川省 60%,年产原麻 2 万吨,年产值 4 亿元,带动 4.76 万户麻农人均增收 2200 元以上(人民网四川频道 2026-06-12)。
产地集中带来加工集中。大竹经开区集聚亚缇纺织、荣煜垣纺织、晶宇纺织、金丰麻业 4 家规上苎麻加工企业,脱胶产能 1.8 万吨、纺纱规模突破 10 万锭。原料在本地,加工也在本地,链条短,价格传导快。
四、苎麻的价格与加工
苎麻的价格由原麻收购与加工两端决定。中国麻纺织行业协会会长董春兴给出的口径是,苎麻原麻价格从每吨 2.4 万元左右涨到 3.1 万元左右。原麻涨价直接抬高纱线成本。
加工环节的规模决定消化能力。亚缇纺织总投资 3.5 亿元,长纺纱 6.3 万锭、短纺纱 2.5 万锭,2026 年一季度生产麻布 210 万米、麻纱 1050 吨,产值 1.86 亿元,现有员工 820 人;荣煜垣纺织 2025 年产值 1.8 亿元,产品销往欧美、日韩等 10 多个国家和地区。
五、麻类产品的标准
麻类流通靠标准定等级与价格。现行标准里,GB/T 20793-2015《苎麻精干麻》规定精干麻的技术要求,GB/T 17345-2016《亚麻打成麻》规定打成麻的等级,GB/T 12411-2006《黄、红麻纤维试验方法》规定纤维的检测方法,GB/T 15031-2025《剑麻纤维》规定剑麻纤维的指标。
标准决定同一批原料的等级与折价。精干麻的含杂率、打成麻的强度与长度,都对应具体的价格档。没有统一标准,产地与加工厂之间的结算只能按经验议价。
六、种植面积的变化
麻类的种植面积随行情调整。国家统计局公布的播种面积口径是,2024 年全国麻类播种面积 68.699 千公顷,2023 年为 49.225 千公顷,面积在回升。
面积回升与麻纺行业上行同步。亚麻原料价格下跌时,加工企业补库存,对上游的订单增加;苎麻原麻涨价时,麻农扩种。面积是价格的滞后反应,从播种到收获要跨过一个生长季。
七、棉短绒的定位
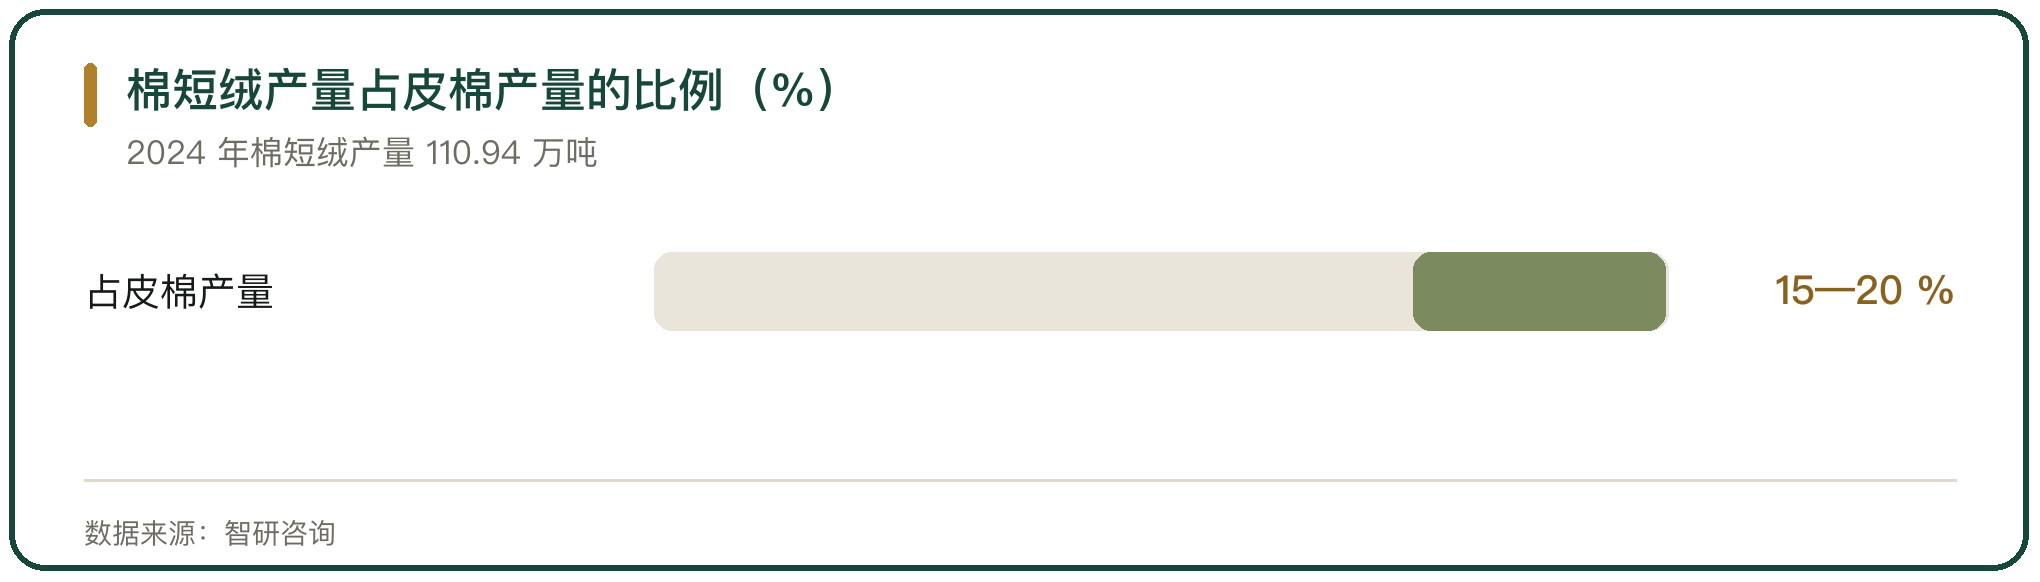
棉短绒是棉花加工的副产品。智研咨询给出的口径是,2024 年棉短绒行业产量 110.94 万吨,2020 年为 106.38 万吨,产量约占皮棉产量的 15% 到 20%;2024 年国内棉花产量 616.36 万吨、同比增长 9.7%。
棉短绒按长度分级。陆地棉的棉短绒长度不足 16 毫米,海岛棉不足 20 毫米,成品分 1 类绒、2 类绒、3 类绒。分级决定用途,长绒用于纺织与特种纸,短绒用于化工与填充。
八、棉短绒的用途与价格
棉短绒的用途集中在特种纸与化工。我国印钞纸由 95% 的棉短绒和 5% 的木浆制造,这是对纤维纯度要求较高的一类用途。
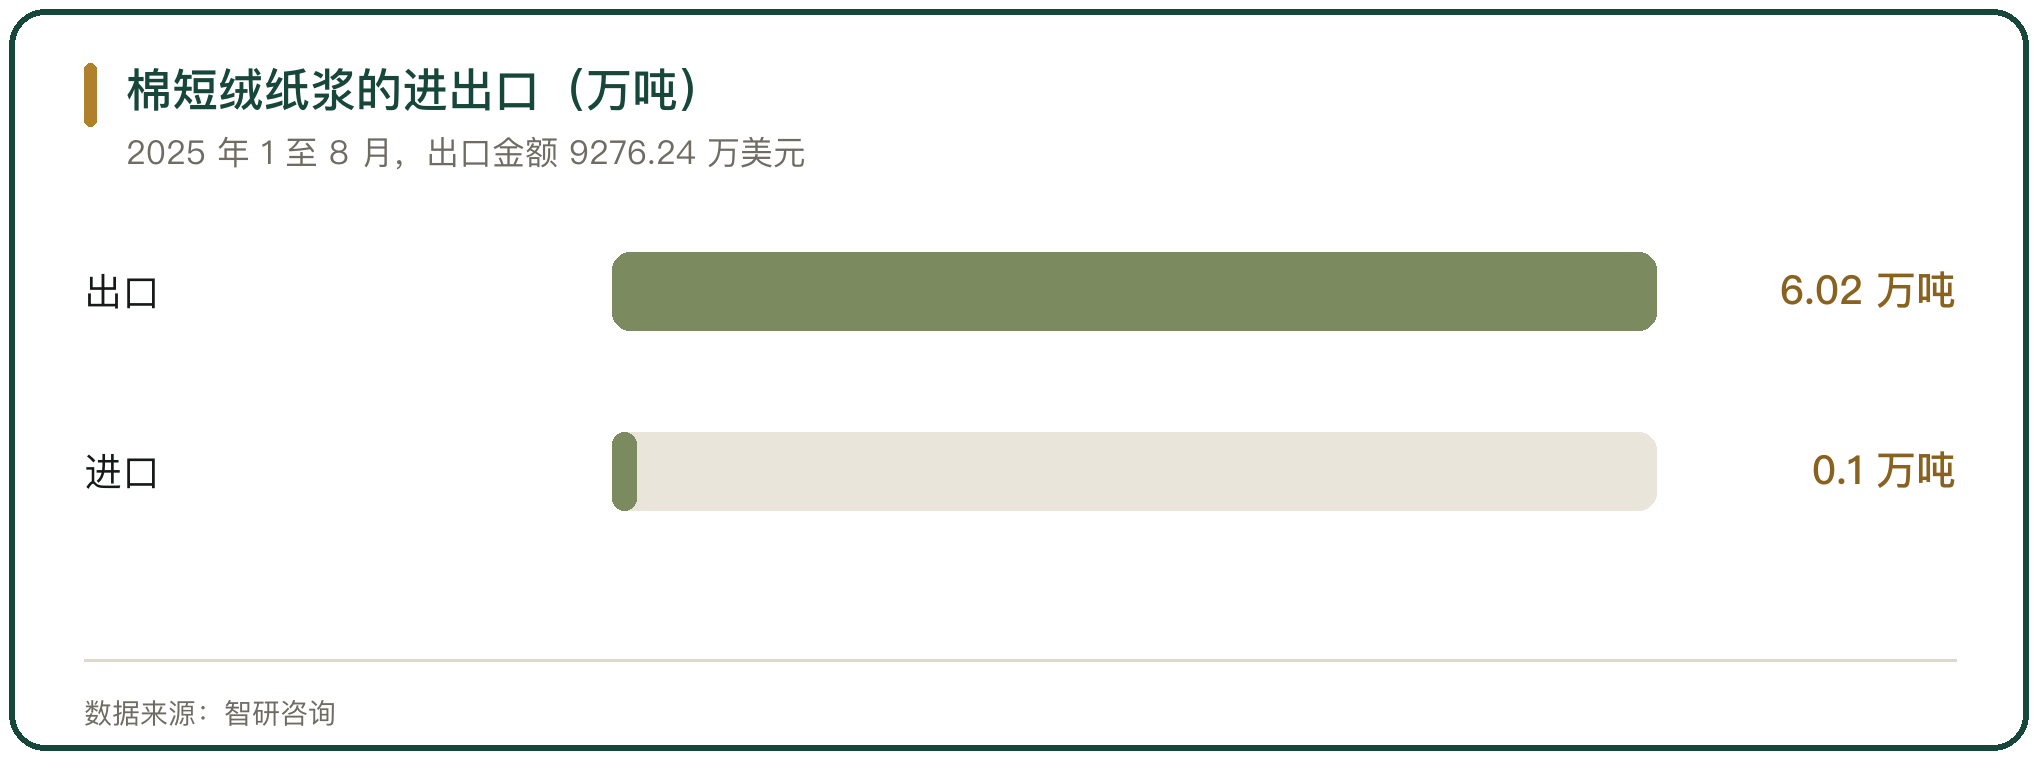
价格随棉花行情与下游需求走。智研咨询给出的口径是,2025 年 1 至 8 月棉短绒纸浆进口 0.1 万吨、同比下降 33.3%,进口金额 131.03 万美元、同比下降 52.1%;出口 6.02 万吨、出口金额 9276.24 万美元。出口远大于进口,国内加工后的纸浆以出口为主。
九、黄红麻的收缩
黄红麻是麻类里规模较小的品类。国家统计局公布的播种面积口径是,2024 年河南黄红麻播种面积 0.300 千公顷,2023 年为 0.700 千公顷,面积减少一半以上。
黄红麻的用途集中在包装与绳索,被塑料制品替代之后需求收缩。种植面积随之下滑,产区的加工能力同步缩减。品类之间的这种替代,在麻类内部拉开了差距。
十、麻类与棉短绒的判断
麻类与棉短绒的定价都不看终端零售,看上游。亚麻看进口长麻的到岸价,苎麻看原麻的收购价,棉短绒看棉花产量与下游纸浆订单。
麻类里,亚麻的原料在外、加工在内,利润随国际原料价格波动;苎麻的原料与加工都在国内,价格传导更短。棉短绒是副产品,产量随皮棉走,价格随用途走。早年大竹麻纺的规模是另一套逻辑,20 世纪 80 年代全县有 24 家麻纺厂、产业工人 2 万余名、苎麻种植面积 22 万亩,产值占全县工业总产值 25%、税收占 40%、出口创汇占 80% 以上(达州市人民政府)。当时的链条从种麻到出口全在县域内闭合,今天的链条被进口原料切开,定价权分到了两处。



写点看法