

化肥流通的渠道层级与加价
关键词 化肥流通渠道层级出厂价与零售价化肥商业储备复合肥加价肥料出口
一、化肥流通的层级结构
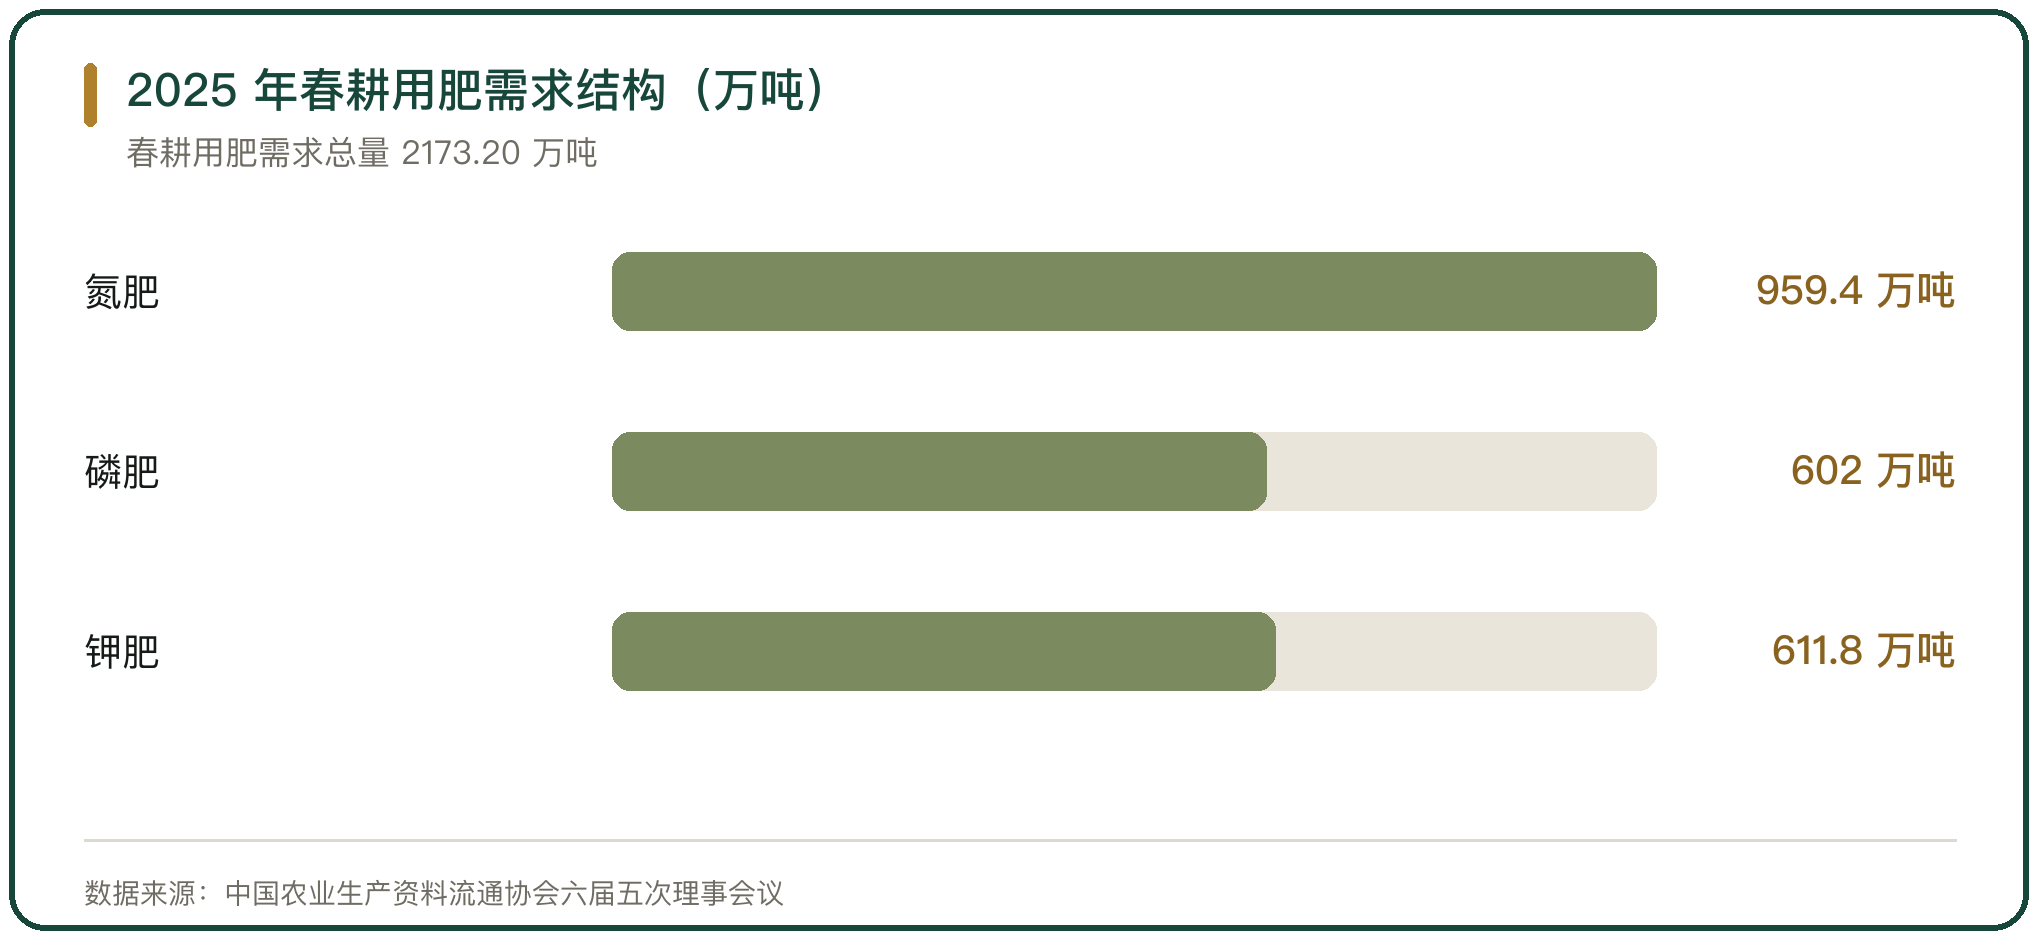
化肥从工厂到田间要经过三到四道转手。生产企业把货交给省级代理商或大型流通企业,省级再拆分给县级经销商,县级转给乡镇零售商,零售商卖给农户。中国农业生产资料流通协会六届五次理事会议给出的口径是,2025 年春耕用肥需求总量 2173.20 万吨,其中氮肥 959.4 万吨、磷肥 602.0 万吨、钾肥 611.8 万吨。
层级数量由区域与品种决定。尿素与磷酸二铵的标准化程度高、运距远,走省级代理与县级经销两级;配方肥与水溶肥的运距短、批次小,多在县级以下完成分销。层级越多,每一次转手都要覆盖仓储、短驳与账期,终端价格的上行幅度越大。
二、出厂价到零售价的差额
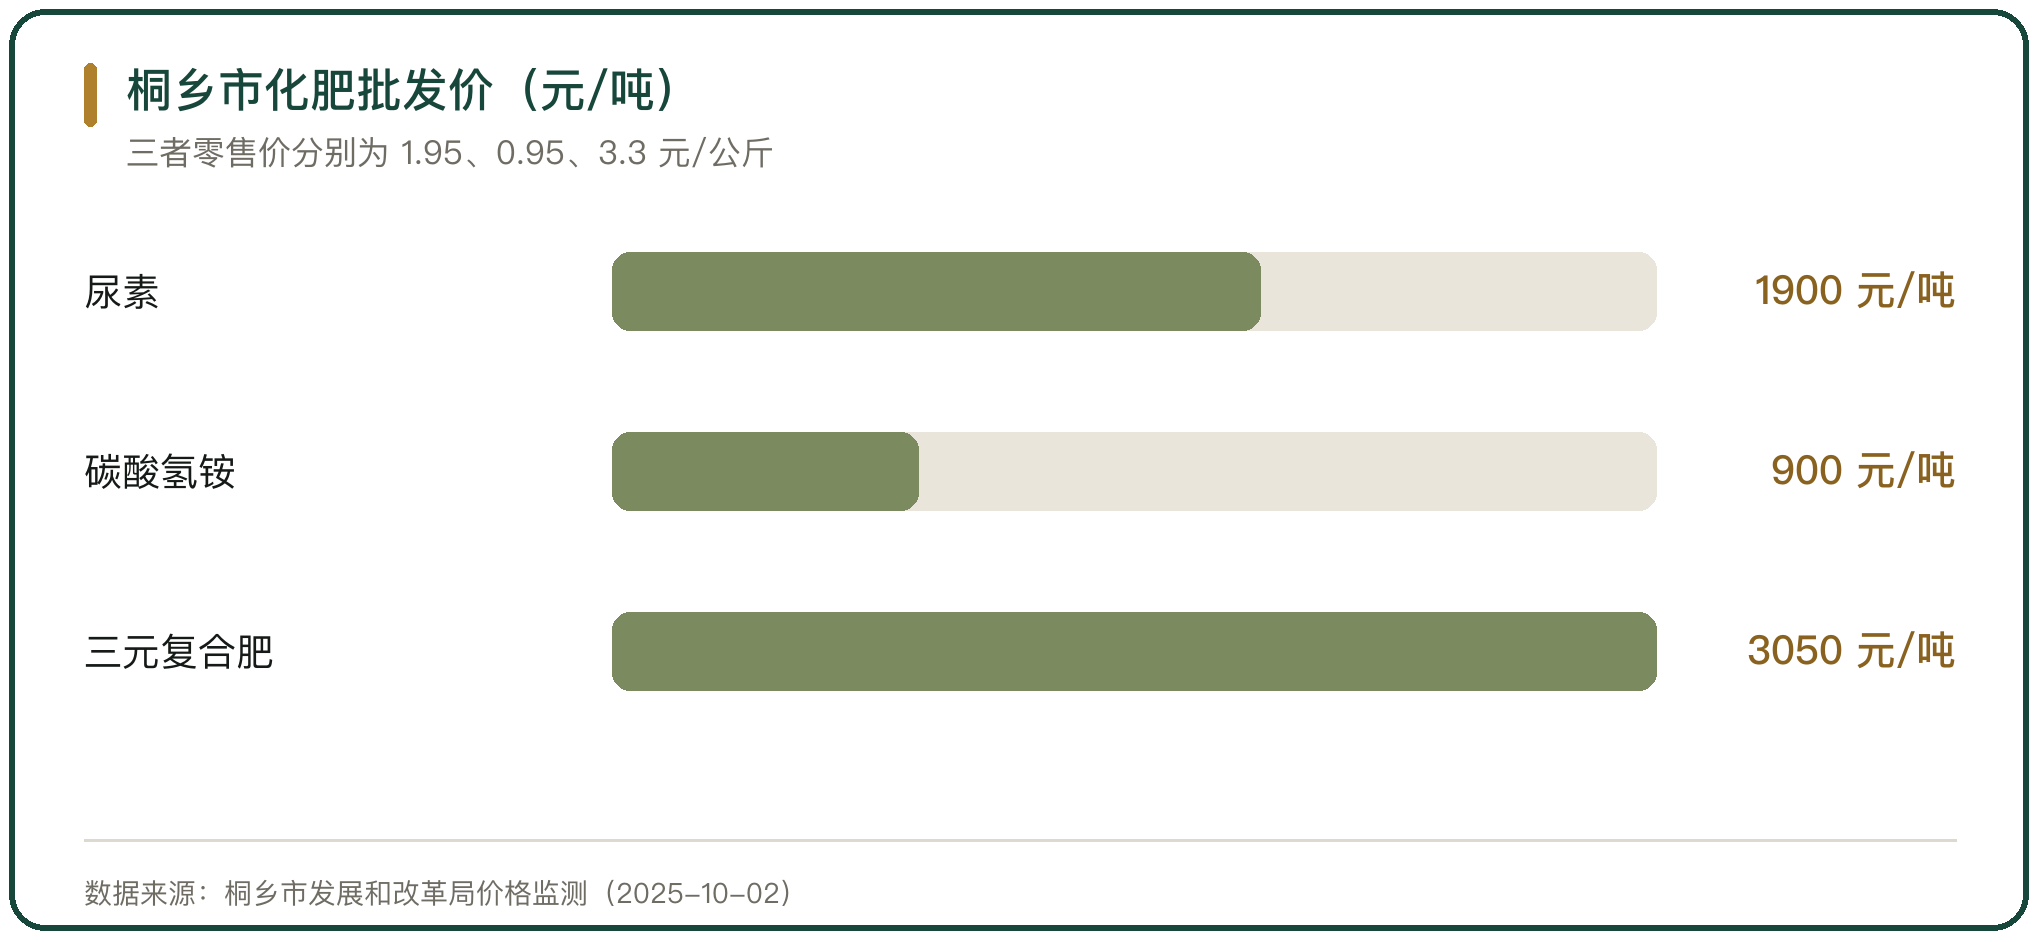
终端零售价与批发价的差额可以从价格监测里直接读出。桐乡市发展和改革局 2025 年 10 月 2 日的监测显示,尿素批发价 1900 元/吨、零售价 1.95 元/公斤,三元复合肥批发价 3050 元/吨、零售价 3.3 元/公斤,碳酸氢铵批发价 900 元/吨、零售价 0.95 元/公斤。
零售价按公斤标,批发价按吨标,两者之间的差额覆盖零售商的搬运、拆零与赊销成本。耒阳市供销合作社系统 2025 年 3 月公布的销售指导价里,50 公斤装尿素批发价 2100 元/吨、建议零售价 120 元/包,氯基复合肥批发价 2300 元/吨、建议零售价 140 元/包,拆零后的单位价格高于整车批发价。
三、经销环节的加价方式
县乡经销商在进价之上加多少,取决于品种与赊销比例。新疆喀什地区供销合作社的调研报告(陕西省供销合作总社网站 2026-09-20 刊发)给出的数字是,磷酸二铵进价 4880 元/吨、售价比进价加 200 元;复合肥进价 4400 元/吨、售价 4800 至 5000 元/吨;尿素进价 1800 元/吨、售价 1900 元/吨。
同一份调研还显示,基层供销合作社销售的化肥价格比市场其他零售点每袋便宜 5 至 10 元,并普遍提供送货上门。加价的幅度在尿素这类高透明度品种上被压得很低,在复合肥这类配方不透明的品种上留得较高。
四、供销社系统的基层网点
化肥流通的主渠道是供销合作社系统。中国农业生产资料集团有限公司 2024 年供应化肥超过 2800 万吨,服务网络覆盖全国所有粮食主产区,集团 2 万多家基层网点承担春耕货源的组织与下沉。
全系统的库存与储备构成淡季的缓冲。中华全国供销合作总社农资与棉麻局给出的口径是,2025 年 2 月末全国供销合作社系统库存化肥 2686 万吨,加上 3 月至 5 月计划采购到货的约 2700 万吨,可满足全国春耕用肥需求的 70%;全系统农资企业承担的近 1000 万吨国家和省级储备化肥已全部到位,按相关规定陆续投放。
五、化肥商业储备的淡旺季调节
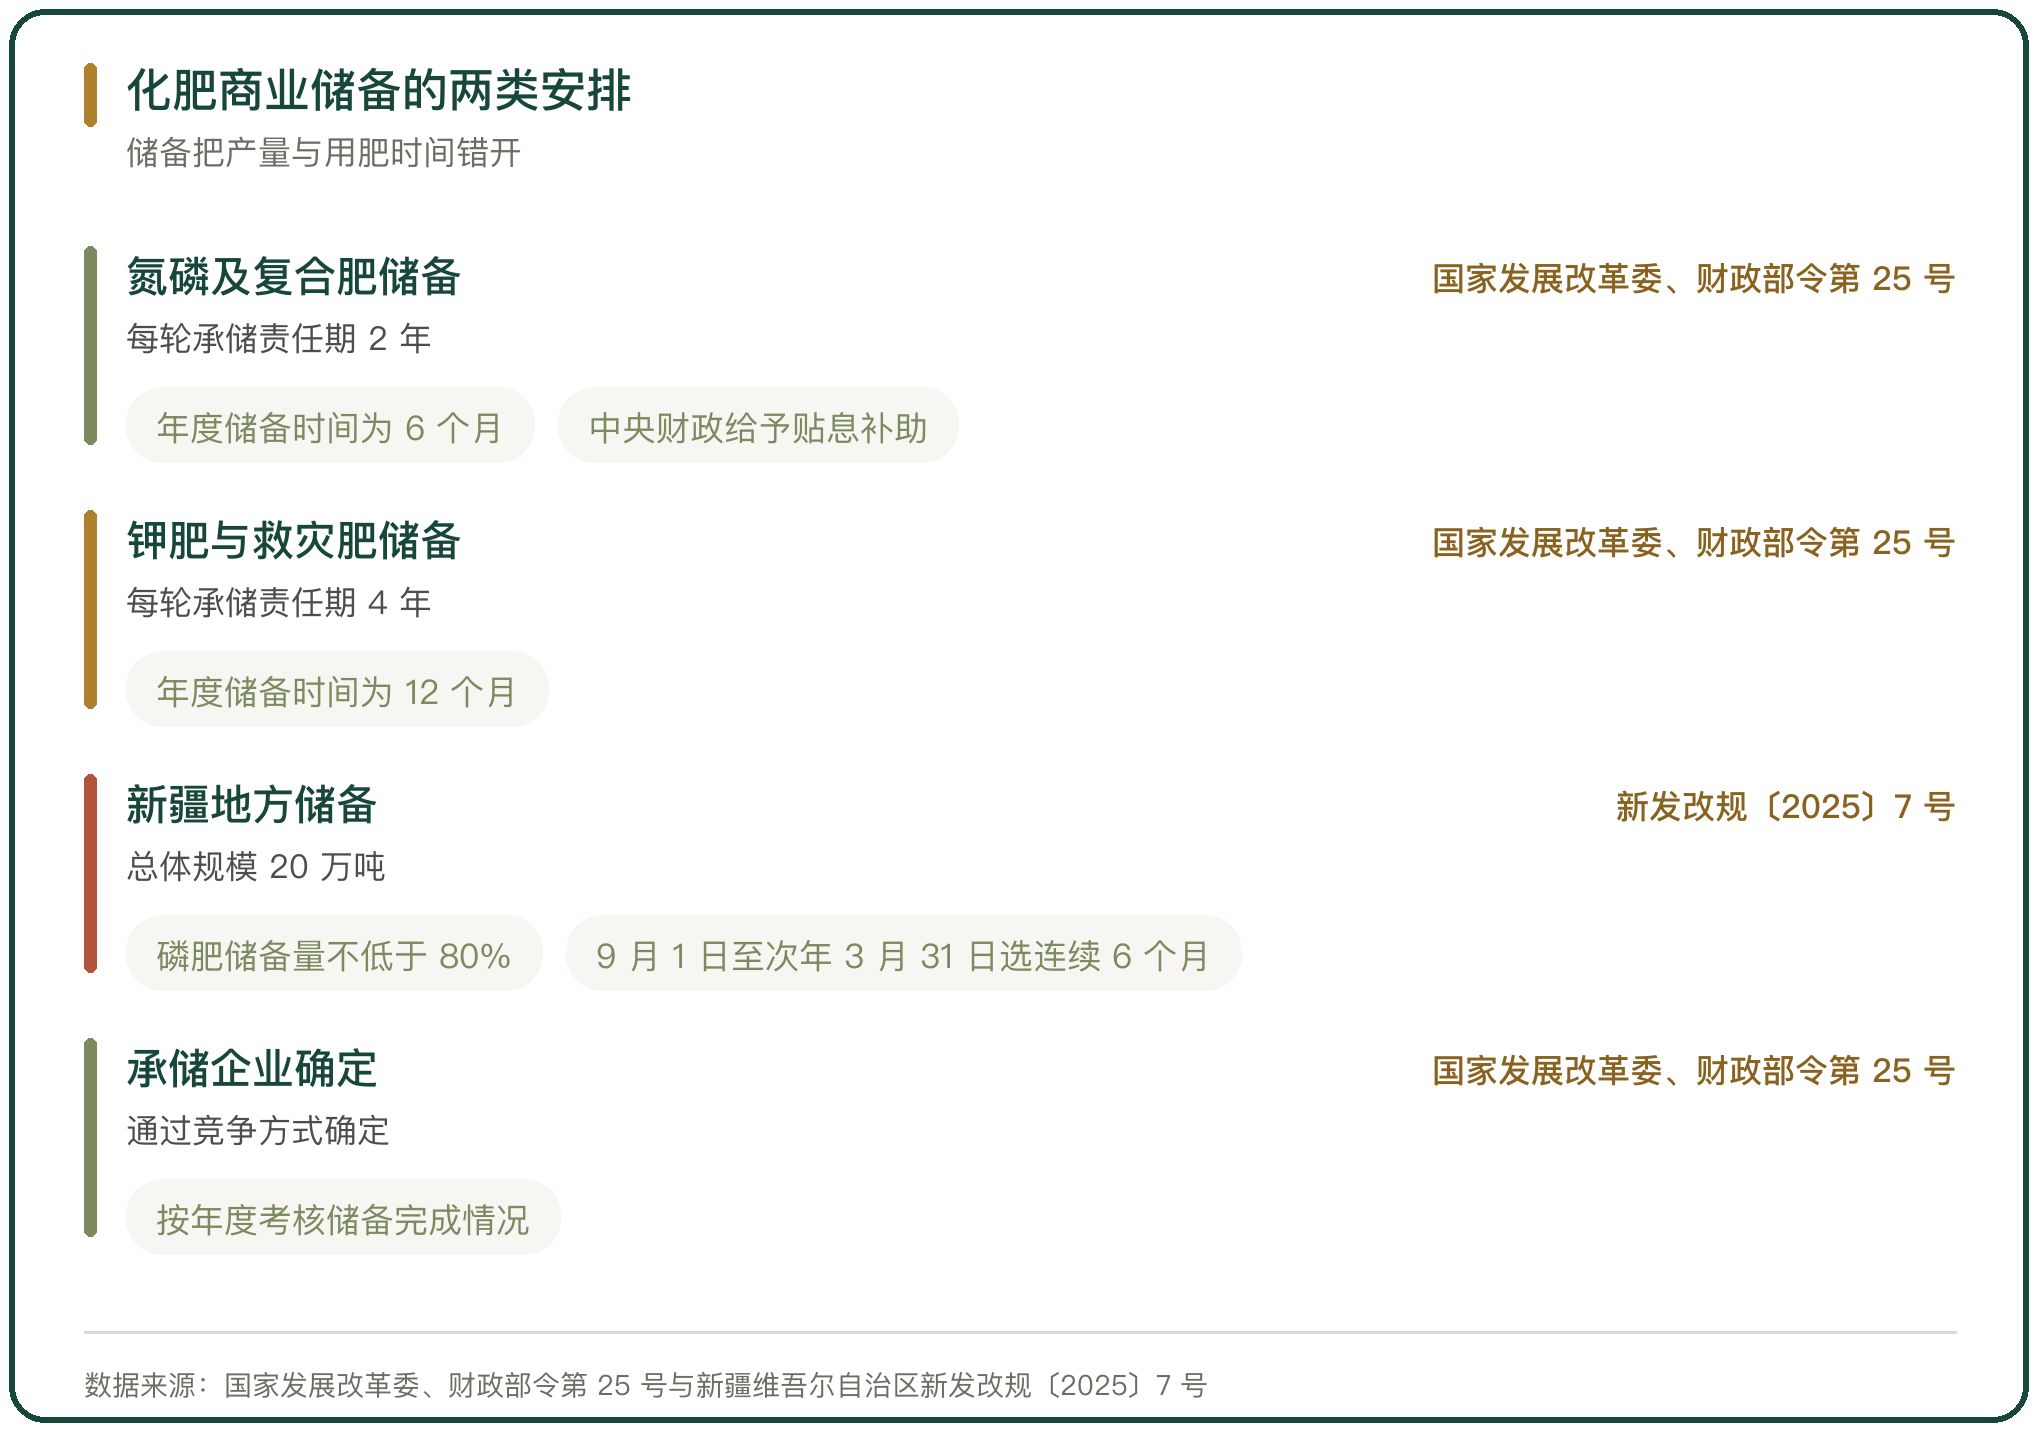
化肥常年生产、季节使用,储备把产量与用肥时间错开。国家发展改革委、财政部令第 25 号《国家化肥商业储备管理办法》规定,氮磷及复合肥储备每轮承储责任期为 2 年、每年度储备时间为 6 个月;钾肥、救灾肥储备每轮承储责任期为 4 年、每年度储备时间为 12 个月。承储企业通过竞争方式确定,中央财政对氮磷及复合肥储备给予贴息补助。
地方储备在品种上做了取舍。新疆维吾尔自治区化肥商业储备总体规模为 20 万吨,以磷肥和钾肥为主,磷肥储备量不低于总规模的 80%,每轮承储责任期为 2 年,年度储备时间在每年 9 月 1 日至次年 3 月 31 日之间选择连续 6 个月(新发改规〔2025〕7 号)。
六、复合肥企业的渠道与产品结构
复合肥企业把渠道和产品结构绑在一起做。新洋丰农业科技股份有限公司 2024 年营业收入 155.63 亿元、同比增长 3.07%,归母净利润 13.15 亿元、同比增长 8.99%;当年磷复肥销量 548.61 万吨、同比增长 8.25%,其中常规复合肥 297.71 万吨、新型复合肥 138.00 万吨、磷肥 112.90 万吨。
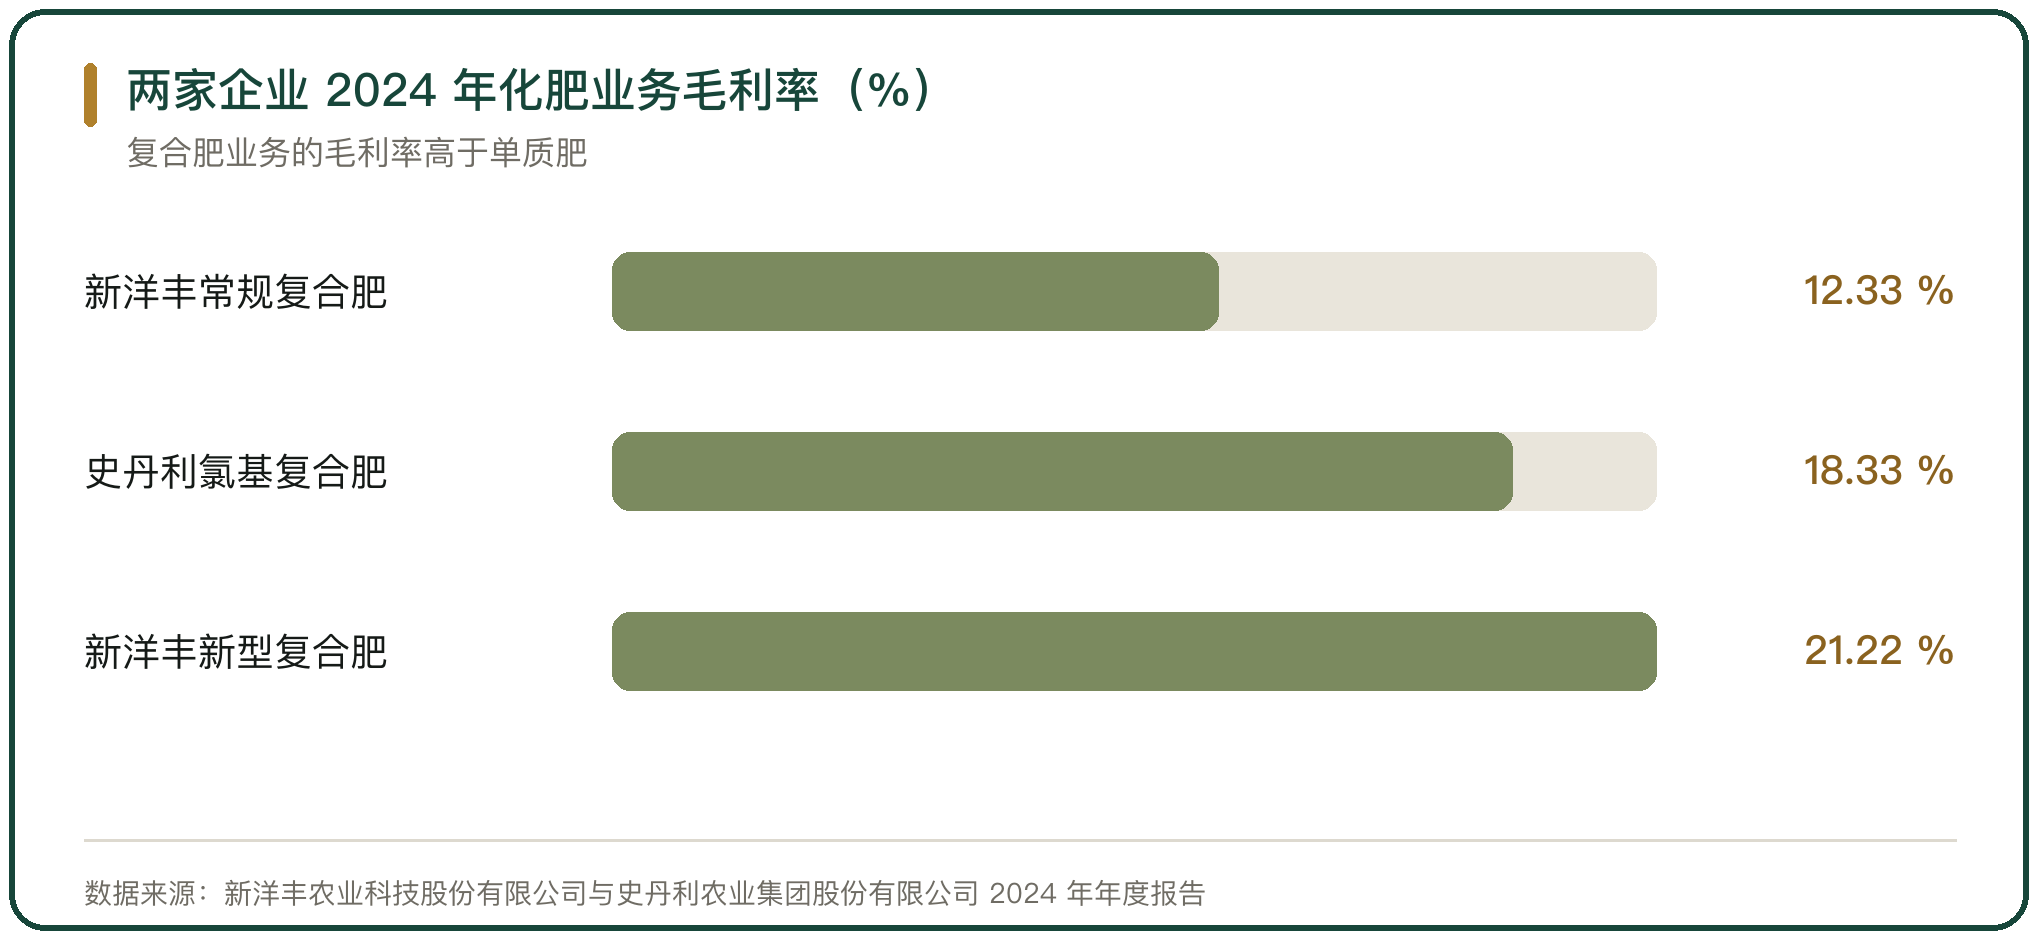
产品结构改变了单位加价。新洋丰常规复合肥、新型复合肥、磷肥的毛利率分别为 12.33%、21.22%、19.60%,新型复合肥销量占复合肥的比例为 31.67%。史丹利农业集团股份有限公司 2024 年营业收入 102.63 亿元、同比增长 2.71%,复合肥销量 334.64 万吨、同比增长 12.68%,氯基复合肥、硫基复合肥、新型肥料及其他、原料化肥等的毛利率分别为 18.33%、16.78%、21.11%、3.05%。
七、单质肥与复合肥的加价差异
单质肥与复合肥在渠道里承担的角色不同。尿素、磷酸二铵的养分含量单一、可比性强,终端价格随出厂价与出口价波动,经销环节的加价空间很窄;复合肥的配方与品牌差异大,终端价格对成本变化的反应慢,经销环节留出的加价空间更宽。
差异体现在毛利上。史丹利原料化肥等销售业务的毛利率为 3.05%,氯基与硫基复合肥的毛利率在 16% 以上;新洋丰磷肥的毛利率为 19.60%,常规复合肥为 12.33%。单质肥业务薄利,复合肥业务承担了渠道利润的主要部分。
八、出口对渠道价格的影响
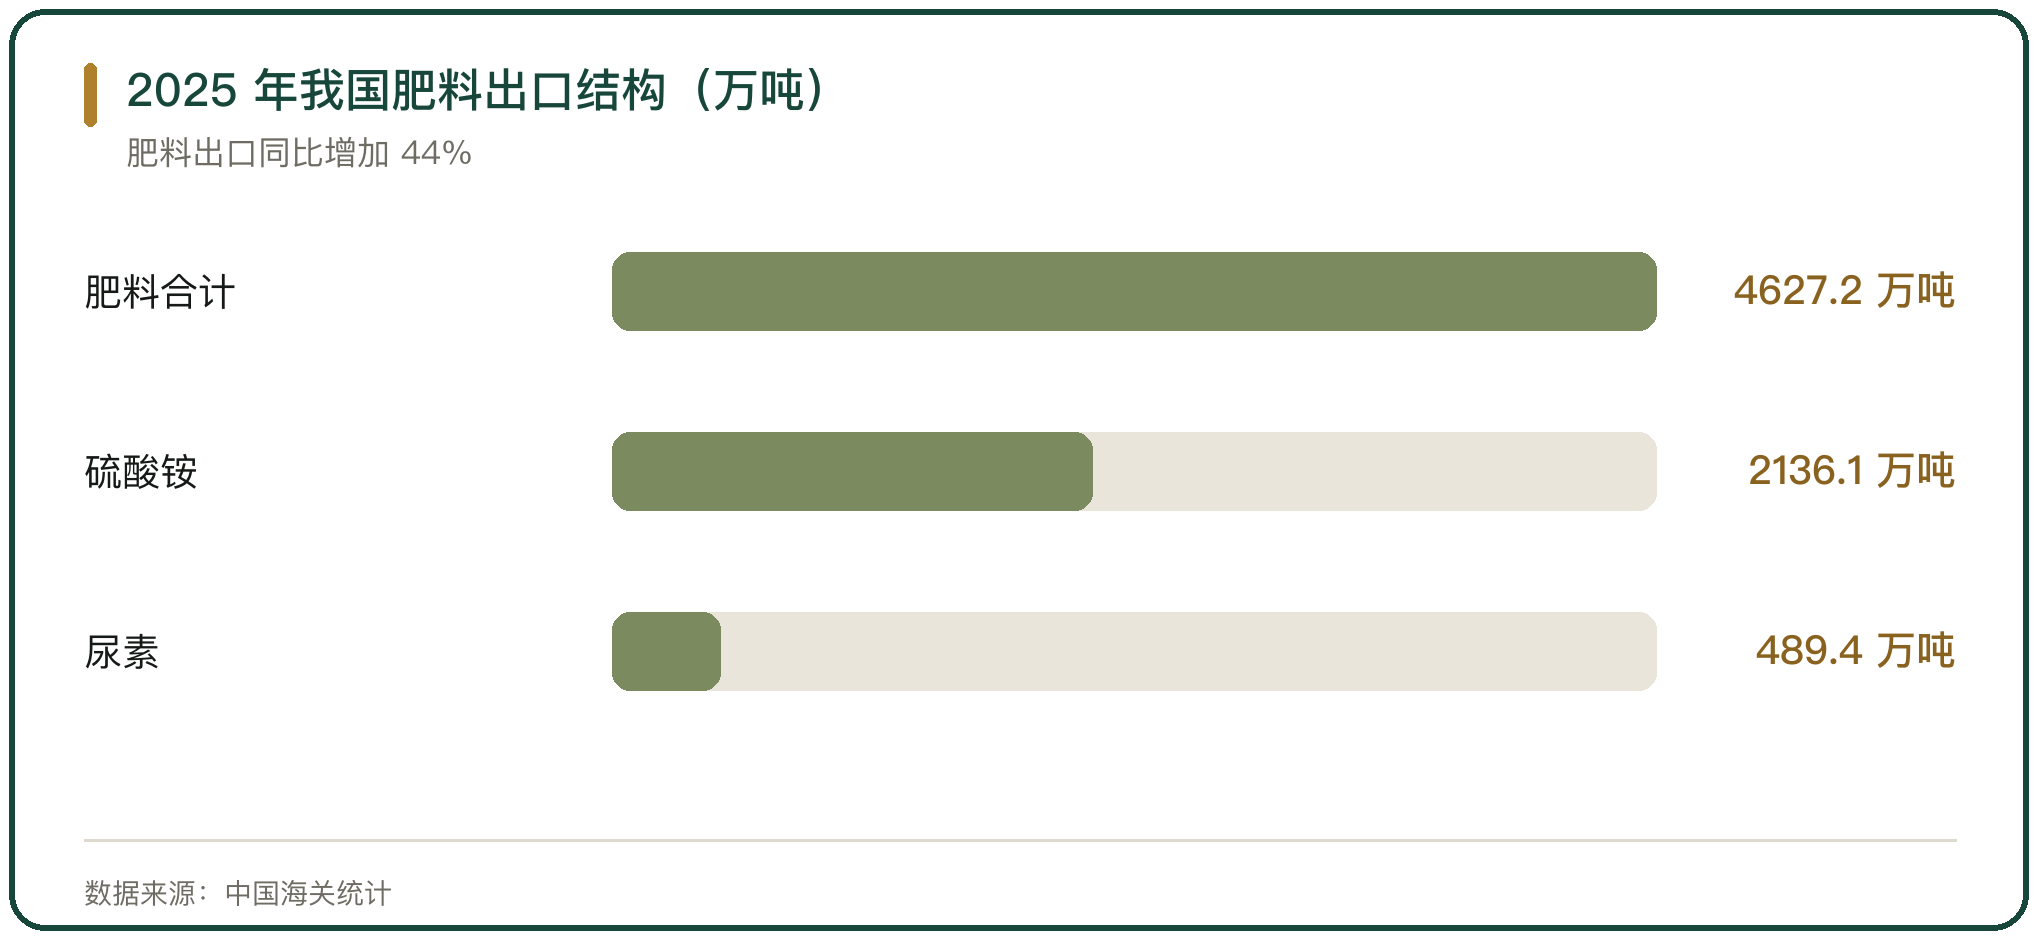
出口把国内渠道的价格和外部市场连在一起。中国海关统计,2025 年我国出口肥料 4627.2 万吨、同比增加 44%,出口均价 2127 元/吨、同比上涨 10.3%;其中尿素出口 489.4 万吨,硫酸铵出口 2136.1 万吨、同比增加 24.7%,氮磷钾三元复合肥出口 1329.4 万吨、同比增加 35%。对巴西出口肥料 1308.1 万吨、同比增加 43.8%。
出口量的变化通过出厂价传导到渠道。国际价格高于国内时,企业优先安排出口,国内供应收紧,出厂价上行,经销商补库成本随之上升;出口回落时,货源回到国内,渠道库存增加,终端价格承压。
九、原料成本向零售端的传导
原料成本决定渠道加价的基数。国家统计局数据显示,2024 年全国农用氮磷钾化肥(折纯)产量 6006.1 万吨、同比增长 8.5%;2025 年 1 月至 2 月产量 1031.5 万吨、同比增长 9.8%;同期农用化肥施用折纯量 4988.19 万吨、同比减少 0.67%,产量增而用量减。
价格的下行在零售端被放缓。重庆市农业农村委员会对 10 个商品粮基地乡镇的调查显示,2025 年前三季度主要化肥品种综合批发价、零售价同比分别下降 4.79%、3.94%,降幅小于批发端;其中尿素批发价 2143.31 元/吨、零售价 2420.85 元/吨,同比下降 14.08% 与 12.34%。零售价的调整慢于批发价,渠道因此保留了缓冲。
十、化肥流通的渠道趋势判断
化肥流通的渠道层级由品种与运距决定。尿素、磷酸二铵走省级代理与县级经销两级,配方肥与水溶肥多在县级以下完成分销;层级越多,终端价格里覆盖仓储、短驳与账期的部分越大。
加价的分布不均。单质肥的终端价格随出厂价与出口价波动,经销环节加价很窄;复合肥的配方差异大,经销环节留出的加价更宽,史丹利原料化肥业务毛利率为 3.05%,氯基与硫基复合肥毛利率在 16% 以上。储备与出口是两个外部变量:国家化肥商业储备把产量与用肥时间错开,出口量随内外价差波动并把价格传导回国内渠道。



写点看法