

商业化育种的主体结构
关键词 商业化育种种业阵型企业育繁推一体化科企合作品种权种质资源
一、商业化育种的主体构成
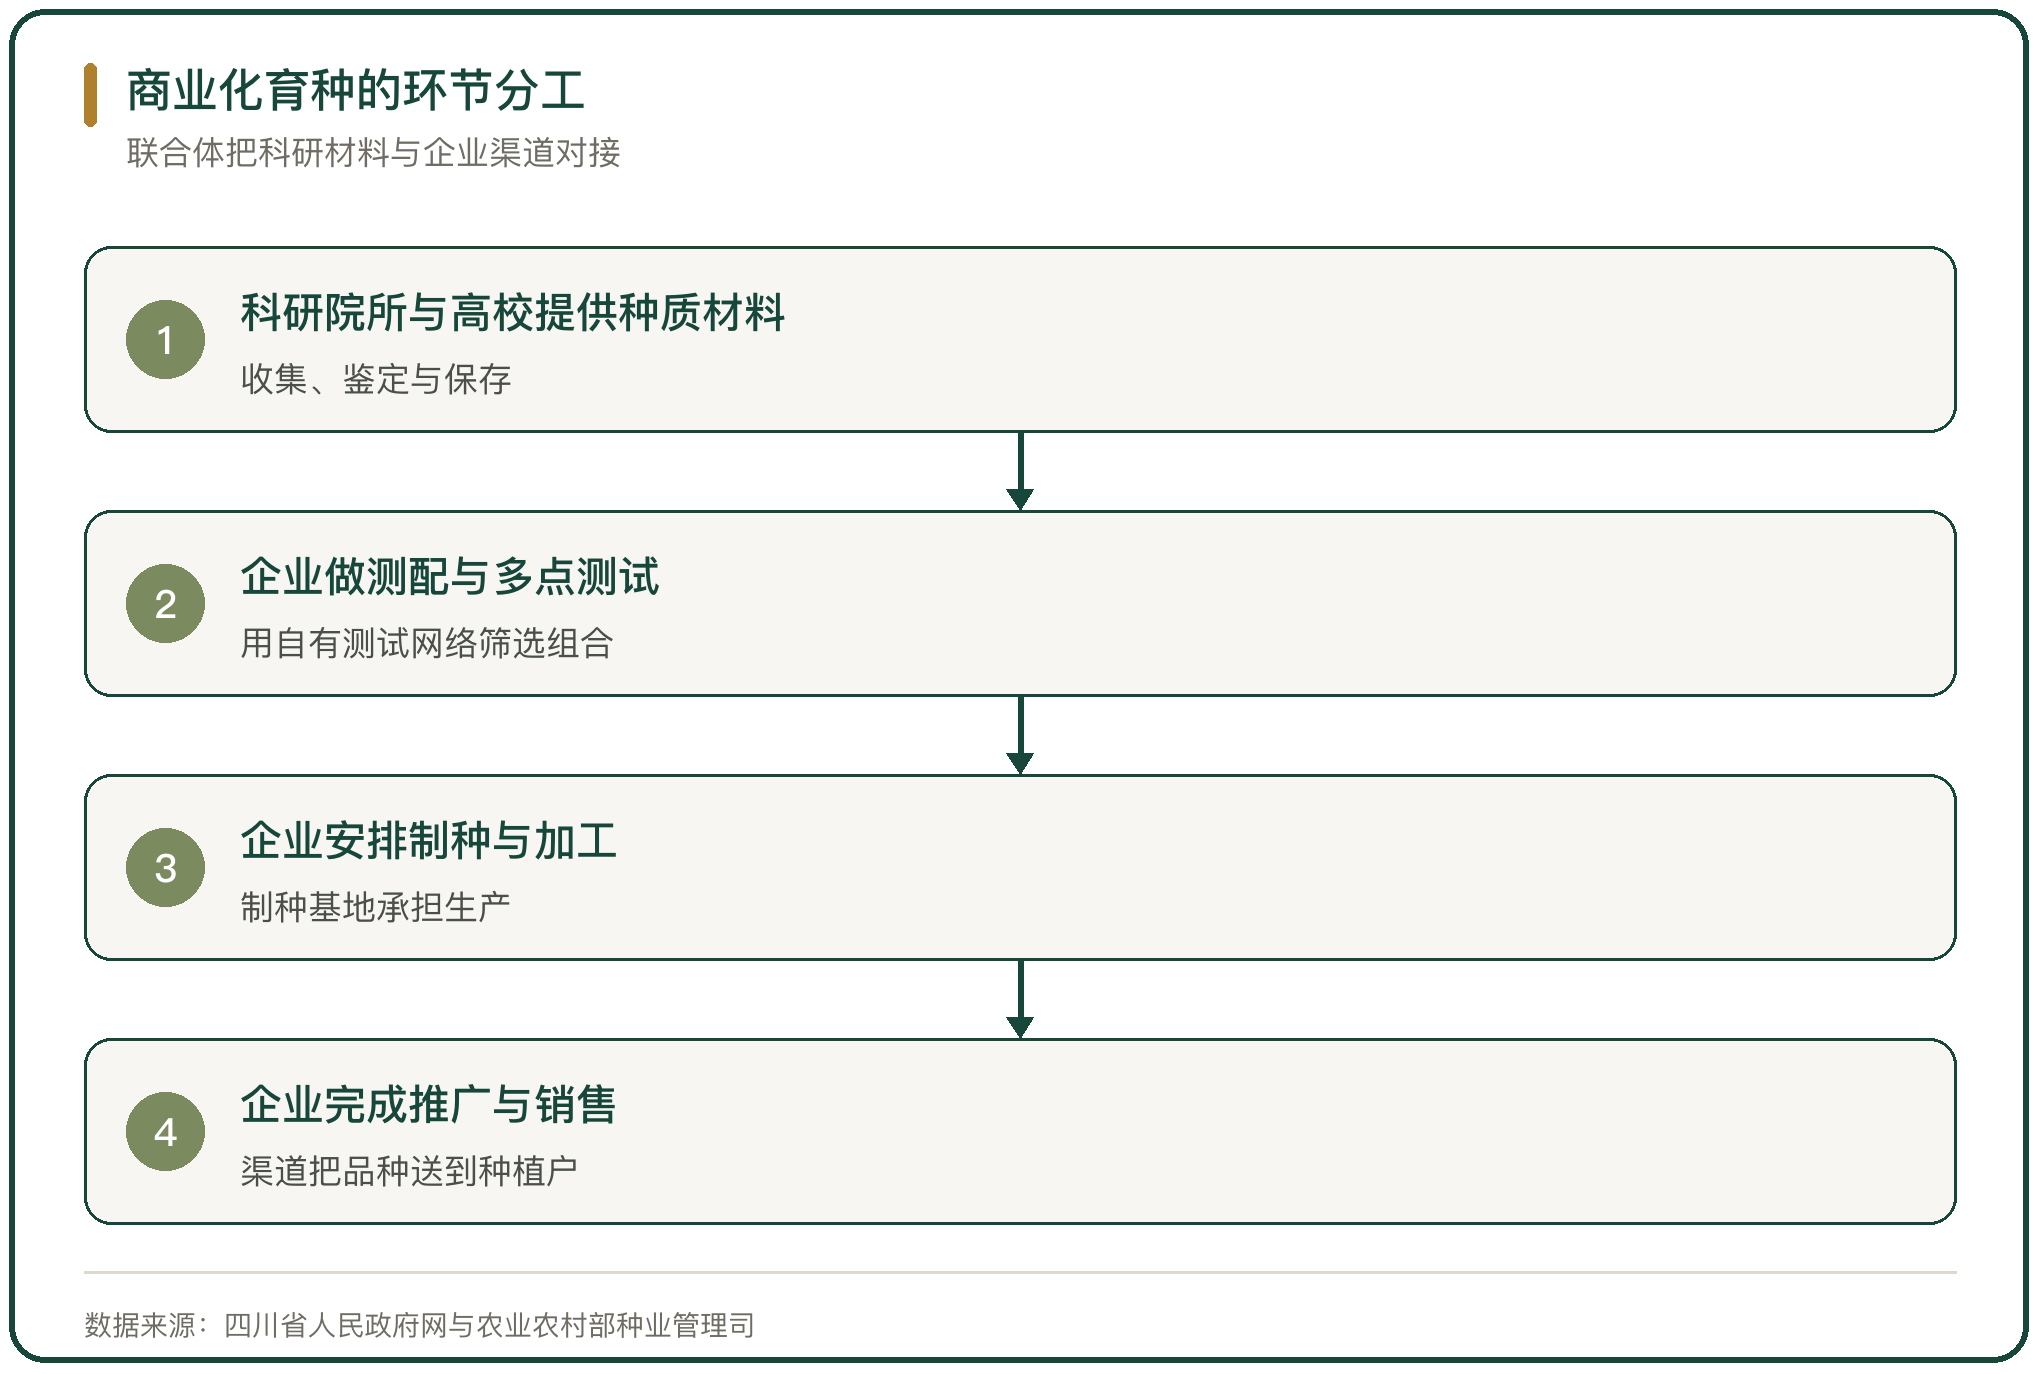
商业化育种由三类主体共同完成:企业负责测试、制种、推广与销售,科研院所与高校负责种质材料、基础研究与技术方法,科企联合体把两端的资源拼在一起。农业农村部办公厅 2022 年 7 月印发的《关于扶持国家种业阵型企业发展的通知》,从全国 3 万余家种业企业中遴选出 69 家国家农作物种业阵型企业,加上 86 家畜禽、121 家水产,合计 276 家。
注册口径与经营口径差得很远。甘肃省敦煌种业集团股份有限公司 2025 年年度报告披露,截至 2025 年 3 月底全国已注册 9.31 万家种业相关企业;人民日报报道的隆平高科总裁马德华口径是,全国农作物种子企业 7000 多家,数量多、体量小。注册企业里多数不持有种子生产经营许可证,持证的经营主体以企业为准。
二、企业在育种里的分工
企业承担从测试到销售的后半段。人民日报 2022 年报道,隆平高科引进和保存水稻种质资源 2.4 万余份、玉米种质资源 2.8 万余份;公司同时入选国家农作物种业阵型里的水稻强优势阵型与玉米补短板阵型。
销售端的份额向少数企业集中。中国证券报报道,全国种子双交会公布的 2025 年中国农作物种业企业商品种子销售排名里,苏垦农发旗下大华种业的小麦、常规水稻商品种子销售总额分别位居全国第一、全国第二,商品种子销售总额位居全国第六。
三、科研院所在育种里的分工
科研院所掌握材料与技术方法。农业农村部与全国农业技术推广服务中心的品种登记数据间接反映了这一分工:2025 年公告登记的非主要农作物新品种里,国内自主选育品种占比 98%,其中企业选育占比 54%,其余来自科研院所与高校。
科企合作把材料转成品种。中国证券报报道,苏垦农发 2025 年研发投入 1.08 亿元,旗下大华种业当年获植物新品种权 6 个,与中国农业科学院联合研发的我国首个抗旱玉米转化体获得农业转基因生物安全证书。
四、阵型企业制度的分类
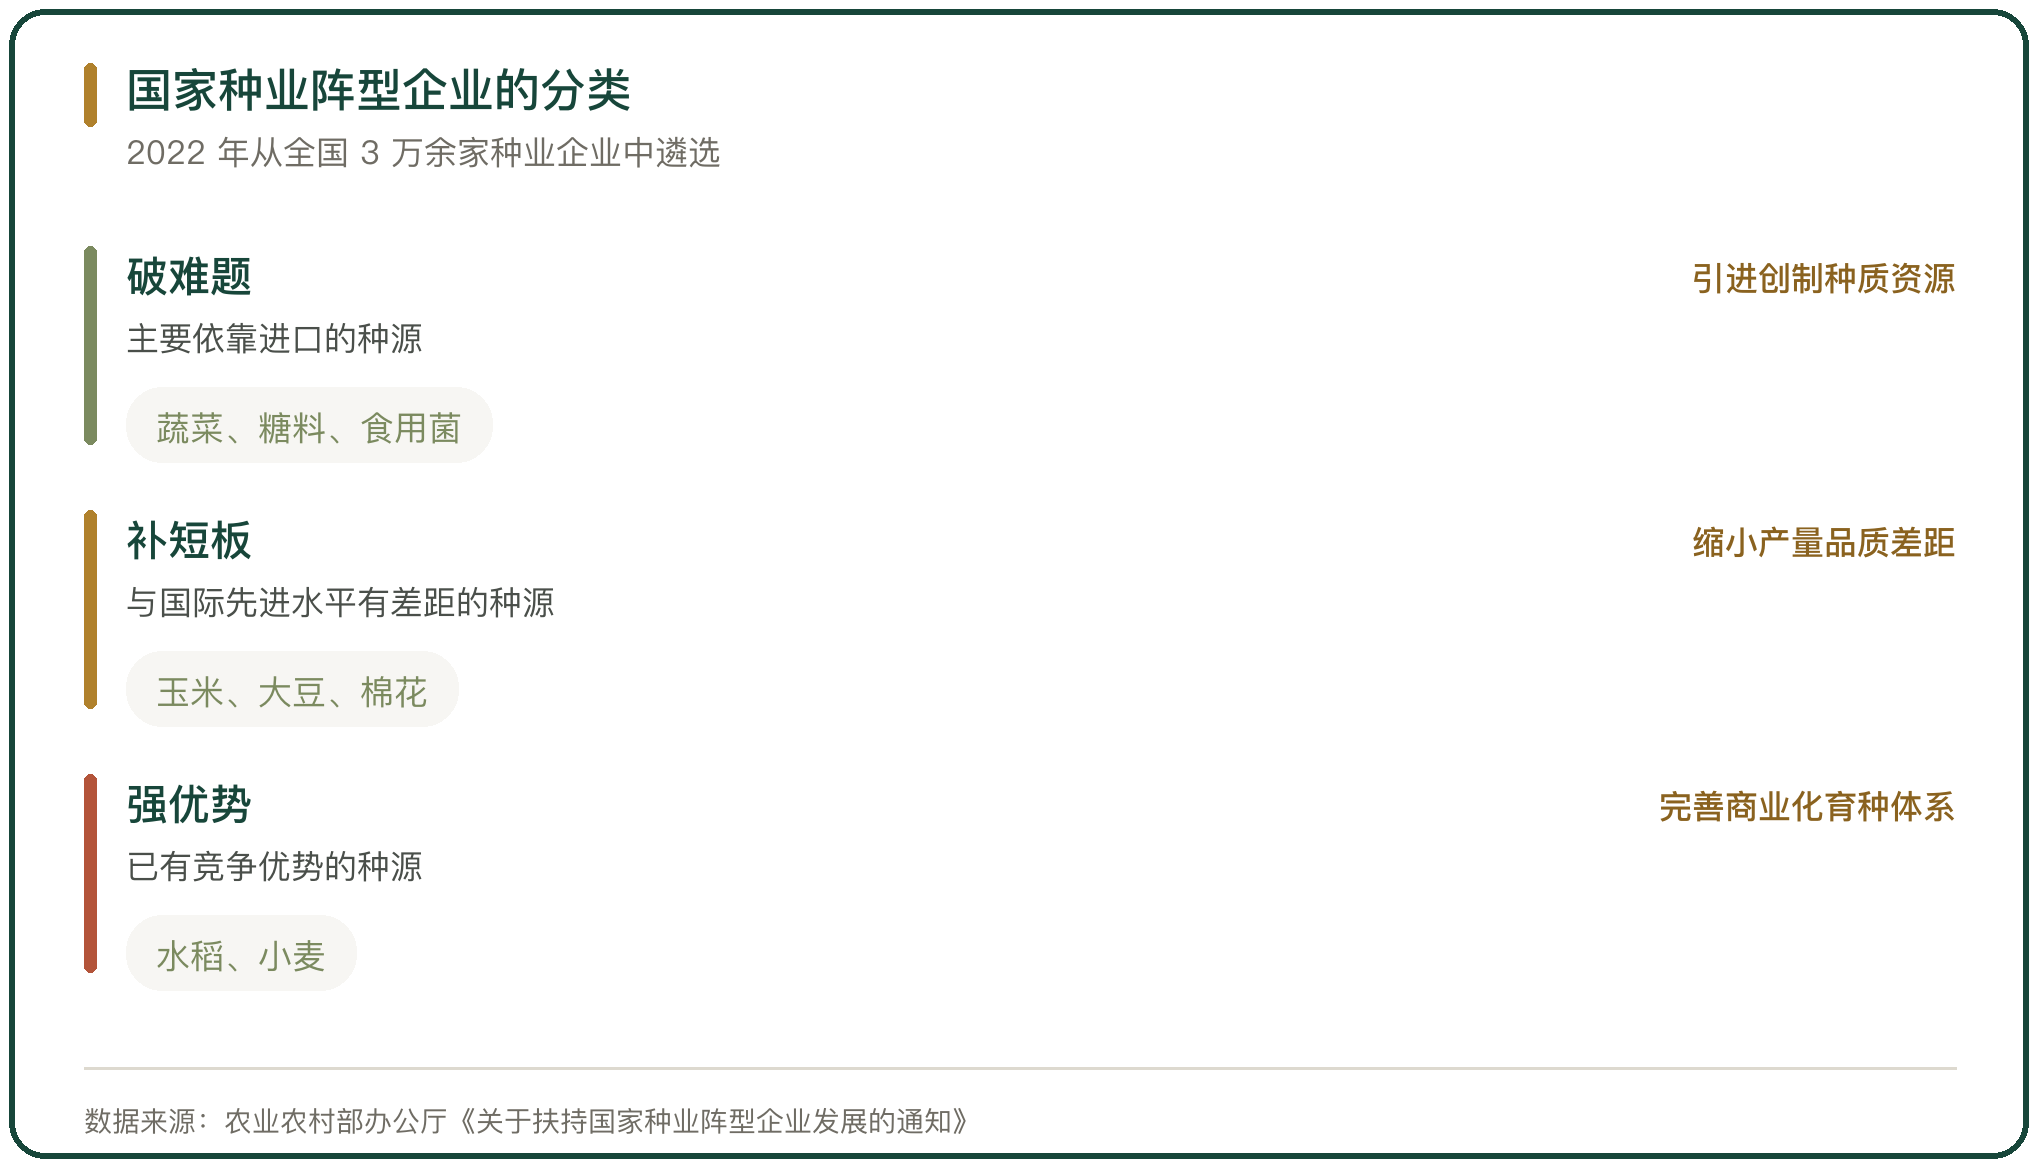
阵型企业按短板长短分成三类加一类平台。破难题阵型聚焦主要依靠进口的种源,补短板阵型聚焦与国际先进水平有差距的种源,强优势阵型聚焦已有优势的种源,专业化平台企业提供科技创新、金融支持与人才培训服务。
分类支持改变资源配置。农业农村部明确,列入阵型的企业纳入重点支持范围,支持科研单位与阵型企业对接,共建研发平台或产学研创新联合体,同时实行动态管理,不再符合条件或出现违法违规的企业取消资格。
五、企业的规模分布
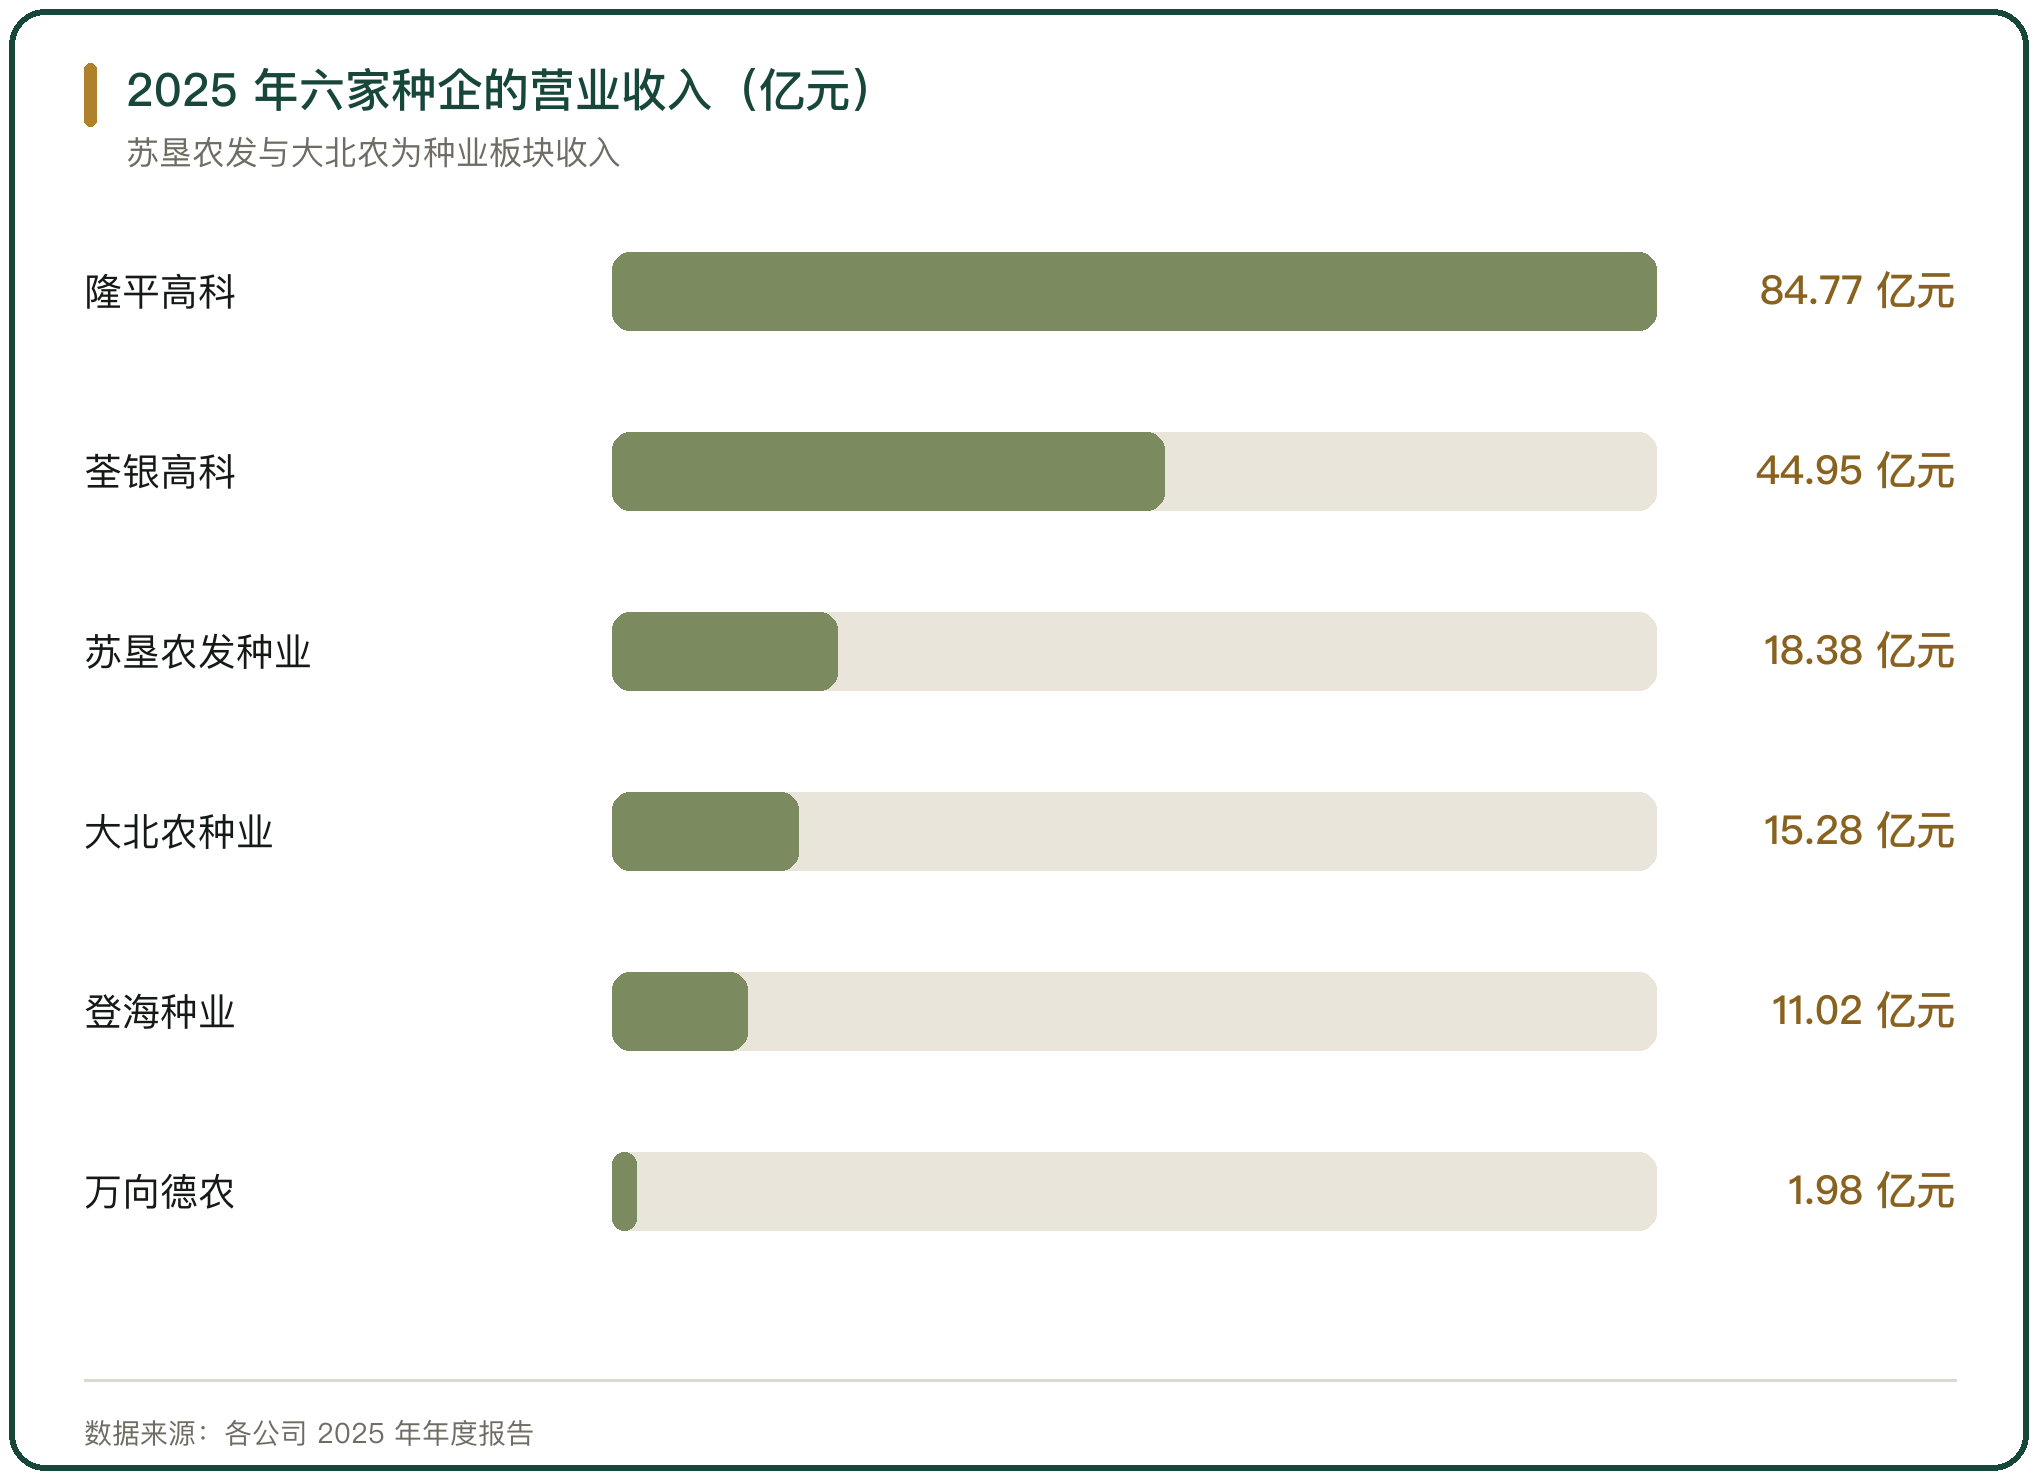
企业的规模相差几十倍。甘肃省敦煌种业集团股份有限公司 2025 年年度报告与证券时报的梳理口径是,隆平高科 2025 年营业收入 84.77 亿元,大北农种业板块收入 15.28 亿元,荃银高科 44.95 亿元,苏垦农发种子加工与销售业务收入 18.38 亿元,登海种业 11.02 亿元,万向德农 1.98 亿元。
外资企业的种子盘子更大。先正达集团 2025 年种子业务营业收入 48 亿美元;2024 年先正达集团中国种子业务营业收入增长 18%。头部几家跨过百亿元的门槛,尾部企业在亿元上下,中间层很薄。
六、科企合作的几种组织方式
联合体是最常见的一种。四川省针对商业化育种出台措施,培育育繁推创新联合体,整合科研单位与企业的优势资源;在畜禽上建立科研院所育种加企业推广的联合体,依托国家级制种大县与国省种业园区推进创新端、生产端、企业端的协同。
共建平台与品种权共有是另外两种。农业农村部支持科研单位与阵型企业共建研发平台或产学研创新联合体;四川现代种业集团科技创新中心由企业创立,涵盖水稻、玉米、油菜与生猪等育种方向,牵头组建运营万安种业实验室,把科研力量放进企业名下。
七、头部份额的变化
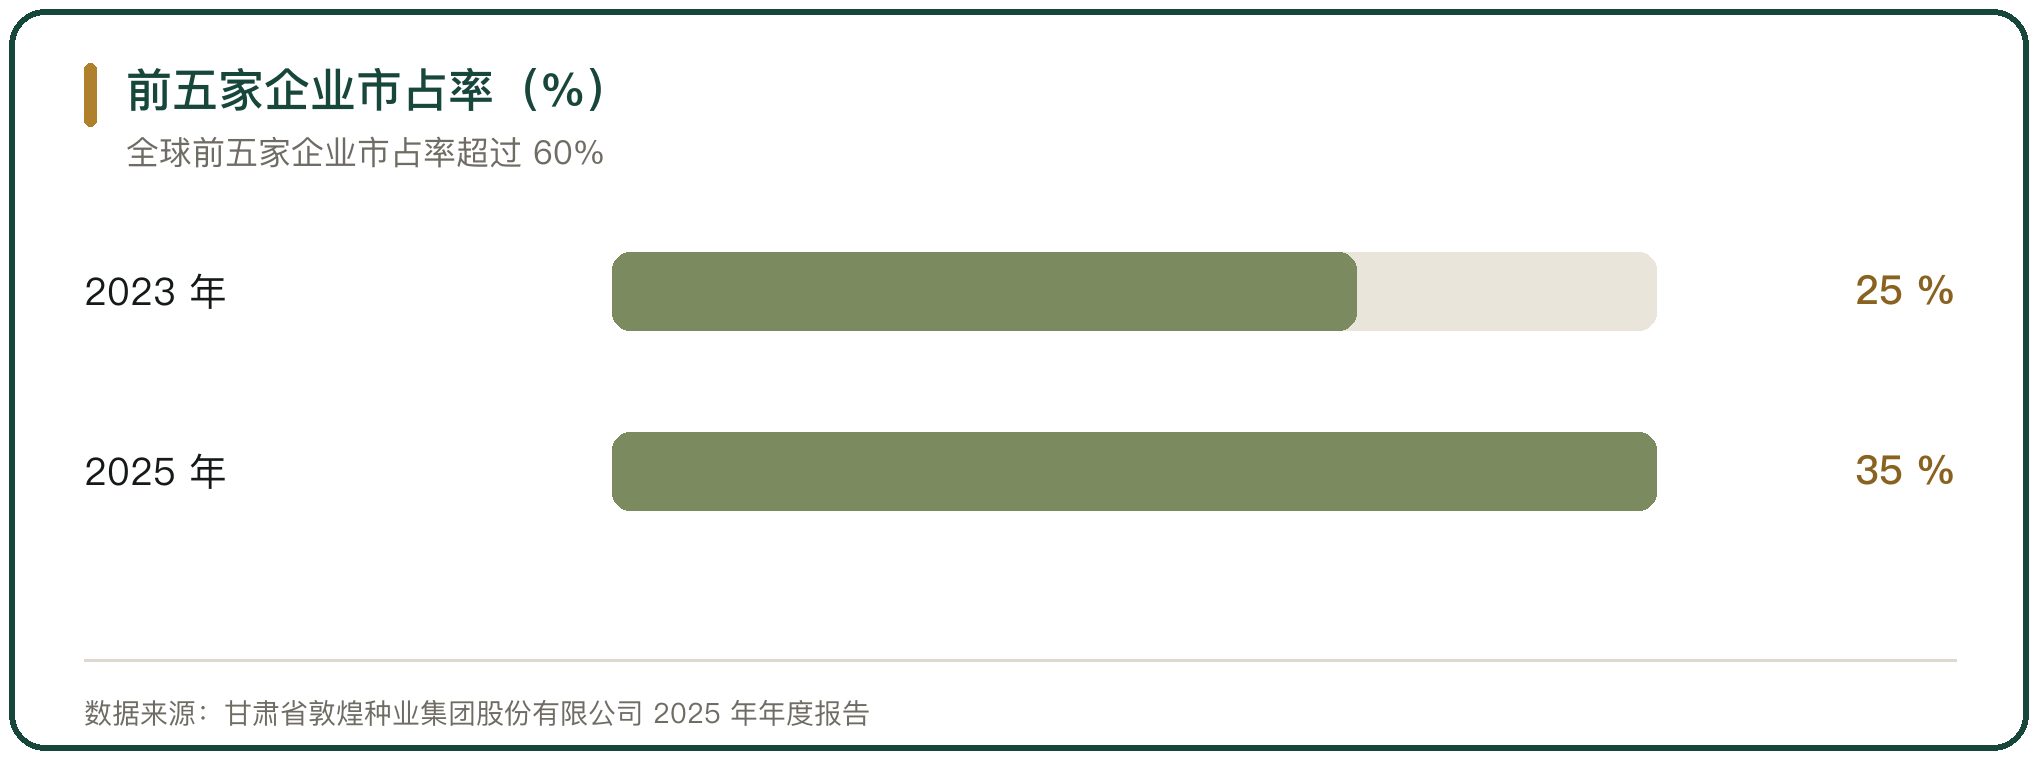
前五家企业的合计市占率在抬升。甘肃省敦煌种业集团股份有限公司 2025 年年度报告给出的口径是,中国种业前五家企业市占率从 2023 年的 25% 提升到 2025 年的 35% 以上;全球前五家企业市占率超过 60%,两边的差距在收窄。
份额抬升来自兼并重组与品种优势。头部企业凭借品种与渠道跨区域、跨品类整合,中小企业因缺乏核心品种退出;生物育种提高了技术门槛,转基因性状集中在少数企业手里,推动经营主体在合并。
八、商业化育种体系的组织要求
育繁推一体化是商业化育种的完整形态。这类企业要同时具备育种机构、测试网络、育种基地、审定品种、生产规模与销售网络;许可管理办法对有效区域为全国的育繁推一体化企业设了较高门槛,要求杂交玉米、杂交稻种子企业在全国不同生态区建设测试点与育种基地。
一体化把育种的周期风险内部化。企业用自己的测试网络承担区域试验的准备,用自己的制种基地安排生产,用自建渠道完成销售,育种投入的回报从种子销售里收回,周期里的资金由企业自行调度。
九、主体结构里的资本力量
国有资本是这几年进入种业的主要力量。证券时报报道,2025 年中信农业向隆平高科增资 12 亿元,国投种业向丰乐种业增资 10.89 亿元;2023 年 9 月国投集团出资 40 亿元成立国投种业。
资本进入改变主体的组织方式。增资改善企业的资产负债结构,支持其扩建实验设施与制种基地;中国社会科学院农村发展研究所研究员李国祥在界面新闻的采访里提到,资本投入需要回报,生物技术加快新品种落地有利于投资取得回报,前提是科学评估、避免过度投资。
十、商业化育种主体结构的判断
商业化育种的主体结构由企业、科研院所与联合体三层搭起。企业在销售端的份额在扩大,前五家企业市占率从 2023 年的 25% 升到 2025 年的 35% 以上;科研院所掌握种质材料与基础方法,2025 年登记品种中企业选育占比 54%,其余部分来自科研单位。
企业的规模分层明显。隆平高科 2025 年营业收入 84.77 亿元,苏垦农发种子业务收入 18.38 亿元,万向德农 1.98 亿元,头尾相差几十倍。阵型企业制度把资源引向头部,联合体与共建平台把科研材料转成商业品种,规模与材料两端同时决定一个主体在商业化育种里的位置。



写点看法