

消费分级与健康化对流通的影响
关键词 消费分级健康化短保商品品牌包装蔬菜冷链与周转损耗率低线城市
一、生鲜消费分成两条线
生鲜消费在同一年里出现了两条方向不同的线。尼尔森(2025)生鲜购物者趋势研究把购物者分成四类,占 57.9% 的一类偏年轻、收入偏低、愿意花时间比价,主要在大卖场和超市购买;另有合计 28.1% 的两类客群在近场渠道与会员店购买,愿意为品质与便捷支付溢价。
两条线在品类上分得开。性价比这一端集中在米面粮油、常规果蔬与基础肉蛋,消费者对单价敏感,对包装与品牌不敏感;品质这一端集中在高端水果、水产、预制品与短保加工品。
分级的证据落在家庭结构上。有孩家庭的户均生鲜花费同比减少 0.1%,其中禽畜肉蛋增长 5%、高端水果增长 10%、水果整体减少 7%;中老年家庭的户均生鲜花费减少 4%,成人奶粉增长 13%。同一类客群内部,先减的是普通果蔬,先加的是高端水果与营养品。
二、性价比线的商品结构
性价比这一条线的核心是价格带。消费者在这里做的是同品类内部的替代,把品牌货换成自有品牌,把预包装换成散装。
折扣业态的增长可以印证这条线。凯度消费者指数(2025)的数据显示,2025 年一季度专注休闲食品的折扣零食店渗透率达到 18%,南区是该业态的关键地区,门店数量在下沉市场持续增加。
线上渠道的对应做法是价差分层。同一家零售企业的标准门店与折扣门店同时经营,把同一种商品卖在两个价位上,消费者在渠道内部就能完成从品质到性价比的切换。
三、品质线的商品结构
品质这一条线靠品类结构撑起来。高端水果、水产、鲜切与短保烘焙是主要落点,这些品类的共同点是单价高、保质期短、对冷链依赖强。
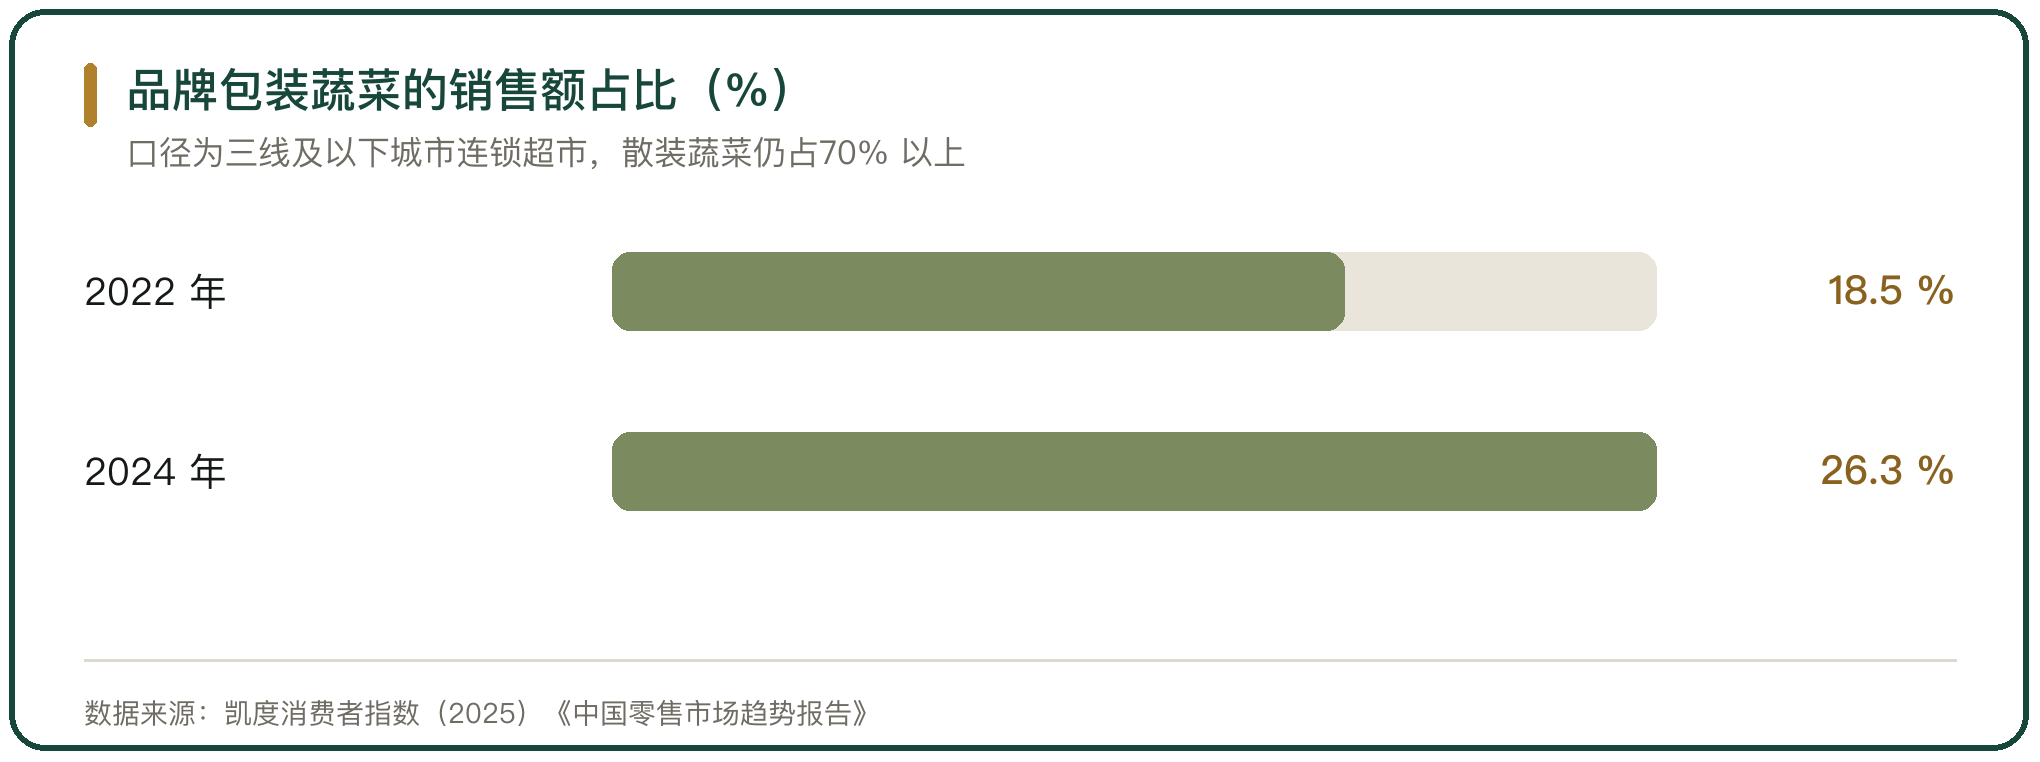
下沉市场的品质线在往上走。凯度消费者指数(2025)的数据显示,三线及以下城市连锁超市中,品牌包装蔬菜销售额占比从 2022 年的 18.5% 提升到 2024 年的 26.3%,散装蔬菜仍占70% 以上。
这条线的增长来自标准化的供给。品牌包装蔬菜能把等级、规格与产地写清楚,消费者愿意为确定性多付一点。
四、低线城市的品质需求在上升
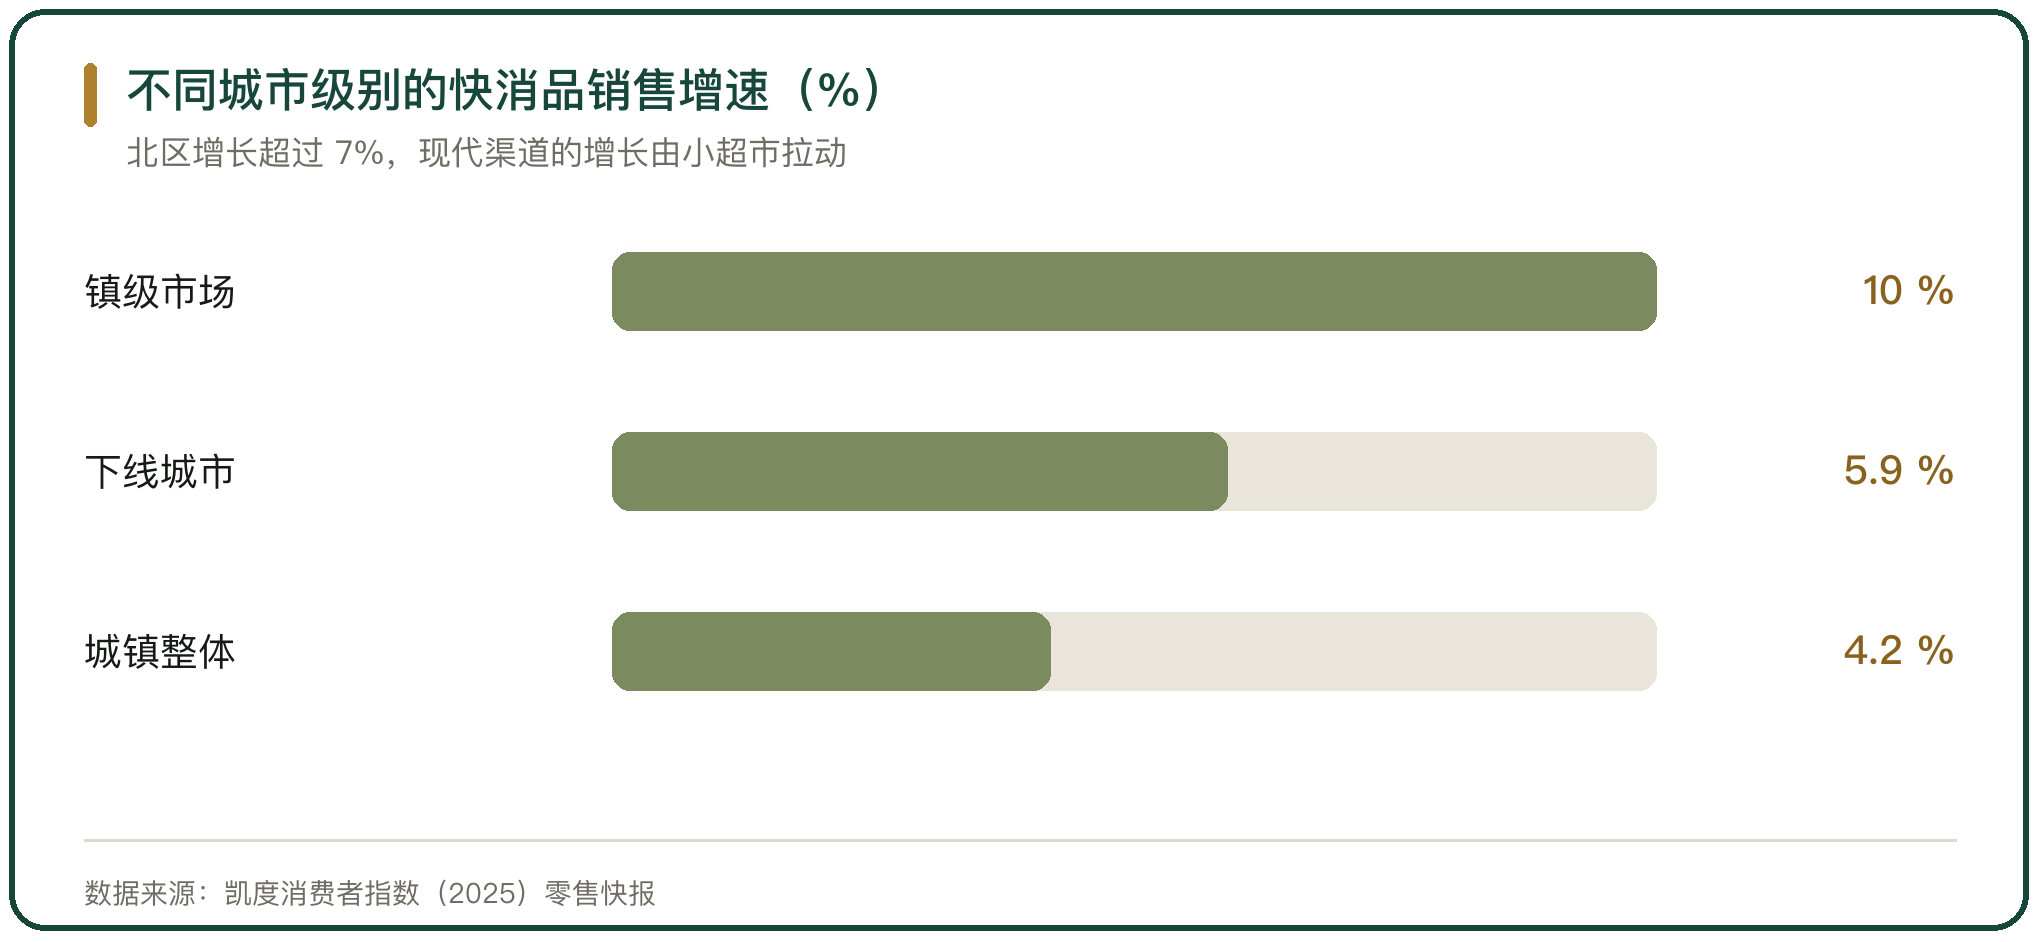
低线城市的消费增速反超上线城市。凯度消费者指数(2025)的数据显示,2025 年一季度中国城镇快速消费品市场销售额同比增长 4.2%,下线城市增长 5.9%,镇级市场增长超过 10%,北区增长超过 7%。
增速的构成里有一部分是返乡与节庆场景。饮料与调味品在家内消费的 12 周增长明显,家清品类销售额增长 7.3%,乳制品降幅有所收窄。
对商超的意义落在门店密度与品类深度上。低线城市的门店要同时承接性价比与品质两类需求,货架上的价格带比上线城市拉得更开。
五、健康化在生鲜上的三种表现
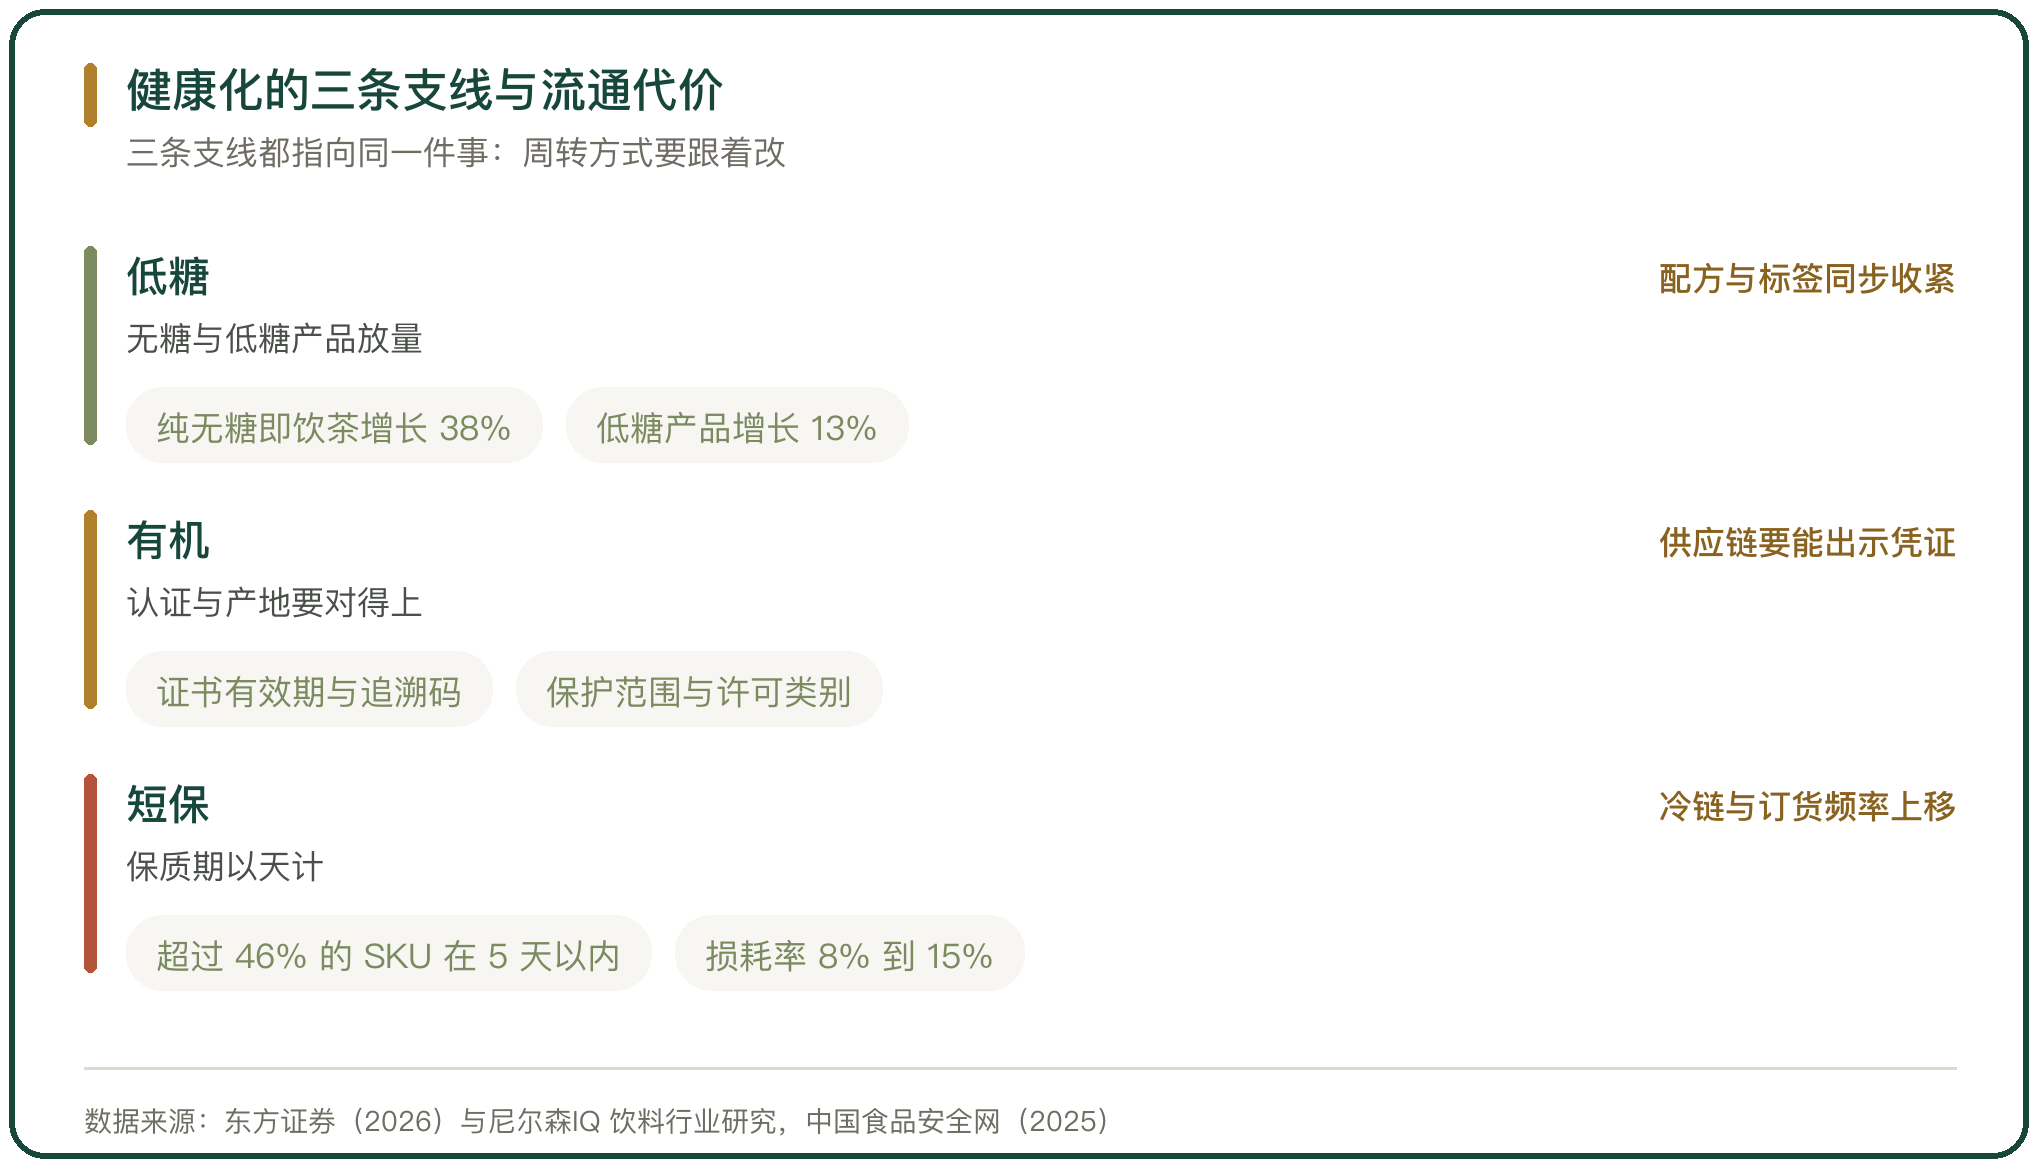
健康化在生鲜与加工食品上主要表现为三种:低糖、有机与短保。
低糖这一项的增长最快。尼尔森IQ(2025)的饮料行业研究数据显示,截至 2025 年 6 月的 1 年内,即饮茶细分市场中纯无糖产品销售额同比增长 38%、低糖产品增长 13%;中式养生水同比增速达到 182%,上市 1 年多已经做到 10 亿元级的市场规模。
有机与短保这两项落在商品结构上。有机对应认证与产地,短保对应冷藏条件与上架时长,两者都会把仓储与订货的复杂度推高。
健康化的第三个表现是加工度下降。消费者开始看配料表,把“不添加”“零添加”这类表述推到台面上,标签国标也同步收紧了对这类表述的使用。
六、短保商品对仓储与周转的要求
短保商品把周转的要求推到极限。东方证券(2026)对新鲜零食的研究给出的口径是:金粒门万象汇店超过 46% 的 SKU 保质期在 5 天以内,水果与奶茶只有 1 天,烘焙类只有 3 天。
损耗率因此高出常规业态一个量级。新鲜零食的平均损耗率在 8% 到 15% 之间,商超便利店与量贩零食店的损耗率约为 1% 到 3%,两个区间分别对应不同的订货与补货节奏。
规模效应也难以摊薄。新鲜零食的保质期短,需要冷链配送体系与短保管理流程,自建工厂或物流的投入大,规模效应提升得慢;这一业态的市场规模从 2020 年的不足 50 亿元增至 2025 年的 180 亿元,年均复合增长率超过 40%。
七、健康化对订货频率与冷链的要求
健康化的直接后果是订货频率上移。保质期从周级压到天级,采购与补货的批次跟着变密,供应商的送货方式要从小批量高频次重新协商。
仓储这一段的要求跟着变。短保品类需要独立的冷藏条件与更细的库内分区,生鲜加工中心承担一部分标准化工作,把门店端的上架时长压下来。
周转指标因此比毛利率更能反映经营质量。同样的销售额,用更少的库存天数完成,说明订货精度与出清规则更稳。
八、消费分级与健康化对流通的影响落在周转上
消费分级与健康化对流通的影响,落在三个数上:品牌包装蔬菜的占比、短保商品的保质期分布、损耗率的区间。
品牌包装蔬菜在三线及以下城市连锁超市的销售额占比从 18.5% 升到 26.3%,说明品质线在下沉市场已经成型。
短保商品的保质期分布决定仓储形态。超过 46% 的 SKU 保质期在 5 天以内时,仓储就不能按周补货来设计。
损耗率的区间决定容错空间。新鲜零食 8% 到 15% 的损耗率与量贩零食店 1% 到 3% 不在一个量级,两套业态的订货精度要求也不相同。



写点看法