

商超生鲜的区域竞争差异
关键词 区域竞争本地化运营门店密度租金与人力成本跨省迁移税收优惠行政处罚裁量
一、区域市场的盘子有多大
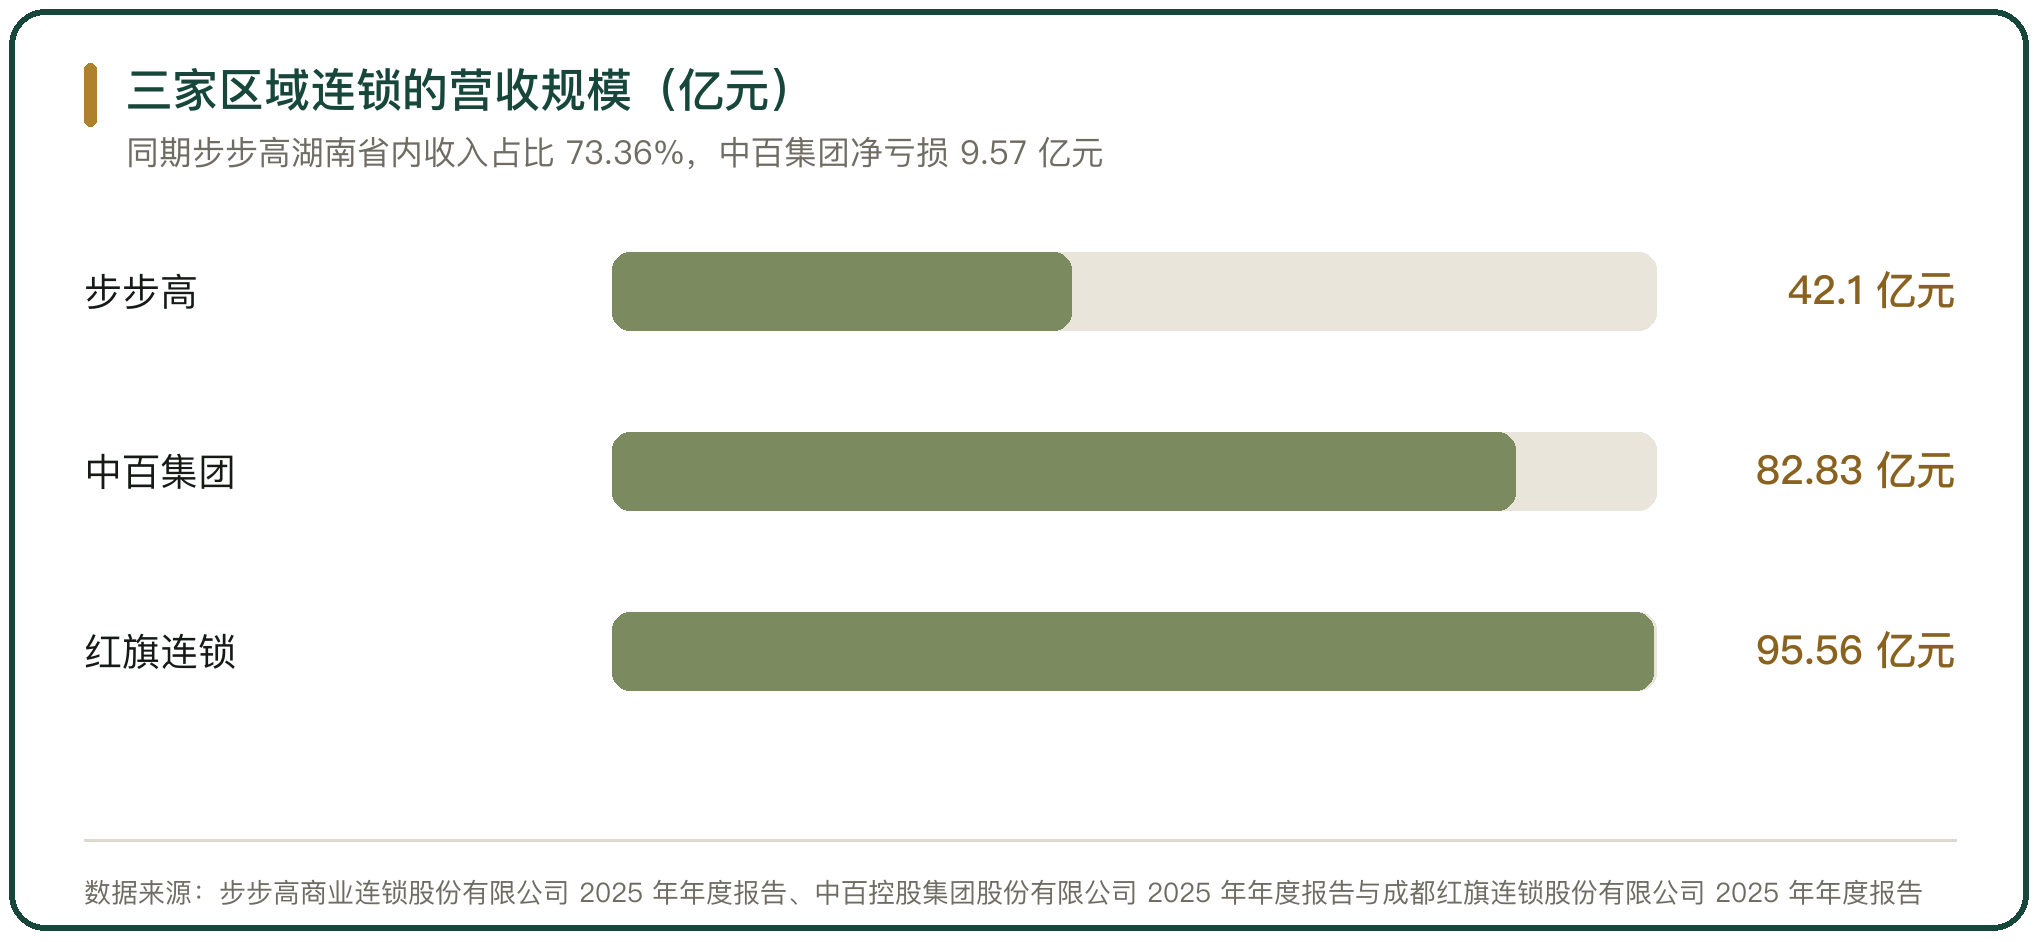
多家区域连锁的 2025 年年度报告显示,收入的区域归属高度集中。步步高营业收入 42.10 亿元、同比增长 22.71%,其中湖南省内主营收入 30.89 亿元、占比 73.36%,外省收入只剩 78.93 万元。
中百集团 2025 年营业收入 82.83 亿元、同比下降 20.21%,归属于上市公司股东的净利润为 -9.57 亿元;报告期末连锁网点 1424 家,全年新开 224 家、关闭 414 家。
红旗连锁的节奏更稳。2025 年营业收入 95.56 亿元、营业利润 6.68 亿元、同比增长 10.75%,其中成都市区营收 53.2 亿元、同比增长 0.97%。
二、竞争强度看门店密度与对手结构
竞争强度由门店密度与对手结构决定。一个城市里同类业态越多,单店能分到的客流越薄,价格战越容易打起来。
家家悦所在的山东是一处门店密度高的市场。集团 2025 年营业额近 180 亿元,县域市场贡献约一半;门店网络覆盖山东、北京、河北、内蒙古、江苏、安徽 6 个省份,同一区域内既有综合超市,也有社区生鲜超市、零食店与烘焙店。
东北是另一种结构。比优特 2025 年在东北 32 个城市开设门店 110 家以上、营业额 101 亿元;永辉在 2025 年 4 月 18 日停掉黑龙江、吉林共 12 家门店,东北区域的布局收缩到辽宁一省。
两种结构的差别在对手是谁。山东的对手是同一批连锁之间的正面竞争,东北的对手更多是本地企业与低效存量资产,接盘现有门店比新开一家便宜。
三、租金与人力成本的区域差
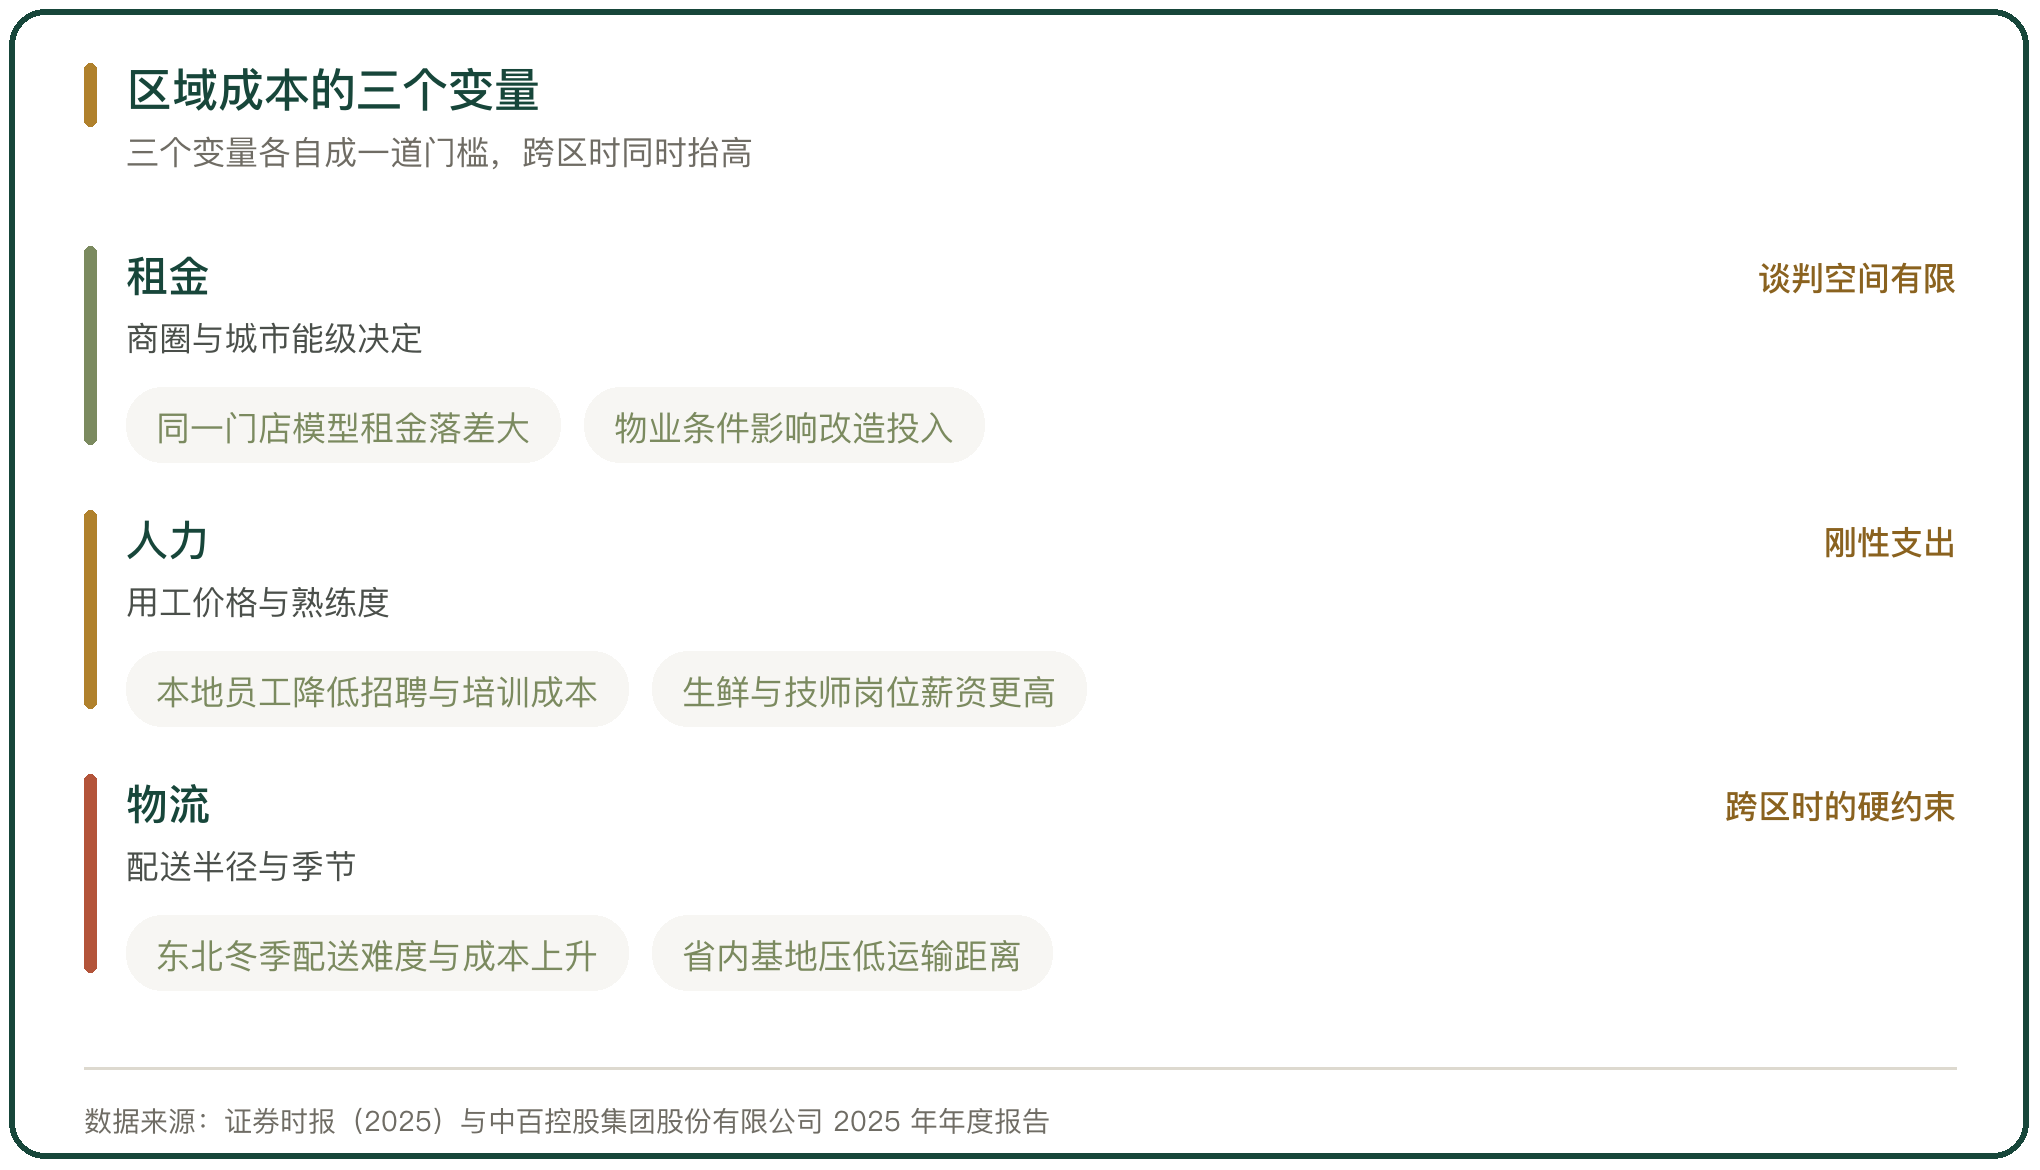
成本差异落在租金与人力两项上。同一套门店模型放到不同城市,租金水平与用工价格会把单店模型的结论改掉。
冬季的物流成本也会改写账。东北市场人口外流、消费增速放缓,冬季漫长寒冷,生鲜损耗成本高,物流配送难度大、成本高,全国连锁的标准化供应链在这一段上摊不薄。
本地化采购是压成本的一条路。证券时报(2025)的报道给出的口径是,比优特 85% 的生鲜商品来自省内基地,冬季储备能力更强,并雇佣本地员工、自建物流车队。
四、跨区扩张的本地化门槛
跨区扩张的门槛不止一道。商品结构、供应商网络、物流半径与用工习惯都要重新搭一遍。
中国商业经济学会副会长宋向清(2025)给出的判断是,区域市场的独特性决定了跨地区经营要深耕区域市场、提升本地化运营能力。永辉在东北的收缩与比优特的接盘,是同一块市场的两次选择。
本地化最实的一块是物流。中百集团 2025 年仓储与物流支出共计 3.81 亿元,其中运输类支出 3.03 亿元,自有物流支出 1039 万元、占比 3.43%,外包物流支出 2.93 亿元、占比 96.57%;省外只布了重庆与湖南长沙两个物流园。
五、税收与财政返还的跨区约束
跨区经营在税上会被两件事约束:总部与门店的纳税地归属,以及区域性税收优惠的实质性运营要求。
国家税务总局(2026)发布的 2025 年治理违规招商引资涉税问题成果里,向各地税务机关推送核查问题线索 389 条,要求对地方违规招商引资涉税行为不得出谋划策、不得参与配合、不得知情不报、不得放任失管,并推动地方政府废止或修改违规招商引资涉税协议条款,破除地方保护和市场分割。
区域性税收优惠的适用口径也在收紧。税务部门在 8 个实行区域性税收优惠政策的地区,对享受优惠的企业细化明确需满足生产经营、人员账务、资产财产等方面实质性运营的标准,防范“注册在优惠区、经营在区域外”的壳企业错享政策。
要素流动的便利度同时在提高。2025 年纳税人跨省异地电子缴税超过 1300 亿元、同比增长 39%,近 4 万户纳税人完成跨省迁移、同比增长 18.7%。
六、监管执行的区域差异
同类违法行为在不同地区的处理结果会有差别,差别来自各省的行政处罚裁量基准。
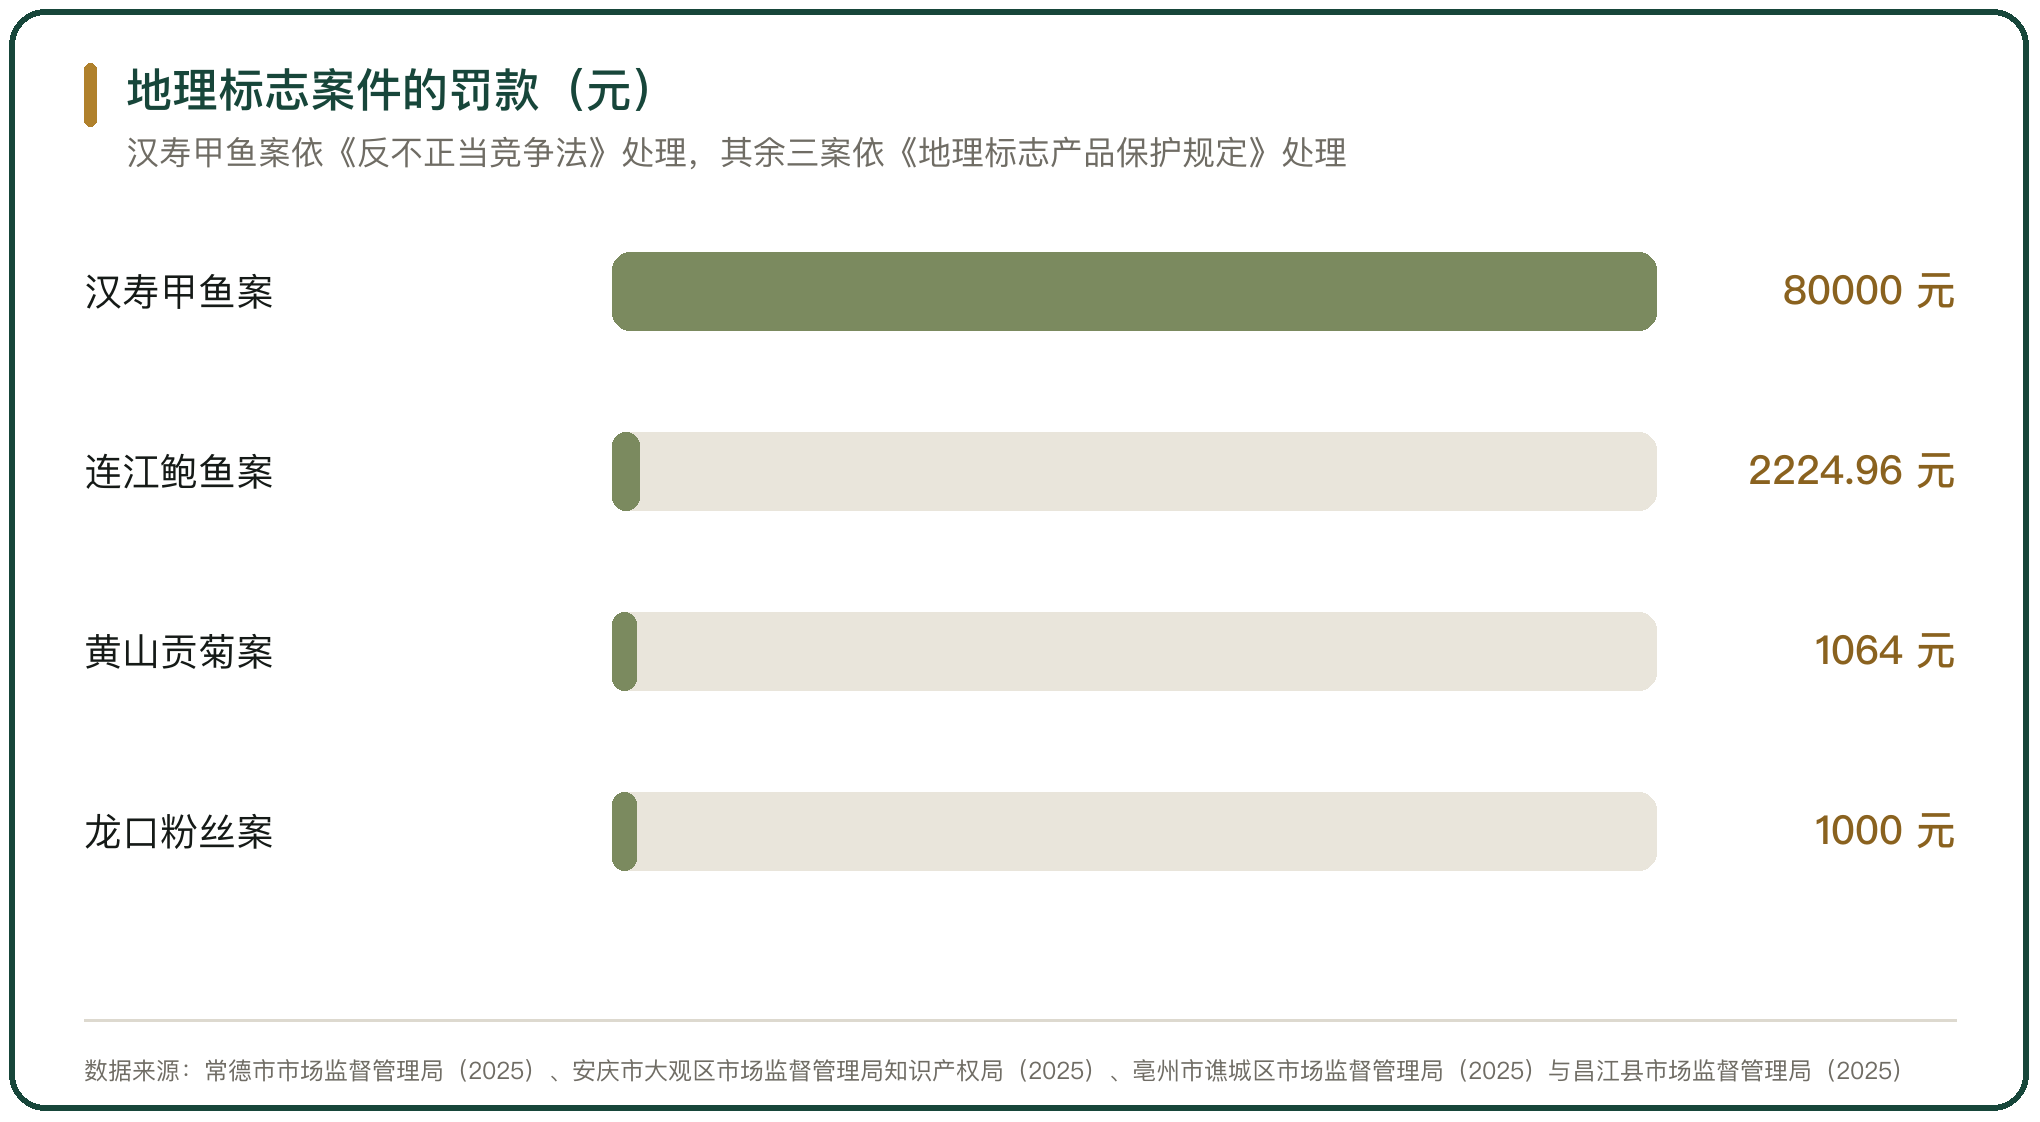
地理标志这一类案件可以对照。安庆市大观区一起商超冒用“连江鲍鱼”地理标志案,没收 293 件产品并罚没 3480.32 元;亳州市谯城区一起擅自使用“黄山贡菊”名称案,没收违法所得 152 元、罚款 1064 元;昌江县一起散装粉丝冒用“龙口粉丝”案,罚款 1000 元。
汉寿县一起擅自使用“汉寿甲鱼”地理标志案,没收包材并罚款 80000 元,是这几起里金额最高的一起。
几起案件的货值与适用法条不同,裁量依据也不同。汉寿甲鱼一案按《反不正当竞争法》处理,合肥的一起“霍山黄芽”案则明确引用《安徽省市场监督管理行政处罚裁量权基准(2024 年版)》并认定违法行为较轻。
七、区域龙头的两种路径
区域龙头在这一轮里分化出两种做法。一种是把本省的存量门店改到能盈利,另一种是在优势区域接盘别人退出的门店。
改存量的一条以步步高为例。2025 年关闭超市门店 5 家、百货门店 1 家,完成“胖改”门店 8 家;超市业务收入 27.66 亿元、同比增长 50.38%,毛利率 21.63%、同比提升 7.77 个百分点;前五大供应商中,许昌市胖东来超市有限公司采购额 2.29 亿元、占比 8.24%。
接盘的一条以比优特为例。承接永辉黑龙江、吉林 12 家门店之后,门店数量从 85 家增至 97 家,年内突破 100 家;“日日配+集配仓”体系与拆零配送模式,配合门店约 20000 个 SKU 的精选,把周转效率和损耗一起压。
八、商超生鲜的区域竞争差异落在三组数上
商超生鲜的区域竞争差异,落在三组数上:收入的区域占比、单店的成本结构、同类案件的处理结果。
收入的区域占比决定一家企业有多少缓冲。步步高湖南省内收入占比 73.36%、外省只剩 78.93 万元,缓冲全部来自本省;红旗连锁成都市区营收 53.2 亿元、同比增长 0.97%,靠的是单店质量而不是门店数量。
单店成本结构决定跨区这一步迈不迈得出去。中百集团运输支出中自有物流只占 3.43%、外包占 96.57%,省外只布了两个物流园,跨区的物流半径是一道硬约束。
同类案件的处理结果决定合规成本的地域差。同一类地理标志违法行为,罚款从 1000 元到 80000 元不等,依据的裁量基准与法条各不相同。



写点看法