

种子农资的流通渠道
一、种子农资流通的渠道层级
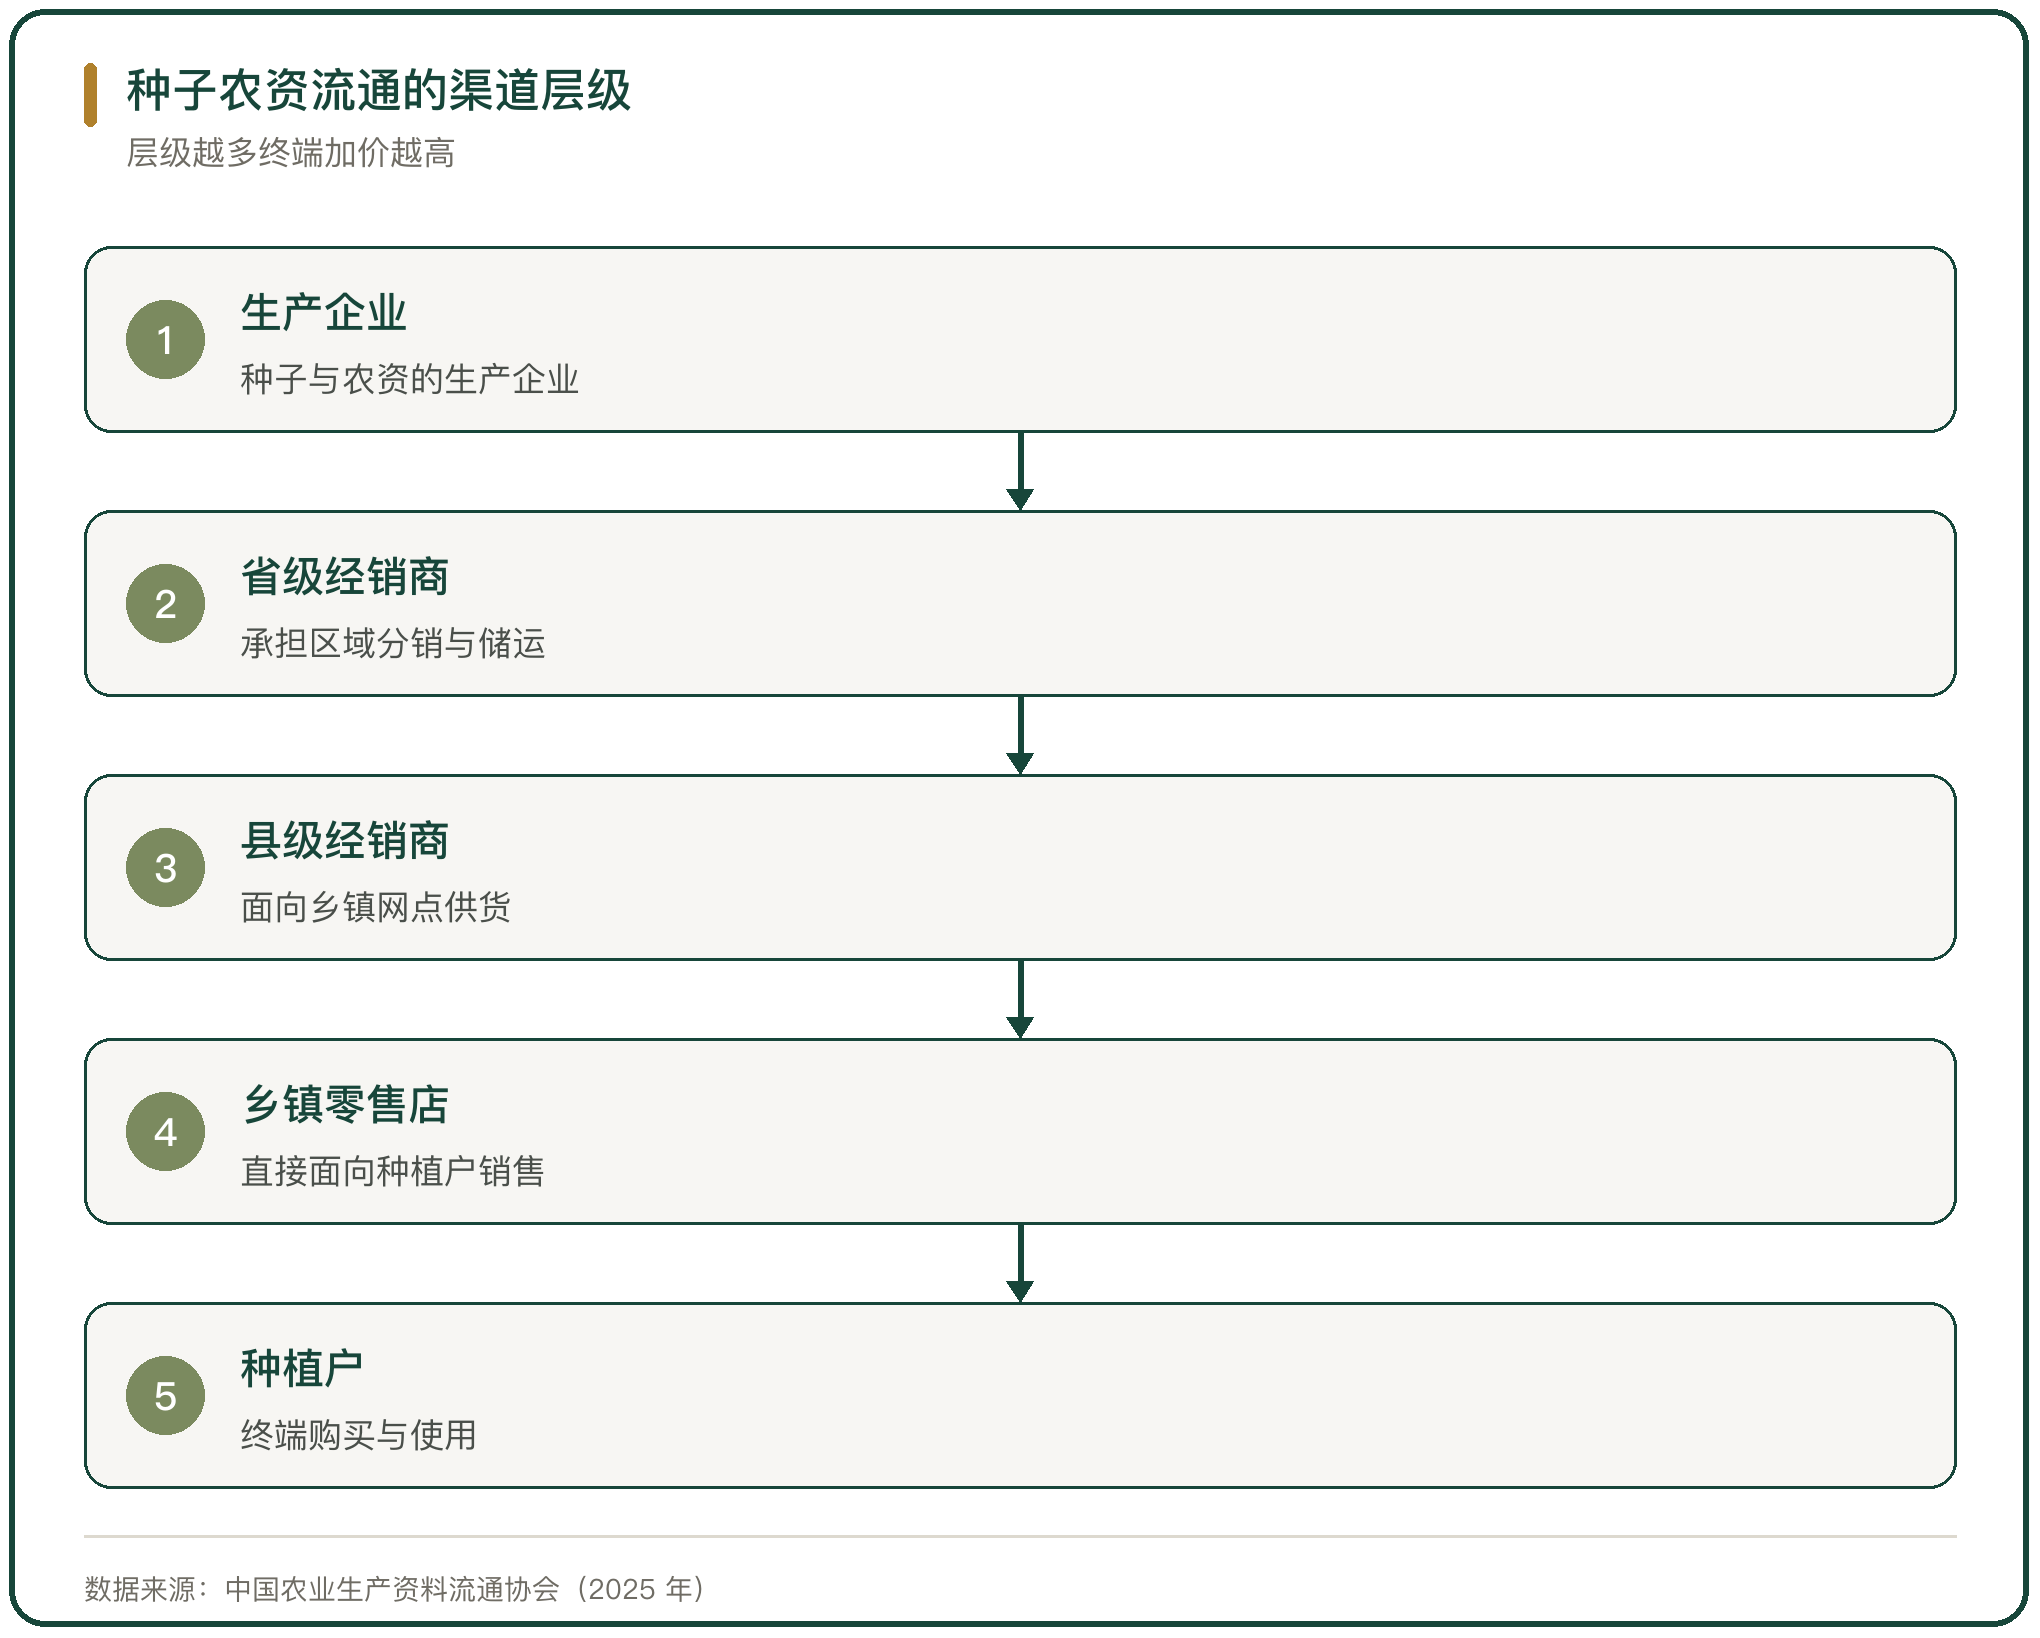
种子与农资的流通按层级组织。生产企业把产品卖给省级经销商,省级经销商分销到县级经销商,县级经销商供货给乡镇零售店,零售店面向种植户销售。层级越多,加价环节越多,终端价格越高(中国农业生产资料流通协会,2025 年)。
渠道的节点在县域。全国有超过 97 万家农资相关企业,其中大部分是县域经销商与乡镇零售店;头部企业的市场份额长期不足 20%,销售分散在大量中小经销商手里(中国农业生产资料流通协会,2025 年)。
二、农资流通的市场规模
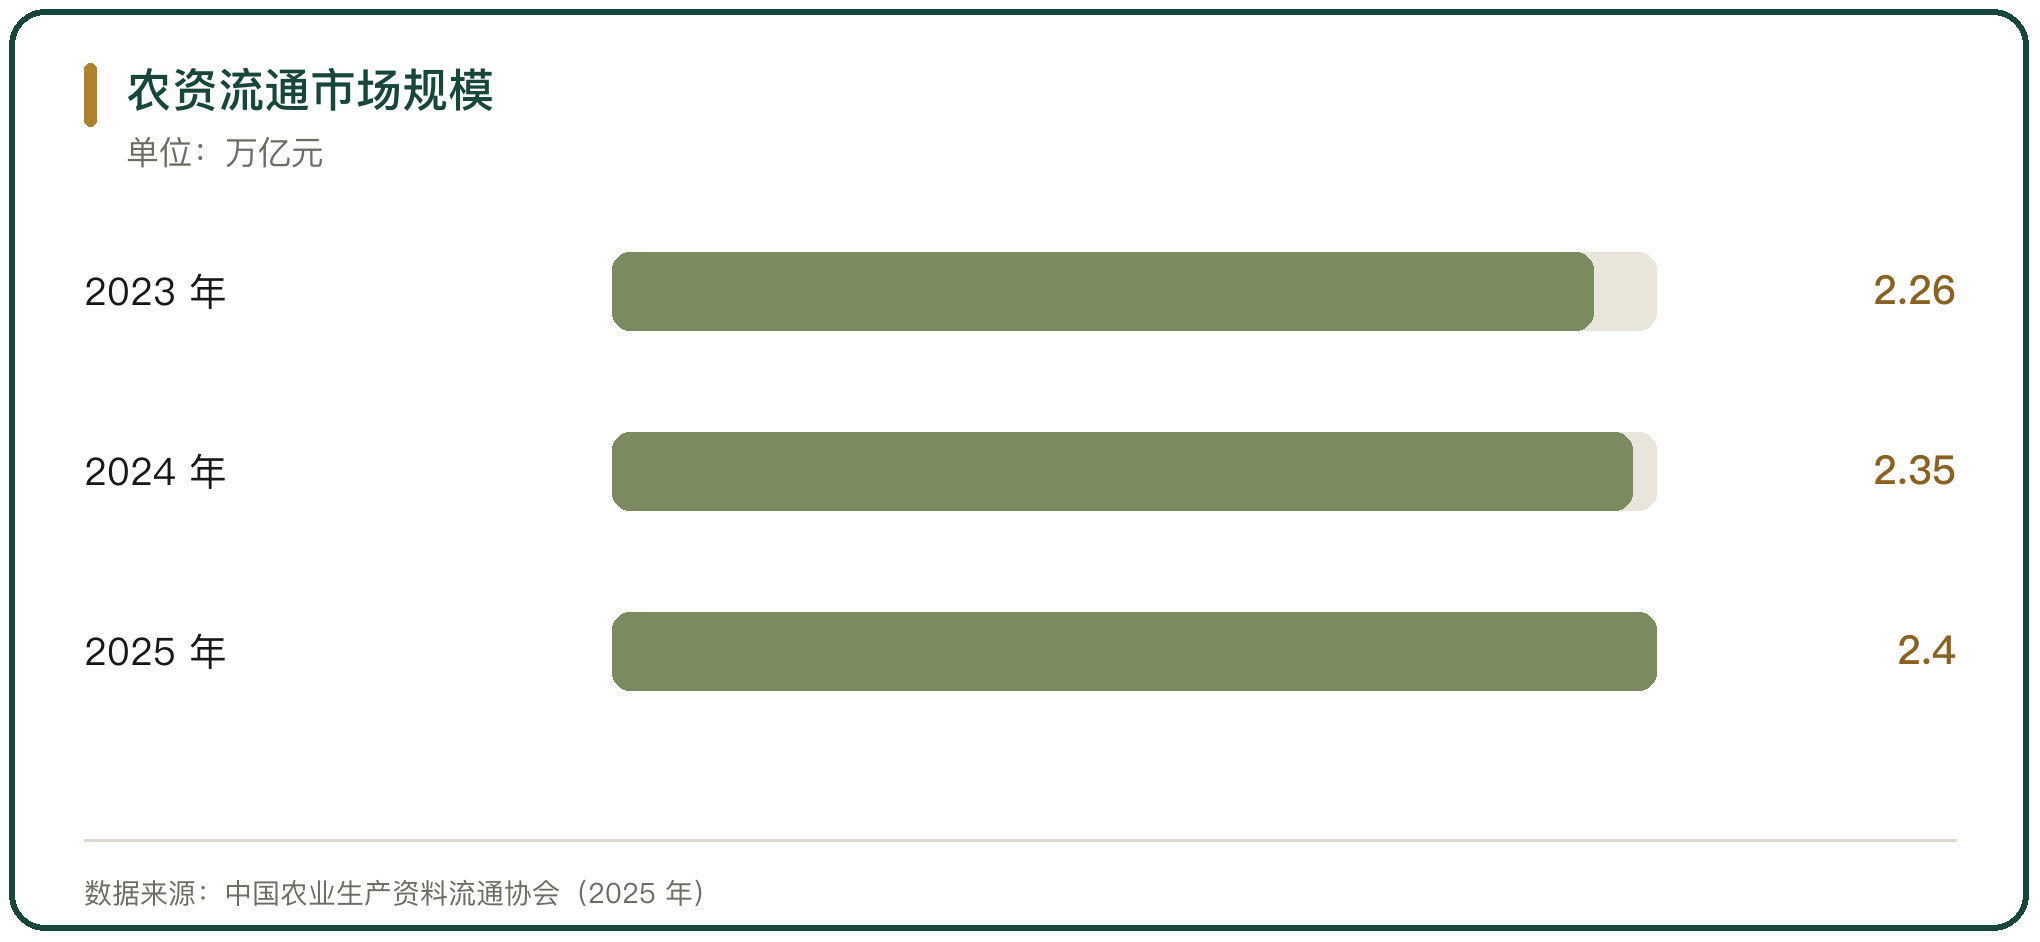
农资流通的市场规模以万亿元计。按中国农业生产资料流通协会的统计,2023 年、2024 年、2025 年农资流通市场规模分别为 2.26 万亿元、2.35 万亿元、2.40 万亿元,同比增速为 3.98% 与 2.13%(中国农业生产资料流通协会,2025 年)。
行业的经营效率偏低。全国农资流通企业的平均库存周转率为 2.3 次/年,赊销率在 2024 年突破 72%;超过 60% 的传统中小经销商净利率降到 5% 以下,部分区域的亏损面达到 40%(中国农业生产资料流通协会,2025 年)。
三、供销社系统的农资经营
供销社系统是农资流通的主要力量之一。2024 年,全国供销合作社系统销售总额 58925.9 亿元,同比增长 8.7%,其中农业生产资料类销售额 9191.9 亿元,增长 4.1%;全系统的化肥供应量约占全国的 70%,中国供销集团所属中国农业生产资料集团有限公司的化肥销售量超过 2800 万吨,居行业第一(中华全国供销合作总社,2025 年)。
系统内企业的数量在增加。全系统现有 4500 多家农资企业;2024 年全系统的肥料、农药、农膜销量比 2020 年分别增长 17.68%、52.72%、22.5%。中华全国供销合作总社计划在全国布局建设 108 个国家战略性农资储备库(中华全国供销合作总社,2025 年)。
四、农资连锁与配送网络
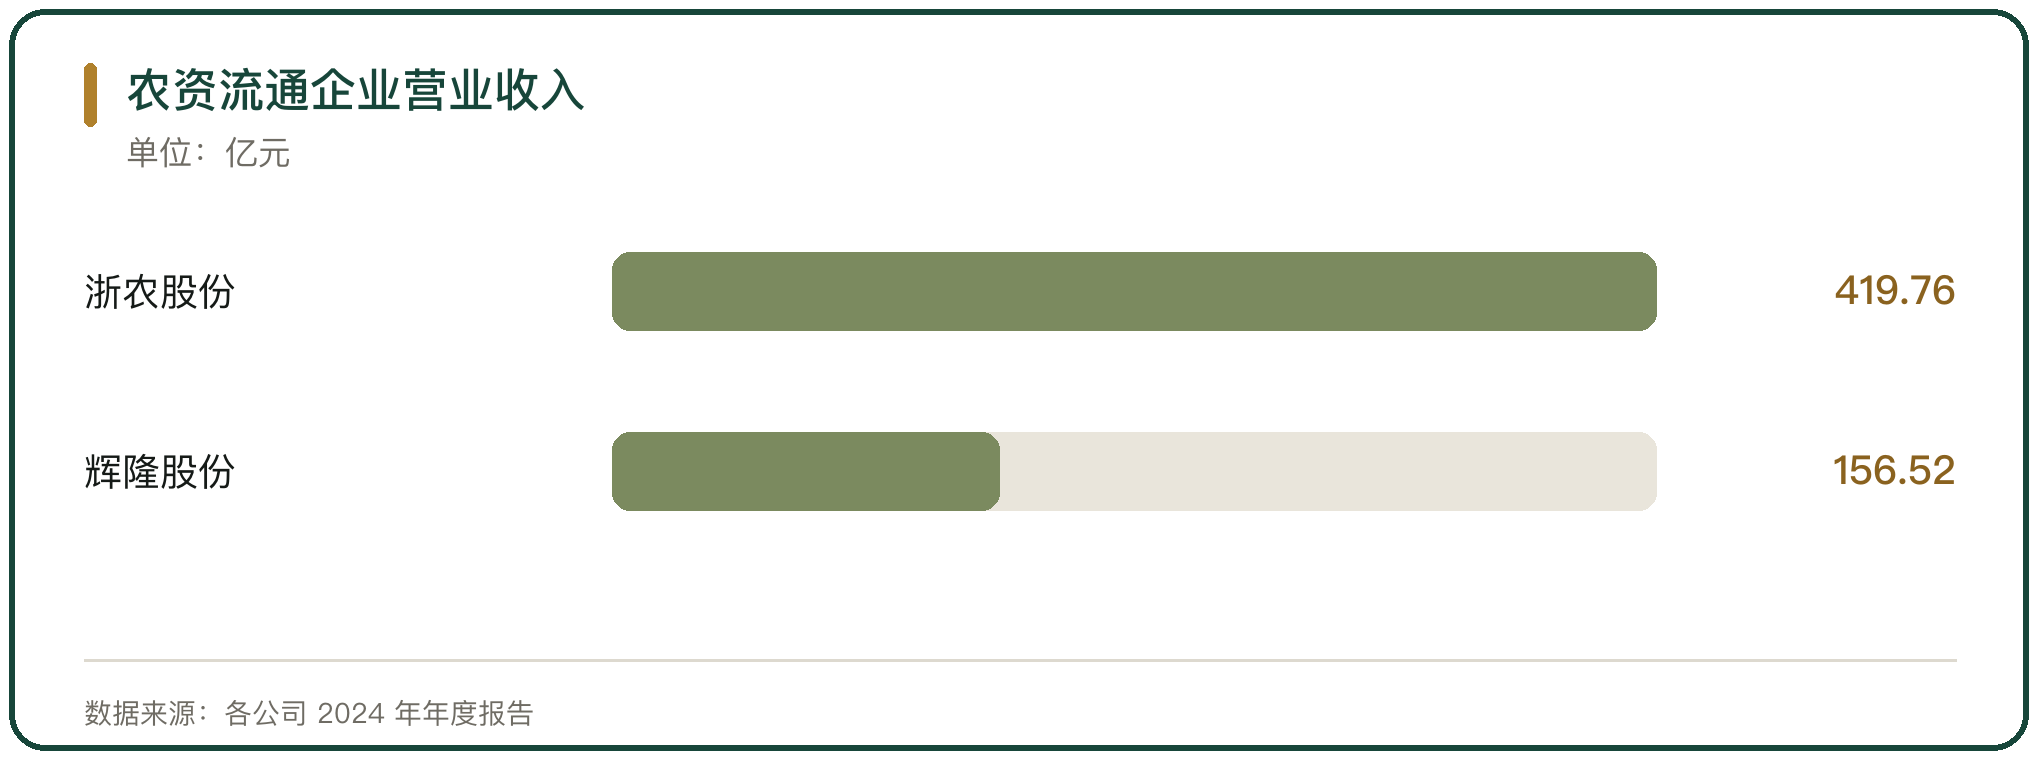
农资连锁把配送网络铺到县域。浙农集团股份有限公司在 2024 年实现营业收入 419.76 亿元,同比增长 2.53%,其中农业综合服务业务收入 267.06 亿元,增长 13.03%;全年销售化肥 992 万吨、农药 1.28 万吨,完成国家化肥储备 20 万吨、省级化肥储备 24 万吨(浙农集团股份有限公司 2024 年年度报告)。
配送中心加加盟店是常见的连锁形态。安徽辉隆农资集团股份有限公司在 2024 年实现营业收入 156.52 亿元,归母净利润 1.69 亿元,同比增长 120.71%;公司以「配送中心加加盟店」的模式覆盖全国 20 个主要农业省区,建成 79 家配送中心与 4235 家加盟店(安徽辉隆农资集团股份有限公司 2024 年年度报告)。
五、农资电商的兴起
农资电商把交易搬到线上。2024 年以来,山东潍坊的农资园艺类商品在抖音电商的销售额环比增长 149.6%,山东全省环比增长 132.91%、销量增长 186.8%;一家园艺类商户的抖音店铺种子日销量冲上 1 万单,在 7 个电商平台中抖音的销售额占比约 30%(抖音电商,2025 年)。
种子企业开始自建线上渠道。2024 年底以来,部分种业公司组建新媒体部门,用直播直销种子:2025 年一家河北种企全年直播 235 场,线上直销小麦品种 223 万斤、营收 1025 万元,较 2024 年增长 400%,并带动线下渠道增长 25%(河北省农业农村厅,2026 年)。
六、农业社会化服务与农资下行
农业社会化服务把农资销售与技术服务捆在一起。先正达集团的现代农业技术服务平台在 2024 年覆盖 3500 万亩耕地,线上服务面积超过 1 亿亩,平均助农增产 8% 到 15%;截至 2024 年,平台在全国 28 个省份建成 700 多个技术服务中心,服务面积突破 1 亿亩(先正达集团股份有限公司,企业官网发布)。
服务的指标体现出农资使用效率的变化。2024 年,平台的农户平均化肥利用效率提高 14.82%、农药利用效率提高 8.84%、平均碳排放强度降低 10.70%、平均亩收益高于非平台农户 10.36%(先正达集团股份有限公司,企业官网发布)。
七、赊销与经销环节的资金压力
赊销是经销环节的主要压力。农资行业的赊销率在 2024 年突破 72%,坏账率超过 12%;海南不少农资店的赊销比例高达 80% 到 90%,一家零售商未收回的应收款达到 4000 万元;种子与农资的销售集中在春耕前后,回款周期长,资金占用贯穿全年(中国农业生产资料流通协会,2025 年)。
赊销的成因在种植端的现金流。安徽一家经销商 2024 年销售 200 万元农资、账面盈利 18 万元,但坏账 24 万元、贷款利息 3 万元,1 年净亏 9 万元;山东一家经销商的仓库里复合肥占用资金超过 150 万元,化肥保质期一般只有 2 年,6 个月卖不完就要承担资金成本(中国农业生产资料流通协会,2025 年)。
八、网络售种的监管
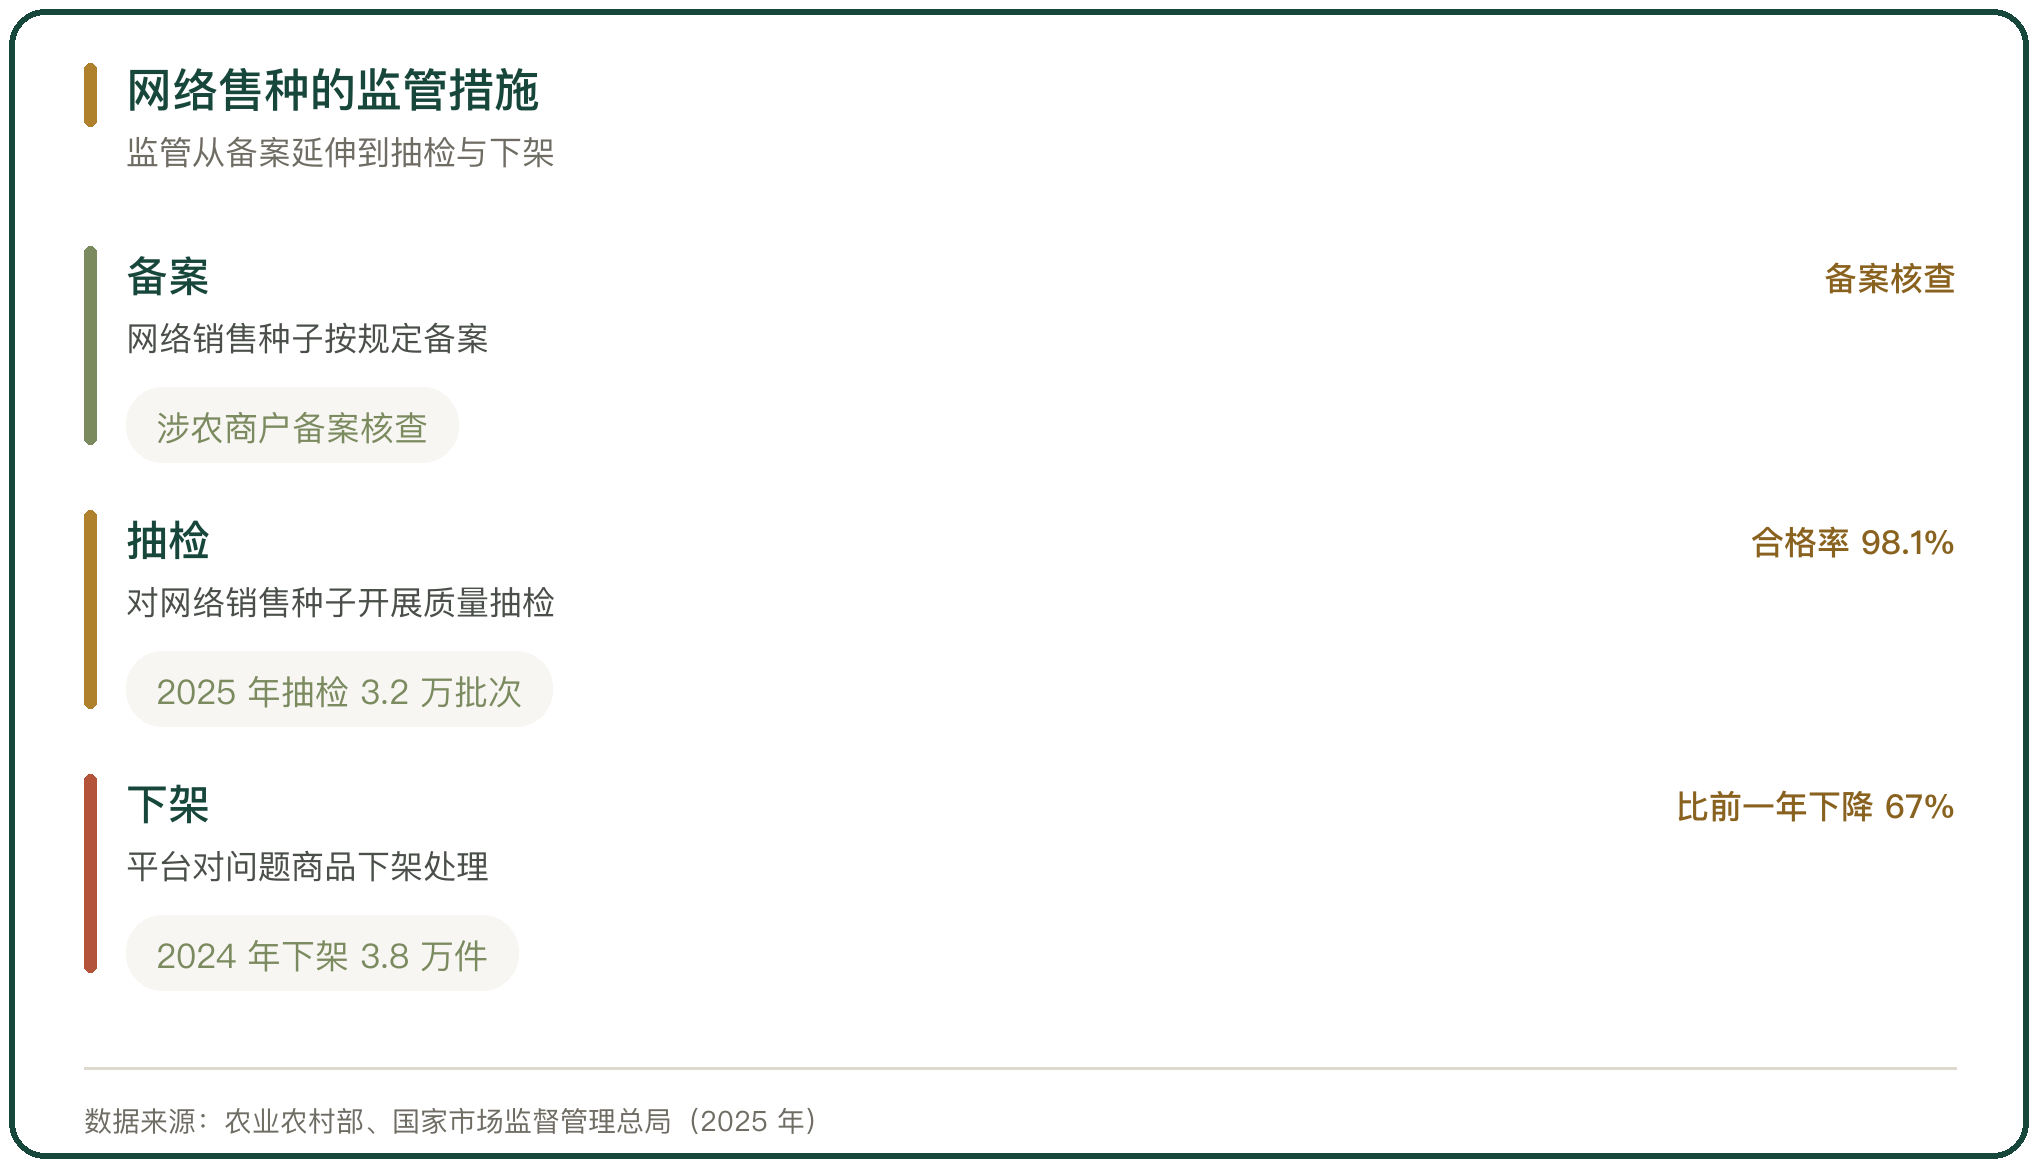
网络售种把种子销售搬到线上,监管同步跟进。2024 年度,农业农村部门对超过 1.2 万家涉农商户完成备案核查;一家电商平台在 2024 年下架问题种子商品 3.8 万件,比前 1 年下降 67%;截至 2025 年 6 月,完成网络售种商品抽检 3.2 万批次,合格率 98.1%,比整治前提高 14 个百分点(农业农村部、国家市场监督管理总局,2025 年)。
备案与追溯是网络售种监管的重点。网络销售种子需要按规定备案,销售的品种要通过审定或登记;平台承担商品抽检与下架的责任。规范之后,网络售种的市场规模在 2025 年预计突破 120 亿元(农业农村部,2025 年)。
九、渠道下沉与数字化
渠道在下沉,数字化在同步推进。头部企业的渠道下沉渗透率达到 68%,供应链数字化的覆盖率超过 60%;农资连锁的门店向乡镇与村级延伸,用门店加线上的方式覆盖更小的种植主体(中国农业生产资料流通协会,2025 年)。
供销社系统的县域网络在扩围。山西省的农资配送体系按「11480+N」架构建设,包括 1 个农业社会化服务数字平台、1 个国家战略性农资储备库、4 个省域大型农资配送中心、80 个县域农资配送中心与 600 个乡镇农资基层网点;农资集采集配联盟已吸纳全省 126 家单位(山西省供销合作社联合社,2025 年)。
十、渠道效率的变化
渠道效率的变化体现在成本与回款两端。农资流通企业的平均库存周转率为 2.3 次/年,低于快消品行业;赊销率上升说明交易对信用的依赖没有下降。经销商用技术服务换回款的做法出现,西昌一家农资商立下不赊账、不送货、不议价的规则,每月组织 4 场种植技术培训班,2024 年客户流失率从 22% 降到 7%、利润增长 180%(中国农业生产资料流通协会,2025 年)。
11、种子农资流通渠道的判断
种子农资流通渠道的判断,落在层级、主体与交易方式三处。渠道按生产企业、省级经销商、县级经销商、乡镇零售店、种植户的层级组织,节点集中在县域;参与的主体有供销社系统、农资连锁企业与农资电商三类,供销社系统的化肥供应量约占全国的 70%;交易方式以赊销为主,2024 年的赊销率突破 72%。
渠道的变化方向是链路变短与线上比重上升。农资电商把交易搬到线上,网络售种的市场规模在 2025 年预计突破 120 亿元;农资连锁用配送中心加加盟店的方式把网络铺到县域。层级减少的速度,取决于经销商的资金能力与技术服务能力。



写点看法