

应收账款保理的应用场景
关键词 应收账款保理反向保理205 号文中征应收账款融资服务平台无追索权保理确权
一、保理的法律定义与两类主体
保理的法律定义写在合同编里。《中华人民共和国民法典》第七百六十一条规定,保理合同是应收账款债权人将现有的或者将有的应收账款转让给保理人,保理人提供资金融通、应收账款管理或者催收、应收账款债务人付款担保等服务的合同。
两种保理的责任不同。第七百六十六条对应有追索权保理,保理人可以向应收账款债权人主张返还融资款;第七百六十七条对应无追索权保理,保理人只能向应收账款债务人主张。无追索权保理对核心企业付款能力的依赖更强。
主体分商业银行与商业保理公司。银行保理以应收账款融资为主,商业保理公司还做销售分户账管理与应收账款催收。
二、205 号文的监管约束
商业保理的监管口径是银保监办发〔2019〕205 号《关于加强商业保理企业监督管理的通知》,2019 年 10 月 18 日印发。
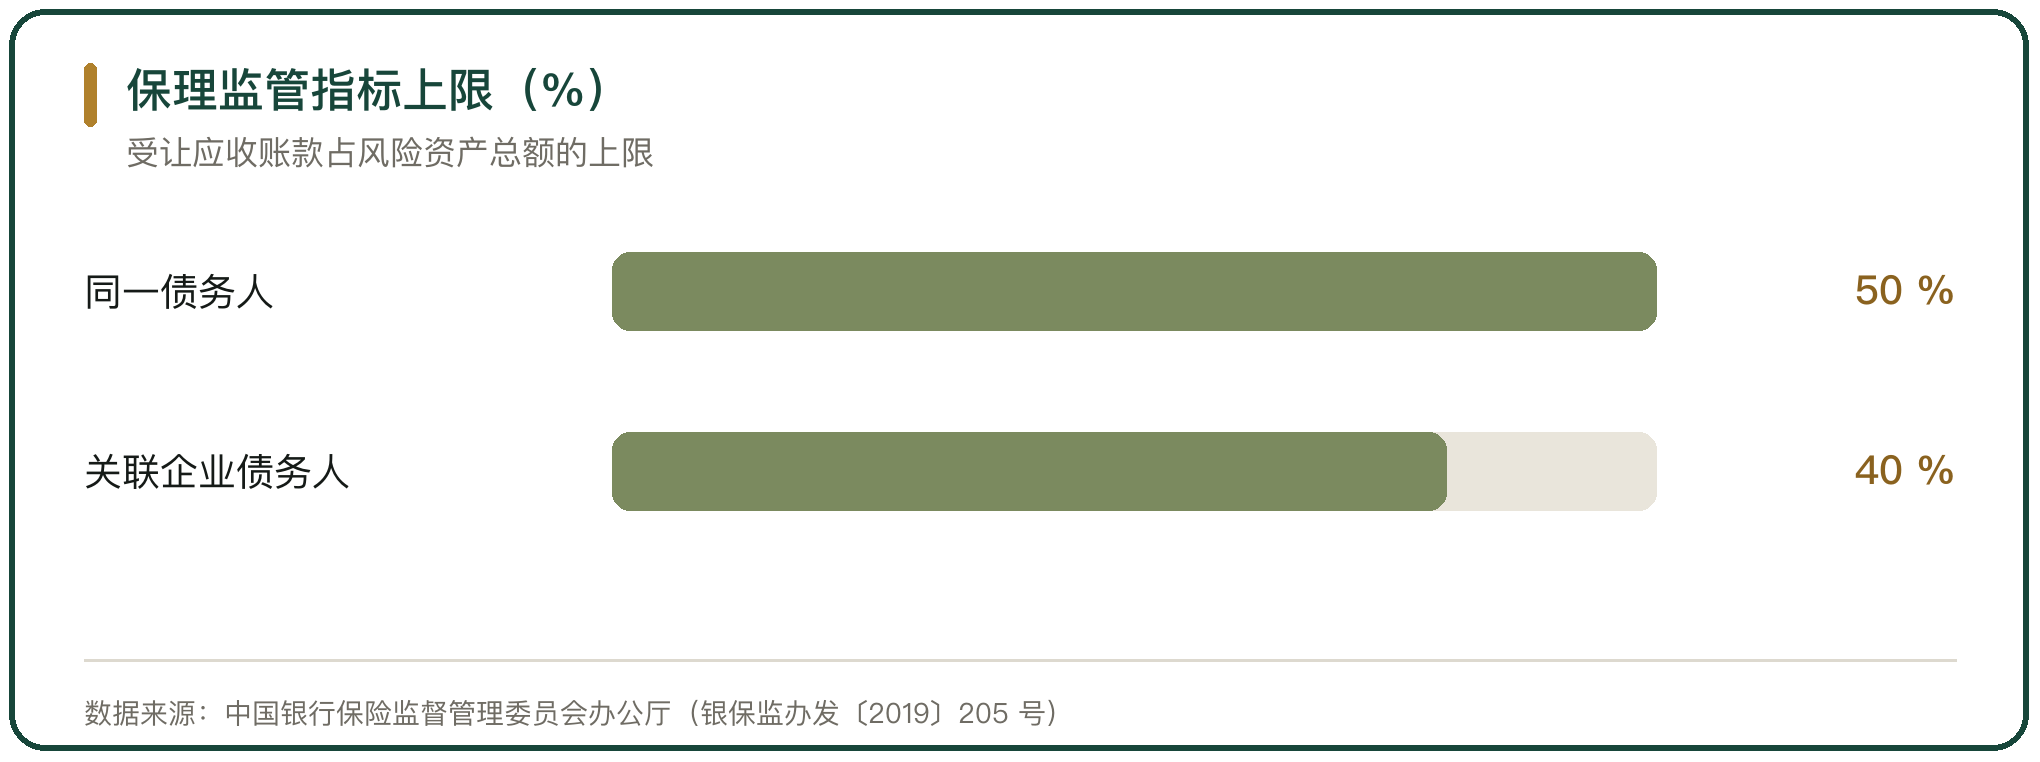
监管指标是量化的。受让同一债务人的应收账款不得超过风险资产总额的 50%;受让以其关联企业为债务人的应收账款不得超过风险资产总额的 40%;逾期 90 天未收回或未实现的保理融资款纳入不良资产管理;计提的风险准备金不得低于融资保理业务期末余额的 1%;风险资产不得超过净资产的 10 倍。
负面清单同样明确。商业保理企业不得吸收或变相吸收公众存款,不得发放贷款或受托发放贷款,不得基于不合法基础交易合同、寄售合同、权属不清的应收账款开展保理融资业务。
三、反向保理的运行机制
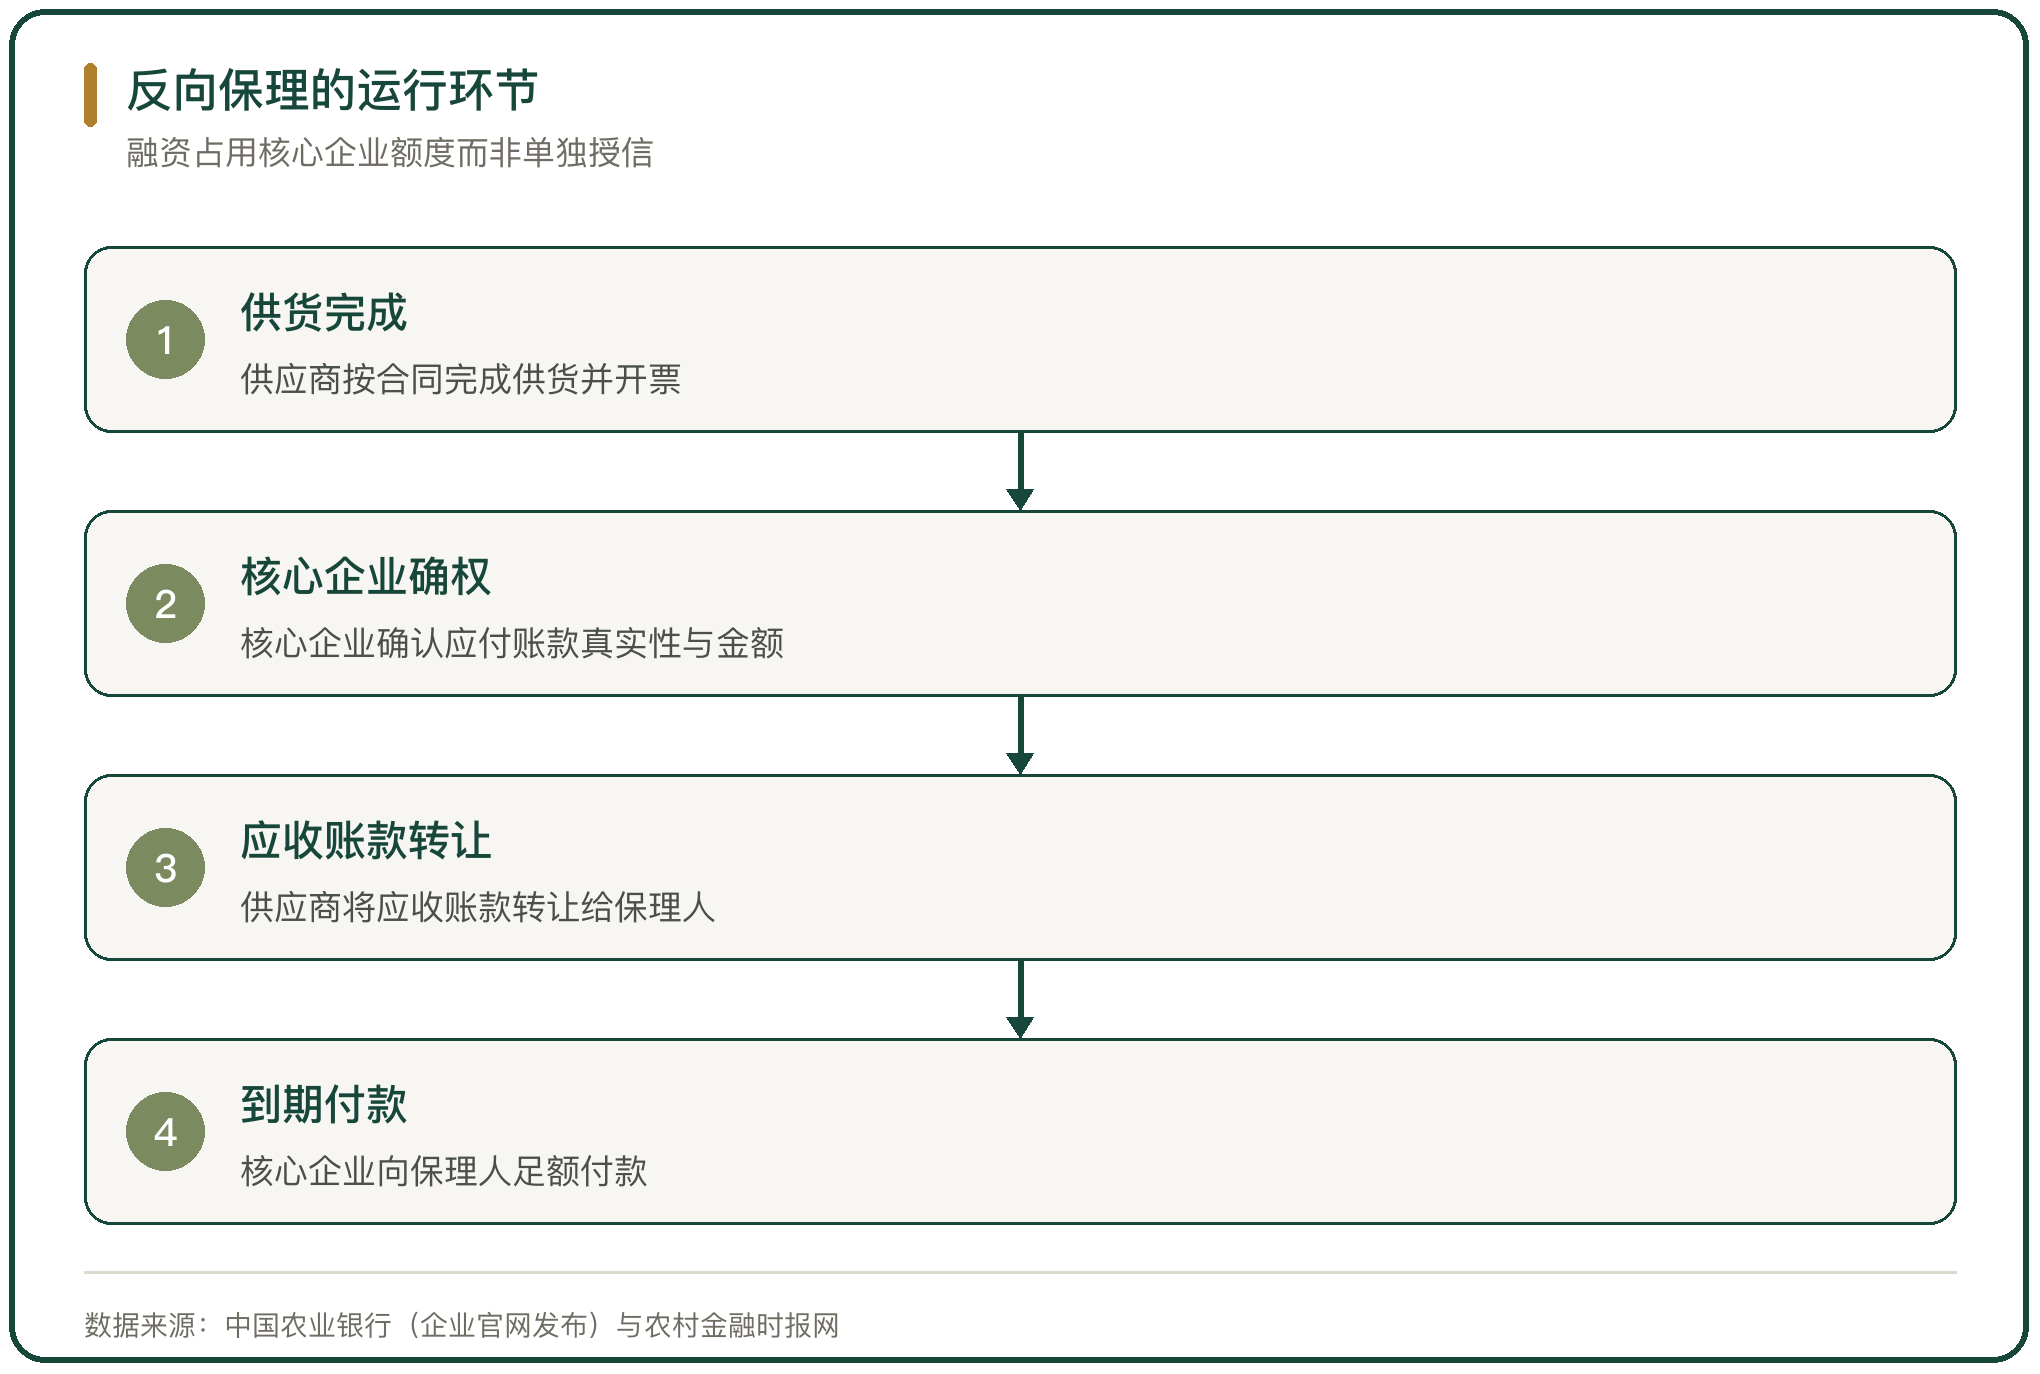
反向保理的运行由核心企业发起。核心企业在供应商完成供货后,向保理人确认应付账款的真实性与金额;供应商以此为基础,把对核心企业的应收账款转让给保理人,核心企业承诺在应收账款到期时足额付款。
授信结构随之改变。融资占用核心企业的保理业务额度,上游供应商办理保理融资时无需单独授信,也无需提供房产等抵押物。确权是风险的分界点,确权完成前风险在供应商,确权完成后风险向核心企业集中。
确权的质量决定业务能不能做。确权文件在流程与印章上的规范性,直接决定保理人能否向债务人主张权利。
四、确权与中征平台
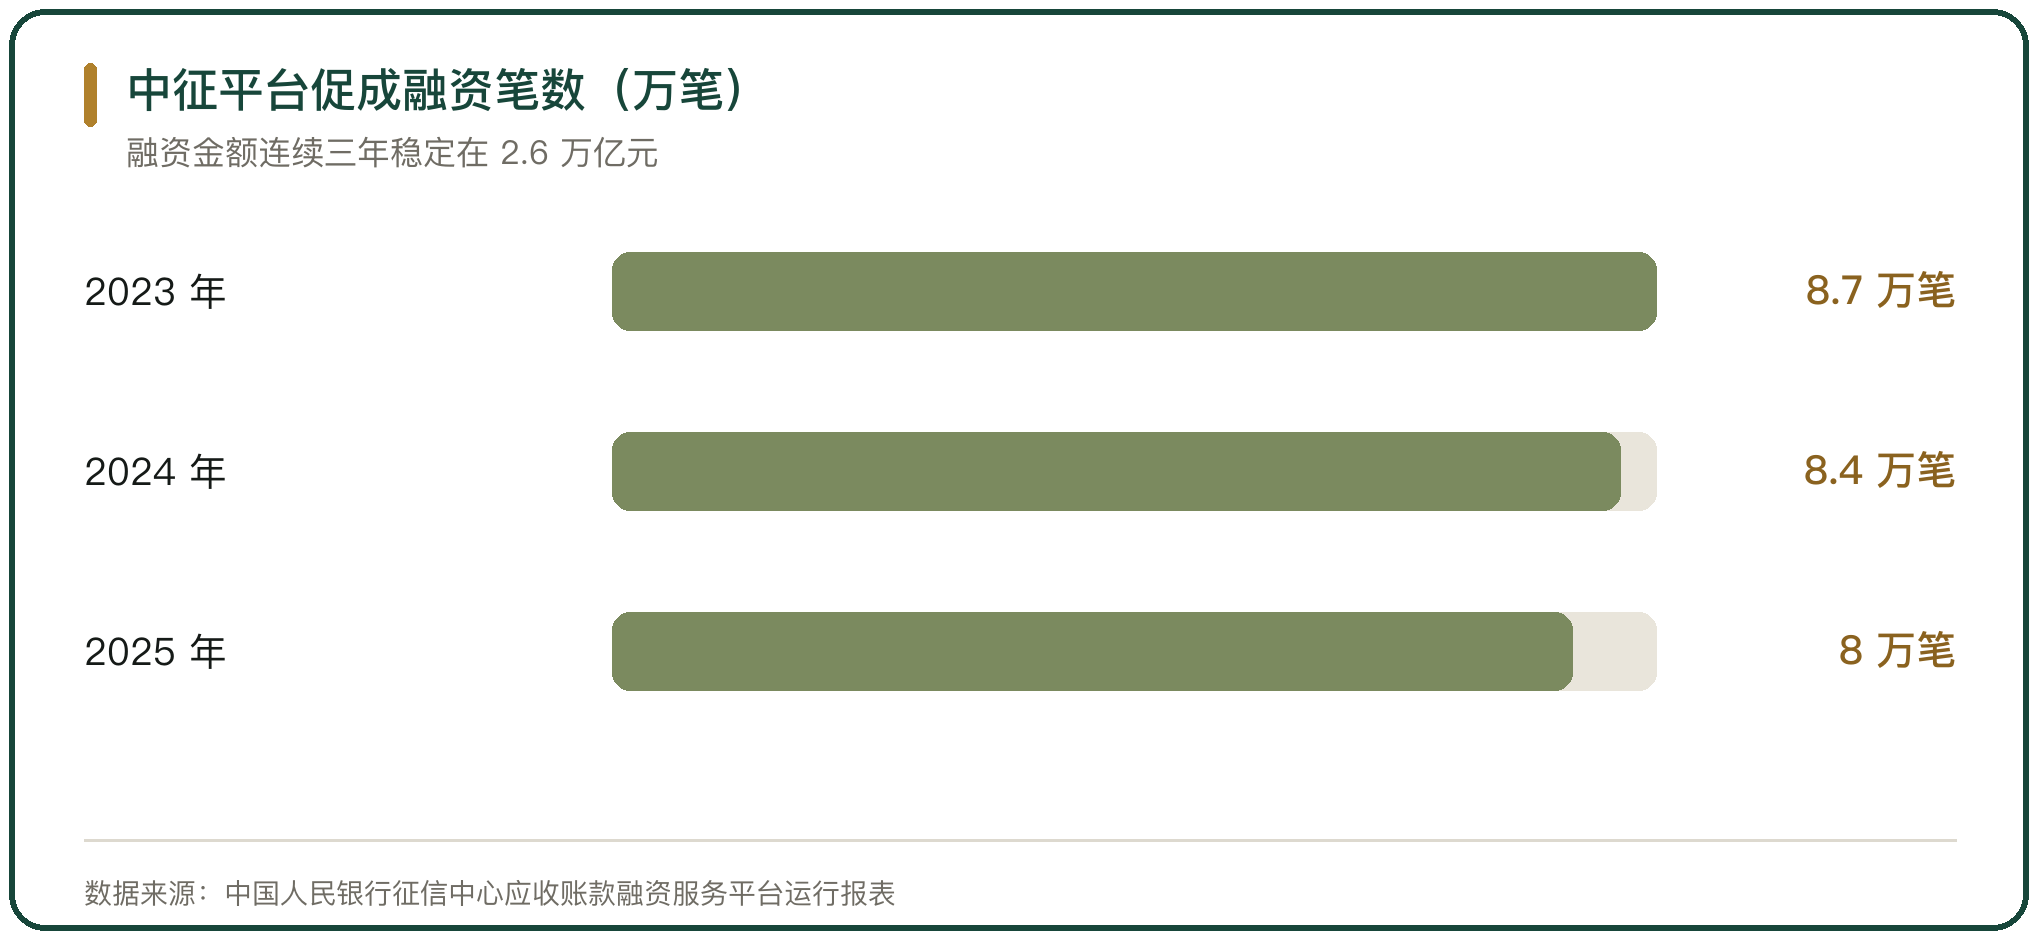
确权依托人民银行征信中心的应收账款融资服务平台。平台运行报表显示,2025 年促成融资 8.0 万笔,融资金额 2.6 万亿元;其中促成中小微企业融资 7.0 万笔,融资金额 2.2 万亿元(中国人民银行征信中心)。
核心企业接入平台后,应收账款业务数据可以自动交互,供应商的融资申请、确权、放款在线上完成。福建省推动核心企业系统对接,截至 2024 年末有 4 家法人银行、29 家核心企业与平台完成系统对接,通过平台累计融资 1.73 万笔、4521.2 亿元(中国金融新闻网)。
平台解决的是确权的时间与成本。应收账款转让时债务人没有法定的配合确权义务,平台把确权动作固定成一个线上环节。
五、案例:农行广元的保理 e 融
保理在涉农国企的采购环节落地。中国农业银行广元利州支行为广元市农村资产经营服务有限公司定制总额度 2000 万元的无追索权保理 e 融方案,上游供应商办理保理融资时无需单独授信,直接占用该公司的保理业务授信额度,依托互联网供应链金融服务平台中企云链开展业务(农村金融时报网)。
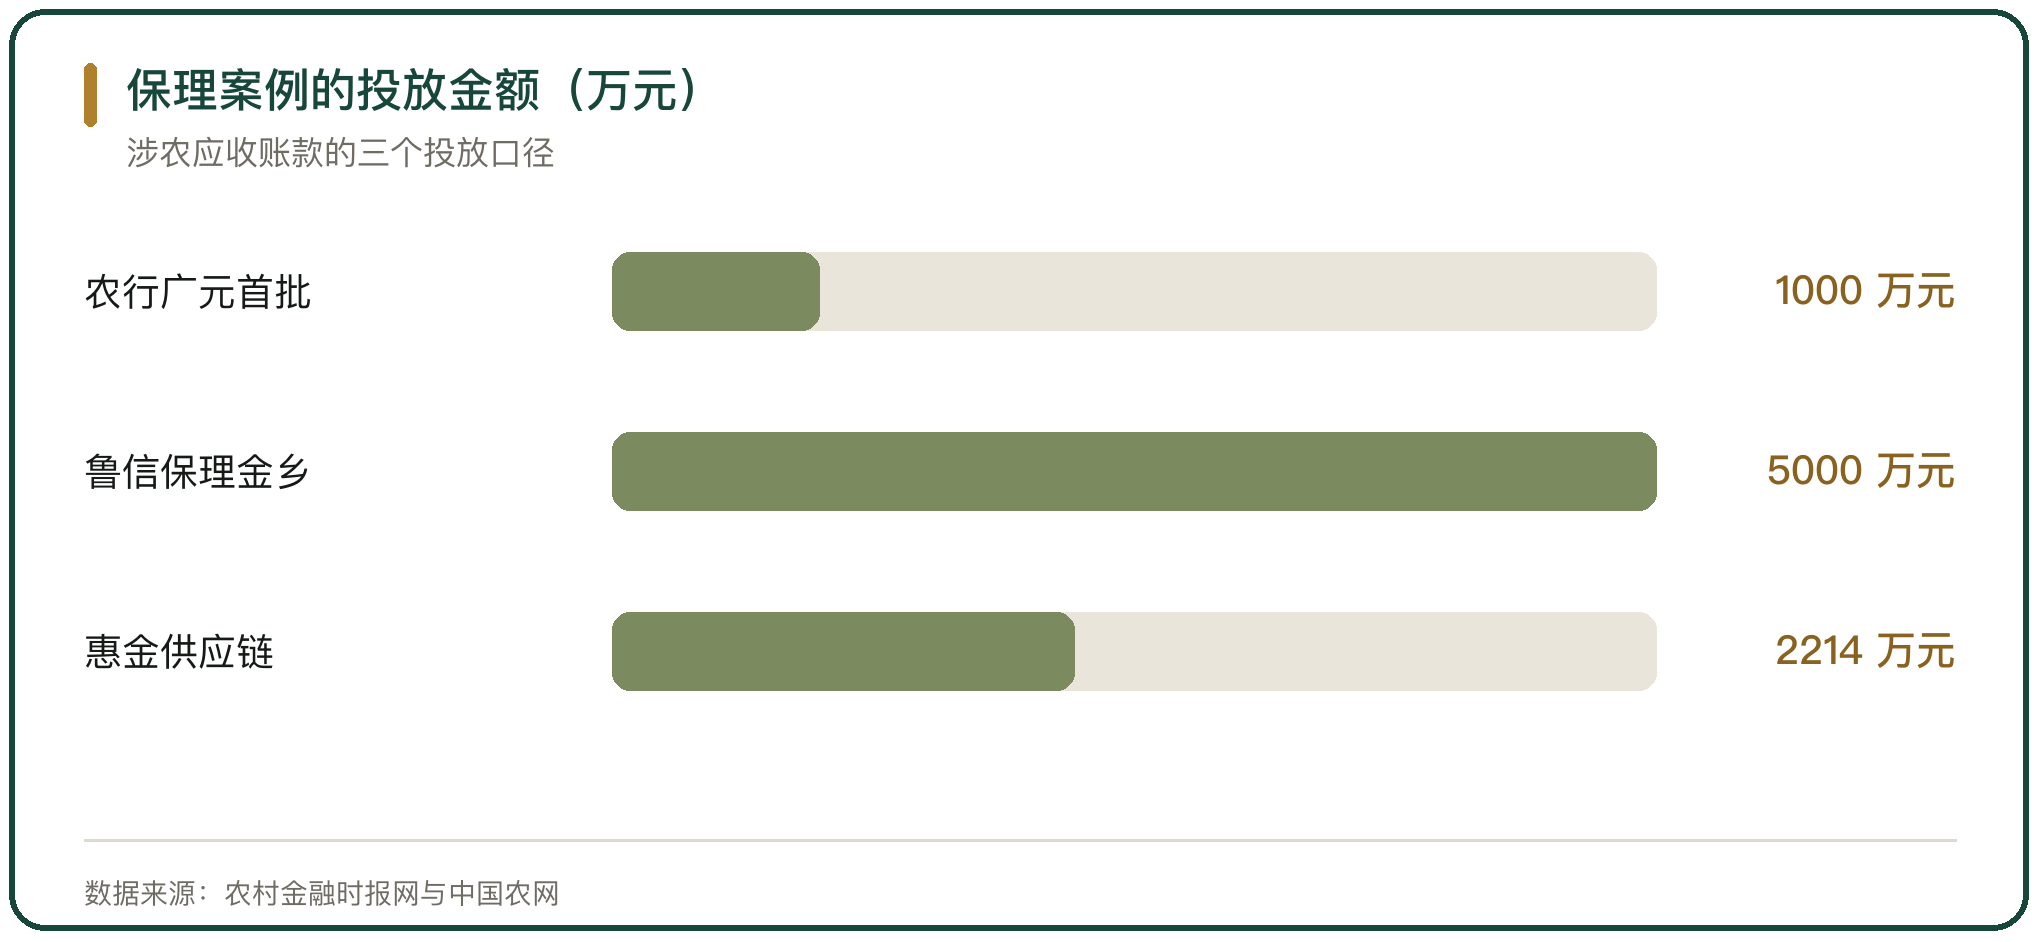
首批投放 1000 万元,从资料收集到贷款发放全流程用时 2 个工作日。截至报道时,该支行累计为 5 家核心企业提供保理 e 融服务,惠及链上 36 家中小微企业,供应链贷款余额 2.03 亿元。
这个方案的关键是核心企业的国资背景与应付账款台账的可核性。供应商拿到的融资用于备货与经营费用,回款路径与核心企业的采购结算绑定。
六、案例:金乡大蒜的正向保理
正向保理用在贸易环节的预付款上。山东济宁金乡的大蒜贸易中,鲁信保理定向投放 5000 万元,惠金供应链累计投放 2214 万元、带动大蒜贸易量近万吨(中国农网)。
结算安排按节点设计。下游先付 10% 预付款,验收后付上游 90%,下游付清 90% 后再结上游尾款;这种安排把敞口控制在未结清部分。
大蒜是大宗品类,价格波动大、存储周期长,保理资金进入的是收购与仓储环节。预付比例与验收节点是控制敞口的两把锁。
七、商业保理公司的业务数据
商业保理公司的资产质量可以从债券披露文件里看到。厦门象屿金象控股集团有限公司的商业保理业务,2022 年至 2024 年营业收入分别为 2.58 亿元、4.39 亿元、4.65 亿元;2024 年度业务开展金额 124.32 亿元,期末保理业务余额 55.89 亿元(兴业证券股份有限公司关于厦门象屿金象控股集团有限公司 2025 年面向专业投资者公开发行公司债券的核查意见)。
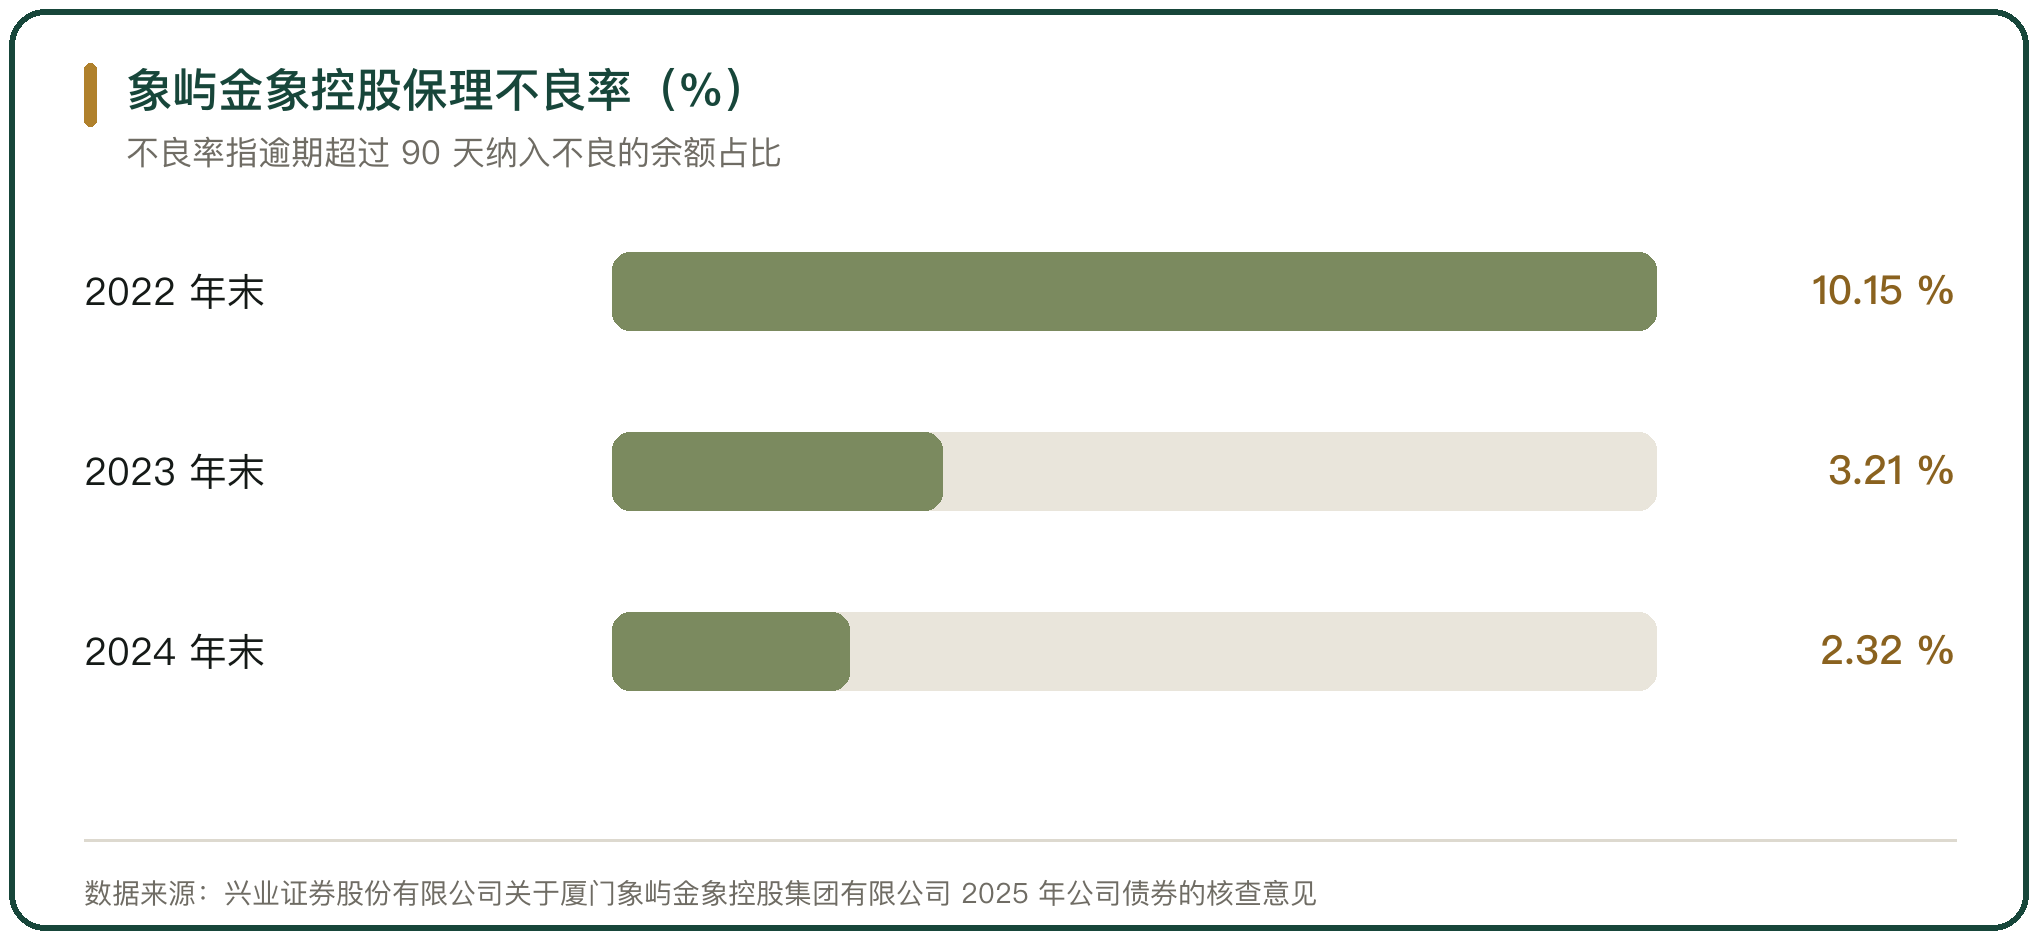
不良率的变化说明处置能力。该公司保理业务不良率从 2022 年末的 10.15% 降到 2023 年末的 3.21%、2024 年末的 2.32%。
行业投向仍以大宗为主。2024 年度该公司保理业务投向农产品行业 2 亿元,占比较小;铝、钢铁、化工等品类的规模更大。
八、农产品链上的应用场景
农产品链上的场景集中在上游。养殖集团、粮油加工企业、食品加工厂作为核心企业,上游是饲料、兽药、包装、物流与原料供应商,账期普遍在 1 个月到 3 个月之间。
应收账款的总量在扩大。截至 2025 年末,全国规模以上工业企业应收账款 27.43 万亿元,同比增长 4.7%,平均回收期 67.9 天,同比增加 3.6 天(大公国际资信评估有限公司)。账期拉长直接推高上游供应商的垫资压力。
反向保理把核心企业的信用传到上游。核心企业的资信等级越高,应收账款回款的安全性越强,上游供应商拿到的融资成本越低。
九、保理的风险形态
保理的风险有几种典型形态。一是虚构贸易,单证齐全但交易本身由关联方构造;二是一女多嫁,有真实资产与真实交易,却用同一笔应收账款多方融资;三是自保自融,担保方或监管方与融资人是关联方;四是重复仓单与虚假仓单,用同一批存货开出多张仓单(光明网访谈 中国服务贸易协会商业保理专业委员会、中国人民大学商学院)。
未确权业务的敞口更大。在暗保理模式下,保理人不通知债务人,回款账户仍是供应商原有账户,回款存在被挪用的可能。
资金回款路径要固定。核心企业的回款直接划入保理人指定账户,是减少回款挪用的常规做法。
十、应收账款保理的应用场景判断
应收账款保理的适用边界由三个条件划定:有真实交易背景、应收账款可以确权、核心企业有到期付款能力。三个条件缺一个,业务要么做不成,要么风险集中在保理人一侧。
农产品的场景空间受交易习惯限制。现货现款的品类用不上保理,赊销比例高、核心企业议价地位强的品类空间更大。
监管的量化指标约束了业务的集中方向。单一债务人占比、关联企业债务人占比与杠杆倍数三条线,决定了保理公司不能把业务押在少数核心企业上。



写点看法