

农批商户供应链金融的产品设计
关键词 农批商户供应链金融经营数据授信订单 e 贷核心企业 ERP信用画像
一、农批商户的资金特征与产品设计的起点
农批商户的资金需求有固定特征。单笔金额小、用款笔数多、用款时间急,旺季集中备货、淡季回笼,高峰期与低谷期的资金占用相差几倍。
抵押物普遍不足。商户的核心资产是租来的档口、在库存货与客户关系,能拿出不动产抵押的比例低。传统信贷依赖不动产抵押,审批环节多、放款周期长,与商户短、频、急的用款节奏对不上。
产品设计的起点是商户的实际经营数据。进货单、销售流水、市场缴费记录、冷库入库记录,这些数据比财务报表更能反映商户的真实经营状况。
二、授信依据从押品转向经营数据
授信依据的变化体现在产品规则上。渤海银行的订单 e 贷摒弃不动产抵押要求,把商户真实购销订单、长期交易流水、历史履约记录、市场经营数据作为核心授信依据,以经营数据综合研判信用水平(中国经济网)。
数据取数依赖市场方的系统。市场方的交易管理系统、缴费系统与银行的信贷系统对接,商户的经营数据在授权前提下进入授信模型;模型按品类、经营年限、流水的稳定性给出额度与定价。
这一转变把银行的风控从看押品转到看经营。风控的重心从抵押物的评估与处置,换成经营数据的连续性与真实性核验。
三、市场内信用贷:农行西宁城北集散中心支行
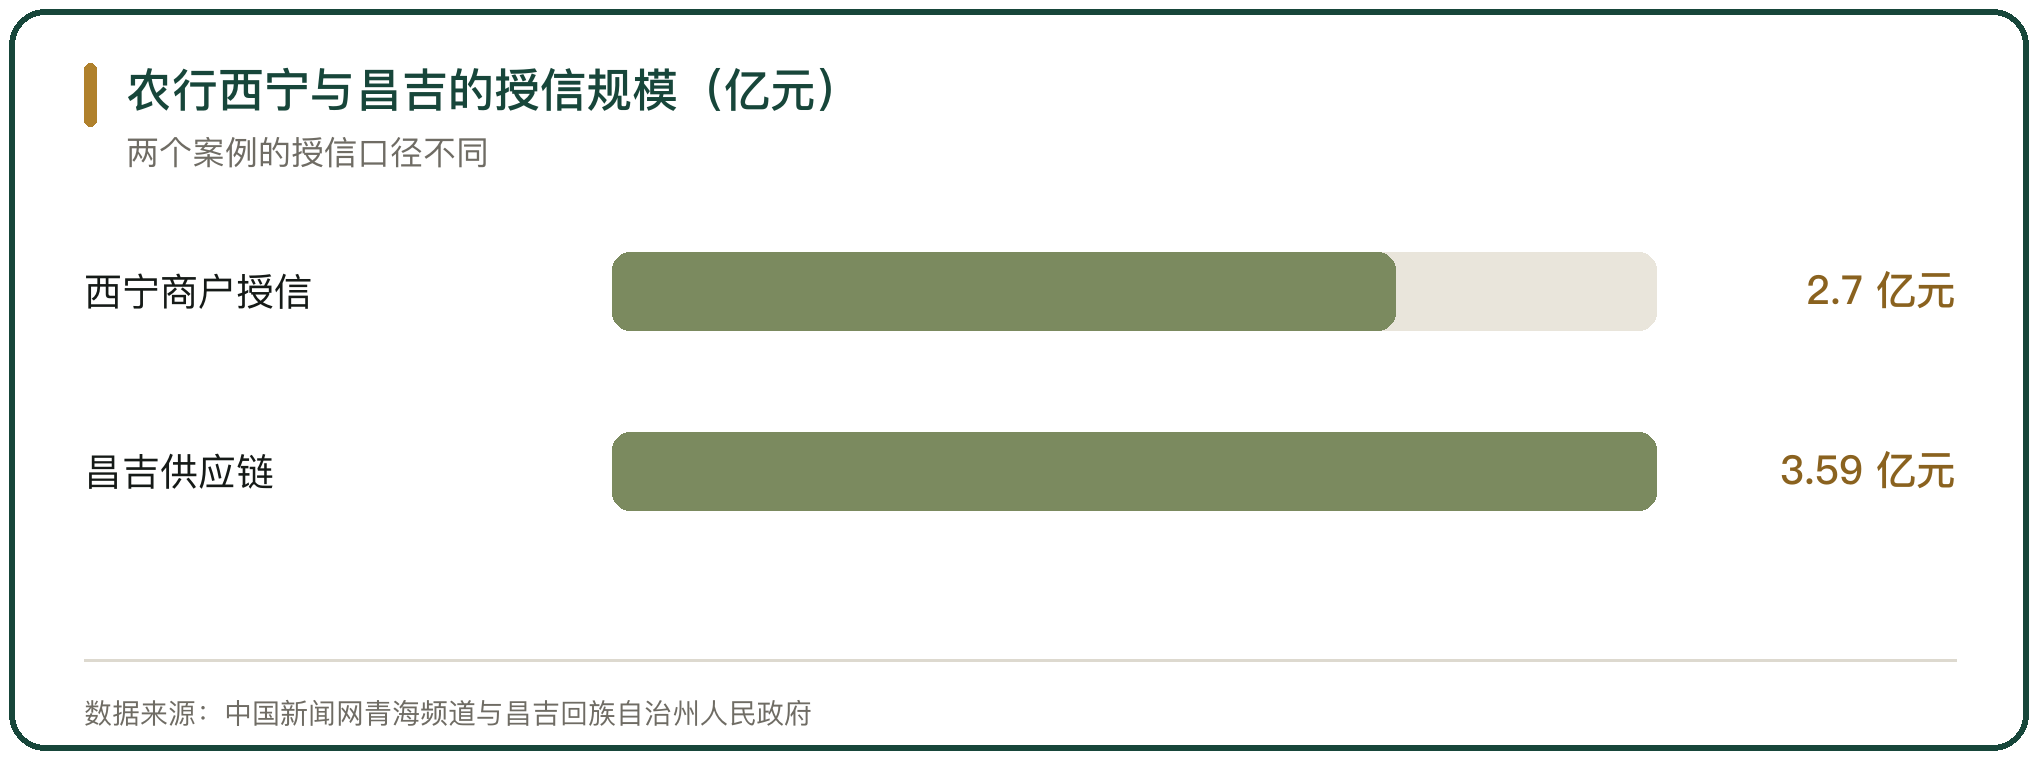
市场内信用贷依托市场的组织能力。中国农业银行西宁城北集散中心支行深耕青藏高原农副产品集散中心,截至 2025 年 12 月末,向集散中心 1680 户商户授信 2.7 亿元、发放贷款 2.45 亿元;累计为集散中心运营主体发放法人贷款 4.6 亿元,支持基础设施升级与冷链物流建设(中国新闻网青海频道)。
单户额度与商户规模匹配。水果商户张云飞 2020 年获得 100 万元贷款用于备货与冷藏设备升级,2025 年再获 70 万元;蔬菜收购批发商户马防震 2023 年获得 90 万元,2025 年申请 90 万元商户 e 贷(中国新闻网青海频道)。
这类的关键是服务点设在市场里。客户经理常驻市场、现场调查、上门服务,审批链条缩短,单笔几万元到几十万元的业务也能批量做。
四、农行南京六合:智慧农批与信用画像
市场方系统的对接程度决定产品形态。江苏农行六合支行在中农批江北农贸城打通支付接口,把商户的交易金额纳入农行系统,并推动农行系统与市场管理系统对接,把缴费记录与交易流水整合成信用画像(新华网江苏频道)。
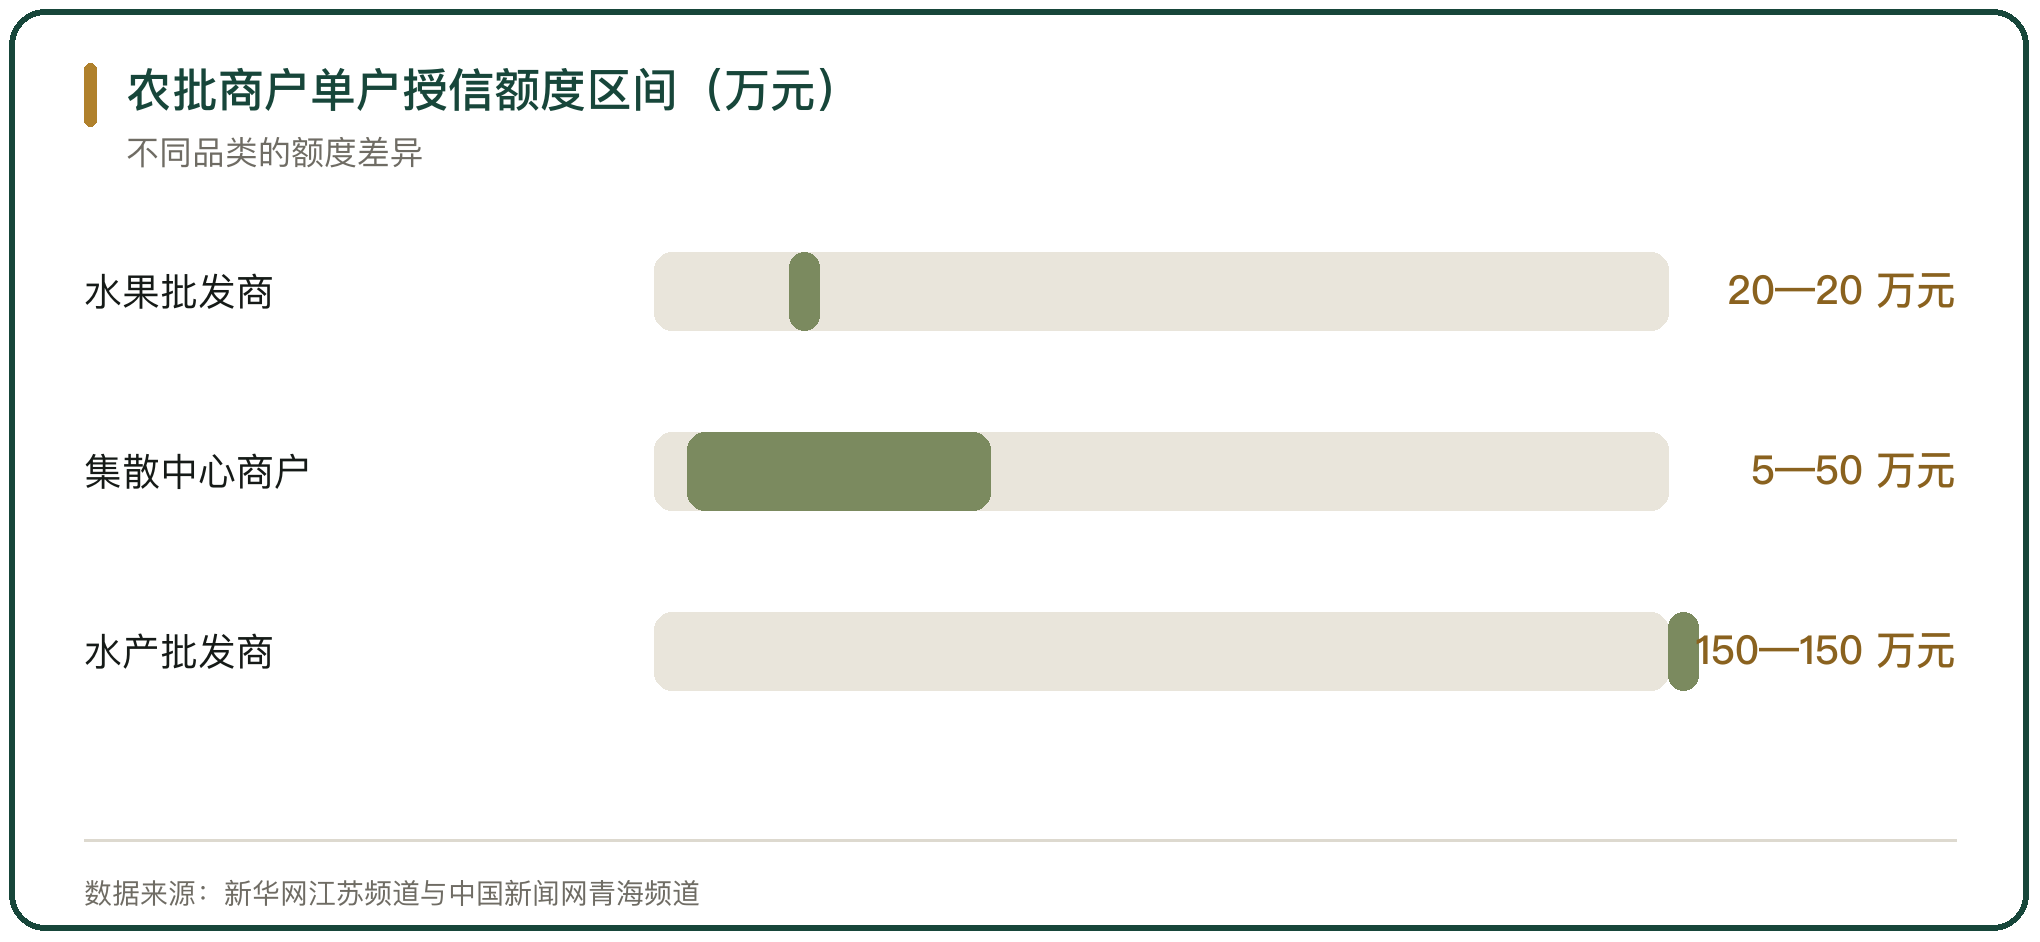
不同品类的额度差异明显。水果批发商刘先生获批 20 万元商户 e 贷,水产批发商张先生获得 150 万元惠农 e 贷;截至报道,该行累计服务商户 500 人次,为 71 户商户投放普惠个人贷款 7500 万元(新华网江苏频道)。
额度差异来自货值周转。水产单笔货值高、周转快,可承受的额度高于水果;品类决定了单户授信的上限。
五、依托冷库动产的场景贷:渤海银行订单 e 贷
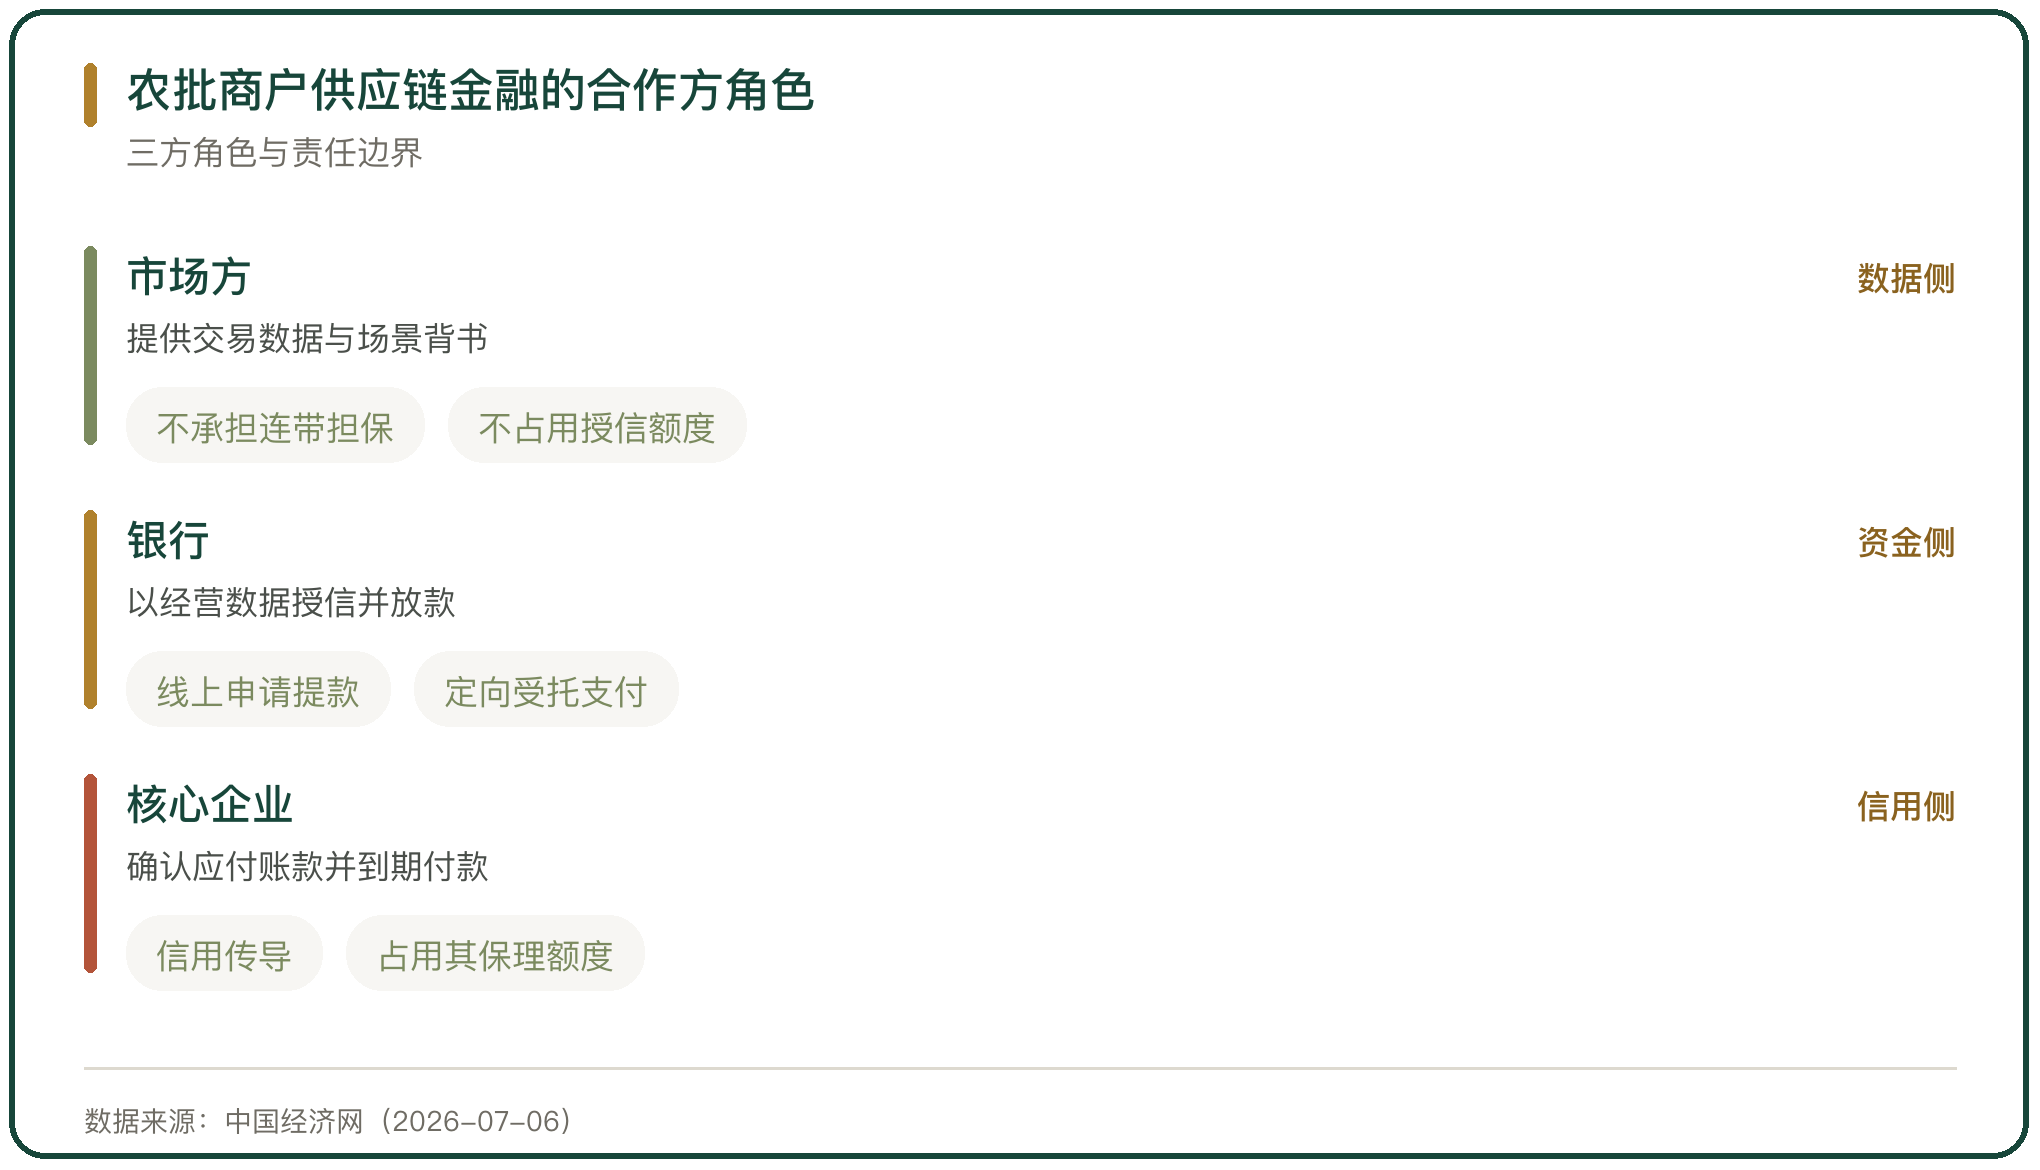
冷库在存货品是新的一类授信基础。渤海银行依托中农批(天津)国际冻品交易市场落地订单 e 贷,用 AI 与物联网技术为冷库冻品搭建监管体系,实现 7×24 小时实时定位、温湿度动态监测、货物流转追踪与权属线上确权(中国经济网)。
合作架构把市场方的角色限定在数据侧。中农批作为市场核心主体,只负责交易数据核验与场景背书,不承担连带担保责任,不占用企业自身授信额度,合作门槛随之降低(中国经济网)。
资金用途受定向约束。订单生成后线上申请、快速提款,贷款资金定向用于货款与运费支付,按贸易节奏投放。这一路径把动产融资与交易场景绑定,靠交易数据替代不动产抵押。
六、核心企业 ERP 直连:农行昌吉订单 e 贷与应收 e 贷
核心企业 ERP 直连是另一种取数方式。中国农业银行昌吉分行通过链捷贷平台直连泰昆集团 ERP 系统,获取核心企业历史交易记录、采购订单等数据,为产业链下游养殖户及中小微企业提供无抵押、线上化、批量快捷融资服务(昌吉回族自治州人民政府)。
成效数据给出了量级。截至 2024 年末,数字供应链业务累计为百余户上下游企业提供 3.59 亿元信贷支持,贷款加权平均利率 2.7%,低于昌吉州新发放小微企业贷款利率 125BP;业务开展以来保持零不良记录,最快可实现 2 分钟放款(昌吉回族自治州人民政府)。截至 2026 年 3 月末,累计为百余户上下游企业提供信贷支持 11.98 亿元(中国昌吉网)。
利率接近核心企业水平,来自信用传导。链上企业以核心企业信用背书,无需提供抵押担保,贷款利率比照核心企业利率。
七、信用画像的构成与额度分层
信用画像由几类数据拼成。市场缴费记录反映经营稳定性,交易流水反映经营规模与资金周转,履约记录反映还款意愿,进场与库存数据反映品类与周转速度。
额度分层与商户的经营规模挂钩。集散中心里的商户单笔额度从几万元到几十万元,水产等高货值品类可以到 150 万元;额度上限由品类的单笔货值与周转速度决定。
画像的更新频率决定授信节奏。旺季前调高临时额度、淡季回落到基准额度,授信与用款的季节性同时调整。
八、产品定价与风险补偿
产品定价低于小微贷款平均利率,差额由几部分支撑。核心企业信用传导降低了信用风险溢价,线上化运营降低了单笔操作成本,批量获客降低了营销成本。
风险补偿机制分担了尾部损失。昌吉分行围绕政府重点支持的乡村产业客群设立风险补偿基金,政府与金融机构按约定比例共担风险(中国昌吉网)。
市场方的角色被限定在数据与场景,不进入担保链条。这一安排在扩大业务规模的同时,避免市场方因担保责任而收紧准入。
九、产品设计要解决的问题
产品设计要解决四个问题:交易真实性的核验、回款路径的归集、押品的处置、季节性授信节奏的匹配。
交易真实性靠系统对接与数据交叉。核心企业 ERP 与市场管理系统的数据进入授信模型,虚构交易在数据层面不容易通过。
押品处置是动产融资的短板。冻品、水产这类标准化品类的处置渠道相对成熟,鲜活品类的处置窗口短,只能做短期额度。
十、农批商户供应链金融产品设计的判断
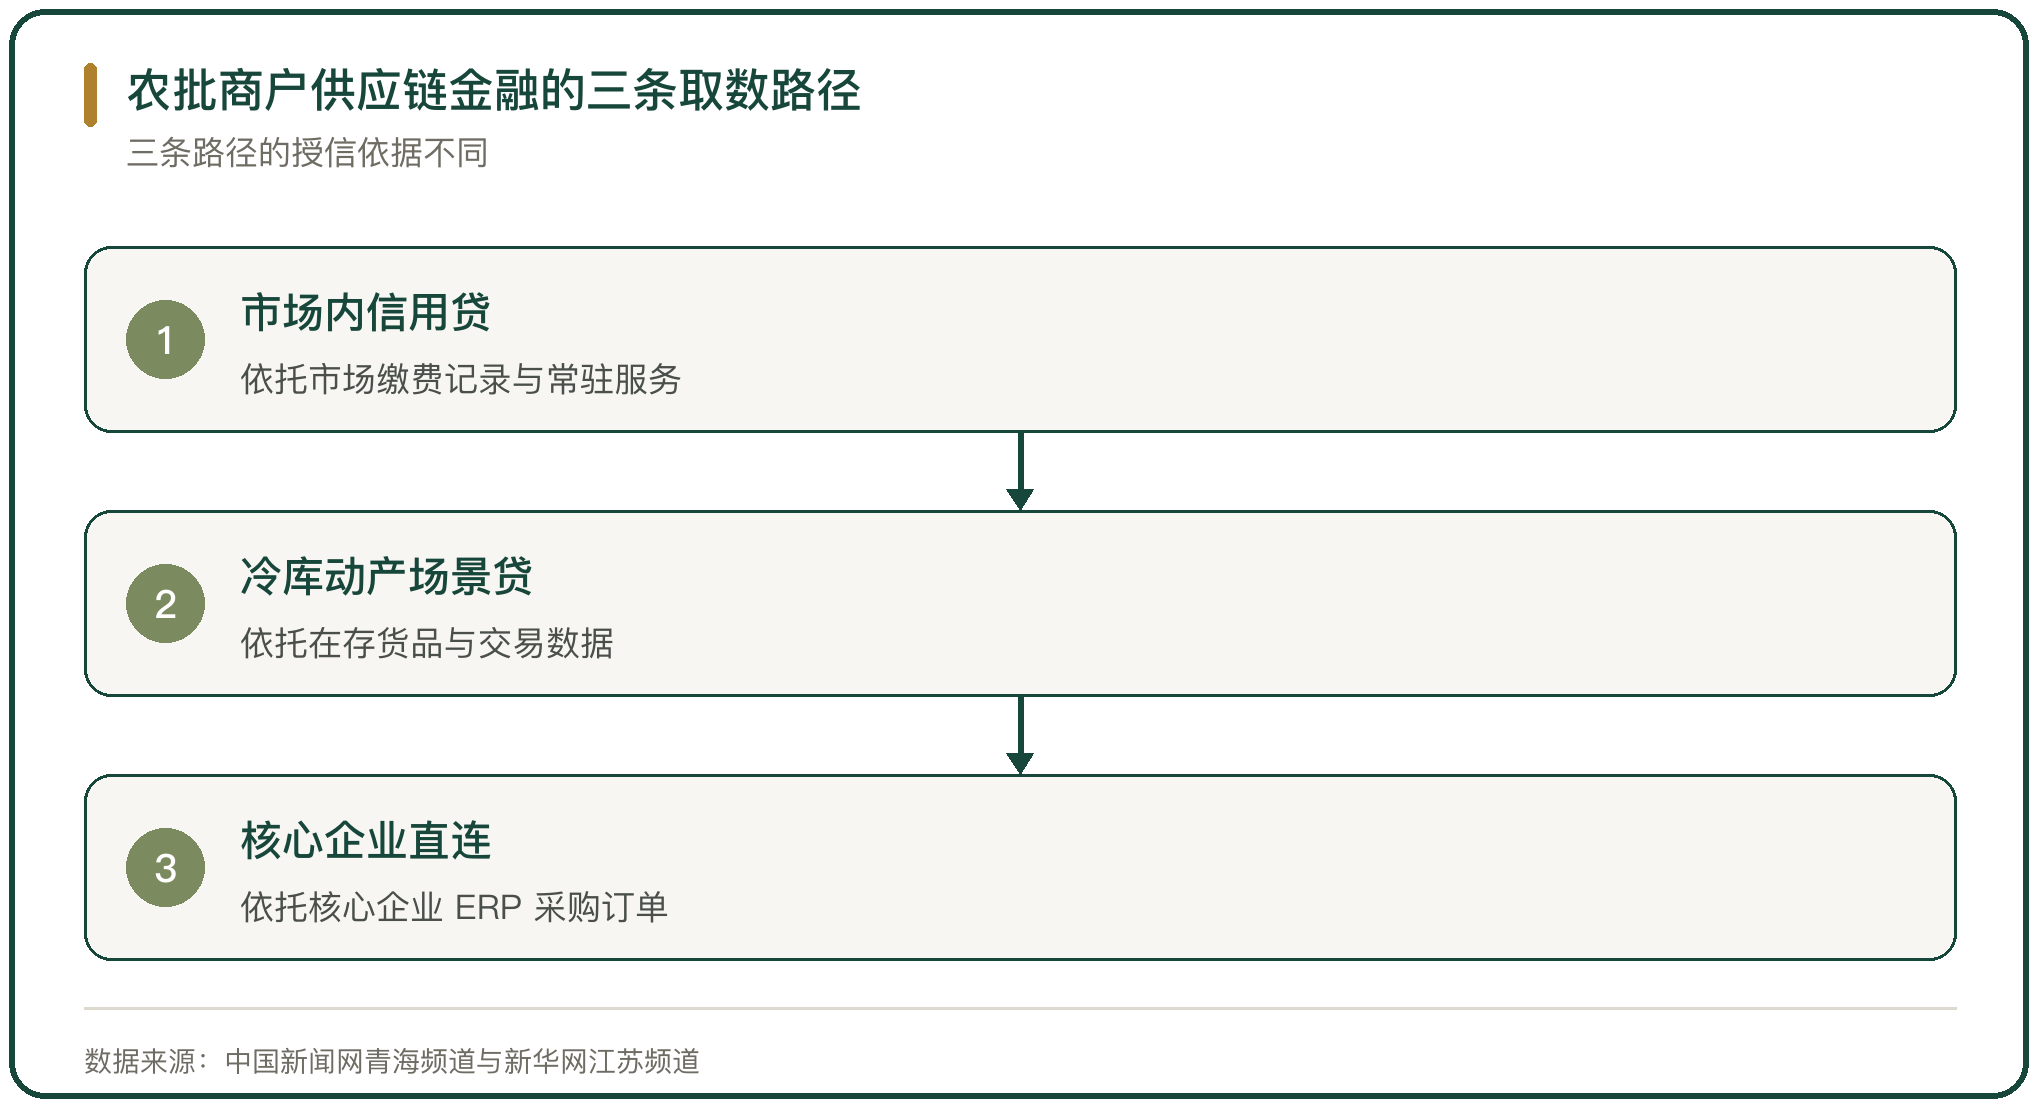
农批商户供应链金融的产品设计,核心是把经营数据变成可用的授信依据。市场内信用贷靠常驻服务与缴费记录,场景贷靠冷库动产与交易数据,核心企业直连靠 ERP 取数,三条路径的取数方式不同,逻辑一致。
产品的可持续性取决于数据质量与运营成本。单笔额度小、笔数多的业务要成立,单位运营成本必须低于业务收益;线上化与批量处理是控制成本的手段。
风险分担安排决定业务半径。政府风险补偿基金、市场方的数据与场景背书、核心企业的信用传导,共同决定了产品能覆盖到多小的商户。



写点看法