农产品流通研究|三、冷链物流 | 1、仓储与园区| 40 冷库仓储与运营 |
慕飞鸿 · 农产品流通行业研究 · 流通端·冷链·平台企业
冷库的长期趋势由需求增速、设施结构与政策方向三条线决定。需求增速从两位数回到个位数,设施从销地扩张转向产地补缺,政策与资金从销地冷库转向产地预冷与县域集配。判断一座冷库的长期价值,看它站在需求的哪一端、处在网络的哪一级。
关键词 冷库长期趋势冷链需求产地预冷产地冷链集配中心第三方仓储共享仓储
关键数据
2025 年食品冷链物流需求总量增速
4.50%
需求总量 3.81 亿吨,冷链服务企业总收入 5567 亿元、同比增长 3.84%。中国物流与采购联合会冷链物流专业委员会
「十四五」冷库总库容增幅
50.85%
2025 年冷库总库容 2.67 亿立方米,冷藏车保有量 58.54 万辆、较 2020 年增长 104.19%。中国物流与采购联合会
2025 年前十大冷库运营商市场占有率
18.7%
较 2020 年的 12.3% 提高 6.4 个百分点,中小冷库占约 60% 的存量份额。产业世界《全球及中国冷库建设市场深度投资分析报告(2026)》
2025 年第三方冷链仓储渗透率
41%
共享仓储把平均库容利用率从 65% 提升到 78%。GEP Research《2025 年全球及中国冷库市场报告》
产地冷链集配中心的建设目标
500座
到 2030 年累计建成 500 座、仓储保鲜设施 6 万座,新增产地库容 4400 万吨以上。农业农村部信息中心《冷链物流和烘干设施建设专项实施方案(2023—2030 年)》
「十四五」产地冷藏保鲜设施新增库容
9800万立方米
比「十三五」末翻了一番,2025 年投入财政衔接资金 5.98 亿元、建成冷链物流项目 133 个。农业农村部市场与信息化司司长雷刘功与内蒙古自治区农牧厅
一、需求增速的换挡
冷库的需求还在增长,增速在换挡。中国物流与采购联合会发布的回顾口径是,2020 年到 2025 年食品冷链物流业务总需求量从 2.65 亿吨增到 3.81 亿吨,冷链服务企业总收入从 3832 亿元增到 5567 亿元;2025 年冷链物流需求总量同比增长 4.50%,总收入同比增长 3.84%,冷库总容量同比增长 5.53%。
增速从扩张期回到常态,需求的增量仍在,但设施供给的扩张更快。收入增速低于需求增速,说明单位货值的服务收费在下行。
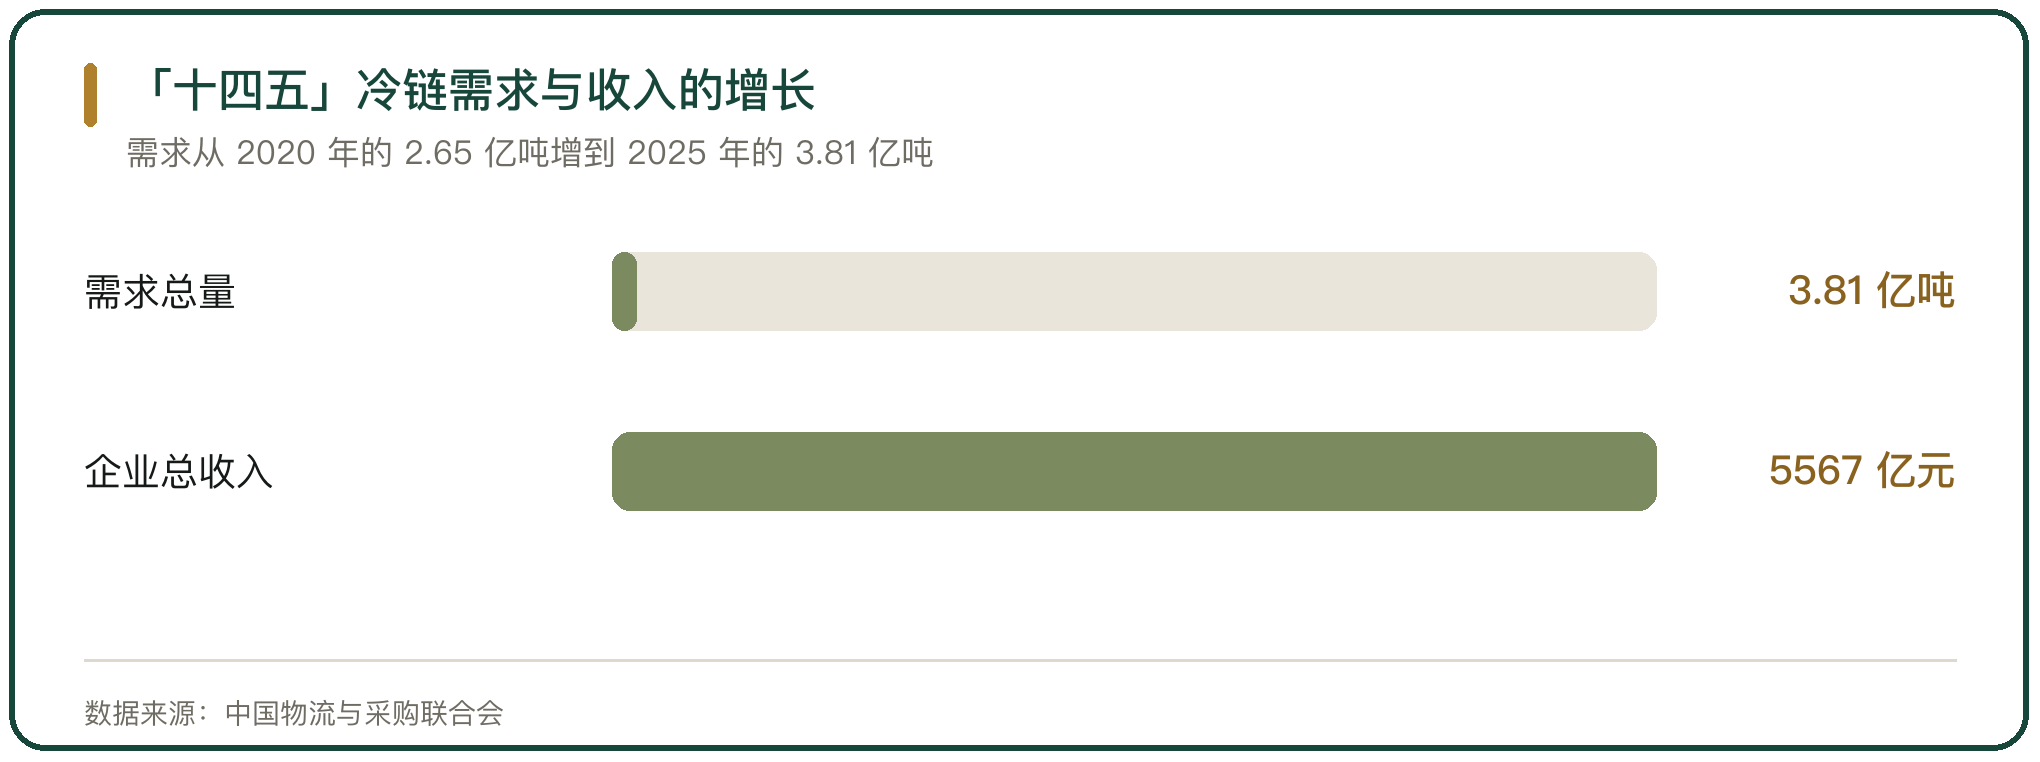
图 1 「十四五」冷链需求与收入的增长
二、从增量扩张转向存量改造
设施建设的重心在从新建转向改造。行业研究给出的口径是,2025 年高标准冷库新增 1200 万平方米、占新增总量的 72%,传统冷库改造投资同比增长 15%;传统土建冷库改造项目的投资额占整体冷库投资的 22.6%,自动化立体冷库新建项目的占比首次超过 30%。
改造占比上升对应的是存量设施的低效。早期建的土建冷库在温控、能耗与货位密度上落后,改造成本低于新建,成为设施升级的主要方式。
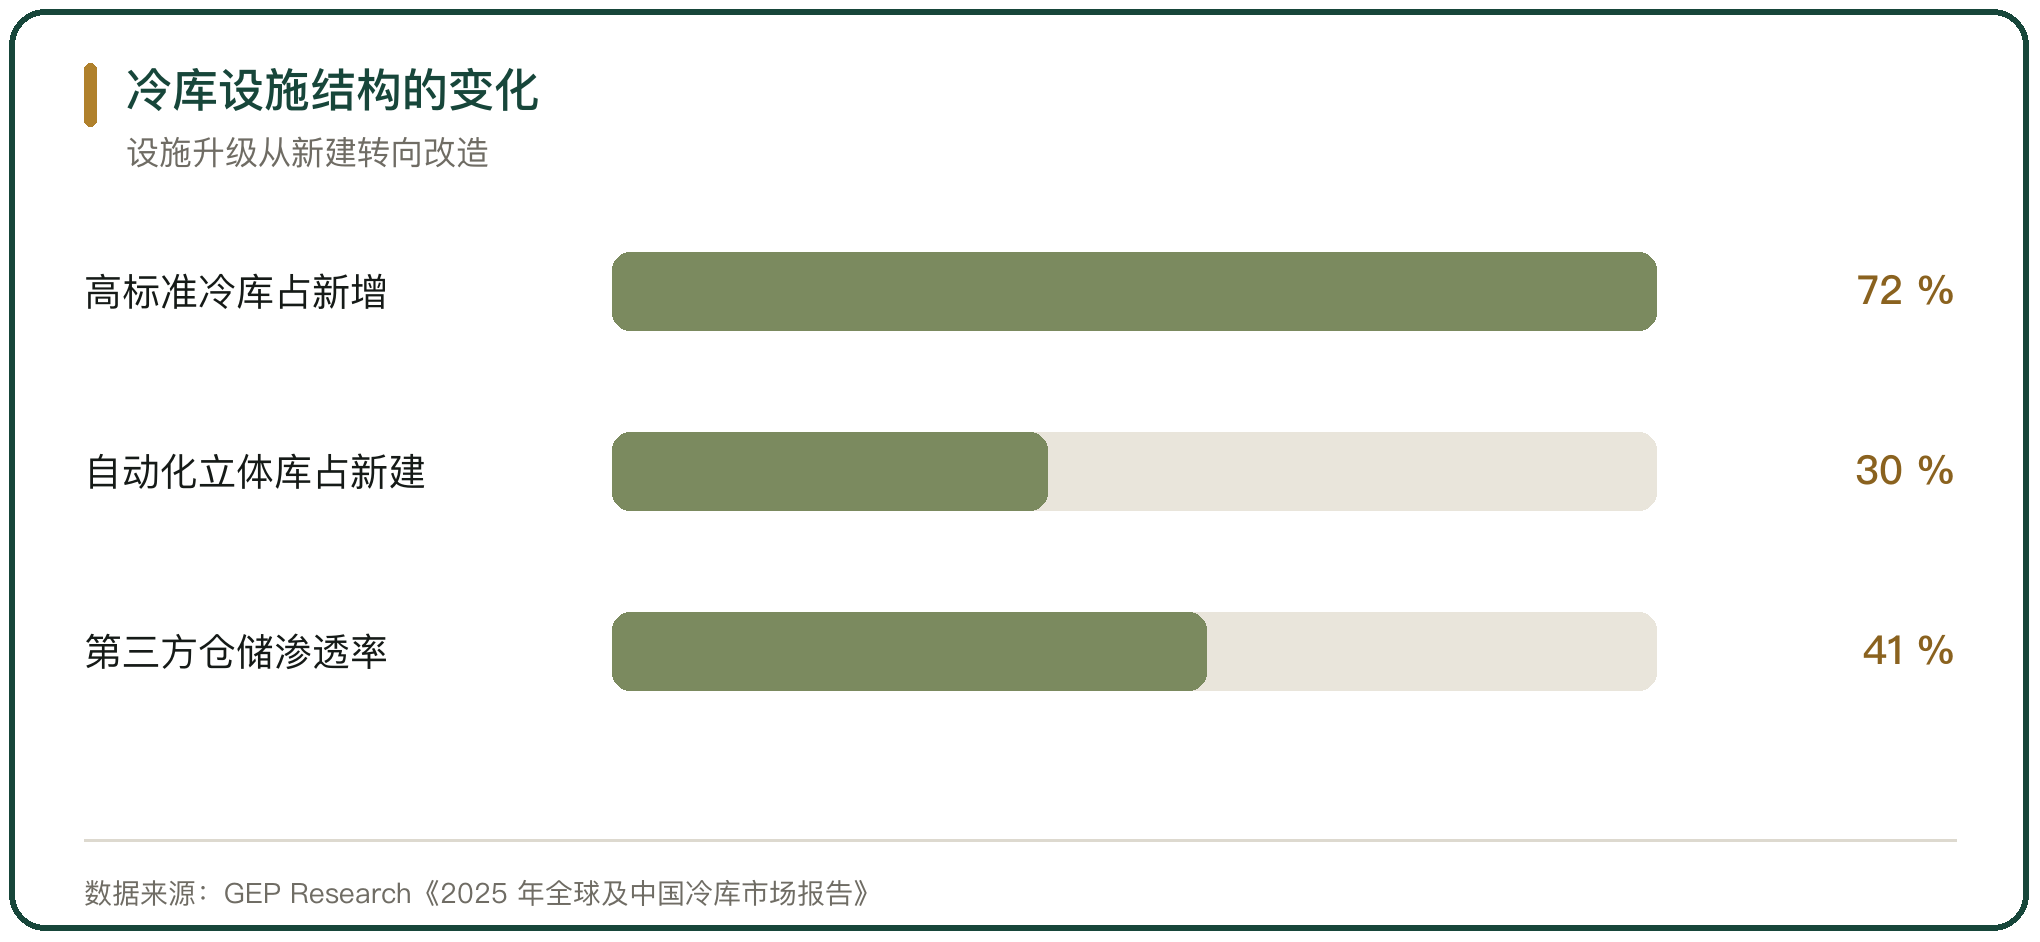
图 2 冷库设施结构的变化
三、产地与销地的结构错配
冷库的供给结构在产地与销地之间错配。销地冷库出现一定过剩,产地冷库供给不足,产地的田间预冷、分选与初加工设施短缺,导致农产品在产地环节的损耗偏高。
错配的后果落在两端。销地冷库靠价格争货源,租金与出租率同时承压;产地缺少预冷设施,货还没进冷链就已经降级。补产地的缺口,是「十四五」以来政策与资金的主要方向。
四、政策重心转向产地
政策与资金的投向在向产地倾斜。农业农村部信息中心的《冷链物流和烘干设施建设专项实施方案(2023—2030 年)》提出,到 2025 年重点建设 3.5 万座仓储保鲜设施、250 座产地冷链集配中心,新增产地冷链设施库容 1000 万吨以上;到 2030 年累计建成 6 万座仓储保鲜设施、500 座产地冷链集配中心,带动新增产地库容 4400 万吨以上。
建设布局按产区分布,黄淮海 25000 个、长江中下游 7700 个、西北 7400 个、西南 7000 个、华南 7000 个、东北 5900 个。到 2025 年,中央预算内投资继续向产地预冷、田头仓储与县域冷链集配中心倾斜,目标把农产品冷链流通率提升到 45% 以上。
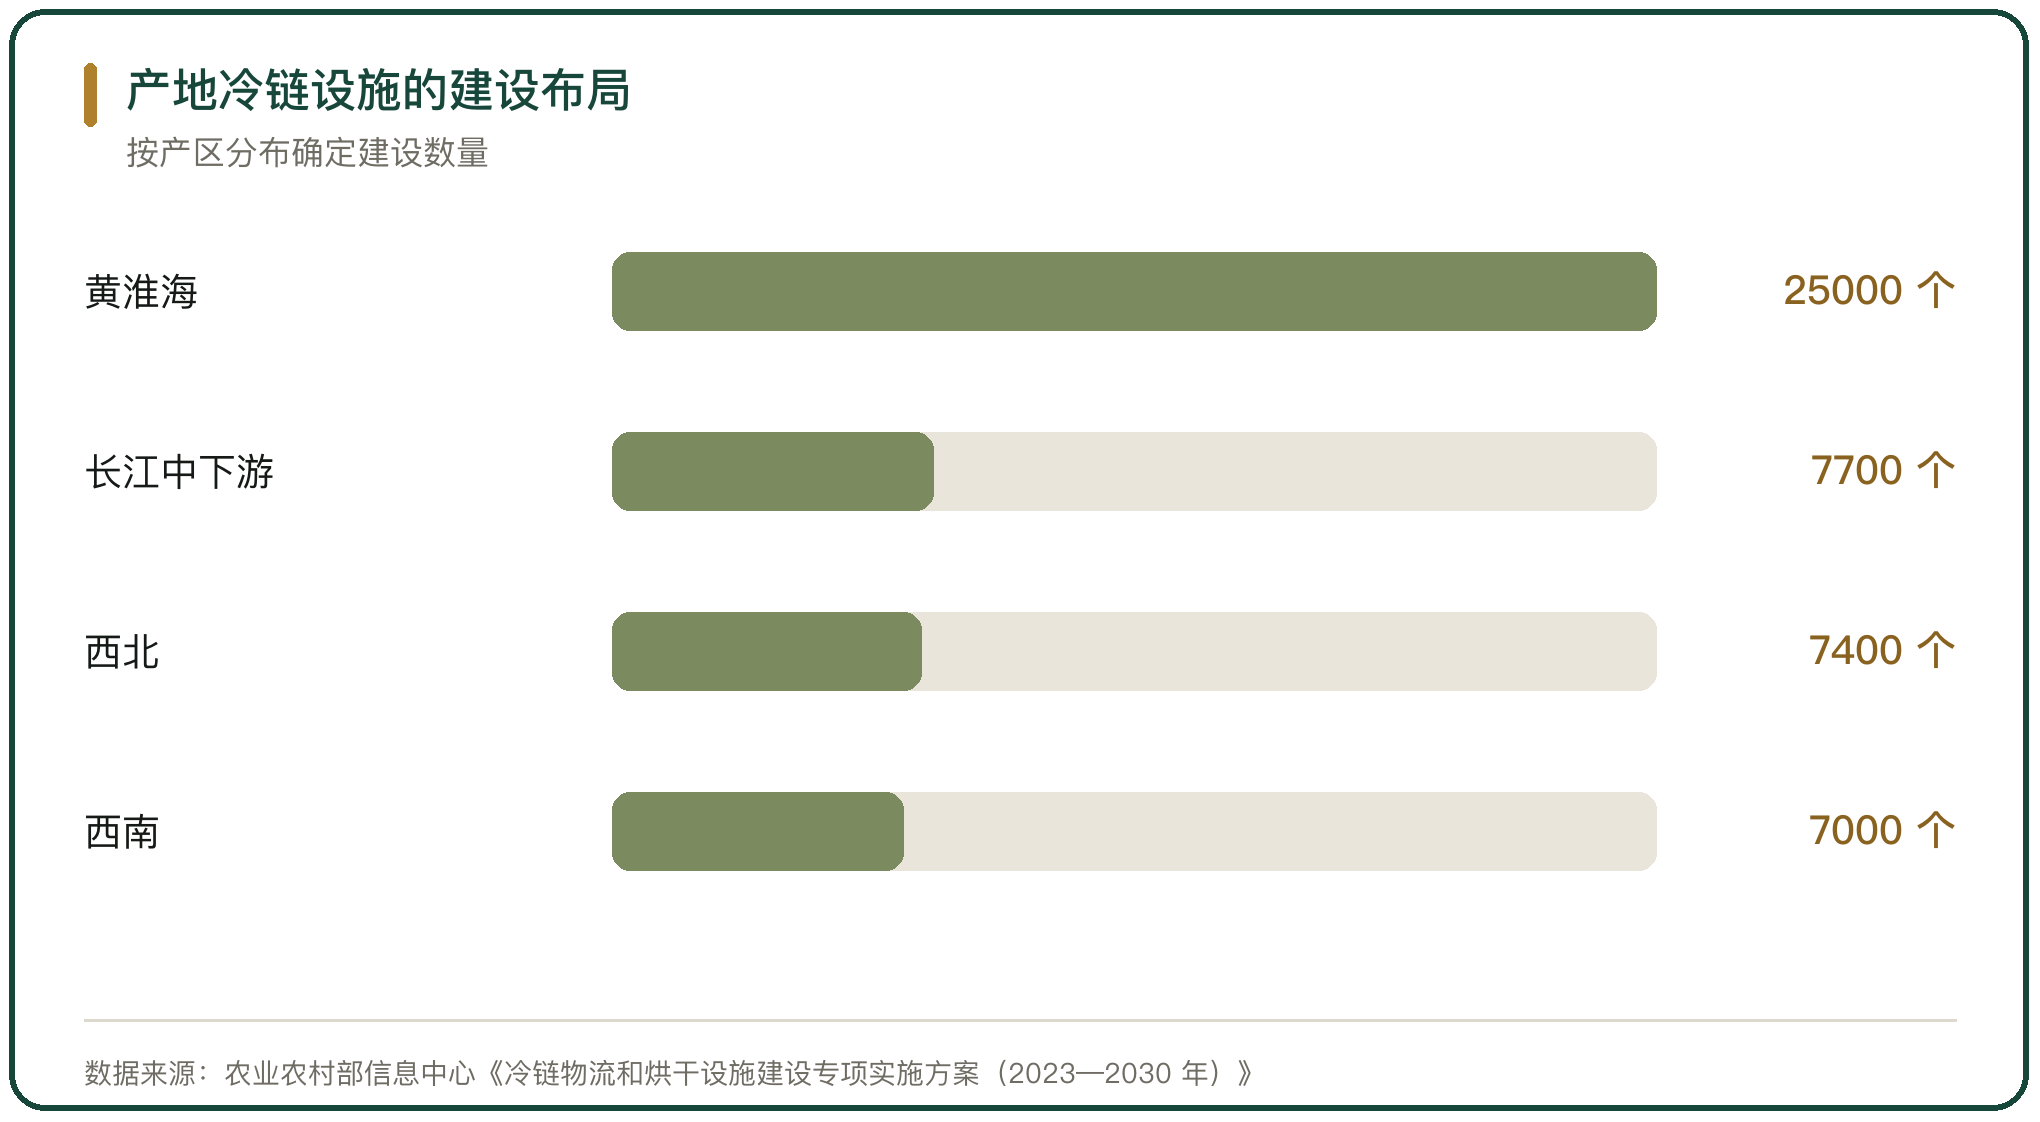
图 3 产地冷链设施的建设布局
五、产地设施的落地成效
产地设施的建设已有可核的进度。农业农村部市场与信息化司司长雷刘功在 2025 年 7 月 29 日的新闻发布会上介绍,「十四五」期间支持建设产地冷藏保鲜设施,新增库容超过 9800 万立方米,比「十三五」末翻了一番。内蒙古自治区农牧厅的口径是,自 2021 年项目实施以来累计支持建设果蔬产地冷藏保鲜设施 800 余个、新增设施容积超过 40 万吨,2025 年投入财政衔接推进乡村振兴补助资金 5.98 亿元、建成冷链物流项目 133 个。
产地设施把损耗压下来,但规模小、分布散,配套的运营能力还在补齐。
六、第三方化与共享仓储
第三方冷链仓储的份额在上升。行业研究给出的口径是,第三方冷链仓储的渗透率 2025 年提升到 41%,共享仓储模式把平均库容利用率从 65% 提到 78%。
第三方化的动力在资产效率。自建冷库的企业把库房交给专业运营方,按需付费、按量结算,把固定成本换成可变成本;运营方靠多客户拼库提高利用率,把单一客户的货量波动摊平。
七、头部份额的缓慢集中
冷库运营主体的头部份额在缓慢上升。行业研究给出的口径是,2025 年前十大冷库运营商的市场占有率合计 18.7%,比 2020 年的 12.3% 提高 6.4 个百分点;中小冷库仍占约 60% 的存量份额。
份额上升靠的是网络与客户。头部运营方用多仓网络服务跨区域的食品与零售客户,中小冷库守着自己的区域货源。集中的速度慢,说明冷库的地段属性强,规模效应受区位约束。
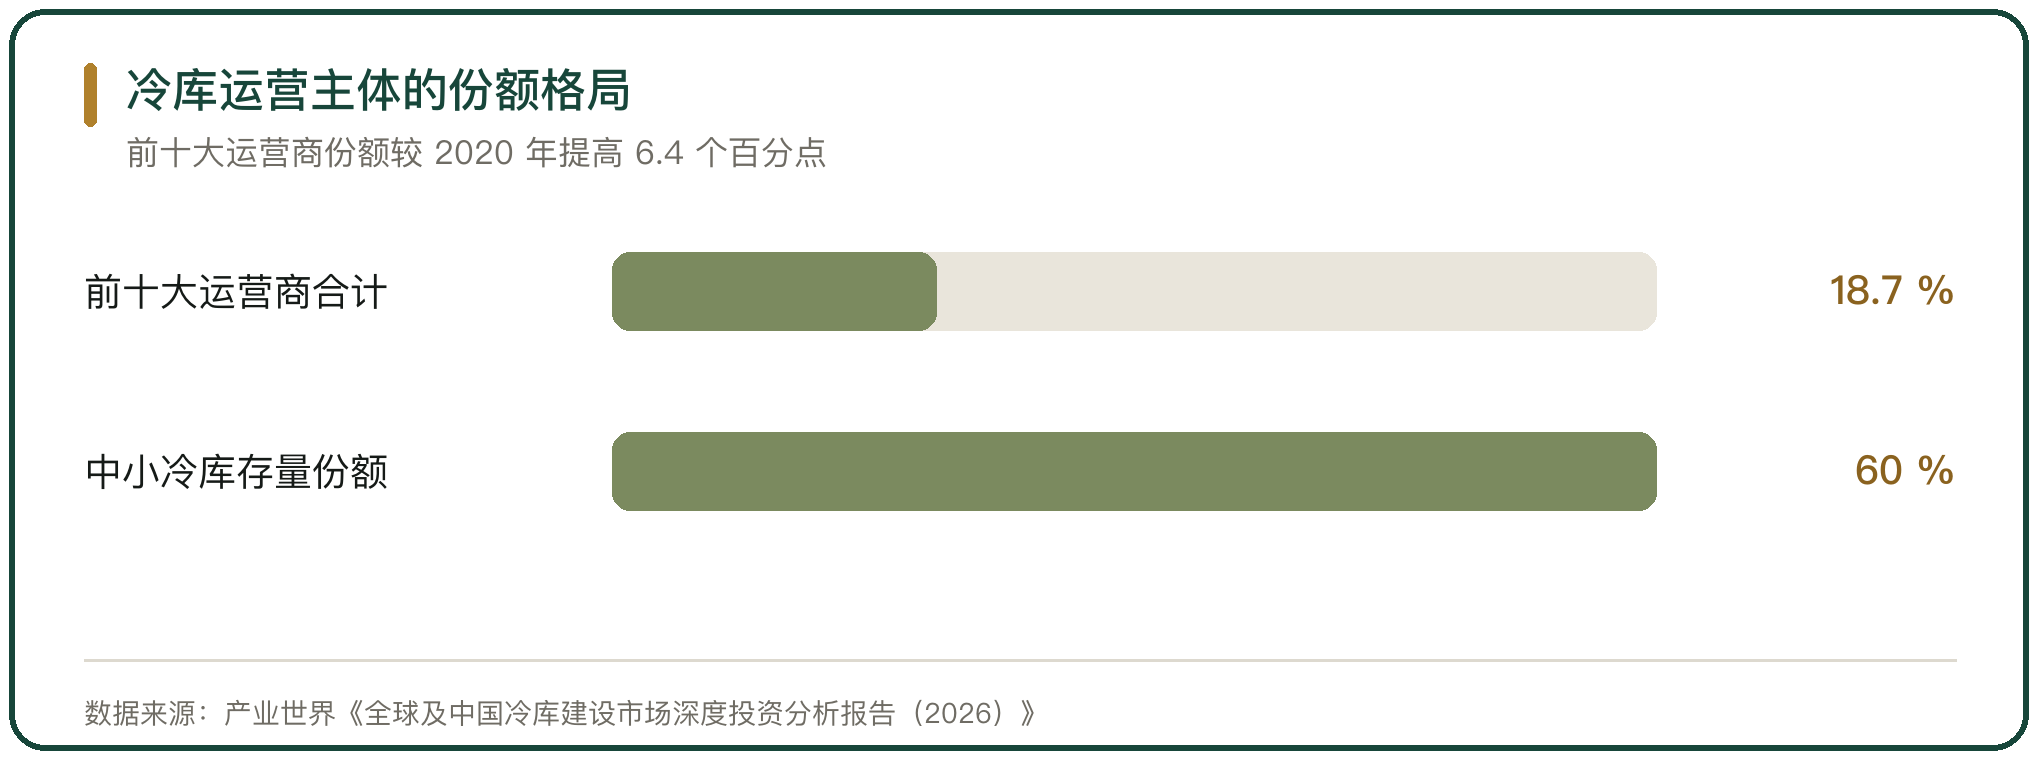
图 4 冷库运营主体的份额格局
八、温区结构的变化
冷库的温区结构跟着消费变。行业研究给出的口径是,2025 年零下 25℃ 至零下 18℃ 的深冷温区需求增长 28%,预制菜专用冷库容量同比增长 42%;气调库 2025 年新增容量约 1200 万立方米、同比增长 15.4%。
深冷与专用温区的增长对应的是品类的变化。冷冻食品、预制菜与进口肉类扩大,标准冷藏的通用库位相对过剩,温区不匹配的库要靠改造转向。
九、网络化与三级节点
设施的布局在向网络化收敛。以 105 家骨干冷链物流基地为核心枢纽、产销冷链集配中心为关键节点、两端冷链设施为基础支撑的三级网络已经形成,「四横四纵」骨干通道把主产区与城市群串起来。
网络化改变的是货源组织方式。基地之间的干线运输与基地到销地的分拨衔接,决定了货物在网内的周转效率;建成的骨干基地中转效率比普通区域性冷库提升超过 20%。
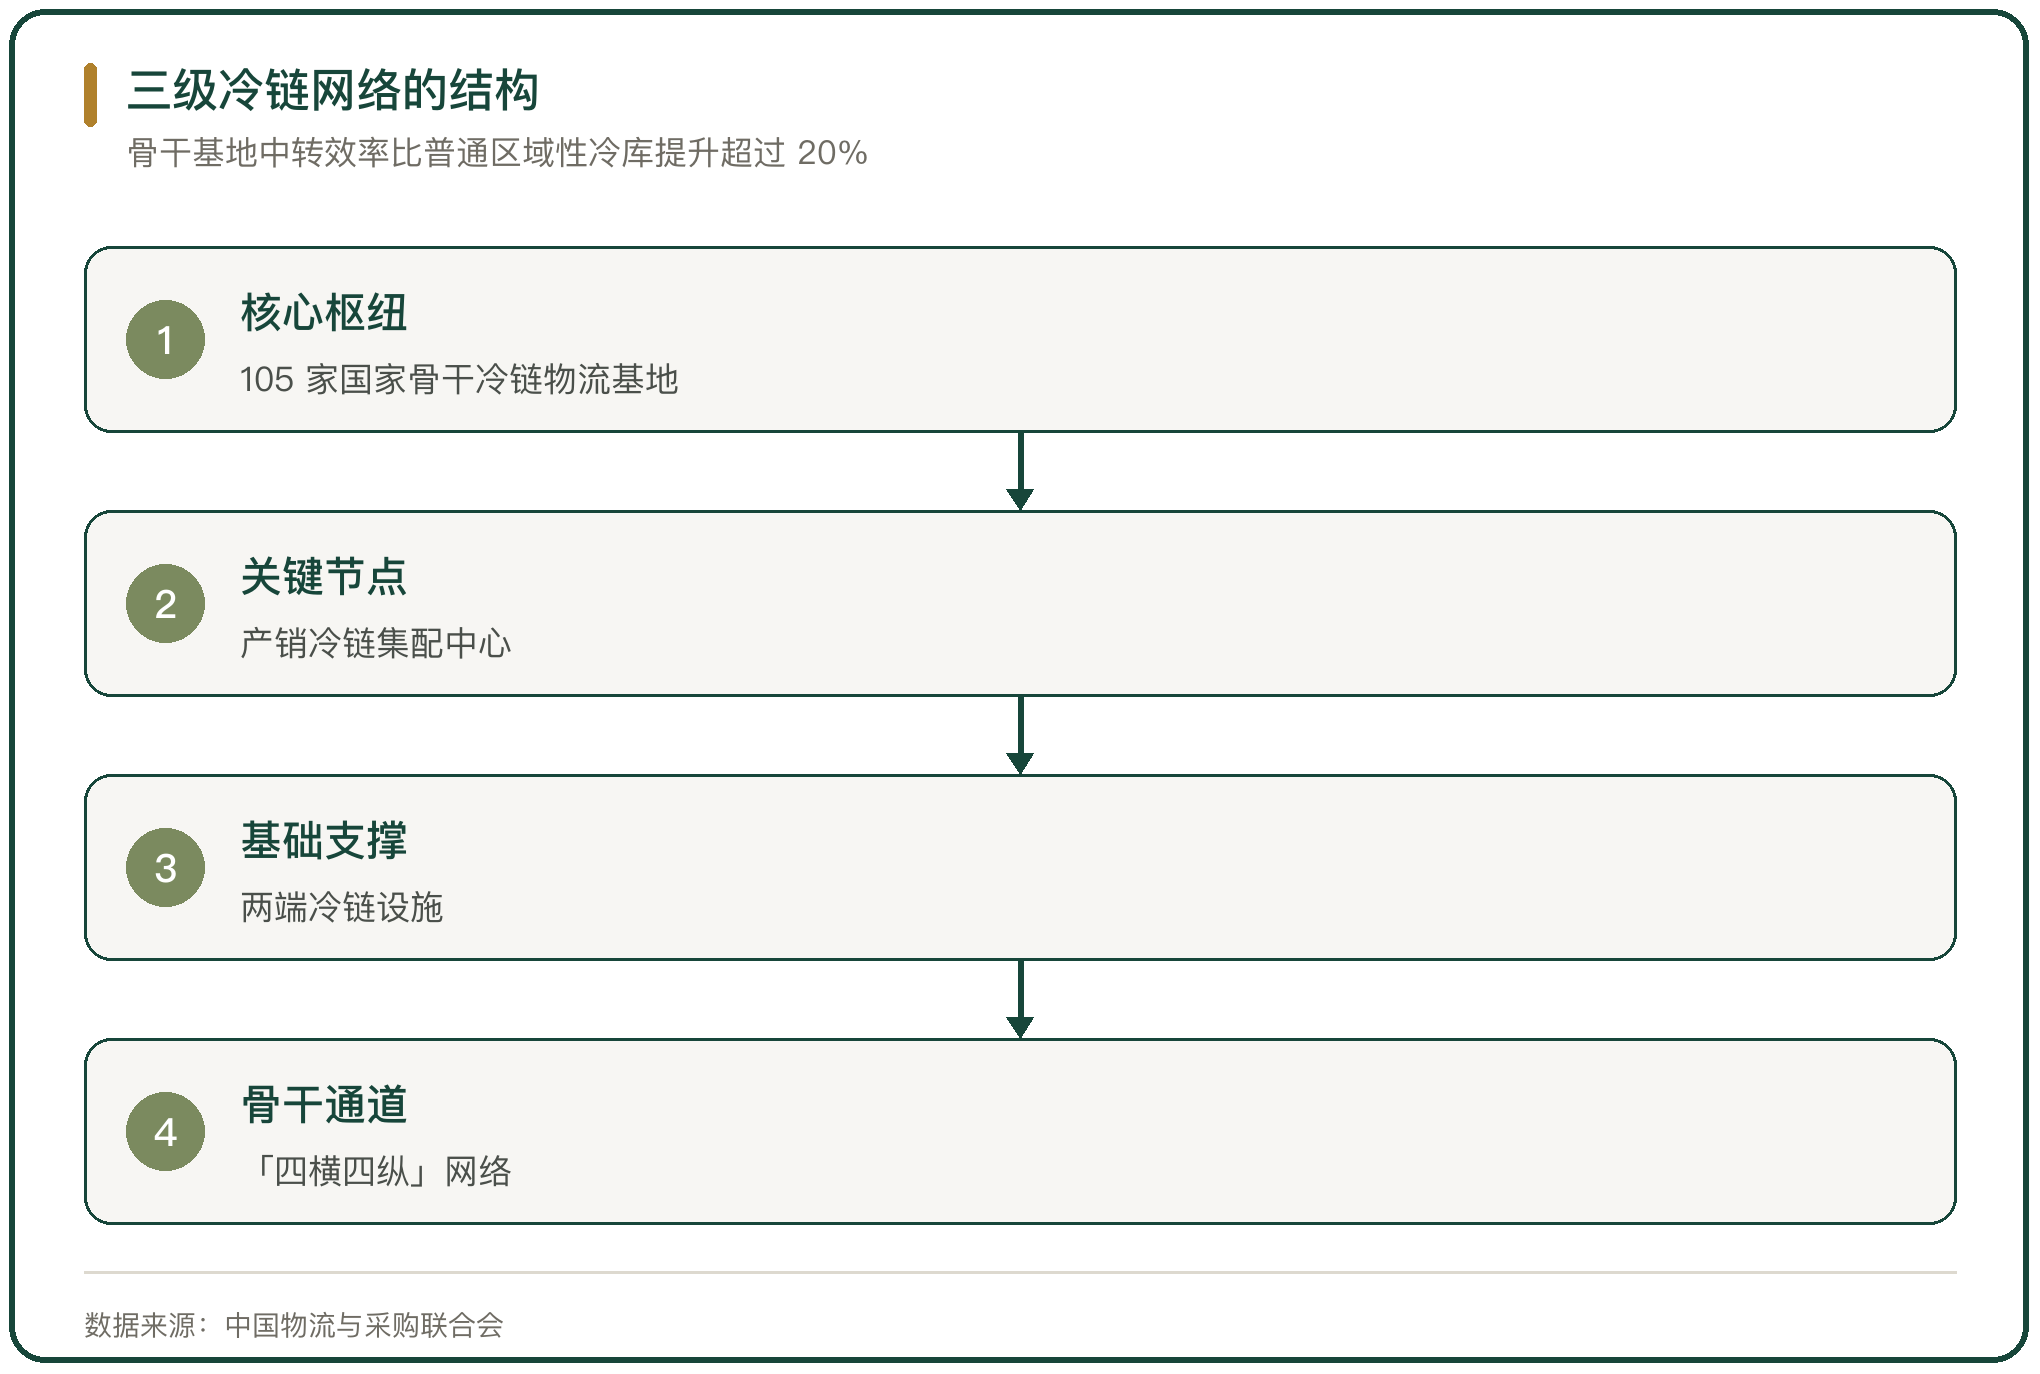
图 5 三级冷链网络的结构
十、长期趋势的判断
冷库运营的长期趋势落在 3 个方向。需求端从高速扩张转向稳增长,收入增速低于需求增速;供给端从销地扩张转向产地补缺,政策与资金向产地预冷与县域集配倾斜;运营端从自建自营转向第三方化与共享,头部份额缓慢上升。
冷库的长期价值取决于它站在需求的哪一端。处在产地缺口一端、接入骨干网络的库,增长有需求与政策托底;处在销地过剩一端、脱离网络的库,要靠价格与周转争生存空间。
冷库运营的长期趋势由需求、结构与政策三条线决定。中国物流与采购联合会的回顾口径是,2020 年到 2025 年食品冷链物流业务总需求量从 2.65 亿吨增到 3.81 亿吨、总收入从 3832 亿元增到 5567 亿元,冷库总库容较 2020 年增长 50.85%。供给端,2025 年高标准冷库新增 1200 万平方米、占新增总量 72%,传统冷库改造投资同比增长 15%,自动化立体冷库新建占比首次超过 30%,第三方冷链仓储渗透率提升到 41%、共享仓储把库容利用率从 65% 提到 78%,前十大冷库运营商市场占有率合计 18.7%。政策端,农业农村部信息中心的专项实施方案提出到 2030 年建成 500 座产地冷链集配中心、带动新增产地库容 4400 万吨以上。
行内实情
需求与收入都在涨,收入涨得慢,2025 年需求总量同比增长 4.50%、企业总收入同比增长 3.84%,单位货值的服务收费在下行
设施建设从新建转向改造,2025 年传统土建冷库改造投资额占整体冷库投资的 22.6%,高标准冷库新增占新增总量的 72%
第三方的份额在上升,渗透率 2025 年提升到 41%,共享仓储把平均库容利用率从 65% 提到 78%
相关问题
冷库的需求还在增长吗。
在增长,增速在换挡。中国物流与采购联合会的回顾口径是,2020 年到 2025 年食品冷链物流业务总需求量从 2.65 亿吨增到 3.81 亿吨,冷链服务企业总收入从 3832 亿元增到 5567 亿元;2025 年需求总量同比增长 4.50%、总收入同比增长 3.84%、冷库总容量同比增长 5.53%。收入增速低于需求增速,说明单位货值的服务收费在下行。
产地冷库和销地冷库哪个更缺。
产地更缺。销地冷库出现一定过剩,靠价格争货源,租金与出租率同时承压;产地的田间预冷、分选与初加工设施短缺,货还没进冷链就已经降级。农业农村部信息中心的专项实施方案提出,到 2030 年累计建成 500 座产地冷链集配中心、带动新增产地库容 4400 万吨以上。
头部运营商的份额在提高吗。
在缓慢提高。行业研究给出的口径是,2025 年前十大冷库运营商的市场占有率合计 18.7%,比 2020 年的 12.3% 提高 6.4 个百分点,中小冷库仍占约 60% 的存量份额。集中慢的原因在冷库的地段属性强,规模效应受区位约束,头部运营方靠多仓网络服务跨区域客户。
名词解释
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
温控:对储运环境温度的监测与控制,是冷链质量的核心。
出租率:已出租面积占总可租面积的比例,是园区与冷库的核心指标。
温区:按品类设定的储运温度区间,如冷冻、冷藏、恒温等。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
气调库:在冷藏基础上叠加气体成分调节的贮藏库,投资高于普通冷库。
骨干冷链物流基地:国家布局的、承担跨区域集散与调运的大型冷链枢纽。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
服务收费:市场方向商户收取的、与具体服务量挂钩的费用,如检测费、冷藏费、配送费,区别于按面积计收的固定租金。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法