

园区与单体冷库的优劣比较
关键词 冷链园区单体冷库冷库出租率冷库租金冷链仓储冷库REITs
一、园区冷库的规模与温区覆盖
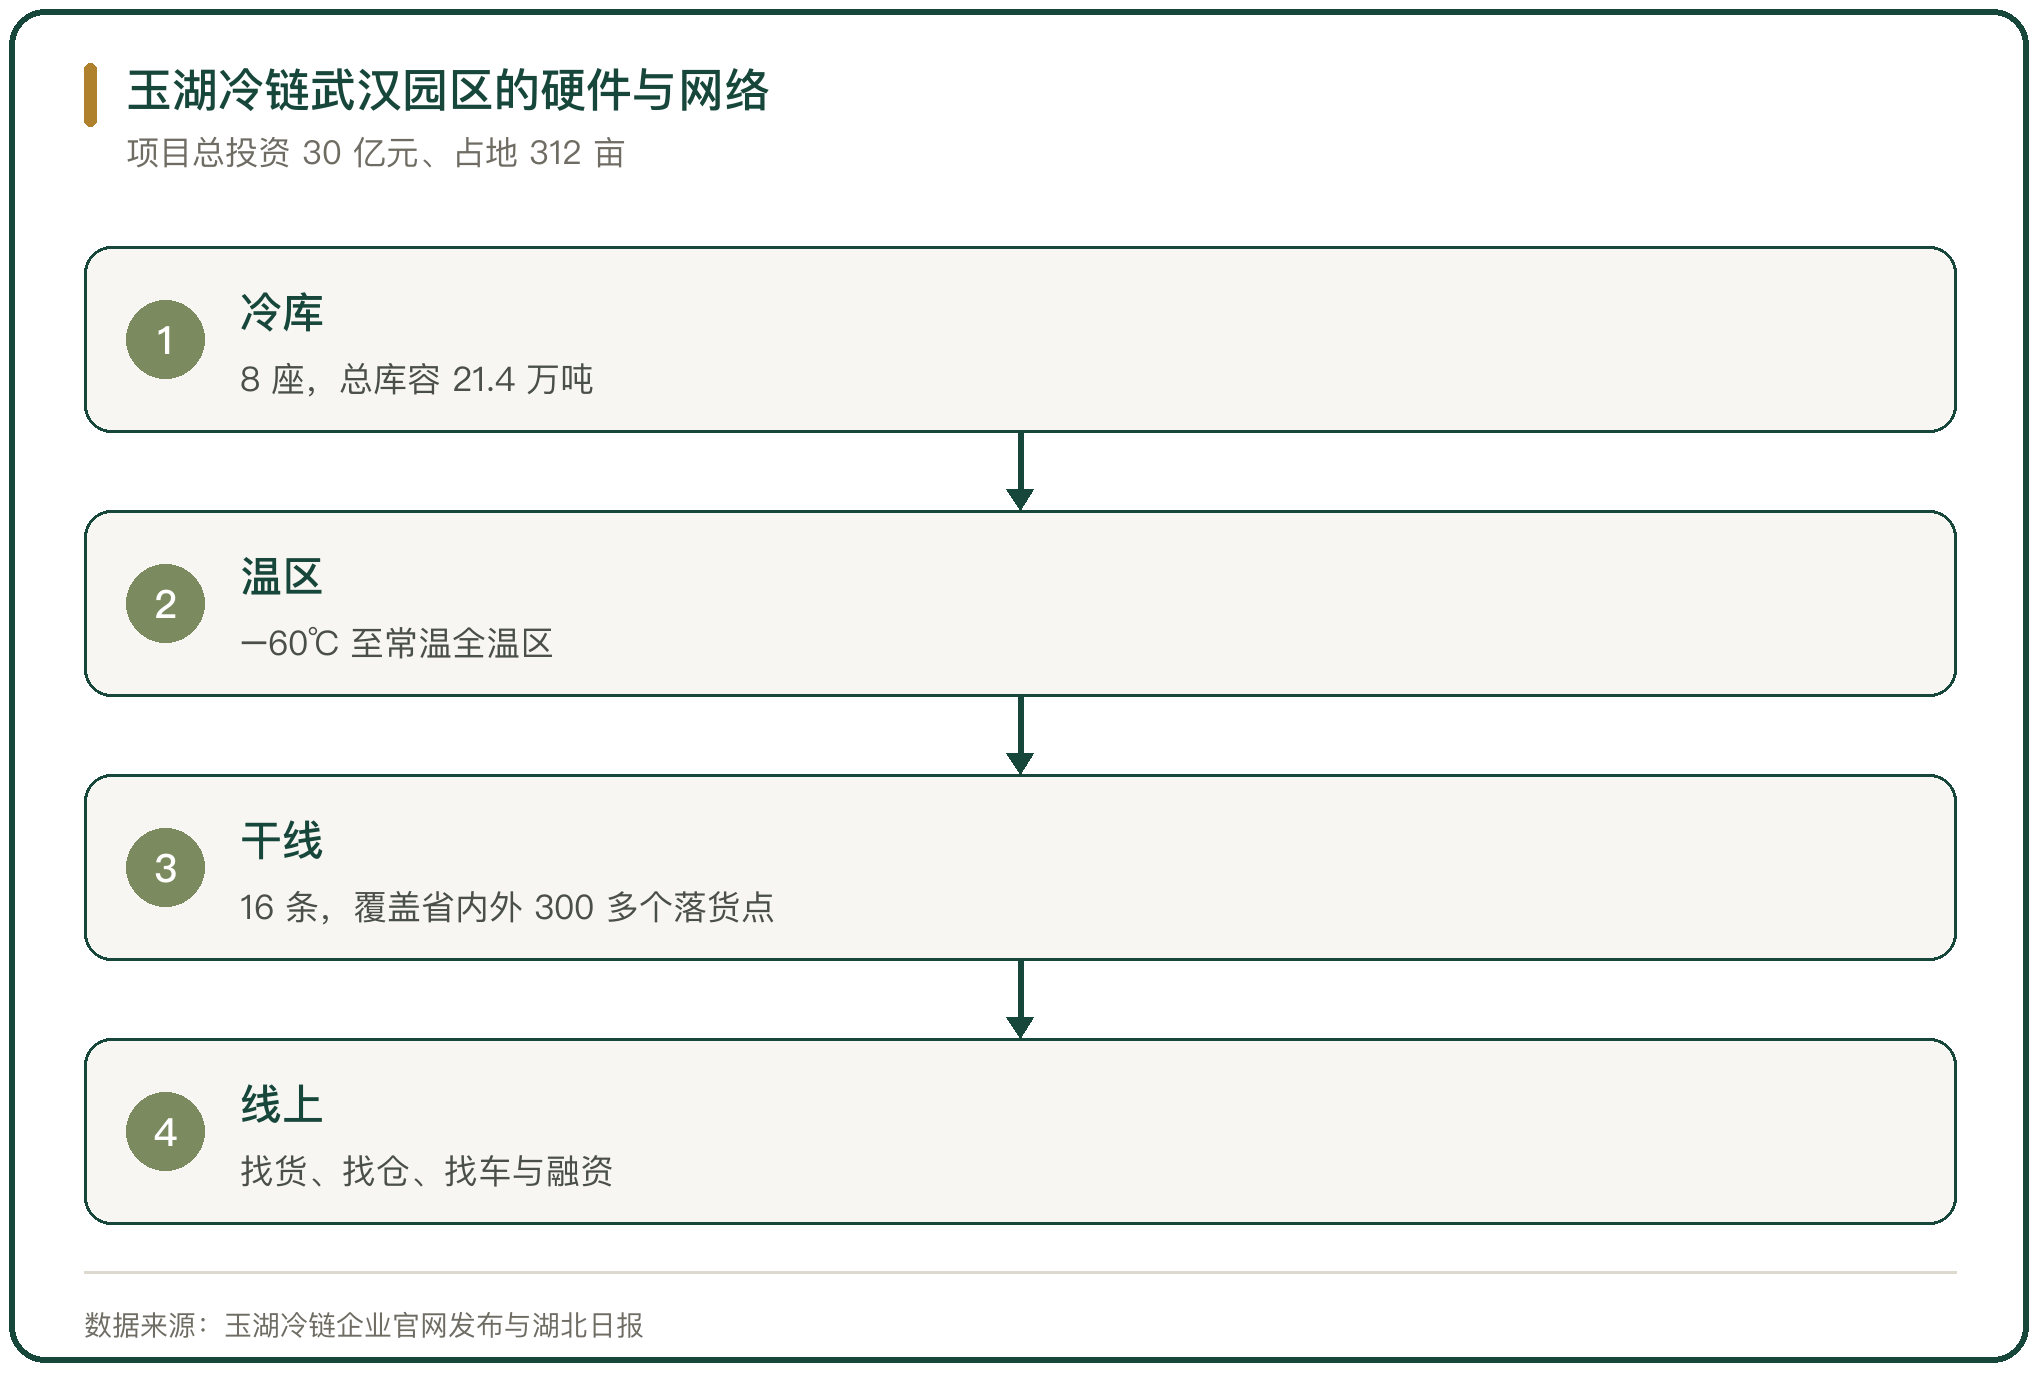
园区的第一项能力是规模与温区覆盖。玉湖冷链(武汉)交易中心 2025 年 9 月开园试运营,总投资 30 亿元、占地 312 亩、建筑面积约 27.7 万平方米,建有 8 座冷库、总库容 21.4 万吨,具备 −60℃ 至常温的全温区存储能力;园区采用线上线下结合的运营方式,线下是冷库与智能垛口,线上平台承担找货、找仓、找车与融资功能,16 条干线覆盖省内 200 多个与省外 104 个落货点(湖北日报、玉湖冷链企业官网发布)。
全温区覆盖对应的是品类宽度。冻品、鲜品与深冷海产放在同一个园区,客户不需要为不同温区另找库位,园区靠品类组合把客户留在场内。
二、网络型运营商的园区组合
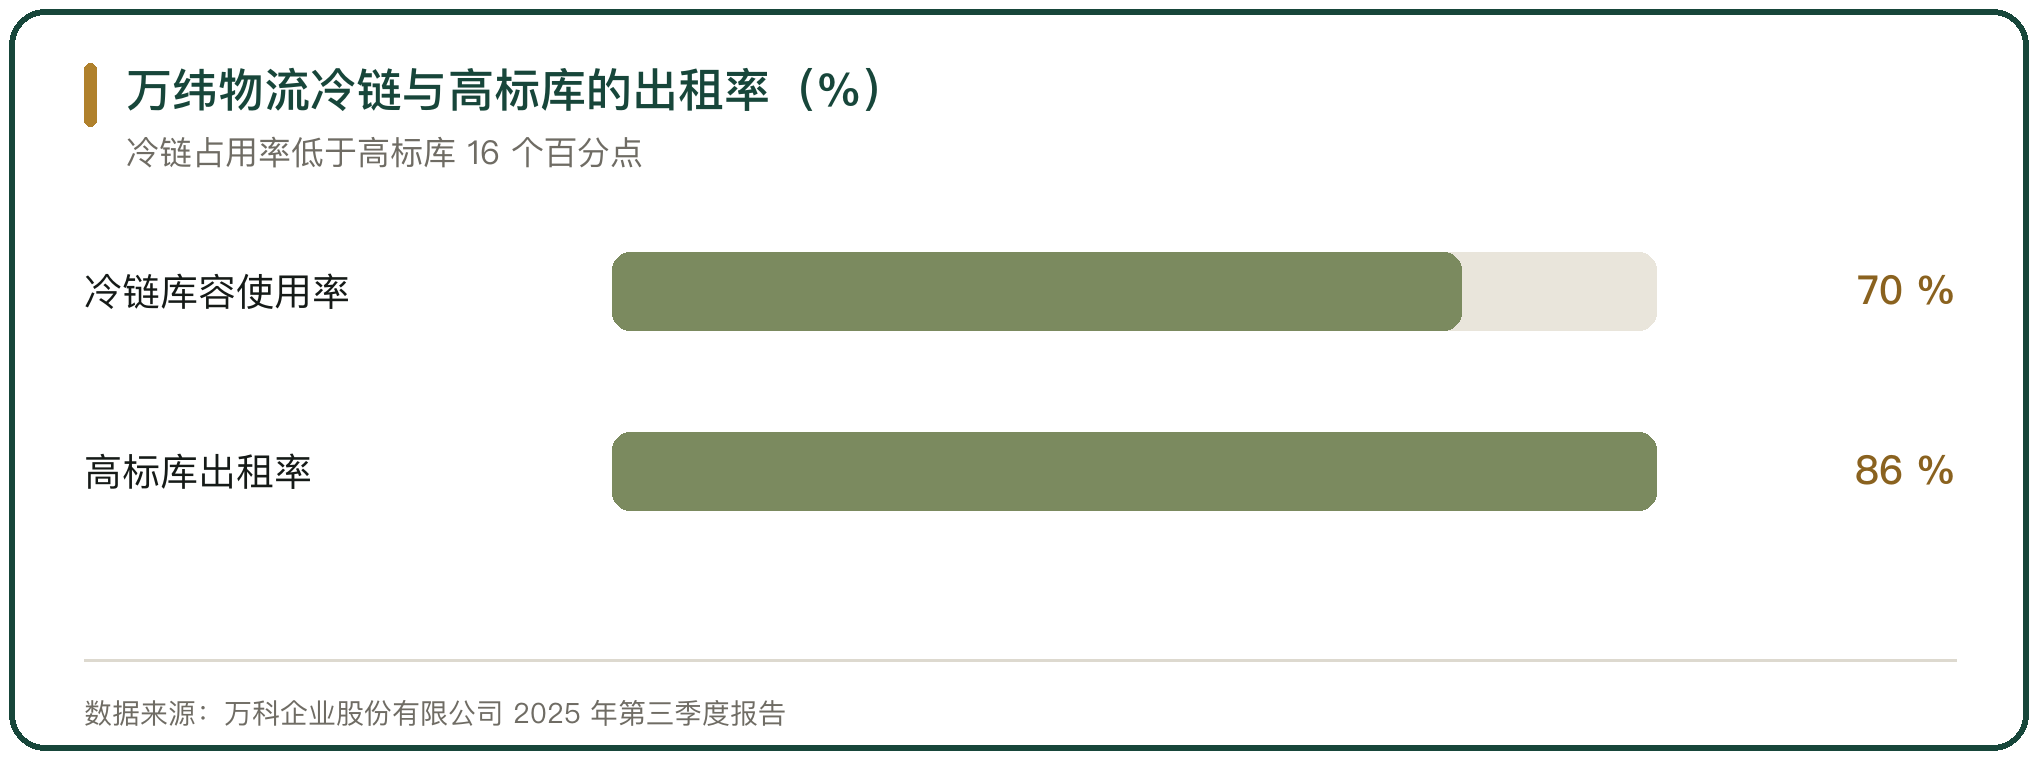
园区可以形成网络。万科企业股份有限公司 2025 年第三季度报告显示,万纬物流累计开业项目约 148 个、可租赁面积 1046 万平方米,其中冷链可租赁面积 201 万平方米、稳定期库容使用率 70%,高标库可租赁面积 845 万平方米、稳定期出租率 86%;前 9 个月物流仓储业务收入 31.8 亿元,其中冷链 16.8 亿元、同比增长 24.4%,高标库 15.0 亿元、同比下降 6.8%。
冷链与高标库的差距写在这组数字里。冷链的库容使用率比高标库的出租率低 16 个百分点,收入却在增长;冷库的单位租金与作业收入高于高标仓,占用率低一部分仍能抬住收入。
三、单体冷库的经营指标
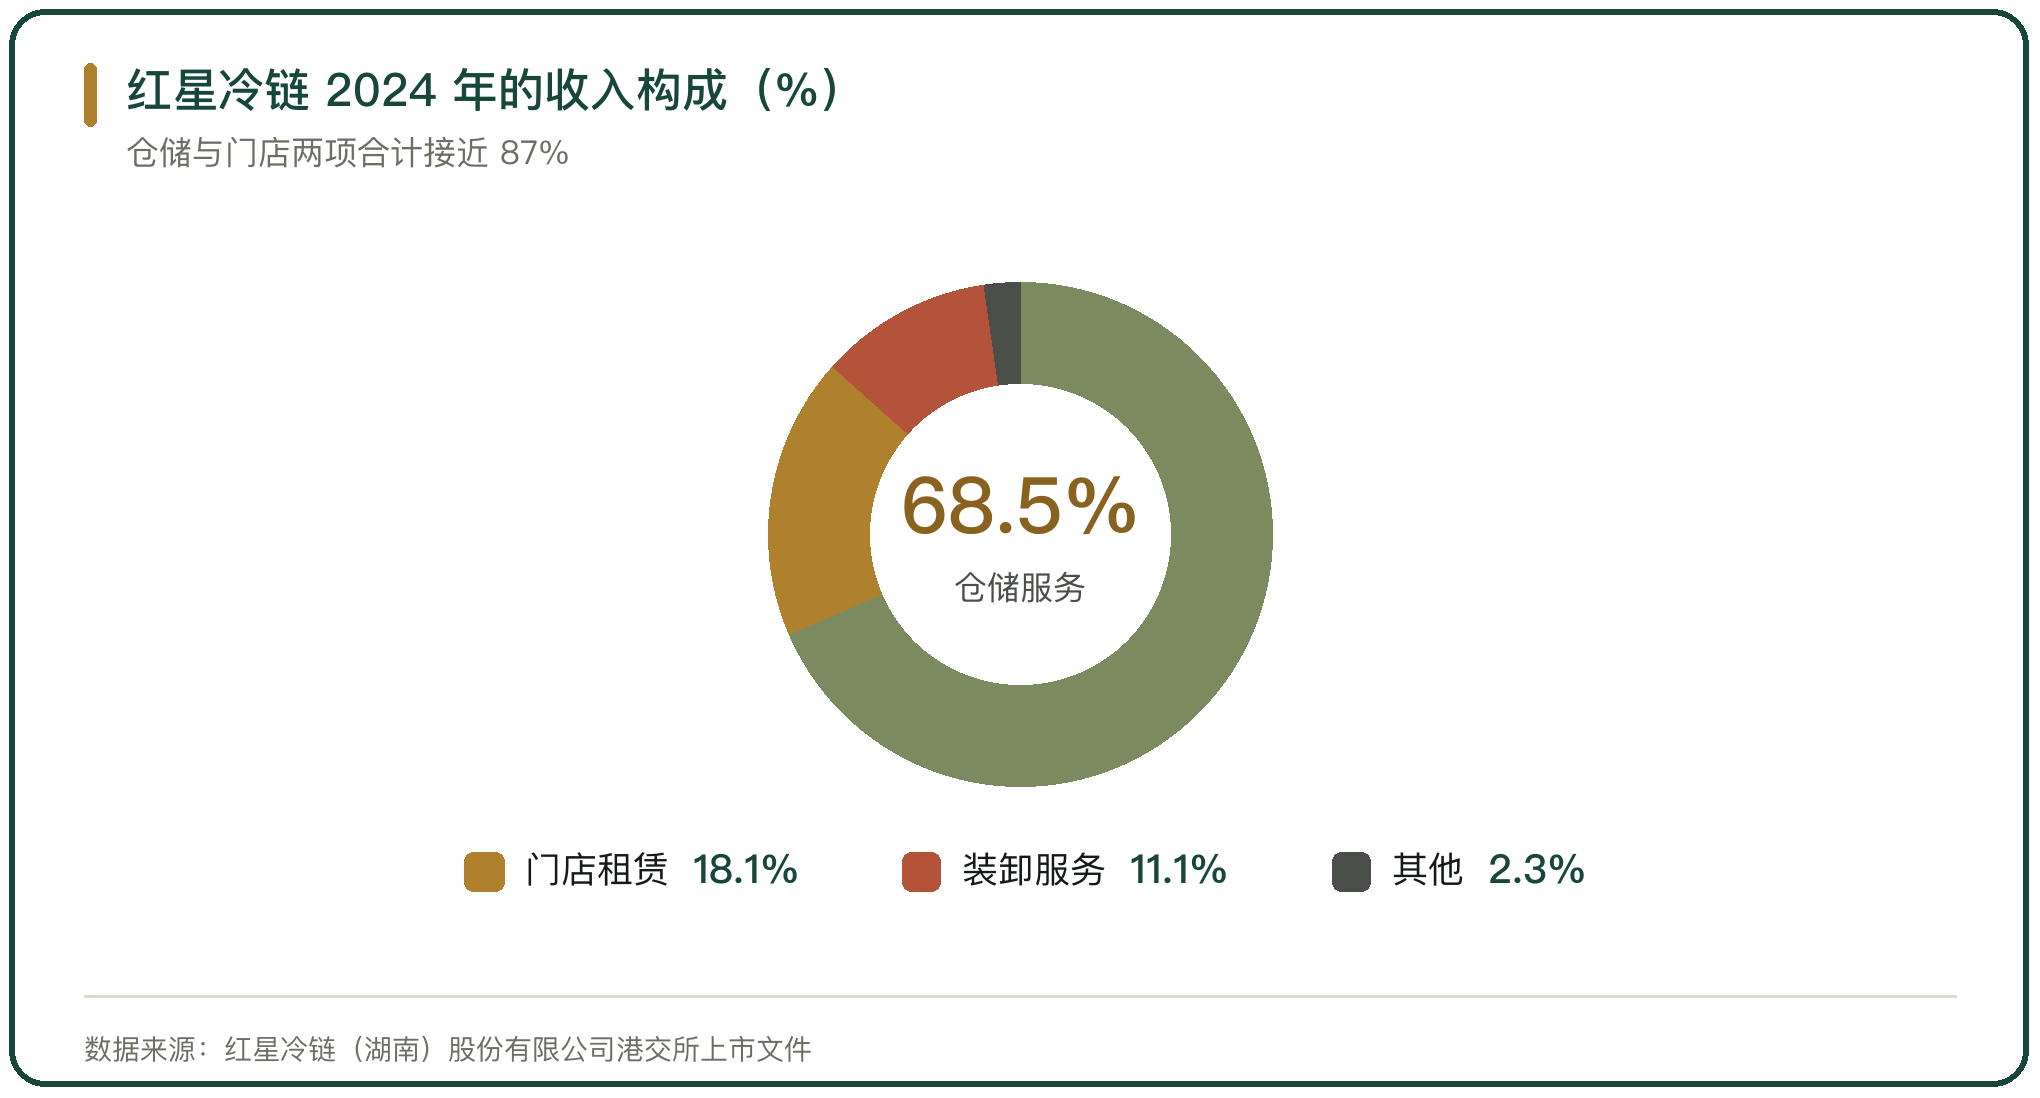
单体冷库与专业仓储企业的指标更能说明这门生意的底子。红星冷链(湖南)股份有限公司的港交所上市文件显示,其 2024 年收入 2.34 亿元,其中仓储服务占 68.5%、门店租赁占 18.1%、装卸服务占 11.1%,毛利率为 50.1% 至 57.7%、净利率为 33.4% 至 37.3%;南部基地每吨月均冷冻仓储费从 2022 年的 79.4 元降到 2024 年的 66.9 元,同期库容利用率从 98.9% 降到 90.5%。
服务收入占 70%,租金只是补充。这类主体的利润来自仓储与装卸的作业量,库容利用率高的时候赚的是周转,利用率掉下来,单价也跟着松动。
四、冷库与高标仓的出租率对照
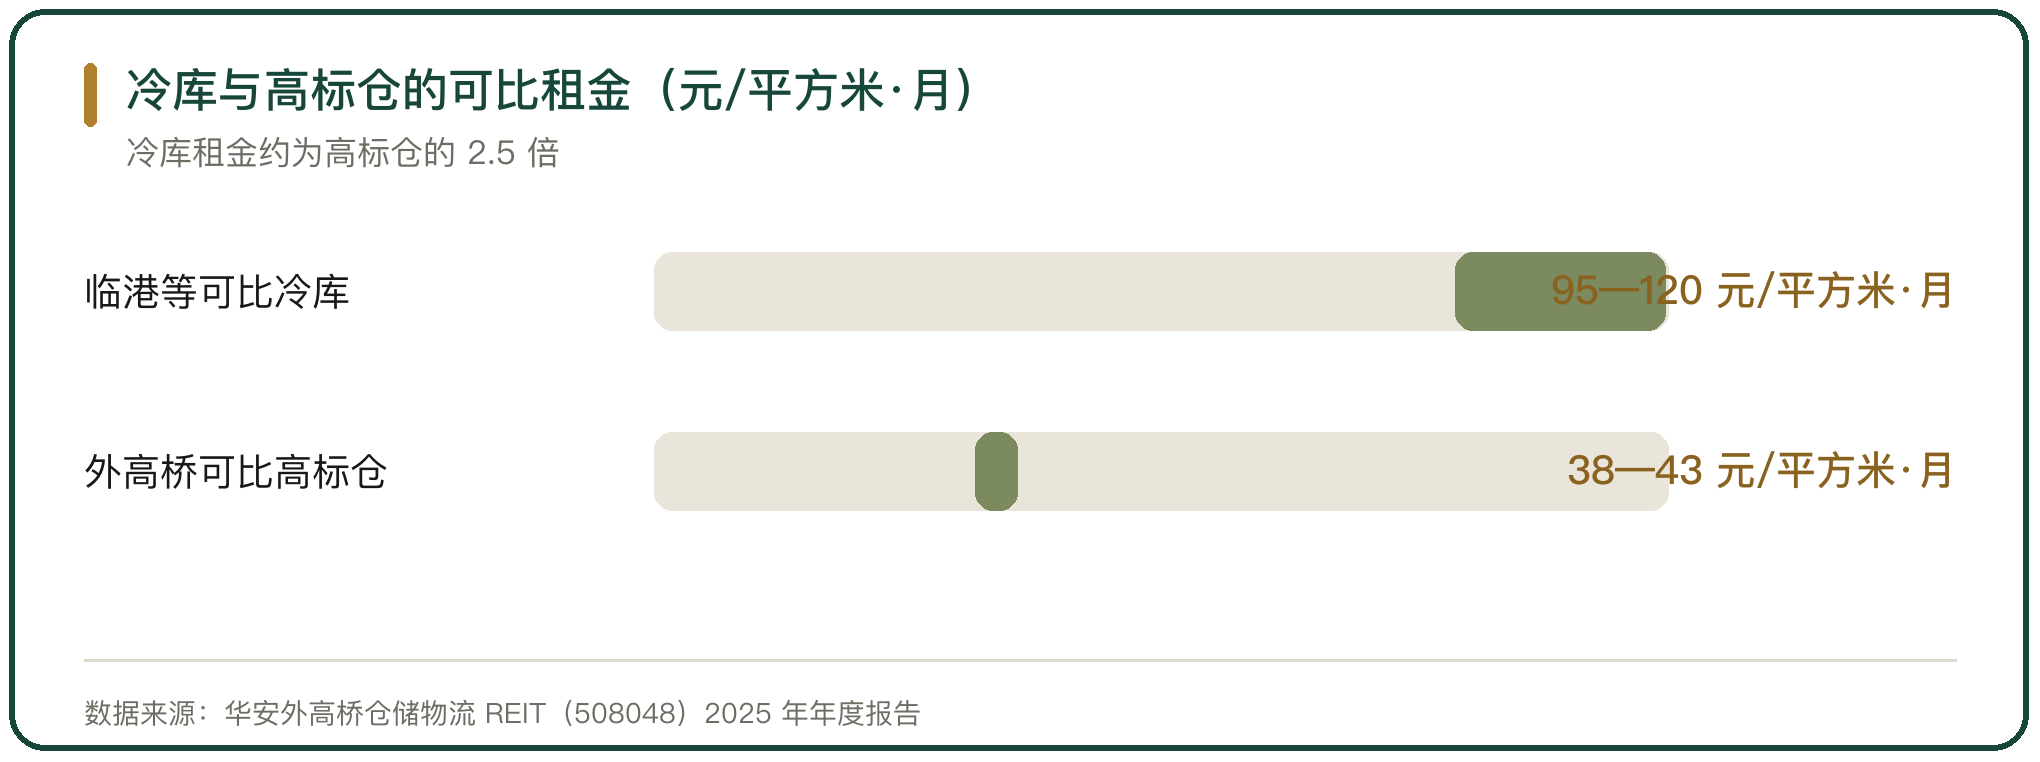
冷库与高标仓的出租率差得明显。华安外高桥仓储物流 REIT(508048)的 2025 年年度报告显示,2025 年末外高桥可比高标仓租金为 38 至 43 元/平方米·月,临港等可比冷库租金为 95 至 120 元/平方米·月,冷库出租率约在 50% 至 75% 之间;该基金首发底层资产为 1 处冷库与 3 处高标仓、建筑面积约 14.92 万平方米,募集规模 11.16 亿元。
冷库租金是高标仓的两倍以上,出租率却只有一半上下。高租金对冲不了空置期的能耗与折旧,园区与单体在这一点上面对同一道算式。
五、县域共享冷库的定价
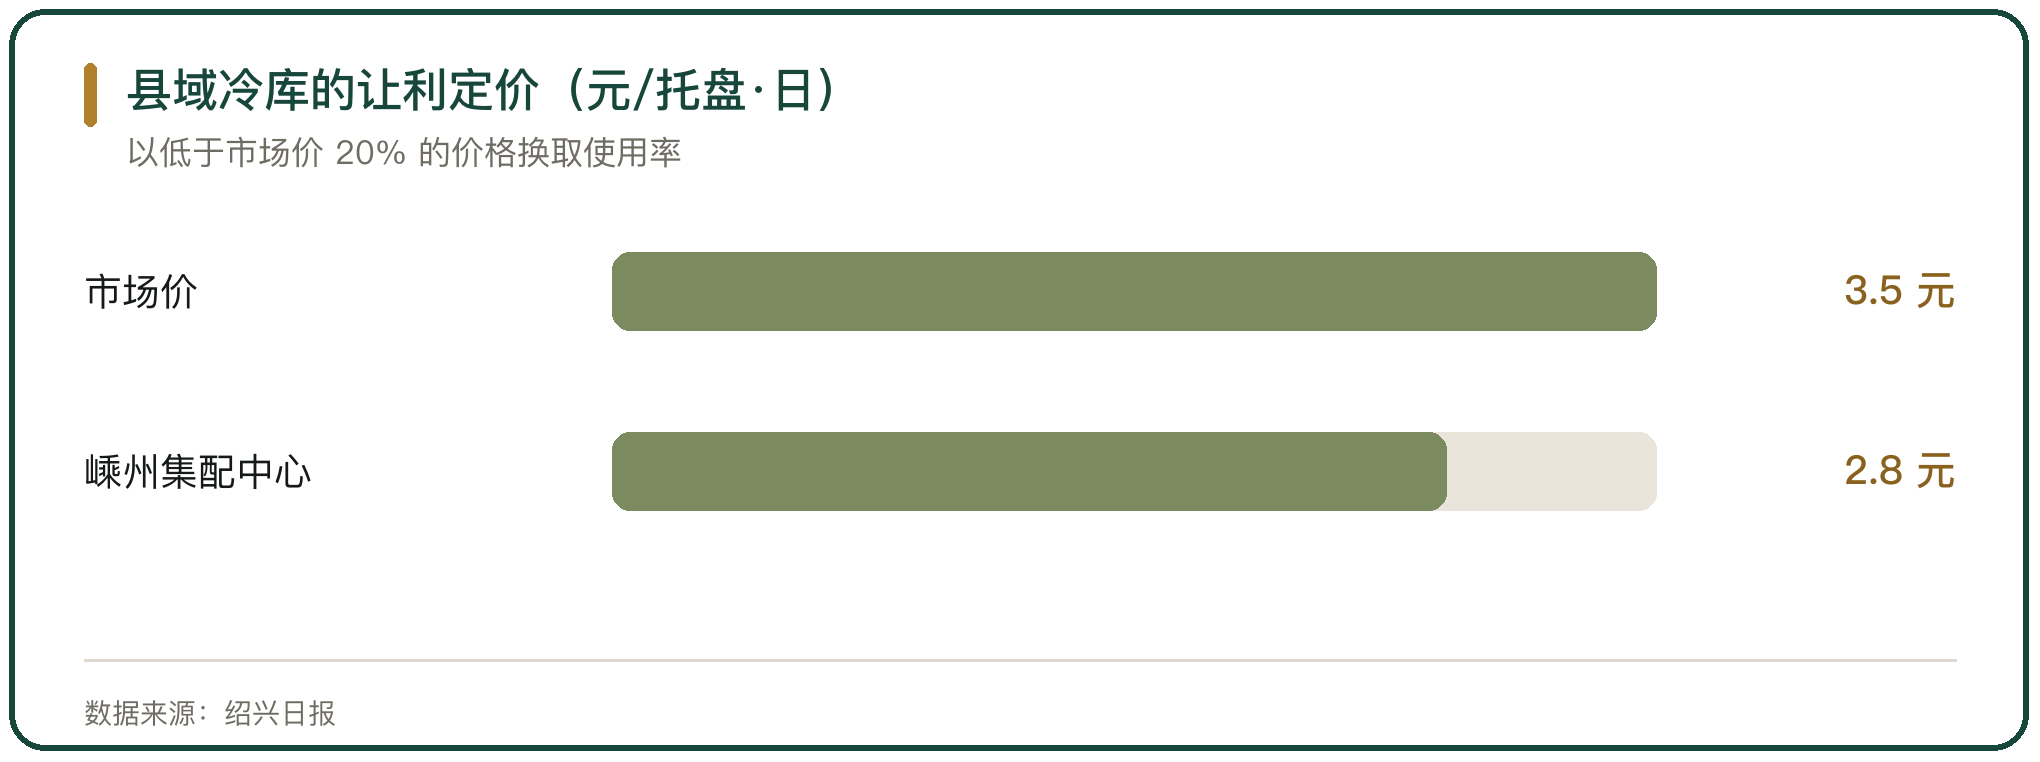
县域与产地侧走的是共享路线。嵊州市冷链物流集配中心的冷库仓储费定为 2.8 元/托盘·日,比市场价 3.5 元低 20%,首月入驻企业 24 家,冷库使用率做到 80%;配套的包材集采使企业降本约 10%,整车零单比企业自发货低约 9%(绍兴日报)。
共享冷库把自建改成租用,中小企业省下的是固定资产投入。让利换来的是入驻率与发货量,冷库方靠服务费与集采差价补回租金让出的部分。
六、行业分散格局下的两类主体
整个行业仍以分散结构为主。智研咨询的数据显示,我国冷链物流企业数量接近 15 万家,其中注册资本低于 100 万元的小微企业占比达 24%,约 90% 的冷藏车运力来自非企业化社会运力;全国性网络型冷链物流企业不足百家,车辆空驶率超过 35%(智研咨询《中国冷链物流行业市场运营态势及发展前景研判报告》)。
分散结构给了单体冷库空间。客户单批量小、品类杂、周转快,网络型园区的标准化仓间接不住,贴近市场的单体库反而合适。
七、单体冷库的租约与托管
单体冷库的价格与租约形式绑在一起。上海统鲜物流有限公司的企业官网价目表显示,冷库包库 70 元/平方米·月、包库托管 10 元/平方米·月,零存按 100 元/托盘·15 天、150 元/托盘·30 天计;库内作业另计,理货分拣 20 元/吨或 0.2 元/件,贴标 30 元/吨或 0.3 元/件。
包库给长期客户,零存给周转不定的客户,托管把作业打包成服务费。计价方式越灵活,越能接住品类杂、批量小的客户,这是单体库相对园区的长处。
八、园区招商期的价格让利
园区的招商价目表同样分层。中国供销·遂宁智慧冷链产业园 2025 年的招商方案把冷冻库一层定为 60 元/平方米·月、二三层 50 元/平方米·月,冷藏库 40 元/平方米·月,干仓一层 10 元/平方米·月;仓储服务费按标准件 1 至 2.4 元/吨·天、抛货件 2 至 4.5 元/吨·天计,装卸 40 至 60 元/吨。
租金只是入口,真正的收入来自作业费。同园区同类库位的租金差出 20%,靠的是位置与装卸便利;新库用低租金把客户招进来,再靠装卸与打托把收入拉平。
九、供给宽松下的空置压力
冷库供给宽松,两类主体一起承压。中物联冷链物流专业委员会的统计显示,截至 2025 年末全国冷库总容量达到 2.67 亿立方米、同比增长 5.53%,2025 年上半年全国冷库平均租金 69.55 元/平方米·月、同比下降 6.04%,同期空置率为 24.7%;2025 年全国冷库项目资金投入 485.40 亿元,全年入库项目 539 个(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
园区与单体冷库在同一片区域争夺同一批货主。园区靠规模与温区宽度接大客户,单体库靠灵活与贴近接散客户,供给过剩阶段,两者的报价都会被拖低。
十、园区与单体冷库的优劣比较
园区的长处是规模、温区宽度与配套,短处是决策链长、固定成本高、招商周期长;单体冷库的长处是决策短、调价快、贴近客户,短处是温区单一、品类承接能力有限。两类主体的胜负取决于所在地的货源结构。
货源集中、品类宽、有进出口或加工需求的地方,园区靠规模摊薄成本;货源分散、批量小、周转快的地方,单体库的灵活性更占优。



写点看法