

信用体系与数据增信
关键词 数据增信信用体系融资信用服务平台动产融资登记资金流信用信息信贷直通车
一、信用体系与数据增信的关系
信用体系解决的是信息不对称,数据增信解决的是信息够不够用。银行放贷要看还款能力与还款意愿,中小流通企业的经营数据分散在税务、银行、平台与仓储系统里,单看哪一份都不足以判断。把分散的数据归集起来,让银行在授权后查询,是数据增信的基本做法。
信用信息分两类。一类是履约记录,来自金融机构与公共部门;另一类是经营记录,来自交易平台与仓储物流系统。前者回答借了还不还,后者回答生意做得好不好,两类合起来才能替代抵押物的作用。
二、全国融资信用服务平台网络
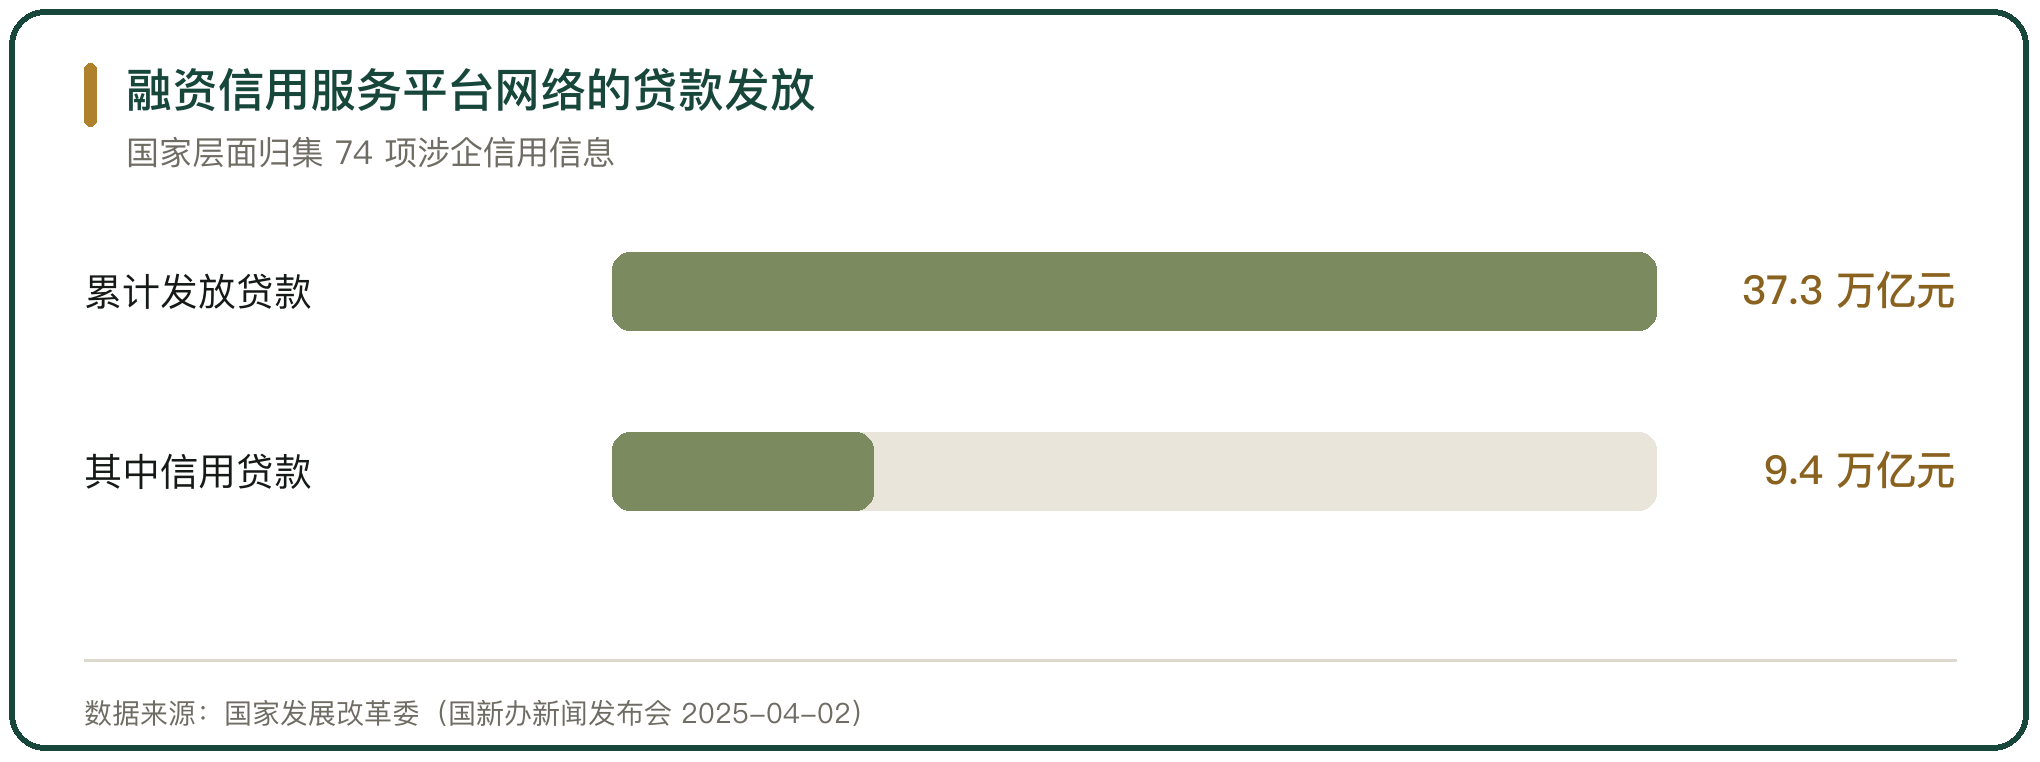
国家层面已经建成一张平台网络。国家发展改革委在 2025 年 4 月的国新办发布会上介绍,全国一体化融资信用服务平台网络在国家层面实现了企业登记注册、纳税、社保、住房公积金等 74 项关键涉企信用信息的机制化归集共享;截至 2025 年 2 月末,银行机构通过该平台网络累计发放贷款 37.3 万亿元,其中信用贷款 9.4 万亿元(国家发展改革委,2025-04-02)。
地方的用法各有侧重。重庆市依托融资信用服务平台归集涉农信用信息,在云阳县等试点区域推动农户以信换贷,授信覆盖率从不足 10% 上升到 30%,A 级信用户贷款利率从 3.55% 降到 2.75%;辽宁省大连市与工商银行联合建模开发线上信用贷款产品,授信经营主体从 3 万户增加到 19 万户,授信金额由 110 亿元增加到 360 亿元(国家发展改革委,2025-04-02)。
三、征信系统的两条数据线
中国人民银行征信中心管理两条数据线。金融信用信息基础数据库到 2024 年末收录 11.6 亿自然人、1.4 亿户企业和其他组织的信用信息,2024 年全年提供信用报告查询服务 67 亿次;全国中小微企业资金流信用信息共享平台 2024 年 10 月上线,到 2024 年末为 5600 万户企业和个体工商户建立信用档案,覆盖资金流账户 8800 万个(中国人民银行征信中心,2025-04-02)。
资金流信息平台的用法是给没有信贷记录的主体补一份还款能力证明。企业授权后,金融机构可以调用其账户交易数据,判断经营稳定性与回款节奏。对一个没有贷款历史、没有抵押物的批发商,这份数据是它进入信贷体系的第一张凭证。
四、动产与权利担保的登记
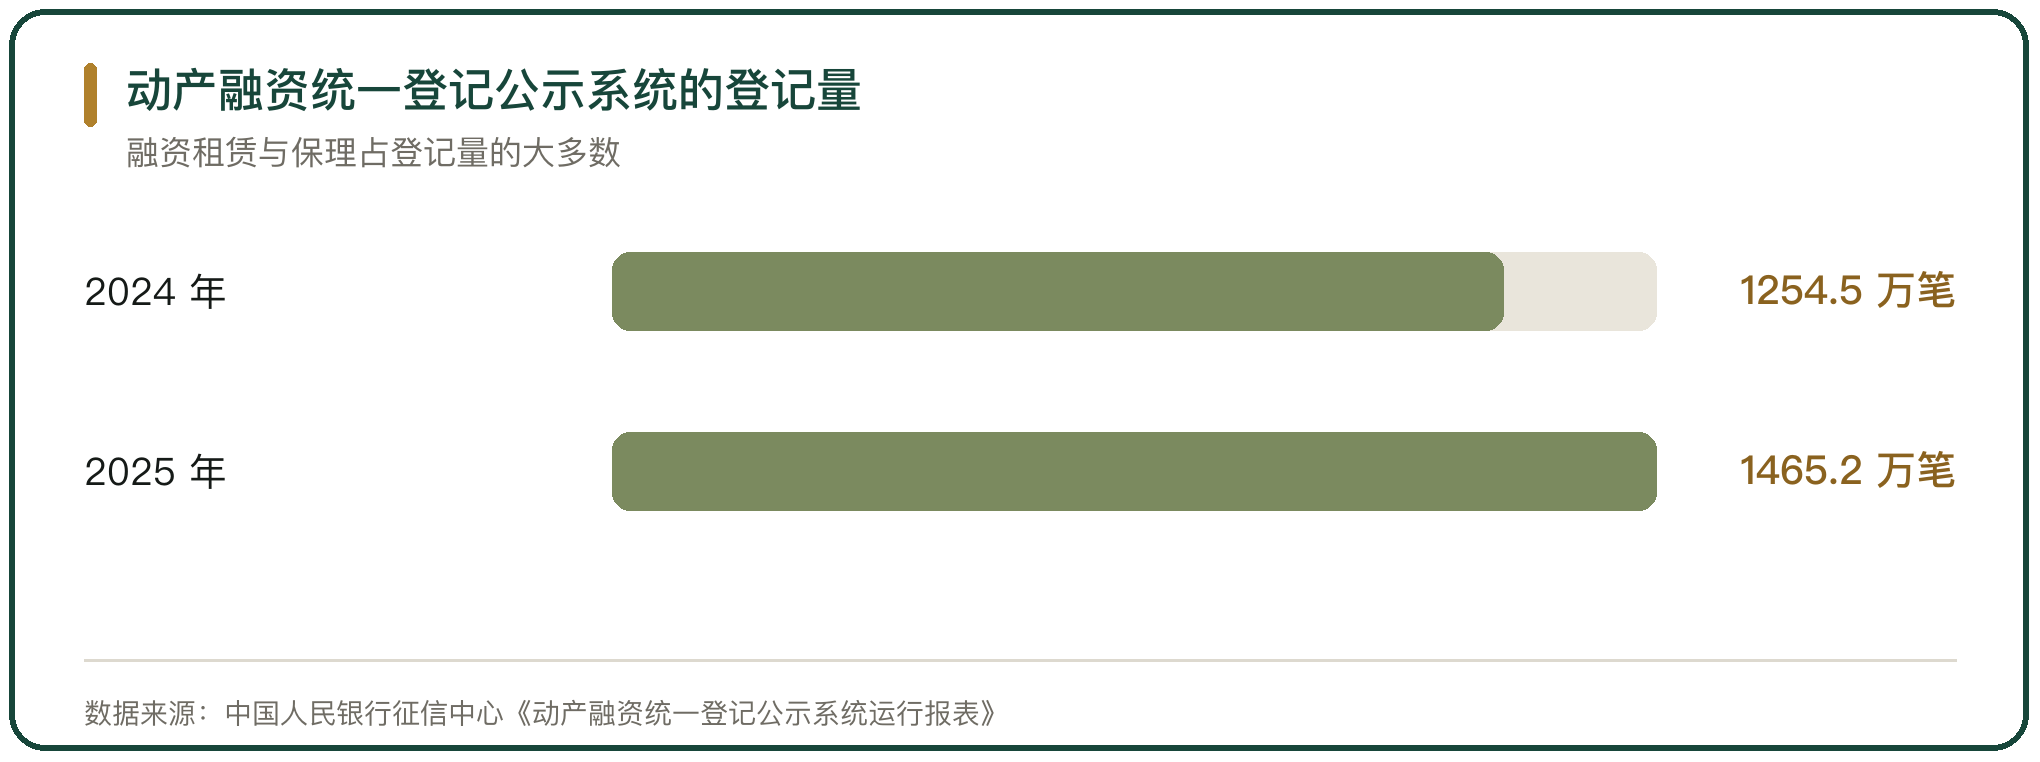
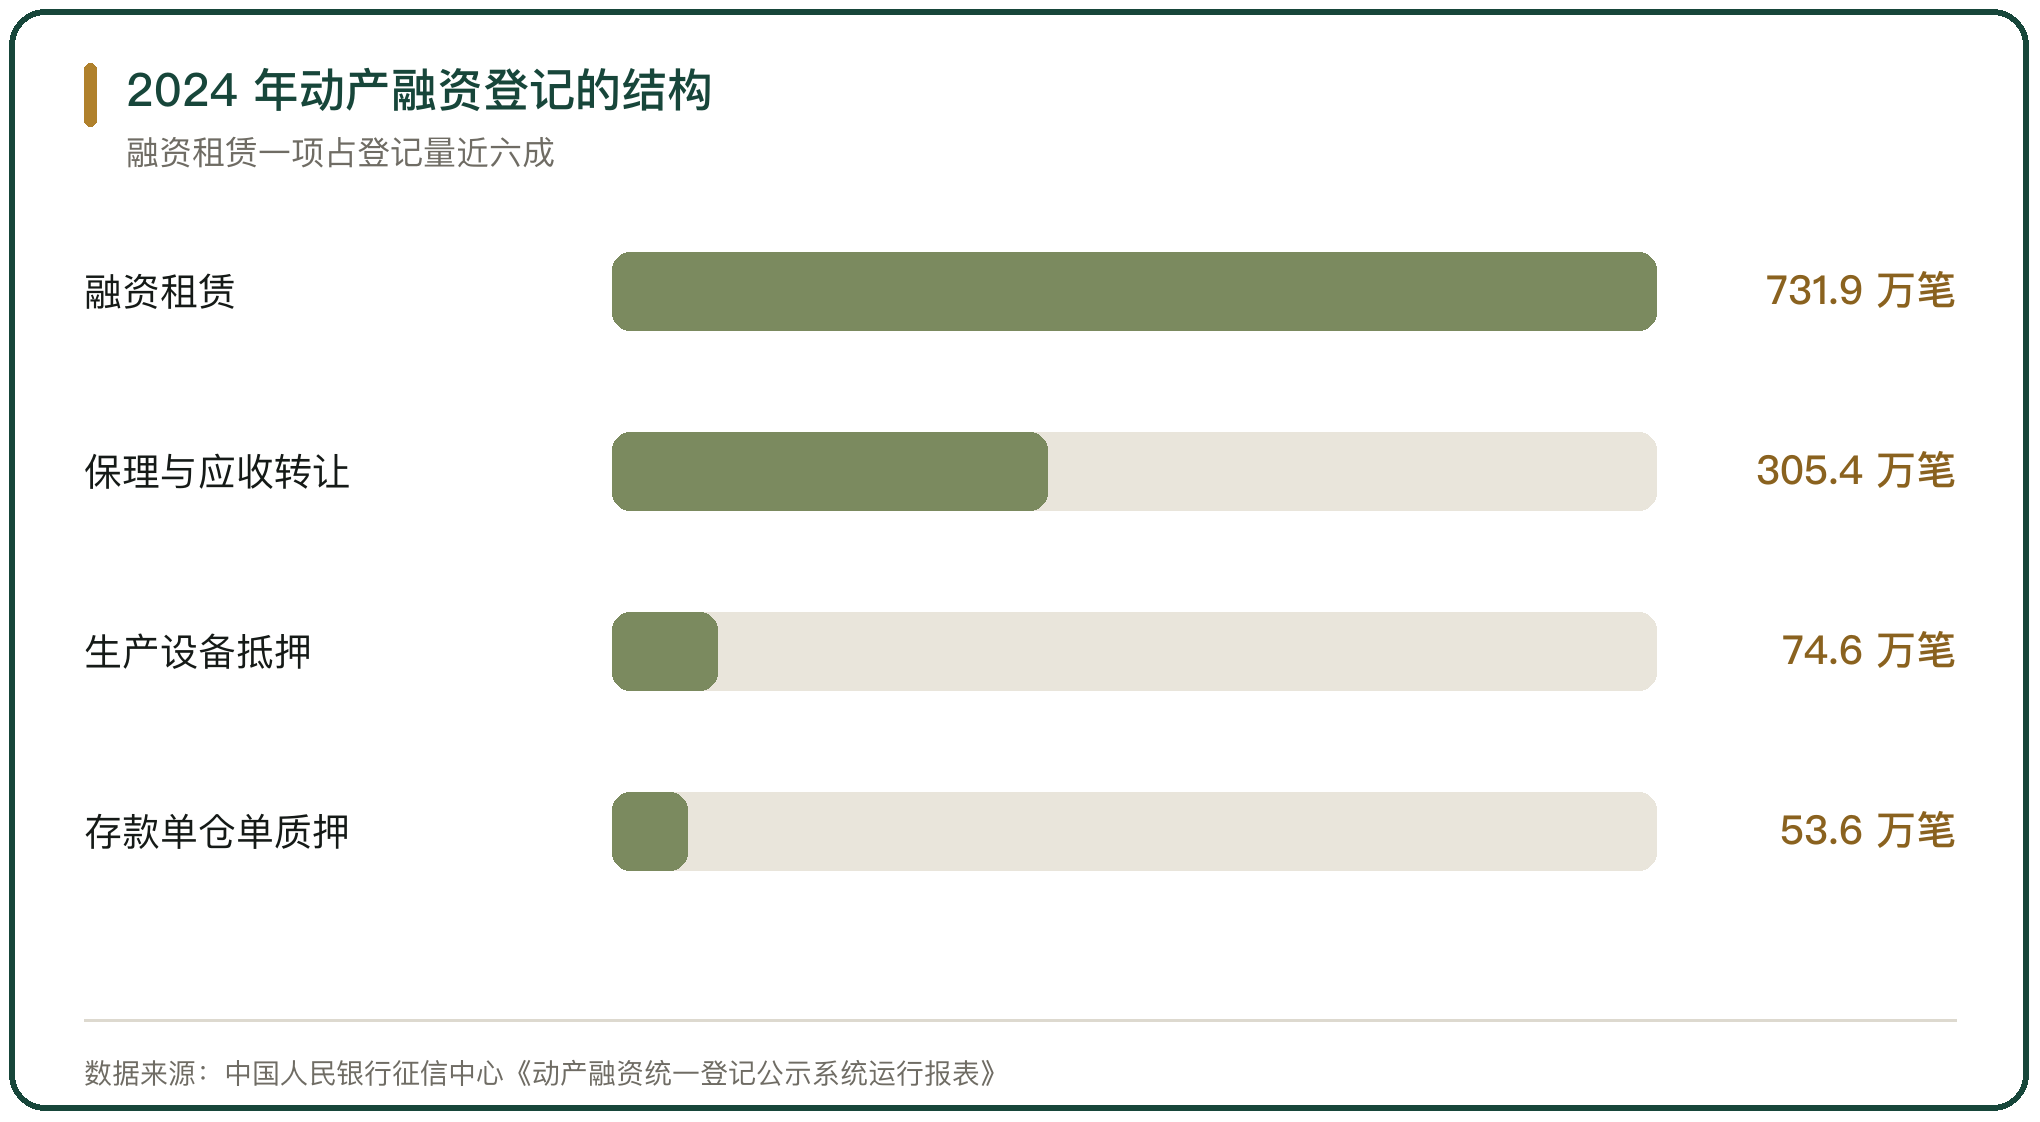
动产与权利需要登记,登记才有对抗效力。中国人民银行征信中心依法建设的动产融资统一登记公示系统提供生产设备与产品抵押、应收账款质押、存款单与仓单提单质押、融资租赁、保理、所有权保留等 7 大类业务的登记与查询。该系统的运行报表显示,2024 年登记量 1254.5 万笔、2025 年 1465.2 万笔;其中 2024 年融资租赁 731.9 万笔、保理与应收账款转让 305.4 万笔、应收账款质押 40.5 万笔、生产设备原材料等抵押 74.6 万笔(中国人民银行征信中心《动产融资统一登记公示系统运行报表》)。
截至 2024 年末,该系统累计办理各类登记 4400 万笔、提供查询服务 2.6 亿次,担保人为中小微企业和个人(含个体工商户)的登记占统一登记实施以来总量的 97%(中国人民银行征信中心;《中国营商环境发展报告(2025)》)。
五、农业经营主体的信贷直通车
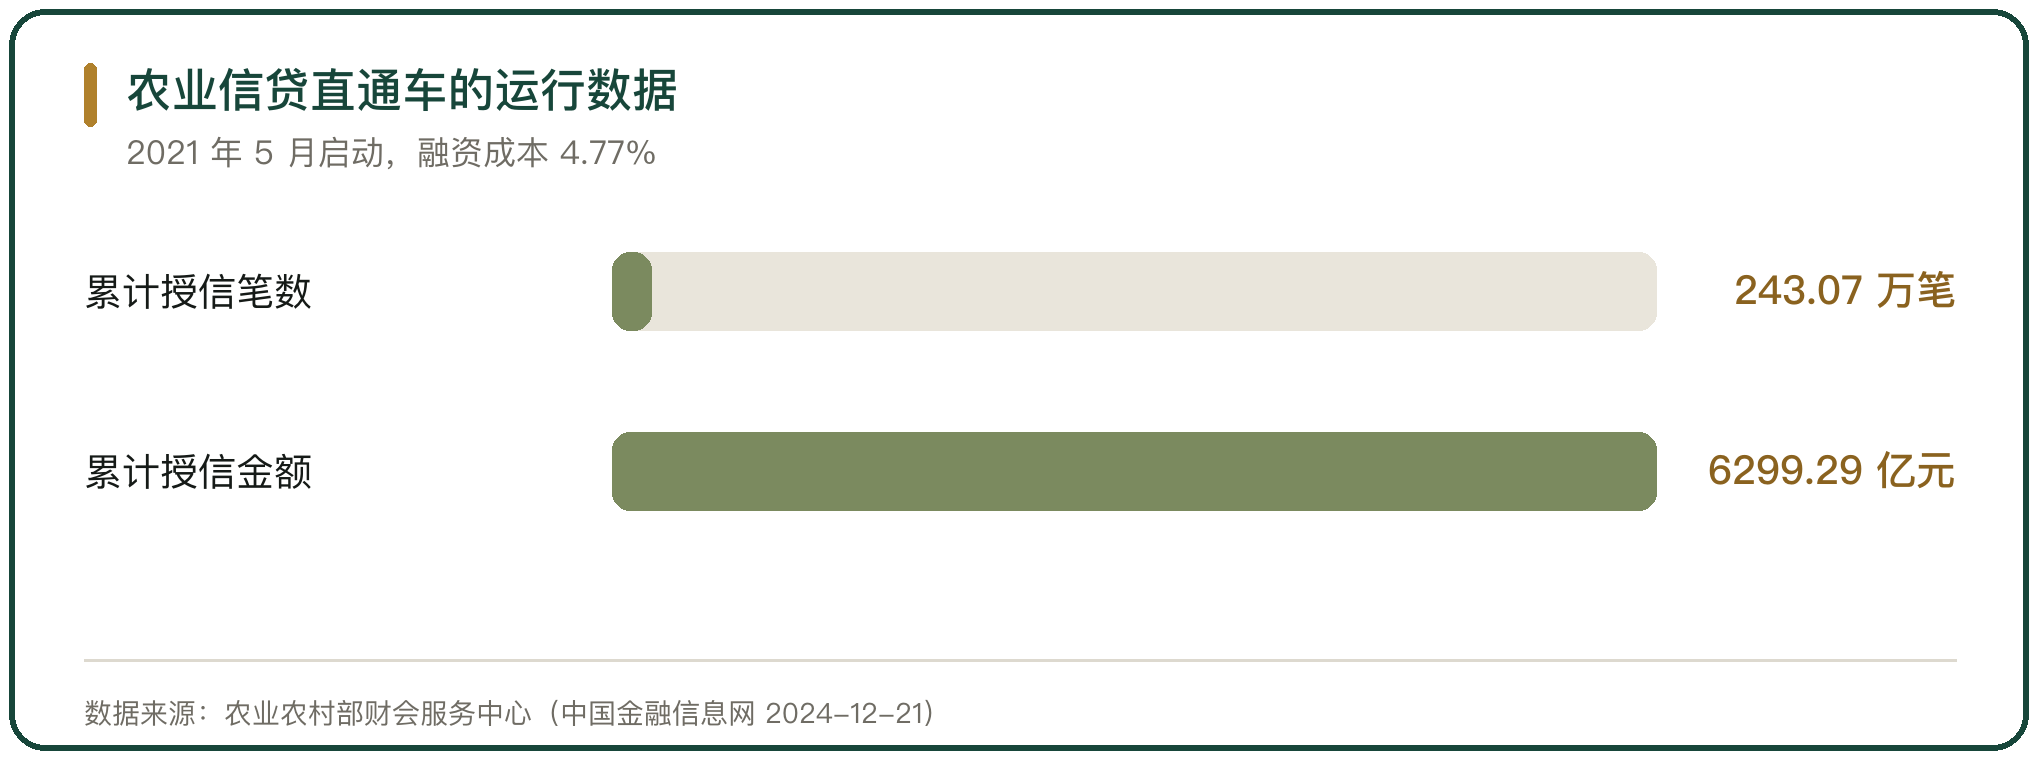
农业农村部办的信贷直通车是一条专门的撮合渠道。它按经营主体直报需求、农担公司提供担保、银行信贷支持的流程运行。自 2021 年 5 月启动,截至 2024 年 11 月 6 日,累计授信 243.07 万笔、授信金额 6299.29 亿元(农业农村部财会服务中心,中国金融信息网 2024-12-21)。
这一渠道把融资成本压了下来。截至 2024 年 3 月底,平台平均融资成本 4.77%,其中年化利率 4.24%、担保费率 0.53%;同期提交申请的农业经营主体 383.34 万个,申请金额 6586.65 亿元,金融机构累计授信 173.83 万笔、授信金额 4137.24 亿元(农业农村部财会服务中心)。
六、交易信用替代主体信用
数据增信把风控的依据从主体信用换到交易信用。传统做法看企业的厂房、设备与报表,数据增信看订单、物流与资金流的匹配。当平台的交易数据能交叉验证,银行不需要核心企业做连带担保,也能判断单笔业务的真实性。
人民银行等六部门银发〔2025〕77 号鼓励商业银行探索供应链脱核模式,利用供应链的数据信用和物的信用,支持中小企业开展信用贷款,以及基于订单、存货、仓单等动产和权利的质押融资。脱核的意思是融资不再依赖核心企业的主体信用,靠的是交易本身留下的数据。
七、冷链与水产场景的落地
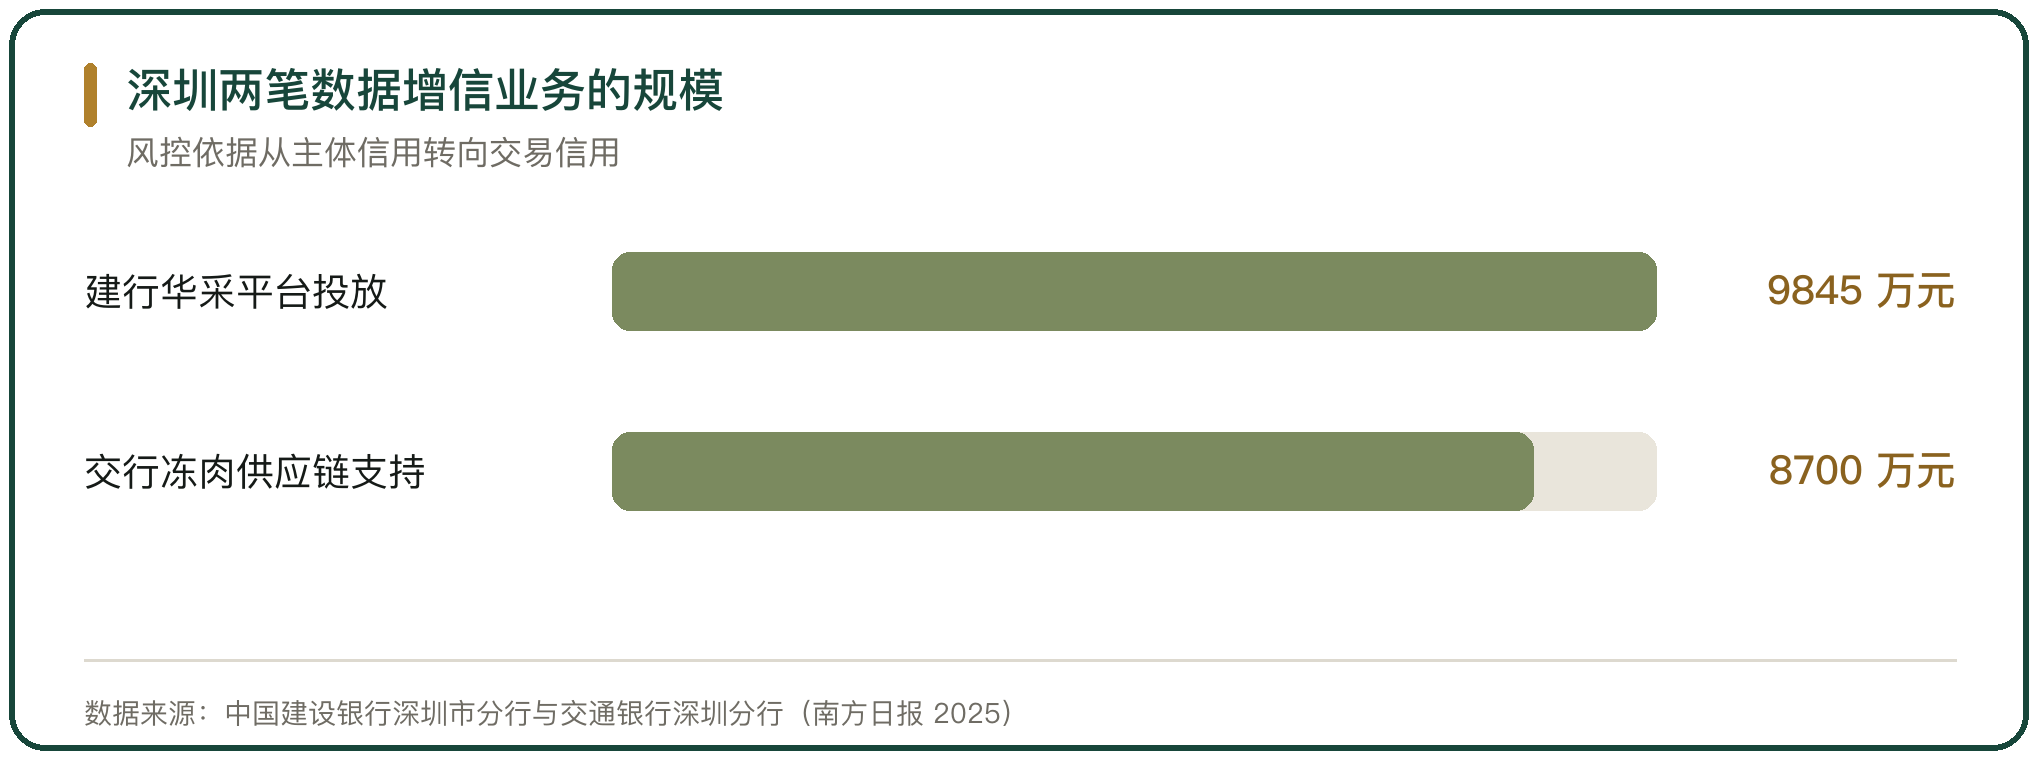
水产与冷链场景的落地说明了数据增信的条件。中国建设银行深圳市分行依托华采海产供应链公司的数字化交易平台,以冻品鱿鱼单一品类为样本,梳理捕捞、溯源、出入关、冷链物流、仓库监管、加工与贸易各环节,为平台核定 3 亿元供应链平台云贷额度,2025 年第一季度实现普惠贷款投放 9845 万元(南方日报 2025-11-21)。
冷链场景的另一条路径是订单融资。交通银行深圳分行与粤十供应链联合推出面向农产品冷链产业链的线上订单融资产品,最快 24 小时放款;该行在“鹏农贷”项下为一家进口冻肉企业的下游中小经销商提供 8700 万元信贷支持(深圳新闻网 2025-02-09)。两个案例的共同点是平台把交易数据留在系统里,银行据此完成验证。
八、数据增信成立的前提
数据增信成立要有三个前提:数据真实、数据连续、主体授权。数据真实靠交叉验证,订单、物流、资金、发票四条记录要能对上;数据连续靠系统对接,一次性的报表说明不了经营趋势;主体授权是查询的前提,没有授权,金融机构调不到数据。
这三个前提决定数据增信的适用边界。交易在平台上完成、结算在银行体系内走、仓储有第三方监管的客户,数据最完整;交易靠线下现金、结算走个人账户的客户,数据最难补齐。这也是数据增信最先落在水产、冷链这类平台化程度较高场景的原因。
九、数据归集与隐私的边界
数据归集要守住边界。征信业务由《征信业管理条例》与《征信业务管理办法》(中国人民银行令〔2021〕第 4 号)规范,采集个人信息要遵循合法、正当、必要原则。人民银行等六部门银发〔2025〕77 号要求商业银行与供应链信息服务机构合作时,完整准确获取贷前调查、风险评估与贷后管理所需数据,并采取有效措施核实真实性,在数据使用、加工、保管上加强对借款人信息的保护。
全国信用信息共享平台与 47 个部门、31 个省(区、市)互联互通,汇聚境内注册 1.85 亿户经营主体的 802 亿条信用信息,行政处罚、行政许可等信息的归集完整率 96.86%、合规率 99.99%(《中国营商环境发展报告(2025)》)。数据规模足够大,怎么用、用多少、用到哪一步,是下一步要回答的问题。



写点看法