

数字风控在农产品金融的应用
一、数字风控在农产品金融的取数方式
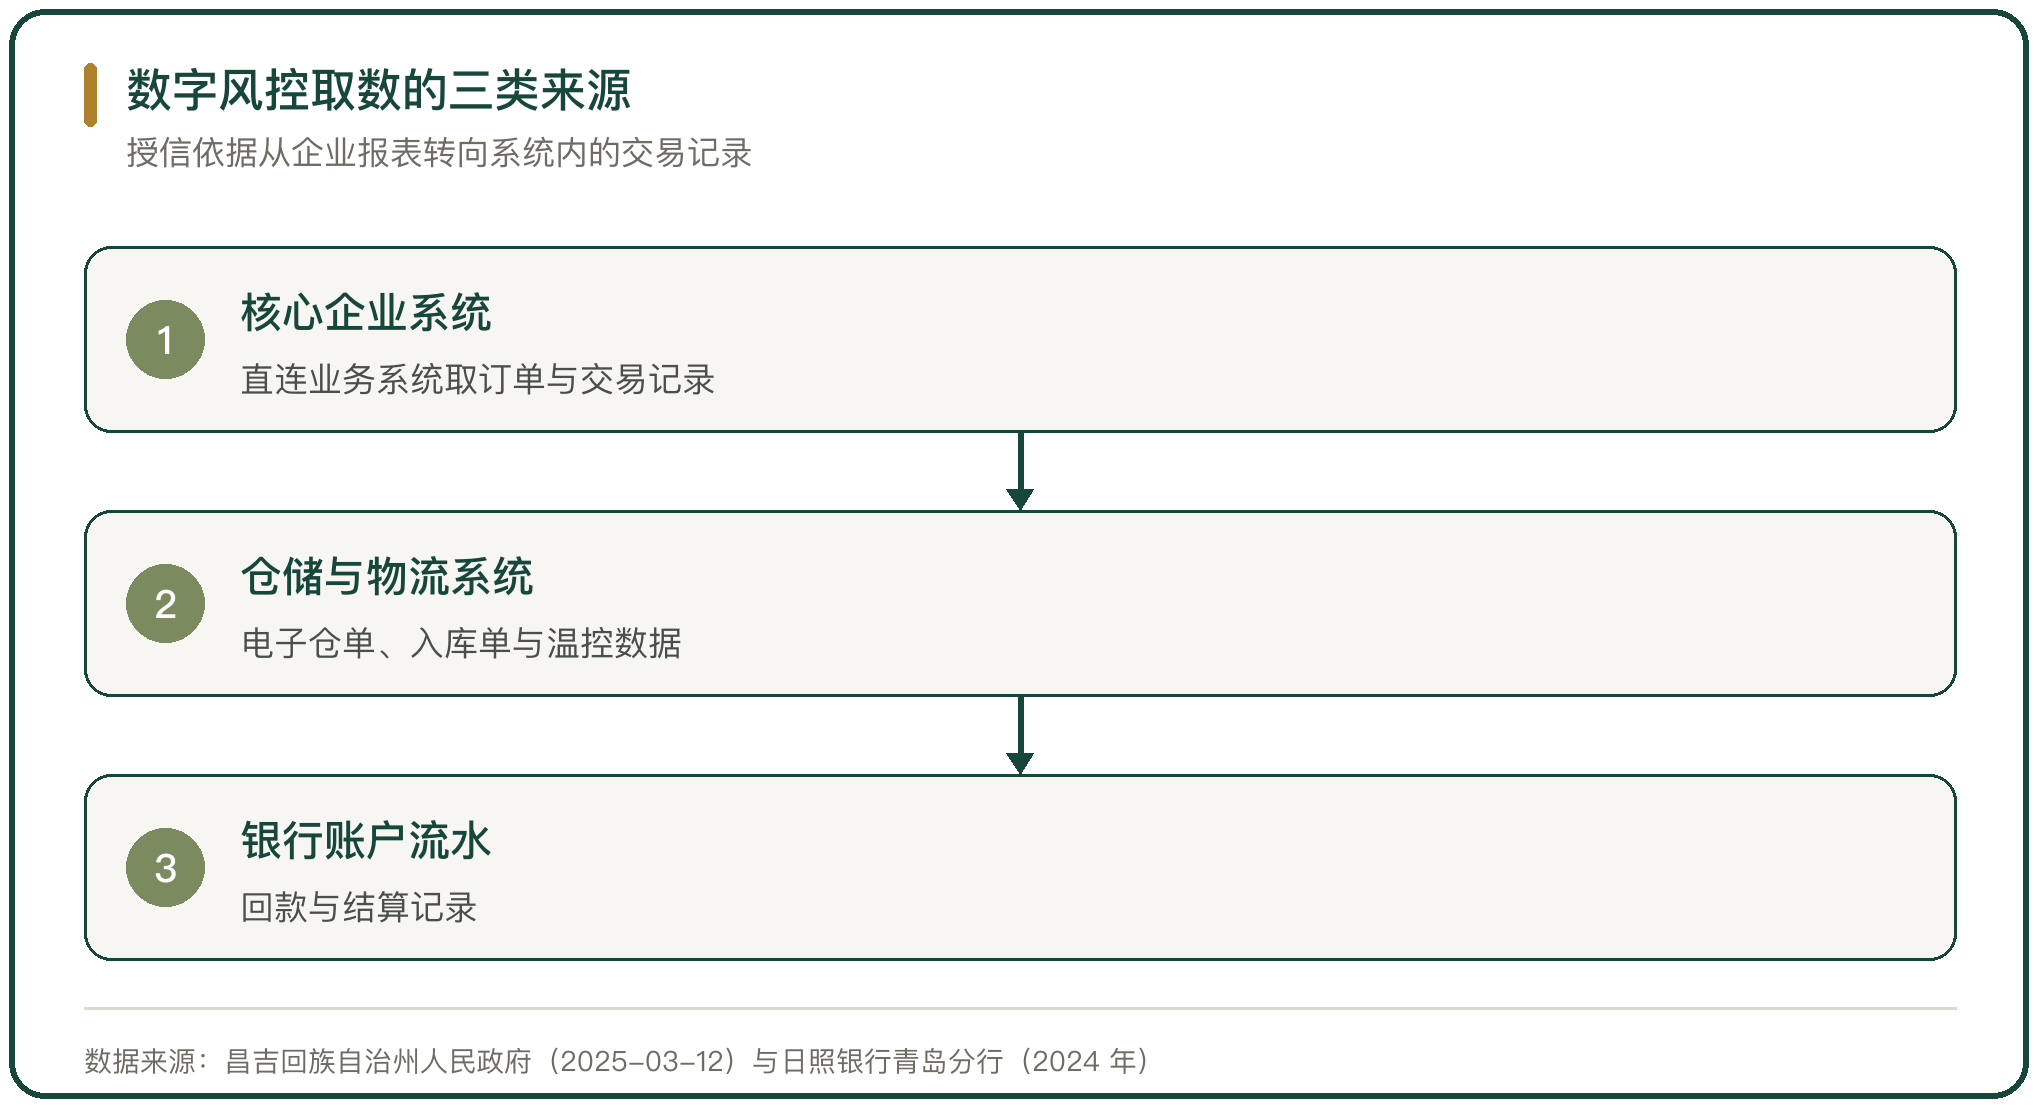
数字风控的取数分为三路。一路是核心企业的业务系统,银行通过接口读取采购订单、历史交易与结算记录;一路是仓储与物流系统,电子仓单、入库单据、温控与在库数据成为质押物的凭证;一路是借款人的银行账户流水,反映真实的回款节奏。三路数据交叉验证,授信依据从企业自己填报的报表转向交易对手系统里的记录。
这一步改变了农业信贷的成本结构。农产品经营主体普遍缺乏合格抵押物,过去靠人工上门核实,单户成本高、批量化难。系统取数把核实动作前移到接口,单户审核时间从数天压到分钟级。
二、系统直连下的授信与定价
中国农业银行昌吉分行推出的“订单 e 贷”与“应收 e 贷”,通过平台直连核心企业泰昆集团的企业资源计划系统,获取核心企业的历史交易记录与采购订单,为产业链下游养殖户及中小微企业提供无抵押、线上化融资。
截至 2024 年末,昌吉分行的数字供应链业务累计为百余户上下游企业提供 3.59 亿元信贷支持,贷款加权平均利率 2.7%,低于昌吉州新发放小微企业贷款利率 125 个基点,业务开展以来保持零不良。链上企业以核心企业信用为依据,无需提供抵押担保,授信不占用核心企业额度,最快 2 分钟放款。
定价的锚是核心企业信用。链上企业拿到的是接近核心企业利率的资金价格,差额来自银行对核心企业信用的认可与对交易真实性的判断。
三、电子仓单与货物的数字化
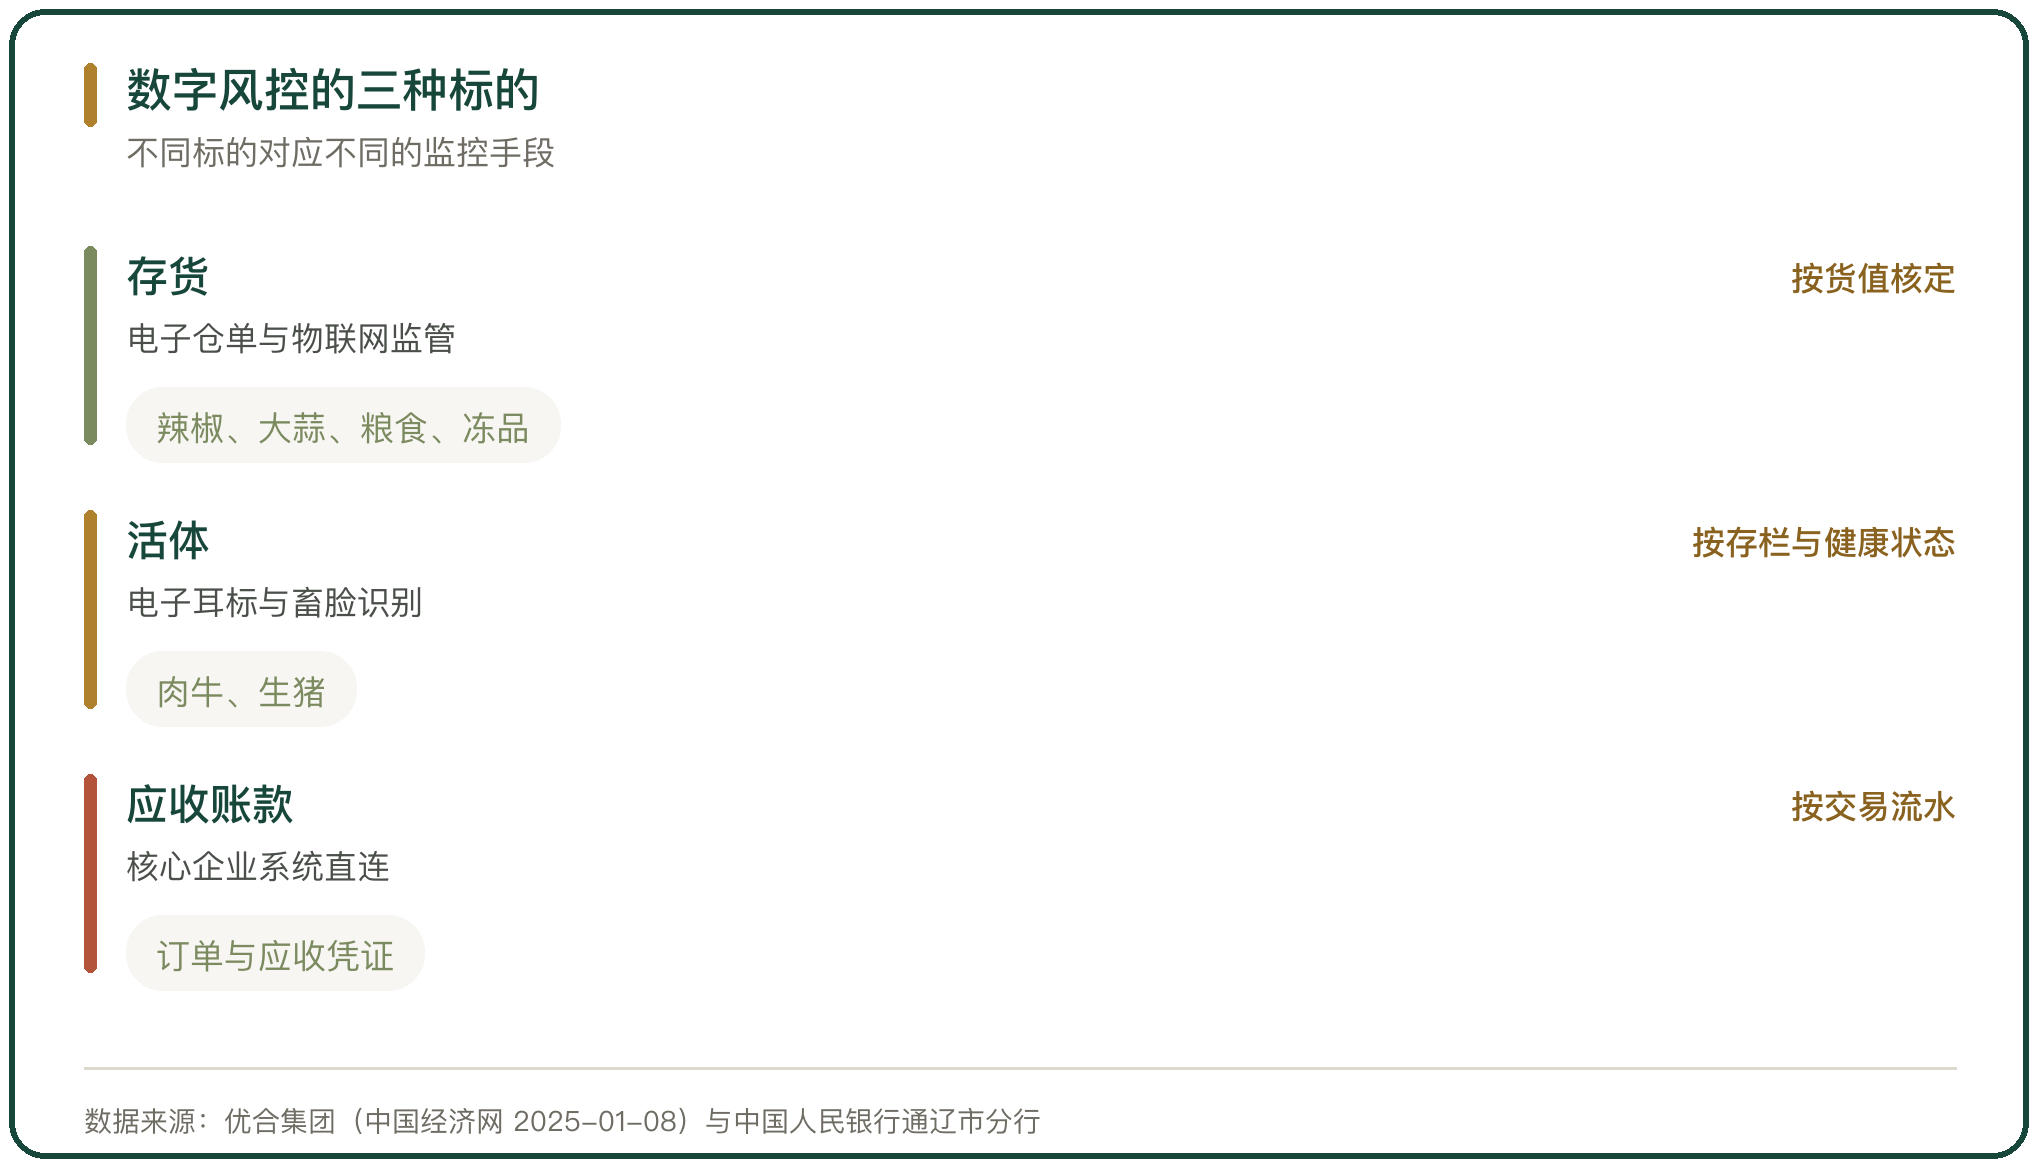
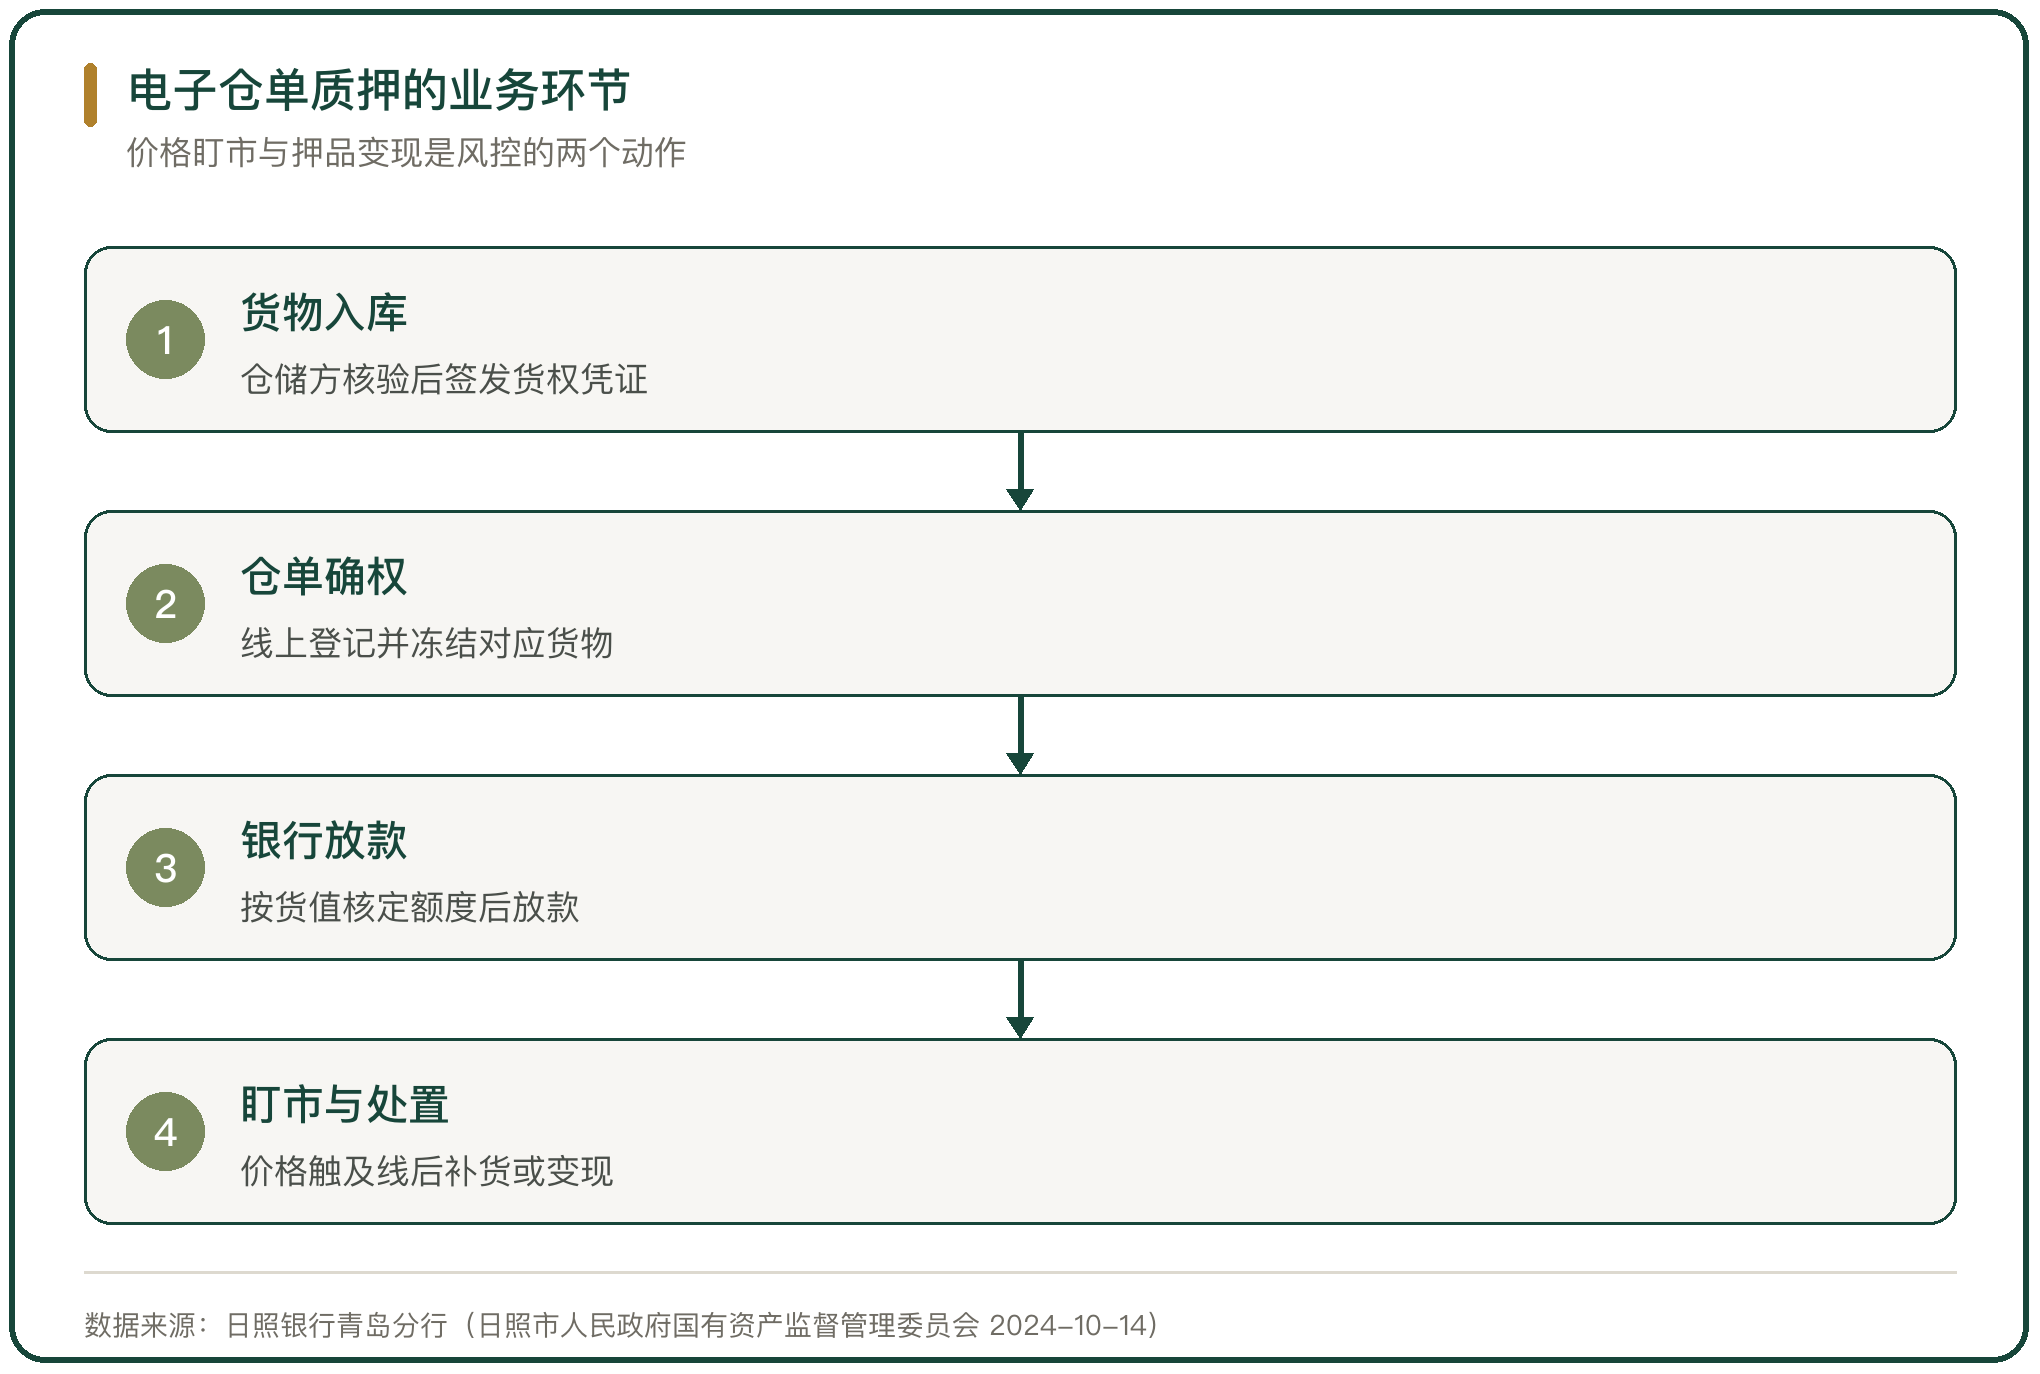
日照银行联合水发供应链推出“水善易贷”,把仓储农产品转换为权属清晰的电子仓单,以仓单项下货物作为质押担保发放贷款。风控手段包括价格盯市、风险对冲、押品变现,并应用区块链存证防范仓单处置难与价格波动大的问题。产品上线三个月内,为辣椒、大蒜、绿豆、花生等农产品产业链企业发放贷款超过 1.6 亿元,其中青岛地区累计办理 39 笔、投放金额超过 1 亿元;该行累计为 130 余个农户完成贷款投放,金额近 2 亿元。
建设银行青岛市分行推出粮食产业电子仓单质押模式,借助物联网、区块链与大数据,通过电子仓单系统控货,为企业授信 8000 万元,并为其上游供应商办理了 485 万元资金业务。
电子仓单把在库货物变成可质押资产,前提是仓单与实物一一对应。
四、电子仓单适用的品类与产业基础
电子仓单业务能否铺开,取决于品类是否标准化、是否有集中的交易场所。青岛胶州是中国北方较大的干制辣椒集散地,于家村辣椒交易市场年交易额达 120 亿元,占全国市场交易份额的 70%,辣椒产品出口量占全国的 80% 以上。经销商多为农户与个体工商户,采购旺季资金需求集中,传统贷款流程难以匹配。
在一处产业集聚地跑通之后,同一套仓单系统可以复制到别的耐储品类。“水善易贷”的适用范围从辣椒扩展到大蒜、杂粮豆、芝麻、花生与孜然等农产品的收储。品类的标准化程度越高、仓储越集中,电子仓单的推广成本越低。
五、物联网与图像识别对货物的监控
货物的监控靠设备完成。优合集团搭建冷库物联监管平台,在冷库中部署射频识别、摄像头、手持终端与温湿度传感器,实时采集作业数据;平台依托人工智能视频图像识别算法实现线上守货与预警,并用光学字符识别系统自动识别发票、提单与海关文件,做单证之间的校验。
这套系统对外输出的结果是融资规模。优合集团与十余家银行开展合作,帮助客户建立与银行的直连通道,累计为上万家客户提供供应链金融服务,累计授信总额近 100 亿元、累计提款额超过 200 亿元。该公司向第三方冷库输出数字化管理,合作超过 100 家冷库完成数智化改造,入库效率平均提升近 4 倍,单个冷库 1 年可节约近 300 万元人工监管费。
六、活体资产的数字监管
活体资产的估值难在牲畜会移动、会生病、会死亡。中国人民银行通辽市分行引导辖内金融机构搭建“智慧畜牧贷”场景,通过智能耳标、摄像头、网关等物联网设备或畜脸识别技术采集活体牲畜的生命体征,建立生物资产身份标识,让养殖户与养殖企业用活体抵押获得信贷。
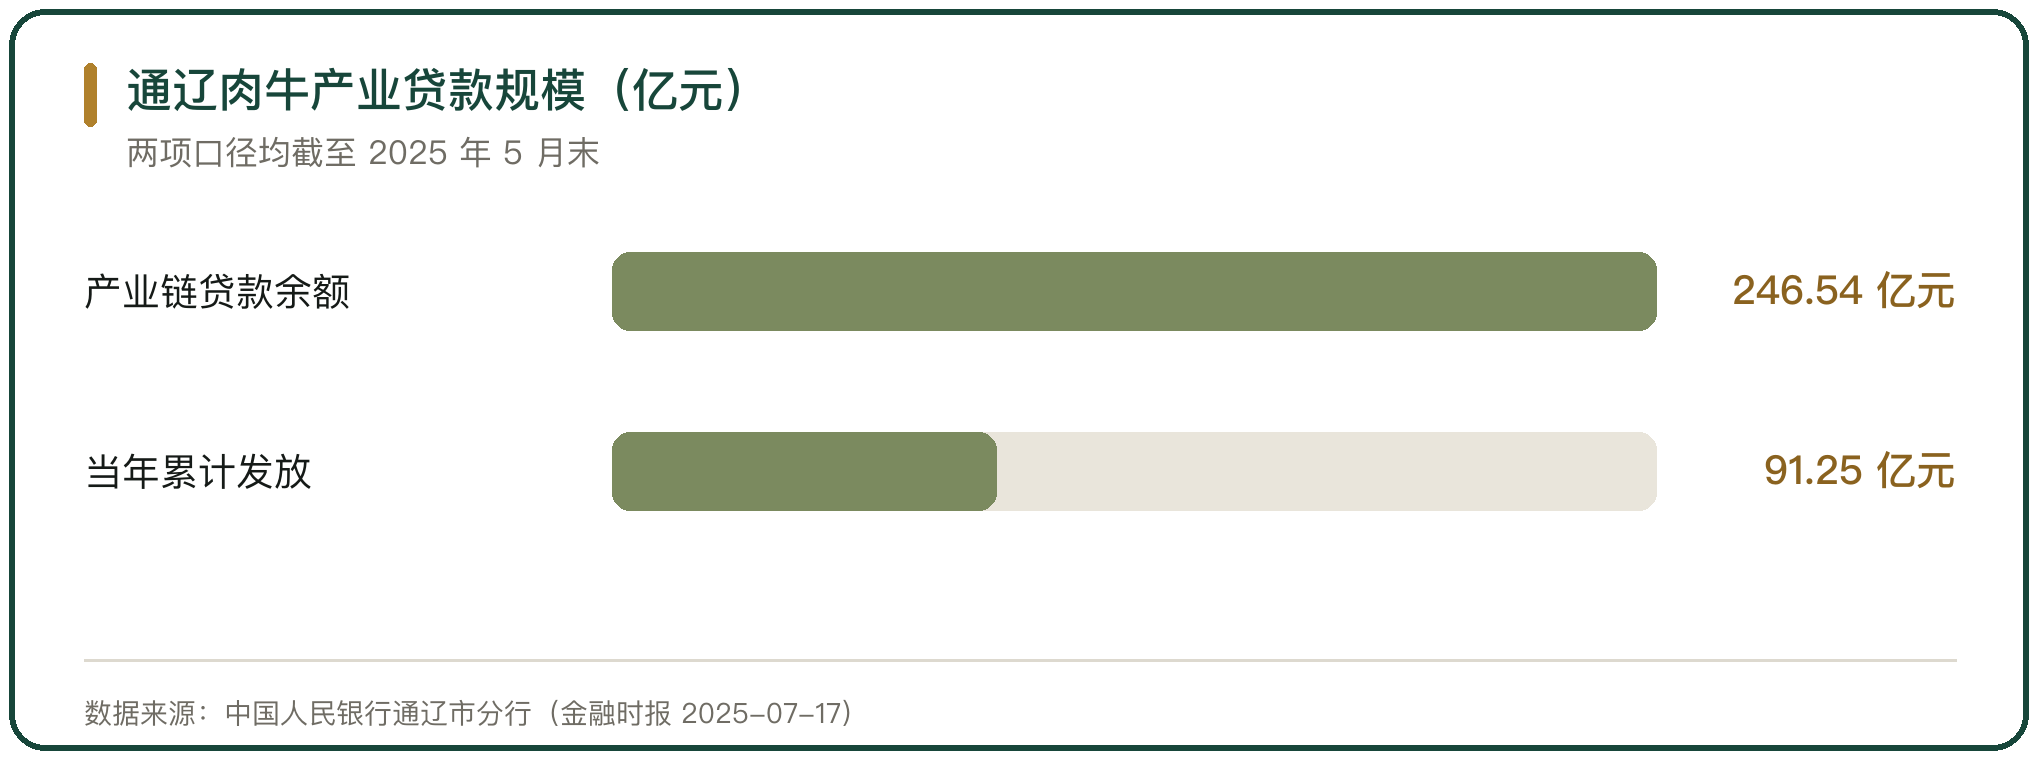
落地规模可以观察。科左中旗国家现代农业产业园推动“活体抵押登记加数字监管”业务,累计为有贷款需求的牧场和养殖户监管牛只 22857 头,带动授信 1.2 亿元。截至 2025 年 5 月末,通辽市肉牛产业贷款余额 246.54 亿元,当年累计发放 91.25 亿元,占全市各项贷款余额的 13.24%;当地农业银行的“抵押 e 贷”产品投放 1.19 亿元。
活体的价值随行情波动,监管设备解决的是身份与存栏的核实,解决不了价格下跌带来的押品减值。
七、基于交易数据的信用贷款
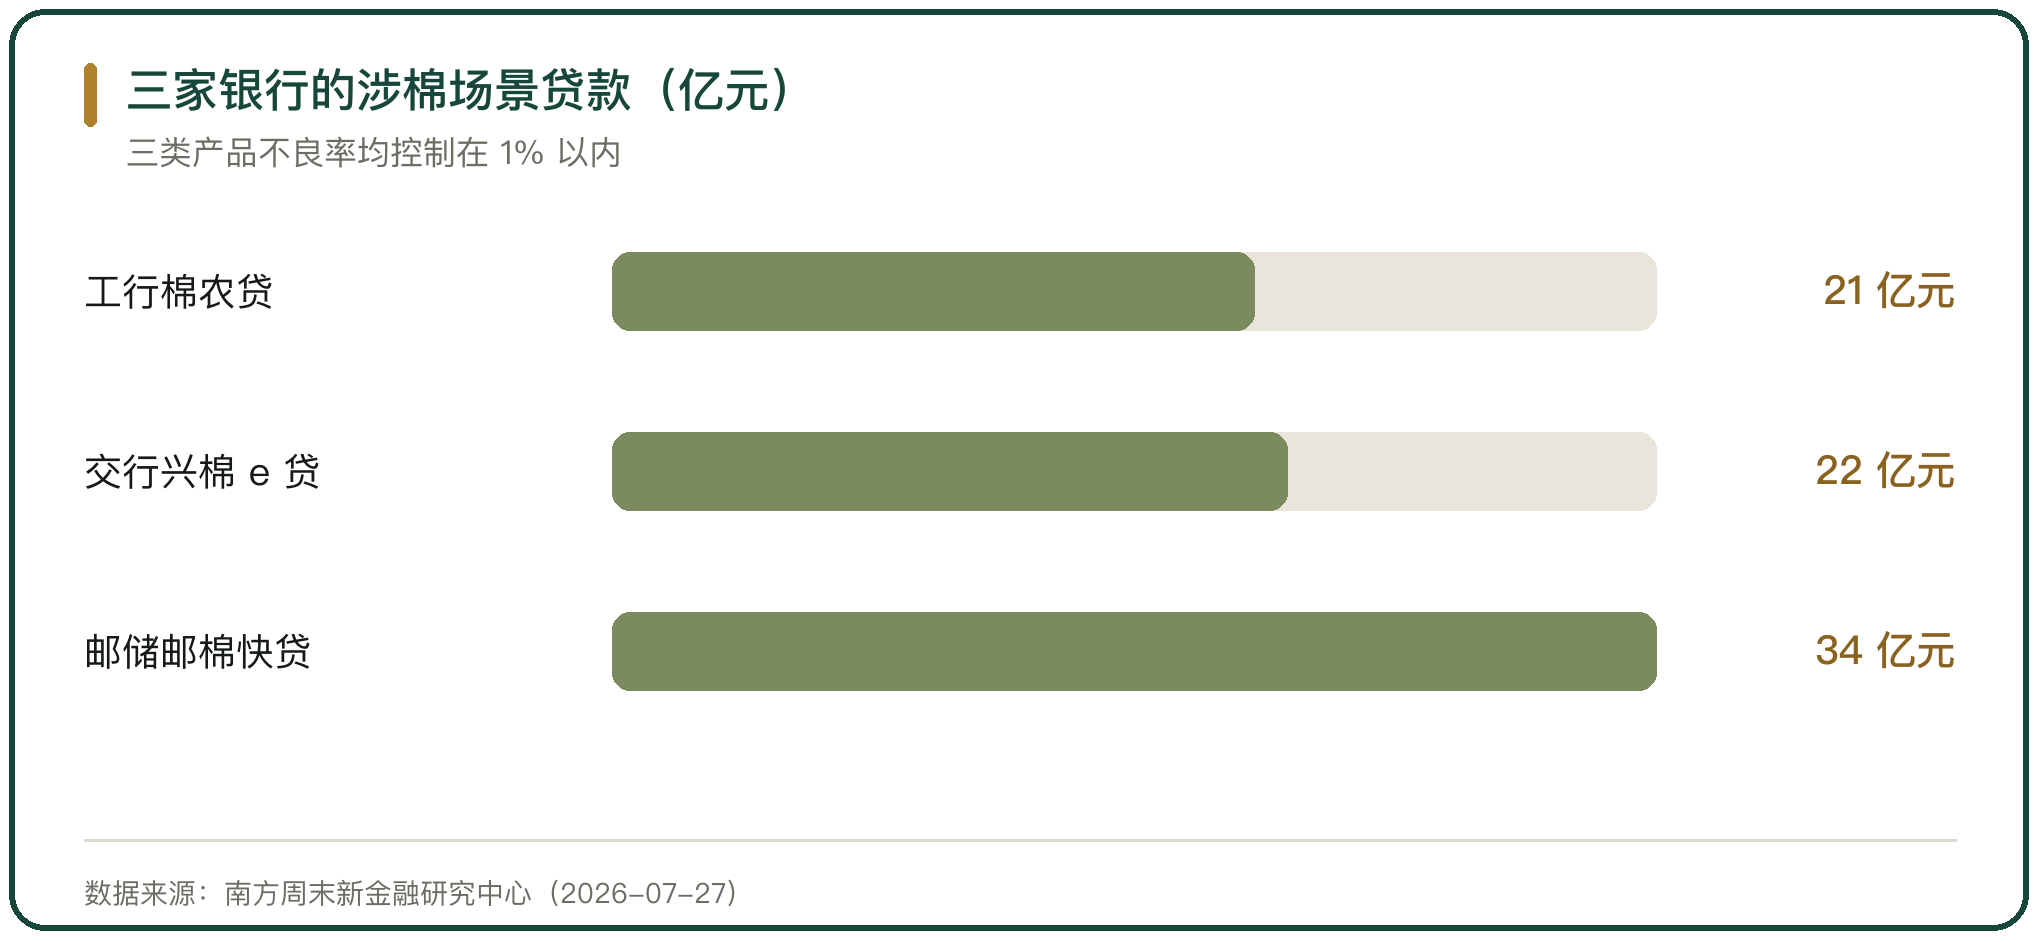
交易数据可以直接作为授信依据。新疆的棉花场景化信贷中,工商银行棉农贷投放超过 21 亿元,交通银行兴棉 e 贷累计逾 22 亿元,邮储银行邮棉快贷累计逾 34 亿元,三类产品的不良率均控制在 1% 以内,依据是棉农的交易台账与种植数据。
养殖场景同样如此。工商银行天津分行的“猪福贷”接入养殖数智系统的数据,截至 2024 年 7 月末为 25 户生猪养殖户授信 6000 余万元,单户发放 200 万元。数据替代活体抵押,授信依据是养殖过程的连续记录,而不是一次性的现场盘点。
这类产品的共同点是以经营现金流作为还款来源,额度与交易规模匹配,期限与生产周期匹配。
八、整链授信与产业链覆盖
从单户授信走向整链授信,是数字风控的扩展方向。中国人民银行齐齐哈尔市分行推动订单与应收账款质押、活体抵押等业务,2025 年末全市农业产业链贷款余额 88.5 亿元、同比增长 19.1%,带动 2.6 万农户与 7588 家新型经营主体;一家乳企的上下游 315 户企业获得授信 25.9 亿元。
山西省农商银行系统为 5988 户产业链经营主体完成整链授信 40.72 亿元,为 5973 户投放贷款余额 35.63 亿元,常规贷款 5 小时内审批。整链授信的额度按核心企业与上下游的真实交易关系分配,链上企业的授信条件随链条位置变化。
九、数字风控的边界与数据真实性
数字仓单并不等于物权凭证。中信银行青岛分行 2026 年 9 月落地的冻品数字仓单质押业务,押品范围从原油、铁矿石拓展至冷链冻品,银行业务采用线下实地驻库与动态核库的方式,技术手段与驻库核验同时使用。电子货权凭证本身不具备法定物权凭证效力,要靠规则、流程与登记公示来支撑权利主张。
数据真实性是另一条边界。银行取数依赖核心企业开放接口与数据口径,接入范围决定链上企业能拿到多少额度。监管对无真实贸易背景的融资行为设了禁令,中国人民银行等六部门 2025 年发布的供应链金融业务规范要求防范无真实贸易背景的融资行为;国务院国资委的贸易“十不准”明确不准开展风险较高的非标仓单交易。数据造假骗贷与货权不清,是数字风控绕不开的两处风险。
十、数字风控在农产品金融的应用判断
数字风控在农产品金融的价值,是把过去无法核实的经营信息变成可读的数据,从而把没有抵押物的经营主体纳入授信。取数、监控与定价三者连在一起:系统直连解决交易真实性,电子仓单与物联网解决货物可控,两者共同决定额度和利率。
应用的上限由数据可得性与权属制度决定。核心企业愿意开放接口、仓储方愿意接入监管平台、品类适合标准化储运,数字风控就能批量做;数据停在各自系统里、货权登记缺位时,风控仍要回到人工核库与驻库。新疆棉花场景贷款的不良率控制在 1% 以内、昌吉订单 e 贷保持零不良,说明数据足够干净时风控是有效的;冻品数字仓单仍需线下驻库,说明技术替代不了制度。



写点看法