

水产流通的金融供给
关键词 水产供应链金融仓单质押保单融资指数保险地理标志质押动产融资登记
一、水产流通的融资堵点
水产流通的资金需求有明显的季节性。养殖户与加工厂在采收与备货的窗口里集中用钱,货款回笼要等到销售完成,中间的缺口靠外部资金补上。
抵押物薄弱是共同的约束。水产品属非标产品,在传统的存货融资模式里存在评估难、控货难与处置难三重障碍,难以成为金融机构的合格押品;渔船与养殖设备的流动性差、估值难、处置成本高,同样不容易变现(福建省人民政府网站 2026-01-15)。
二、冻品与海参的仓单质押
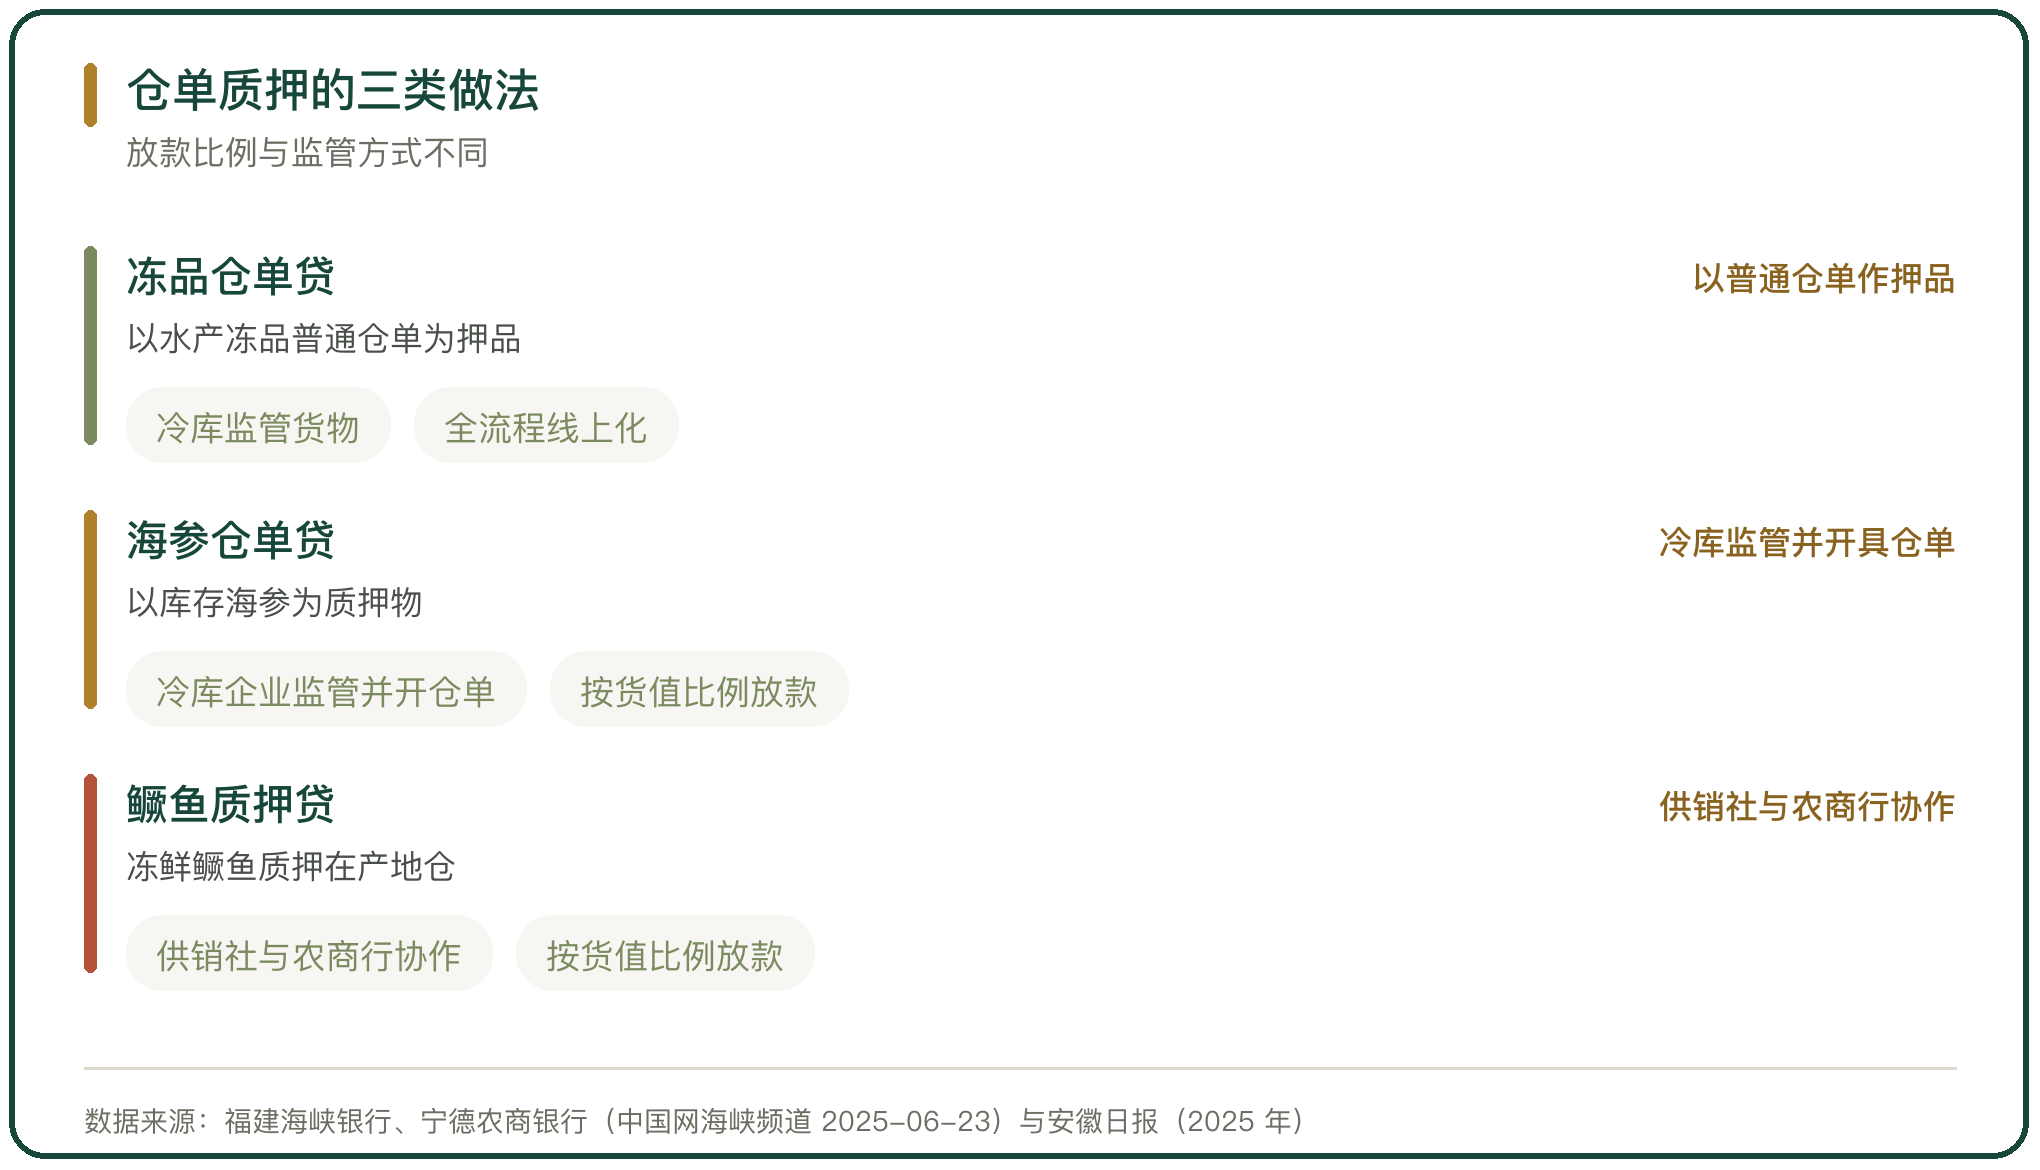
仓单质押把存货变成押品。福建海峡银行 2024 年 8 月推出「水产冻品仓单贷」,借款企业可以把水产冻品普通仓单作为押品获得资金;2025 年 9 月实现首笔线上放款 265 万元,到 12 月末累计投放超过 3800 万元、授信余额 1273 万元。
质押比例由货值核定。宁德农商银行在霞浦一带的做法是,银行与标准化冷库加工企业协作,由冷库监管库存海参并开具仓单,按不超过库存市场价值的 60% 发放短期融资,质押登记公示在 5 分钟内完成;霞浦支行到 2025 年 5 月累计发放超过 8.6 亿元。
三、产地仓与鳜鱼质押贷款
产地仓把质押的货集中管起来。安徽省池州市东至县大渡口镇依托鳜鱼交易市场推出鳜鱼供应链金融,由市供销社与九华农村商业银行协作,把冻鲜鳜鱼质押在标准化产地仓,银行按质押货物价值的 80% 放款,已为 15 家企业提供贷款 3 亿余元。
产地仓同时承担货权管理的功能。仓内配套仓储安全信息管理系统,货主与银行可以对在仓货物实施动态监管,出入库按授权解押指令执行。产地仓的年冷链仓储能力决定这套模式能覆盖多大批量。
四、货权控制与登记公示
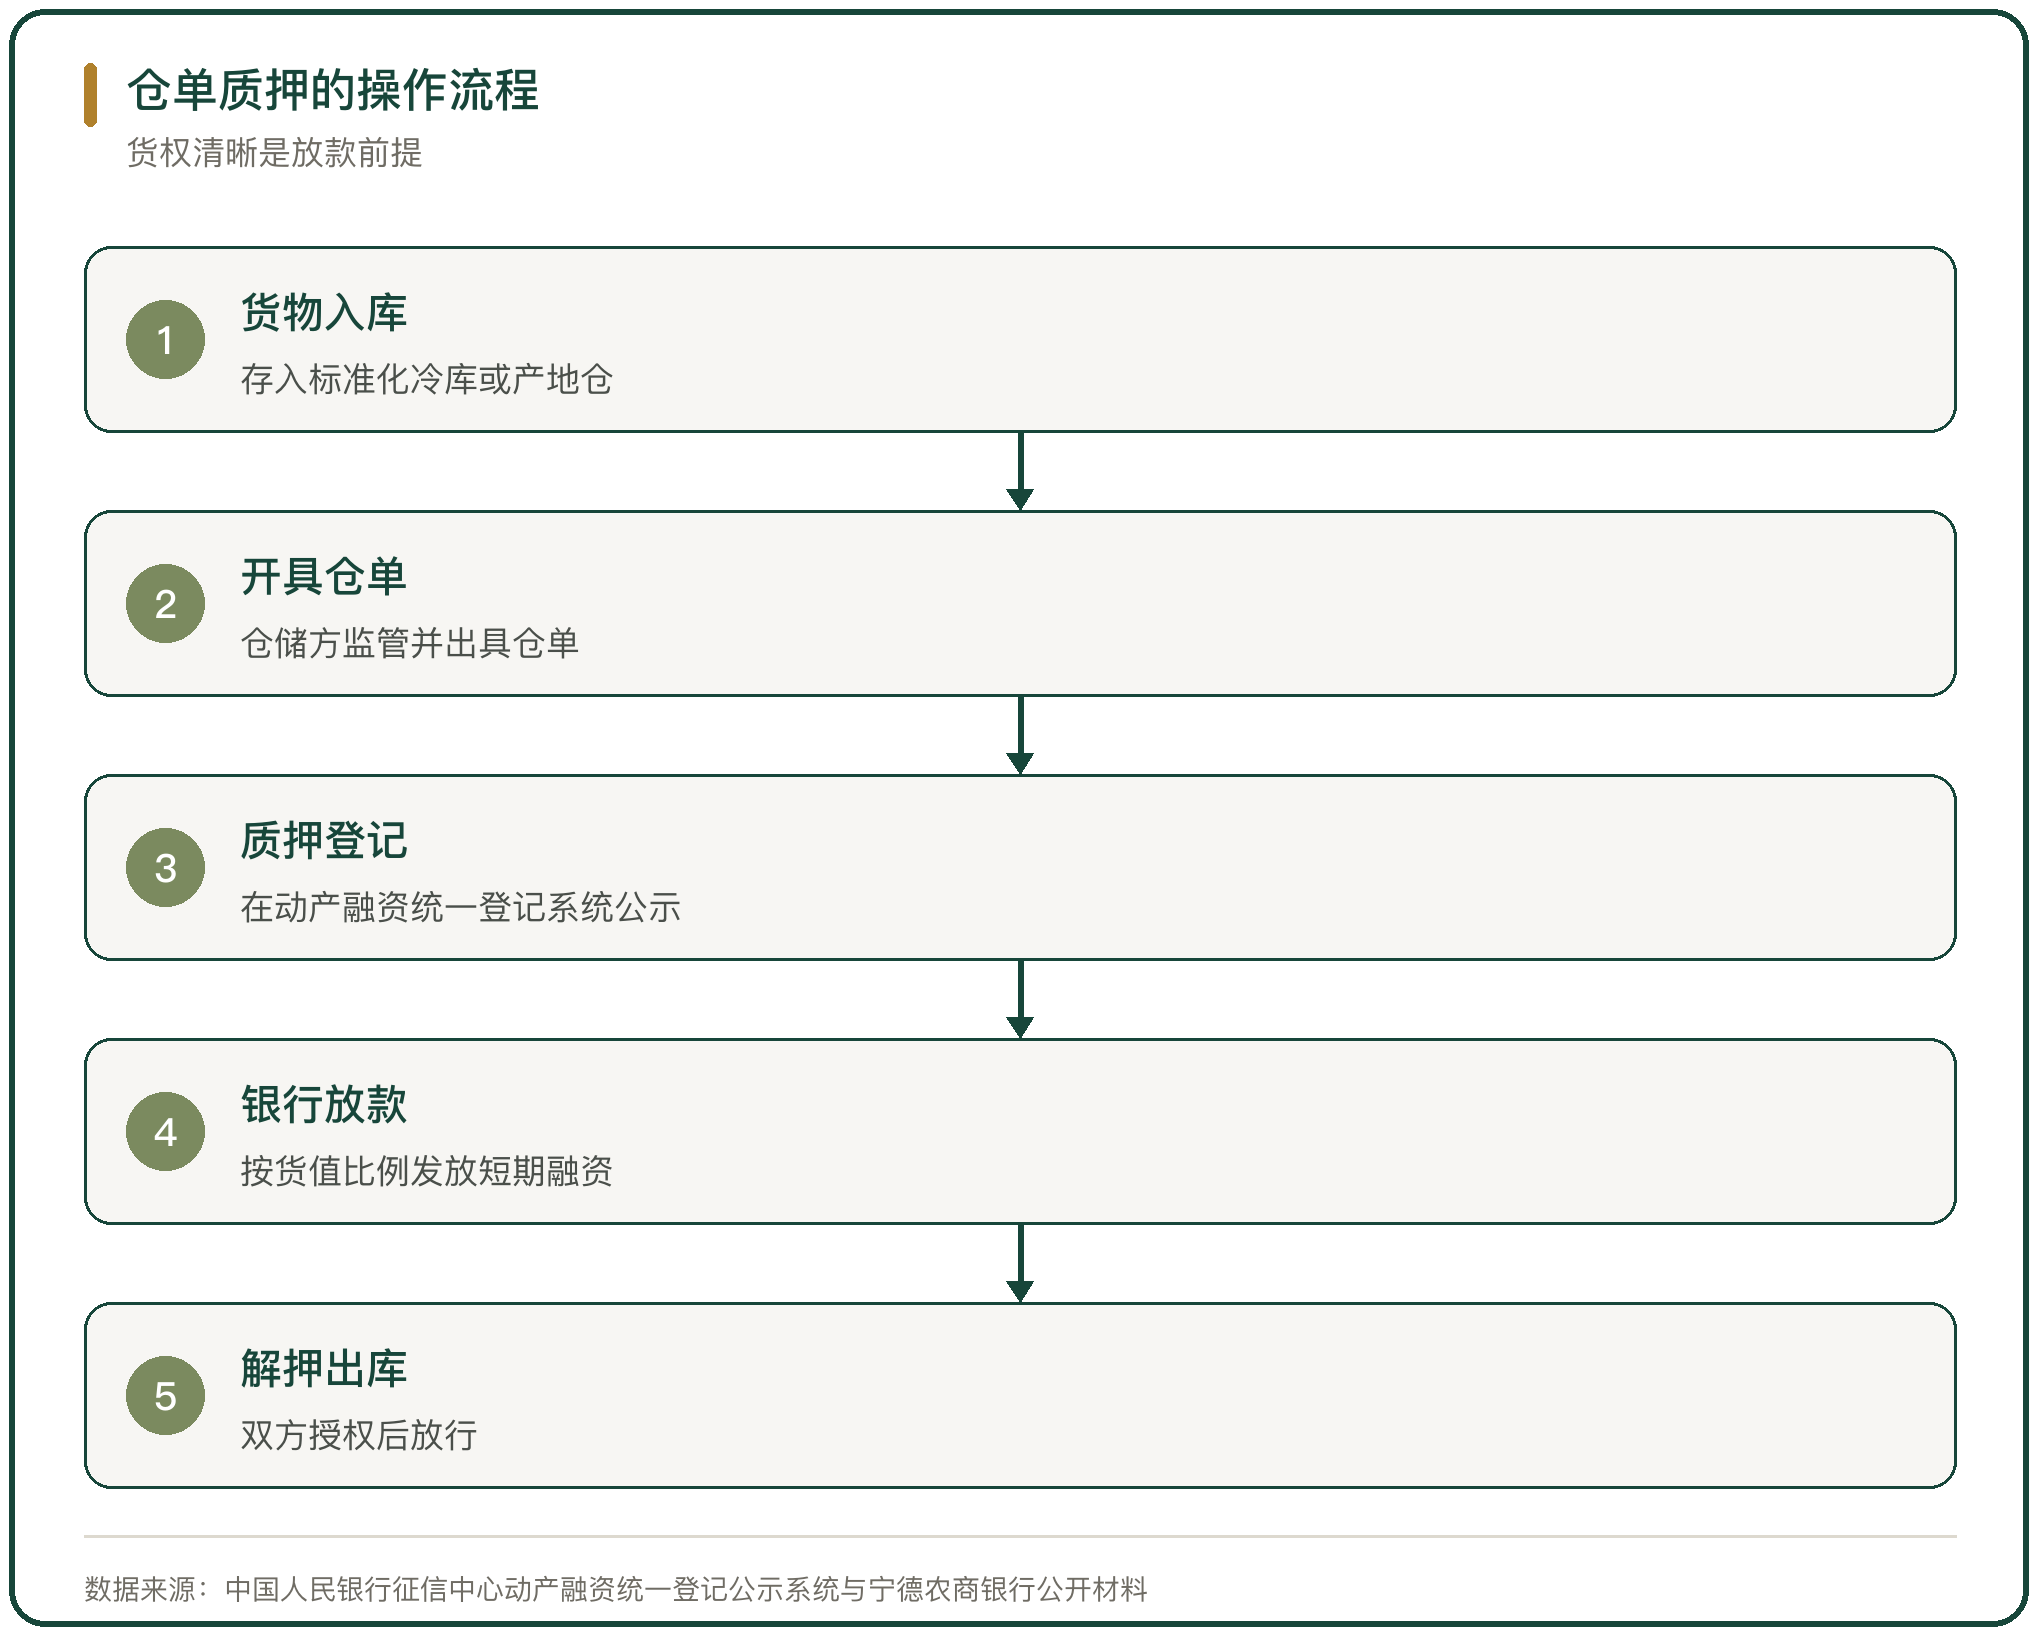
仓单质押的前提是货权清晰。中国人民银行征信中心动产融资统一登记公示系统承担质押登记与公示的功能,登记完成后,同一批货的质押状态可以被后续的融资方查到,避免重复质押。
监管仓把货权控制落到物理空间。银行与冷链仓储企业、交易平台合作设立金融监管仓,由仓储方负责货物的数量与状态,银行可以随时调用查看;货物的出入库按双方授权执行。货权登记与仓库监管缺一项,质押的效力就会打折扣。
五、保单融资与出口信用保险
出口端的资金压力由保险分担。中国出口信用保险公司烟台营业部到 2025 年 10 月为近 50 家海产品企业提供政策性出口信用保险,保障出口额超过 9 亿元、同比增长 25%;2025 年 4 月一家企业向意大利客户出口冷冻鱿鱼圈后买方未付款,中国信保先行赔付超过 157 万元(大众日报)。
保单还能作为融资的凭证。广东肇庆的中业水产公司在人保财险投保风险保障额 1100 万美元的出口信用保险,肇庆农商银行据此授信 1000 万元并发放无抵押贷款,实现规避收汇风险与贸易融资的双重目标(南方网 2025 年)。
六、地理标志与数据资产质押
地理标志可以作为质押标的。浙江省台州市三门县办理「三门青蟹」国家地理标志质押贷款,累计发放 31 笔、金额 859 万元;普陀农商银行以登步黄金瓜、普陀佛茶等地理标志作为质押担保,累计为 72 户农户发放贷款 1658.13 万元(台州市海洋经济发展局与普陀农商银行)。
数据资产也进入了押品范围。2025 年 12 月,全联集采水产品(广东)股份有限公司以「带头带壳冻生白虾市场采购分析数据」与订单分析数据为质押,经建设银行湛江市分行评估后获得超亿元授信,成为广东省首笔水产业数据知识产权质押融资(南方日报 2025-12-31)。
七、养殖保险的覆盖与经营
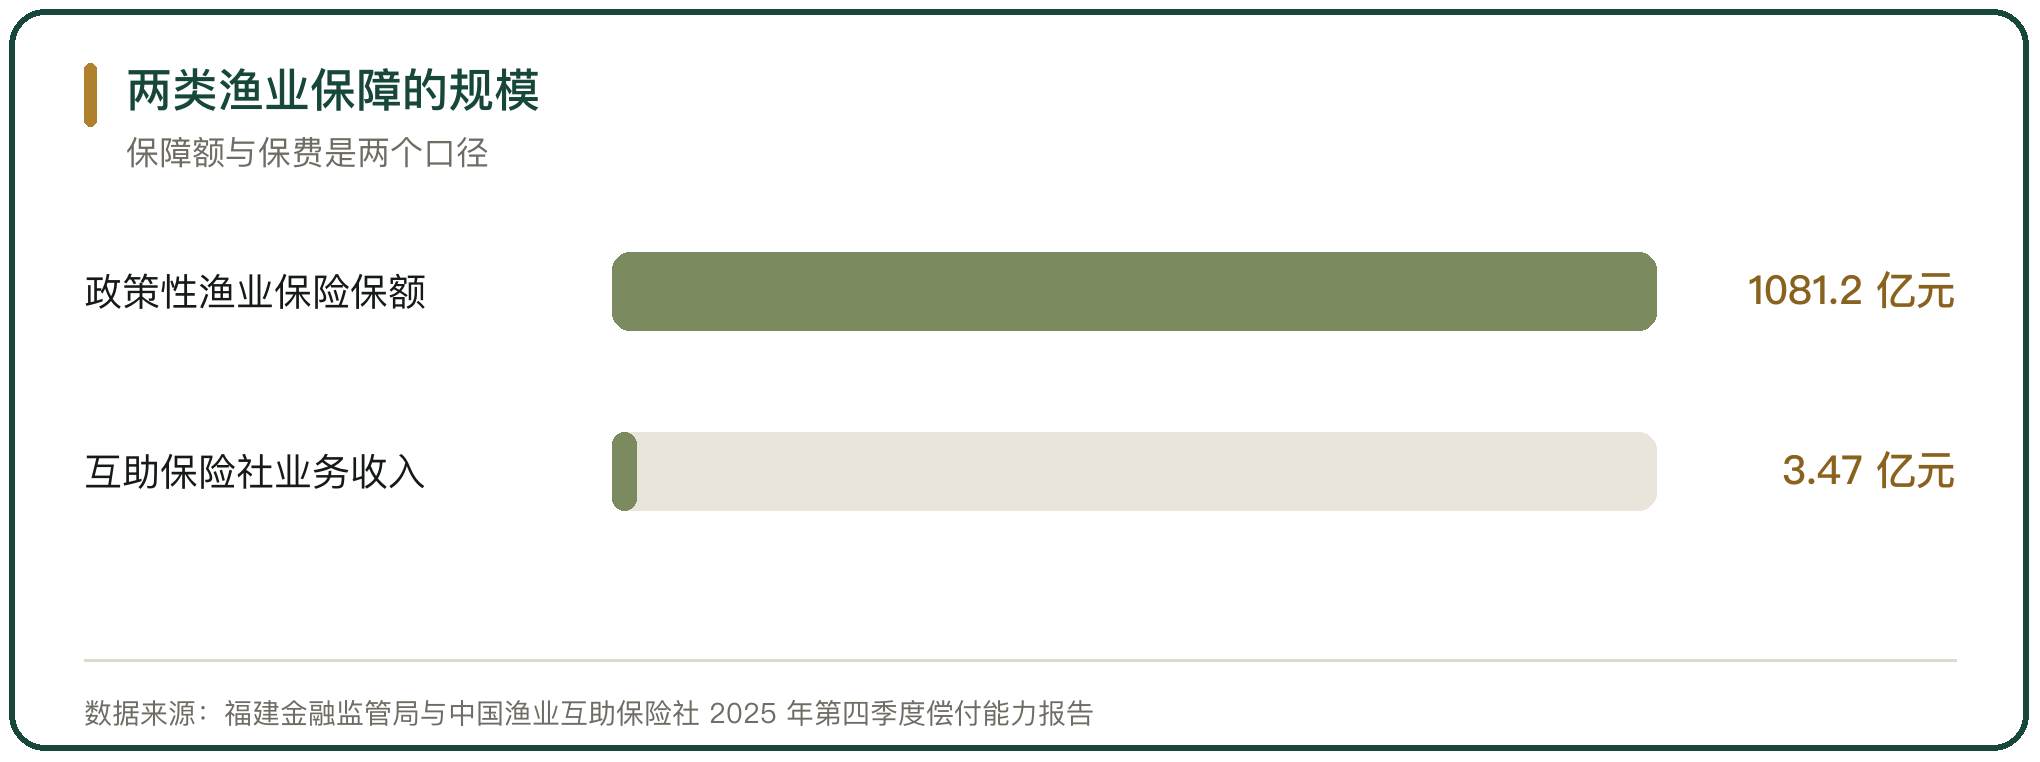
渔业保险由互助组织与商业机构分头承接。中国渔业互助保险社 2025 年累计保险业务收入 3.47 亿元、累计净利润 0.07 亿元,综合成本率 117.18%,其中综合赔付率 80.85%、综合费用率 36.33%(2025 年第四季度偿付能力报告)。
政策性保险把覆盖面做大。2025 年福建辖区渔业保险为全省 8.31 万名渔工、7837 艘渔船、10.32 万亩养殖水面提供风险保障 1081.2 亿元、同比增长 10.52%;人保财险福建省分公司等 10 家保险机构组成共保体,渔船及船上渔工保险的覆盖面接近 100%(福建金融监管局)。
八、气象指数保险的触发机制
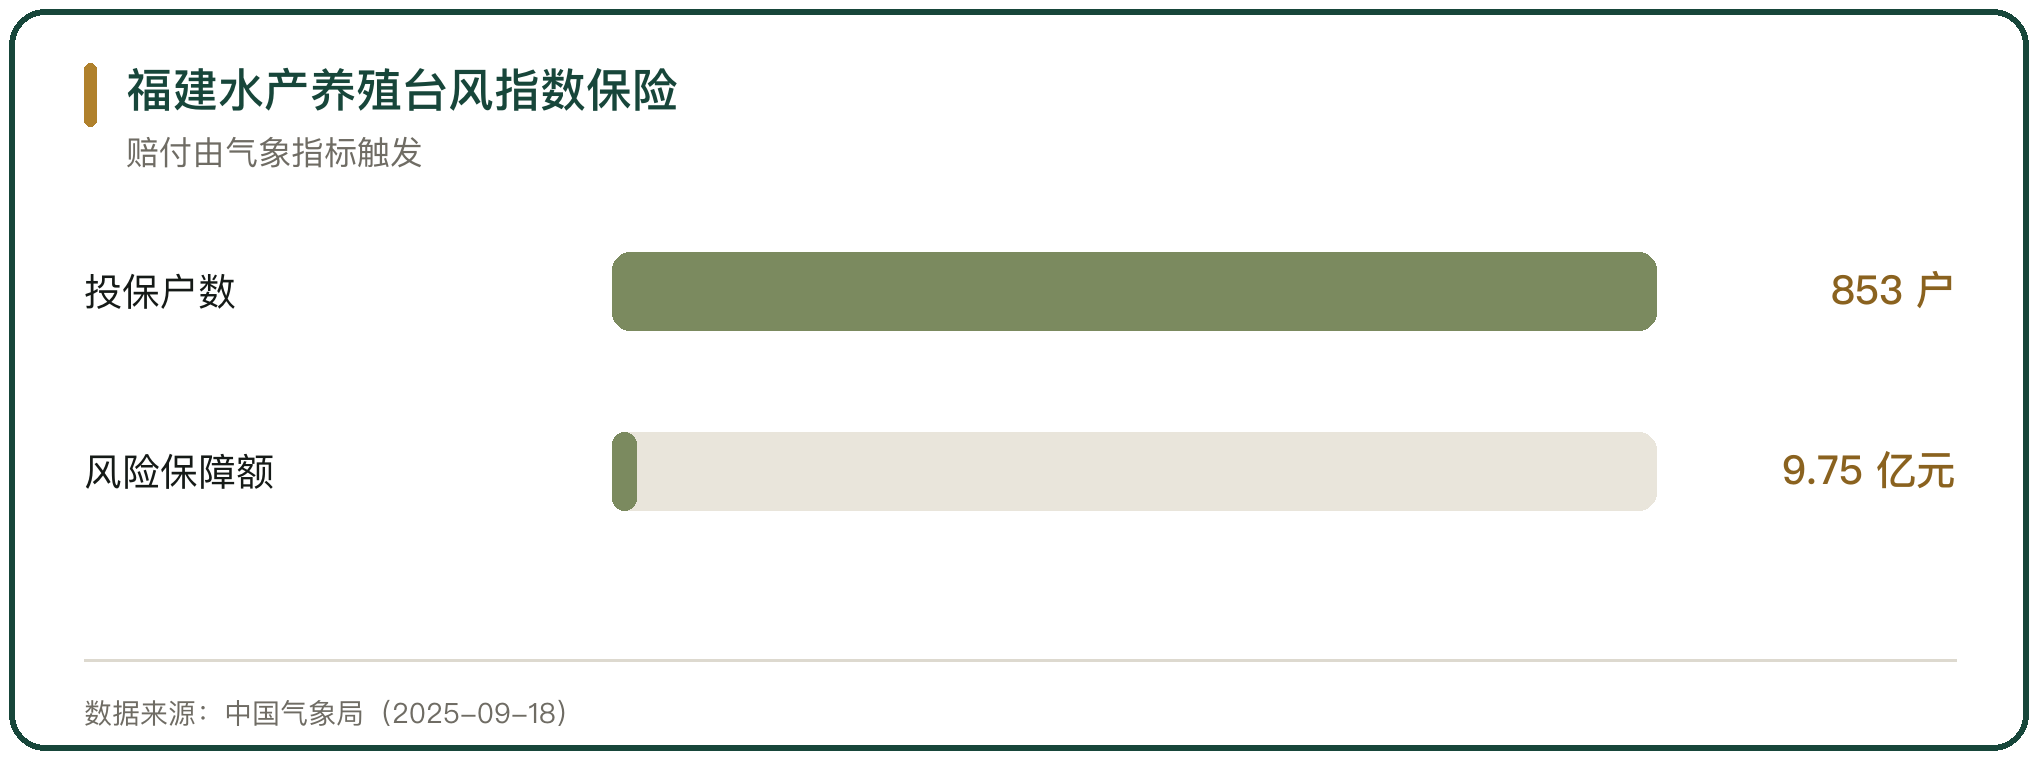
指数保险按客观数据赔付,省去现场定损。福建省 2025 年的水产养殖台风指数保险试点地区增至 23 个,全省投保 853 户,提供风险保障金额 9.75 亿元,创 9 年来新高;受台风「杨柳」影响,漳州、莆田、泉州与厦门四地的水产养殖户共获理赔 1680 多万元(中国气象局 2025-09-18)。
触发条件由风速、高温等指标决定。广西防城港的金鲳鱼海水养殖气象指数保险自 2022 年落地,参保网箱从最初的 5 口增至近 600 口,保额超过 1400 万元,2025 年金鲳鱼一个品种的理赔超过 4000 万元(中国气象局)。
九、设施与使用权抵押的延伸
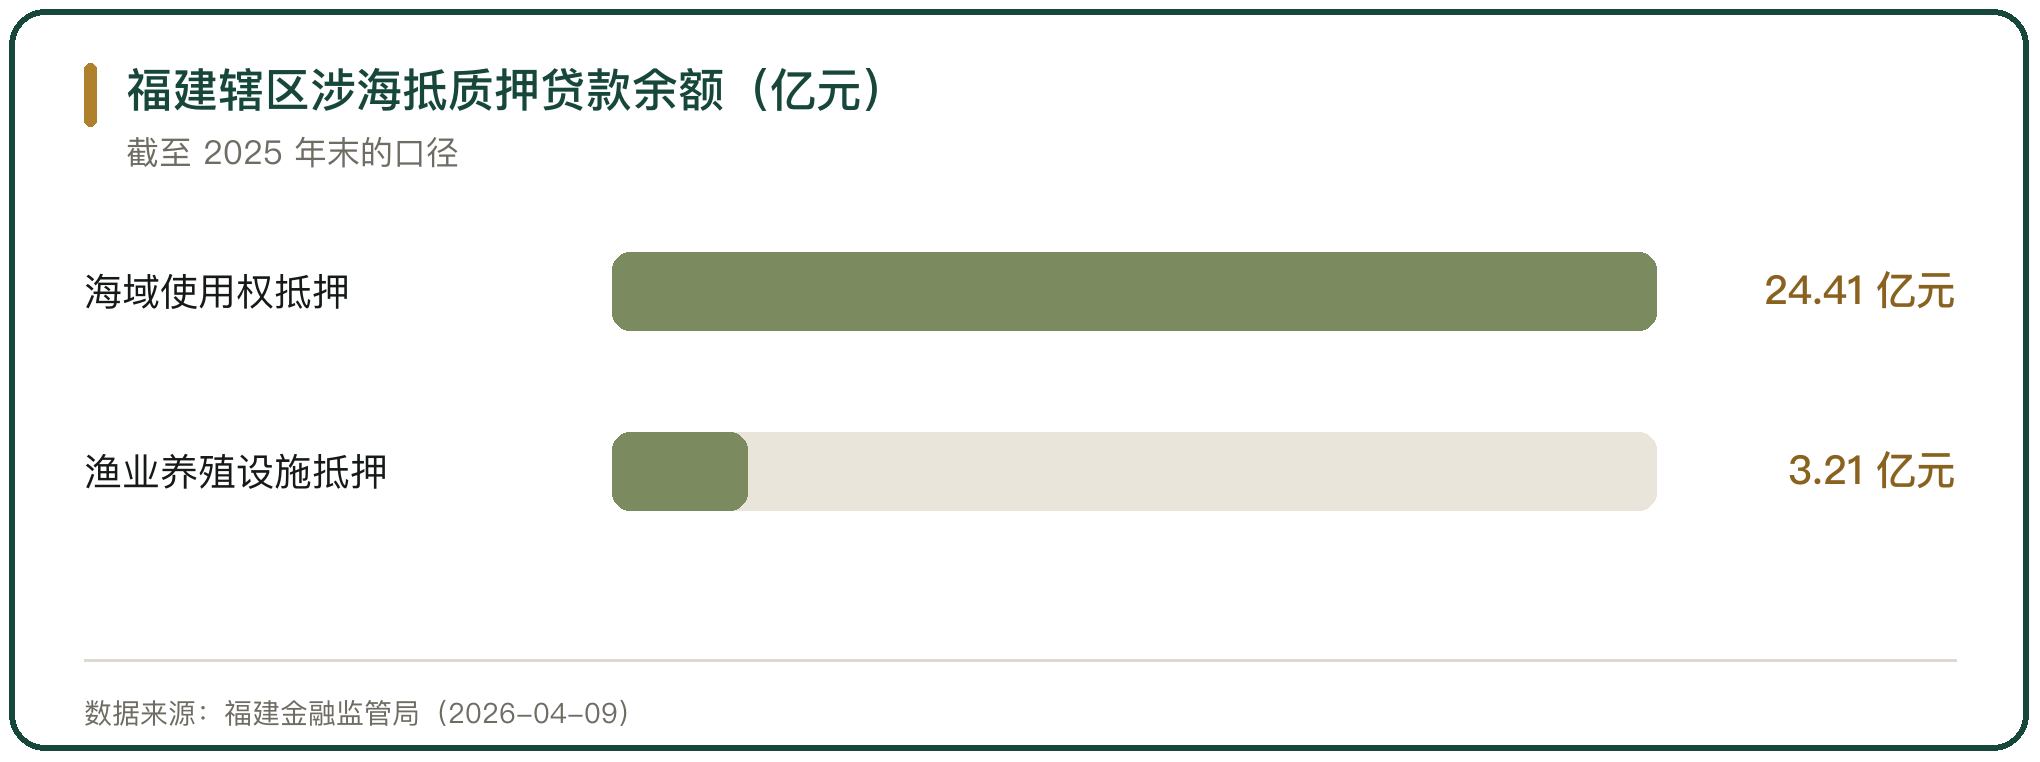
涉海的抵质押物在扩围。福建辖区把渔排、渔船、海域使用权与海产品仓单纳入抵质押物范围,到 2025 年末海域使用权抵押贷款余额 24.41 亿元、比年初增长 45.73%,渔业养殖设施抵押贷款余额 3.21 亿元;辖区银行推出「海参贷」「鲍鱼贷」「水产贷」等 40 余种专属产品(福建金融监管局)。
加工企业的采购资金另有渠道。中国信保在走访中为大连海青水产有限公司提供方案,帮助其从银行获得超过 7000 万美元的信贷支持,用于原料集中收购期的短期周转(中国出口信用保险公司)。
十、水产流通的金融供给的判断
水产流通的金融供给沿三条线展开,把存货做成押品的仓单质押、把出口应收做成保障的保单融资、把养殖风险做成赔付的指数保险。三条线的共同前提是货权清晰、数据可核与价格可查。
工具的适用范围由放款比例与触发条件决定。仓单质押的比例在 60% 到 80% 之间,地理标志与数据资产的质押额度按评估结果确定;指数保险的赔付由气象指标触发,不依赖现场查勘。水产是非标品,金融供给的扩张速度取决于监管仓、登记公示与价格指数这些基础设施是否铺到位。



写点看法