

农业保险的覆盖深度与产品
一、农业保险的政策定位
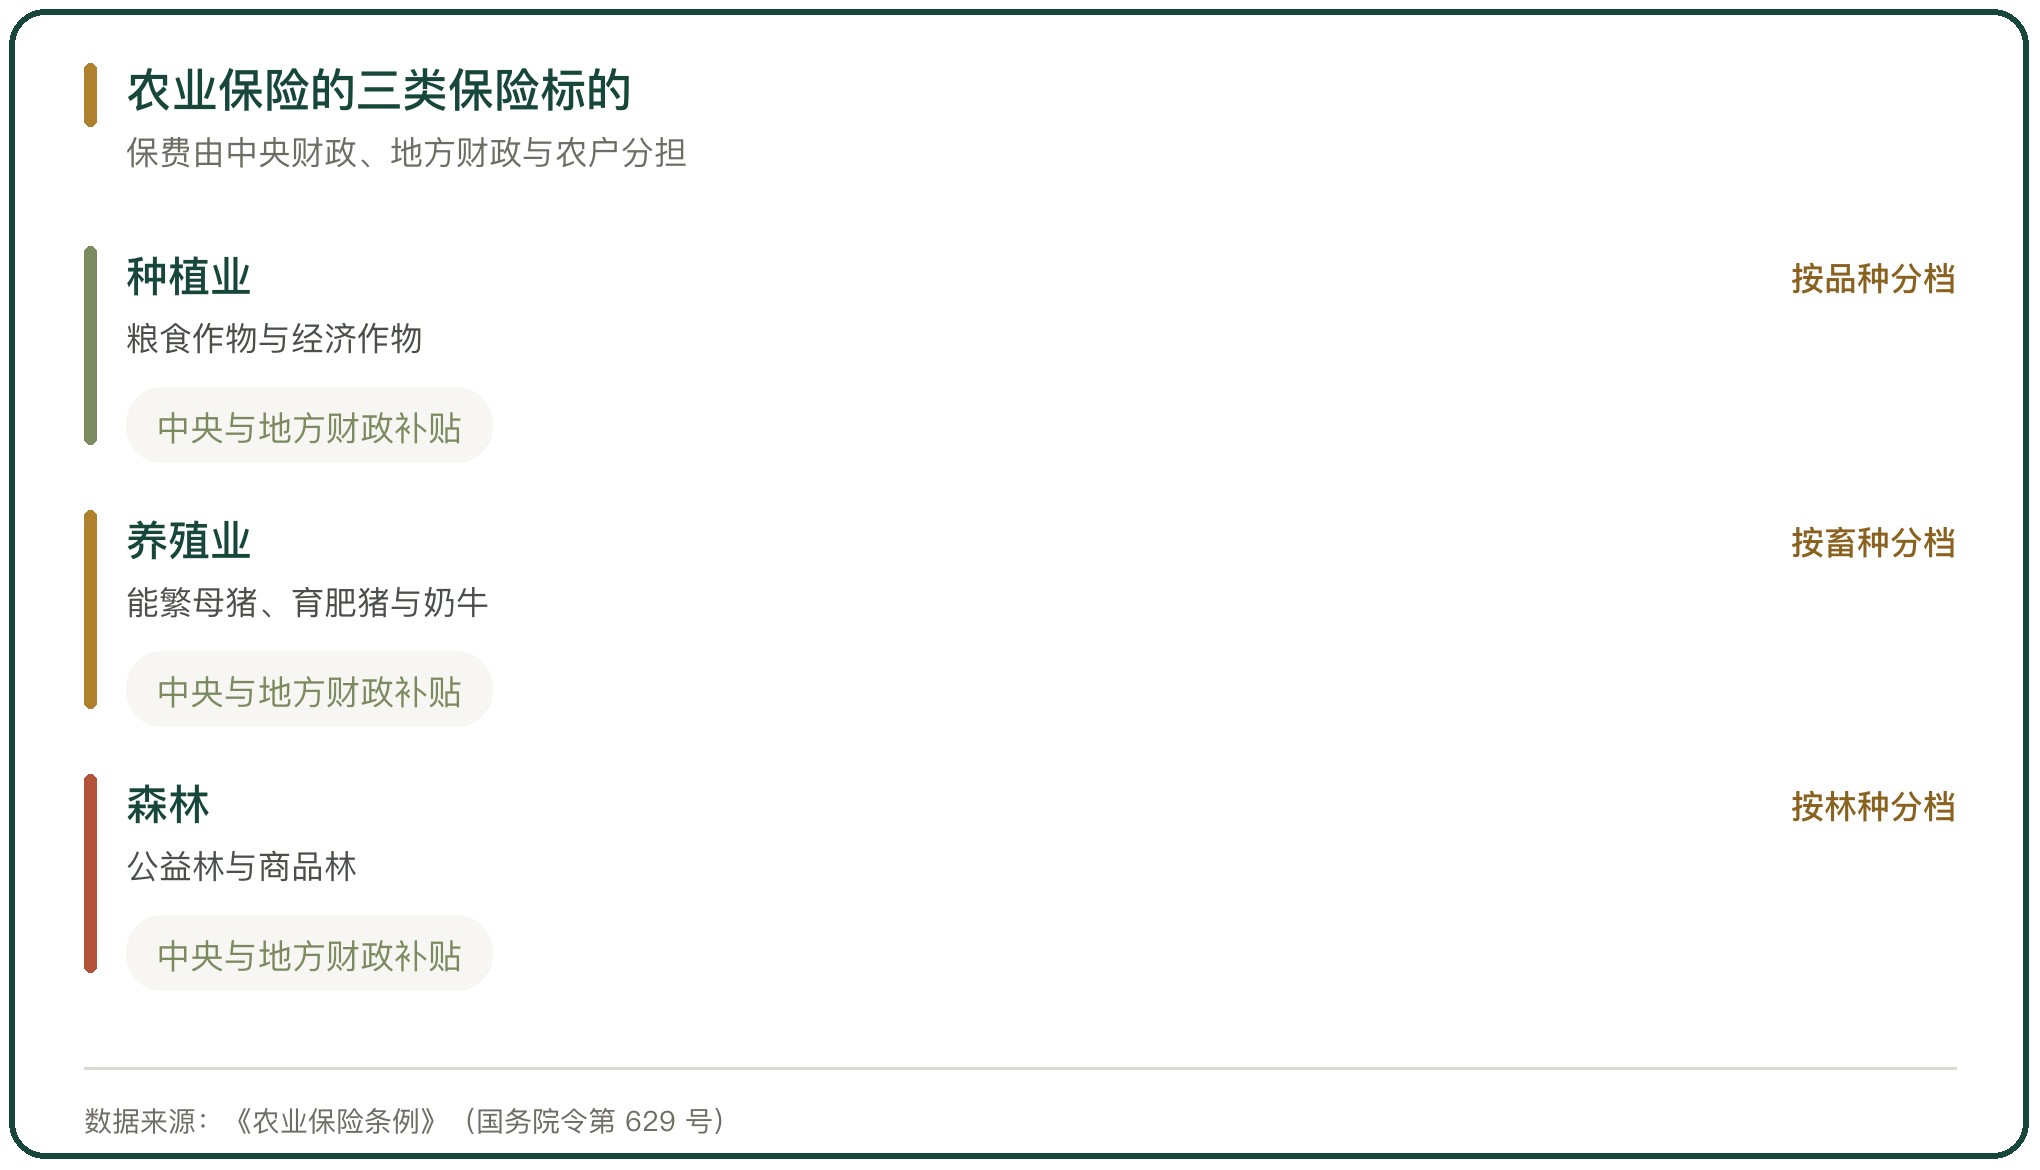
农业保险按政府引导、市场运作、自主自愿与协同推进的原则运行,这一原则写在《农业保险条例》(国务院令第 629 号)第三条,条例自 2013 年 3 月 1 日起施行。保费由中央财政、地方财政与农户分担,保险标的覆盖种植业、养殖业与森林。
国家金融监督管理总局的数据显示,2024 年我国农业保险原保险保费收入 1483.73 亿元、同比增长 3.78%,当年提供风险保障 5.2 万亿元,参保农户 1.5 亿户次,综合赔付率 81.5%;近 5 年保费收入年均增长 16.2%。
二、三大主粮的保障层次
三大主粮的保险分 3 层。第一层是物化成本保险,只保种子、化肥、农药这类直接投入;第二层是完全成本保险,把土地与人工成本也算进去;第三层是种植收入保险,按产量与价格两个变量确定赔付,保障水平最高可以达到相应品种产值的 80%。
《财政部 农业农村部 金融监管总局关于在全国全面实施三大粮食作物完全成本保险和种植收入保险政策的通知》(财金〔2024〕45 号)明确,自 2024 年起在全国全面实施,农户可在物化成本保险、完全成本保险或者种植收入保险中自主选择,不得重复投保。三大主粮的产量占粮食总产量约 90%,播种面积占比约 80%。
三、中央财政保费补贴的分档
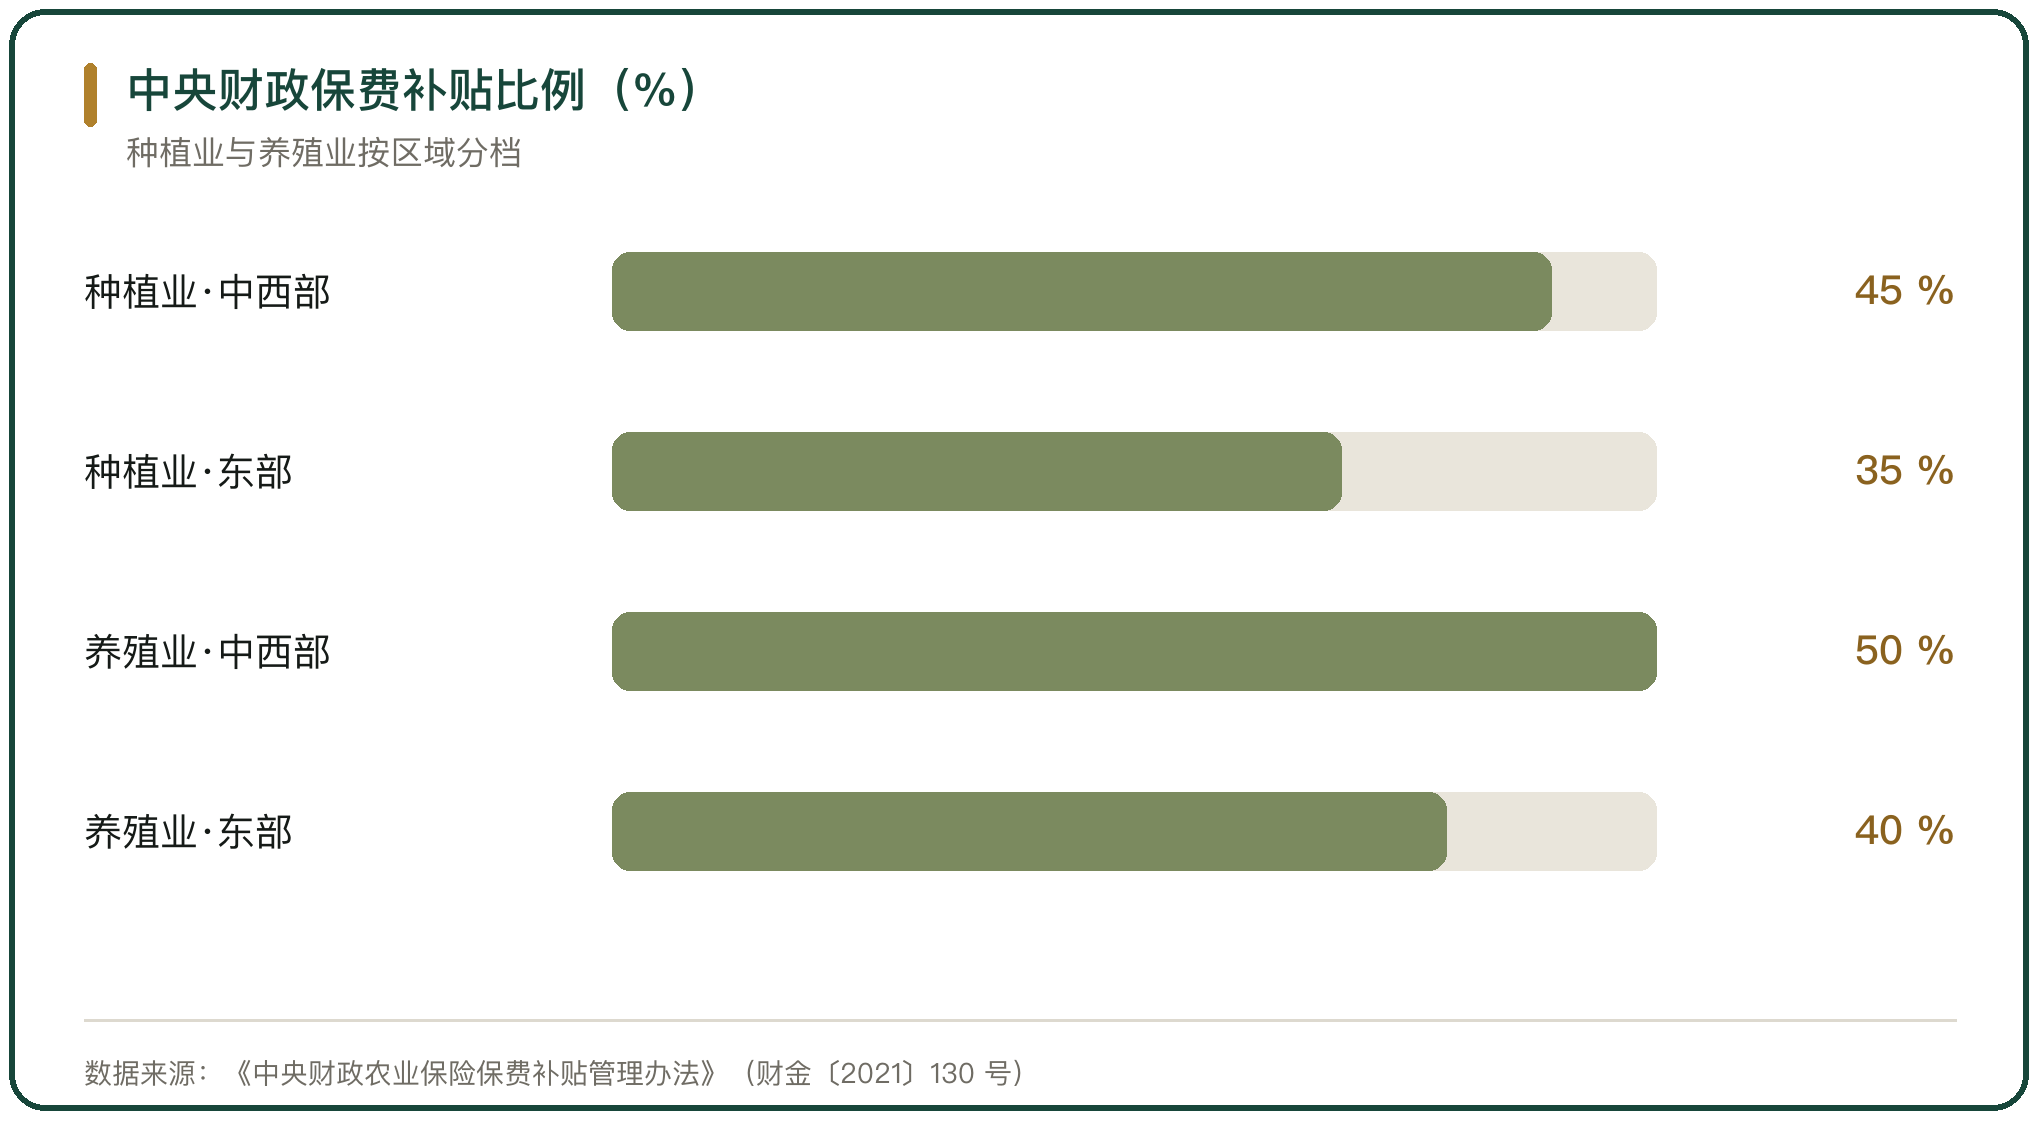
中央财政对保费补贴按区域与险种分档。《中央财政农业保险保费补贴管理办法》(财金〔2021〕130 号)规定,种植业保险中央财政对中西部和东北地区补贴 45%、对东部地区补贴 35%,省级财政平均补贴不低于 25%;养殖业的能繁母猪、育肥猪与奶牛保险,中央财政对中西部和东北地区补贴 50%、对东部地区补贴 40%;森林保险里公益林补贴 50%、商品林补贴 30%。
同一份办法要求综合费用率不得高于 20%,费率按保本微利的原则厘定,补贴险种不得设置绝对免赔。2021 年中央财政拨付保费补贴 333.45 亿元、同比增长 16.8%,带动农业保险保费收入 965.18 亿元。
四、地方特色险种的产品形态
地方特色险种由市县财政与农户分担,产品形态按当地的主导产业设计。山东莱西 2024 年 7 月起全域实施生鲜牛乳目标价格保险,保费由养殖户承担 20%、财政承担 80%,每期保险期间为 1 个月,保险金额由目标价格决定,每公斤约 3.6 元。
同一批政策里还有果树气象指数保险,保险金额在每亩 3500 元到 5500 元之间,投保主体承担 40%、财政承担 60%,覆盖梨树、苹果树、桃树、杏树、蓝莓、葡萄、樱桃树 7 种果树,对应低温、风灾、暴雨、干旱、高温、雹灾 6 类自然灾害造成的损失。
五、指数类保险的定价方式
指数类保险以客观指标替代实地查勘,赔付由约定指标触发,不按单个农户的实际损失核定。指数可以是气温、降水、风力,也可以是价格。2024 年保险公司新开发的指数类保险产品超过 900 个、收入类保险产品超过 400 个。
指数化的好处是定损快、成本低,避免了逐户查勘。约束在基差风险上,指标与农户实际损失之间如果偏离较大,赔付与实际损失就对不上。
六、大灾风险分散机制
大灾风险通过再保险与准备金两层分散。《农业保险条例》第八条规定,国家建立财政支持的农业保险大灾风险分散机制。中国农业再保险股份有限公司于 2020 年由财政部出资 90 亿元牵头成立,省级承保机构按比例办理成数分保。
省级层面设有超赔补偿。湖南的机制是,单个险种在 1 个自然年度内已决赔款总额超过实收保费 100% 且不超过 150% 的部分,省财政按不超过 30% 给予风险补偿;江西从农业保险经营盈余中提取 50% 作为准备金;黑龙江的大灾风险准备金规模为 3 亿元。
七、承保机构的遴选与经营
政策性农业保险的承保机构通过公开竞争性遴选确定。财政部与农业农村部《关于加强政策性农业保险承保机构遴选管理工作的通知》(财金〔2020〕128 号)要求以县级行政区划为单位组织遴选。山东 2024 年至 2026 年度的遴选以县级为单位分标段,河南、广西也先后公布遴选结果。
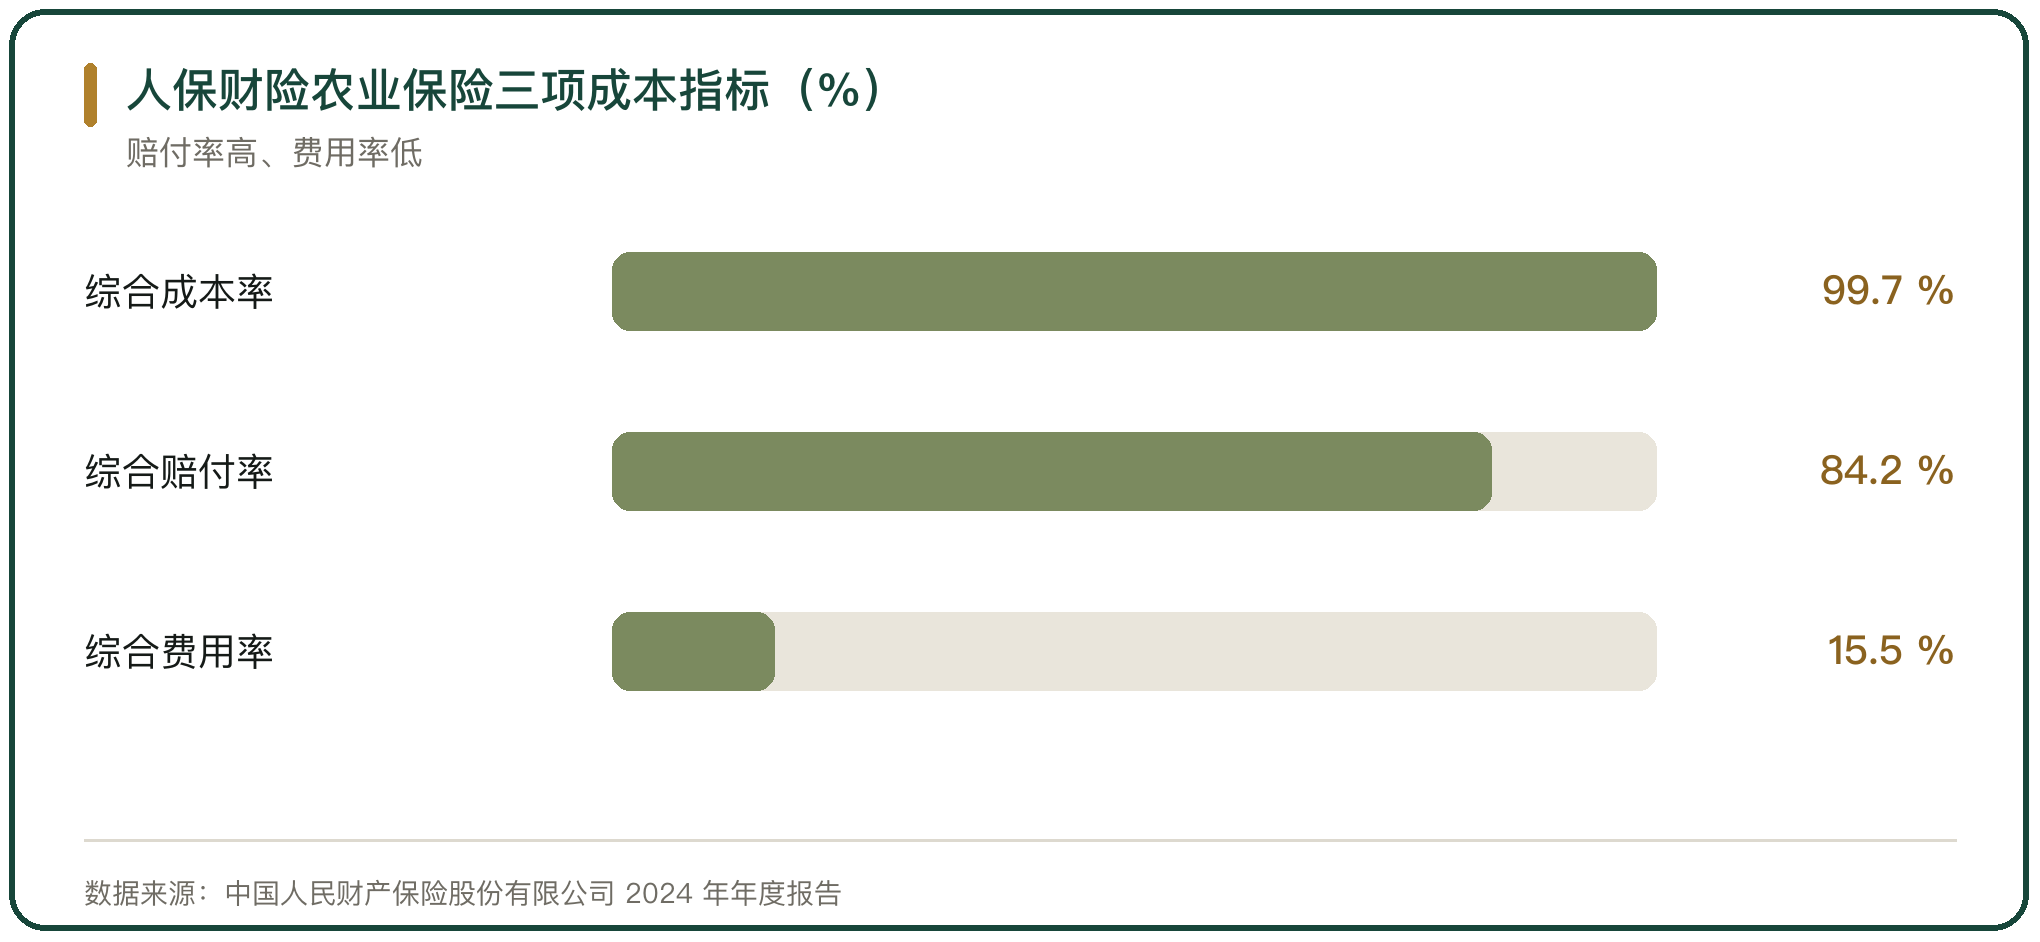
经营端看成本与赔付。人保财险 2024 年年报显示,当年农业保险保险服务收入 554.66 亿元、同比增长 4.9%,综合成本率 99.7%,综合赔付率 84.2%,综合费用率 15.5%;累计提供农业风险保障超过 2.1 万亿元,覆盖农户超过 5500 万户次。
八、覆盖的深度与缺口
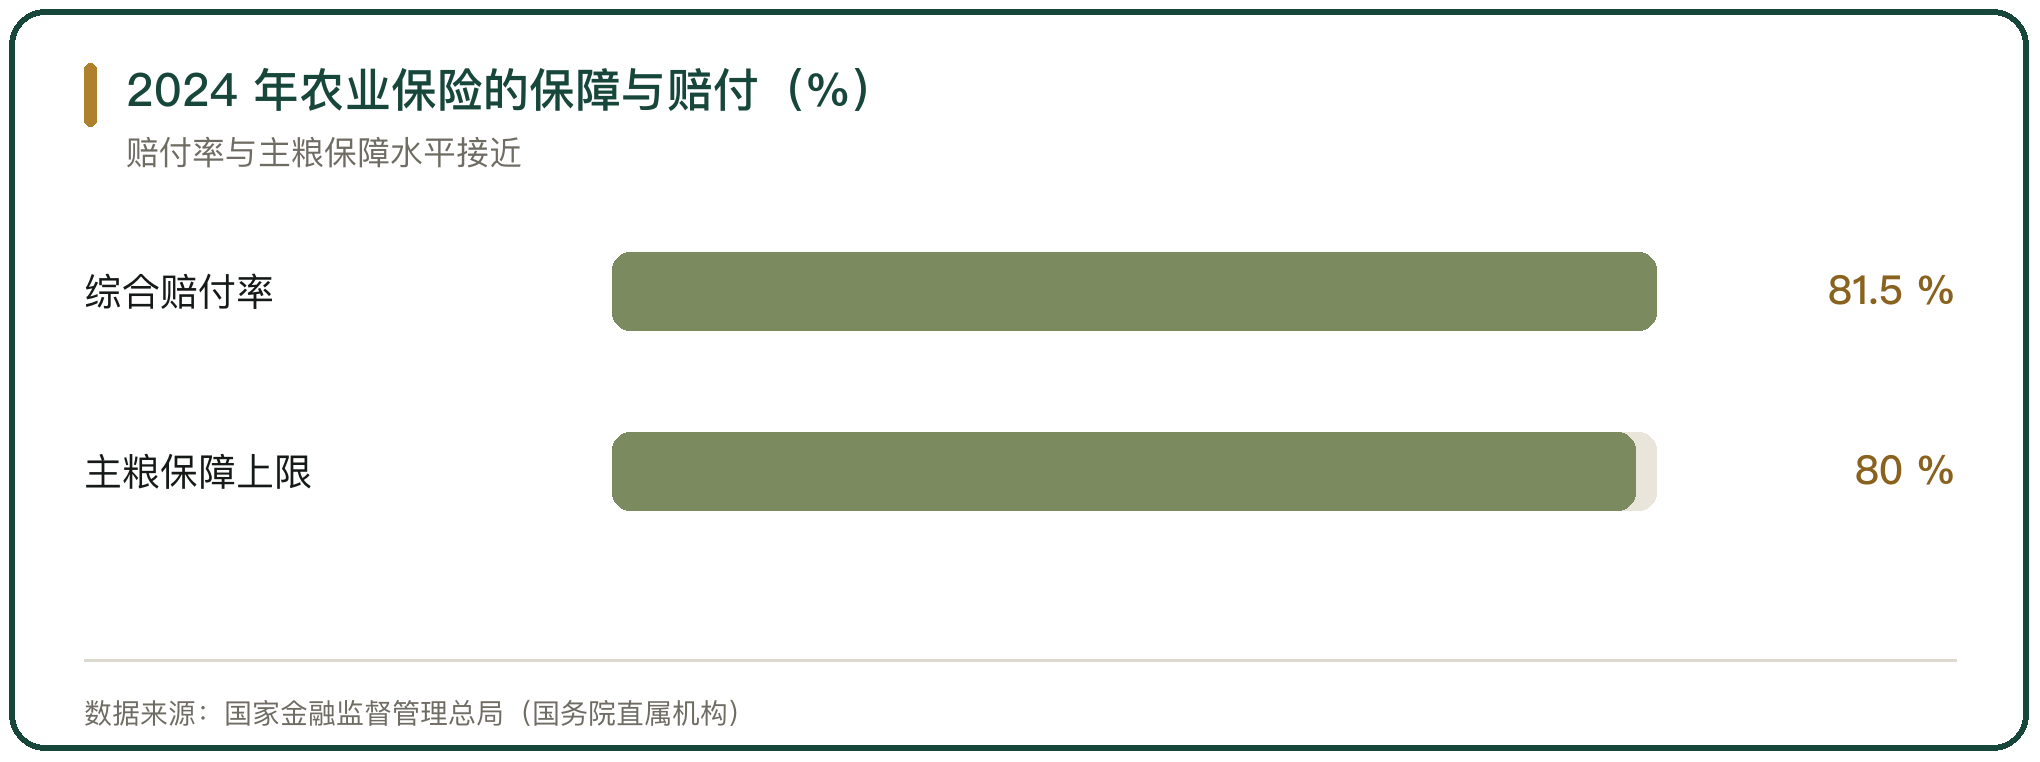
覆盖的深度用保障水平与赔付率两项衡量。三大主粮的完全成本保险与种植收入保险的保障水平最高可到产值的 80%,2024 年农业保险的综合赔付率 81.5%、赔付支出 1237.43 亿元。保障的比例高,农户自担的部分就少。
缺口落在特色品种与分散农户上。指数类与收入类产品数量增长快,但覆盖的多是主产区与规模化主体;小农户地块分散、单体保额低,承保与理赔的单位成本高,覆盖的推进速度慢于主粮。
九、农业保险覆盖的判断
农业保险的覆盖由财政补贴推动,2024 年保费收入 1483.73 亿元,规模居全球首位,提供风险保障 5.2 万亿元,参保农户 1.5 亿户次。保障的层次从物化成本、完全成本到种植收入逐级抬高,主粮保障水平最高可到产值的 80%。
产品形态从保成本向保价格、保收入延伸,2024 年新开发的指数类产品超过 900 个。缺口集中在特色品种与小农户上,分散地块的承保与理赔单位成本高,推进速度慢于主粮;大灾风险靠再保险与省级准备金两层分散,2024 年农业保险的综合赔付率为 81.5%。



写点看法