

飞鸿品农 飞鸿品农

流通数字化的投入产出评估

2026-10-04 慕飞鸿 流通数字化与SaaS 阅读 25 评论 0
农产品流通研究|四、流通服务 | 1、金融与信息| 55 流通数字化与SaaS |
流通数字化的投入能算清,产出不好算。硬件、软件与运维是显性支出,商户培训与数据治理是隐性支出;效率提升与成本下降可以量化,稳价保供与食品安全更像公共收益。评估难在投入主体与受益主体不是同一个,口径不统一时结论会差很远。

关键词 流通数字化投入产出投资回收期绩效评价专项债审计

关键数据
济南七里堡市场结算系统开发投入
160万元
人民网(2020-12-02)
白山智慧化项目概算总投资
1.92亿元
吉林省财政厅绩效评价报告摘要(2024-07)
白山项目平台实际收入
0元
吉林省财政厅绩效评价报告摘要(2024-07)
广东冷链骨干网审计涉及投资估算
71.79亿元
广东省人民政府《2024 年度省级预算执行审计工作报告》(2025-07-28)
宁晋数智农批平台总投资
10亿元
河北省农业农村厅

一、投入的构成与量级

流通数字化的投入分两部分。硬件包括电子秤、地磅、门禁、监控与冷链温控设备;软件包括管理系统、支付通道与数据平台。单市场改造与新建市场的信息化投入不在一个量级:中国农业银行济南和平支行投入 160 万元为济南七里堡综合批发市场开发肉类商品溯源与统一结算系统(人民网);南昌洪旺智慧农批大市场投资 25 亿元建设 31 万平方米智慧交易区与 3 万平方米冷链仓储集群(江西省供销合作社联合社);宁晋县数智农副产品批发平台项目总投资 10 亿元(河北省农业农村厅)。
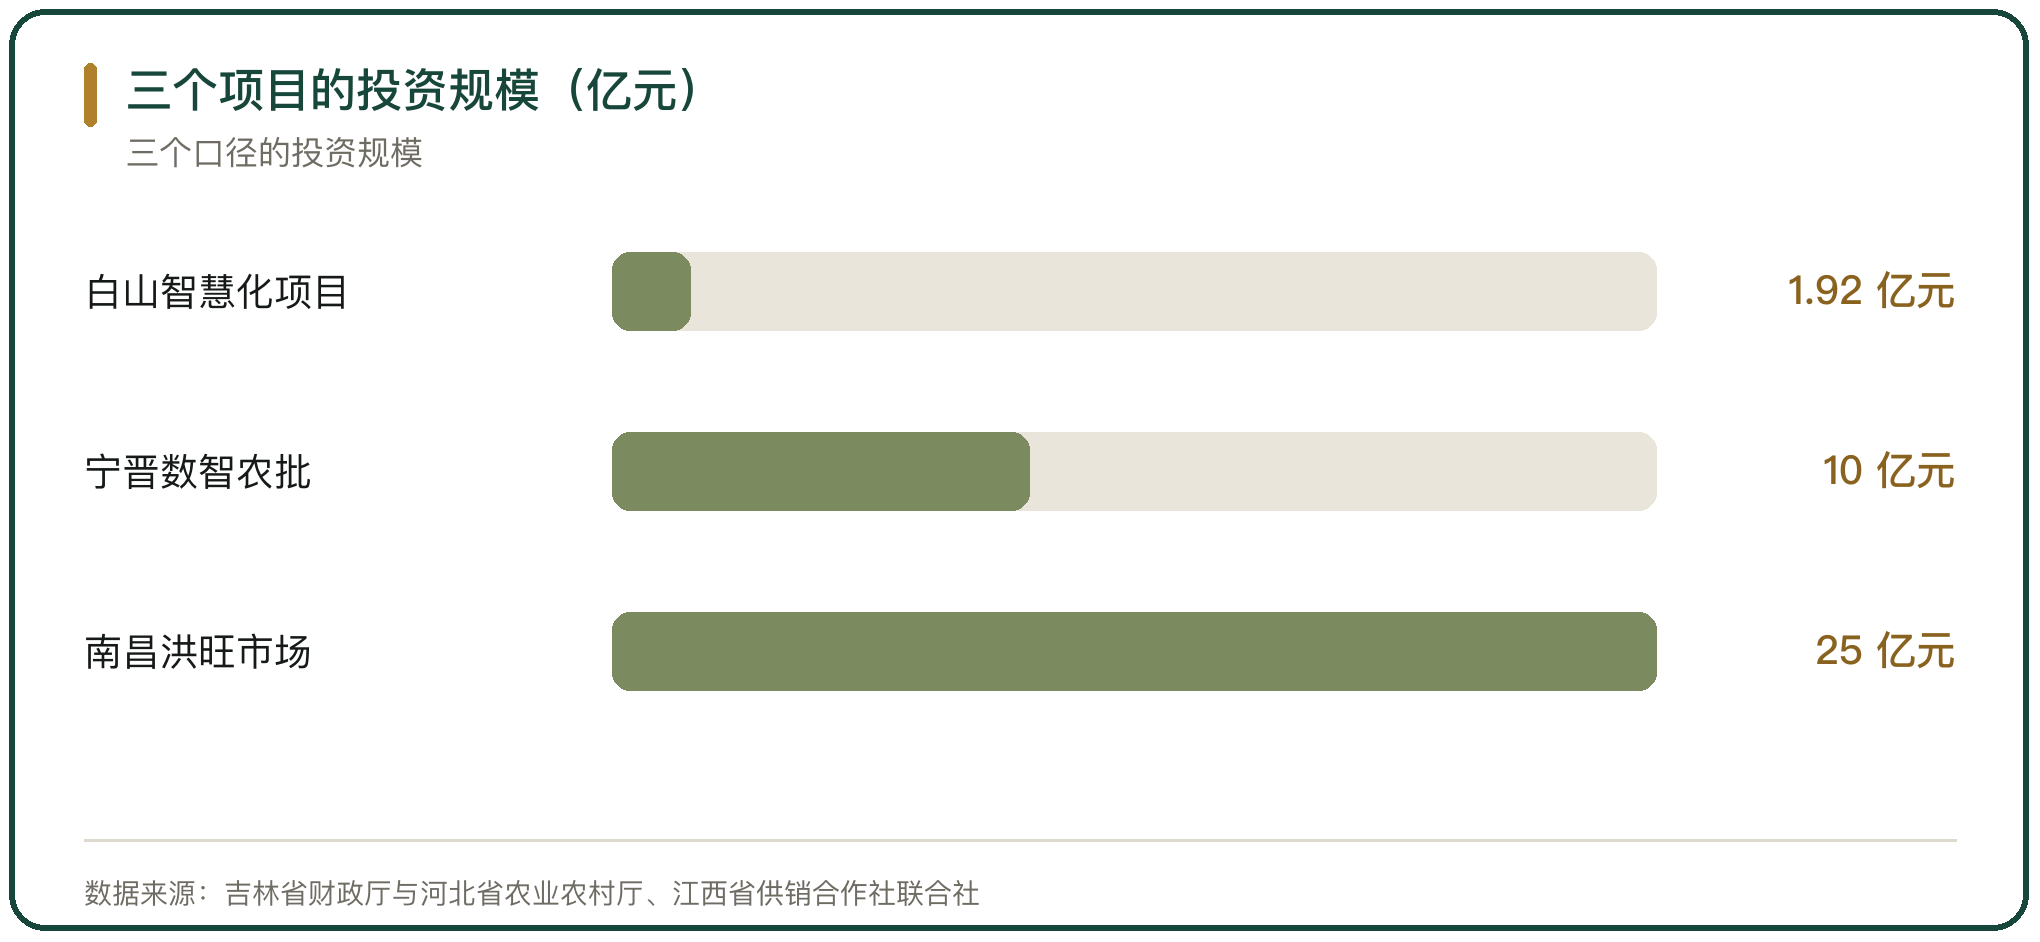
三个项目的投资规模(亿元)

图 1 三个项目的投资规模(亿元)

二、显性支出与隐性支出

显性支出按合同结算,隐性支出在运营里发生。系统上线后要有人维护设备、更新数据、处理商户的使用问题;培训与推广要长期投入,否则设备会被弃用。

隐性支出的规模与市场的组织能力相关。商户年龄结构偏大、习惯现金与手写单据的市场,培训成本更高。

三、可量化的产出:入场与结算效率

效率是较容易量化的产出。重庆交运集团打造的双福智慧农贸平台上线后,客商可自助完成车辆进场预登记、在线缴费与电子发票申领,平台支持车辆入场费用自动代扣与出场退费;市场固定客商平台注册率达到 100%,单车入场效率提升 50%,工作效率提升 37%(人民网重庆频道 2023-05-30)。

效率提升来自流程简化。取消入场押金、把收费与退费自动化,减少的是客商往返与人工核对的时间。
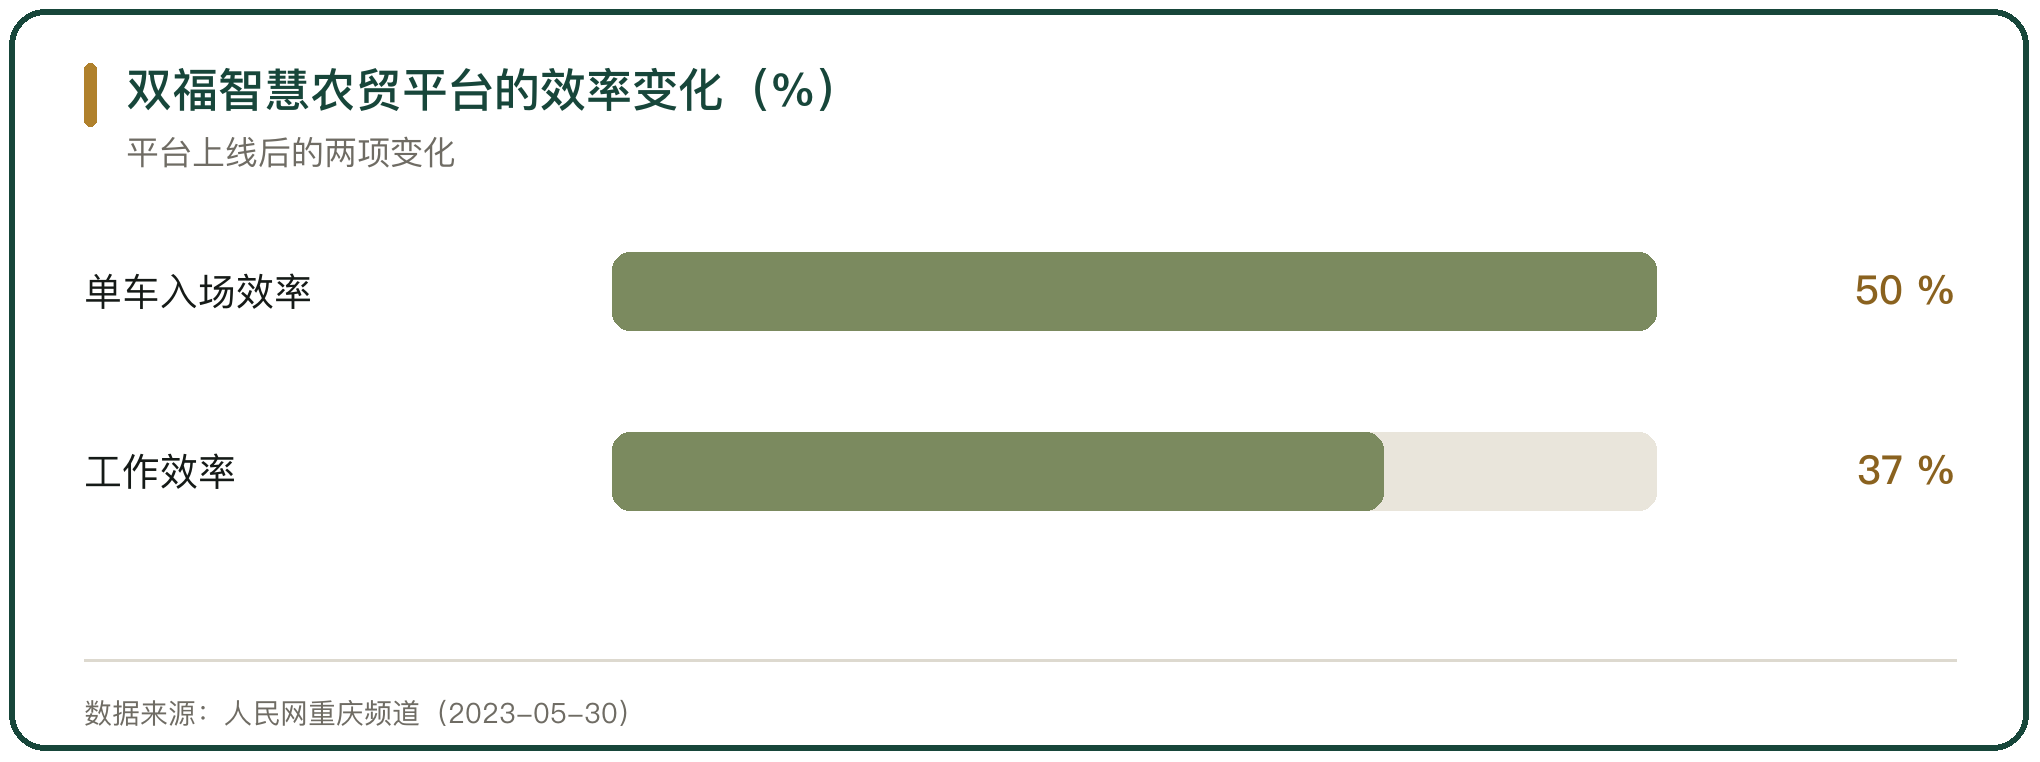
双福智慧农贸平台的效率变化(%)

图 2 双福智慧农贸平台的效率变化(%)

四、可量化的产出:成本下降

成本下降体现在人工与公用支出上。平台自动代扣、自动对账、自动生成报表,门岗收费与结算大厅的人员工作量随之下降;市场可按货品细分品类收费,管理更细。

成本下降有边界。设备维护、系统服务费与数据运维会形成新的经常性支出,评估时要与节省下来的人工与水电费用对照,不能只看改造当年的一次性投入。
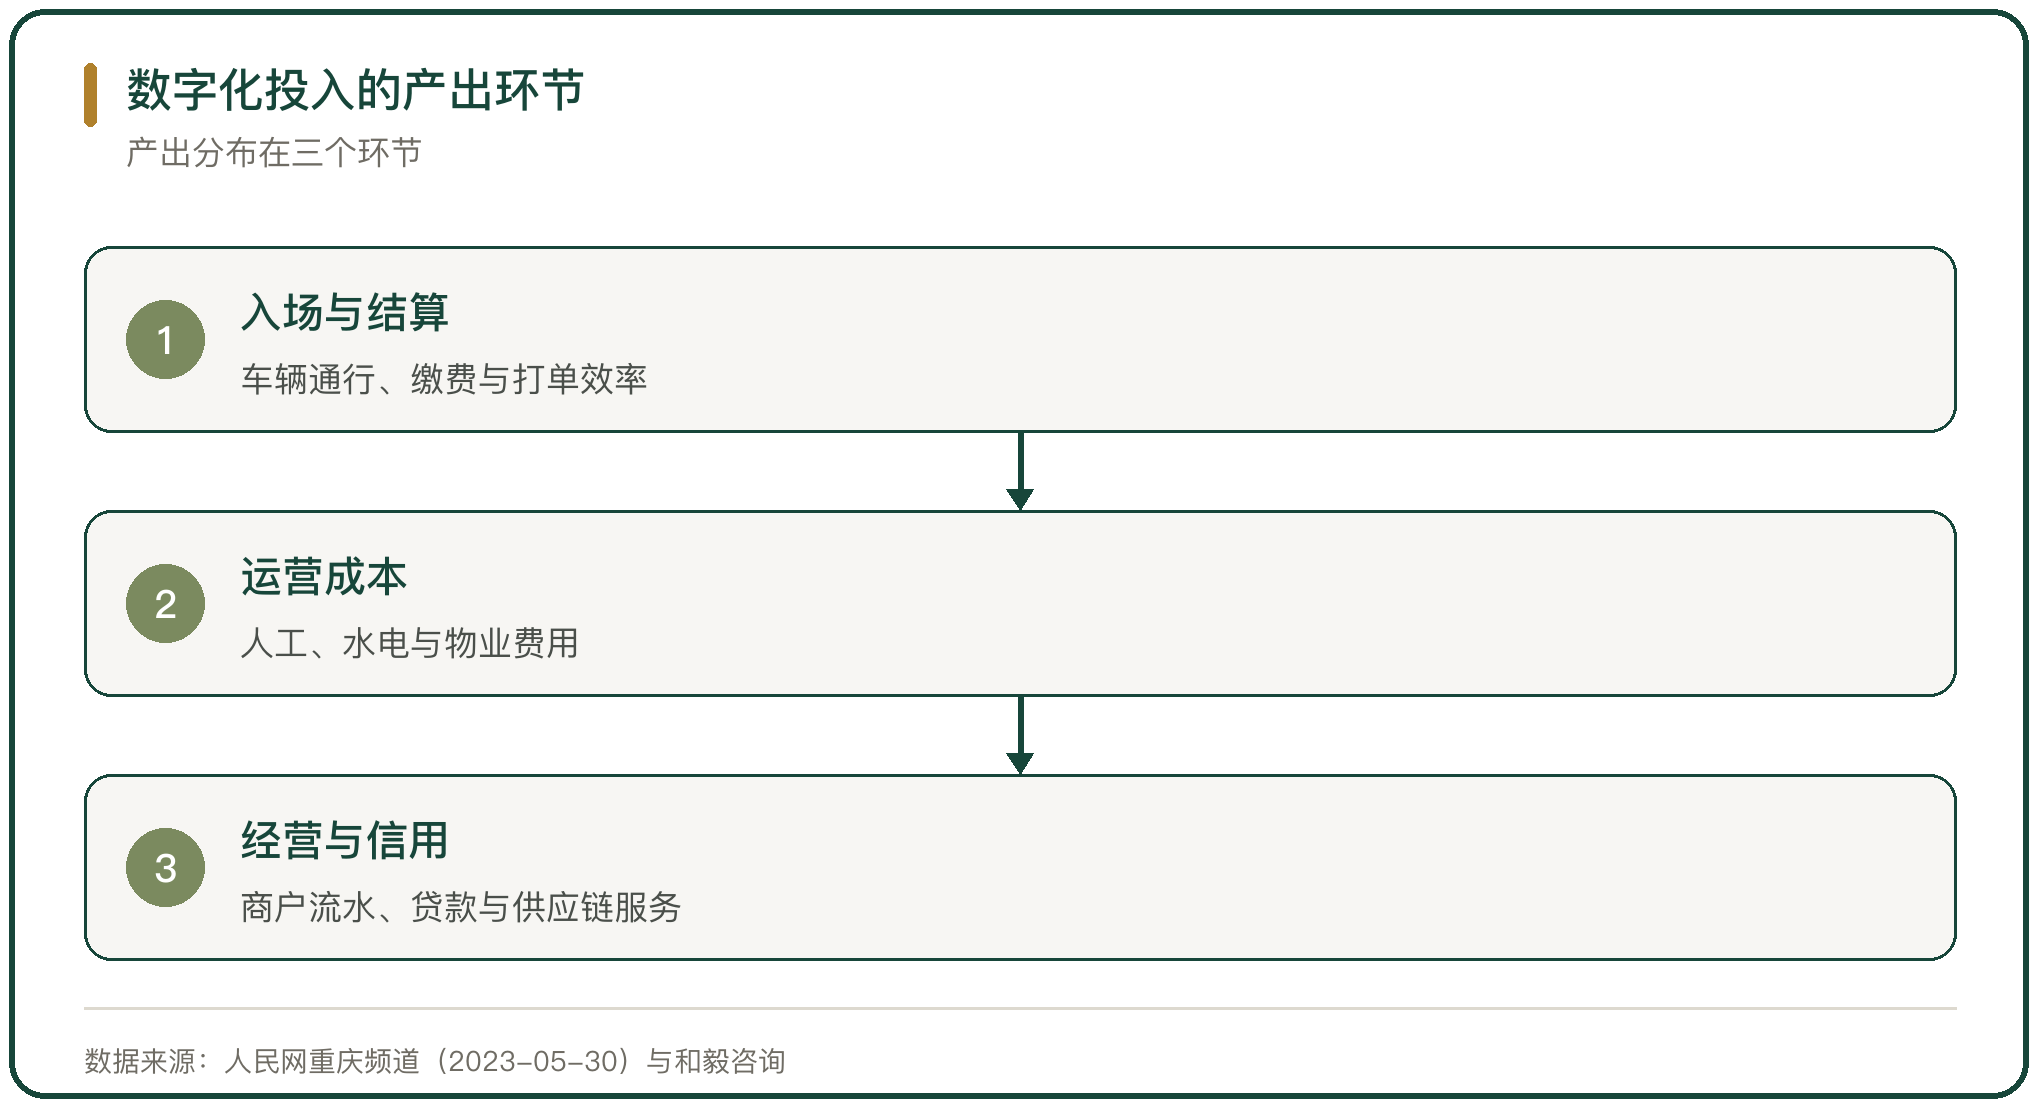
数字化投入的产出环节

图 3 数字化投入的产出环节

五、公共收益的评估难点

保供与稳价是数字化的公共收益,也是评估里最难折算的部分。市场依靠进出场数据与库存信息判断品类供给,在价格异常时组织货源;这部分作用体现在价格稳定上,不直接形成市场收入。

把公共收益算进项目收益,需要一套明确的折算口径。口径缺位时,项目在财务上容易被判为不划算,而它的社会价值被忽略。

六、投入没有转成产出的样本:白山项目

平台类项目失败的样本能说明评估的重要性。吉林省白山市冷链仓储及冷链物流智慧化建设项目概算总投资 1.92 亿元,其中地方政府专项债券 1.38 亿元;项目绩效评价结果为差;项目平衡方案计划年收入 5792 万元,截至 2023 年 12 月尚未与使用方签订协议,实际收入为 0 元(吉林省财政厅绩效评价报告摘要)。

七、系统建成但经营未启动的样本:广东冷链骨干网

广东省公共型农产品冷链物流基础设施骨干网的审计结果,指向同类问题。审计现场踏勘 30 个项目、涉及投资估算 71.79 亿元;其中 3 个项目因无进出通道等配套,竣工后未能营运、最长闲置 2 年、涉及资金 1.92 亿元;7 个项目存在串通投标问题、涉及 7.29 亿元(广东省人民政府《2024 年度省级预算执行审计工作报告》)。

信息化与冷链这类项目,配套不落地时,系统建成与经营启动之间会隔着很长一段时间。

八、投资回收期的公开口径

项目立项材料里通常给出投资回收期。宁晋县数智农副产品批发平台项目预计资本回收期 5 年,建成后预期年销售总额 120 亿元(河北省农业农村厅)。

回收期的可靠性取决于收入假设。以租金、交易服务费与增值服务为还款来源的项目,收入假设偏乐观时,回收期会被低估;白山项目的平衡方案计划年收入与实际收入之间的差距,就是收入假设失效的例子。

九、评估投入产出的 3 种口径

评估流通数字化的投入产出,至少要区分 3 种口径。企业财务口径看投资回收期与现金流,投入主体是市场方或运营公司;政府绩效口径看产出、效益与满意度,投入主体是财政资金;社会口径看流通损耗、价格稳定与食品安全,收益由商户与消费者分享。

3 种口径的投入与收益不对应。用企业财务口径评价财政资金项目,会低估公共收益;用社会口径要求企业投资,会忽略资金回报。
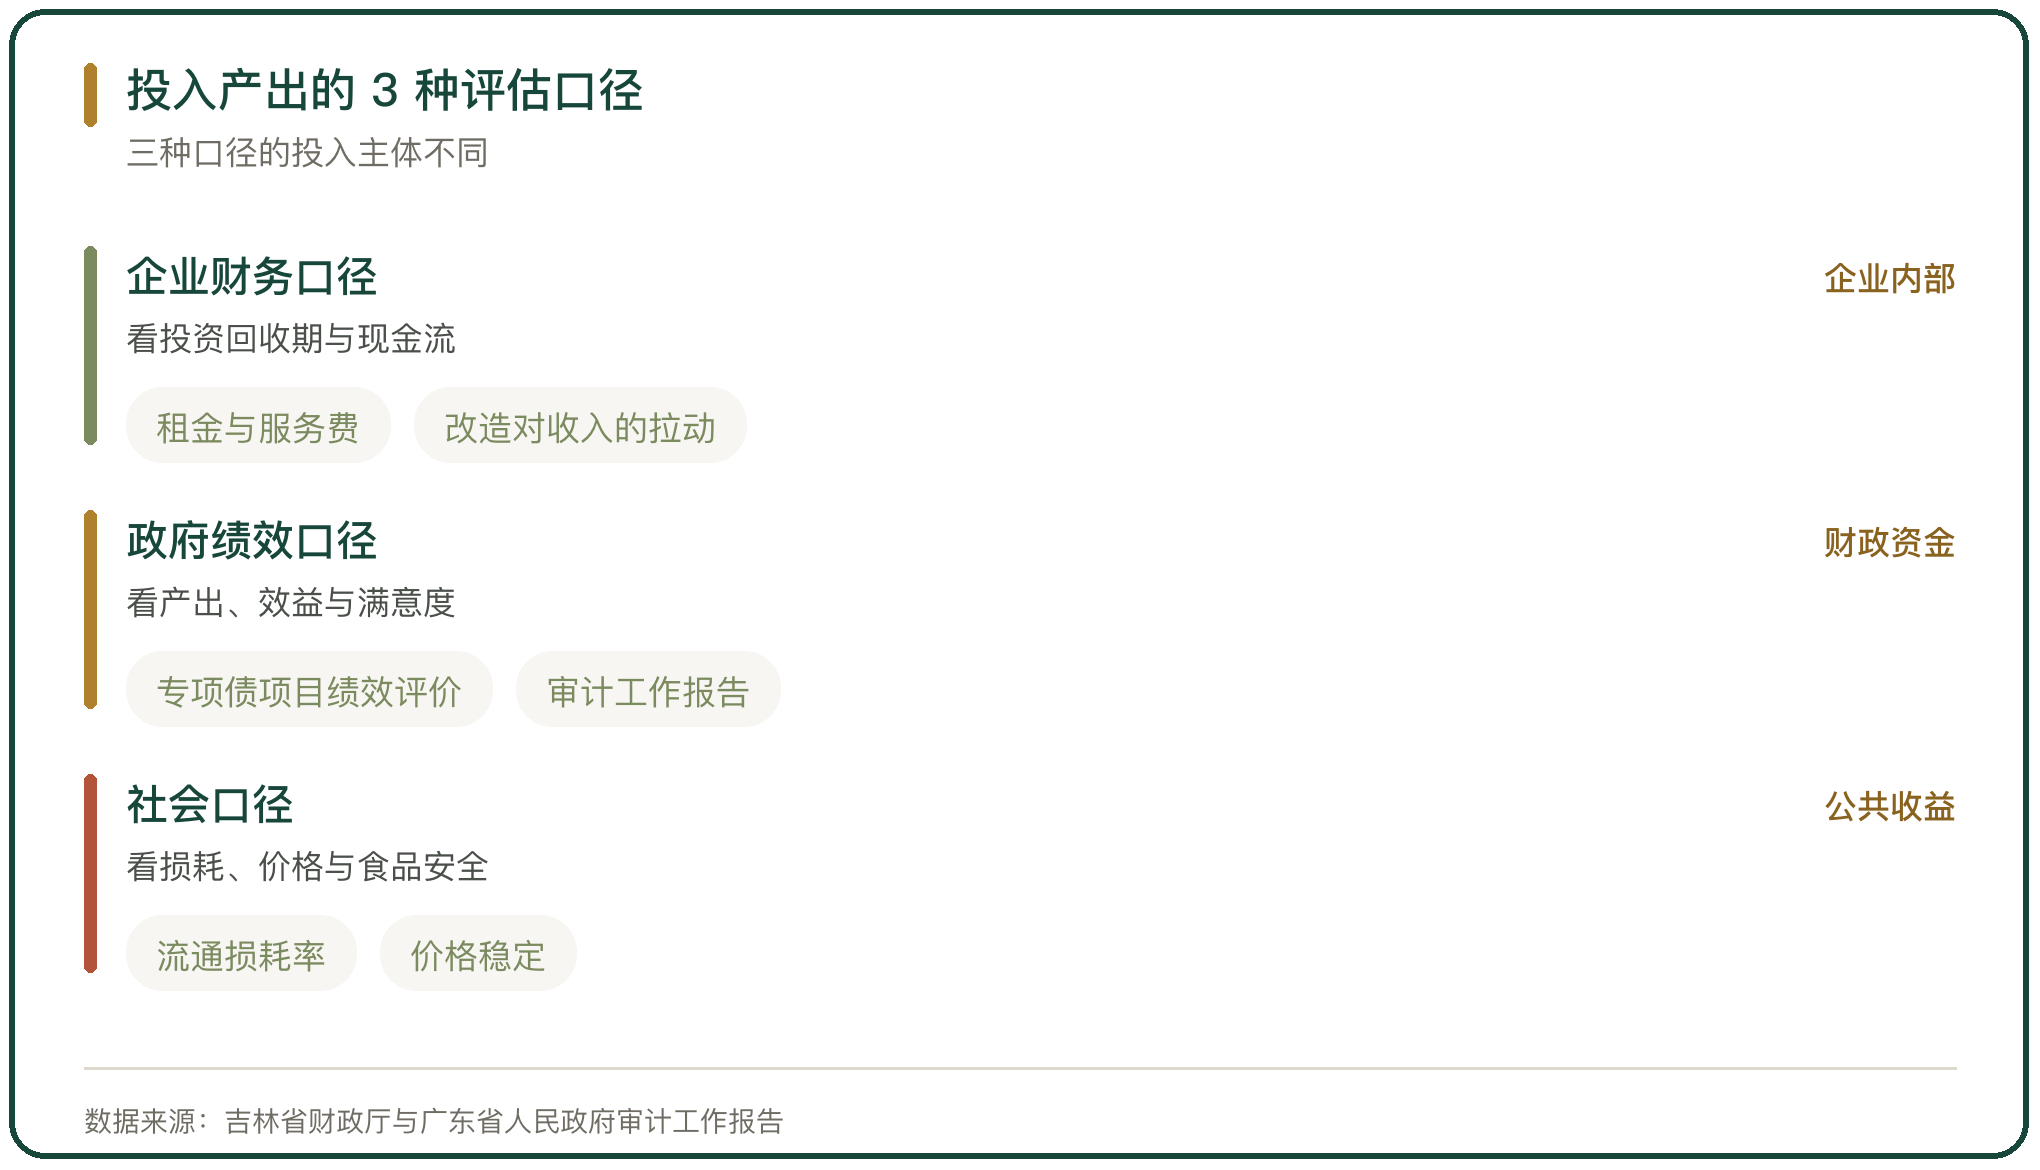
投入产出的 3 种评估口径

图 4 投入产出的 3 种评估口径

十、流通数字化的投入产出评估判断

投入产出评估的起点是 3 件事:钱是谁投的、收益归谁、按什么口径折算。投入主体的回报周期与收益主体的受益周期不一致时,项目的可持续性取决于有没有补偿机制把两头的账接起来。

评估的意义是把 3 类账分开算,让投入方知道自己买到了什么。

流通数字化的投入产出评估,难在投入主体与受益主体不一致。单市场改造的投入从数百万元到数十亿元不等,中国农业银行济南和平支行投入 160 万元为济南七里堡综合批发市场开发溯源与统一结算系统,南昌洪旺智慧农批大市场投资 25 亿元,宁晋县数智农副产品批发平台项目总投资 10 亿元、预计资本回收期 5 年。产出方面,重庆双福智慧农贸平台上线后固定客商注册率 100%、单车入场效率提升 50%、工作效率提升 37%。反面样本同样清楚,吉林省白山市冷链仓储及冷链物流智慧化建设项目概算总投资 1.92 亿元、绩效评价为差、平衡方案计划年收入 5792 万元而截至 2023 年 12 月实际收入为 0 元;广东省公共型农产品冷链物流基础设施骨干网审计踏勘 30 个项目、涉及投资估算 71.79 亿元,3 个项目闲置最长 2 年。

行内实情

硬件与软件是显性支出,商户培训、数据治理与运维是容易被低估的隐性支出
效率提升与成本下降可以量化,稳价保供与食品安全更接近公共收益
投入主体与受益主体不一致时,项目能否持续取决于有没有补偿机制把两头的账接起来

相关问题

流通数字化的产出为什么难算。
投入主体与受益主体不一致。企业财务口径看投资回收期与现金流,政府绩效口径看产出、效益与满意度,社会口径看流通损耗、价格稳定与食品安全;同一个项目往往同时对应 3 种口径。用企业口径评价财政资金项目会低估公共收益,用社会口径要求企业投资会忽略资金回报。
平台类项目出现收入为零的原因是什么。
收入假设没有兑现。吉林白山市冷链仓储及冷链物流智慧化建设项目概算总投资 1.92 亿元、专项债券 1.38 亿元,绩效评价结果为差;项目平衡方案计划年收入 5792 万元,截至 2023 年 12 月尚未与使用方签订协议,实际收入为 0 元。广东省公共型农产品冷链物流基础设施骨干网的审计也显示,3 个项目因配套缺失竣工后未能营运、最长闲置 2 年。
单市场的信息化改造要花多少钱。
差距很大。中国农业银行济南和平支行投入 160 万元为济南七里堡综合批发市场开发肉类商品溯源与统一结算系统,上线收单商户 145 个、年交易额 10 亿元;南昌洪旺智慧农批大市场投资 25 亿元建设 31 万平方米智慧交易区与 3 万平方米冷链仓储集群;宁晋县数智农副产品批发平台项目总投资 10 亿元。改造投入从数百万元到数十亿元不等。
名词解释

温控:对储运环境温度的监测与控制,是冷链质量的核心。
溯源:通过标识记录,追溯产品在各环节的来源与流向。
保供:在灾害、疫情或价格大幅波动时保障市场供应的措施。
专项债:为特定项目发行的地方政府债券,常用于基建与冷链园区。
统一结算:由市场运营方或其平台公司统一收款、统一清算,再把货款分给商户的做法。
总第1329篇 | 四、流通服务|55-流通数字化与SaaS-009

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

