

货运险的承保范围与免责条款
关键词 货运险海洋运输货物保险条款国内水路陆路货物运输保险条款除外责任仓至仓责任代位求偿
一、货运险的两套条款体系
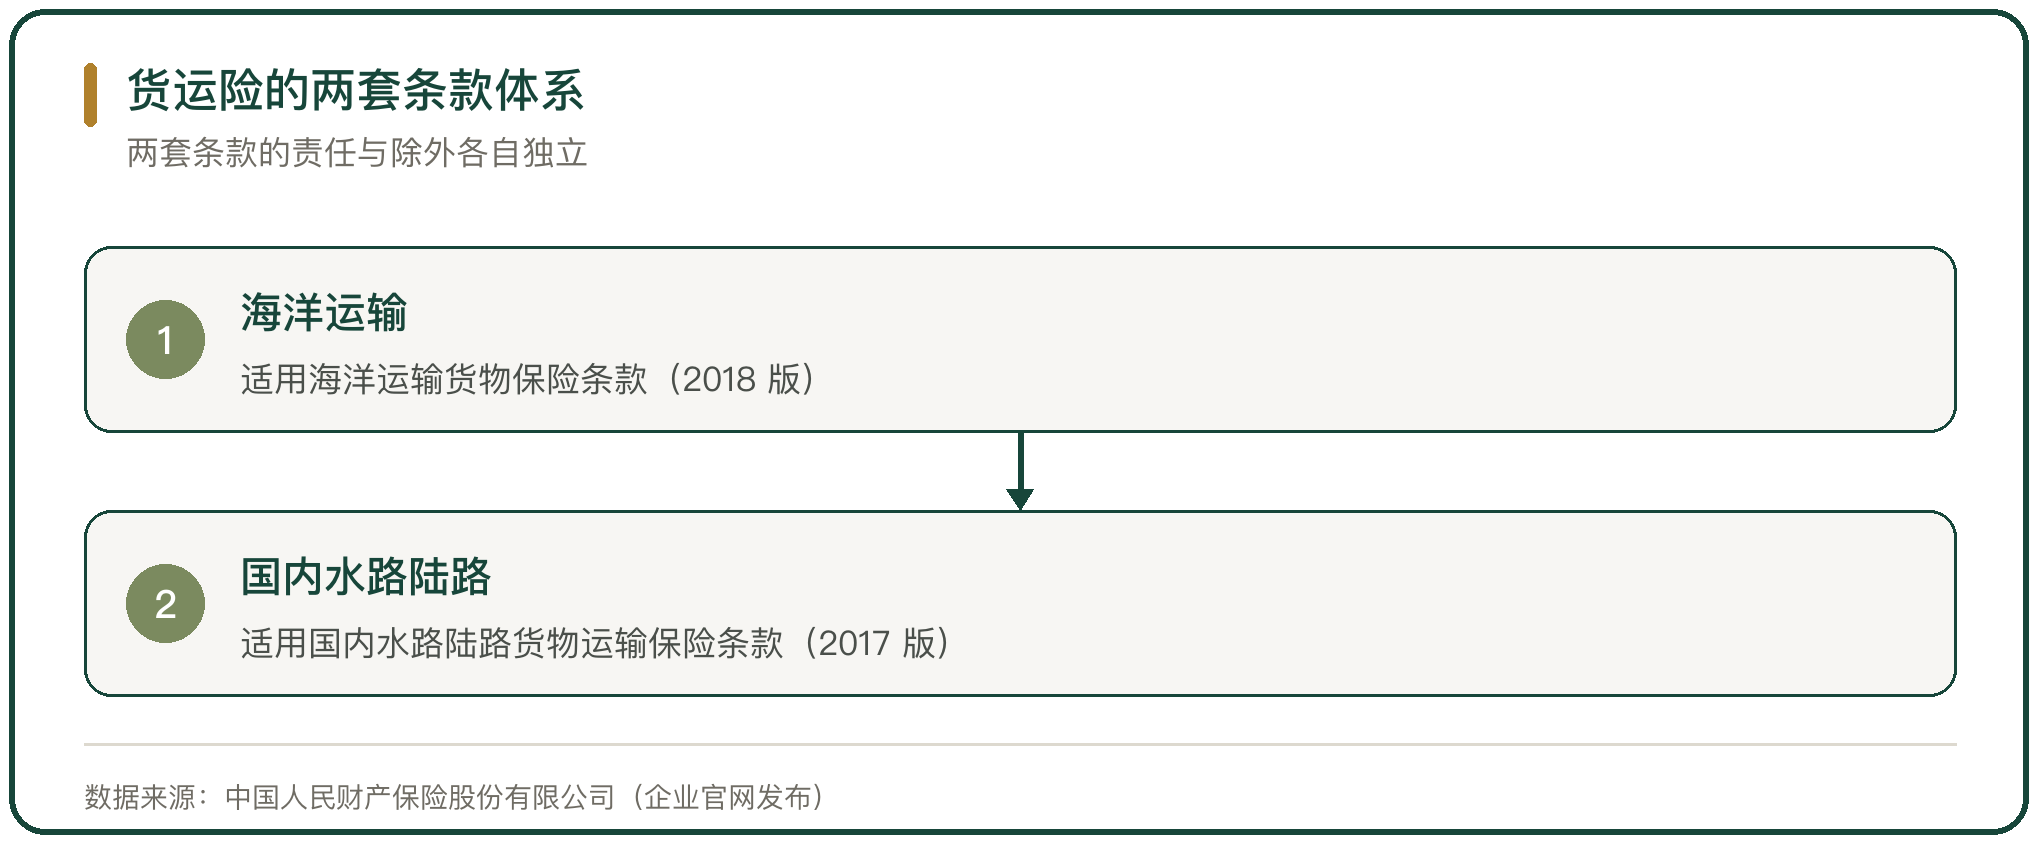
货运险的条款分两套,一套管海洋运输,一套管国内水路与陆路运输。海洋运输货物保险适用中国人民财产保险股份有限公司的《海洋运输货物保险条款(2018 版)》,国内水路、陆路货物运输保险适用《国内水路、陆路货物运输保险条款(2017 版)》,后者以人保备案〔2009〕N104 号为备案文号。
两套条款的责任范围与除外责任各自独立。海运条款按险别分平安险、水渍险与一切险,国内条款分基本险与综合险,投保人按货物价值与运输方式选择。
套用错误条款是理赔争议的常见起点。同一批货物在海洋运输与国内陆路运输中可能适用不同条款,责任范围与除外责任的差异要在投保时看清。
二、海洋运输的三个险别
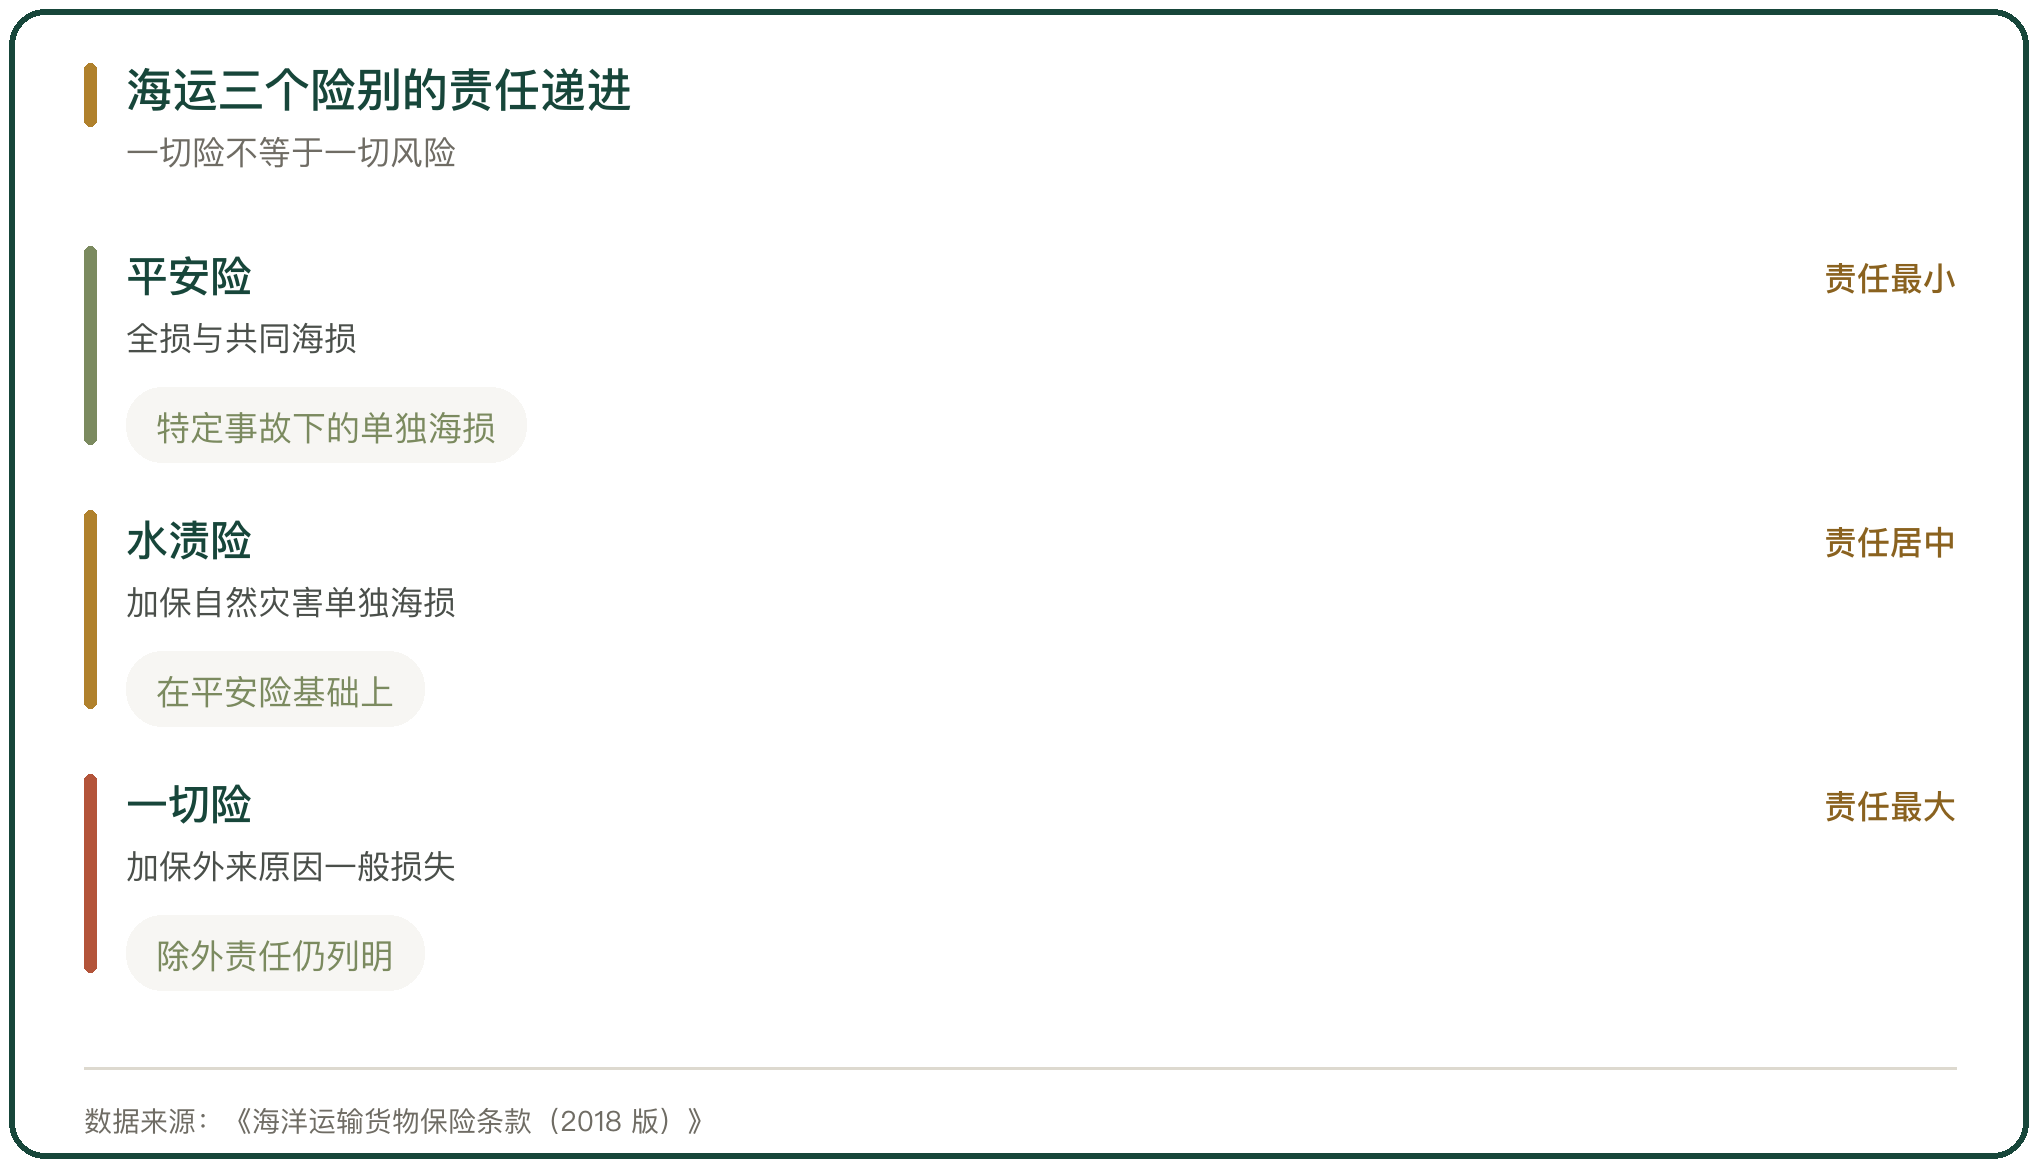
海运的三个险别按责任范围从小到大排列。平安险负责全损与共同海损,对单独海损只在特定事故下赔付;水渍险在平安险的基础上加保自然灾害造成的单独海损;一切险在水渍险的基础上加保外来原因造成的一般货物损失。三个险别的费率依次上升,投保人按货物特性与航线风险选择。
一切险不等于一切风险。除外责任仍在条款中逐项列明,被保险人的故意行为与过失、货物本身的自然损耗、包装不当与运输延迟造成的损失不在赔付范围内。
险别选择看货物的耐损性。粮油与冷链货物对挤压与温度敏感,一般选综合险或一切险;大宗散货的耐损性强,基本险或平安险即可。
三、国内货运险的基本险与综合险
国内货运险的两个险别按事故类型划分。基本险负责因火灾、爆炸、雷电、冰雹、暴雨、洪水、地震等自然灾害,以及运输工具发生碰撞、倾覆、出轨等事故造成的损失;综合险在基本险的基础上,加保因受震动、碰撞、挤压造成的货物破碎、渗漏与包装破裂损失,以及液体货物渗漏、盗窃与整件货物提货不着。
综合险的加保责任对应农产品运输的高频损失。粮油、果蔬与冷链货物在装卸与转运中的挤压与渗漏,多在综合险的责任范围内。
险别与运费的搭配由承运人报价确定。同一批货按基本险与综合险投保,保费差别不大,赔付范围差别明显。
四、仓至仓责任与索赔时效
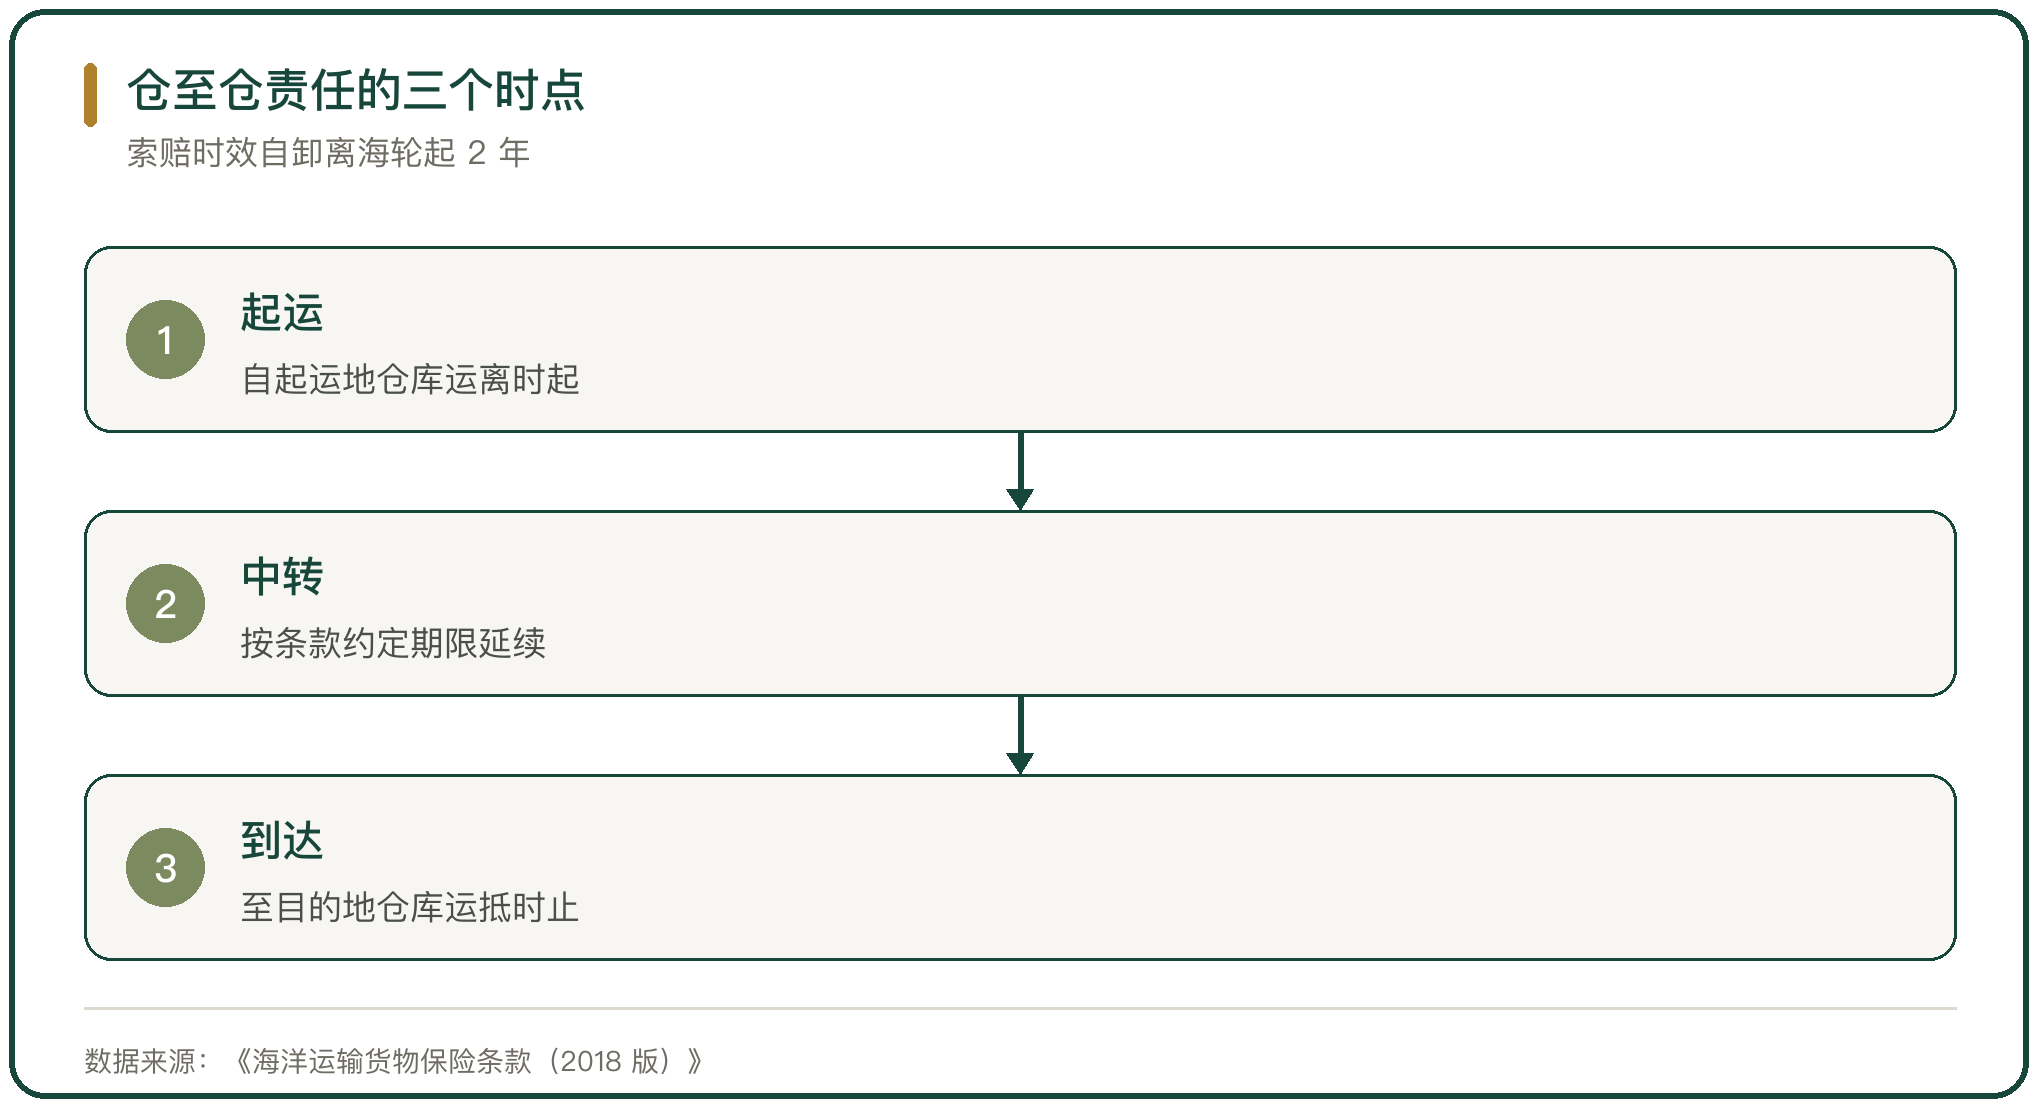
责任起讫按「仓至仓」确定。保险责任自被保险货物运离保单载明的起运地仓库或储存处所开始,到运抵保单载明的目的地仓库或储存处所为止;货物在承运人处中转与暂存期间,责任按条款约定的期限延续。
索赔时效为 2 年,从被保险货物在最后卸载港全部卸离海轮之日起算。超期未提赔,就丧失索赔权利。责任期间的认定要看卸离时点与转运节点,中转期的长短直接影响承运人与保险人的责任划分。
中转环节是责任认定的薄弱点。货物在多式联运中多次换装,每一次换装都可能留下货损,定损时要靠交接单据与影像记录判断损失发生的区段。
五、除外责任与绝对免赔率
除外责任在各条款中逐项列明。海运条款的除外责任包括被保险人的故意行为或过失、发货人的责任、货物本身的特性与自然损耗、包装不当、运输延迟与市价跌落。国内条款的除外责任指向战争、军事行动、罢工、核爆炸与放射性污染等。
免赔率是另一层门槛。广西一起钢卷坠落案的保险条款约定了 10% 的绝对免赔率,法院一审、二审均判保险公司赔付 5.7 万余元。绝对免赔率按损失金额计算,不因责任大小变化。
除外责任与免赔率共同决定实际赔付。投保时判断保障是否充分,要把条款列明的除外责任与保单约定的免赔率一并算进去。
六、免责条款的提示说明义务
免责条款的效力取决于保险人有没有尽到提示与明确说明义务。最高人民法院(2003)民四提字第 5 号丰海公司与海南人保海运货物保险合同纠纷案确立的规则是,格式条款中的免责条款,保险人未作明确说明的,该条款不产生效力。
这一规则对农产品的运输理赔影响直接。投保人多为货主或货代,对条款内容不熟悉;保险公司在承保时是否就免责条款逐项说明,成为理赔争议的焦点。单据留痕与投保告知的完整性,决定免责条款能否被援引。
说明义务的履行靠留痕。投保单上的签字确认、条款送达的凭证与告知的影像记录,是保险人在诉讼中证明已履行说明义务的主要依据。
七、货运险与承运人责任险的边界
货损发生后,货主向保险公司索赔,保险公司赔付后可以代位向承运人追偿。襄阳的一起案件中,货车司机胡某负全责,保险公司向货主赔付 111100 元后,取得向承运人代位求偿的权利。开原市人民法院审理的沙糖桔案中,承运人支付了保费,法院认定这并不免除其赔偿责任,判付代位求偿款 13.6 万元。
两险的赔付对象不同。货运险保的是货物,承运人责任险保的是承运人的赔偿责任。货主投保货运险后,保险公司在赔付范围内取得代位权,承运人的责任不因货主已投保而消失。
代位求偿把两险连在一起。保险公司追偿的成功率取决于承运人的赔付能力与运输合同的责任条款,运费低、责任限额低的运输合同,追偿的实际回收有限。
八、包装不当与保险利益的抗辩
包装不当与保险利益是理赔中的两处抗辩点。南京海事法院审理的一起大型设备海上运输案中,货物包装不符合运输要求,法院据此减轻或免除了保险人的赔偿责任。包装标准通常以合同约定或行业惯例为据,农产品与冷链货物还要看温控与堆码要求。
保险利益决定索赔资格。永城市人民法院(2017)豫 1481 民初 4230 号判决中,索赔人对货物不享有保险利益,法院驳回了保险公司的代位求偿请求。投保时对货物享有所有权或承担风险,才有索赔权。
这两处抗辩在农产品运输中出现得频繁。货物多次转手,权属与风险的划分不清,索赔时容易出现投保人与实际货主不一致的情形。
九、货运险的市场规模
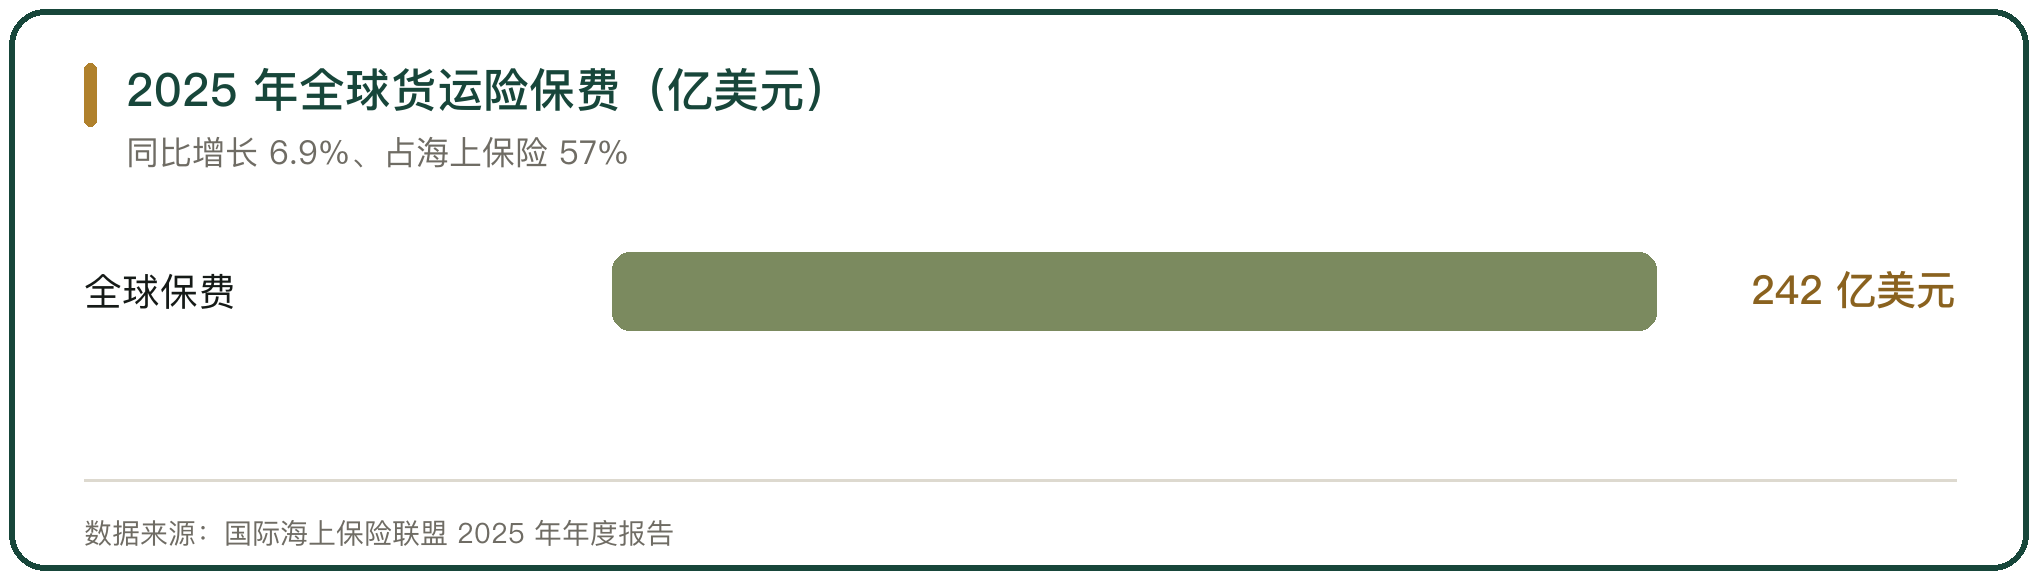
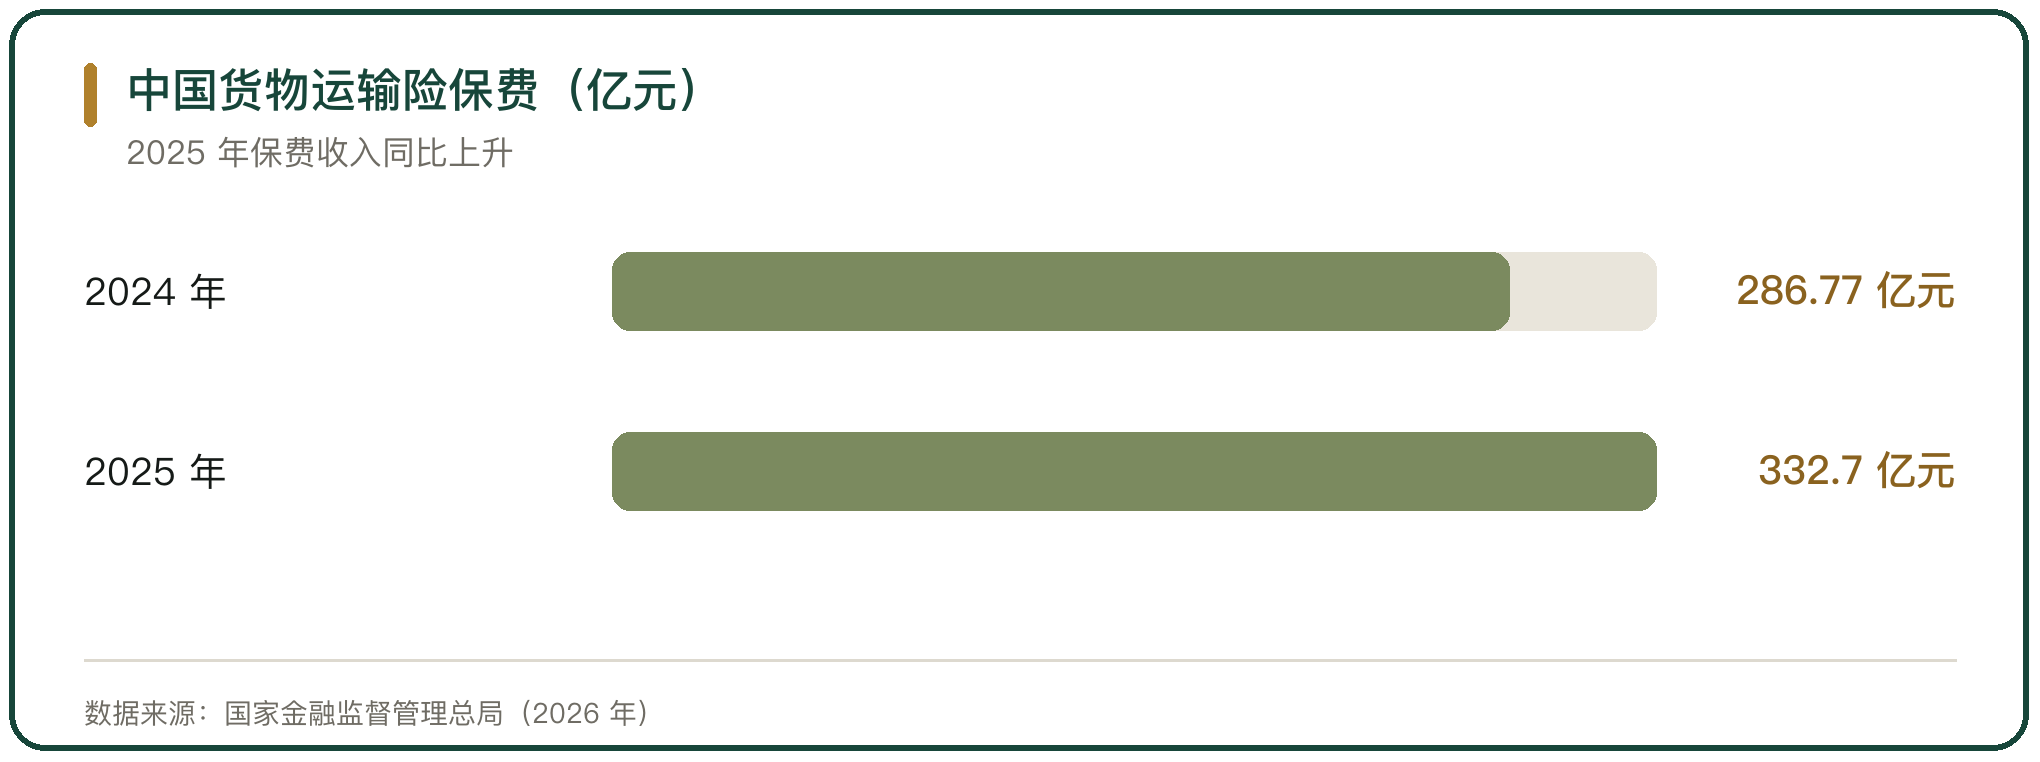
货运险的市场规模有几组数字。国际海上保险联盟的数据显示,2025 年全球货运险保费 242 亿美元、同比增长 6.9%,占海上保险总保费的 57%;中国货运险保费在 2025 年增长 19%。国家金融监督管理总局的口径是,2025 年货物运输险保费收入 332.70 亿元,2024 年为 286.77 亿元。
赔付率反映承保的松紧。欧洲货运险的赔付率约 40%,亚洲略低于 70%,两地的费率水平与承保策略不同。
农产品与冷链货物在货运险中的占比不高,但单笔货值集中、温控要求高,承保的核保成本高于普通货物。
十、货运险承保范围与免责条款的判断
货运险的承保范围由险别决定,免责条款由提示说明义务决定其效力。投保阶段要看清三处,险别对应的责任范围、除外责任的清单、绝对免赔率的比例。理赔阶段要盯两处,责任起讫的时点与索赔时效的起算日。
农产品与冷链货物的争议集中在四个点,包装是否符合运输要求、运输延迟造成的腐坏是否在保障范围内、货主是否享有保险利益、承运人责任与货运险责任如何划分。这四点在条款里都有对应条文,能否获赔取决于事实与条款的对应关系。



写点看法