

保险科技在流通风控中的应用
一、保险科技在流通风控中的 3 段应用
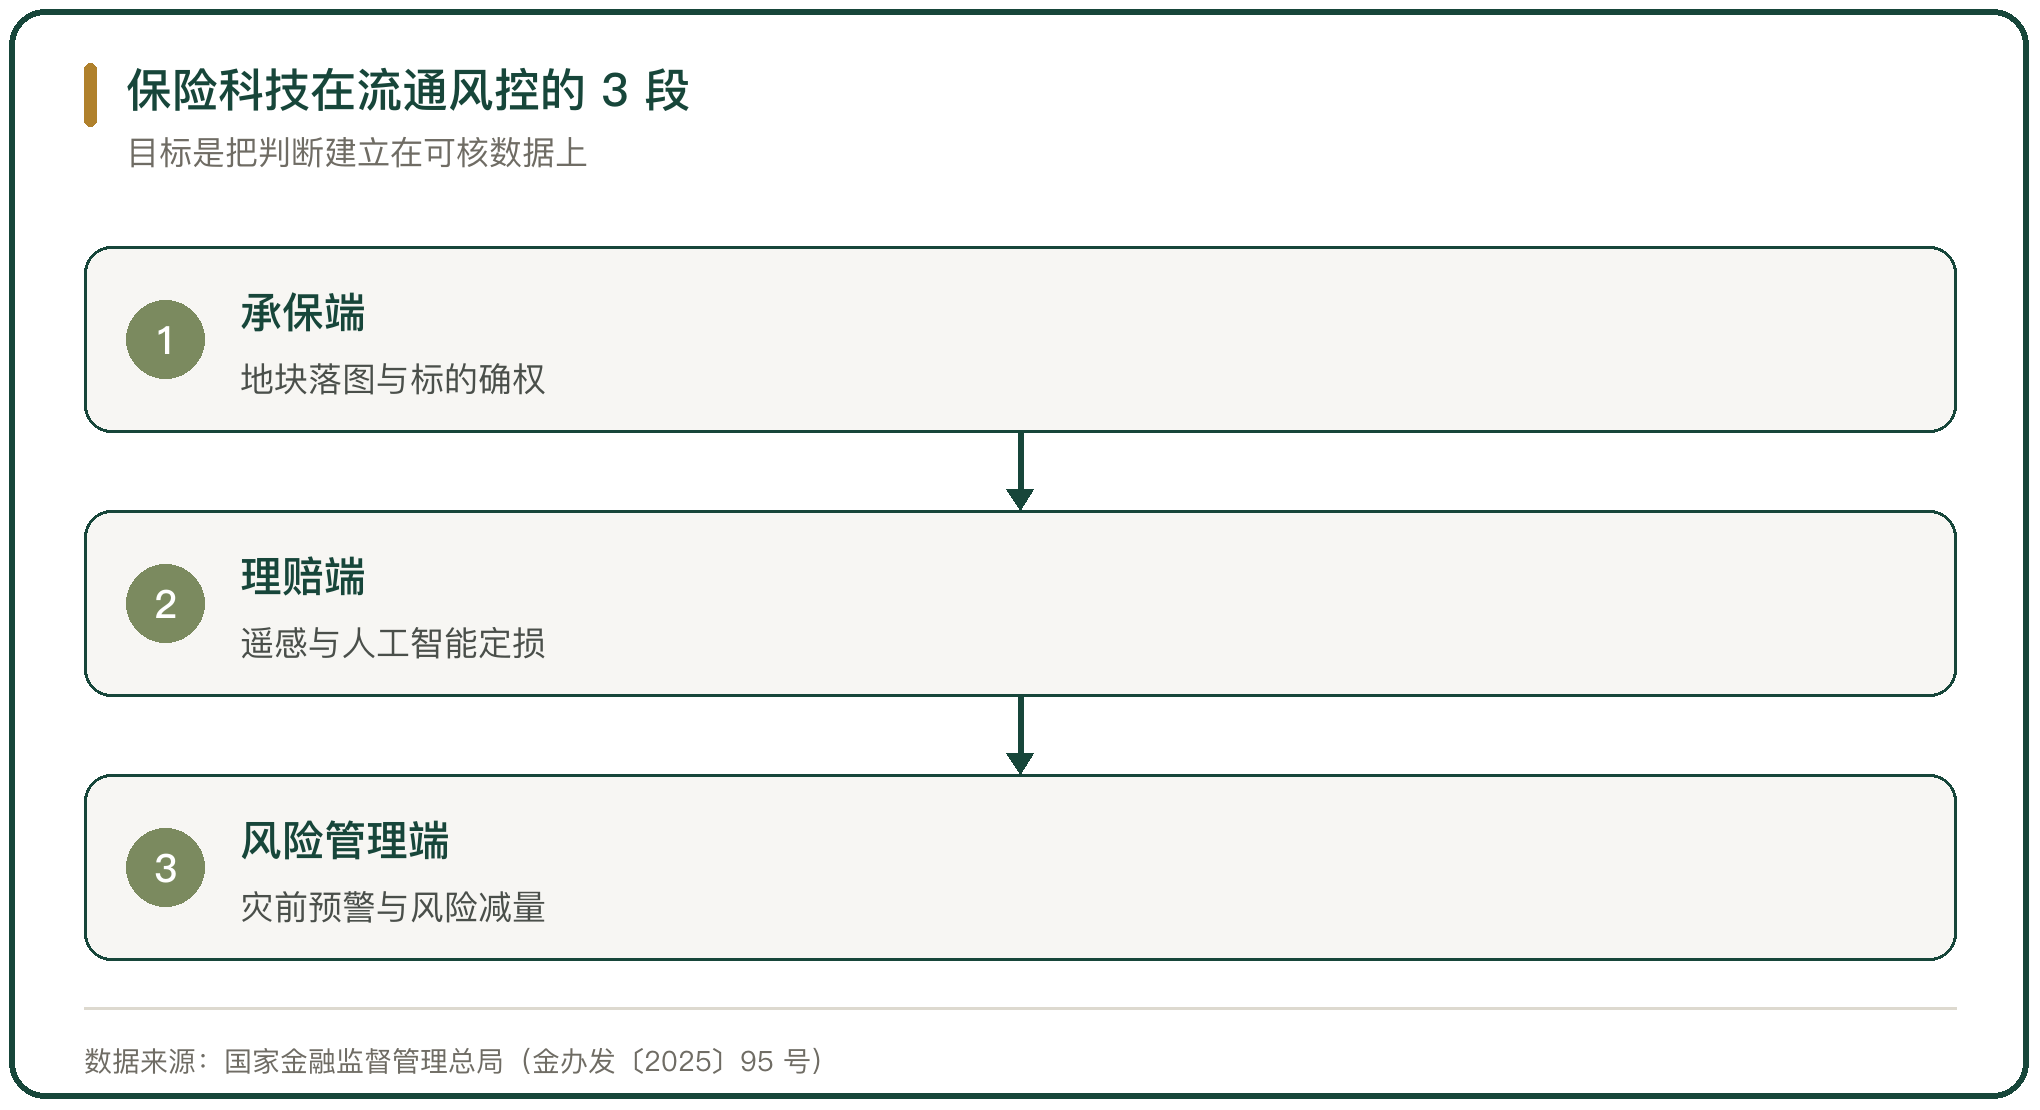
保险科技在流通风控中的应用分 3 段。承保端解决标的确权,遥感影像与地块落图回答「地在哪、谁在种、种多少」;理赔端解决损失可核,遥感、无人机与人工智能把定损从逐田查勘改为数据比对;风险管理端把保险往前推,用气象预警与病虫害识别做灾前干预。
3 段的技术不同,目标一致:把承保与理赔的判断建立在可核的数据上。传统农险的承保靠台账与估算,理赔靠人工丈量,结果是面积不符、重复投保与定损争议。
技术的落点是把标的信息与地理信息绑定。地块、农户与保单一一对应之后,承保的准确性与理赔的时效都由数据决定。
二、数字金融政策框架下的保险科技
保险科技的应用有政策依据。2022 年 1 月,原银保监会印发《关于银行业保险业数字化转型的指导意见》,确立数字化转型的指导思想与基本原则。
2025 年 12 月 22 日,国家金融监督管理总局办公厅印发《银行业保险业数字金融高质量发展实施方案》(金办发〔2025〕95 号),提出 33 项工作任务,明确未来 5 年数字金融发展的主要目标,新增「人工智能+」与「数据要素×」的工作内容。
农业保险的精准化是其中一条线索。2024 年与 2025 年的中央一号文件分别提出推进农业保险精准投保理赔、健全多层次农业保险体系,精准承保与精准理赔成为农险科技应用的落点。
三、精准承保:地块落图与标的确权
精准承保解决的是标的确权。2024 年,山东省青岛西海岸新区承担农业农村部等 8 部委批复的农业保险精准投保理赔试点,完成 2300 余亩耕地「户到田、田到图、图入库」的数字化建档,农户通过手机应用上传信息即可完成投保确认,投保流程从 1 个月压缩至 7 个工作日。
地块落图把面积问题交给卫星影像。陕西省咸阳市自 2025 年 9 月起建设智慧农险平台,运用卫星遥感与人工智能识别给农田与牲畜建立数字档案,中华联合财产保险股份有限公司咸阳中心支公司在种植险端推行卫星遥感与地块落图,把地块、农户与保单绑定。
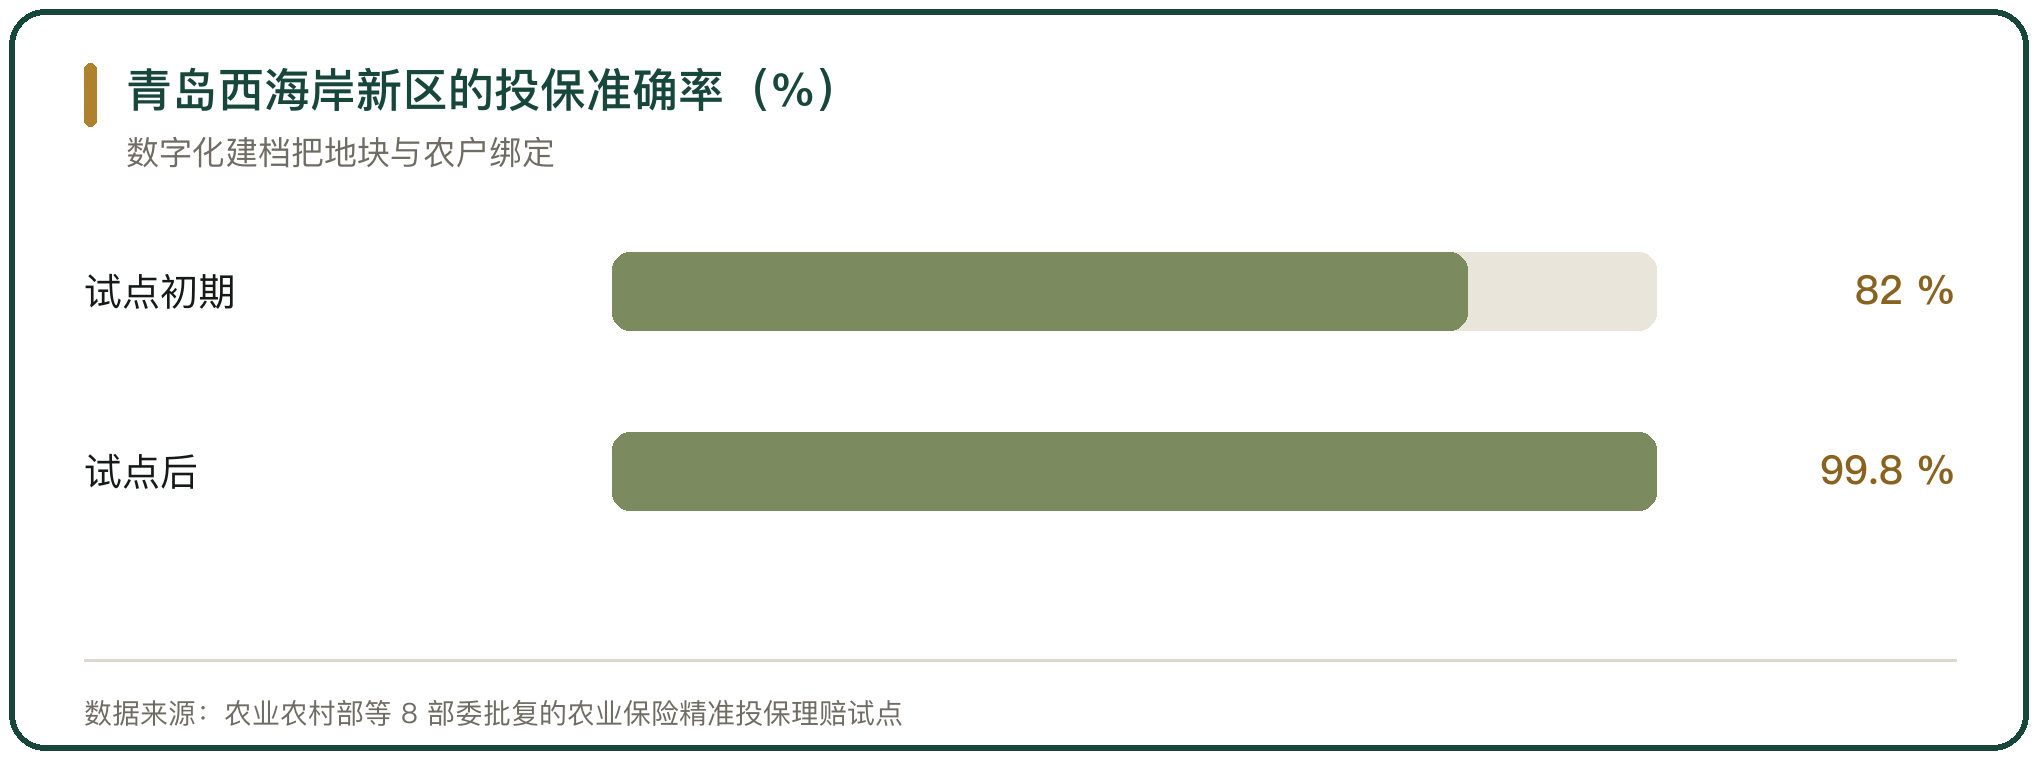
确权的效果体现在投保准确率上。青岛西海岸新区的农险投保准确率从试点初期的 82% 提升至 99.8%。
四、精准理赔:遥感、无人机与人工智能定损
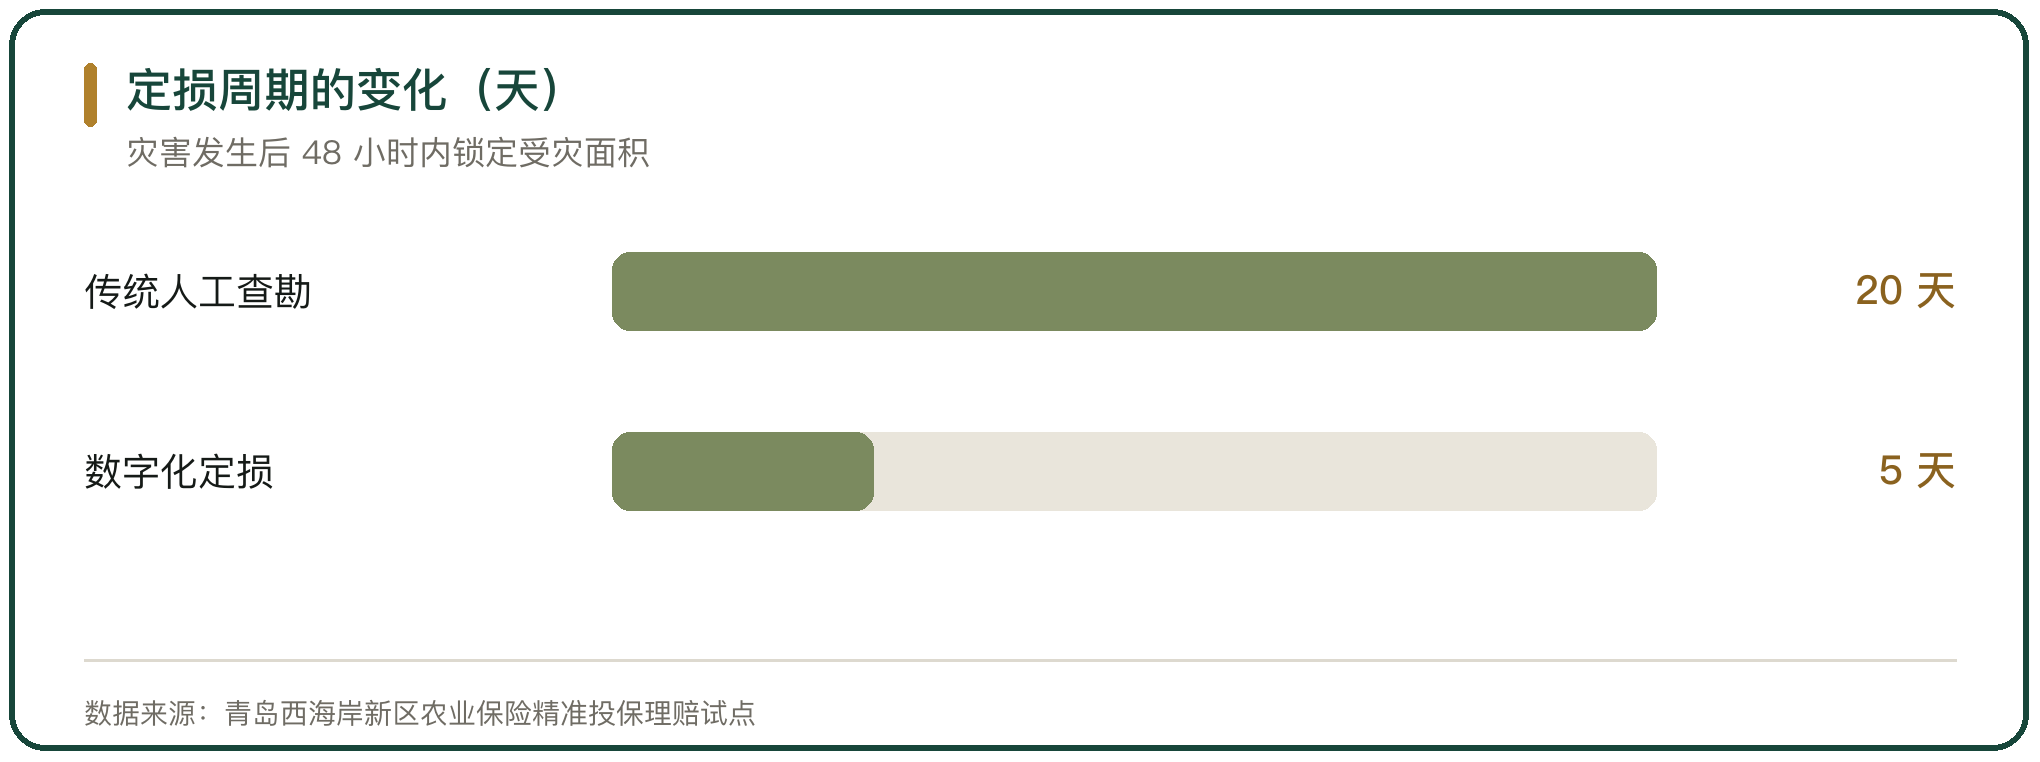
精准理赔解决的是损失核算。青岛西海岸新区推出遥感监测、无人机查勘与人工智能定损的流程模式,灾害发生后 48 小时内完成受灾面积锁定与损失核算,定损周期从 15 到 20 天压缩至 5 天以内。
遥感与无人机把查勘从人工改成数据比对。阳光农业相互保险公司 2025 年累计购置卫星影像 250 期,分析处理影像面积 5250 万亩,在 3 个省级分公司 175 个县支机构开展卫星遥感监测 282 次,理赔电子化签单率达到 90%。
人工智能定损的精度是产品的门槛。中国人民财产保险股份有限公司南昌市分公司在新建区与进贤县设立农业保险精准投保理赔示范基地,其耘智保平台的自动化定损对作物类型、病虫害与损失程度的识别准确率在 90% 以上。
五、风险减量:从灾后补偿到灾前干预
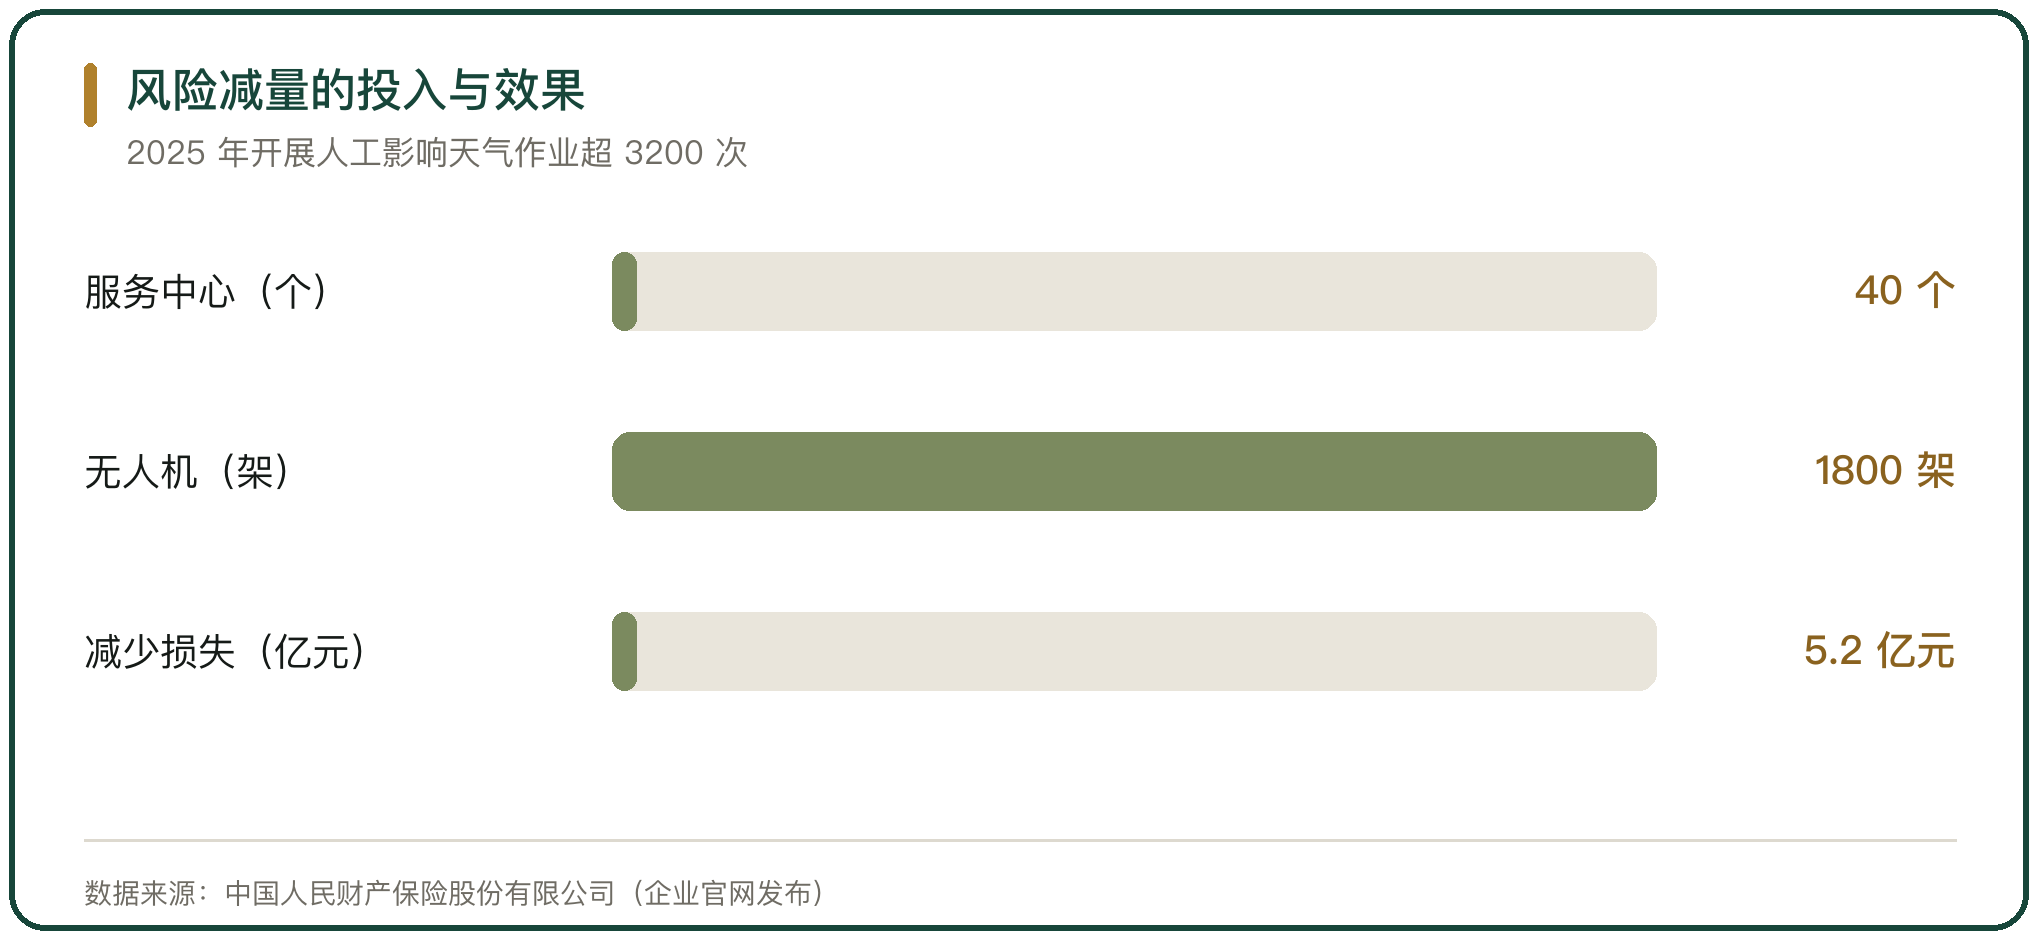
风险管理端把服务往前移。中国人民财产保险股份有限公司在全国建设 40 个农业风险减量服务中心,配备超过 1800 架无人机,对承保作物进行全生长周期监测,其自主研发的人工智能病虫害识别模型可识别 30 余类病害;2025 年累计开展人工影响天气作业超过 3200 次,通过风险减量服务减少损失 5.2 亿元。
承运环节的风险减量同样靠设备。中国太平洋财产保险股份有限公司江西分公司推动与北京中交兴路信息科技股份有限公司合作,江西全省 11701 台承保商用车接入托管系统,通过对行驶轨迹与车辆异常行为的监控提醒,把案件风险前置。
风险减量的落点在赔付率。设备与数据把出险前的干预节点前移,事故发生的概率与损失程度随之下降。
六、物联网在仓储与冷链温控中的应用
物联网把仓储与冷链的状态变成数据。中国人民财产保险股份有限公司在仓储与流通环节承保的货物,通过温度传感器与设备运行记录判断温控有没有失效;中国平安财产保险股份有限公司湖北分公司以物联网技术搭建互联平台,对火灾探测、用电安全、消防用水与危险气体 4 类风险场景实行全天候监测预警。
温控数据的价值在理赔归因。冷链货物的损失可能由设备故障、装卸操作与运输延迟共同造成,条款只承保其中一部分原因,连续的温度曲线决定损失能不能归入承保范围。
物联网把定损从结果判断改为过程判断。温度记录、设备运行记录与开关门记录连在一起,才能说明货损发生在哪一段。
七、区块链在确权与存证中的应用
区块链用于标的的确权与存证。水发供应链与日照银行在山东省沂南县完成首笔冻肉电子仓单质押融资,以冻肉存货为底层资产,通过区块链电子仓单实现确权登记、实时监管与价值评估。
确权的落点是让押品可核。广东省茂名市以农产品交易中心为核心,把品控溯源、仓储监管、保险保障、银行融资、担保分险、价格指数与平仓交易衔接起来,广东富沃食品有限公司凭罗非鱼冻鱼片仓单质押与保险增信获得 500 万元银行贷款。
区块链解决的是数据可信问题。承保、查勘与理赔的记录上链后难以篡改,但链上数据的真实性仍由链下环节决定,电子仓单的前提是实物与单据对应。
八、数据安全与算法风险
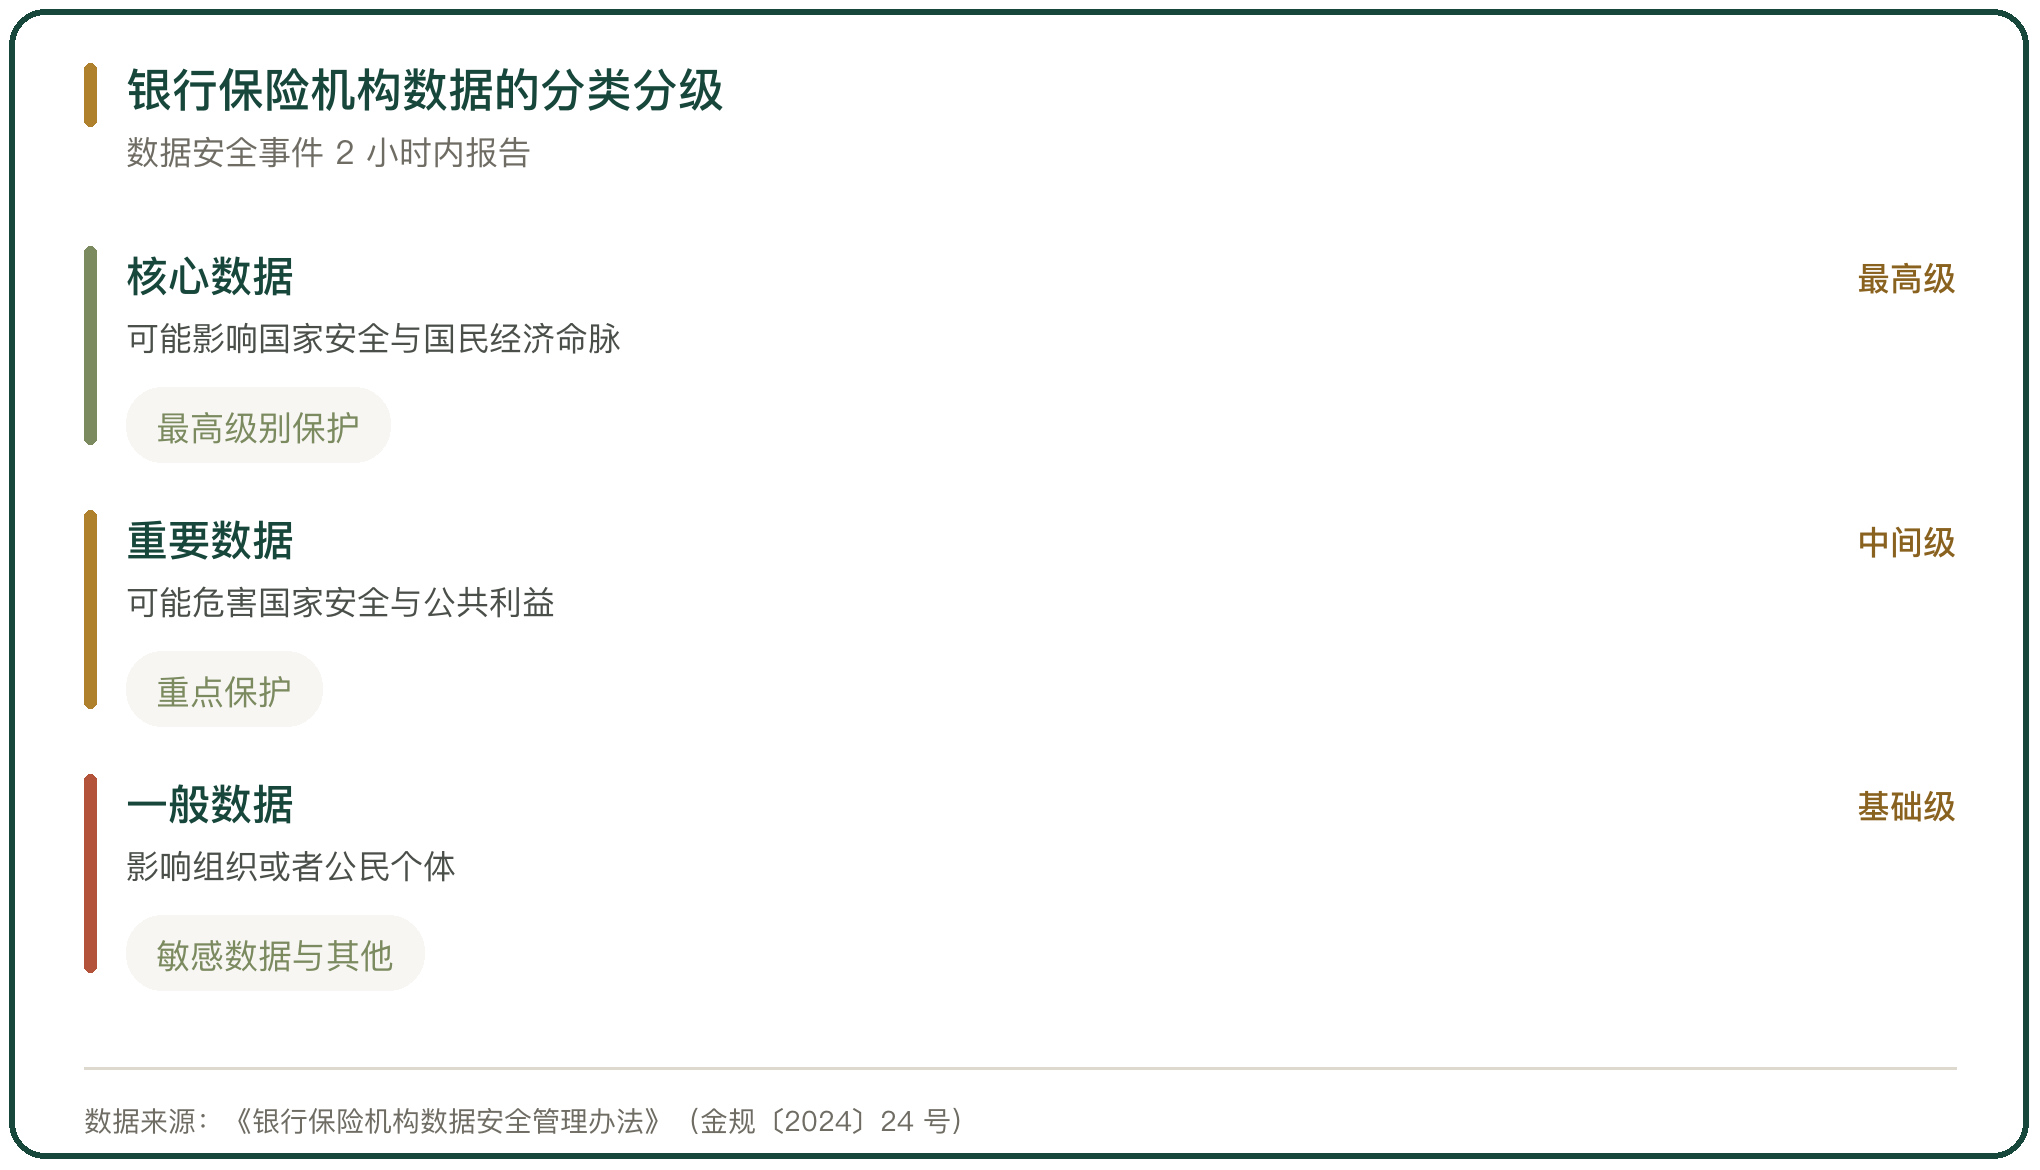
保险科技的应用受数据安全规则约束。2024 年 12 月,国家金融监督管理总局印发《银行保险机构数据安全管理办法》(金规〔2024〕24 号),共 9 章 81 条,把数据分为核心数据、重要数据与一般数据,一般数据细分为敏感数据与其他一般数据;数据安全事件应在 2 小时内报告,24 小时内提交正式书面报告。
算法风险有专门要求。《银行业保险业数字金融高质量发展实施方案》提出推进企业级模型风险管理平台建设,建立算法模型全周期管理体系,提升算法透明度与可解释性,防止模型漂移与算法歧视。
流通风控涉及的数据包括地块信息、农户身份与交易记录。承保与理赔用到的遥感影像与地块数据要按级别管理,对外提供敏感级及以上数据应当取得数据主体同意。
九、反欺诈与多源数据校验
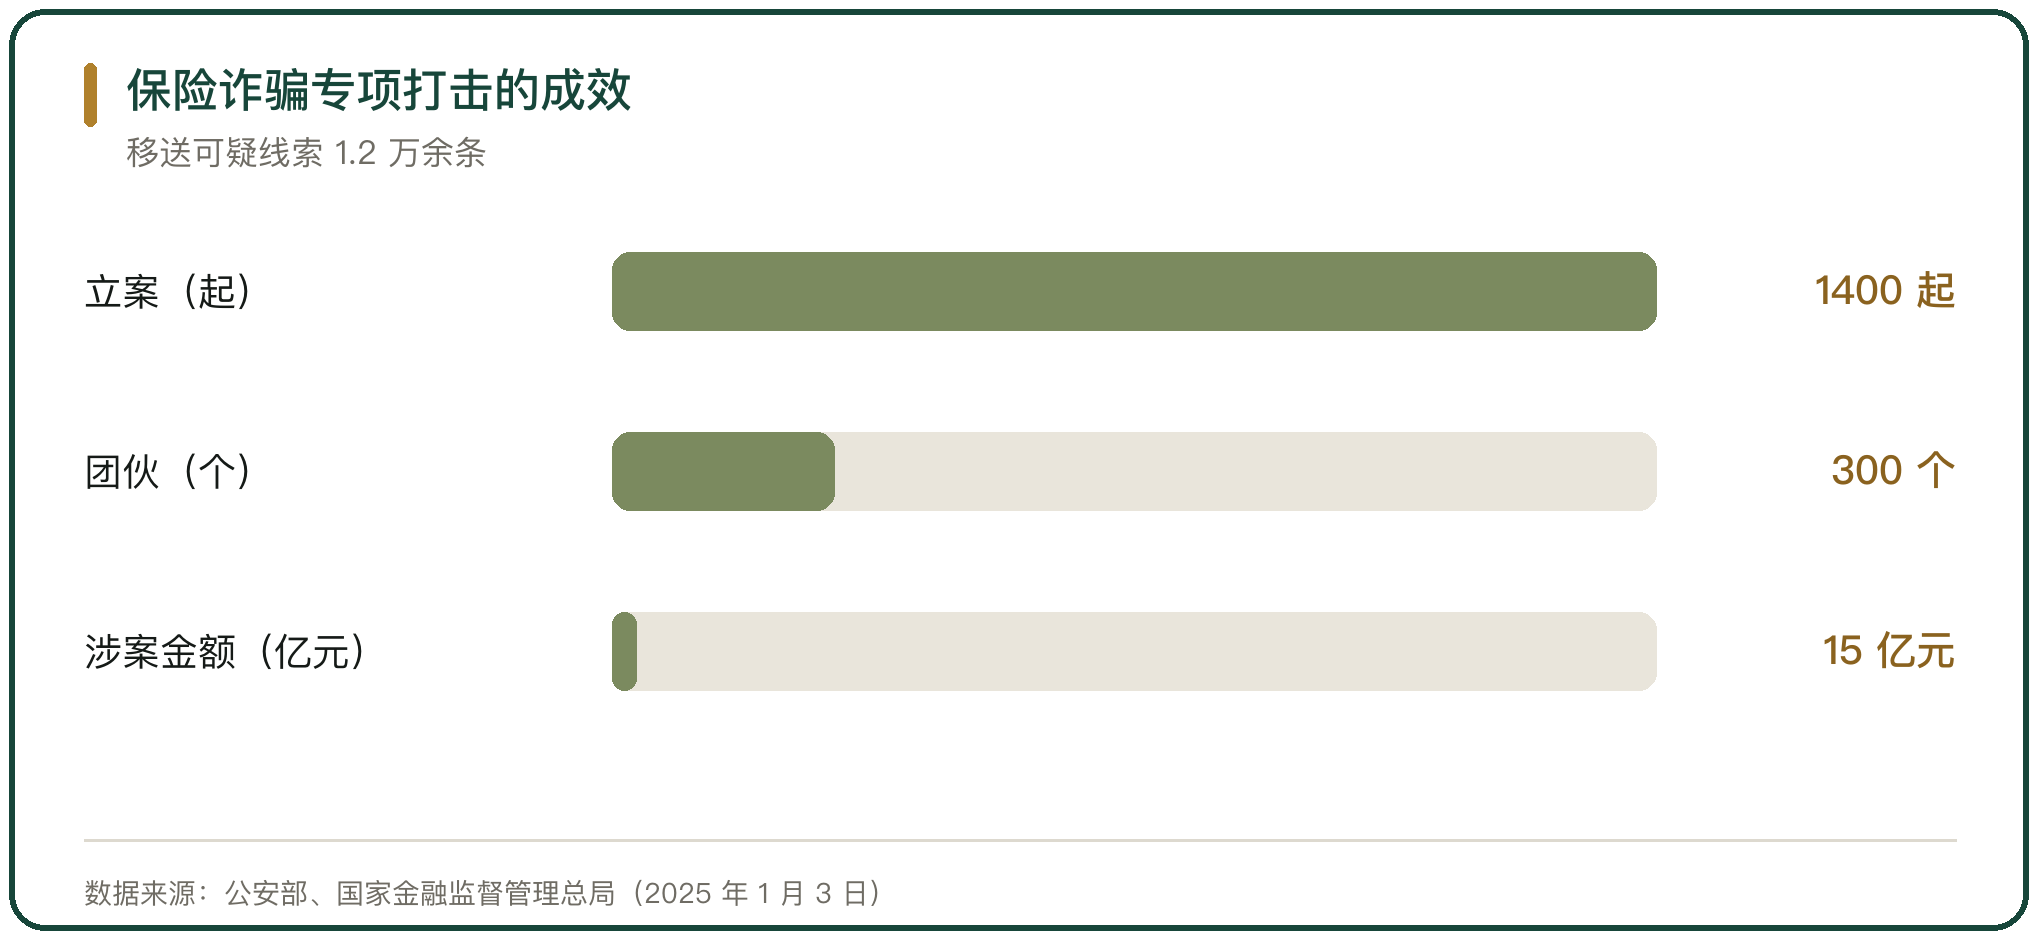
数据校验是反欺诈的基础手段。2024 年 4 月至 11 月,公安部会同国家金融监督管理总局开展保险诈骗犯罪专项打击,全国立案查处保险诈骗犯罪案件 1400 余起,打掉职业化犯罪团伙 300 余个,涉案金额累计 15 亿余元;专项打击期间,各地金融监管部门向公安机关移送可疑线索 1.2 万余条,建设一体化反欺诈协作平台 220 余个。
地方用数据比对筛查异常。山东省乐陵市纪委监委搭建监督分析模型,整合土地确权、补贴发放、承保理赔与政务服务热线等信息交叉比对,识别虚报投保面积、重复投保与赔付标准异常等风险点;四川省阆中市将近 3 年农险投保理赔数据与土地确权、耕地地力保护补贴数据比对,筛出重复理赔线索。
反欺诈的落点是多源数据交叉。单一数据源难以验证承保标的的真实性,测绘、确权、补贴与理赔数据比对之后,虚报面积与重复投保才会显现。
十、保险科技在流通风控中应用的判断
保险科技在流通风控中的作用分承保、理赔与风险管理 3 段。承保端把标的信息与地理信息绑定,解决确权;理赔端用遥感、无人机与人工智能替代人工查勘,解决定损;风险管理端用气象预警与设备监测做灾前干预。
技术改变的是成本结构。定损周期从 15 到 20 天压缩至 5 天以内,万元以下赔案的理赔周期平均缩短 2.7 天,核保与查勘的人力投入下降。技术的边界在责任归因:数据能说明损失发生在哪一段,不能替条款决定该不该赔。
向流通环节延伸的约束在数据连续性。仓储与运输环节的温度、位置与开箱记录能连续采集,保险才能把保障嵌进去;数据断点一多,承保与理赔仍要回到逐笔查勘。



写点看法