

货运险的投保率与覆盖缺口:从保费增长到保障洼地
关键词 货运险投保覆盖率中小微物流企业公路运输不足额投保运输责任险
一、货运险的投保率与保费增长的背离
看保费,货运险处在扩张通道。国际海上保险联盟的数据显示,2025 年全球海上货物运输保险保费规模达到 242 亿美元,同比增长 6.9%,货运险占全球海上保险总保费的 57%;中国货运险保费当年增长 19%,增速高于其他主要市场。
看覆盖面,扩张没有铺到末端。中国保险行业协会 2025 年发布的货物运输保险市场分析报告给出的口径是,物流货运险的投保覆盖率不足 35%,运输责任险的认知混淆率高达 60%。保费增长由跨境贸易、高附加值货物与电商退货保险带动,主体是货值高、线路复杂的运输。
保费与覆盖的背离,落在公路运输与小型承运人身上。
二、物流货运险投保覆盖率的统计口径
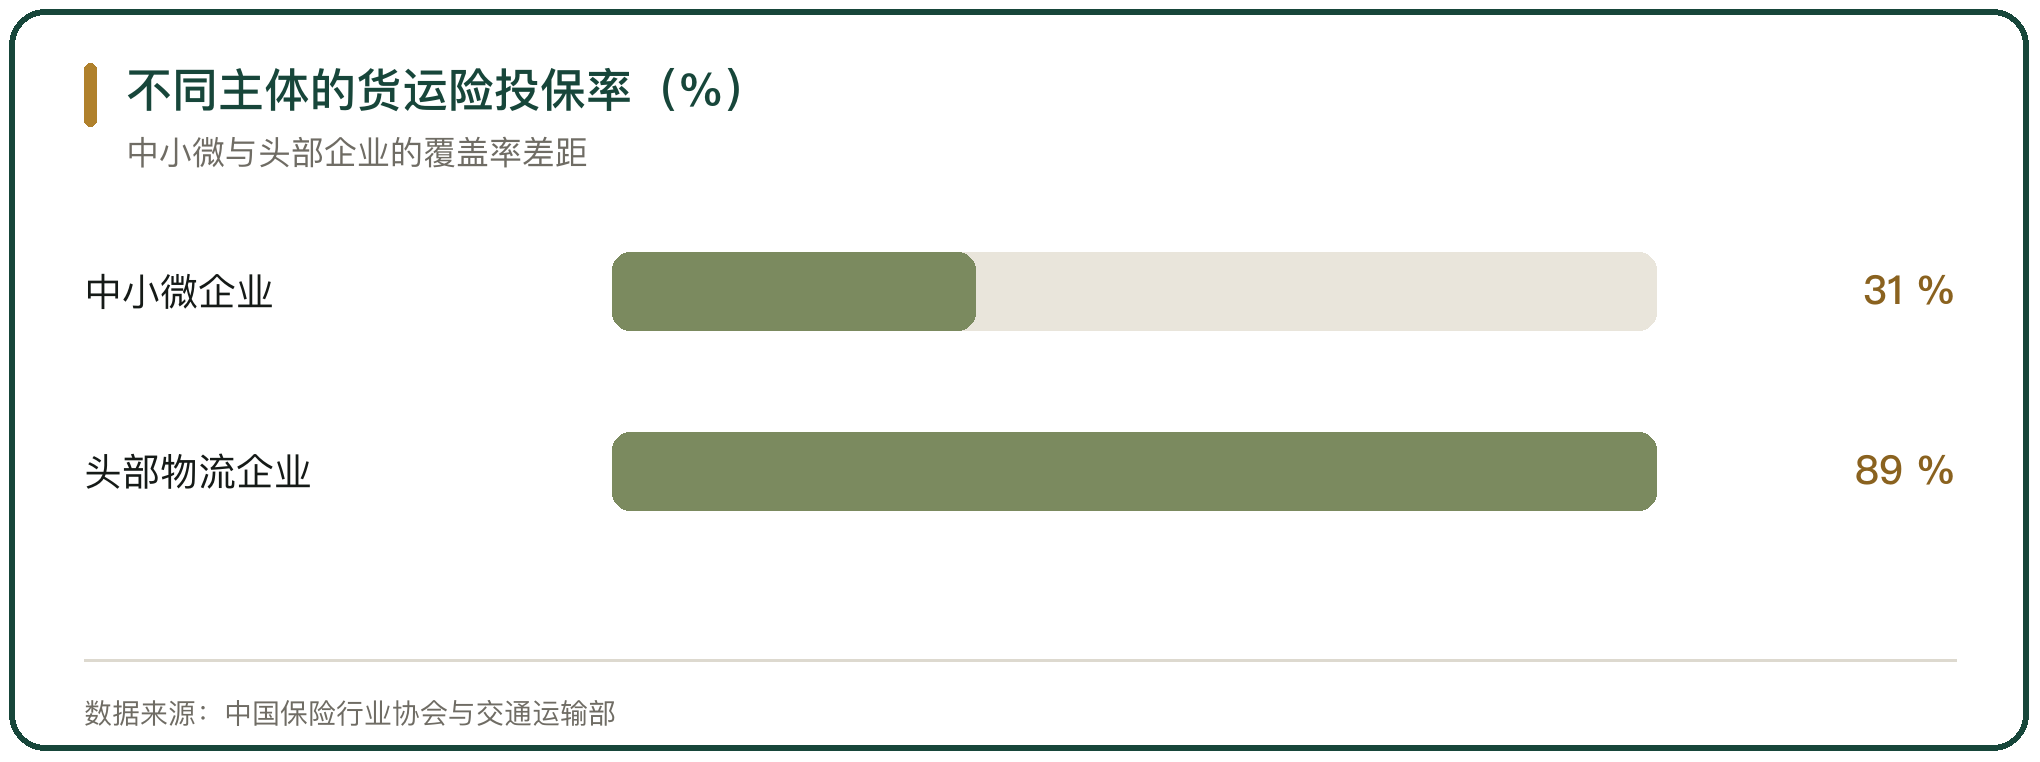
投保覆盖率不足 35% 是行业层面测算。中国保险行业协会与交通运输部联合发布的 2025 年物流保险发展白皮书给出的另一组口径是,2025 年全国物流货物保险保费规模 186.3 亿元,同比增长 12.7%,高于同期货运量增速 6.4%,中小微企业投保率仍不足 31%,头部物流企业自保加第三方保险的组合覆盖率达到 89%。
两组数据的统计范围不同。一组覆盖全行业货运险,一组聚焦物流企业的货物保险;共同点是中小主体与头部企业的差距大。
测算口径统一之前,覆盖率只能当区间看,不能当精确值用。
三、公路运输与零担环节的保障洼地
保障缺口的重心在公路。海运与空运的标准化程度高、受国际公约约束,保险渗透率相对较高;铁路运输以大宗物资为主;公路运输高频、碎片化,承运人主体分散,保费杠杆难以覆盖小额风险。
零担环节的矛盾更集中。货物件数多、单件价值低,逐票投保手续繁杂,物流企业难以把保费转嫁给已压到低位的运费。有物流企业的记录是,零担运输要逐件投保,程序复杂、理赔周期长,客户把责任记在物流公司头上。
公路货运险的规模占比长期偏低,客户分散与单票保费薄是直接原因。
四、中小物流企业的投保能力约束
保费压力是中小主体的现实约束。武汉市交通运输局的道路货运行业运行调查监测简报显示,2025 年全市交强险覆盖率达到 96.9%,商业险方面 75% 的企业实现全覆盖,但超过 78% 的企业认为保费过高,拒保与捆绑销售同时存在。
拒保与风险定价有关。大货车事故率高于普通车辆,长途、夜间行驶比例高,理赔率与单次赔付额都高,部分车辆被保险公司评为高风险类别,续保受阻,可承保车辆保费上浮。
投保能力不足让缺口固化。运输企业利润薄,保费在成本里被压缩,风险管理投入随之后移。
五、大货车投保困境与专用产品缺失
投保难在货运车辆上表现得集中。六安市金安区交通运输局对政协提案的答复函(金交〔2026〕7 号)列出五类问题:高吨位与老旧货车面临拒保或限制性承保,保费定价不规范,贴合干线、冷链与危化品运输的专属性产品稀缺,风控重事后赔付、轻事前防控,理赔流程繁琐、审核周期长。
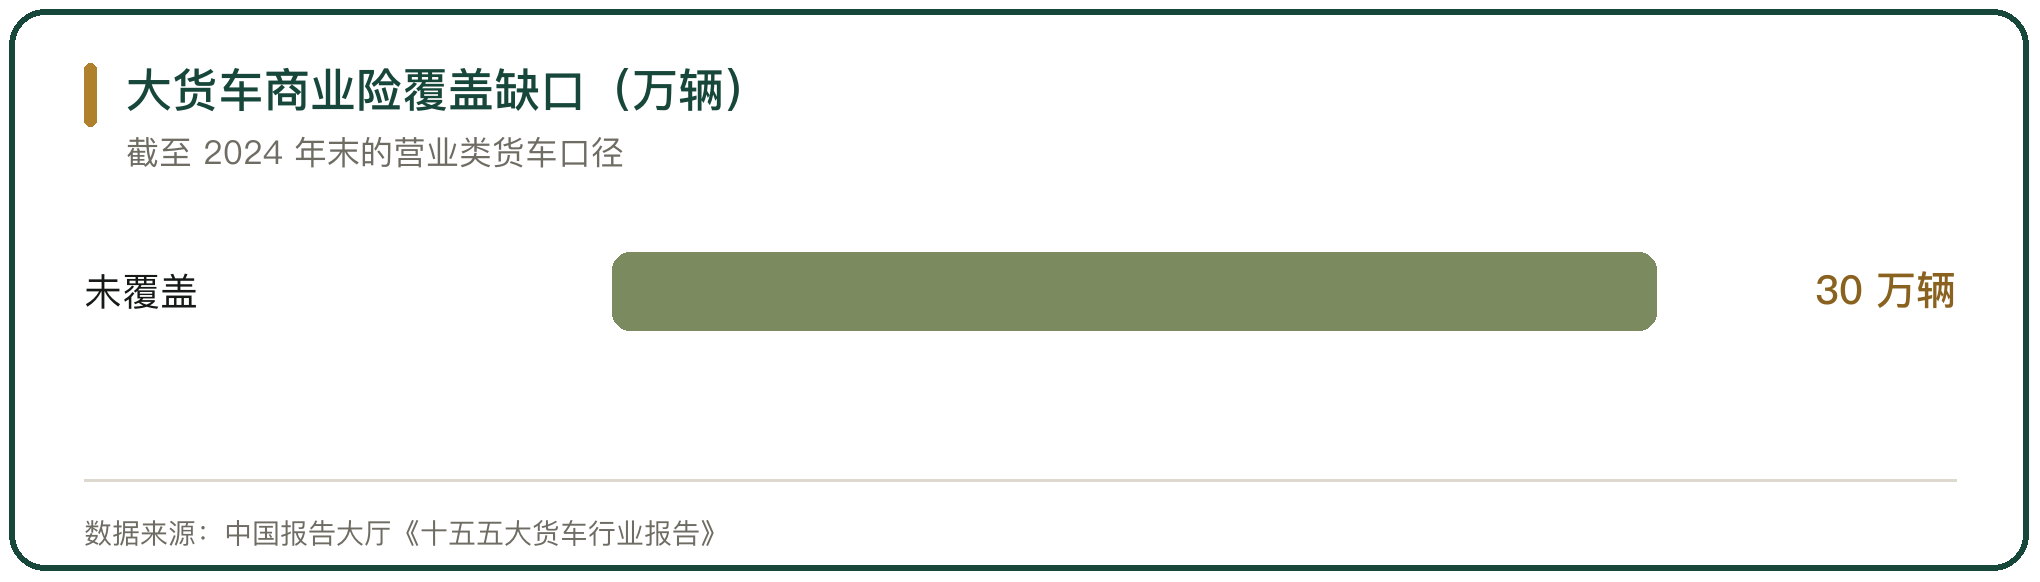
车辆承保还有存量缺口。有行业机构测算,截至 2024 年末全国公路运营载货汽车达到 1155.7 万辆,其中营业类货车承保量 1125 万辆,超过 30 万辆未实现商业险覆盖。
专属产品缺失让细分场景的风险无处转移。
六、运费以外的成本转移路径
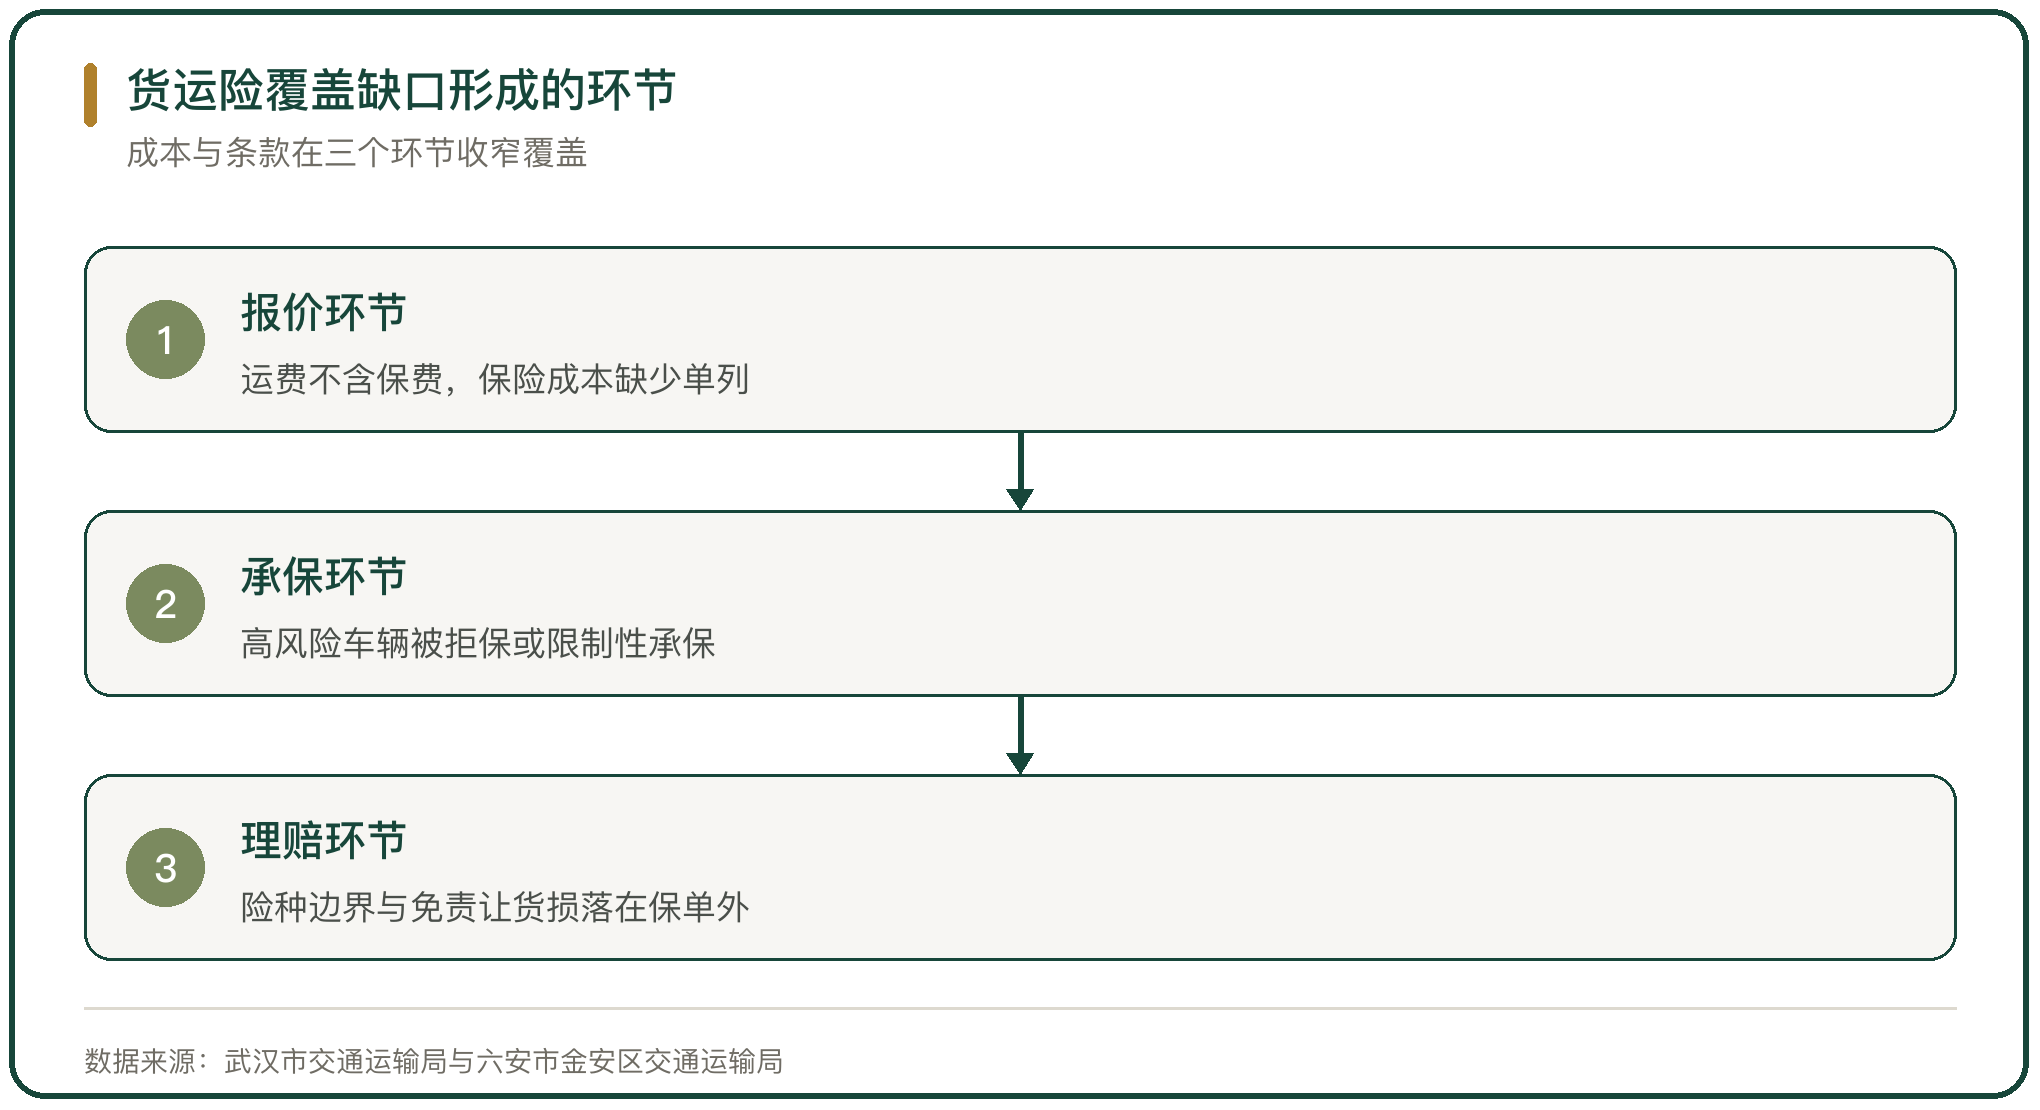
货运险是纯商业险,保费要有人承担。公路货运的运费被压到低位,货主在报价时通常不把保费单列,物流企业在成本压力下压缩保险支出。
路径有几条。提高货值申报会推高保费,低报保额则带来不足额投保,出险时按比例赔付,赔款不足以覆盖损失;企业与保险公司约定预约保险,把分散保单合并,能降低单票手续与费率;保险公司与第三方货运平台合作,把投保嵌入下单流程,简化手续。
成本在链条上的位置决定了缺口的大小。谁承担保费,谁决定投保的深度。
七、货运险与运输责任险的边界
货运险与运输责任险承保的对象不同。货运险保的是货物本身的损失,运输责任险保的是承运人因过失依法应负的赔偿责任。中国保险行业协会给出的口径是,运输责任险的认知混淆率高达 60%。
边界在多家险种之间延伸。机动车商业保险示范条款(2020 版)第 8 条把车载货物列为商业第三者责任险的除外责任,冷藏车侧翻导致货物变质的损失不在三者险赔付范围以内。
边界不清时,投保人以为买了保险,出险后才发现保单不覆盖货损。
八、费率与赔付率的市场环境
费率处在下行环境。国际海上保险联盟指出,2025 年货运险市场行情趋于宽松,过剩承保产能压制费率,欧洲市场尤为明显,主导因素是行业竞争;亚洲的赔付率略低于 70%,延续 2020 年以来的上升趋势。
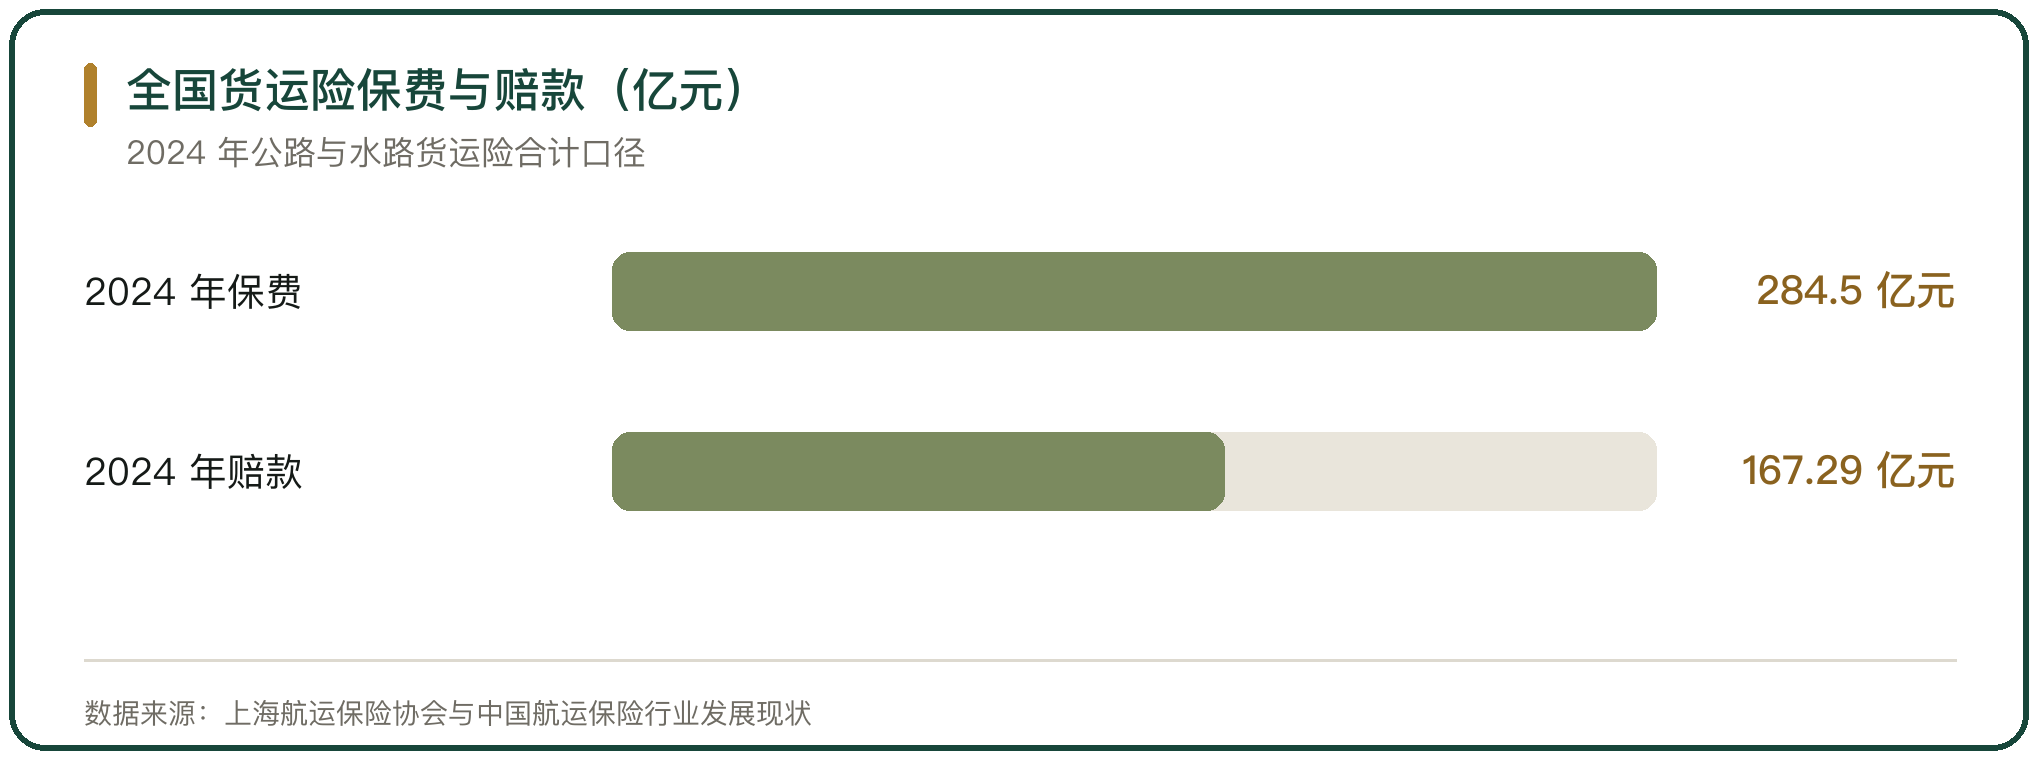
国内货运险的赔付数据可以观察。2024 年全国货运险保费 284.5 亿元,赔款支出 167.29 亿元,同比增长 37.3%;2025 年 1 至 5 月全国货运险保费 147.3 亿元,上海占全国的 14.86%。
费率下行为投保提供空间,赔付率上行压缩承保意愿,两股力量同时作用在覆盖率上。
九、缺口对供应链的传导
覆盖缺口沿着供应链传导。货物在公路与零担环节缺少保险,损失由承运人与货主自行消化;中小物流企业缺乏风险转移工具,一次大额货损可能影响经营连续性。
保险费率与赔付效率又反过来影响投保意愿。理赔周期长、争议多,会降低投保人在后续周期的投保意愿,缺口因此自我强化。
投保率上升不一定带来保障率上升。不足额投保、险种错配与免责条款,会把名义覆盖率转化为实际赔付缺口。
十、货运险投保率与覆盖缺口的判断
货运险覆盖缺口的判断,看的是投保主体、运输方式与险种配置三个层面的分布。保费规模在增长,增长集中在跨境与高货值运输;覆盖率不足 35% 的整体水平之下,中小微企业不足 31%、头部企业 89%,差距来自成本承担能力与风险议价能力。
缺口的大小取决于保费在链条上的位置。公路运费被压低,保费缺少单列空间,投保深度随之下降;拒保与高费率让部分车辆退出商业险覆盖;险种边界不清让货损落在保单以外。
场景化产品与嵌入运单流程的做法,把保费与运费绑定,降低单票办理成本,是目前落地较快的方向。



写点看法