

保险定损与货物价值认定:保险价值、出险时点与赔偿限额
一、保险定损与货物价值认定的争议落点
定损是把事故损失折算成金额的过程,价值认定决定折算的基准。争议常出在基准上:投保人主张的市场价值包含预期利润,保险人主张的成本价只覆盖投入。
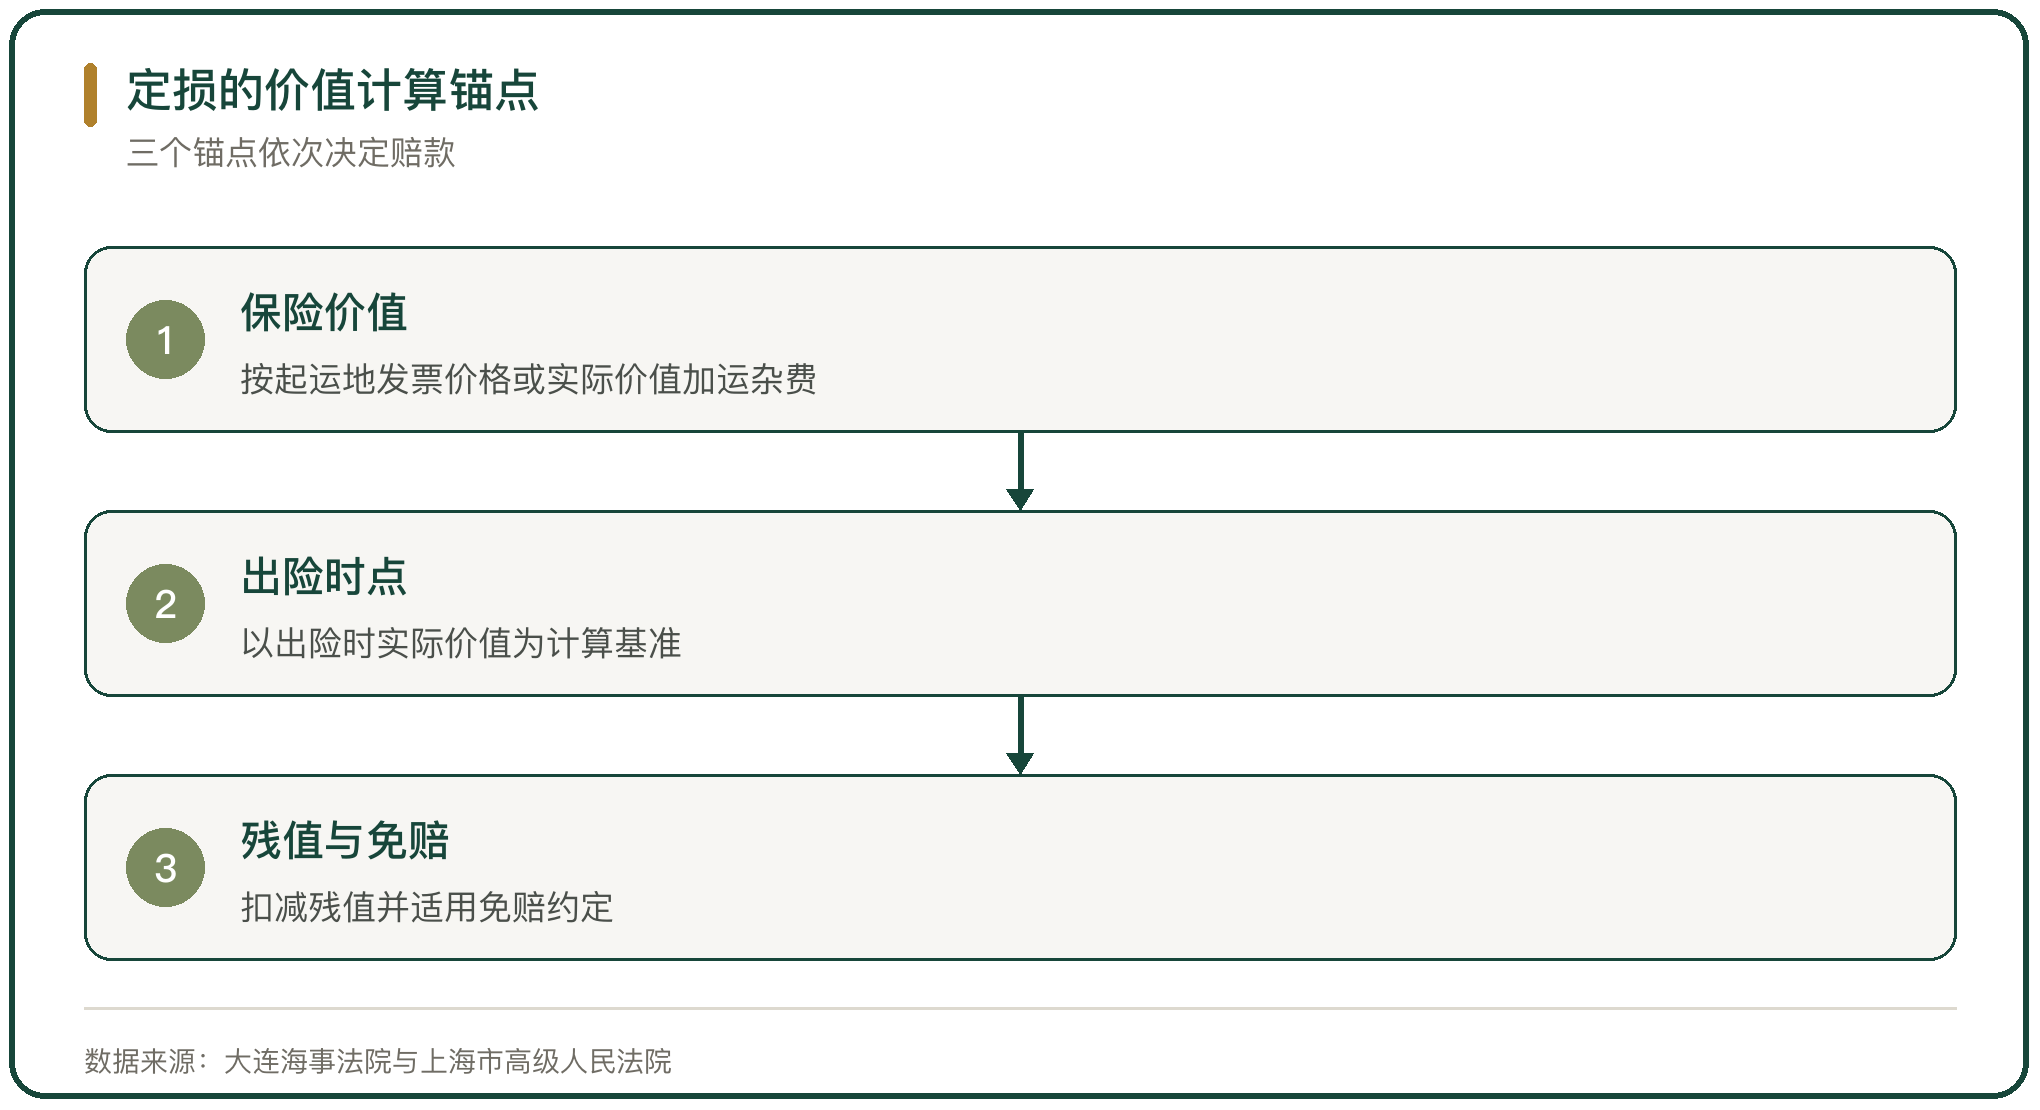
货物运输保险条款通常写明,保险价值为货物的实际价值,按货物的实际价值或者实际价值加运杂费确定;保险金额由投保人参照保险价值自行确定,不得超过保险价值,超过部分无效。基准定在哪里,赔款就从哪里起算。
价值认定还牵扯时点。投保时的价值与出险时的价值可能相差很大,条款与法律把计算基准落在出险时。
二、保险价值与保险金额的区分
保险价值是标的的实际价值,保险金额是合同约定的赔偿上限。法律规定,投保人与保险人约定保险价值并在合同中载明的,保险标的发生损失时以约定的保险价值为赔偿计算标准;未约定保险价值的,以保险事故发生时保险标的的实际价值为计算标准。
海商领域有更细的算法。大连海事法院的审判思路引《中华人民共和国海商法》第 219 条:货物的保险价值,是保险责任开始时货物在起运地的发票价格或者非贸易商品在起运地的实际价值以及运费和保险费的总和。缺少发票等证明货物价值的证据时,可以参照上一年度的相关经济数据酌情认定。
合同写不写保险价值,决定赔款按约定基准还是按出险时价值计算。
三、出险时点的价值基准
出险时点是价值认定的时间锚。财产险条款常写按出险时的实际价值计算赔偿,涉及存货与原材料的损失,要用出险当日的采购价或市价,而不是年初的账面价。
时点把市场波动纳入赔款。标的涨价时按出险时价赔付,投保人可能觉得低于预期;跌价时按出险时价赔付,结果对投保人相对有利。
证据的完整性决定时点能否站住。进货单、运输合同与行情数据的时点越清楚,价值认定越少争议,也越难被单方改写。
四、足额、不足额与超额投保的赔偿算法
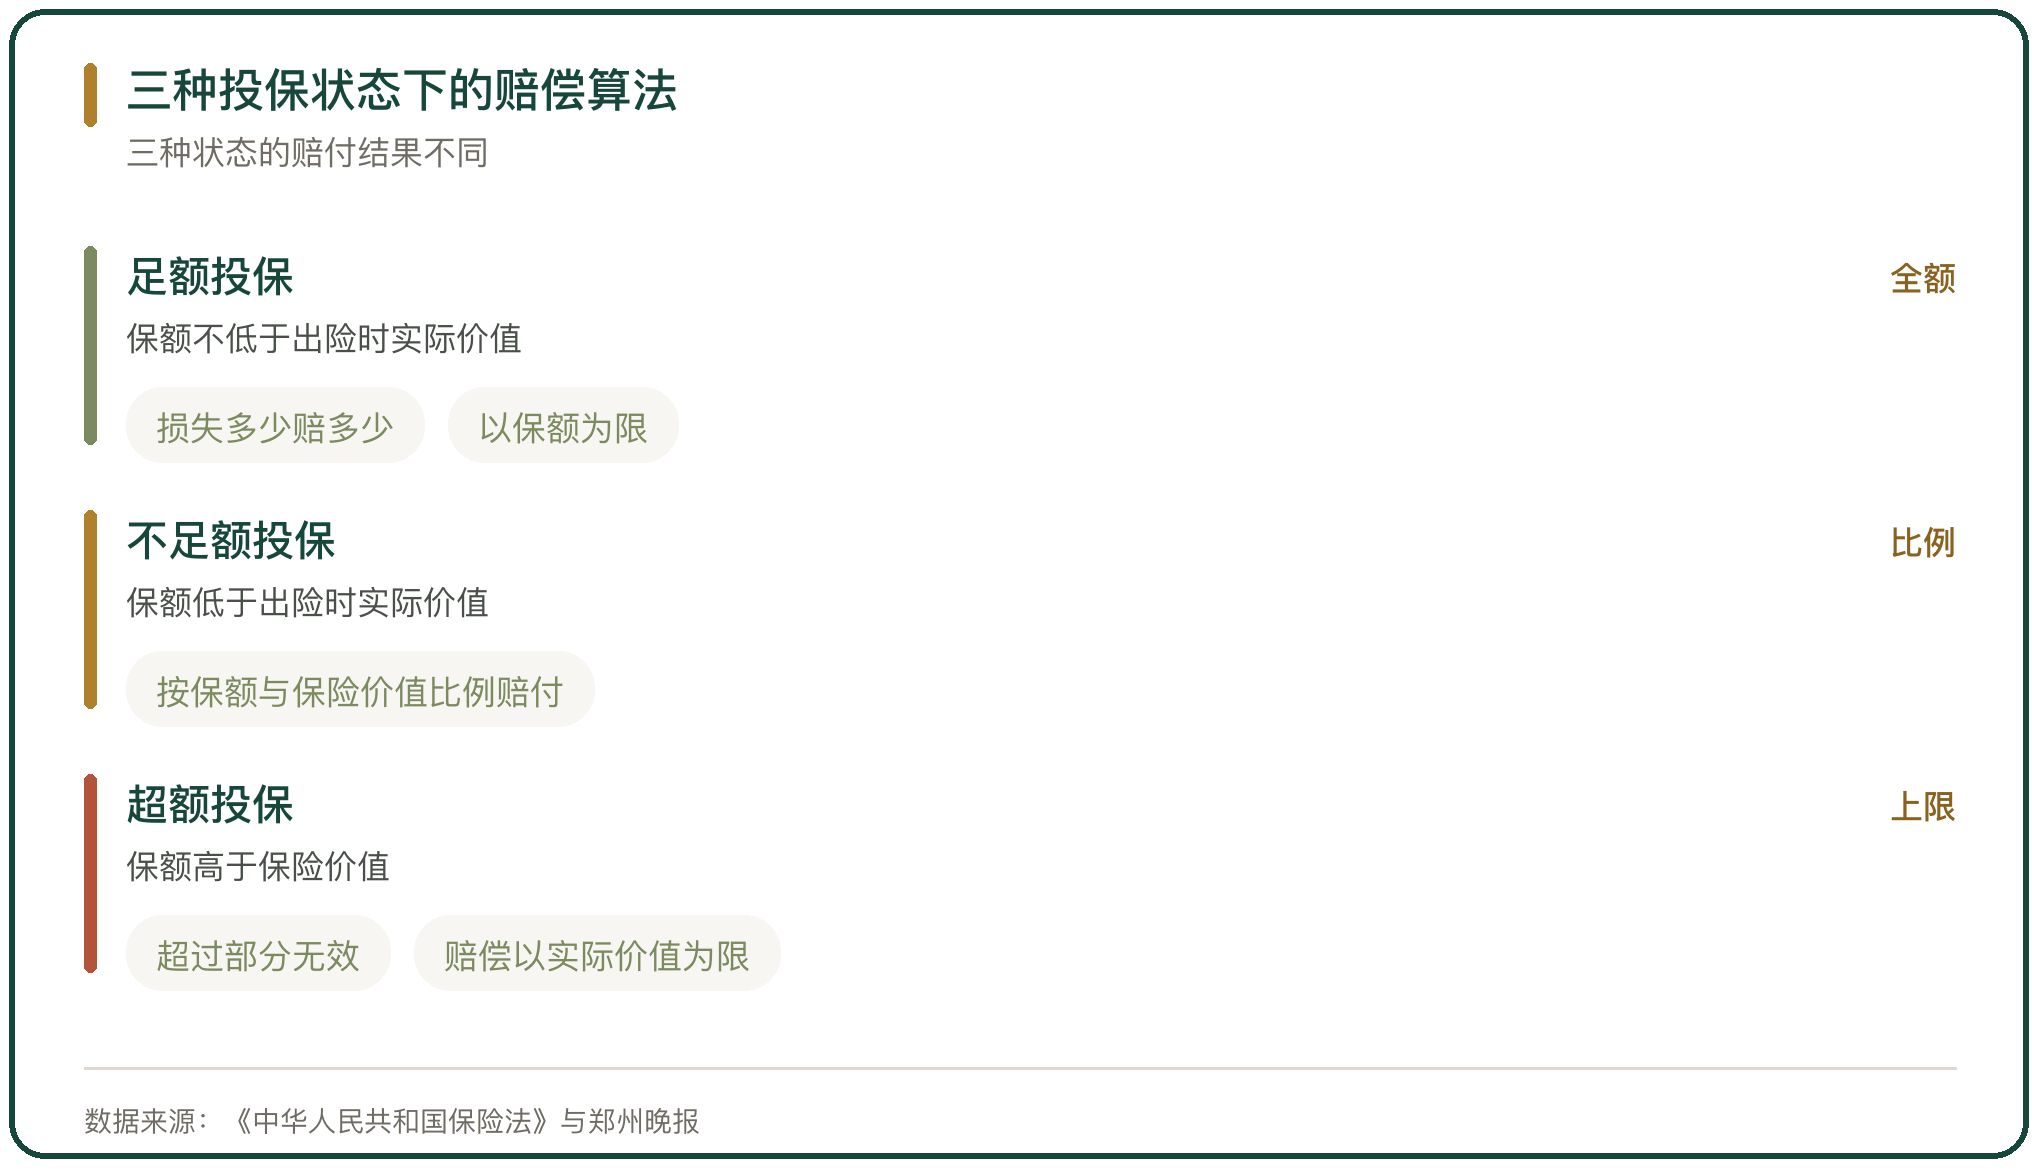
赔偿算法按保险金额与保险价值的关系分三档。足额投保即保险金额不低于出险时实际价值,损失多少赔多少,以保额为限;不足额投保即保险金额低于实际价值,按保险金额与保险价值的比例赔付;超额投保的超过部分无效,多交的保费应当退还,赔偿仍以实际价值为上限。
郑州市金水区人民法院审理的案件把这一算法落到个案。一名汽配修理部经营人为其厢式货运车投保货物运输险,保险金额 100 万元,运输一辆价税合计 955 万元的劳斯莱斯时车辆受损,投保人索赔 48 万元修理费。保险人以不足额投保为由主张按比例赔付,双方对投保时的告知义务与险种选择另有争议。
保额定得低,保费省下的是小额,出险时留下的是大额缺口。
五、免赔约定对赔款的影响
免赔约定直接扣减赔款。上海市高级人民法院披露的国内货物运输保险案件中,特别约定每次事故绝对免赔额为 20000 元或者损失金额的 10%,取高者;同一案件还约定了保险金额 800 万元、按货价或货价加运杂费确定保险价值。
免赔形式分绝对免赔与相对免赔。绝对免赔直接从赔款中扣除,相对免赔在损失超过约定额度后全额赔付或按比例赔付,条款怎么写决定到手金额。
免赔与不足额投保叠加时,赔款会被两次调低,投保人在投保阶段就需要看清两项约定。
六、残值处理与施救费用
残值从赔款中扣除。受损货物仍有变现价值的,处理后的收入应当从赔款中扣减;大量损余物资的处置需要物尽其用,同时考虑税务规定。
浙江永嘉县人民法院的案件里,一车 4200 公斤、价值 179900 元的螃蟹在交通事故中大部分死亡,货主未经定损即转运低价批发出售,售得 13804 元。法院把残值售价与进货票据、批发清单及证人证言一并核对,认定货物损失 175000 多元。
施救费用可以单独计入。为减少损失支付的抢险、搬运与临时封存费用,在符合条件时可以赔付,但不能超过保险金额。
七、承运人赔偿限额与代位求偿
保险赔付之后还有一段求偿。保险人向被保险人赔付后,在赔偿金额范围内代位行使被保险人对第三者的请求权,可获赔的数额以被保险人与第三者之间的基础法律关系为限。
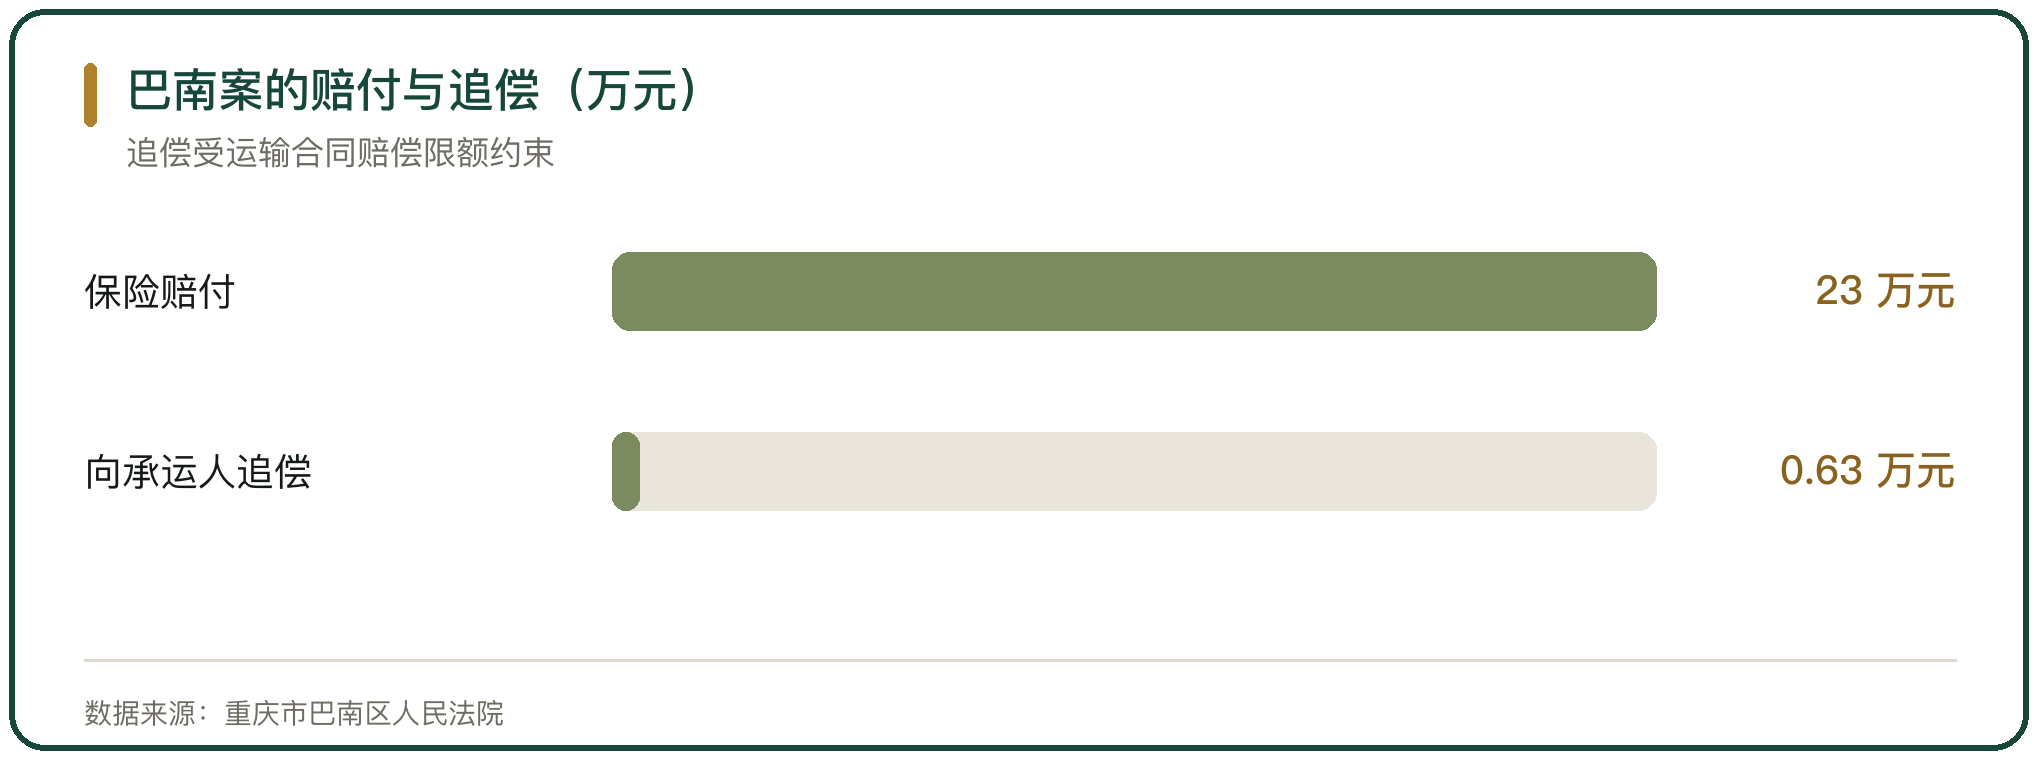
重庆市巴南区人民法院审理的案件说明了这段关系。一家物流公司作为投保人向保险公司索赔,事故损失 26 万余元,法院判保险公司赔付 23 万余元。保险公司赔付后向实际承运的物流公司追偿,运单约定未声明价值或未缴声明价值费的,承运人赔偿不超过该票货物运费的 3 倍,涉案运费 2103 元,法院最终判承运人赔偿 6309 元。
承运人的赔偿限额决定了代位求偿的天花板,也决定了保险人能追回多少。
八、定损结论与调解的衔接
定损结论不等于最终赔款。核损环节会复核责任划分、技术检验与道德风险,理赔金额还受足额投保、免赔额与残值的影响。
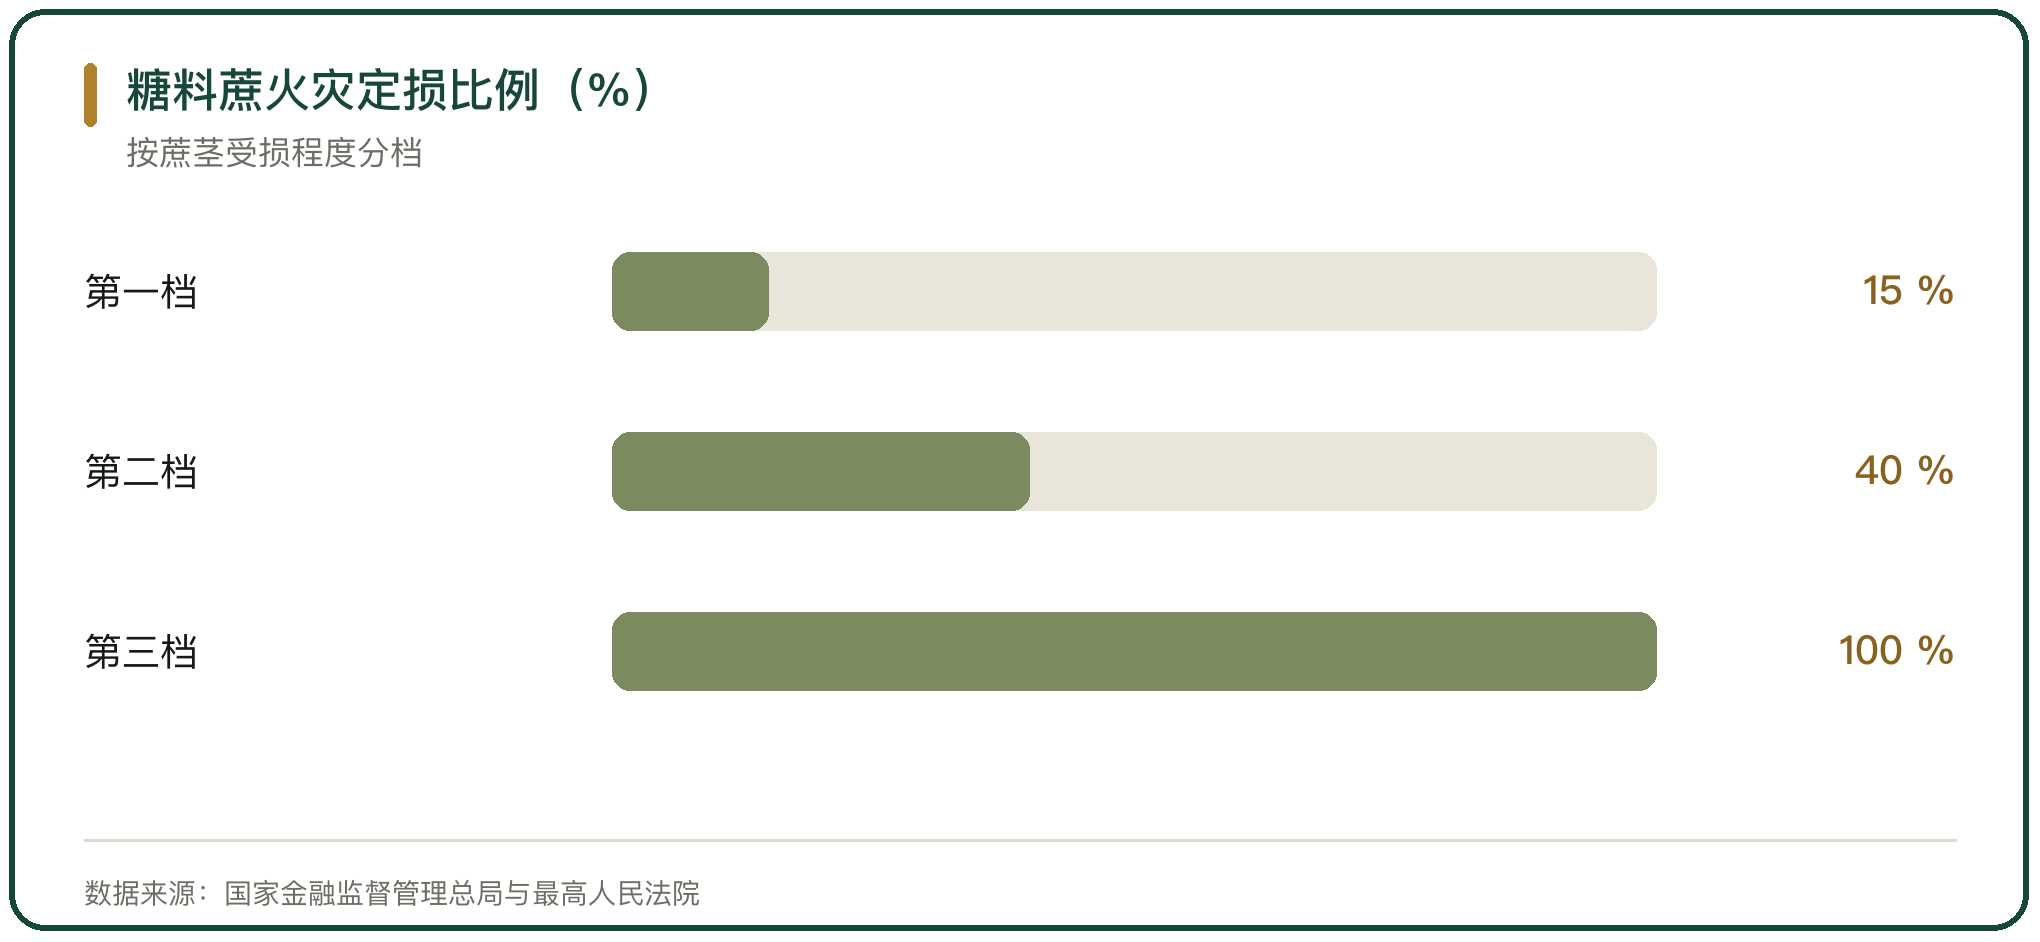
定损争议可以通过专业调解化解。国家金融监督管理总局与最高人民法院联合发布的金融领域纠纷多元化解典型案例中,一起糖料蔗火灾理赔案的定损争议按地方定损标准的三档比例逐档核对:第一档蔗茎受伤、生长点未死亡,定损比例 15%;第二档蔗茎严重受伤、生长点腐烂死亡,定损比例 40%;第三档无压榨价值,定损比例 100%。调解组织结合现场照片与视频,把定损比例从保险人认定的 15%(23400 元)调整为 40%,双方协商一致。
定损标准把主观判断压缩成可对照的档位,赔付因此可预期。
九、农产品定损的特殊性
农产品的价值随鲜活程度变化,定损比工业品复杂。牲畜、水产按重量与等级定价,果蔬按品相与上市窗口定价,价格在出险时点与处置时点之间可能已经变动。
定损因此更依赖过程记录。活体与生鲜的损失率无法复原,查勘记录、存栏备案与采价数据成为价值认定的依据;价格指数类产品的定损直接挂钩公开价格,免去实物查勘,但把风险转移到采价口径上。
定损方法的差异,决定了不同品类的争议焦点。
十、保险定损与货物价值认定的判断
定损与价值认定的判断,落在三个变量上:保险价值与保险金额的关系、出险时点的价格、残值与免赔的扣减。足额投保按实际损失赔付,不足额投保按比例赔付,超额部分无效;未约定保险价值的按出险时实际价值计算,货物按起运地发票价格加运费与保险费确定。
赔付之后还有代位求偿。保险人向承运人追偿的金额,取决于运输合同约定的赔偿限额,未声明价值的货物按运费倍数获赔,公开案件显示承运人赔偿限额可能只有运费的 3 倍。
农产品定损的落点在过程记录与标准档位。糖料蔗火灾案的定损比例从 15% 调到 40%,依据是地方定损标准的三档划分与现场照片视频。



写点看法