

重复投保与超额投保问题:保险金额上限与分摊规则
关键词 重复保险超额投保保险价值分摊比例最小计价单元保费退还
一、重复保险与超额投保的构成
重复保险的构成要件写在《中华人民共和国保险法》第五十六条:投保人对同一保险标的、同一保险利益、同一保险事故分别与两个以上保险人订立保险合同,且保险金额总和超过保险价值。超额投保则是单张保单的保险金额超过保险价值。
两者的法律后果不同。重复保险处理的是多家保险人之间如何分摊,投保人不得获得超过保险价值的赔偿;超额投保处理的是单张保单的上限,超过保险价值的部分无效,多交的保费应当退还。
实务中两者常同时出现。多张保单叠加时,保险金额总和容易超过保险价值,某一张保单自身的保额也可能已经越过保险价值。
二、保险价值与保险金额的法定边界
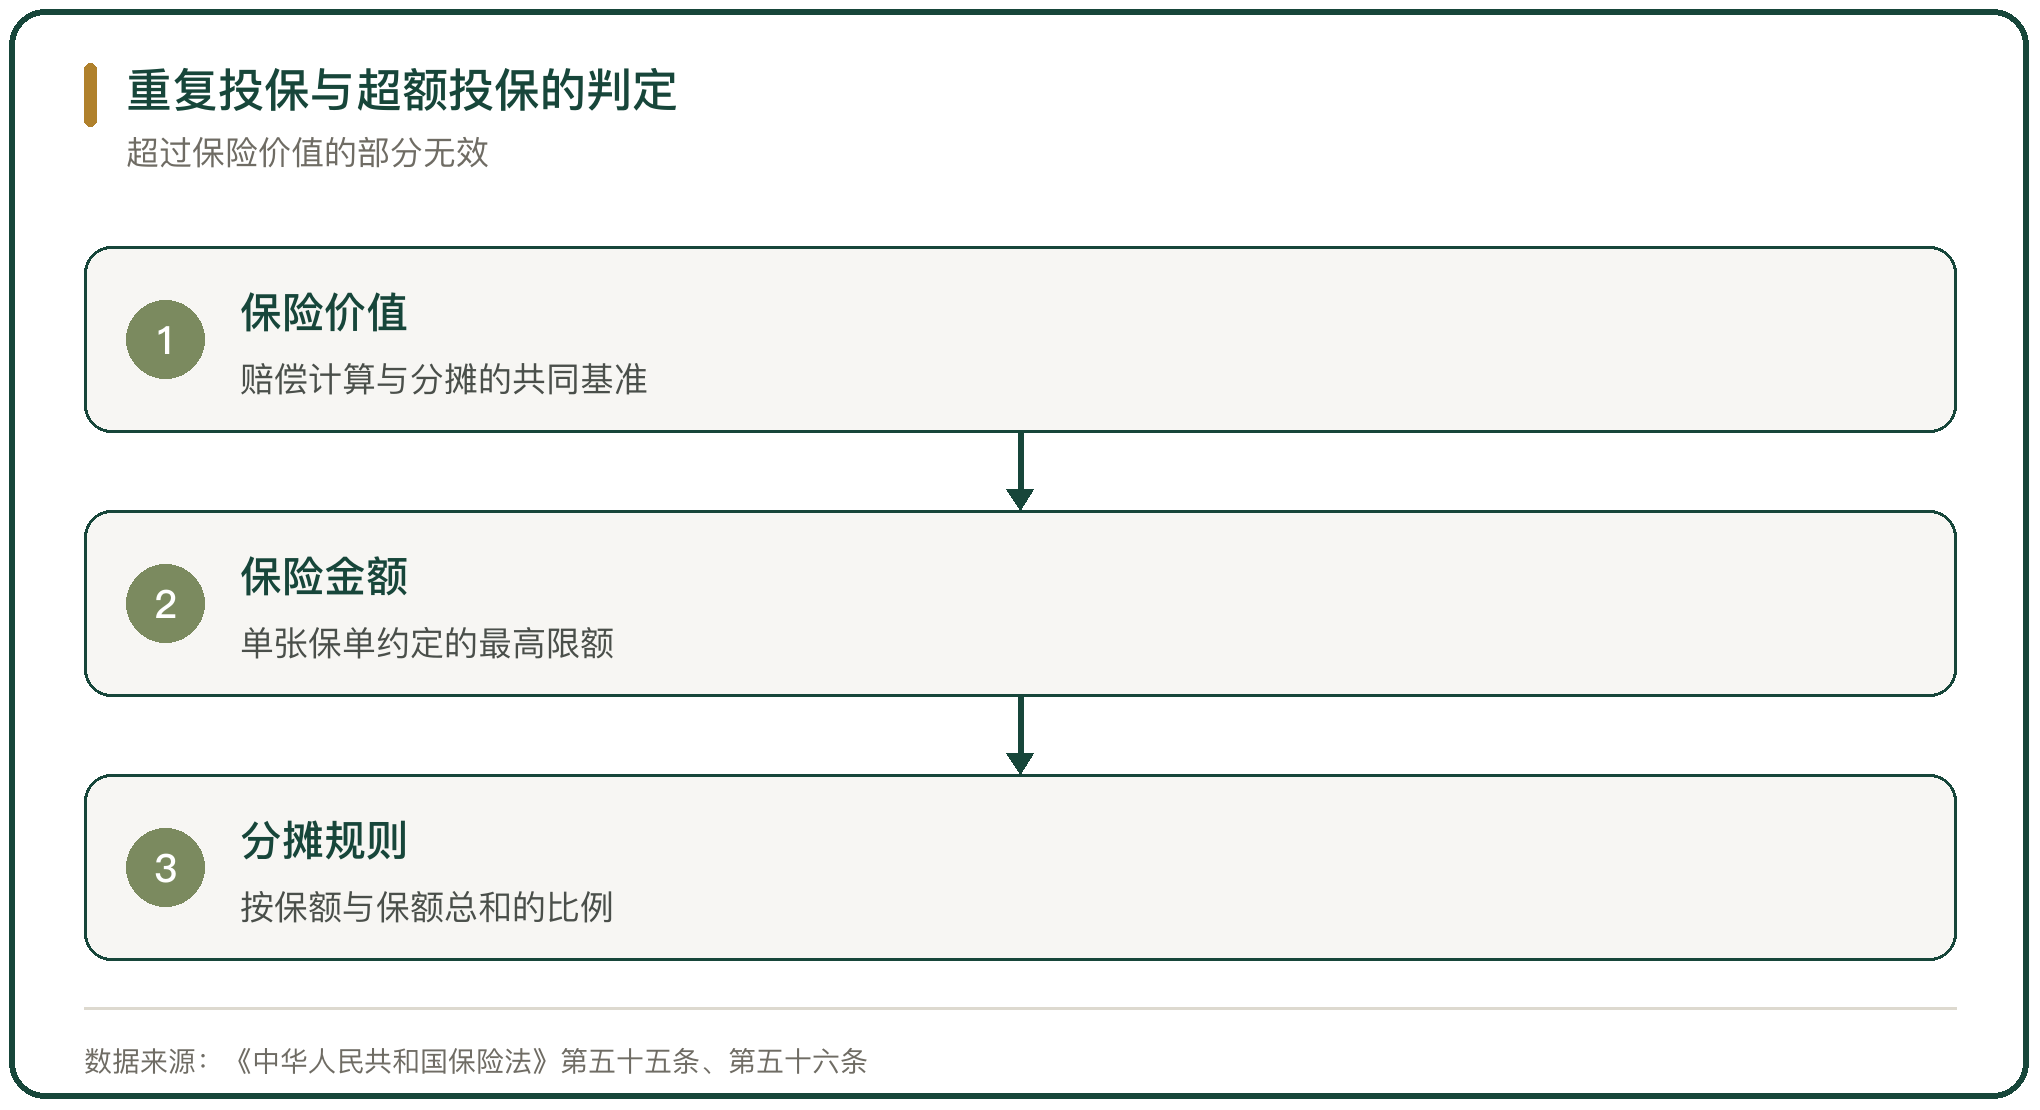
《中华人民共和国保险法》第五十五条规定,投保人与保险人约定保险价值并在合同中载明的,以约定的保险价值为赔偿计算标准;未约定的,以保险事故发生时保险标的的实际价值为计算标准;保险金额不得超过保险价值,超过部分无效,保险人应当退还相应保险费;保险金额低于保险价值的,除合同另有约定外,按保险金额与保险价值的比例承担赔偿责任。
保险价值是赔偿的天花板,也是判断超额与不足额的基准。价值认定一旦有偏差,超额与不足额的结论都会变化。
货物运输场景下,保险价值按起运地发票价格或实际价值加运费与保险费确定,这一口径把运输费用计入价值,影响保额的合理上限。
三、损失分摊的三种算法
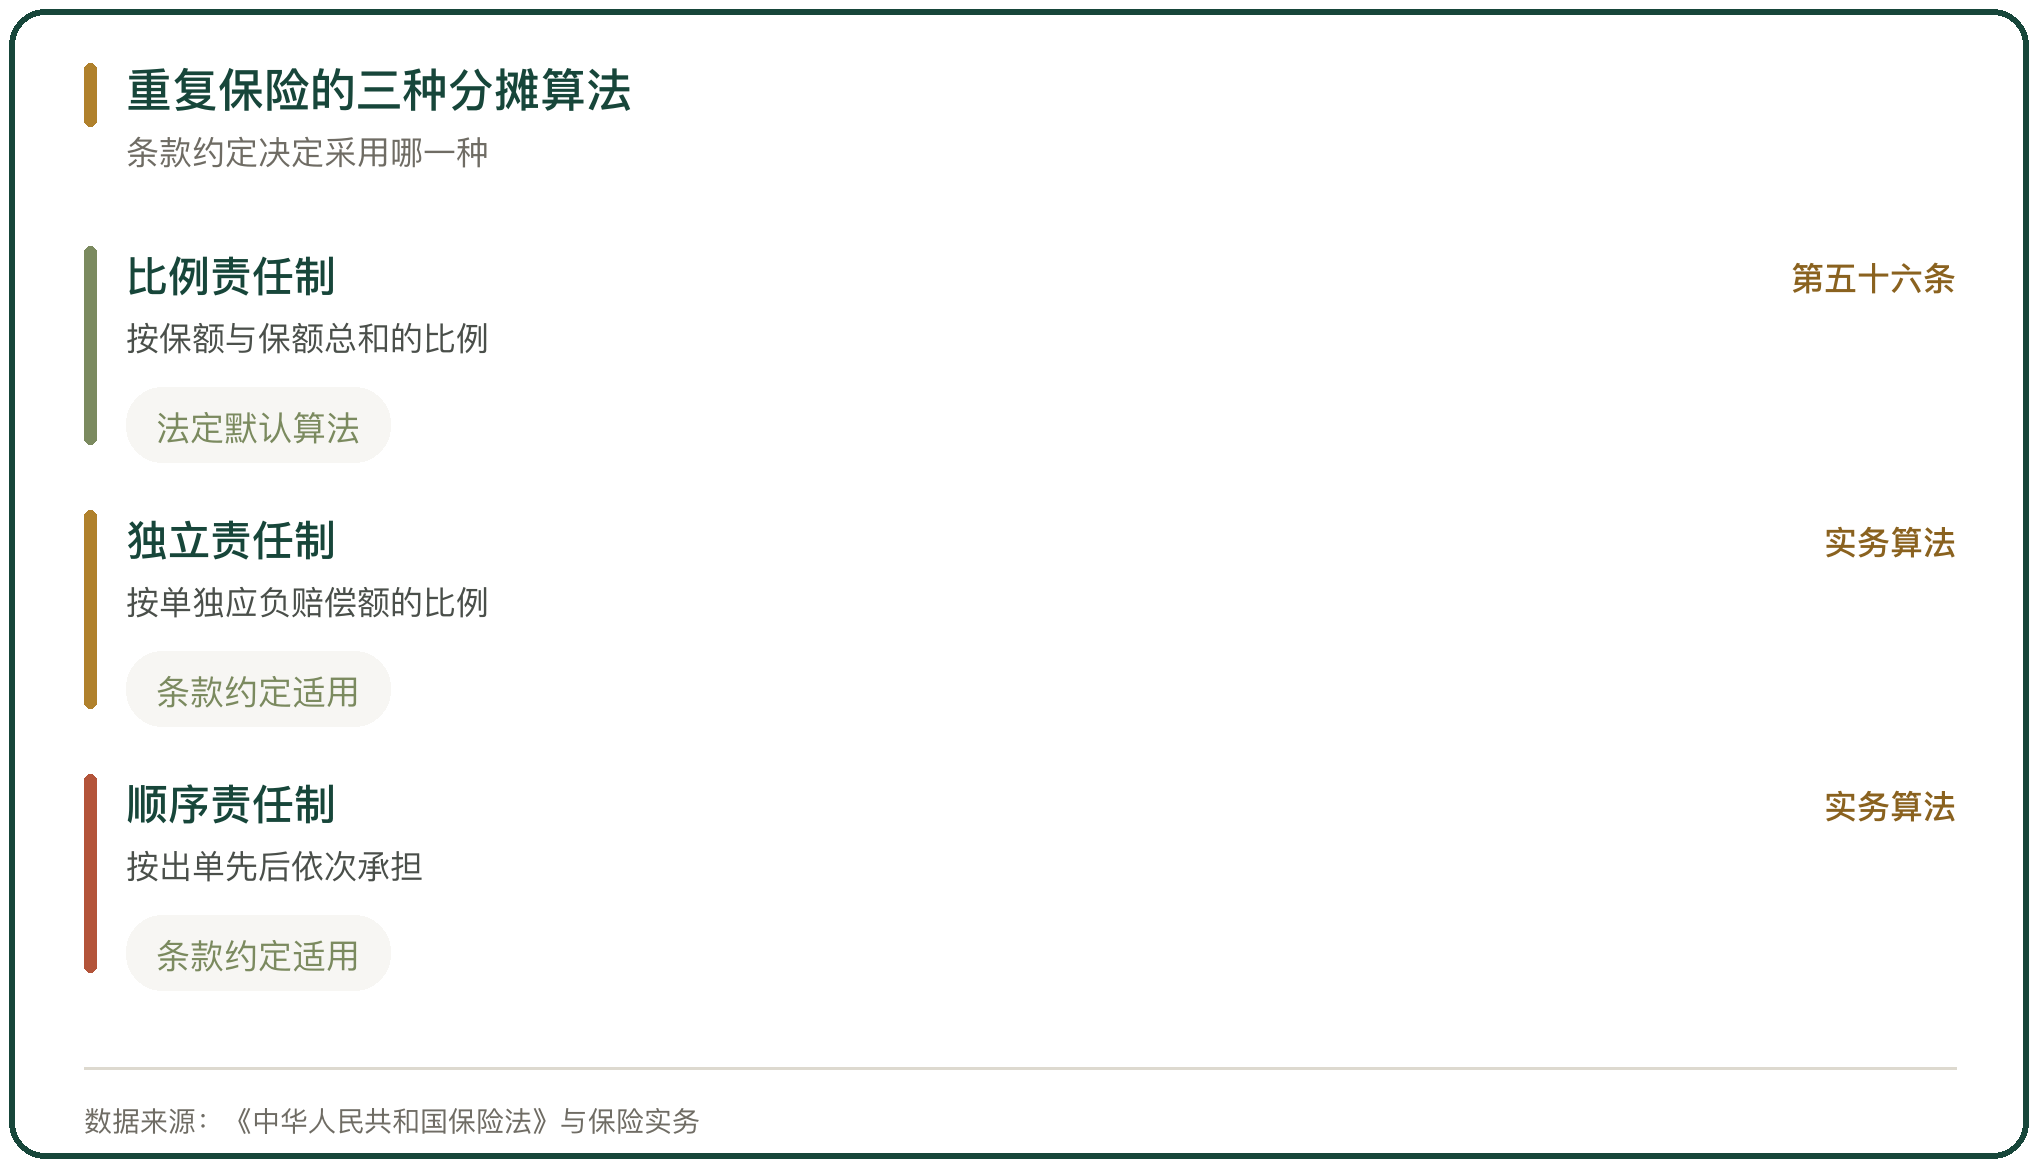
《中华人民共和国保险法》第五十六条规定,除合同另有约定外,各保险人按照其保险金额与保险金额总和的比例承担赔偿保险金的责任。这是比例责任制的算法。
保险实务中另有独立责任制与顺序责任制。独立责任制按各保险人在无其他保险情况下单独应负的赔偿金额加总后分摊,顺序责任制按出单先后依次承担。条款约定采用哪一种,决定各家的分摊结果。
投保人可以就保险金额总和超过保险价值的部分,请求各保险人按比例返还保险费。这一请求对应超额部分,与分摊请求权是两回事。
四、上海金融法院案例的最小计价单元规则
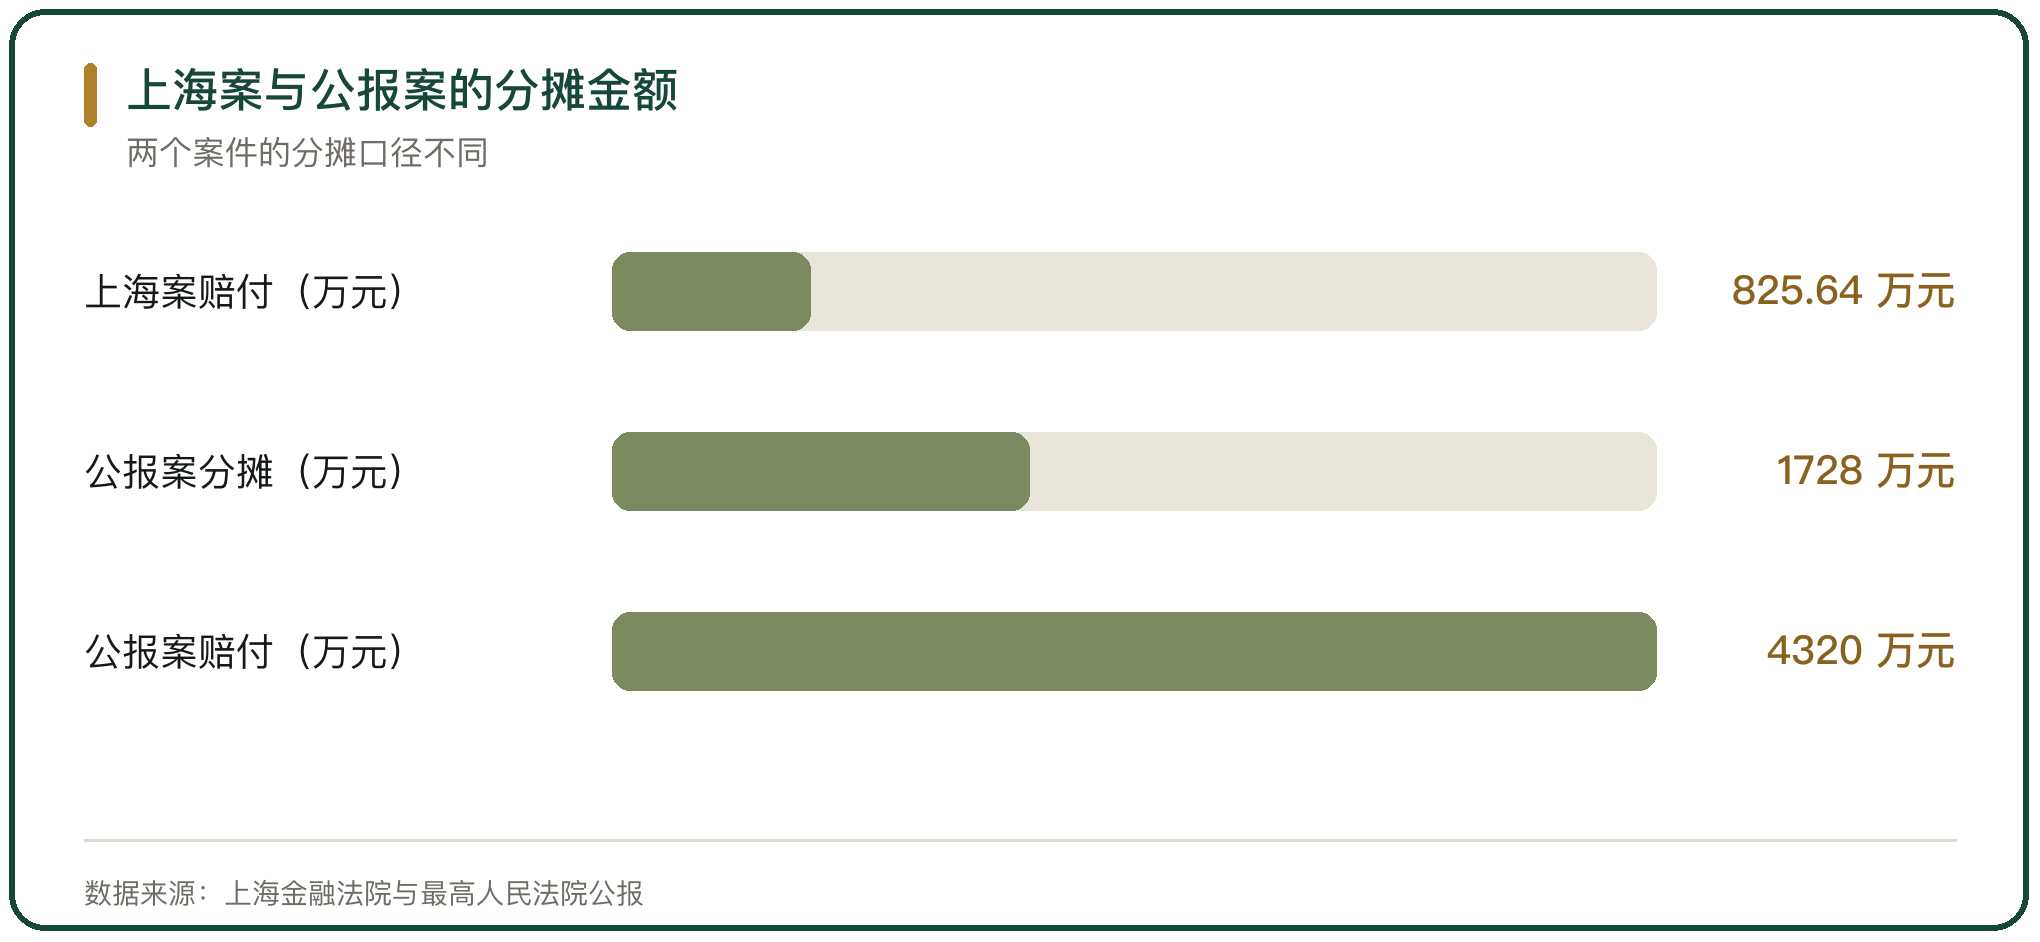
上海金融法院(2025)沪74民终 147 号案件处理的是大型设备安装工程一切险的重复保险分摊。案件涉及两份安装工程一切险,一份由某财险上海分公司作为首席保险人联合承保,物质损失部分预估保险金额 51.38 亿元;另一份由某财险广东分公司承保,物质损失每次事故赔偿限额 500 万元。事故造成被吊装设备受损,前一份保单的保险人赔付 825.64 万元后,向后者主张分摊。
该案经上海市金山区人民法院一审、上海金融法院二审。裁判要旨是,是否构成重复保险以及摊赔比例,应以发生保险事故的可单独计价的最小设备单元为基础认定,而不是以数张保单各自的整体保险金额为准;保险人超过自身责任比例承担赔偿后,可以向其他重复保险人追偿。该案于 2025 年 6 月 30 日审结,2026 年 3 月 26 日作为典型案例在上海金融法院公众号发布。
这一规则把分摊的基准从保单整体缩小到重合标的。两张保单承保范围只有小范围重合时,按重合部分计算分摊,避免了整体保额悬殊造成的比例失真。
五、最高法公报案例的跨保单分摊
最高人民法院公报刊载的中国人民财产保险股份有限公司中山市分公司诉中国太平洋财产保险股份有限公司东莞分公司等财产保险合同纠纷案,处理的是跨主体保单的分摊。案件涉及存放在深赤湾码头的化肥,人保中山分公司承保货主中化公司的财产一切险,太保东莞分公司承保港口方的保险并把货主列为共同被保险人;化肥因“山竹”台风受损后,人保中山分公司向中化公司赔付 4320 万元,请求太保东莞分公司分摊 2160 万元。
广东省高级人民法院(2021)粤民终 318 号判决维持一审结果,认定两份保单构成重复保险:即使一张保单为货主投保、另一张为港口方投保,只要两张保单都覆盖同一批货物、货主在两份保单中都是被保险人,就满足同一保险标的与同一保险利益。按保单责任比例分摊并扣除约定的 20% 免赔额后,太保东莞分公司分摊 1728 万元。
该案把“谁投保”与“谁是被保险人”区分开。货主未交保费,但被列为共同被保险人,依法享有索赔权,也因此成为分摊的受益方。
六、承运人与仓储方的重复承保
重复保险在运输与仓储环节出现得频繁。货主为自己的货物投保货运险,承运人、仓储方、港口方也会为自己的保管或赔偿责任投保,两张保单覆盖同一批货物时,就形成重复保险。
判断的关键是被保险人是否重合。港口方或仓储方的保单把货主列为共同被保险人,货主就同时受两张保单保障,分摊成立;保单只承保保管方自身的责任且不涉及货主时,两张保单的保险利益不同,一般不构成重复保险。
这一区分决定货损后向谁索赔、各家分摊多少。投保人在投保前核对已有保单的被保险人与承保范围,可以减少重复投保。
七、重复承保相同地块的农险问题
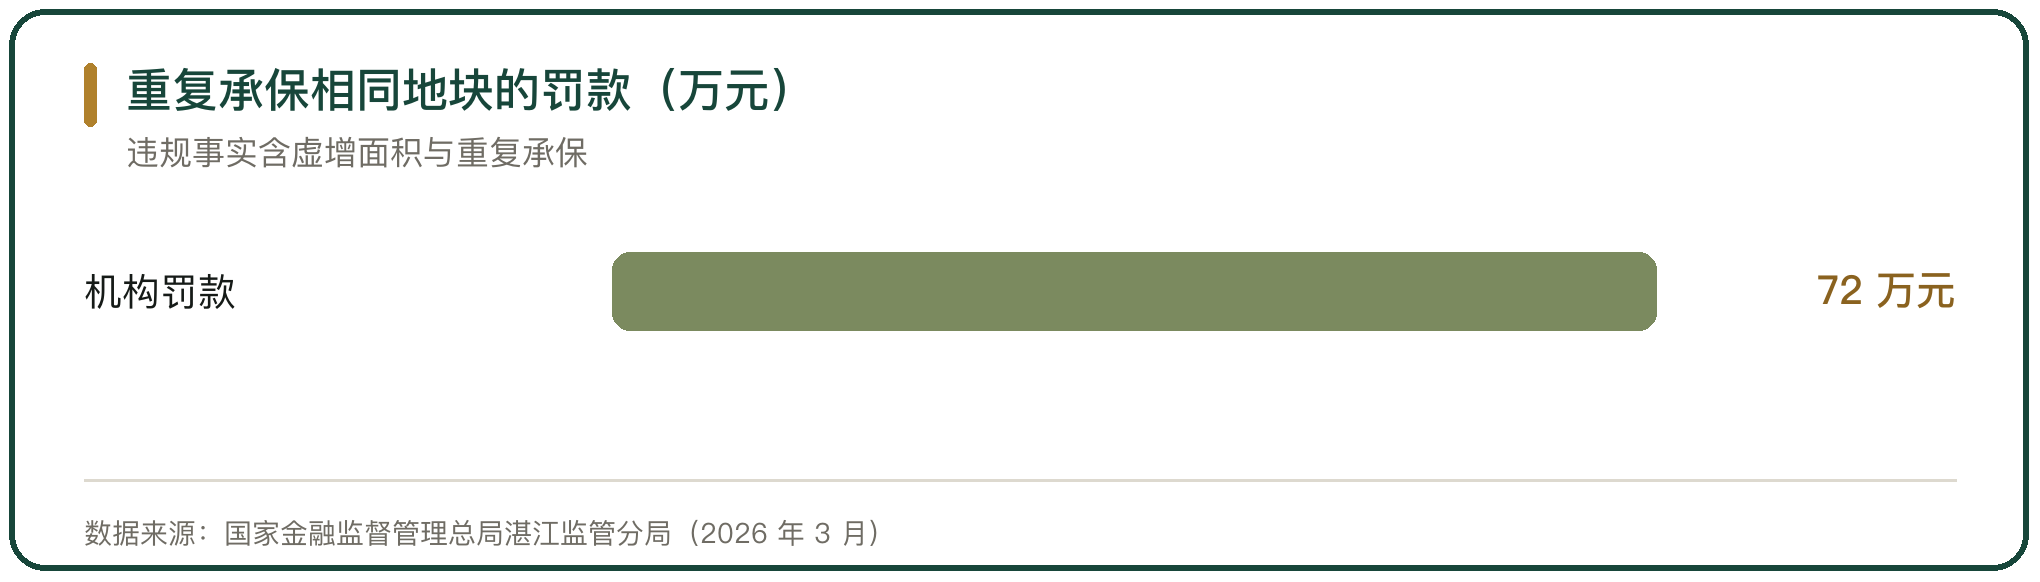
农险的重复承保对象是地块与牲畜。同一地块在同一机构内重复投保,或在同一地区的多家机构重复投保,保费补贴与赔款两头套取。国家金融监督管理总局湛江监管分局 2026 年 3 月披露的阳光农业相互保险公司湛江中心支公司案,违规事实之一就是重复承保相同地块。
重复承保的识别依赖地块与保单的对应关系。地块没有唯一编码、农户信息与地块信息不绑定时,同一地块可以在不同保单下反复出现。
陕西省咸阳智慧农险双精准平台建立跨保险公司联合校验机制的做法,指向同一问题:承保数据跨机构比对后,一畜多保与重复承保才具备识别条件。
八、超额部分的保费退还
超额投保的处理是超过部分无效、退还相应保险费。《中华人民共和国保险法》第五十五条与第五十六条都设了退还条款:单张保单保险金额超过保险价值的,超过部分无效并退还保费;重复保险的投保人可以就保险金额总和超过保险价值的部分,请求各保险人按比例返还保险费。
退还的前提是保险价值可认定。价值随行情变化时,承保时足额的保额在出险时可能变成超额,也可能变成不足额,退还与比例赔付的结论都随之变化。
退还请求属于投保人的权利,需要在发现超额后主动提出,保险人不会自动触发。
九、不足额投保与超额投保的对照
不足额投保与超额投保的结果不对称。保险金额低于保险价值时,按保险金额与保险价值的比例赔付,投保人承担差额;保险金额高于保险价值时,超过部分无效,保险人不因多收保费而多赔。
两端的结果都不利于投保人。低报保额省下小额保费,出险时留下大额缺口;高报保额多交保费,超出部分不产生赔偿效力。
投保时的合理做法是把保额核到接近保险价值。货物运输按发票价格加运费与保险费,存货按出险时的实际价值口径,两者都要在投保时据实核对。
十、重复投保与超额投保的判断
重复投保与超额投保的判断,落在保险价值、保险金额与分摊规则三个变量上。保险价值是赔偿上限,保险金额是保单约定的最高限额,两者比较判断超额与不足额;多张保单并存时,按保险金额与保险金额总和的比例分摊,分摊总额不超过保险价值。
农险的重复承保靠地块与保单的对应关系识别,货物运输与仓储环节的重复保险靠被保险人是否重合判断。上海金融法院(2025)沪74民终 147 号案的最小计价单元规则,把分摊基准缩小到重合标的;最高人民法院公报的人保中山分公司诉太保东莞分公司案,把共同被保险人的货主纳入分摊范围。
投保前的保单核对与承保数据的跨机构比对,是减少重复投保与超额投保的两处入口。



写点看法