农产品流通研究|三、冷链物流 | 2、运输与配送| 43 冷藏运输与干线 |
慕飞鸿 · 农产品流通行业研究 · 流通端·冷链·平台企业
第三方冷链运输的格局是头部集中与尾部分散同时发生。2024 年中国食品冷链物流服务企业总收入 5361 亿元,冷链百强企业的市场份额超过 35%,而现存冷链物流相关企业超过 14.99 万家。一边是网络化企业在收编区域运力,一边是中小车队在运价下行里让出份额。
关键词 第三方冷链运输冷链百强市场份额社会运力车队组织冷链行业格局
关键数据
2024 年中国食品冷链物流服务企业总收入
5361亿元
同比增长 3.7%;2025 年前三季度为 4249 亿元、同比增长 3.85%。中物联冷链委与中商产业研究院
冷链物流相关企业数量
超 14.99万家
截至 2025 年 10 月现存数据,2024 年注册 6310 家、2025 年 1 至 10 月注册 4127 家。企查查与中商产业研究院
冷链百强企业的市场份额
35%
37 家五星级冷链企业的冷链物流收入合计占行业总额的 28%,2025 年百强营收总和突破 1200 亿元。中国物流与采购联合会(三个皮匠报告整理)
顺丰控股冷运及医药业务收入
98.12亿元
2024 年数据,占公司总营收的 3.45%,公司总营收 2844 亿元。顺丰控股股份有限公司 2024 年年度报告
双汇物流的自有冷藏车与整合运力
1200 余台 与 26 万余台
自有车辆 1200 余台、平台整合社会车辆 26 万余台;冷库 25 万吨、年发运量突破 500 万吨。漯河双汇物流投资有限公司(企业官网发布)
寿光市冷链运输企业的规模结构
81 家 与 428 台
全市具备冷链运输能力的物流企业 81 家、冷链运输车辆 428 台,拥有 10 台车以上的公司 10 家。寿光市交通运输局
一、收入规模与主体数量
市场的两端一头是收入、一头是主体。2024 年中国食品冷链物流服务企业总收入 5361 亿元、同比增长 3.7%,2025 年前三季度为 4249 亿元、同比增长 3.85%(中物联冷链委与中商产业研究院)。主体一侧,截至 2025 年 10 月现存冷链物流相关企业超过 14.99 万家,2024 年注册 6310 家、2025 年 1 至 10 月注册 4127 家(企查查与中商产业研究院)。行业的收入比主体数量显示的更集中,规模以上企业拿走大部分收入,其余主体大多是地区性小车队。
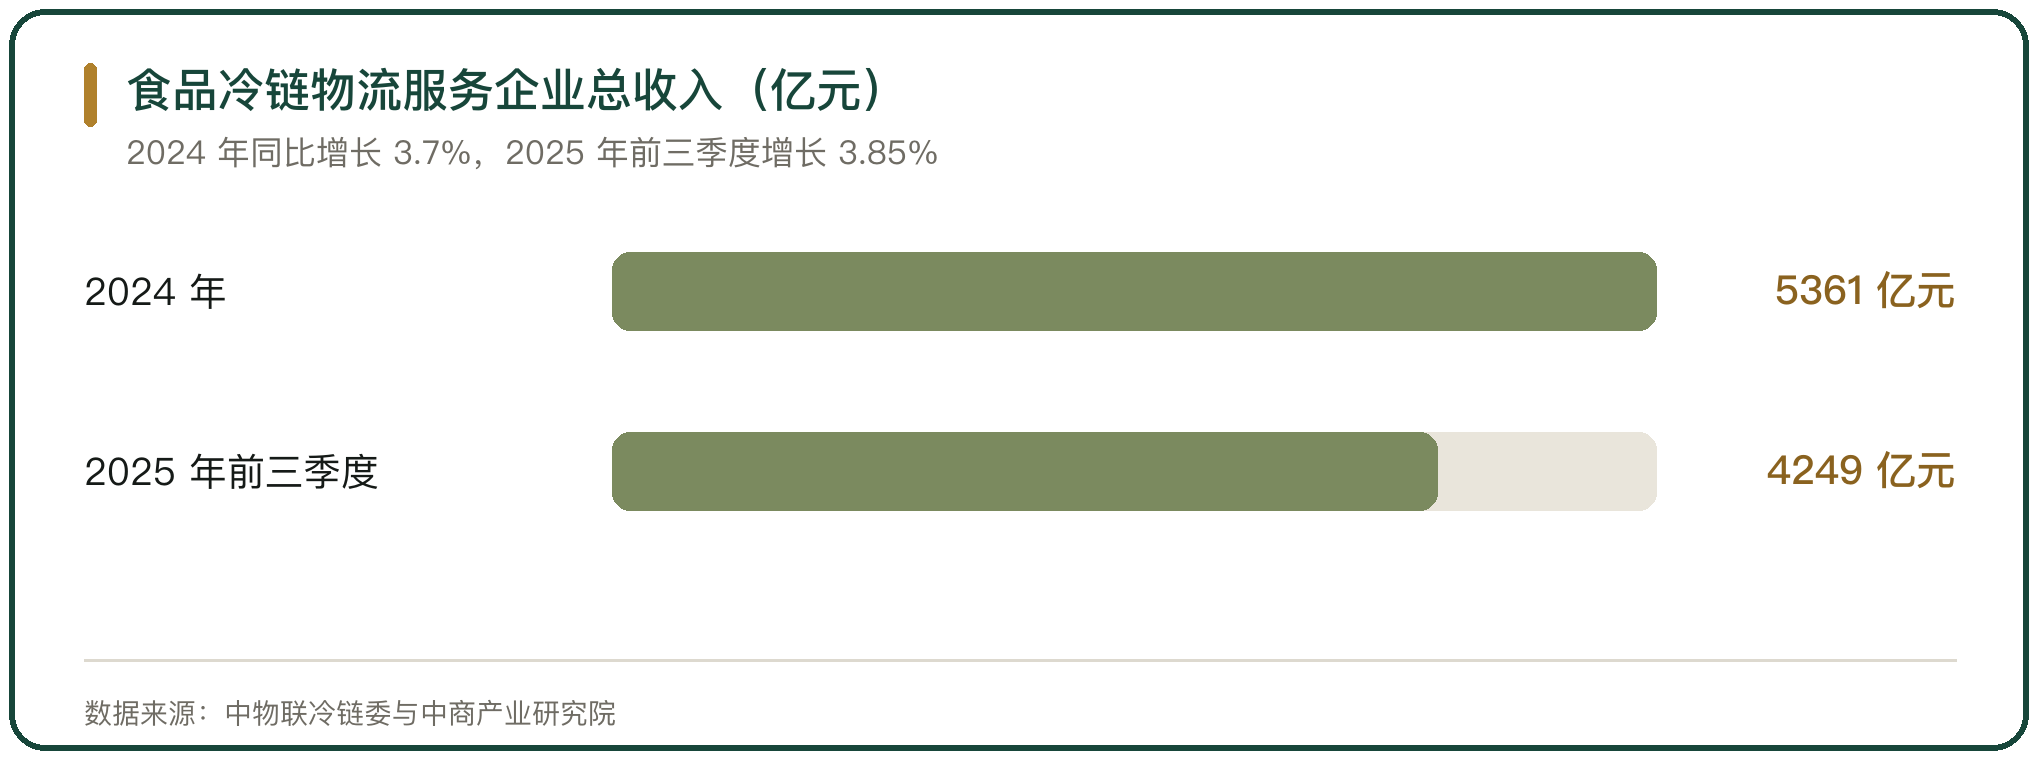
图 1 食品冷链物流服务企业总收入(亿元)
二、头部企业的份额格局
头部在收份额。冷链百强企业的市场份额已提升到全行业的 35% 以上,37 家五星级冷链企业的冷链物流收入合计占行业总额的 28%,2025 年百强营收总和突破 1200 亿元、前五强合计约占 19%(中国物流与采购联合会)。行业预计未来 5 年百强份额将从 35% 升到 50% 以上,中小冷链企业面临成本上升与客户订单分散化的双重压力。份额上升来自头部并购与货主的选择,头部企业用并购把区域网络纳入体系,货主对全程温控的要求提高,愿意把订单交给能覆盖全国的企业。
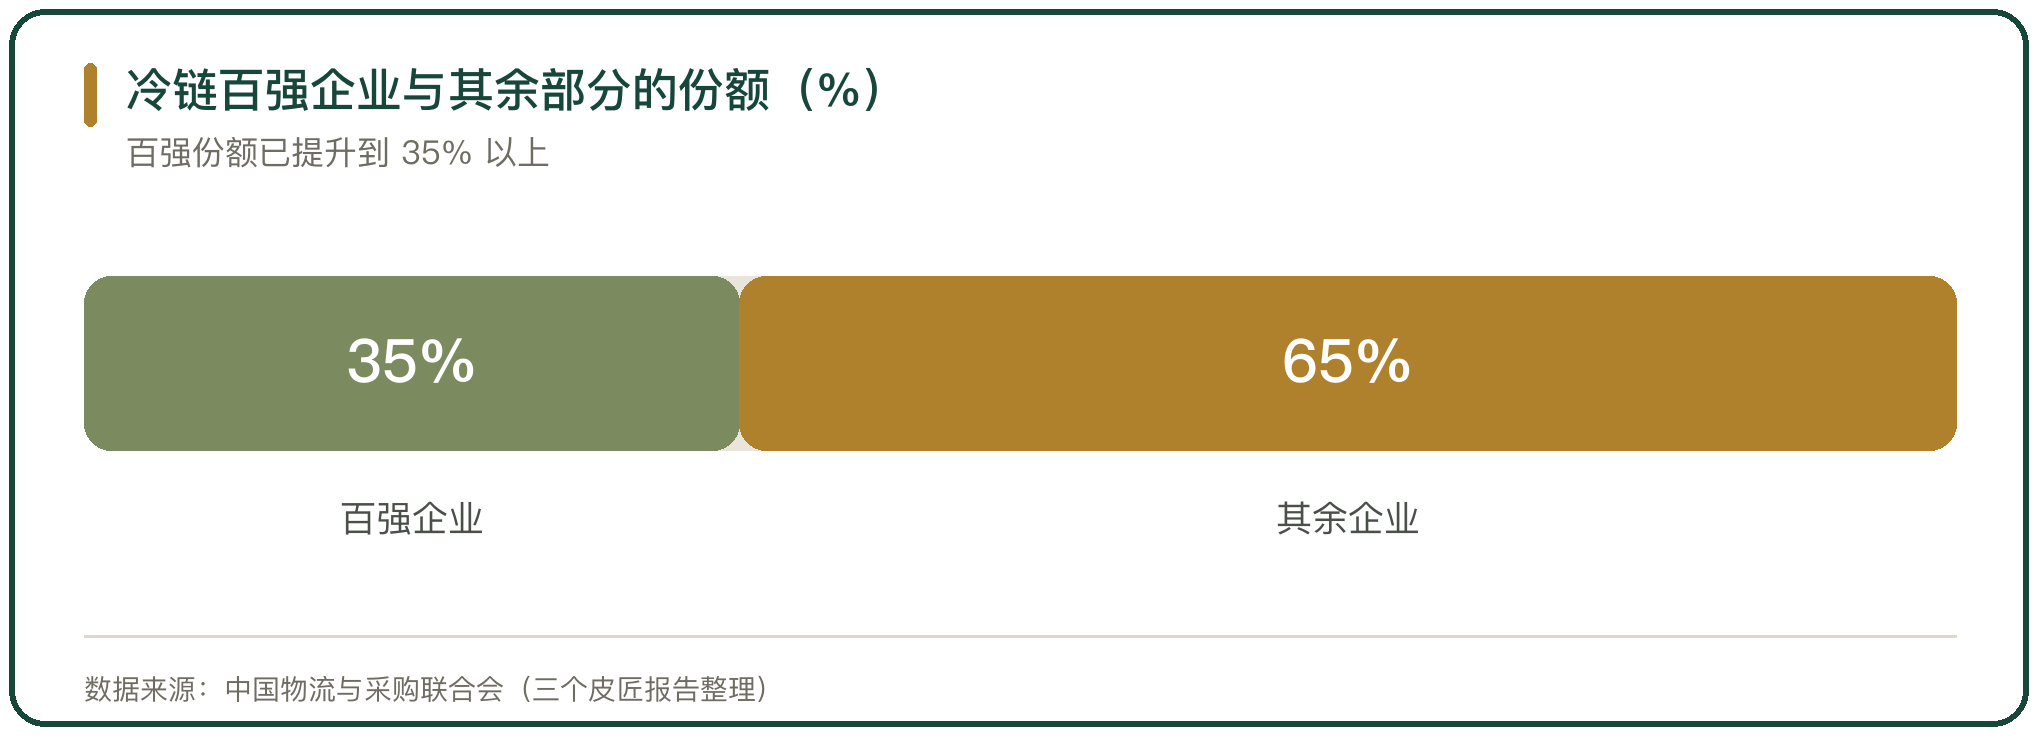
图 2 冷链百强企业与其余部分的份额(%)
三、第三方冷链的三条头部路径
头部企业走的是 3 条不同的路。快递系靠网络覆盖接单,以仓配一体承接生鲜与医药,顺丰控股 2024 年冷运及医药业务收入 98.12 亿元、占公司总营收的 3.45%(顺丰控股股份有限公司 2024 年年度报告);企业物流系由制造企业的自有物流外拓,双汇物流自有冷藏车 1200 余台、整合社会车辆 26 万余台、年发运量突破 500 万吨(漯河双汇物流投资有限公司,企业官网发布);平台系整合社会运力,用调度与撮合换规模。这些路径的成本结构不同,快递系重资产铺网点,企业物流系背靠母公司的稳定货量,平台系不持有车辆、靠调度效率取胜。
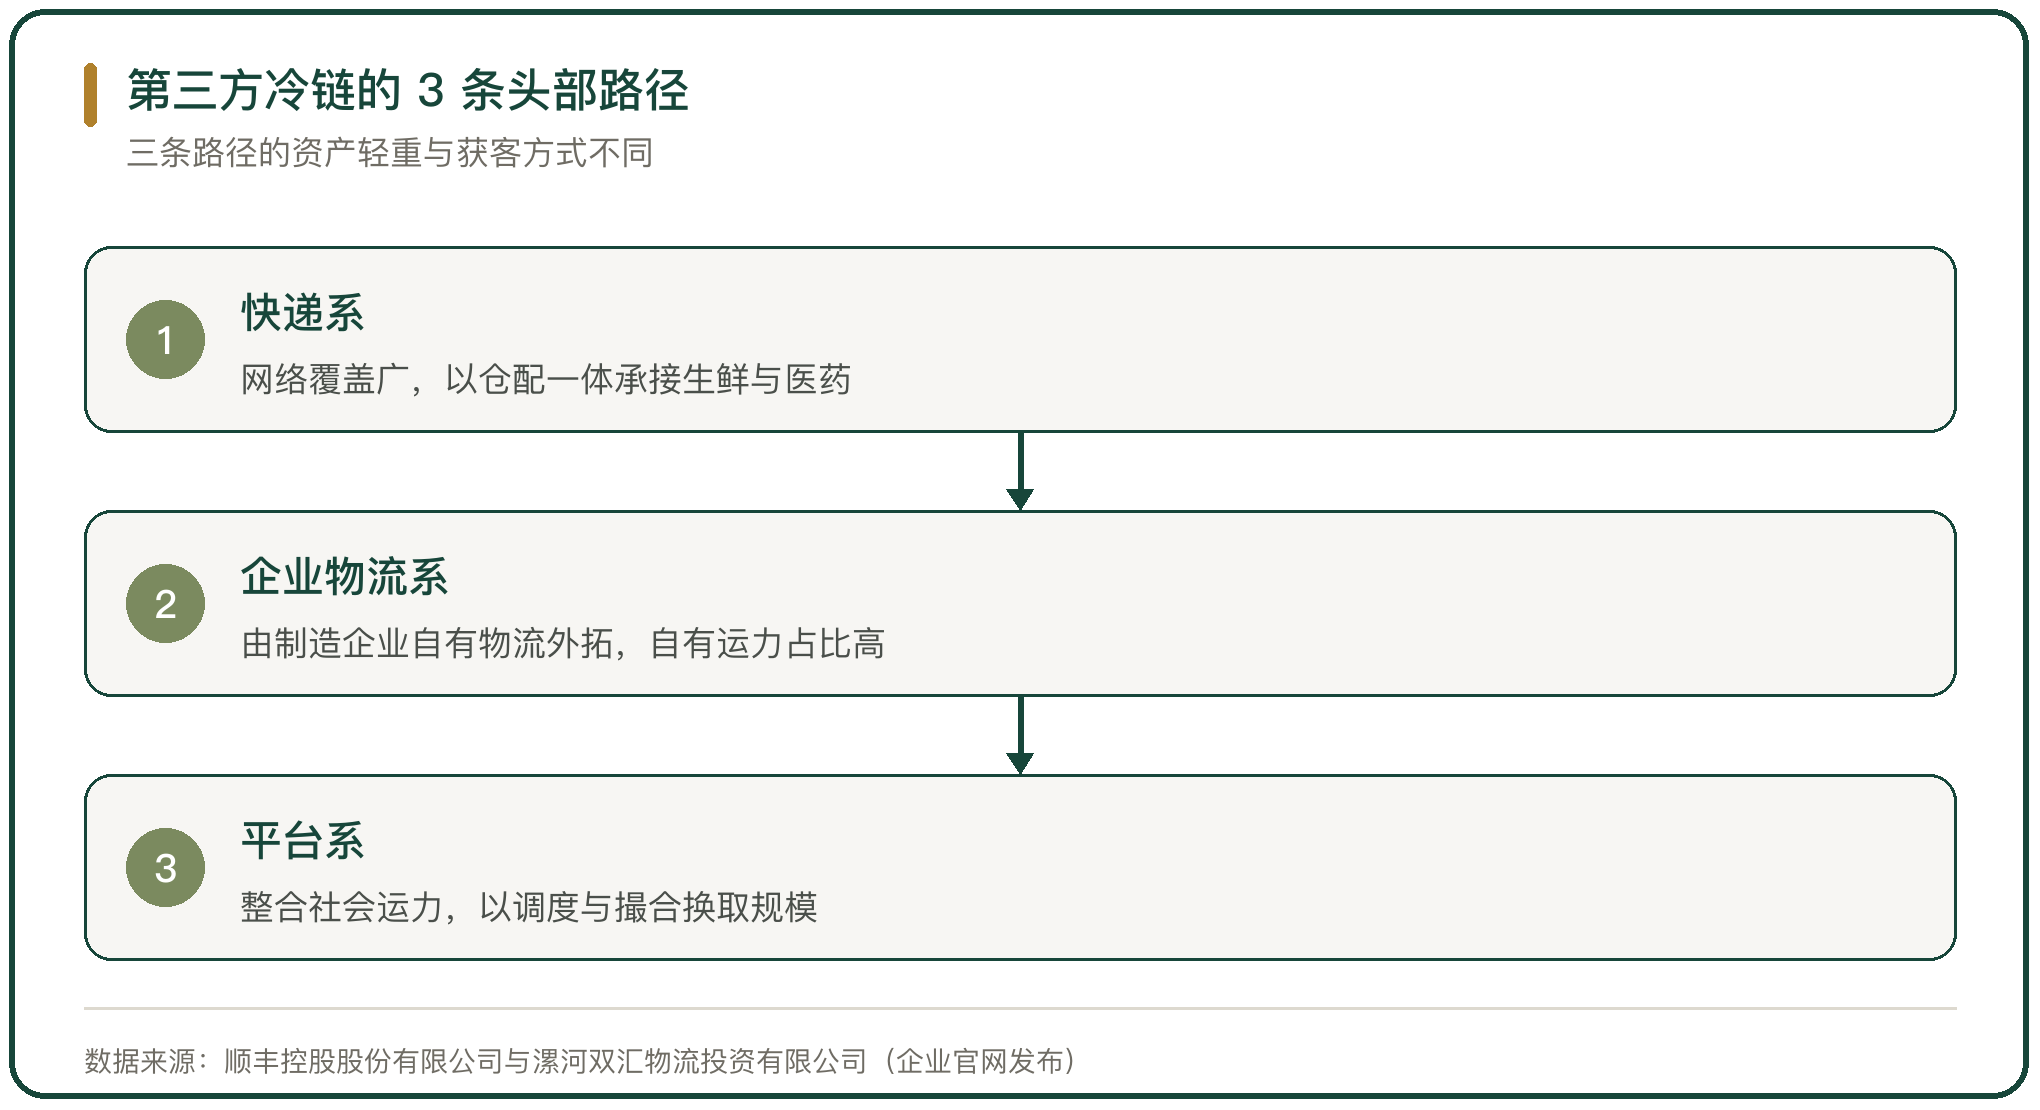
图 3 第三方冷链的 3 条头部路径
四、自有运力与社会运力的配比
自有运力与社会运力在两端的配比不同。制造企业物流起步靠自有车队保供,双汇物流的 1200 余台自有车对应 26 万余台社会车辆,自有车保核心线路、社会车补波峰;平台型企业的车辆几乎全部来自社会运力,用算法匹配货源与车辆。自有运力保稳定性,社会运力保弹性,两者比例决定企业的成本结构与调度难度。
五、区域中小车队的处境
区域车队是格局的尾部。山东寿光具备冷链运输能力的物流企业 81 家、冷链运输车辆 428 台,拥有 10 台车以上的公司只有 10 家,其中仅 2 家专业从事蔬菜冷链运输(寿光市交通运输局)。中小冷链企业多依赖少数核心客户,缺乏数字化系统,单票运输成本比头部企业高 15% 至 20%,净利往往不足 5%(大河财立方)。中小车队的竞争力原本来自本地关系与灵活调度,若大客户被头部接走,剩余货源零散,车辆周转率下降,价格优势很快消失。
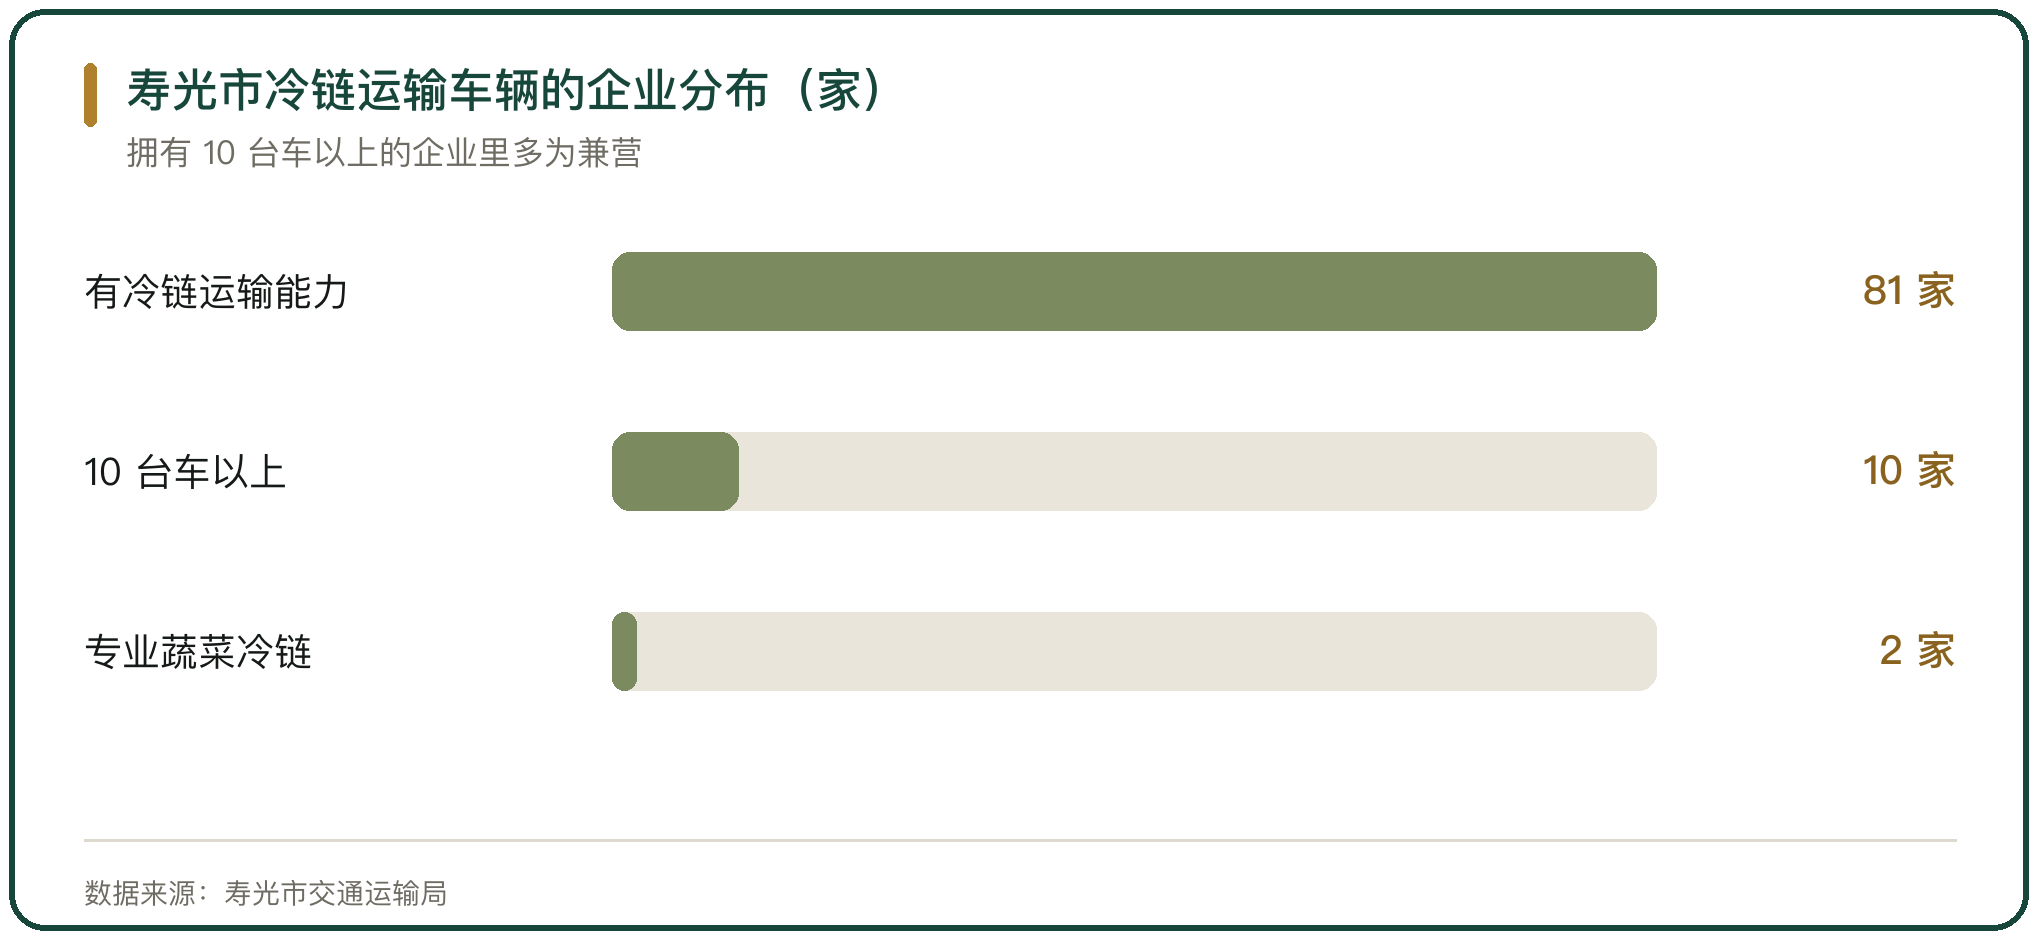
图 4 寿光市冷链运输车辆的企业分布(家)
六、星级冷链企业的分层
行业用星级把企业分层。中国物流与采购联合会星级冷链物流企业评估委员会第 19 次会议共评估星级冷链物流企业 28 家,其中 5 星级 6 家、4 星级 10 家、3 星级 12 家,仓储型企业 20 家、综合型企业 8 家;加上前十八批,累计完成 245 家星级冷链物流企业评估。星级对应仓储与综合能力,是客户筛选承运方的参照。星级评估按批推进,评上的企业在招标与客户准入里更容易被选中,未评级的企业只能靠价格争取订单。
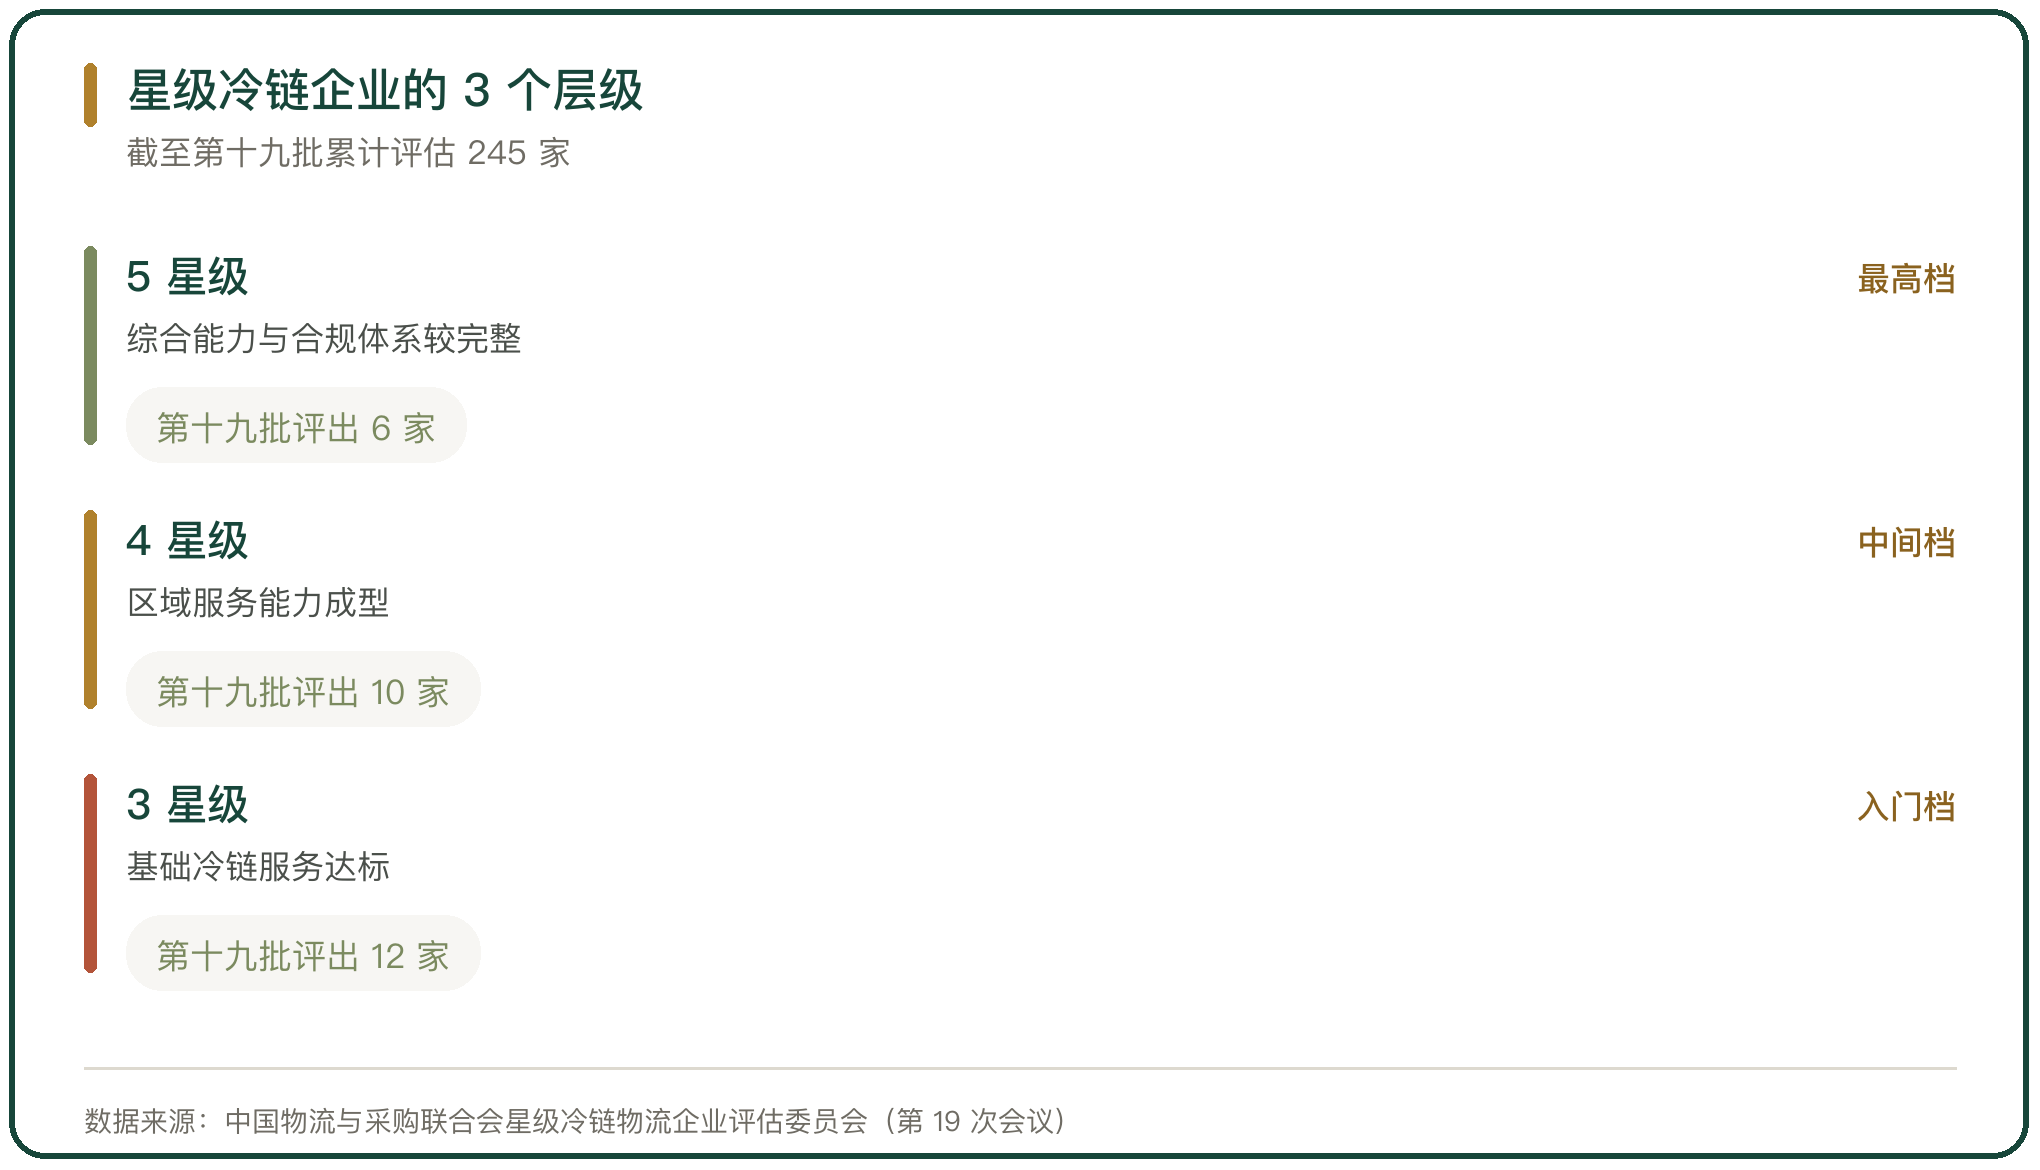
图 5 星级冷链企业的 3 个层级
七、第三方冷链运输的区域分布
区域分布不均衡加剧了竞争。华东地区冷库容量占全国约 34% 至 36%、华北约 21%、华南约 10%,三大区域合计贡献超过 70% 市场份额,中西部冷库容量占比不足 30%、县域覆盖率约 25%(三个皮匠报告)。第三方运输企业的线路跟着冷库与货量走,华东华南线路密集、竞争充分,中西部县域线路稀疏、单趟成本高。线路跟着冷库走,冷库跟着产业走,产业没有聚集的地方,第三方运输只能做零散的短驳。
八、第三方冷链运输企业的格局判断
第三方冷链运输的格局在往两头走。头部靠全国网络与自有货源扩大份额,尾部区域车队在运价下行中收缩,中间的轻资产撮合平台靠规模维持周转。判断一家企业站在哪一档,看它有没有稳定的货源入口、自有运力占比多少、客户结构是否单一。份额向头部集中,弹性仍留在社会运力里。
第三方冷链运输的格局是头部集中与尾部分散同时发生。2024 年中国食品冷链物流服务企业总收入 5361 亿元、同比增长 3.7%,冷链百强企业的市场份额超过 35%,37 家五星级冷链企业的收入合计占行业总额的 28%,而现存冷链物流相关企业超过 14.99 万家。头部走快递系、企业物流系、平台系三条路径:顺丰控股 2024 年冷运及医药收入 98.12 亿元,双汇物流自有冷藏车 1200 余台、整合社会车辆 26 万余台。区域中小车队客户单一、单票成本高,在运价下行中被逐步挤出。
行内实情
头部在收编运力,中小车队在运价下行里让出份额,格局的变化发生在资产和货源两端
快递系靠网络覆盖接单,企业物流系靠自有货源外拓,平台系靠调度撮合换规模,三条路的资产轻重不同
同一笔生意里,第三方运输企业赚的是运费与作业费,压价的空间往往落在自己没有的资产上
相关问题
第三方冷链运输的市场有多大、主体有多散。
2024 年中国食品冷链物流服务企业总收入 5361 亿元、同比增长 3.7%,2025 年前三季度为 4249 亿元、同比增长 3.85%(中物联冷链委与中商产业研究院)。主体一侧,截至 2025 年 10 月现存冷链物流相关企业超过 14.99 万家(企查查与中商产业研究院),市场规模在千亿级,经营主体在十万级。
头部企业在格局里占多大份额。
冷链百强企业的市场份额已提升到全行业的 35% 以上,37 家五星级冷链企业的收入合计占行业总额的 28%,2025 年百强营收总和突破 1200 亿元、前五强合计约占 19%(中国物流与采购联合会)。行业预计未来 5 年百强份额将从 35% 升到 50% 以上,中小冷链企业面临成本上升与客户减少的双重压力。
中小冷链运输企业难在哪里。
难在客户单一、账期长、成本高。中小冷链企业多依赖少数核心客户,缺数字化系统,单票运输成本比头部企业高 15% 至 20%,净利往往不足 5%(大河财立方)。山东寿光具备冷链运输能力的企业 81 家,10 台车以上的只有 10 家,其中仅 2 家专业从事蔬菜冷链运输(寿光市交通运输局)。
名词解释
周转率:一定时期内库存周转的次数,反映资金使用效率。
温控:对储运环境温度的监测与控制,是冷链质量的核心。
保供:在灾害、疫情或价格大幅波动时保障市场供应的措施。
冷藏车:带制冷机组的运输车辆,按温区分为冷冻、冷藏、多温区等类型。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。





写点看法