

网络货运与代开发票的风险
关键词 网络货运代开发票税总函〔2019〕405 号承运责任虚开增值税专用发票涉税信息报送
一、代开发票的制度来源
网络货运的代开发票资格,来自 2 份文件。1 份是《交通运输部 国家税务总局关于印发〈网络平台道路货物运输经营管理暂行办法〉的通知》(交运规〔2019〕12 号),该办法自 2020 年 1 月 1 日起施行,把网络货运作为道路货运经营者的法律定位固定下来。另 1 份是《国家税务总局关于开展网络平台道路货物运输企业代开增值税专用发票试点工作的通知》(税总函〔2019〕405 号),允许平台为符合条件的货物运输业小规模纳税人会员代开增值税专用发票。
2 份文件把代开和承运放在一起。试行办法要求网络货运经营者对运输、交易全过程实时监控和动态管理,不得虚构交易、运输、结算信息;税总函则给出了代开的具体操作口径。开票资格与承运责任同时取得,不能脱离运输业务单独使用。
二、代开发票的准入条件
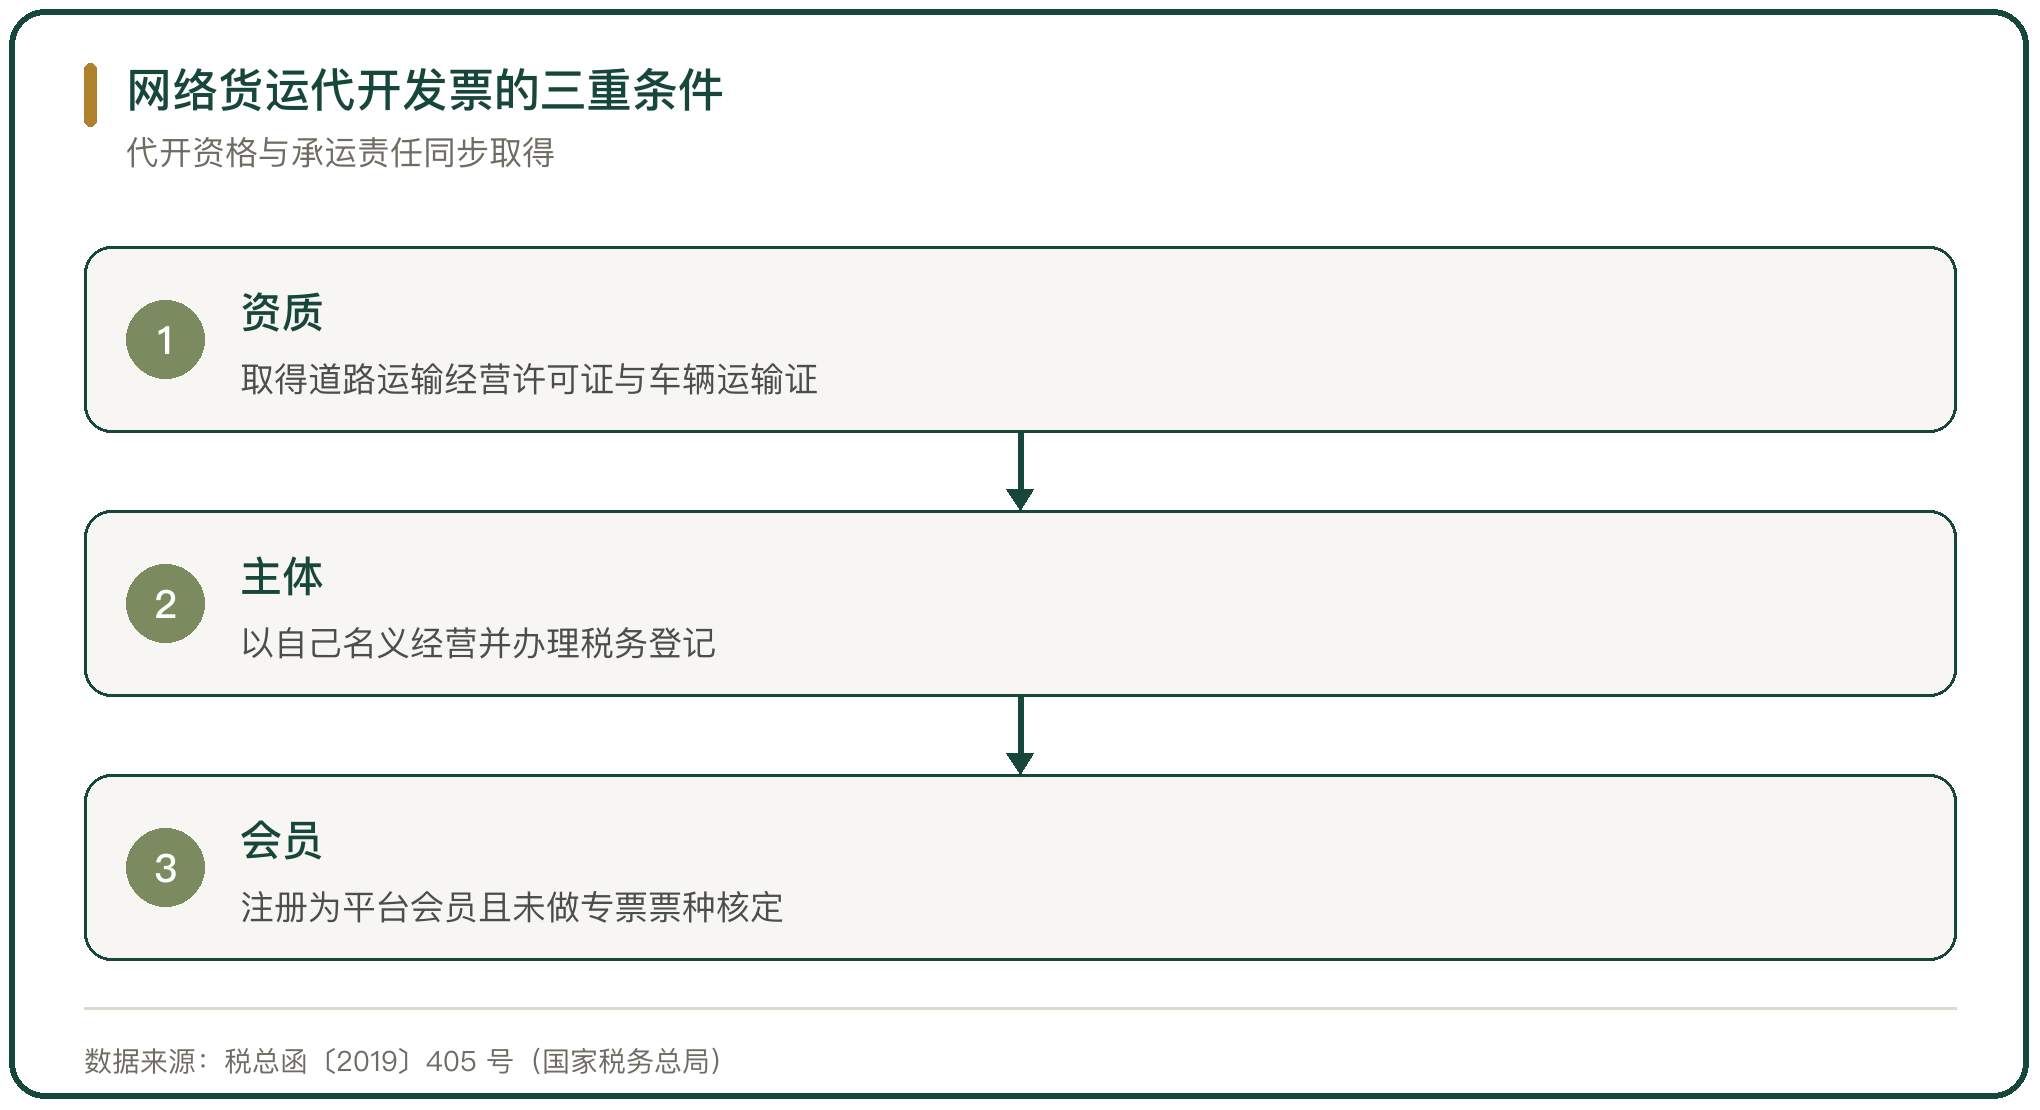
税总函〔2019〕405 号列明了代开的条件:在境内提供公路货物运输服务,并取得《中华人民共和国道路运输经营许可证》和《中华人民共和国道路运输证》,以 4.5 吨及以下普通货运车辆从事普通道路货物运输经营的除外;以自己的名义对外经营,并办理了税务登记,包括临时税务登记;未做增值税专用发票票种核定;注册为该平台会员。符合条件的司机往往是自然人,由平台协助办理临时税务登记。
代开按 3% 的征收率计算。备注栏必须注明会员的纳税人名称、纳税人识别号、起运地、到达地、车种车号以及运输货物信息。备注栏信息与实际运输不一致,本身就是涉嫌虚开的特征。
三、承运责任与开票权的绑定
平台能代开,前提是它承担承运人责任。浙江省高级人民法院在沈某某案的终审裁判里划定了边界:网络货运经营不包括仅为托运人和实际承运人提供信息中介和交易撮合等服务的行为;平台为货主开具专用发票,对应的是通过线上交易完成的真实运输。
把开票和承运分开看,就容易把平台当成开票工具。货主需要的是一张能抵扣的票,平台想要的是服务费,双方都有动机把没有发生过的运输补进系统。这个动机构成了网络货运虚开案件的共同起点。
四、行业规模与运单数据
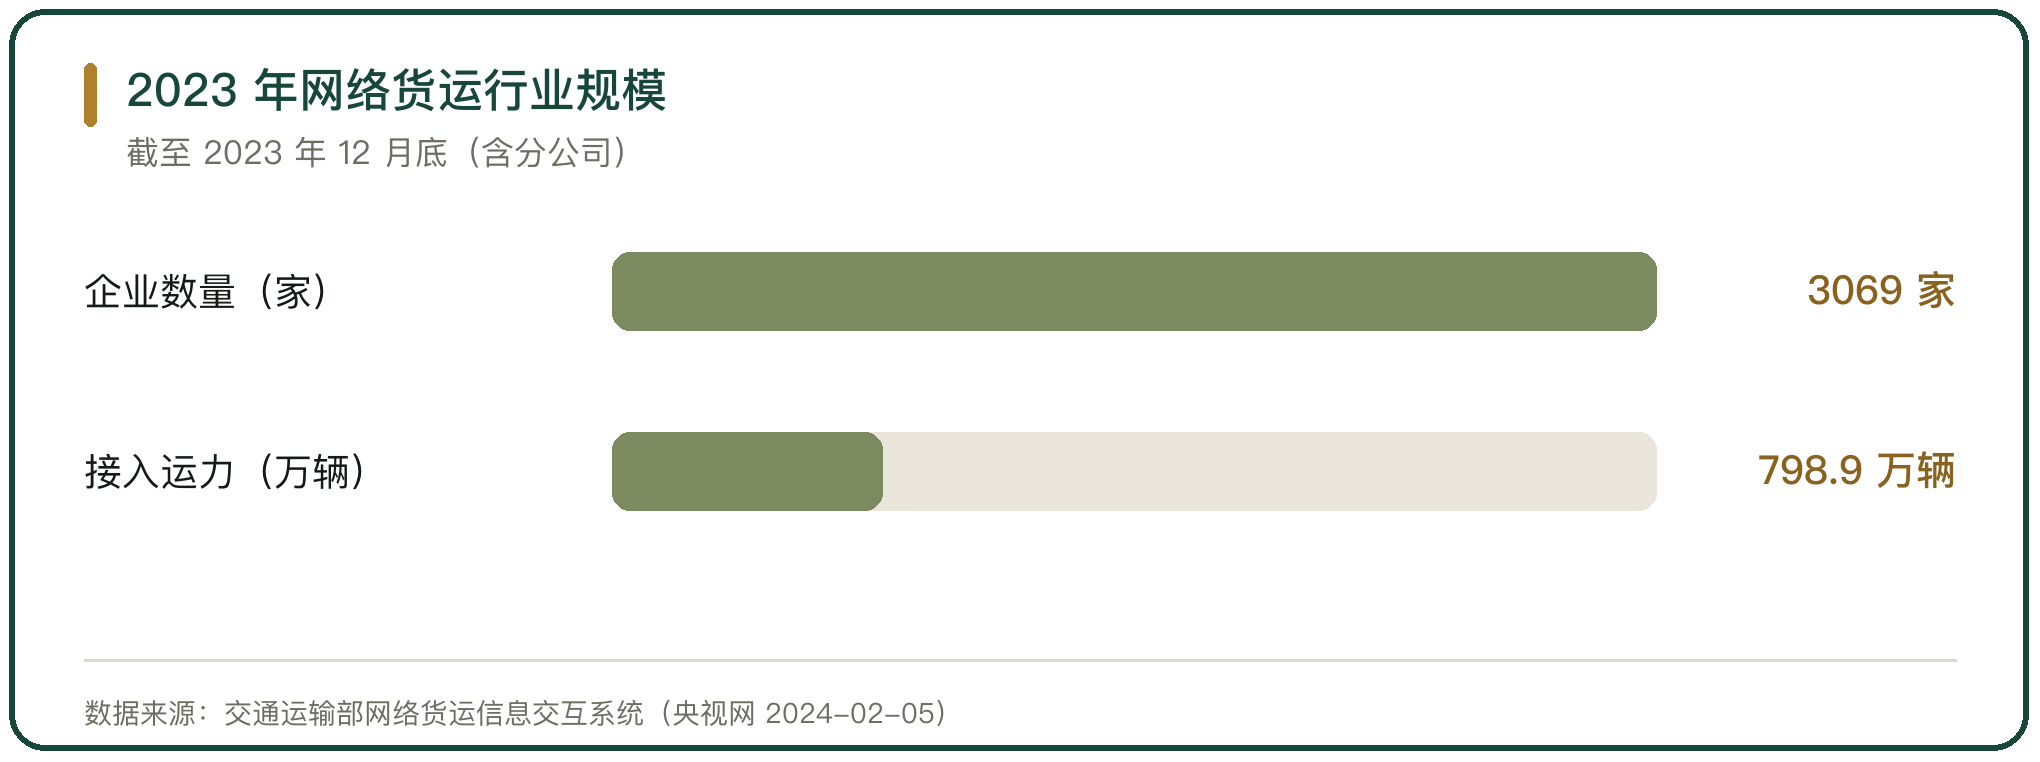
网络货运已经是一个有规模的行业。据交通运输部网络货运信息交互系统统计,截至 2023 年 12 月底,全国共有 3069 家网络货运企业(含分公司),接入社会运力 798.9 万辆、驾驶员 647.6 万人,全年上传运单 1.3 亿单,同比增长 40.9%。
运单量越大,代开发票的规模越大,被拿来做票源的空间也越大。同期的合规监测已经显示出落差:3069 家企业里,安徽 102 家、河北 54 家、江苏 28 家未上传运单;安徽 173 家、湖北 37 家、江苏 35 家未按要求上传驾驶员位置信息。数据上传不完整的企业,在涉税核查时更难证明业务真实。
五、虚开的手法与补录运单
网络货运虚开的常见做法,是在系统里补出运单。浙江沈某物流科技有限公司的案子把过程记录得完整:公司先做车货匹配系统,2019 年 5 月底又让技术主管在系统里增加补录运单功能;此后由业务员和代理商招揽受票企业,把伪造的货运信息,或者受票企业已经自行委托社会车辆完成的运输信息,通过补录功能录入平台,再签虚假运输合同、走资金回流,伪造成公司提供了承运服务。
这套手法之所以能运转,是因为补录功能让线下已经完成的运输与根本没有发生的运输,在系统里长得一模一样。数据一旦脱离实际运输,平台就失去了核实业务真实性的能力。
六、浙江沈某案的规模与裁判
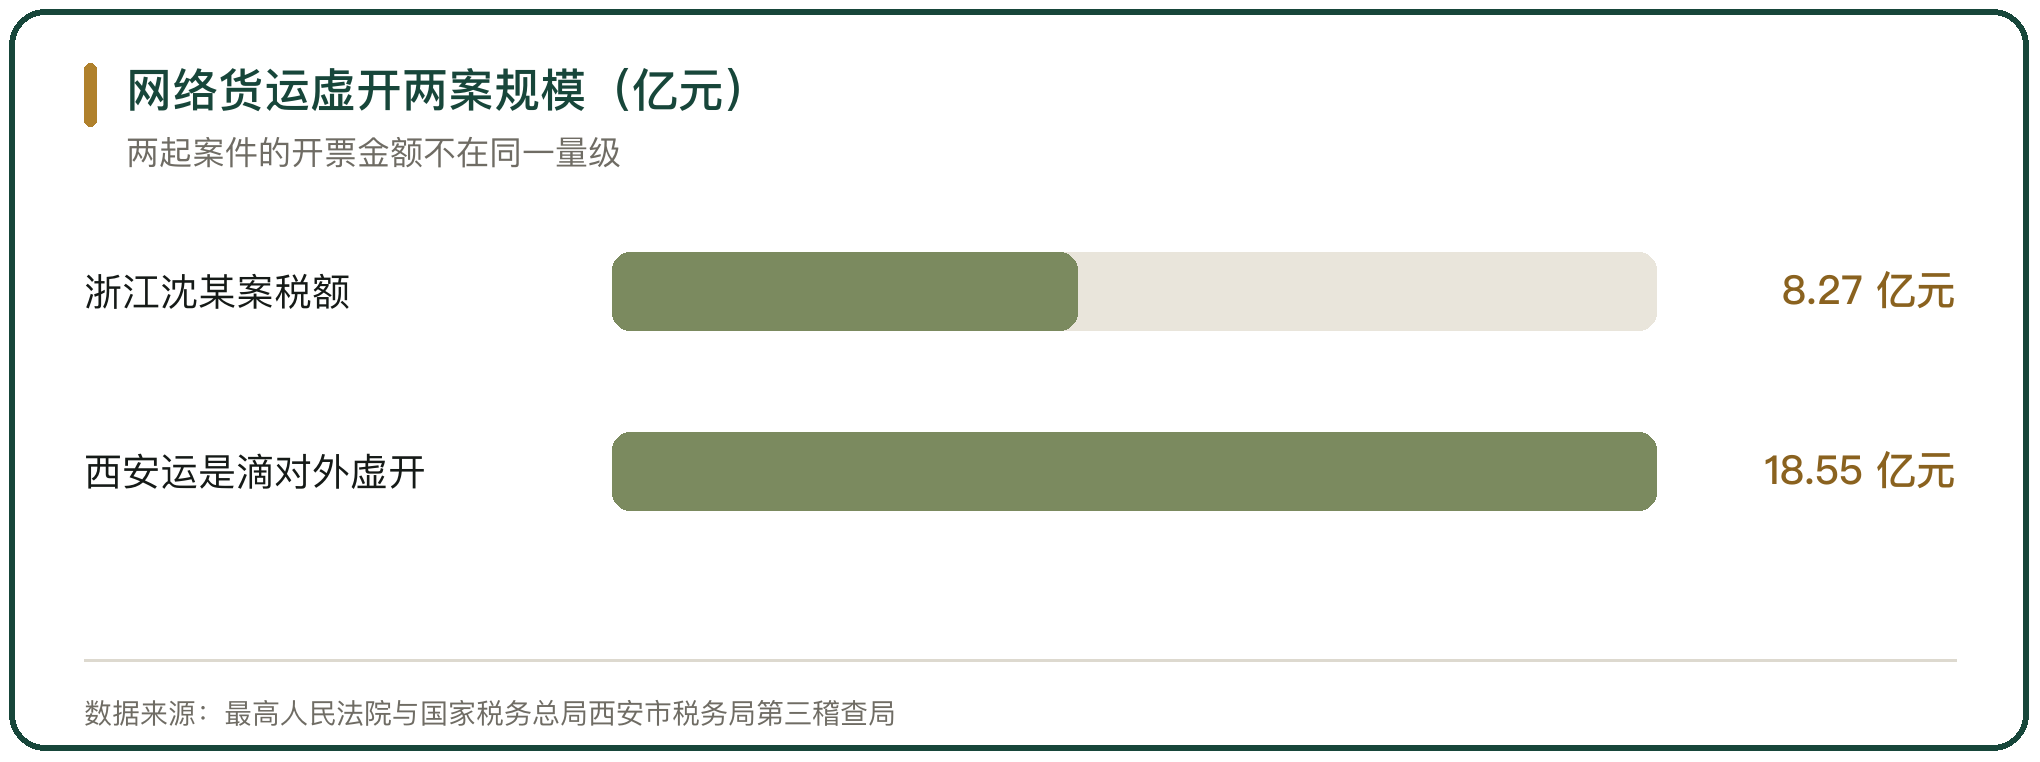
沈某案的金额在同类案件里排得上前列。2019 年 6 月至 2021 年 4 月,公司向 2700 余家企业累计开具增值税专用发票 18323 份,税额 8.27 亿余元,其中已抵扣 8.23 亿元,收取价税合计金额 5.3% 以上的服务费。
一审由浙江省丽水市中级人民法院以虚开增值税专用发票罪判处沈某某有期徒刑 15 年、并处罚金 40 万元;浙江省高级人民法院终审改变了定性,认定其以经营网络货运为名、行非法出售增值税专用发票之实,改判非法出售增值税专用发票罪,有期徒刑 10 年、并处罚金 25 万元。该案入选最高人民法院 2025 年 11 月 24 日发布的依法惩治危害税收征管犯罪典型案例。
七、西安运是滴案的进销两端
西安的运是滴科技发展有限责任公司案,虚开发生在接受与开具两端。2020 年至 2022 年,该公司通过虚构网络货运业务,接受虚开增值税专用发票 2028 份、价税合计 13.04 亿元,对外虚开增值税专用发票 4411 份、价税合计 18.55 亿元。
2024 年 3 月,国家税务总局西安市税务局第三稽查局将其开具的增值税专用发票定性为虚开,并把 379 户下游接受虚开发票企业的线索移送相关税务部门,公安机关已抓获 6 名主要犯罪嫌疑人。进项靠买、销项靠卖,平台自己既不出运力也不承担运输风险,这正是监管要拆的结构。
八、报备义务与数据监管
代开是逐月申报与报备的持续义务。税总函〔2019〕405 号要求,平台代开专用发票应缴的增值税,由平台按月代会员向平台主管税务机关申报缴纳,并将完税凭证转交会员;平台还要按月把代开发票和代缴税款的具体情况向主管税务机关报备。
数据监管是另一条线。网络货运平台被列入《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告 2025 年第 15 号)的报送范围,属于 8 类平台之一,要按季报送平台内经营者和从业人员的身份信息、上季度收入信息。《互联网平台企业涉税信息报送规定》(国务院令第 810 号)自 2025 年 6 月 20 日公布之日起施行,为这项义务提供了行政法规依据。
九、2026 年新办法的变化
试行办法走到了终点。交通运输部、国家税务总局先后 2 次公告延期,先把《网络平台道路货物运输经营管理暂行办法》的有效期延至 2023 年 12 月 31 日,再以交运规〔2023〕7 号延至 2025 年 12 月 31 日。
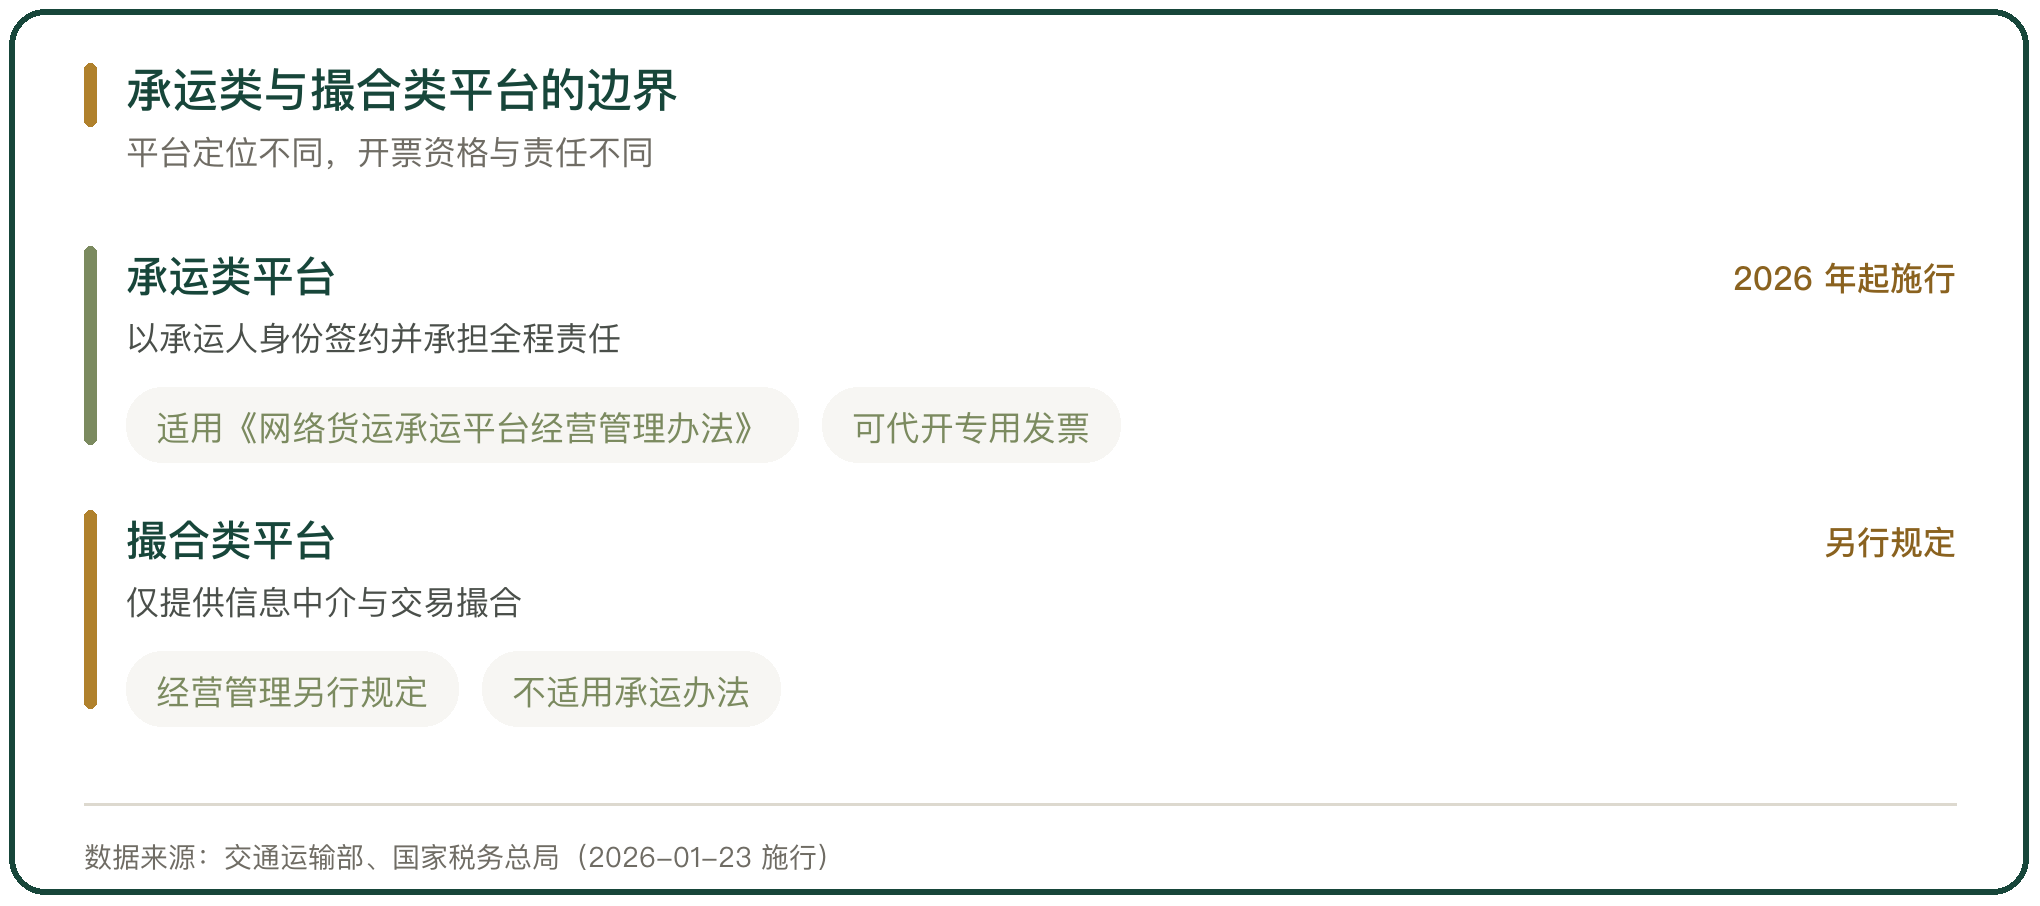
2026 年 1 月 23 日,《网络货运承运平台经营管理办法》施行,共 4 章 32 条,取消了施行期限,改为长期有效的行政规范性文件。新办法明确只规范以承运人身份签约、承担全程责任、委托实际承运人完成运输的承运类平台,撮合类平台另行规定;同时要求平台审核实际承运车辆与驾驶员资质,保证线上与线下一致,交易信息自交易完成之日起保存不少于 3 年,涉税资料保存 10 年。
十、网络货运与代开发票的风险判断
网络货运代开发票的风险,根子在资格与责任是否对得上。有真实运输、平台承担承运人责任,代开就是打通抵扣链条的正常安排;没有真实运输、平台只提供开票通道,代开就变成非法出售发票。判断的依据是业务是否可以被还原:运单、轨迹、资金、驾驶员位置、通行费与燃料信息是否可以互相印证。
监管的方向是把还原成本降下来。省级网络货运信息监测系统汇集单证信息并与税务部门共享,平台涉税信息按季报送,稽查端再把这些数据与开票数据、资金回流路径交叉比对。规模越大、开票越集中而运力证据越单薄的平台,越容易在这一步被筛出来。



写点看法