

食糖的增值税与进项核定扣除
关键词 食糖增值税农产品进项核定扣除投入产出法甘蔗单耗收购发票虚开增值税专用发票
一、食糖在增值税里的两个税率
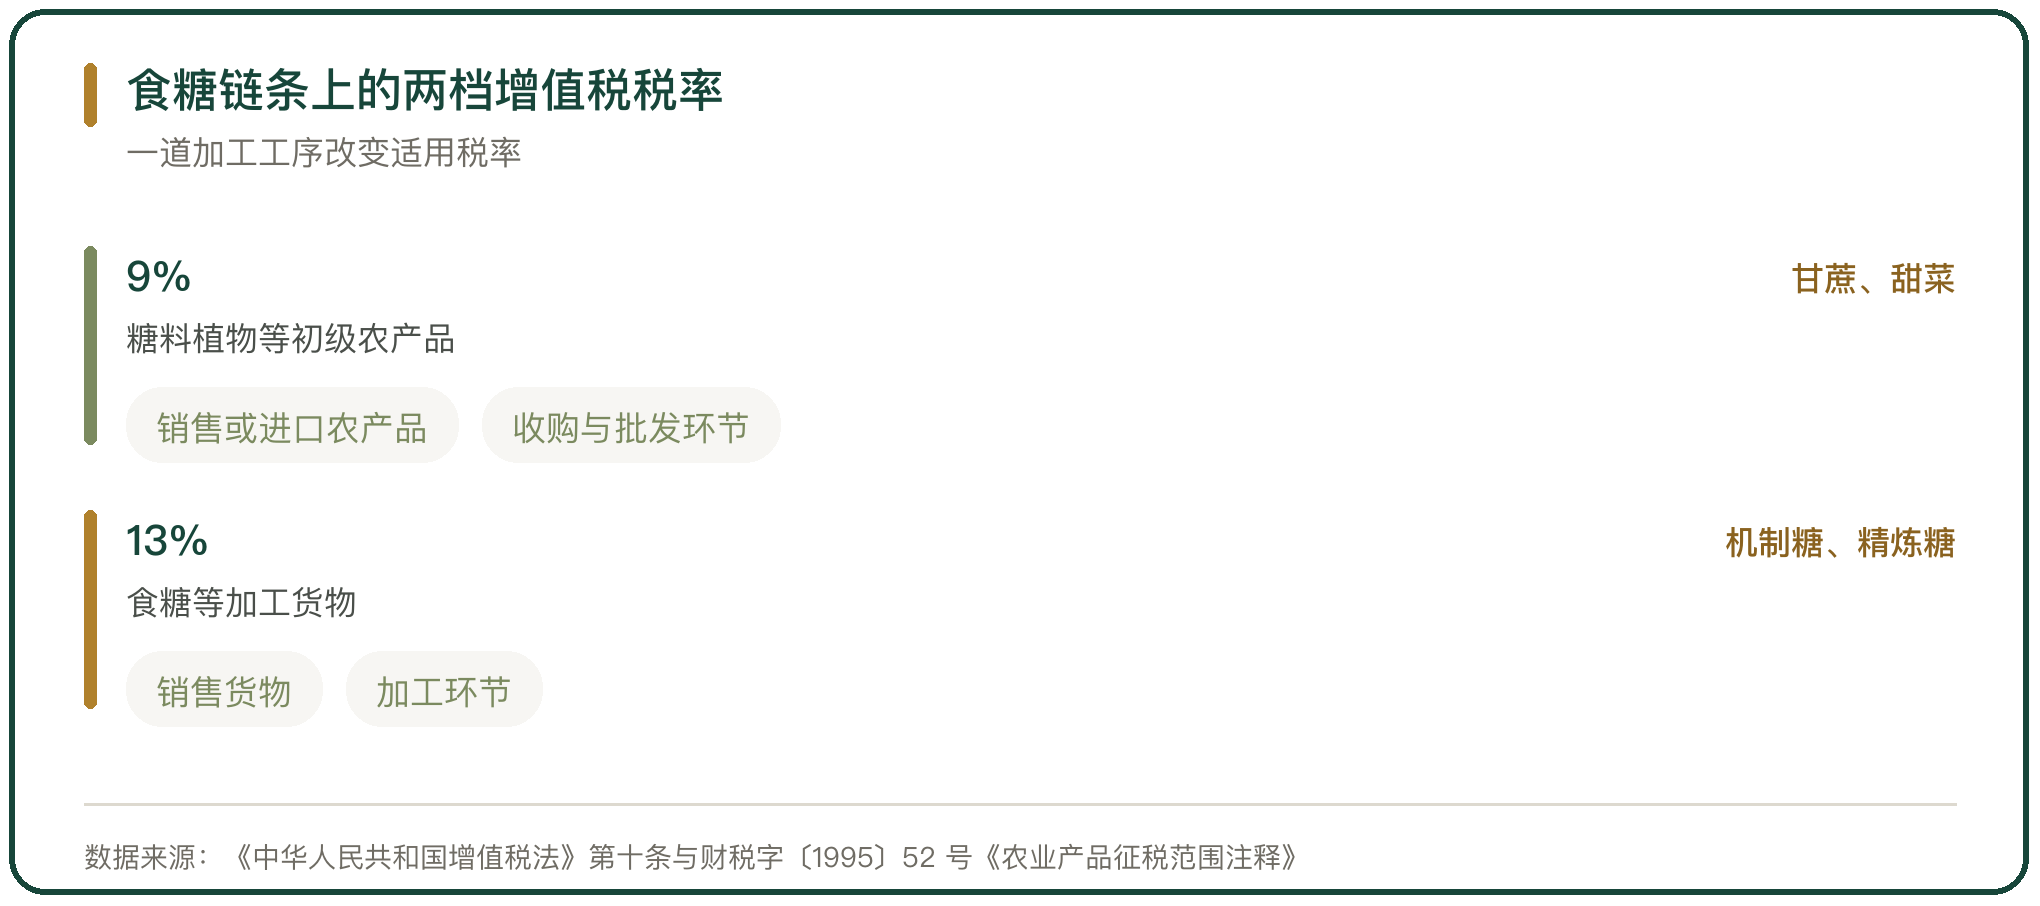
糖料植物与食糖分属两个税目。《农业产品征税范围注释》把糖料植物列为初级农产品,包括甘蔗与甜菜;食糖是糖料经压榨、澄清、结晶后的产物,不在农产品征税范围内(《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》财税字〔1995〕52 号)。
现行税率按两个档次走。销售或者进口农产品适用 9%,销售其他货物适用 13%(《中华人民共和国增值税法》第十条)。糖厂卖糖按 13% 计算销项,收购甘蔗按农产品的口径处理进项,一道加工工序同时改变产品形态与适用税率。
二、制糖企业销项的适用税率
制糖企业的销项按 13% 计算。机制糖、精炼糖与加工糖都在 13% 的范围内,销售收入按含税价换算出不含税价后乘 13%。这一档高于农产品,加工增值越大,销项与进项之间的差额越大,糖厂在糖价高位的税负随之上升。
自产与外购要分开。农业生产者销售自产农产品免征增值税,但外购农产品生产、加工后销售的仍属于注释所列农产品的,不属于免税范围,应当按规定税率征税(财税字〔1995〕52 号)。糖厂用收购的甘蔗生产的食糖,走征税这条路。
三、进项核定扣除的三种方法
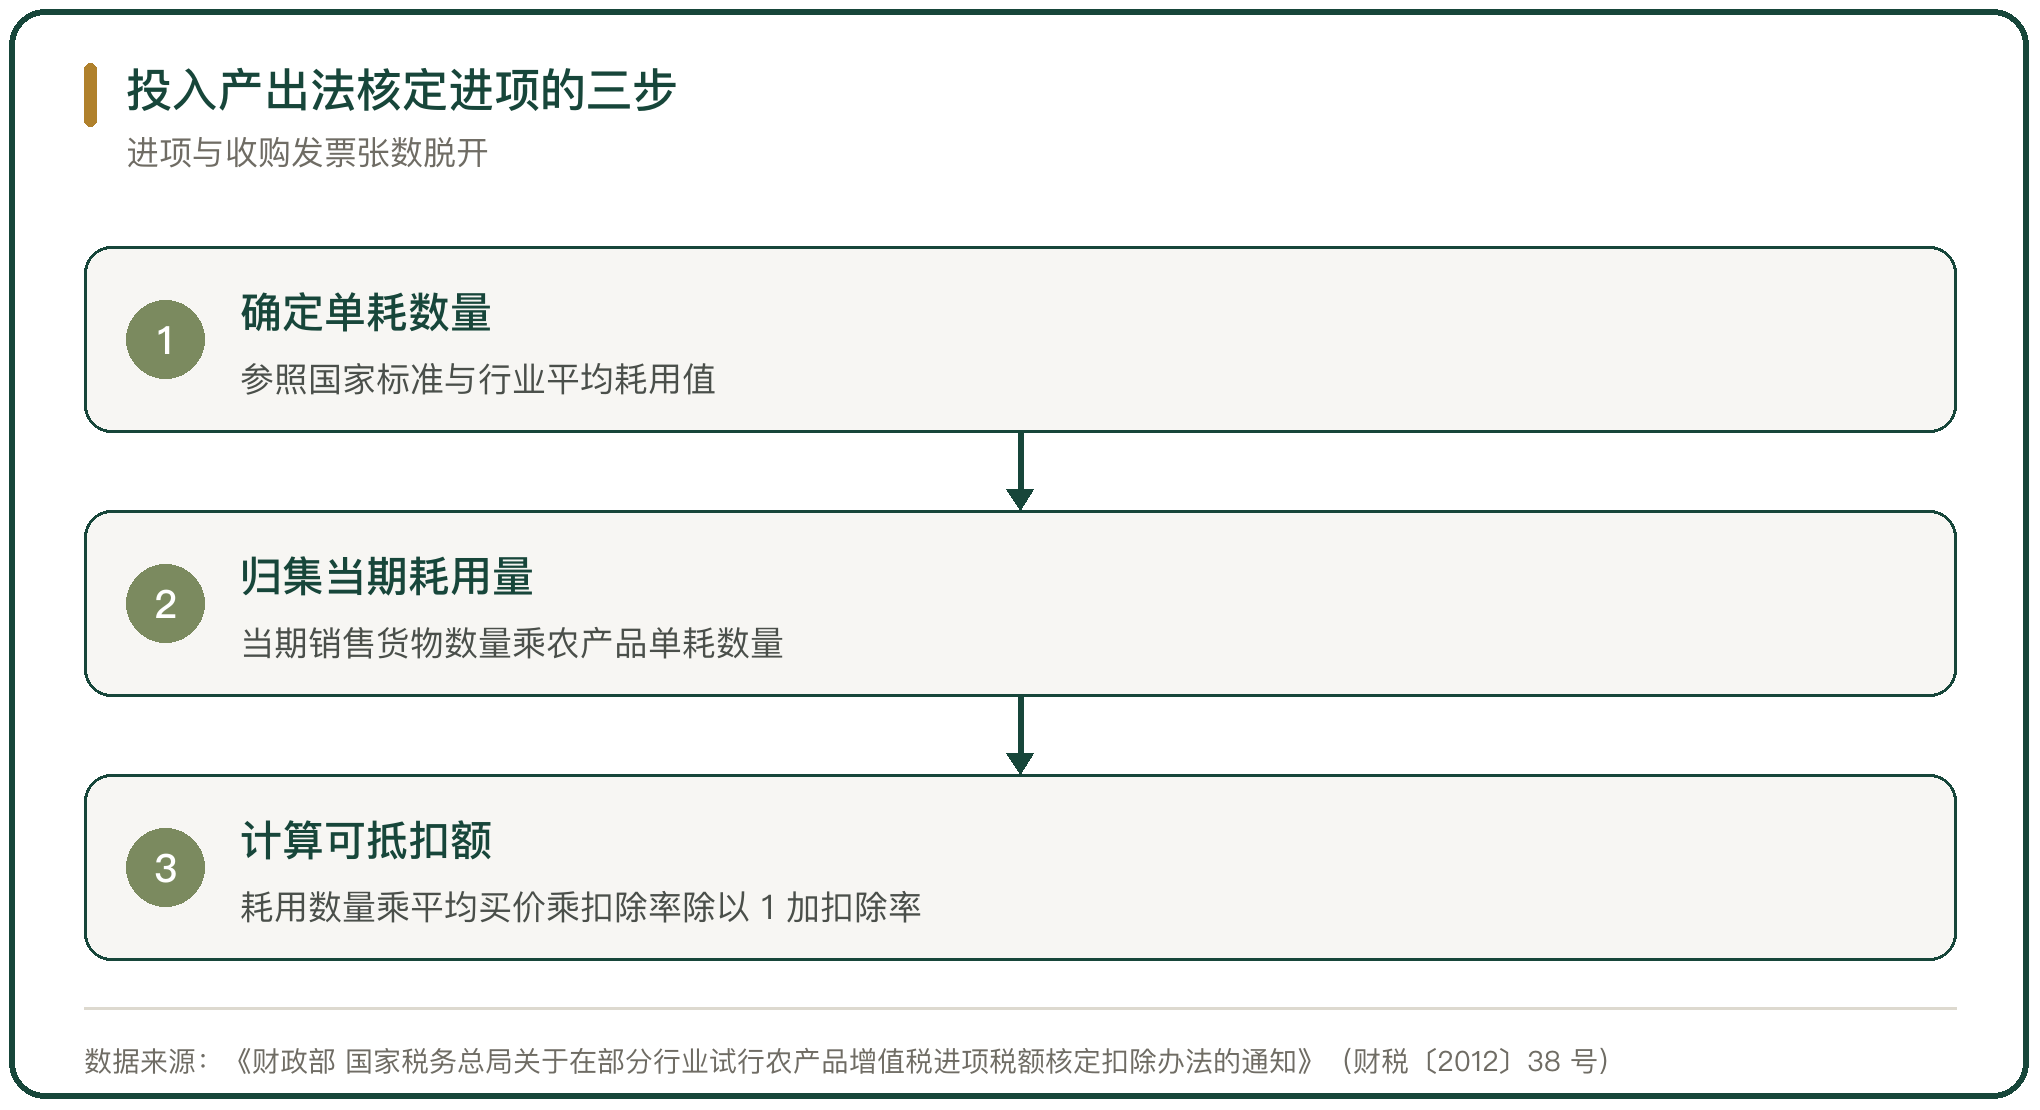
农产品进项核定扣除把抵扣与收购发票脱开。纳入试点的一般纳税人购进农产品,不再凭增值税扣税凭证抵扣进项,改按投入产出法、成本法或参照法核定(《财政部 国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》财税〔2012〕38 号)。
投入产出法按单耗数量计算,当期允许抵扣的进项税额等于当期农产品耗用数量乘农产品平均买价乘扣除率再除以 1 加扣除率,当期农产品耗用数量等于当期销售货物数量乘农产品单耗数量。成本法按上年农产品外购金额占生产成本的比例计算耗用率。两种方法都绕开了当期取得多少张收购发票这一变量。
四、广西制糖行业的单耗标准
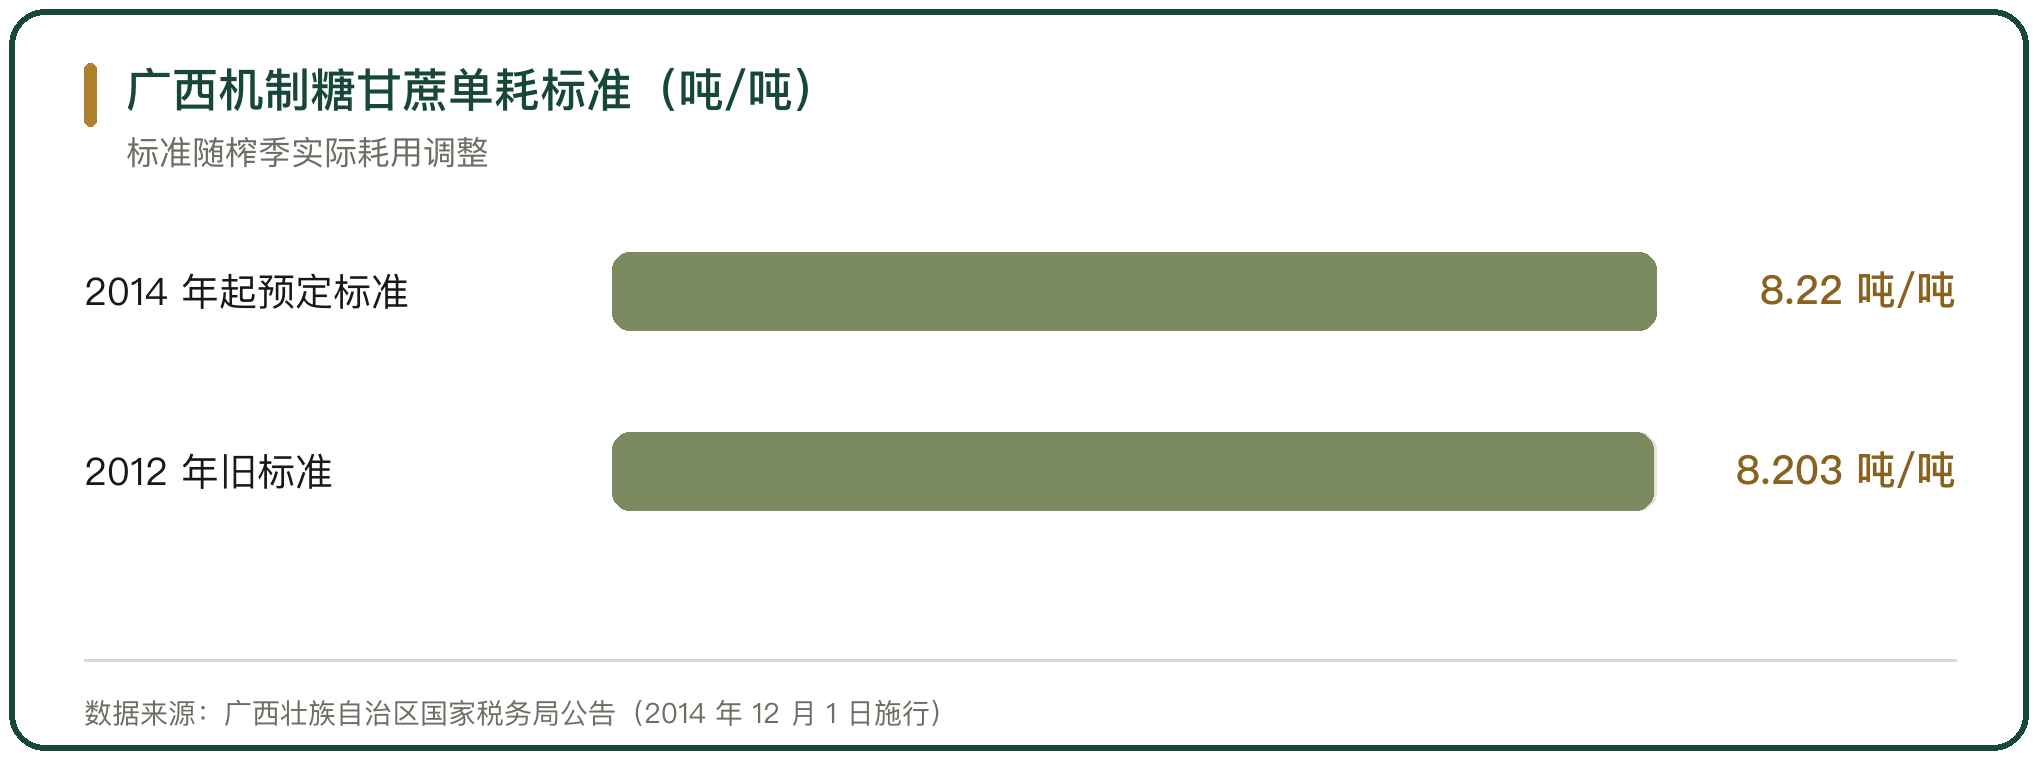
广西在制糖行业单独定了单耗标准。以购进农产品为原料生产销售机制糖的增值税一般纳税人纳入试点范围,按投入产出法核定进项税额;机制糖每吨的甘蔗单耗数量为 8.22 吨(广西壮族自治区国家税务局关于在制糖行业试行农产品增值税进项税额核定扣除办法的公告,2014 年 12 月 1 日施行)。
单耗由省级税务机关发布。自 2018/2019 年榨季起,榨季内按预定核定扣除标准计算抵扣,榨季结束后按本榨季实际农产品核定扣除标准调整同期进项税额;预定标准为机制糖每吨甘蔗单耗 8.22 吨,实际标准由广西壮族自治区糖业发展办公室按全区制糖企业的平均实际耗用计算,于每年 6 月 15 日前函告税务机关,税务机关在每年 8 月 31 日前发布(国家税务总局广西壮族自治区税务局公告 2019 年第 7 号)。
五、单耗标准的榨季后调整
预定的单耗是一个平均数,实际单耗随甘蔗含糖率变化。产糖率高的榨季,吨糖耗蔗量下降,按 8.22 吨计算抵扣的进项高于按实际耗用应抵扣的部分;产糖率低的榨季则相反。榨季后的调整把这个差额拉回来。
含糖率由自然条件决定。2025/26 榨季广西甘蔗产糖率同比下降,按 12.85% 的平均产糖率测算,吨糖耗蔗约 7.78 吨,较上一榨季增加 0.26 吨(新浪财经 2026 年 3 月对卓创资讯口径的报道)。单耗的年度波动直接改变糖厂的进项抵扣额与税负水平。
六、收购发票的开具与核验
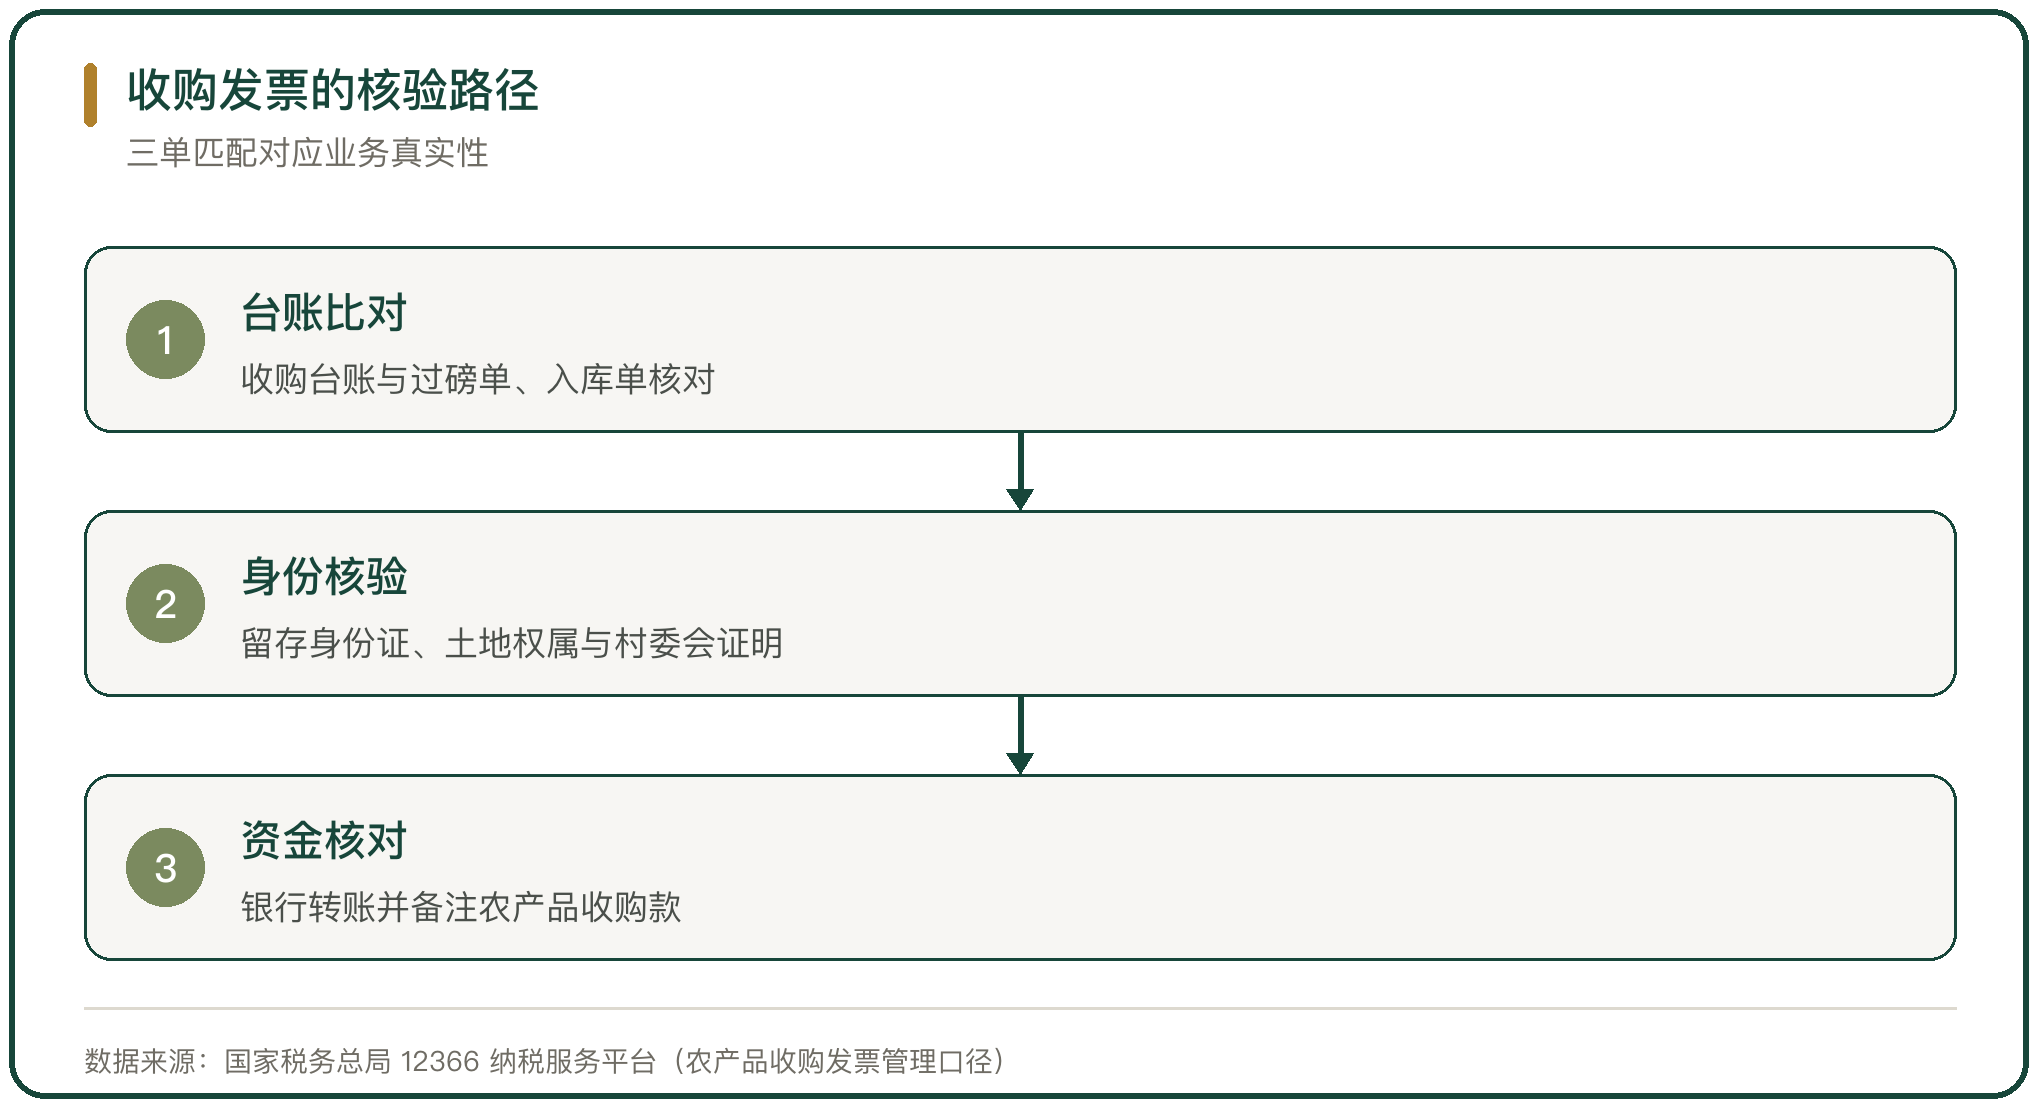
甘蔗收购的票据环节是业务真实性的基础。农产品收购发票仅限于收购农业生产者自产农产品时开具,要按规定时限与号码顺序逐笔开具,准确记录出售人的姓名与详细地址,在备注栏注明身份证号码与联系电话,不得按多个出售人或多笔收购业务汇总开具(国家税务总局 12366 纳税服务平台)。
基层税务机关的核验落在台账上。国家税务总局施甸县税务局梳理一家糖业公司近 3 年的农产品收购发票清册,发现部分发票存在收购方年龄异常、收购方为低保户等疑点,随即开展入户走访与实地核验,查看甘蔗种植面积、租赁土地权属与雇佣人员情况(国家税务总局云南省税务局 2026 年 6 月)。
七、收购发票的三类常见疑点
疑点集中在主体、数量与资金三条线上。主体疑点是出售人的身份与收购量不匹配,例如登记为低保户却有大额甘蔗交售记录;数量疑点是收购台账与过磅单、入库单对不上;资金疑点是没有银行转账记录,货款以现金支付。
合规的做法是三单匹配。收购单、入库单与发票清单三项对应,收购台账留存农户身份证复印件、土地权属证明与村委会证明,收购款优先通过银行转账结算。广西来宾东糖石龙有限公司在收到税务风险提示后建立发票审核表,把开票申请与业务合同、货物资金流向的三流一致核对固化为签字确认动作,甘蔗收购业务的票据合规率随后达到 100%(中国经济网 2025 年 12 月)。
八、白糖富余票的形成方式
白糖的销项发票在部分行业里有额外需求。白糖可以作为碳源补充剂用于污水处理,也能作为混凝土外加剂的组分,这些用途的采购方需要进项发票;制糖与贸易环节面向散户的交易不开发票,形成进销项的差额。
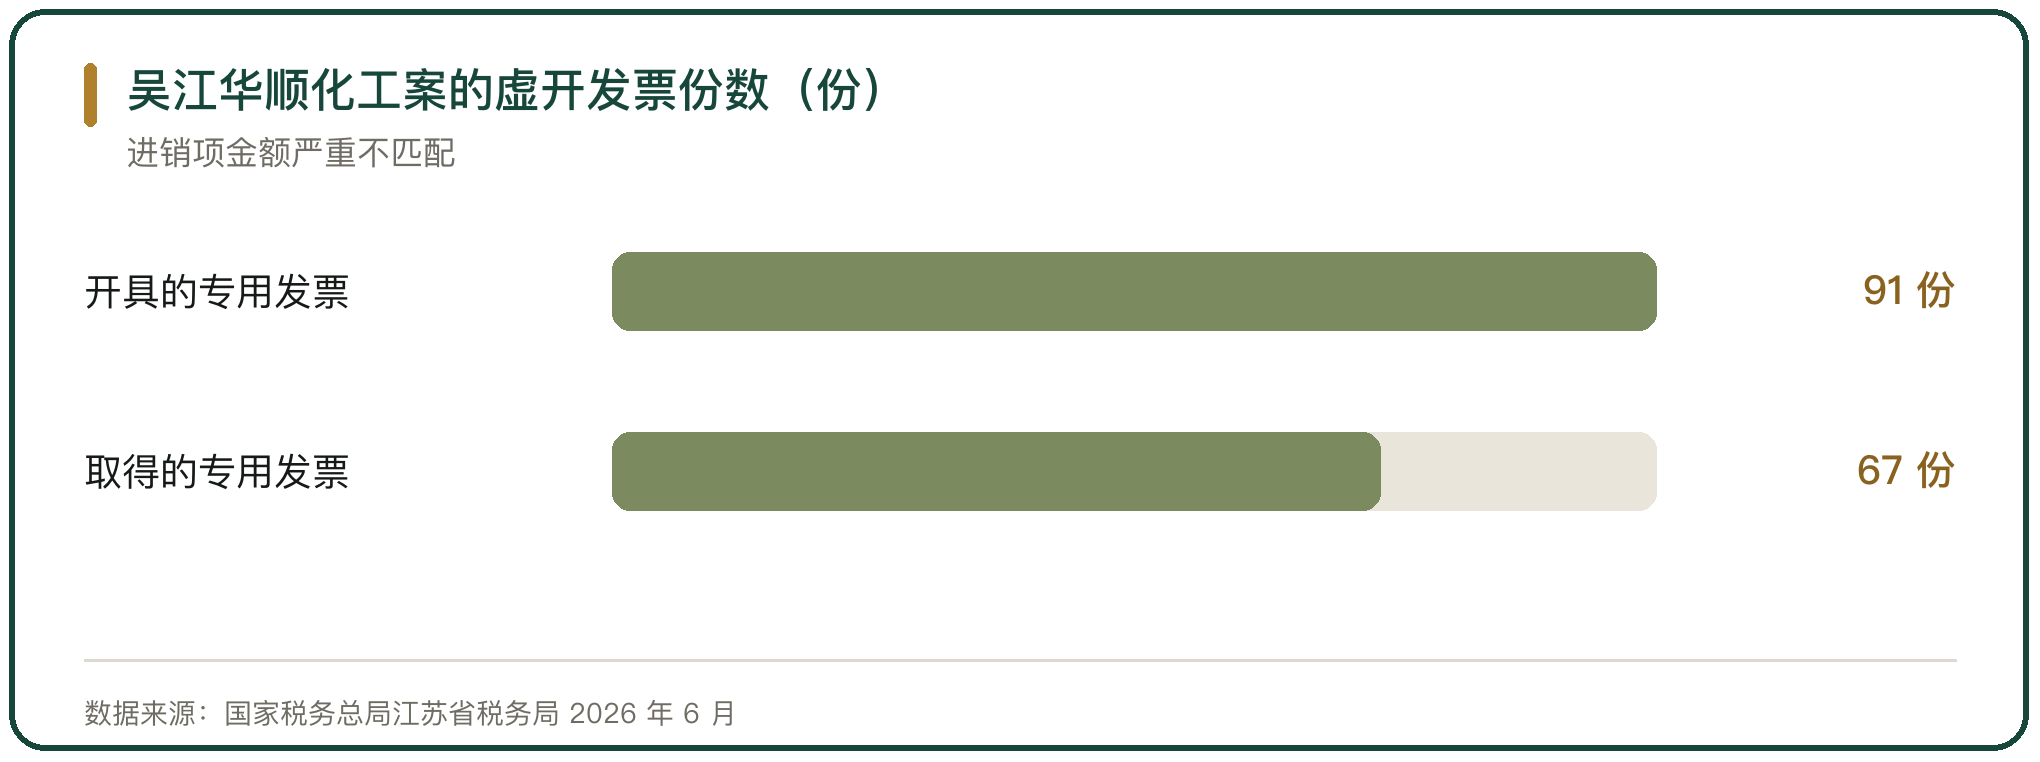
差额会变成富余票。吴江市华顺精细化工有限公司在 2021 至 2024 年取得白糖、葡萄糖等糖类进项发票上千万元,开具的糖类销项发票仅数十万元;检查人员在其登记注册地未见生产厂房与设备,最终认定其开具的 91 份增值税专用发票、取得的 67 份增值税专用发票为虚开(国家税务总局江苏省税务局 2026 年 6 月)。
另一类做法是变票。方雄建材采购白糖后凭借真实采购取得进项、账外销售隐去销项,形成富余票,再通过关联公司向多地 53 家公司开具速凝剂、减水剂的增值税专用发票(国家税务总局 2026 年曝光案件)。
九、核定扣除下的税负口径
核定扣除把进项与发票分开,税负的计算方式随之变化。按投入产出法,进项取决于销量、单耗与平均买价,不取决于当期取得多少张收购发票;收购发票的作用从抵扣凭证转为业务真实性的证明材料。
税负水平因此低于名义税率。加工环节的名义销项税率是 13%,进项按农产品口径核定,加上免税与低税率项目,实际税负落在个位数区间。税务机关的风险预警把增值税税负率明显低于行业平均、运输成本与产能不匹配、短期内进销数额快速增加等情况列为疑点。
十、食糖增值税与进项处理的判断
食糖的增值税链条由两档税率支撑。糖料植物按 9% 进入,食糖按 13% 卖出,加工环节承担 4 个百分点的税率差;制糖企业的进项按单耗数量核定,与收购发票的张数不直接挂钩。
真实性的约束落在台账与核验上。收购发票要逐笔开具、三单匹配,税务机关按榨季核查清册,广西制糖行业的单耗标准每榨季调整一次。虚开的空间来自富余票,查处的手段是进销比对与实地核查,两端的口径都在收窄。



写点看法