

生鲜零售的长期趋势
关键词 生鲜零售趋势零售业态增速超市百强渠道份额迁移零售成本结构网络零售占比
一、趋势结论背后的口径
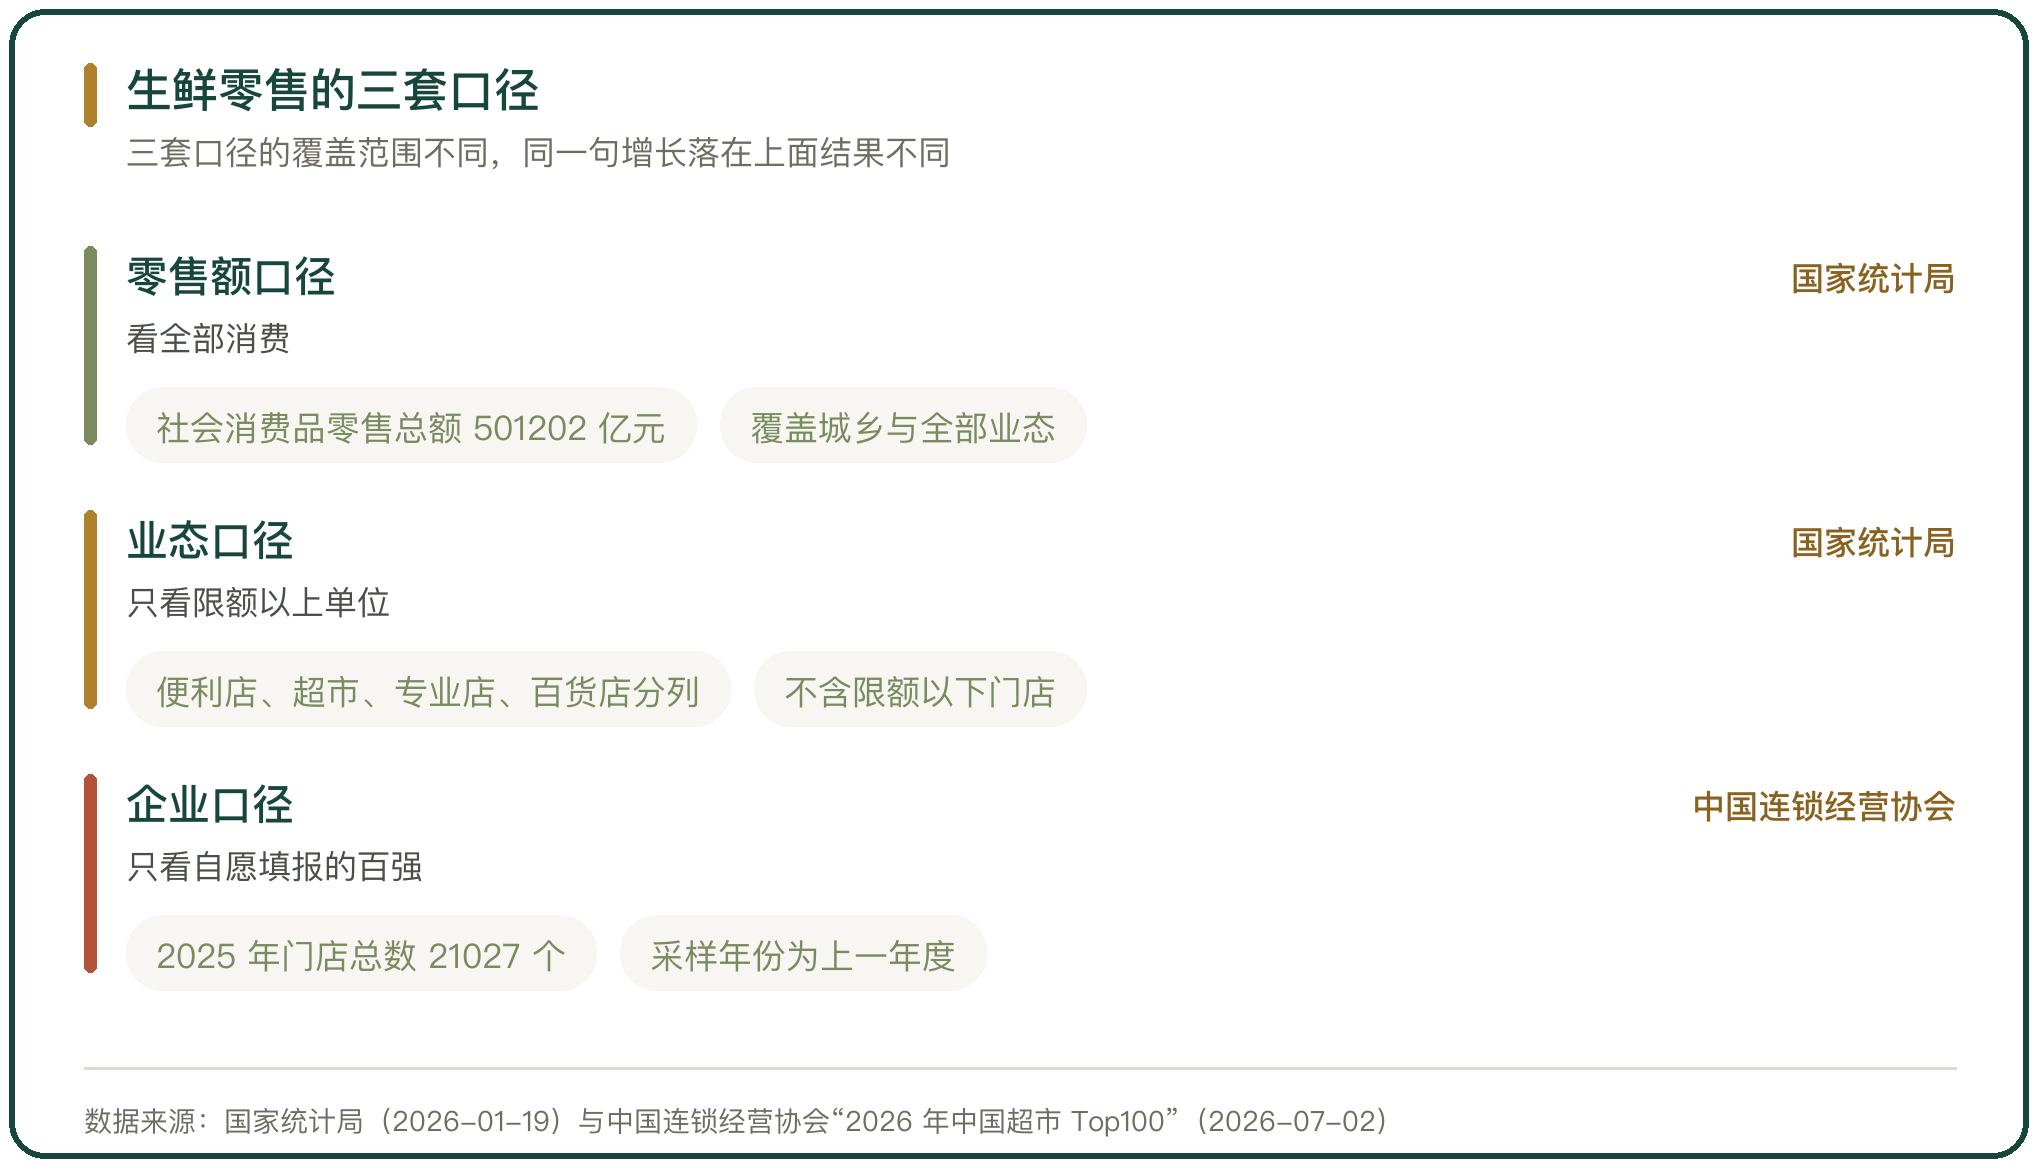
谈生鲜零售的长期趋势,绕不开三套口径。一是零售额口径,用的是国家统计局的社会消费品零售总额;二是业态口径,用的是限额以上零售业单位的分业态数据;三是企业口径,用的是中国连锁经营协会的超市百强调查。
三个口径的覆盖范围不同。零售额口径统计的是全部消费,业态口径只统计限额以上单位,企业口径只统计自愿填报的百强企业。同一句“生鲜零售在增长”,落在三个口径上,数值与方向都可能不同。
年份也要一起看。中国连锁经营协会从 2026 年起把超市百强的纪年改为发布年份,数据采样年份仍是上一年度,2026 年榜单对应的采样年份是 2025 年。看榜单上的数,要先确认采的是哪个年度。
二、门店数量的变化
门店数量这一项给出的方向是收。中国连锁经营协会的“2026 年中国超市 Top100”显示,2025 年百强企业门店总数 21027 个,其中 91 家连续两年进入名单的企业,按同比口径门店数减少 5.4%。
头部企业的门店占比也不低,前 10 家企业门店数合计 10373 个,占百强门店总数的 49.3%。门店在往头部企业手里聚,中小企业的门店在净减少,这一项在榜单里连续几年都是同一个方向。
三、销售与门店的背离
同一份榜单里,销售额的方向与门店相反。2025 年百强企业销售规模 8855 亿元,91 家连续两年进入名单的企业按同比口径销售额增长 5.4%;销售额与门店数同时增长的企业有 25 家。
另一组对比能说明问题,百强企业中 60% 的企业单店业绩有所提升。门店减、销售增、单店业绩升,这三个数放在一起,说明这一轮调整的重点在换门店的形态与位置。
四、渠道份额的迁移
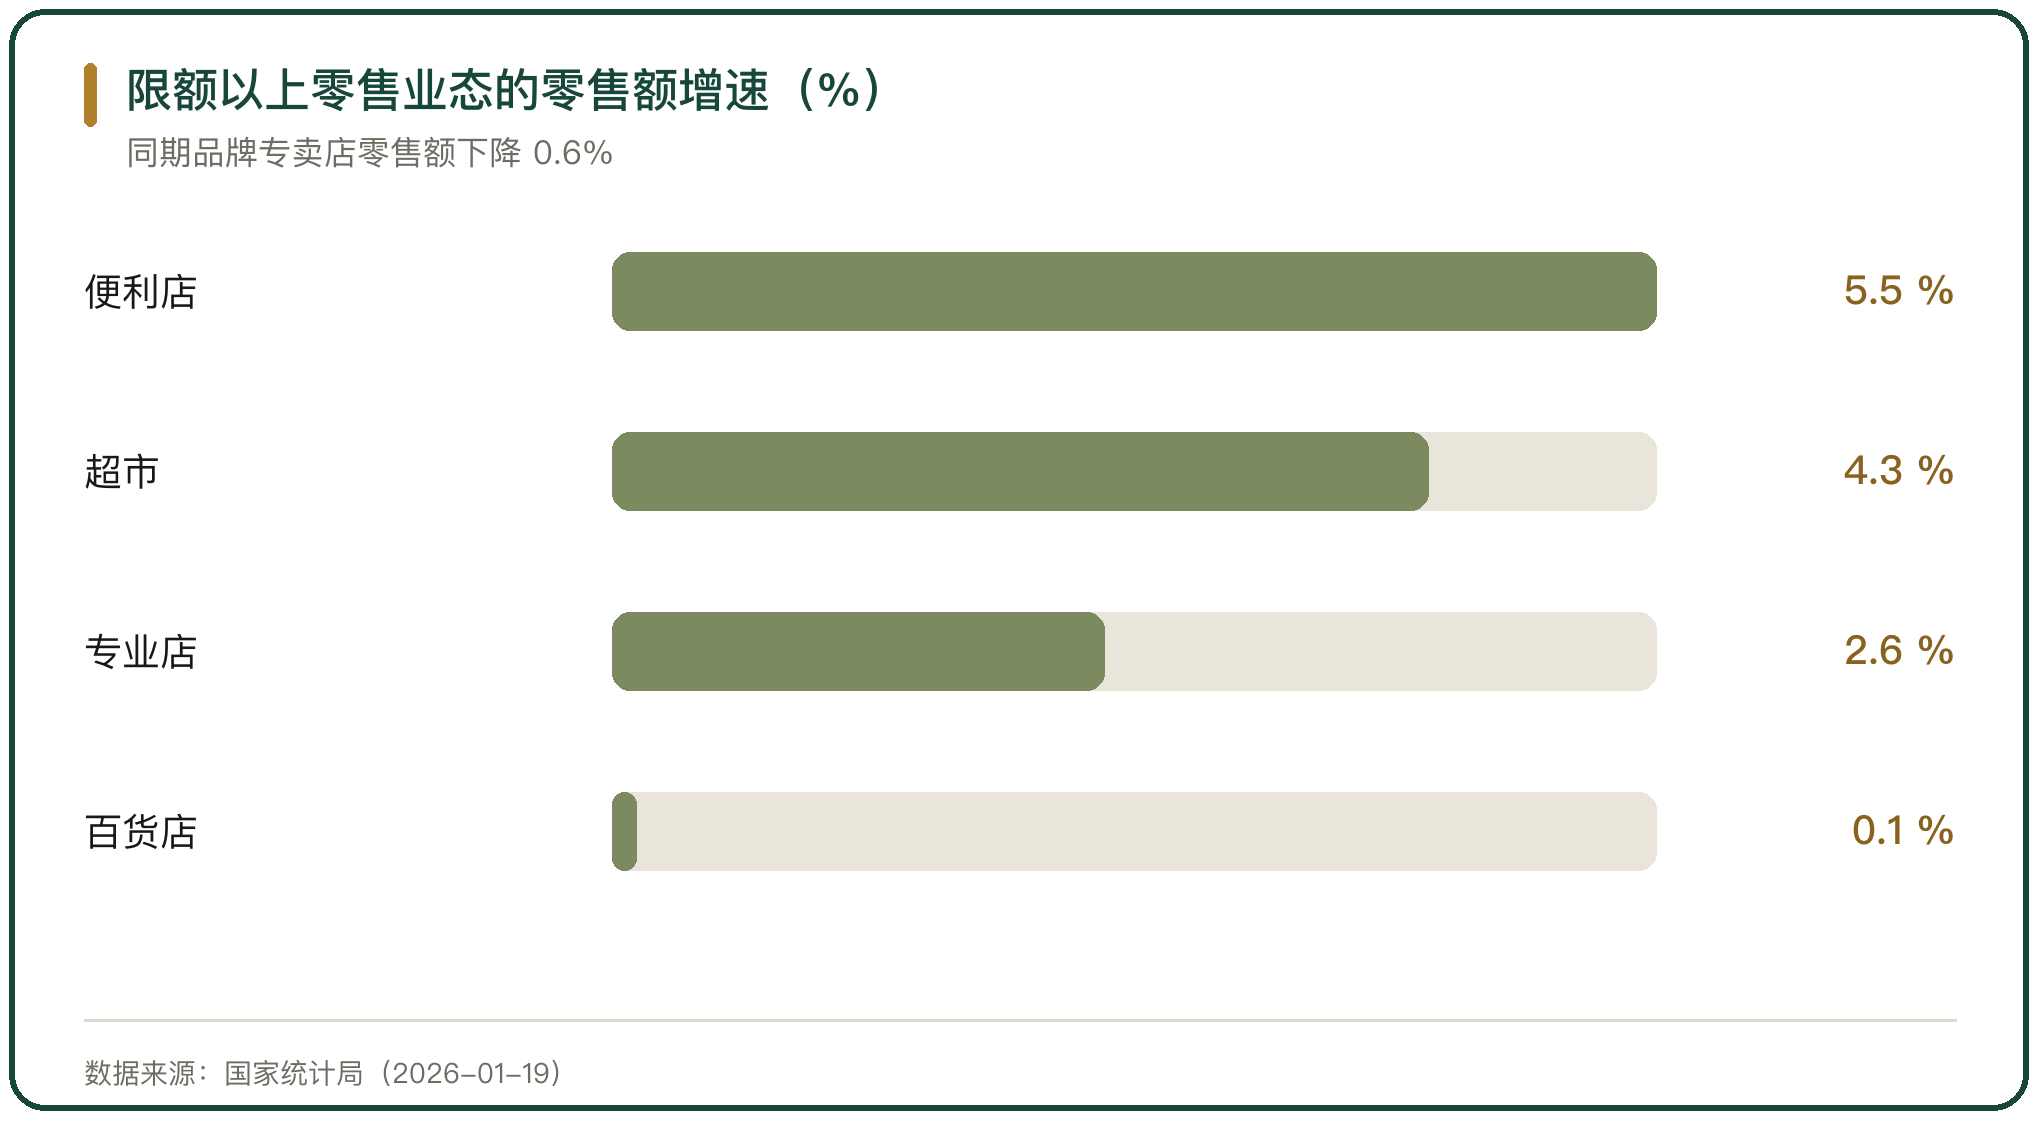
国家统计局的业态数据给出的是谁在涨。2025 年社会消费品零售总额 501202 亿元,比上年增长 3.7%;按零售业态分,限额以上零售业单位中便利店零售额增长 5.5%,超市增长 4.3%,专业店增长 2.6%,百货店增长 0.1%,品牌专卖店下降 0.6%。
线上这一端更快。全年实物商品网上零售额 130923 亿元,增长 5.2%,占社会消费品零售总额的比重为 26.1%;其中吃类商品增长 14.5%,增速明显高于穿类与用类。生鲜所在的吃类,是线上份额迁移里跑得最快的那一段。
五、区域之间的分化
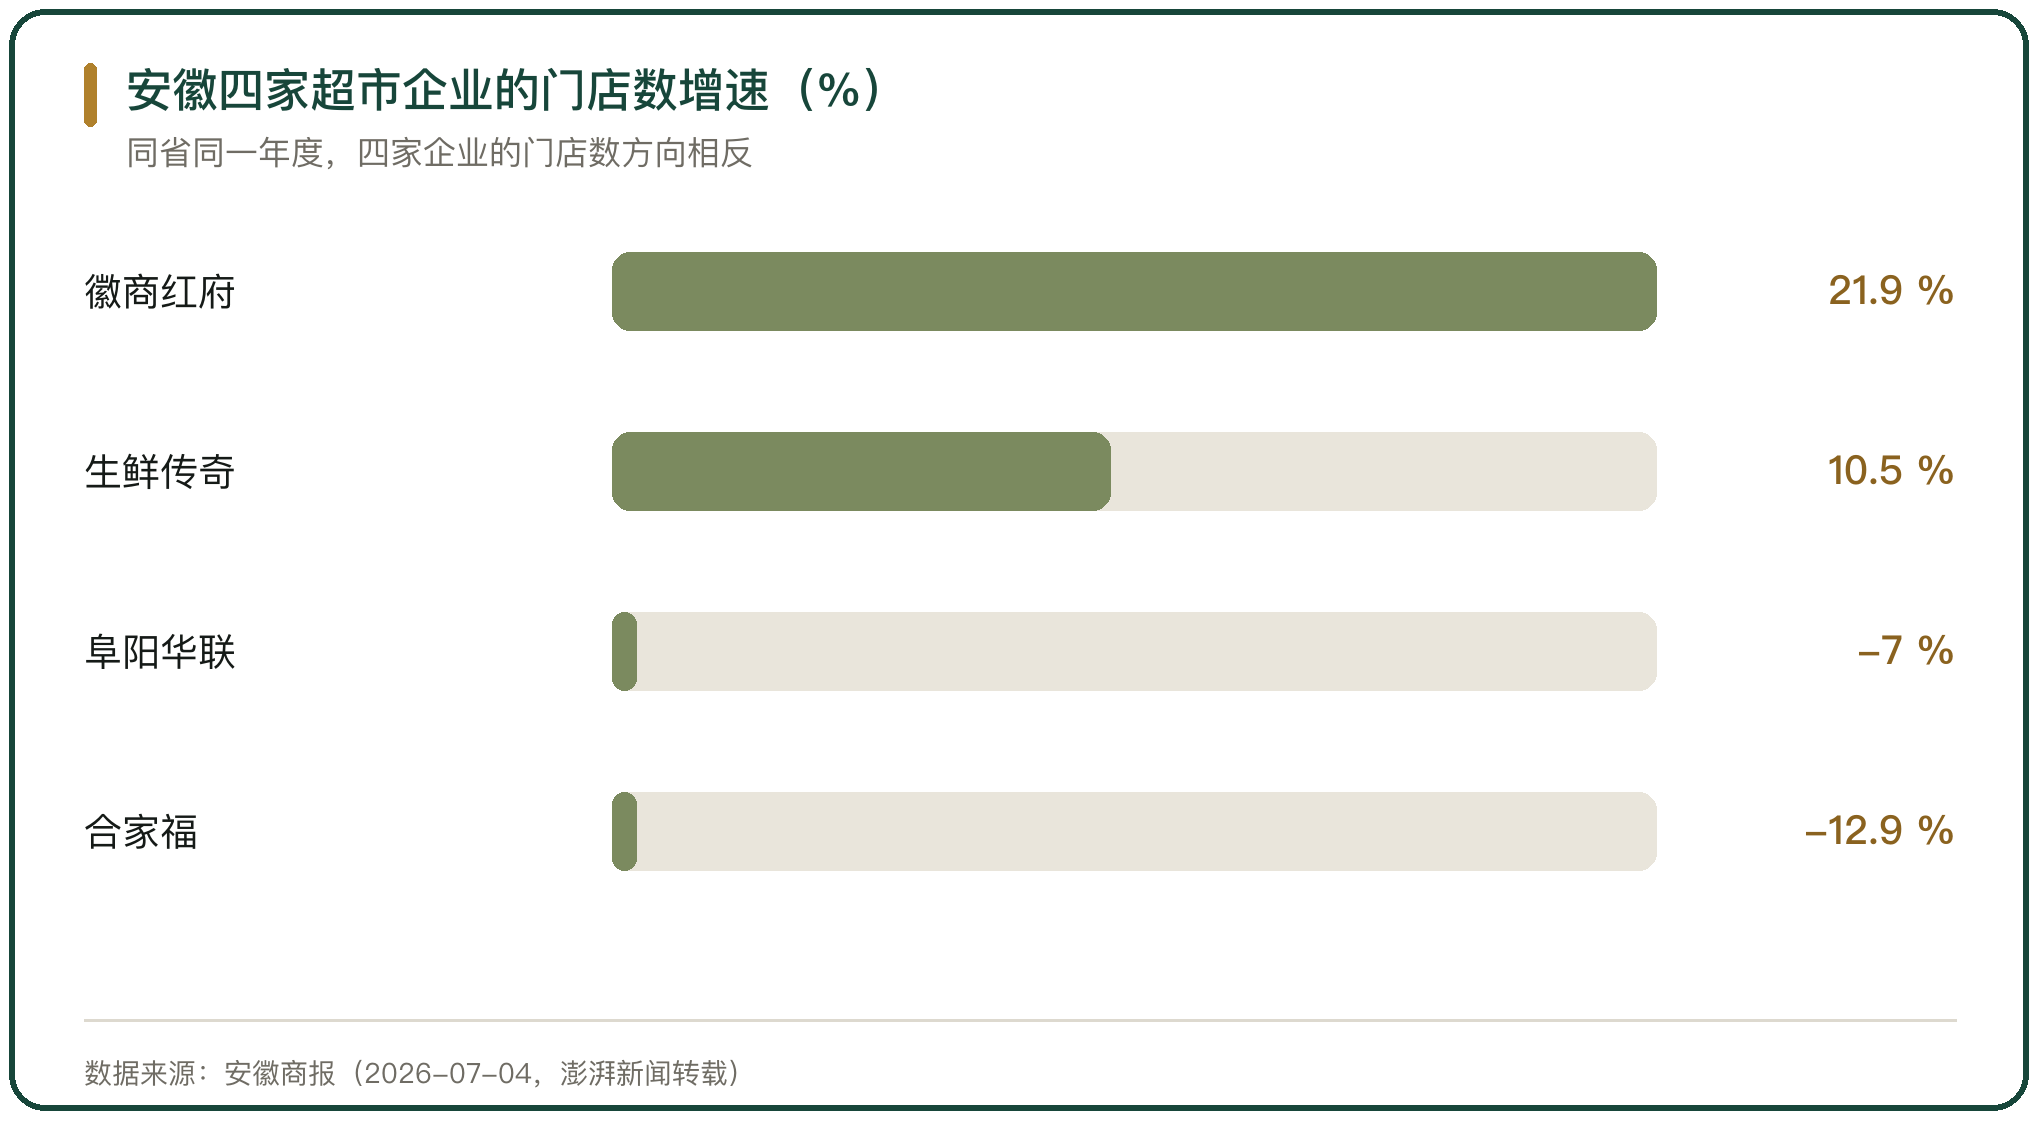
把口径收到一个省,分化更清楚。安徽商报的梳理显示,2025 年安徽有 4 家本土超市进入百强榜单,其中徽商红府门店数同比增长 21.9%,生鲜传奇门店数同比增长 10.5%;同省的合家福门店数同比减少 12.9%,阜阳华联减少 7.0%。
分化的原因不在一个变量上。扩张的那两家把资源压在社区与折扣业态,收缩的那两家在做门店结构的整理。同一个省、同一年的数据,方向完全不同。
六、折扣化与自有品牌的影响
成本结构这一端,变化最大的是商品与周转。生鲜传奇创始人王卫(2025)给出的口径是,企业的平均商品周转天数 4.6 天,动销率接近 100%,综合毛利率 28%,自有品牌销售占比 50%。
周转天数决定资金占用,自有品牌占比决定毛利率的空间。这两个指标合起来,把门店的盈利模型从加价率转向了周转效率。折扣业态走的是同一条路,用更少的单品、更快的周转换更低的售价。
七、成本结构的走向
成本里变化最慢的是人工与租金。这两项按月发生,与销售额不直接挂钩,销售下行时占比反而上升。变化最快的是线上履约与冷链电费,它们随订单量与设备时长走。
一处可比的口径来自百强企业,2025 年网上销售占销售额的 19.7%,同比提升 2.8 个百分点。线上占比每上一个点,拣货、打包与配送的成本就往前挪一段。门店的固定成本没有因此减少,只是换了一个科目。
八、申报材料里的必要性论证
趋势数据最常见的用途是论证项目必要。商业设施建设与招商材料里,“生鲜零售持续增长”常被引作投资的理由,引用的多是总量增长。
总量增长与企业增长并不一致。2025 年百强企业销售规模增长 5.4%,同期门店数减少 5.4%,全国社会消费品零售总额增长 3.7%。用总量增长去论证一个具体门店或一个具体项目的必要性,中间少了一环,那就是这个项目所在的位置与业态份额。
九、长期走向的判断
生鲜零售的长期走向,落在门店形态、渠道份额与成本结构三条线上。门店数量在减而销售在增,说明增量不再来自开店;渠道份额在从百货与专业店向便利店、超市与线上迁移,说明离社区越近、离手机越近的业态拿到更多。
成本结构的走向更慢。人工与租金是刚性项,压缩空间有限;周转效率与自有品牌占比是可控项,这一轮调整里变化最大。长期走向能不能延续,看的是后两项能不能持续改善。



写点看法