

社区生鲜连锁的扩张与收缩
关键词 社区生鲜连锁门店扩张与收缩加盟费与管理费预付卡退卡留抵退税区域连锁
一、社区生鲜连锁的门店形态
社区生鲜连锁的门店小、离居民近。生鲜传奇的单店面积在 100 平方米到 300 平方米之间,另有 80 平方米到 120 平方米的小店形态;2025 年的销售规模为 15 亿元,门店 210 家,门店数同比增长 10.5%,销售额同比增长 3.4%,在中国连锁经营协会的榜单中列第 63 位。
这类门店的选址逻辑与其他业态不同,它不靠商圈客流,靠的是社区常住人口与三餐需求,单店覆盖半径通常是一个小区到相邻的几个小区。面积小,商品结构就窄,生鲜承担引流与复购,标品承接毛利。
二、扩张的资金结构
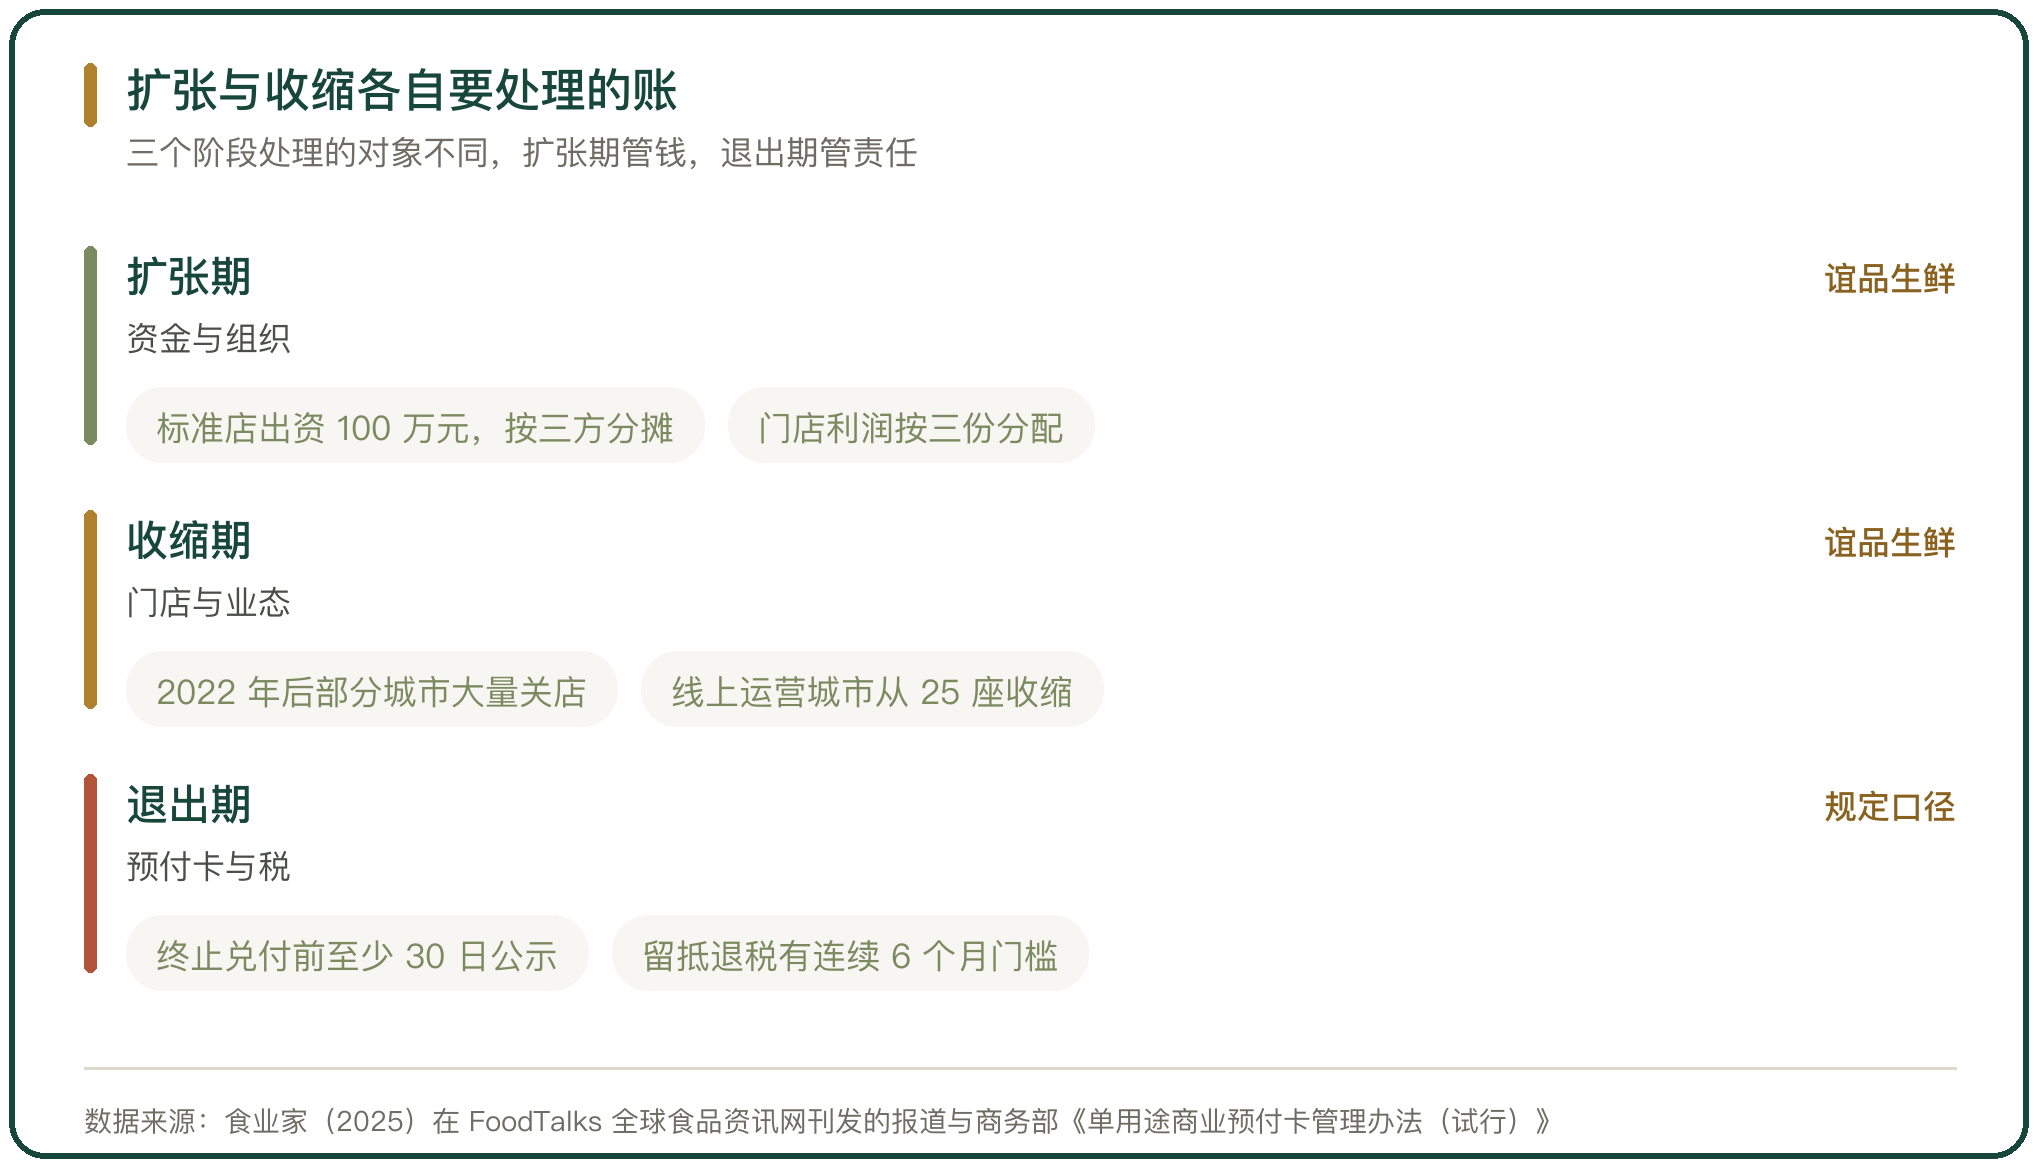
社区生鲜的门店投入并不轻。谊品生鲜标准店的开店成本约 100 万元,出资分三份,店长出 10 万元,公司出 30 万元,管理层与其他员工共同出 60 万元。门店利润按三份分配,一份进公司扩张资金池,一份用于员工薪酬绩效,一份作合伙人分红。
这套设计把开店的资金压力与人员绑定在一起。员工不持有股权,拿的是门店年度分红,公司借着出资结构把扩张速度提上去。代价是每家店都要有能分红的利润,分不出红,出资的人先散。
三、加盟制的合作关系
扩张到一定规模后,加盟成了更轻的一条路。生鲜传奇的加盟条件里,加盟费 1 万元,管理费 1%、信息使用费 1%、配送费 4%,加盟店的前台毛利率可以做到 20% 到 22%。管理费按打分浮动,门店打分高收 0.5%,打分低收 2%,正常收 1%;若加盟店日销未达 6000 元,免收加盟费。
这套规则把总部与门店的利益绑在同一张打分表上。总部让出的是眼前的费用,换的是门店愿意长期做下去;门店承担的是装修、人工与损耗,拿到的是前台毛利。
四、扩张之后的收缩
高速扩张之后是收缩。谊品生鲜到 2021 年门店数量突破 1500 家、覆盖 8 大省市,重庆一城门店突破 200 家、合肥达到 180 家;2022 年之后扩张步伐放缓,部分城市出现大量关店,线上业务“谊品到家”的运营城市从高峰期的 25 座收缩到合肥、重庆与福州等少数城市。
收缩的触发条件写进了内部规则,新开门店要在三个月内实现盈利,否则予以关闭。这条规则把门店当作独立的经营单元来考核,开得快,关得也快。
五、业态切换的调整
换业态是另一条路。谊品生鲜把部分标准店改为谊品批发部,弱化生鲜品类,强化标品折扣属性,主打一件也批发;另推小型化的谊品鲜社区店,降低开店成本与管理难度。一处约 400 平方米的批发部里,蔬菜瓜果占比约 40%,其余 60% 为生活快消品。
业态切换改变的是成本结构。生鲜占比下降,损耗与冷链的压力随之下降;标品占比上升,周转与资金占用的压力转到另一个方向。
六、预付卡余额的处理
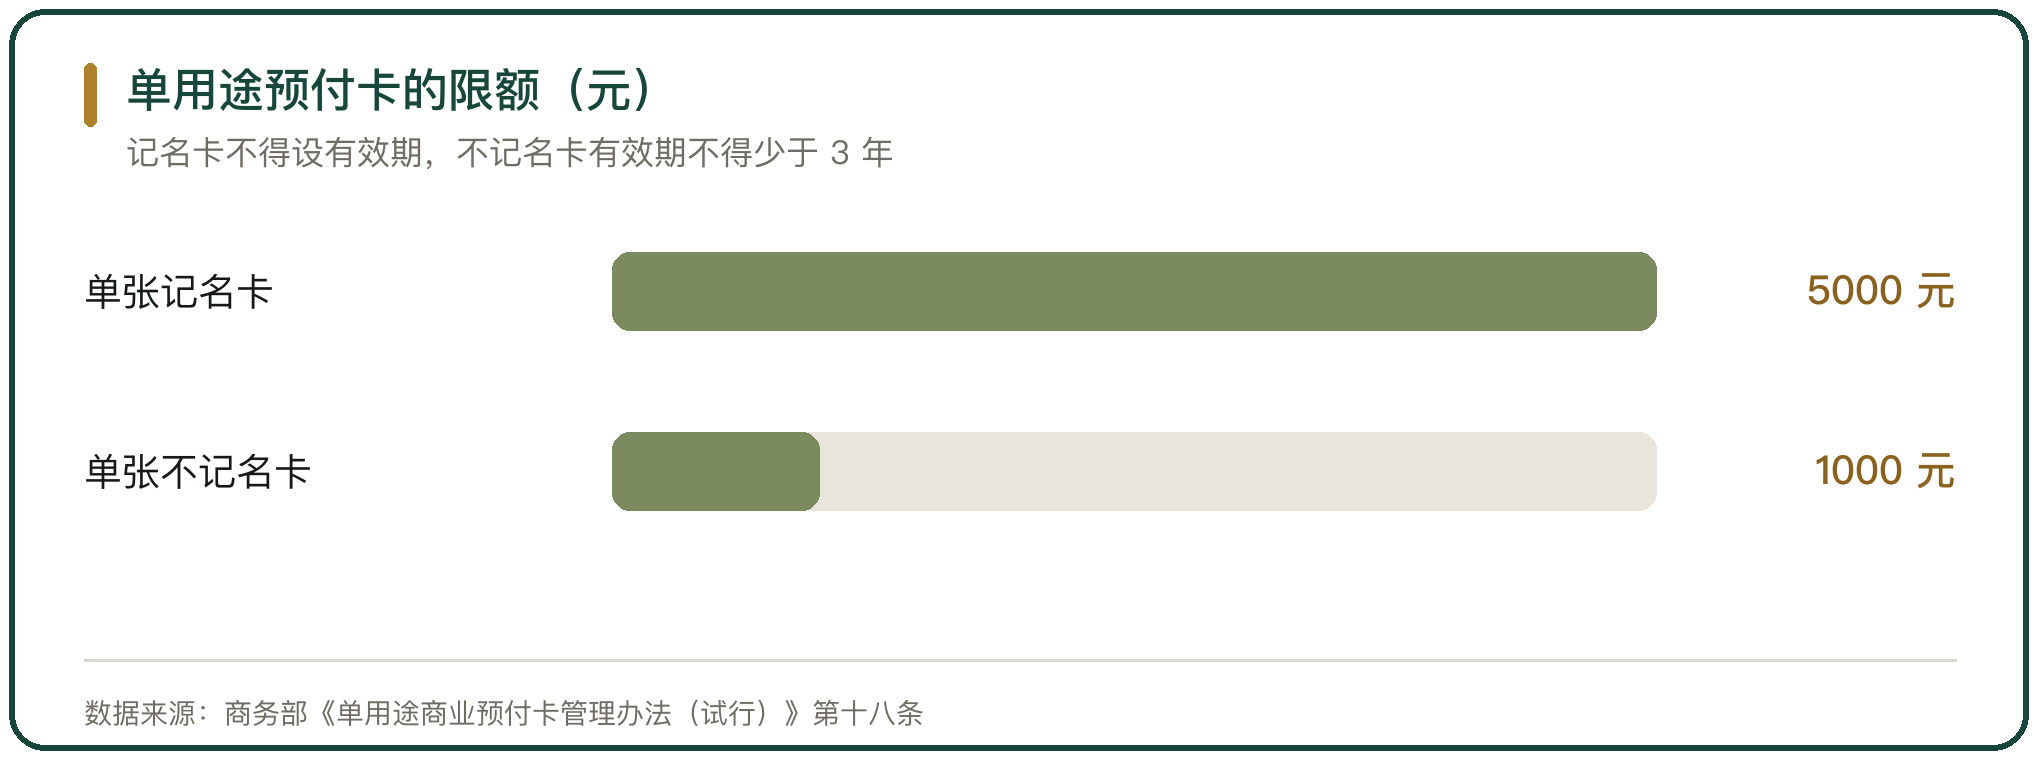
关店与预付卡余额的关系最紧。按《单用途商业预付卡管理办法(试行)》,发卡企业终止兑付未到期的单用途卡,应当向持卡人提供免费退卡服务,并在终止兑付日前至少 30 日在备案机关指定的媒体上公示。
资金端的约束写在同办法里。主营业务为零售业的发卡企业,预收资金余额不得超过其上一会计年度主营业务收入的 40%;规模发卡企业、集团发卡企业与品牌发卡企业实行资金存管制度,存管比例分别不低于上一季度预收资金余额的 20%、30% 与 40%。
七、快速开店留下的税
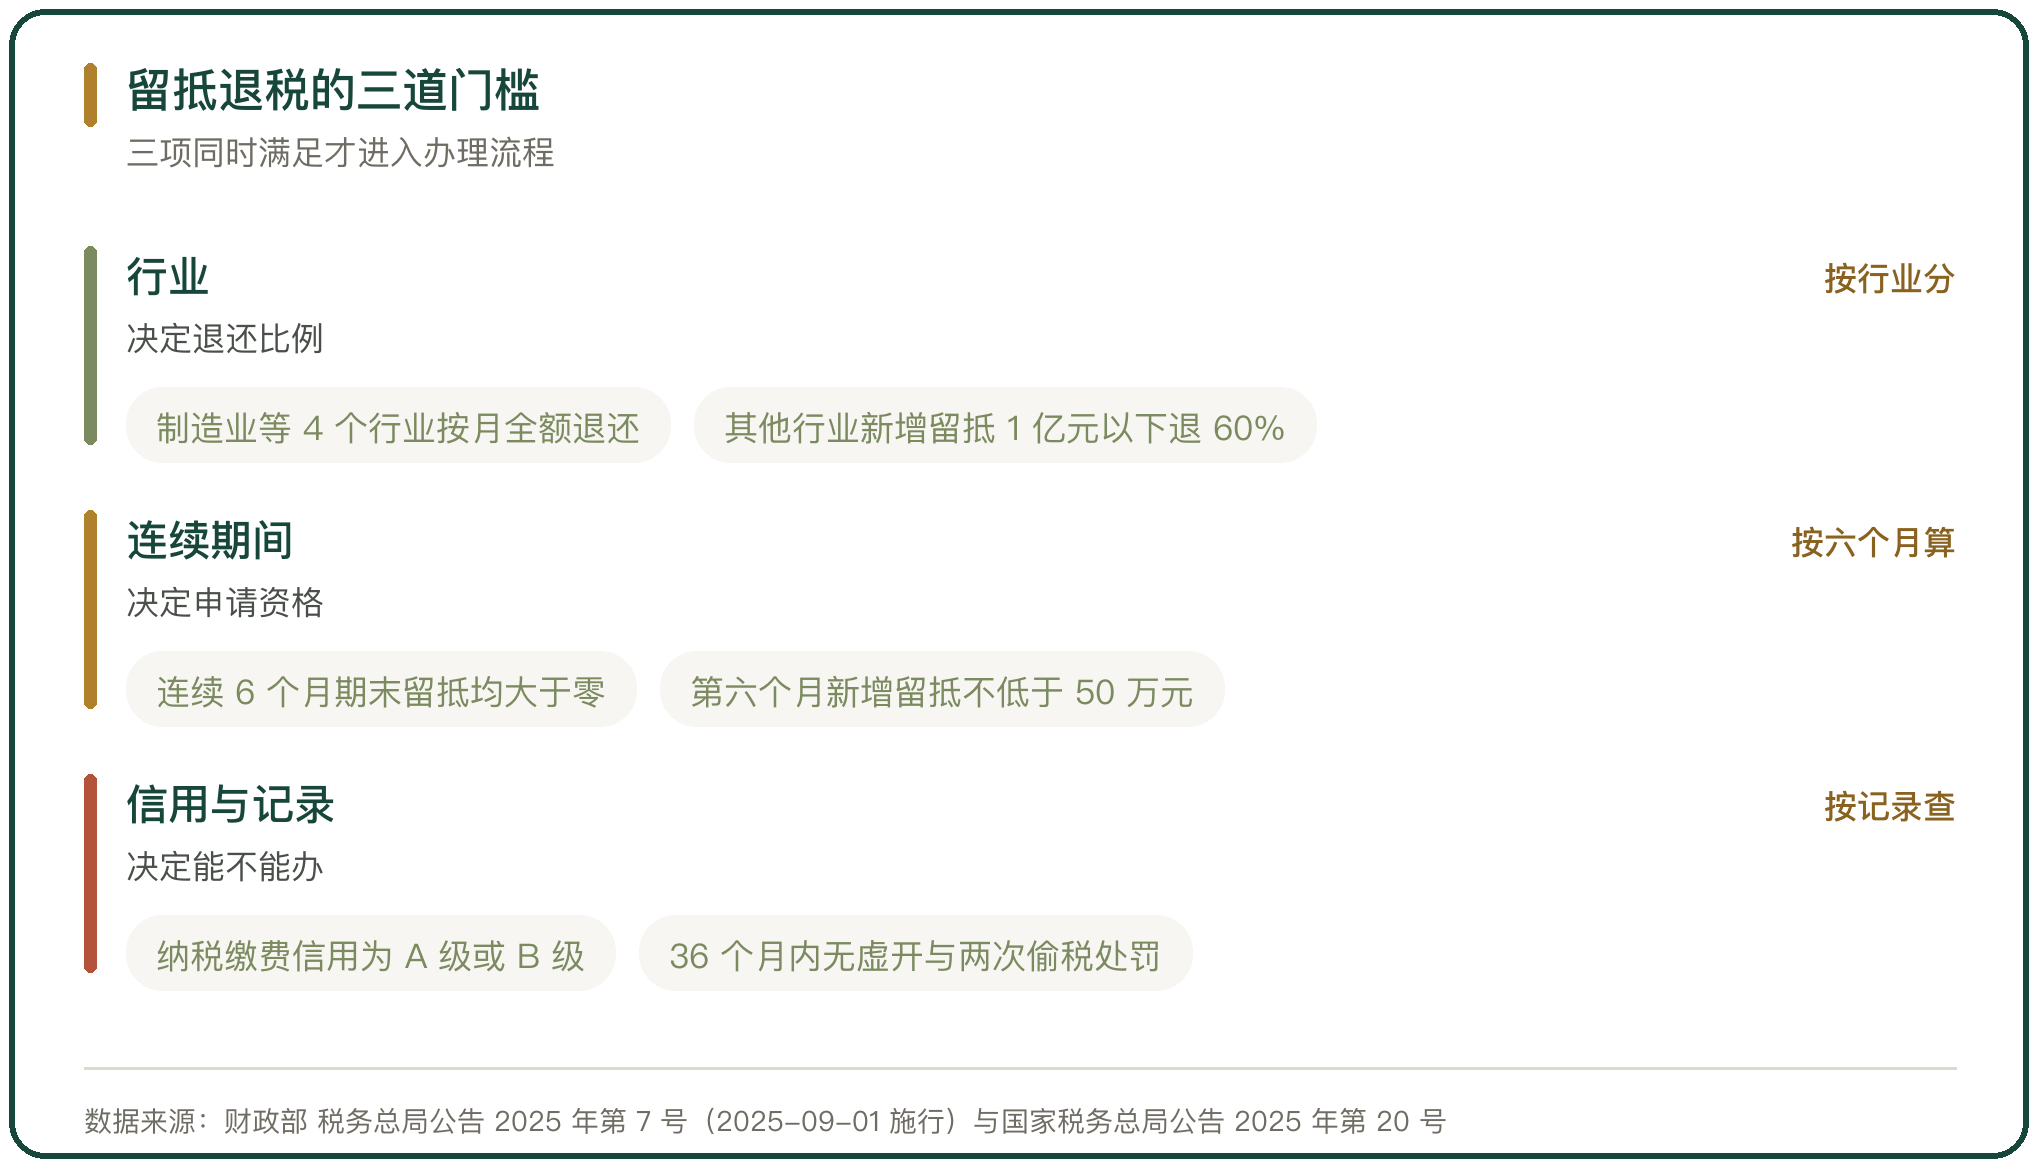
快速开店还会留下一笔税上的账。门店装修与设备采购产生大量进项税额,开业初期销项少,期末留抵税额就堆起来。按财政部 税务总局公告 2025 年第 7 号,除制造业等 4 个行业与房地产开发经营业以外的纳税人,申请退税前连续 6 个月期末留抵税额均大于零、且第六个月新增留抵不低于 50 万元的,可以申请退还。
退还比例分两档,新增留抵不超过 1 亿元的部分按 60% 退还,超过 1 亿元的部分按 30% 退还。准入条件同时卡住信用与记录,纳税缴费信用级别需为 A 级或 B 级,申请退税前 36 个月内不能发生虚开增值税专用发票等情形。
八、加盟商退出的连锁反应
加盟商退出时,装修、费用与库存都要各结一笔。门店装修与设备的投入、未用完的配送费与信息使用费、库存商品的处理方式,都要在协议里找到对应条款。
退出的连锁反应往往落在品牌方身上。分店停业时,预付卡与储值余额的兑付责任会往品牌方与授权方追,直营与加盟的边界在投诉与诉讼里被重新划定。
九、社区生鲜连锁的判断
社区生鲜连锁的扩张与收缩,落在三项约束上。资金结构决定能开多快,门店形态决定单店能不能盈利,退出机制决定关店时损失由谁承担。
扩张期的指标是开店速度与同店增长,收缩期的指标是关店的现金流出与预付卡余额的兑付。两套指标各管一段,用扩张期的口径去管收缩期,风险常被算小。



写点看法