

仓储与运输税率差异的核算
关键词 增值税税率兼营分别核算主要业务判定物流辅助服务社会物流费用
一、流通服务的税率适用
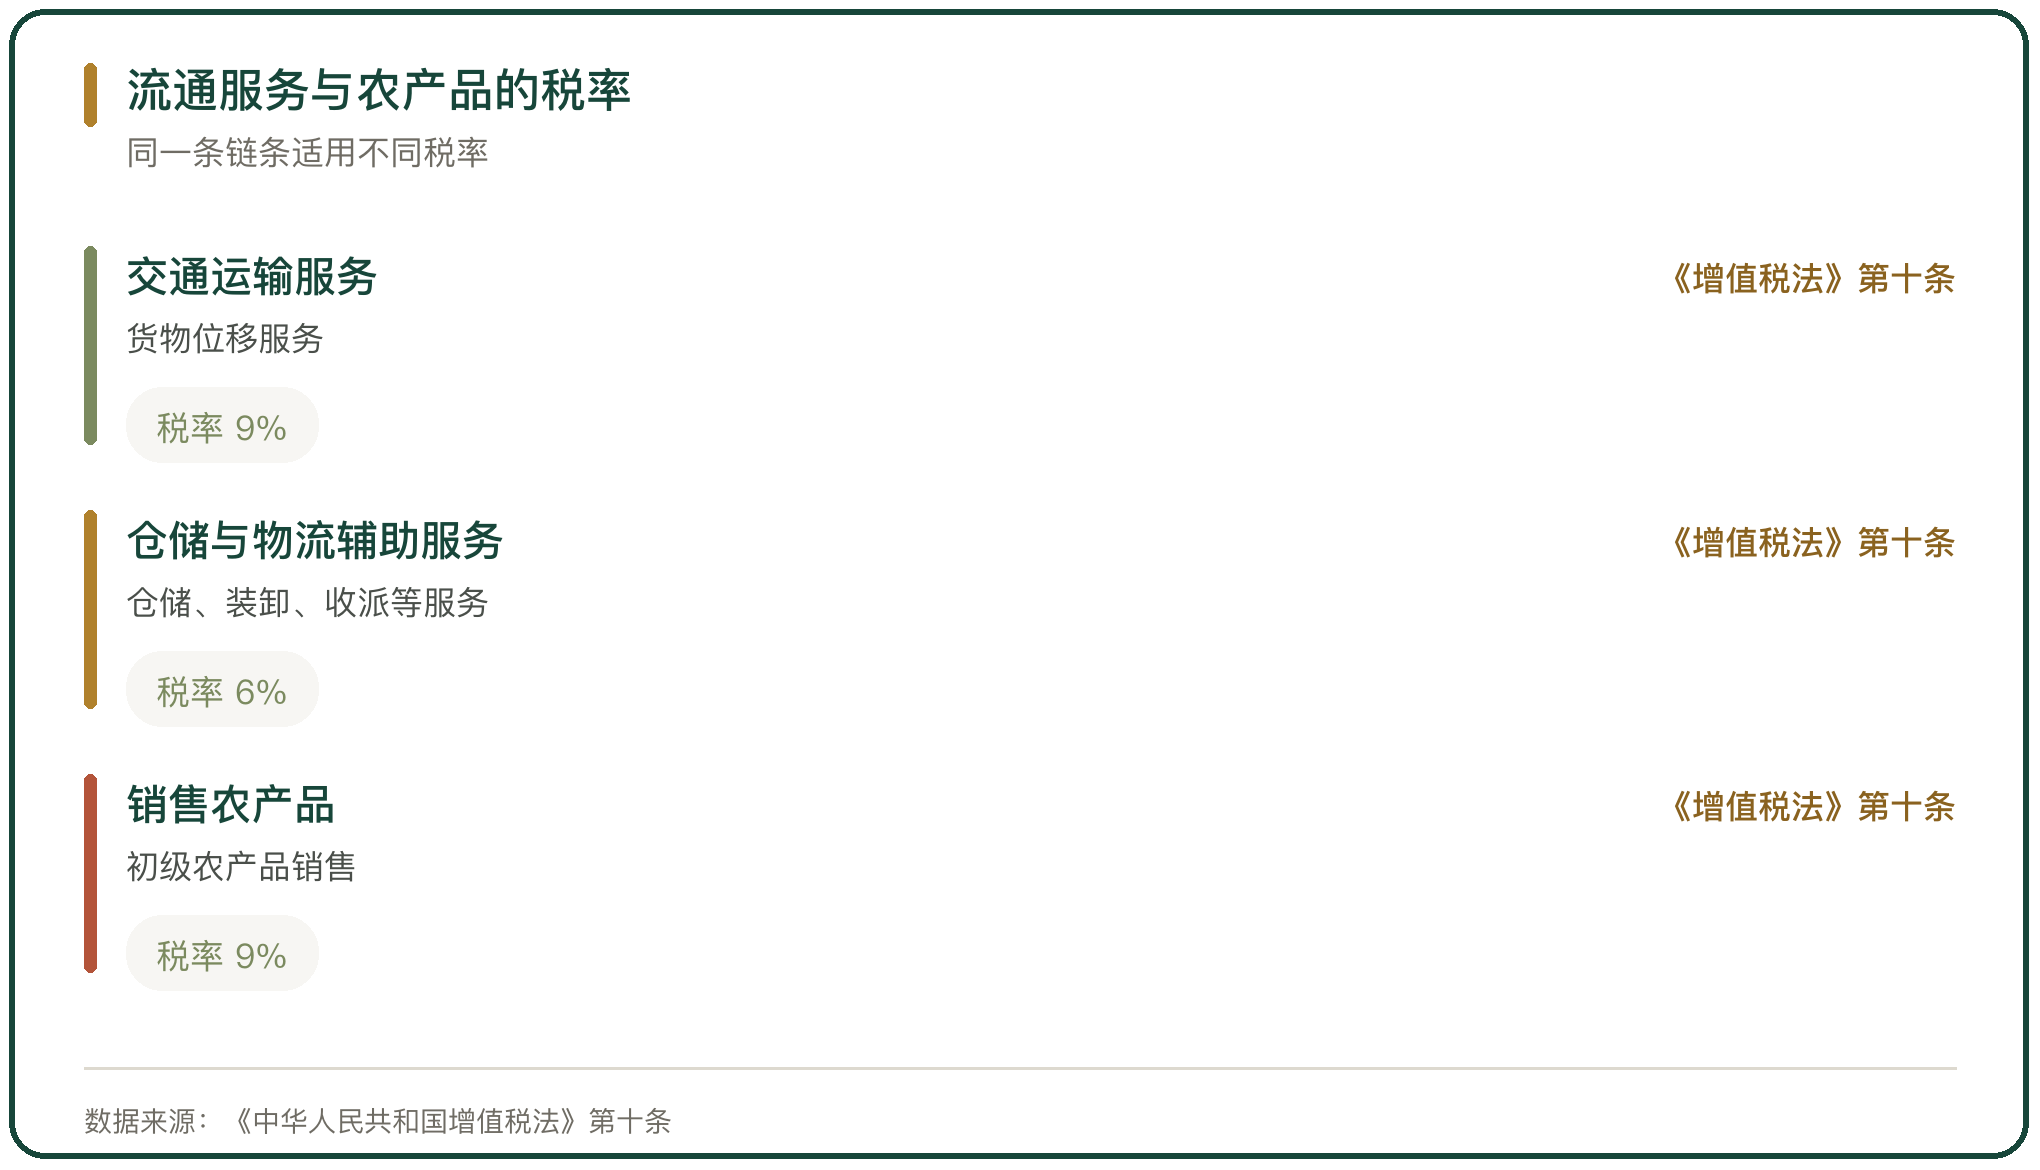
交通运输服务与仓储服务的税率差 3 个百分点,是流通环节税负差异的主要来源。运输是把货物从一地运到另一地,仓储是提供存储场所与保管服务,物流辅助服务包括装卸搬运、收派、仓储、港口码头等,《中华人民共和国增值税法》第十条把交通运输服务的税率定为 9%,把销售服务中不动产租赁以外的服务税率定为 6%。
销售农产品适用 9% 的税率。初级农产品在流通环节的销售,销项按 9% 计算,进项按扣税凭证计算扣除率,税率与扣除率的对应关系决定了链条各环节的税负分布。
二、兼营与混合销售的区分
兼营指企业同时经营不同税率的业务,混合销售指一项销售行为同时涉及货物和服务。财税〔2016〕36 号附件 1 第三十九条规定,纳税人兼营销售货物、劳务、服务、无形资产或者不动产,适用不同税率或者征收率的,应当分别核算,未分别核算的从高适用税率;第四十条规定,一项销售行为如果既涉及服务又涉及货物,为混合销售,从事货物生产、批发或者零售的单位和个体工商户的混合销售行为,按照销售货物缴纳增值税。
区分兼营与混合销售,看的是业务之间是否独立、能否分别定价与核算。运输与仓储分别签约、分别计价的,属于兼营;把运输与装卸打包为一项服务的,按主要业务定税率。
三、未分别核算与主要业务判定
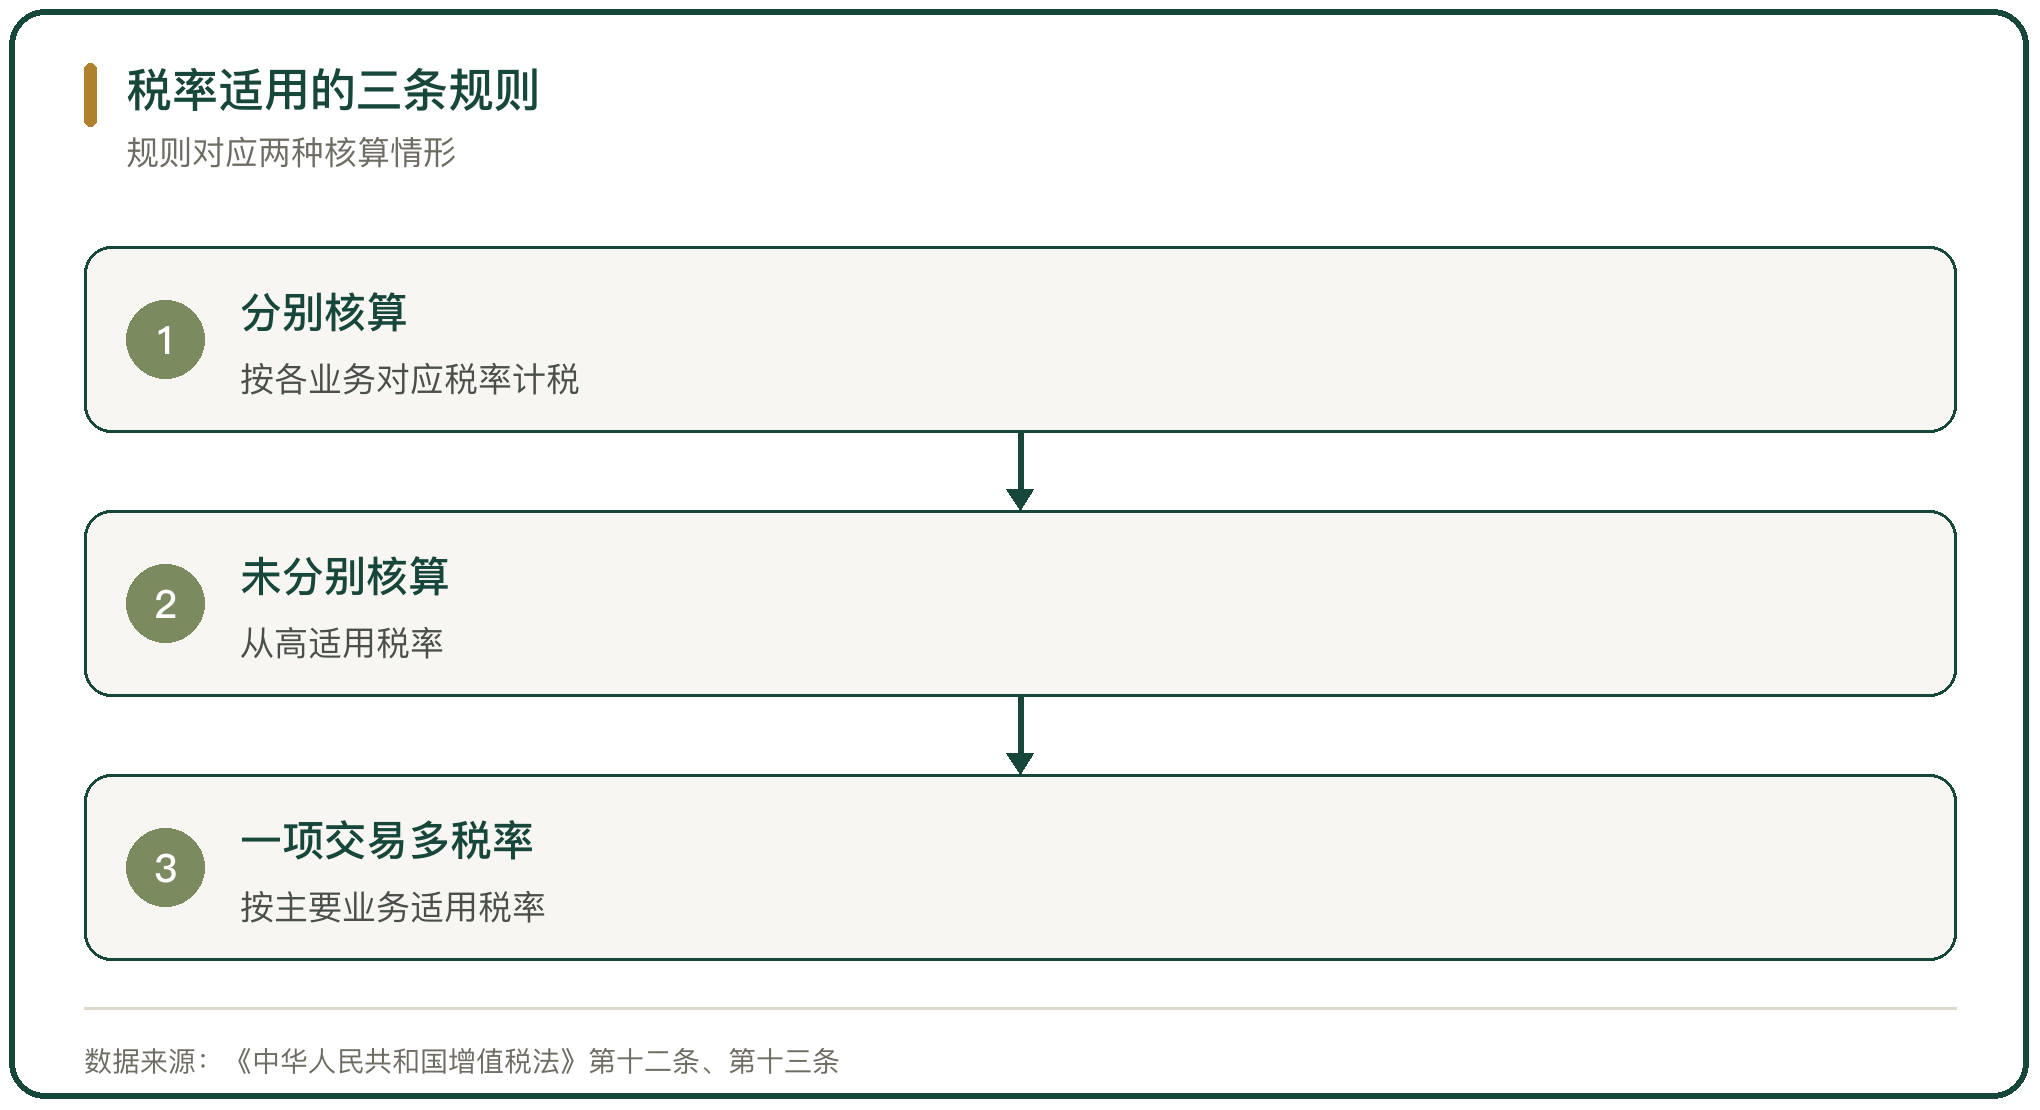
《中华人民共和国增值税法》第十二条规定,纳税人发生两项以上应税交易涉及不同税率、征收率的,应当分别核算,未分别核算的从高适用税率。第十三条规定,纳税人发生一项应税交易涉及两个以上税率、征收率的,按照应税交易的主要业务适用税率、征收率。
两条规则对应两种情形:多项独立业务没有分开核算的从高,一项交易含多个税率的按主要业务。主要业务的判断看交易的实质内容与合同约定,价格构成里占比高、构成交易核心的那项业务,通常被认定为主要业务。
四、快递与网络货运的计税口径
财政部、税务总局公告 2025 年第 5 号对快递服务与网络货运的计税作出规定:快递服务按收派服务缴纳增值税;网络货运经营企业自行采购并交付使用的成品油、天然气、电力、氢能、二甲醚、甲醇以及支付的通行费,符合条件的可以作为进项税额抵扣。
网络货运的进项抵扣设了两项条件,指向燃料与运输业务的真实归属。平台把运输业务外包给个体司机时,司机自行采购的燃料费用不能由平台抵扣;平台自采并交付司机使用的,才进入抵扣范围。承运与撮合两种角色的税负,正来自这一差别。
五、仓储设施用地的城镇土地使用税优惠
财政部、税务总局公告 2023 年第 5 号规定,自 2023 年 1 月 1 日至 2027 年 12 月 31 日,对物流企业自有或承租的大宗商品仓储设施用地,减按所属土地等级适用税额标准的 50% 计征城镇土地使用税。大宗商品仓储设施指同一仓储设施占地面积在 6000 平方米及以上、主要储存粮食、棉花、油料、糖料、蔬菜、水果、肉类、水产品等农产品和农业生产资料的设施。
优惠限定在仓储设施用地,办公、生活区及其他非直接用于大宗商品仓储的土地不在减税范围。农产品批发市场、农贸市场专门用于经营农产品的房产、土地,另按财政部、税务总局公告 2023 年第 50 号免征房产税和城镇土地使用税。
六、仓储与运输业务的成本结构对照
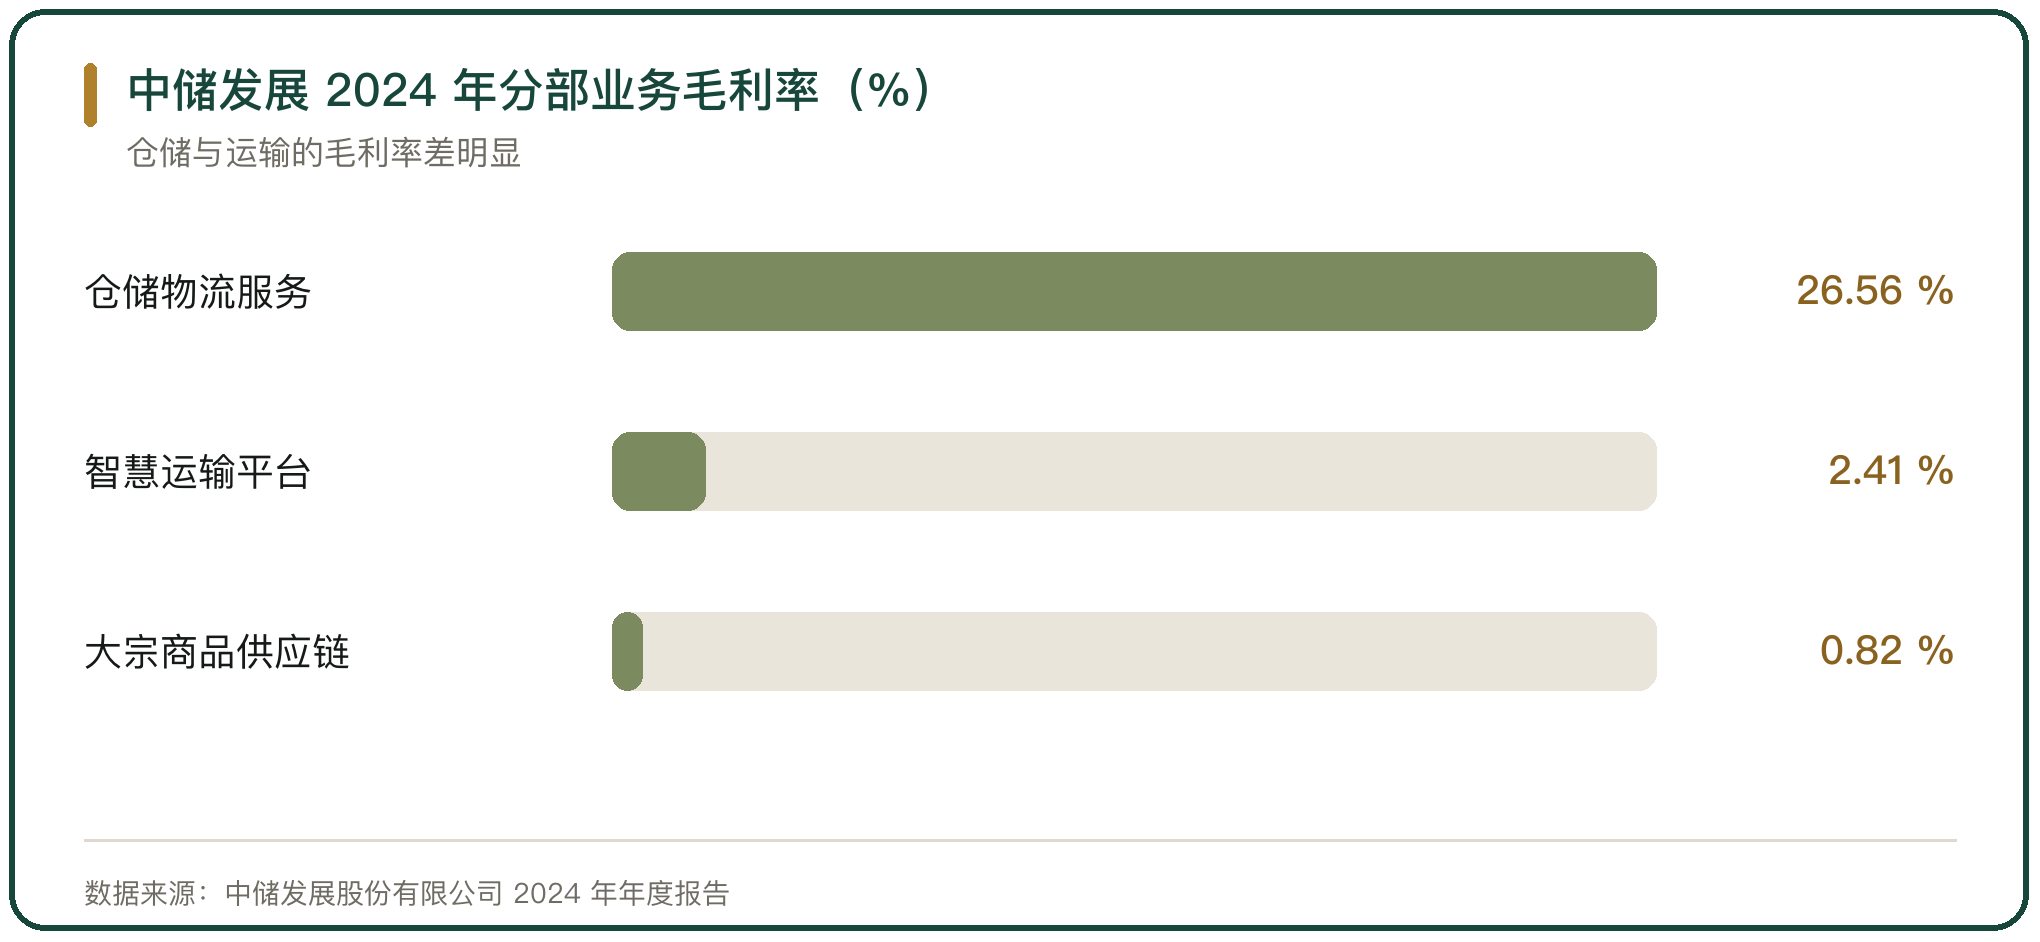
仓储与运输的税负差异,要在成本结构里看。中储发展股份有限公司 2024 年年度报告显示,营业收入 631.44 亿元、同比下降 6.13%,其中仓储物流基础设施综合服务收入 23.35 亿元、毛利率 26.56%,大宗商品供应链服务收入 208.10 亿元、毛利率 0.82%,智慧运输平台建设与运营收入 397.89 亿元、毛利率 2.41%;归母净利润 4.03 亿元、同比下降 48.76%。
仓储业务毛利率高、运输业务毛利率低,与两者的资产占用和人力结构有关。仓储的收入来自场地与服务的长期出租,运输的收入随油价、路桥费和运价波动,收入结构决定了适用税率在总收入中的分布。
七、运输与仓储企业的收入结构
顺丰控股股份有限公司 2024 年年度报告显示,营业收入 2844 亿元、同比增长 10.1%,归母净利润 101.7 亿元、同比增长 23.51%;其中时效快递收入 1222.06 亿元,快运收入 376.41 亿元、同比增长 13.79%,供应链及国际收入 704.92 亿元、同比增长 17.53%,冷运及医药收入 98.12 亿元、同比下降 4.86%。
时效快递与快运是运输业务,冷运及医药同时包含运输与仓储,供应链及国际包含多类服务。收入结构里哪些部分适用 9%、哪些部分适用 6%,取决于服务内容与合同约定。
八、社会物流成本的水平与构成
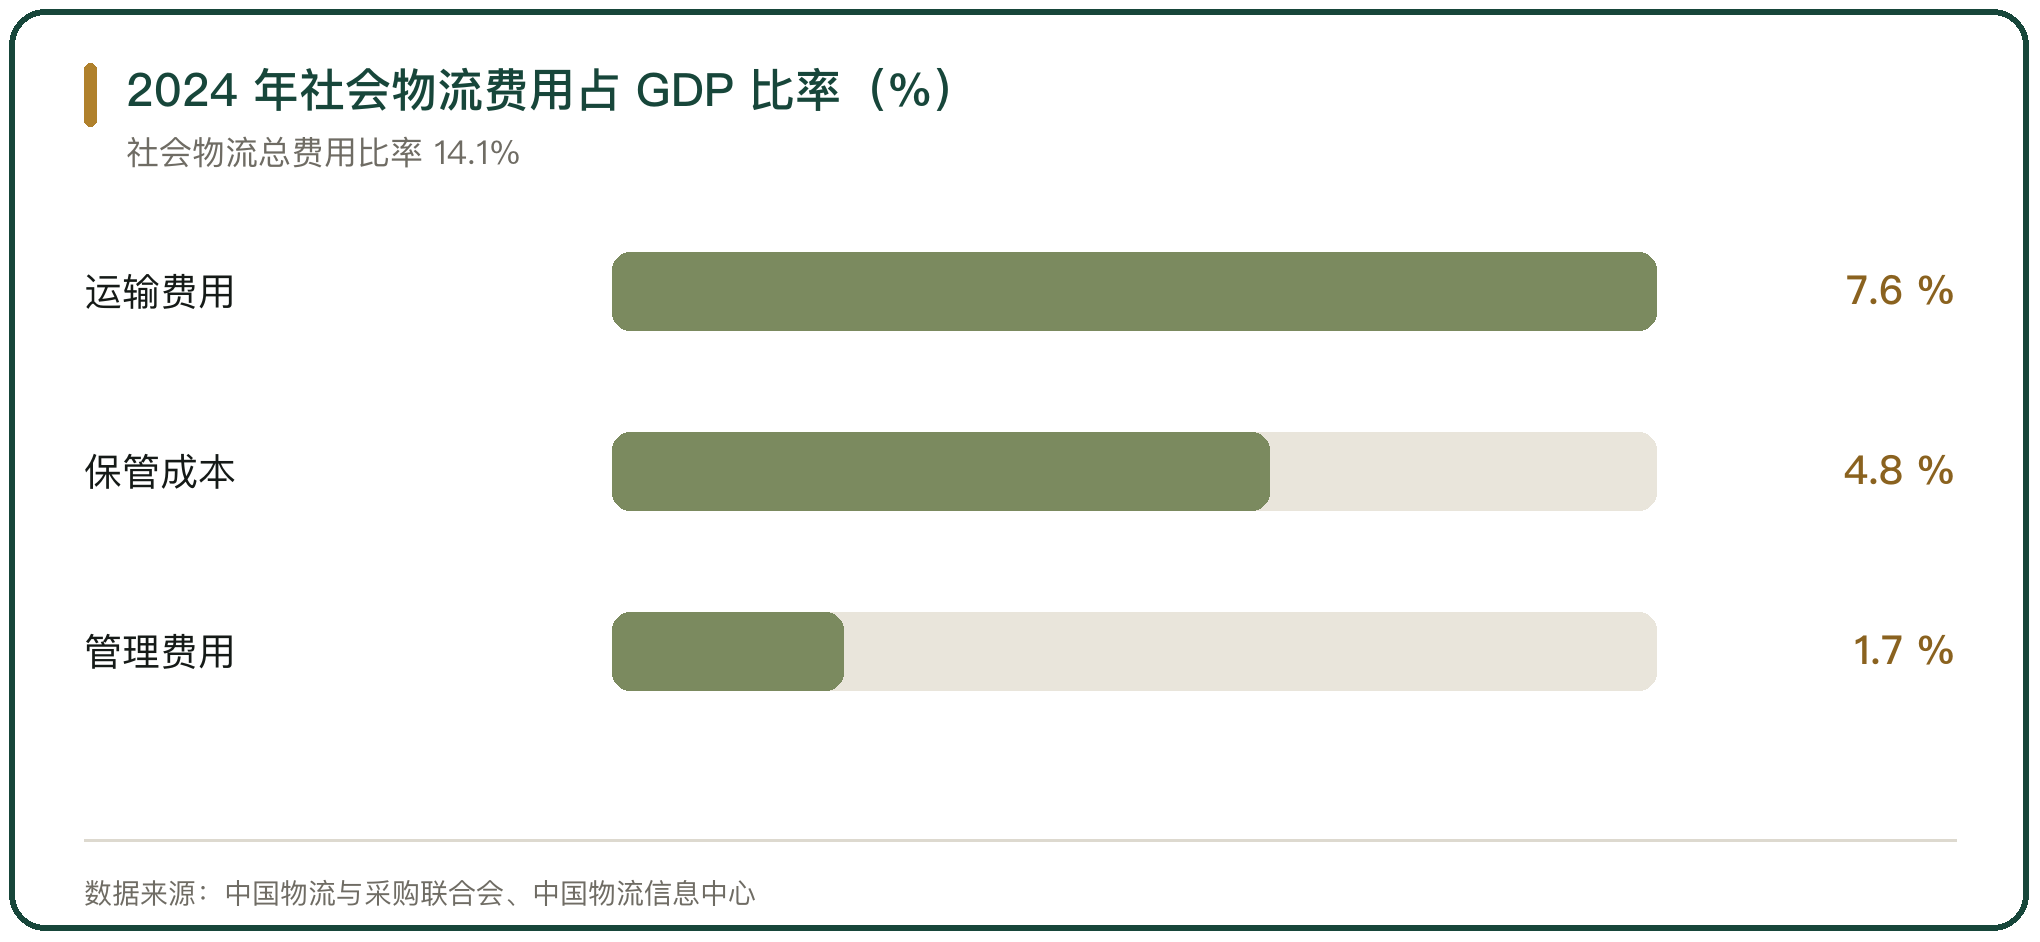
中国物流与采购联合会、中国物流信息中心的数据显示,2024 年全国社会物流总额 360.6 万亿元、同比增长 5.8%,社会物流总费用 19.0 万亿元、同比增长 4.1%,社会物流总费用与国内生产总值的比率为 14.1%、比上年下降 0.3 个百分点。费用构成上,运输费用与国内生产总值比率为 7.6%,保管成本为 4.8%,管理费用为 1.7%。农产品物流总额 5.5 万亿元、同比增长 4.0%。
物流成本的水平既受产业结构影响,也受税收与收费影响。运输与保管两项合计占国内生产总值的 12.4%,税率差异落在其中的方式,取决于企业能否把业务与收入分开。
九、仓储与运输税率差异的核算要点
税率差是 3 个百分点。合同、发票、核算三处的口径要一致:合同分别列明运输费与仓储费,发票按业务分别开具并适用对应税率,账上按业务分部核算收入与成本。三处只要有一处混同,未分别核算的从高适用税率就会触发,差额以补税形式回到企业。
农产品流通企业的运输与仓储往往同时发生,把装卸、分拣、包装等物流辅助服务与运输、仓储分开核算,是按业务适用税率的基础。核算分得越细,税负越接近业务的实际构成。



写点看法