

农产品流通的对冲工具选择
关键词 套期保值基差贸易含权贸易远期一口价保险加期货生猪期货
一、农产品流通的敞口从哪里来
农产品流通的敞口分布在采购与销售两端。收购季集中付款、销售季分散回款,企业在一段时间里同时承担库存贬值与价格波动的风险;加工企业与饲料企业的敞口在上游原料,价格上涨会直接挤压加工利润;种植与养殖主体的敞口在收获与出栏时点,集中上市时的价格往往最低。
敞口要先算清才能对冲。套保头寸要与现货运量逐笔对应,成本要能测算,交割能力要提前确认。湖北农发牧业在开展套保时坚持集团繁育加农户代养的模式,把仔猪成本与养殖成本都做成可以测算的口径,这是套保利润能够预期的前提(期货日报)。成本算不清,套保就失去了基准。
二、对冲工具的四种类型
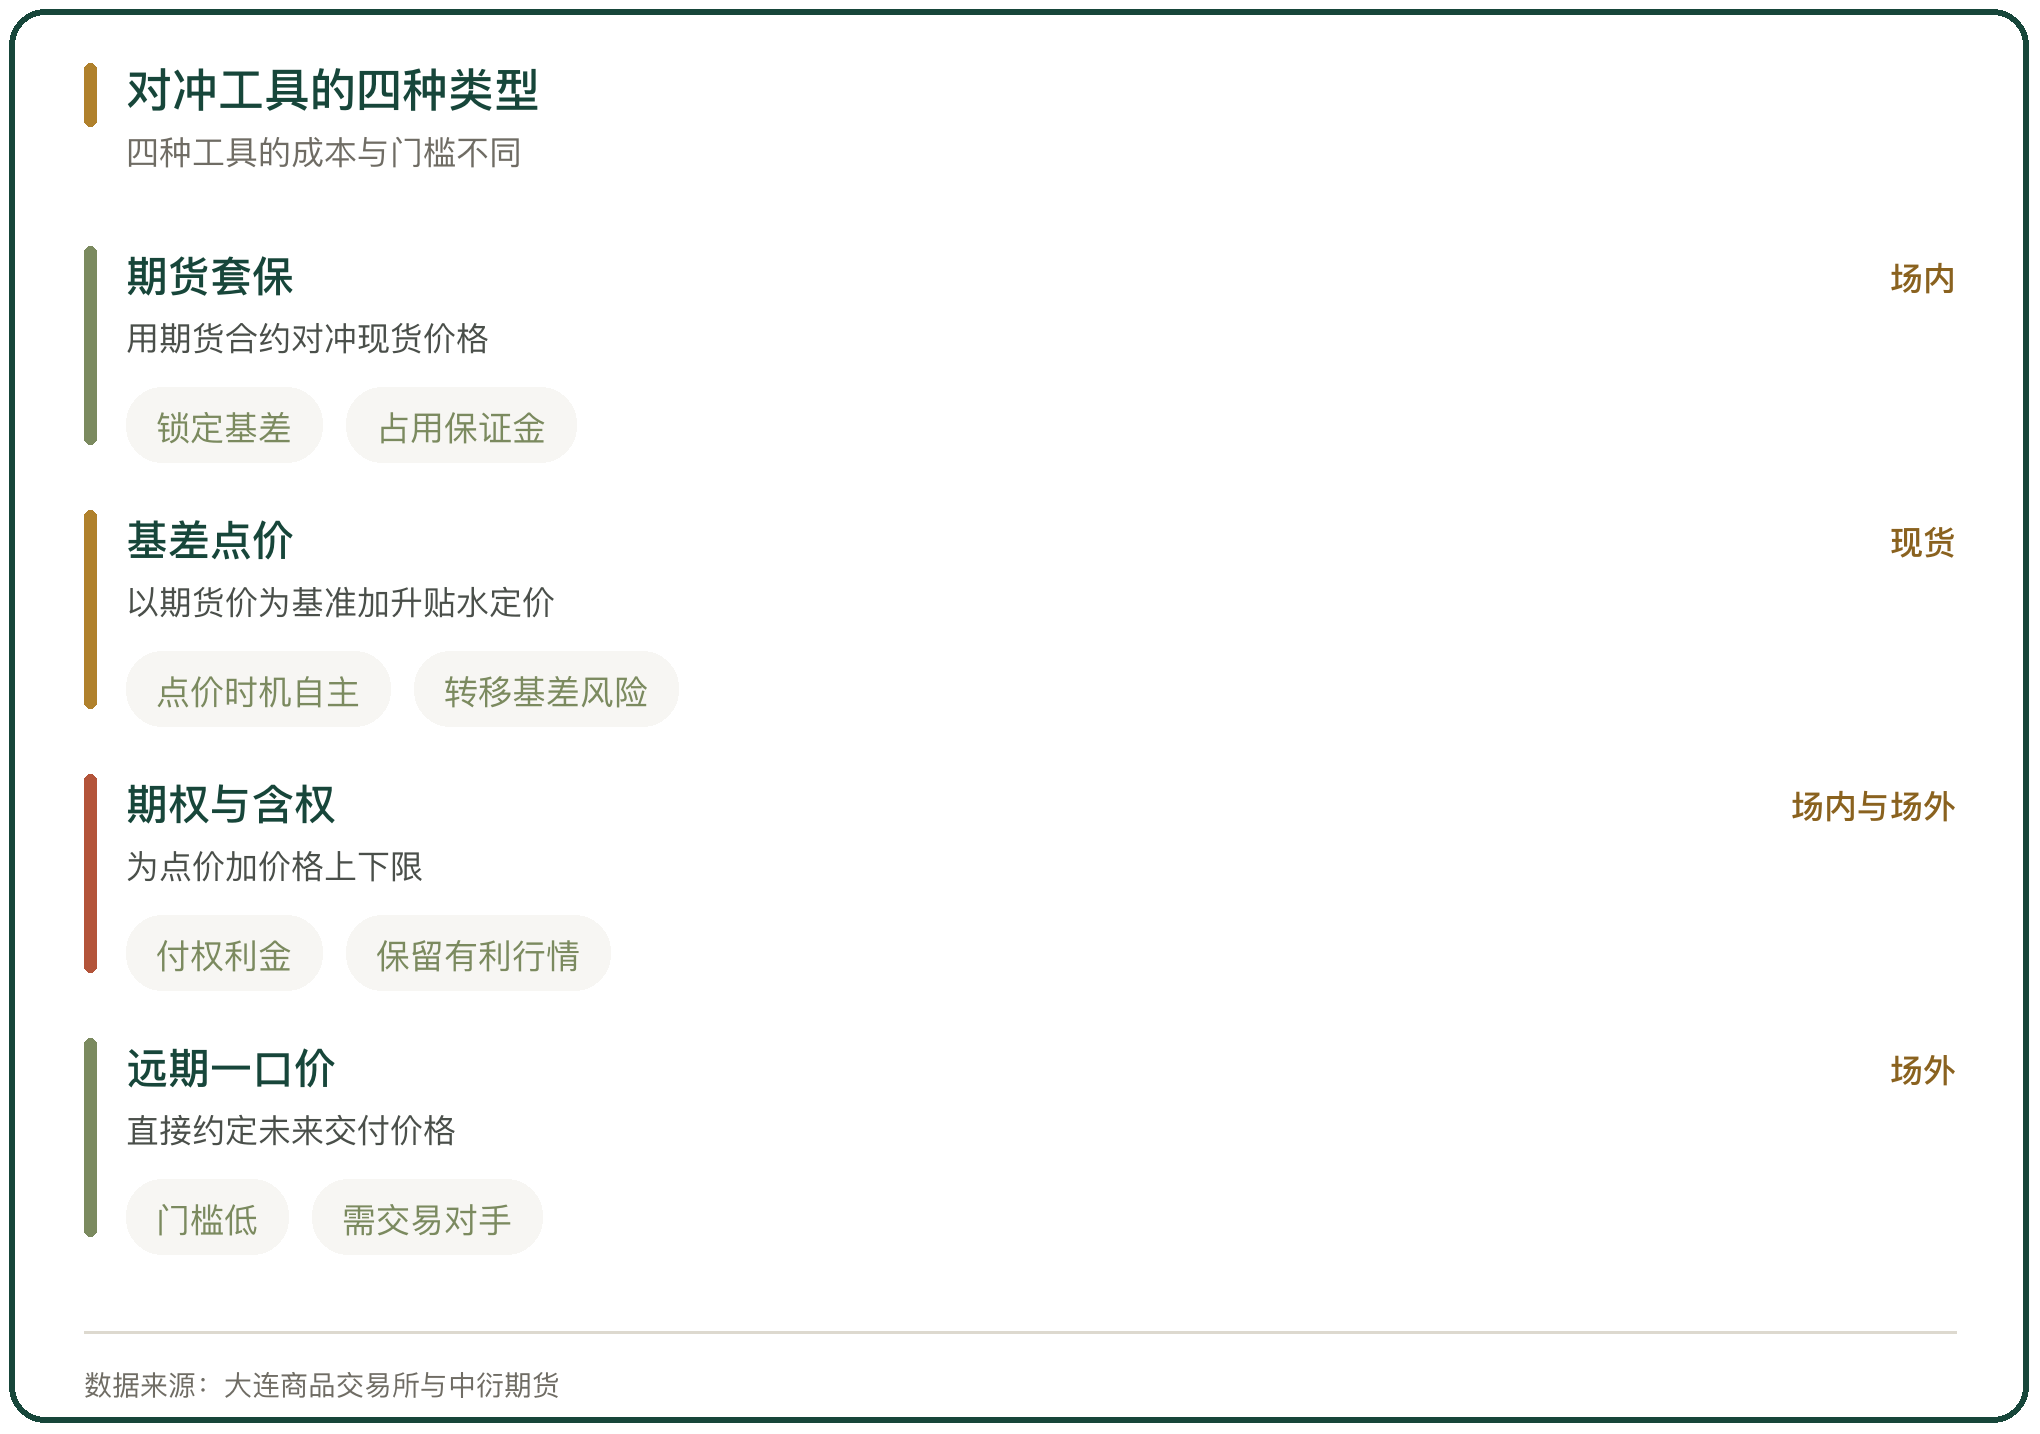
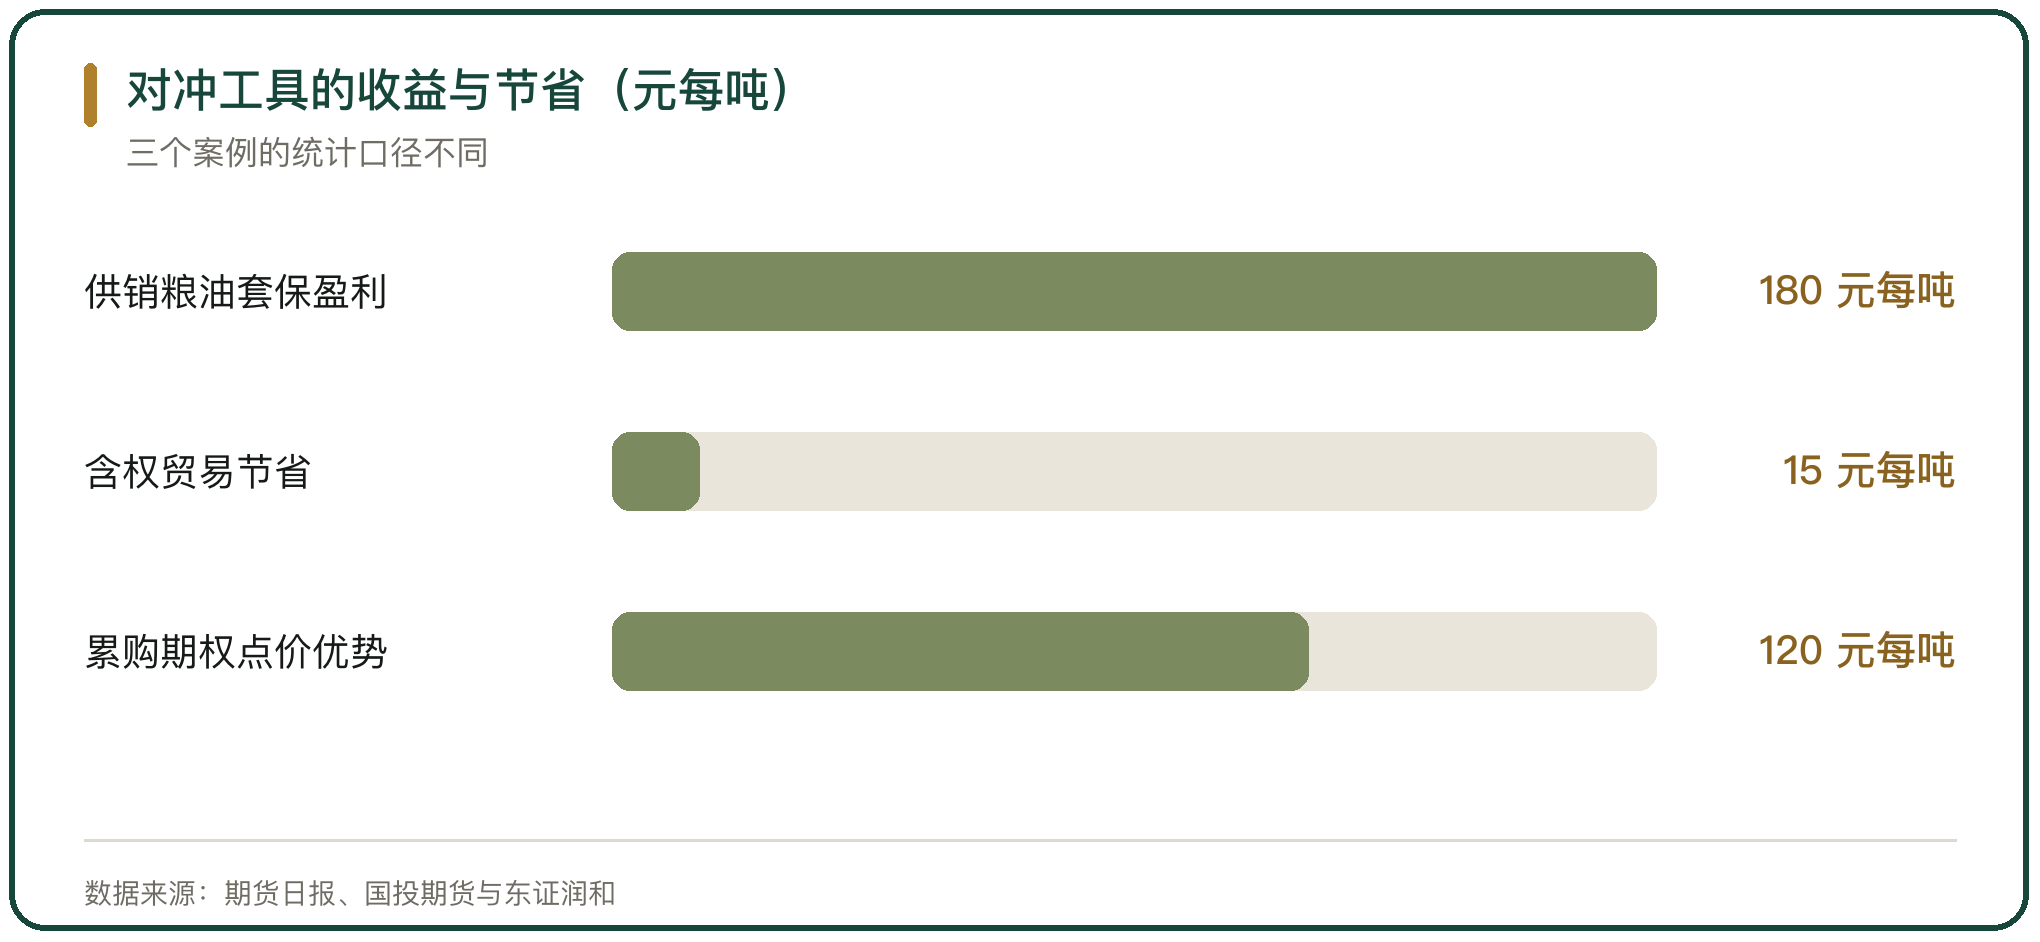
场内工具以期货为主。套期保值是在期货市场建立与现货数量相当、方向相反的头寸,用期货端的盈亏对冲现货端的价格波动。供销粮油在 2025 年一季度收购黑龙江玉米,现货成本 1960 元/吨,当时大连玉米期货主力合约价格 2275 元/吨,基差在 -315 元/吨的水平;公司在期货市场卖出等量合约锁定基差,后续基差回升至 -135 元/吨,最终实现每吨盈利 180 元。该公司把期货的用途概括为把不可控的绝对价格风险转化为相对可控的基差风险,年度套保总量超过 100 万吨(期货日报、大连商品交易所)。
基差贸易把定价基准从一口价换成期货价格加固定升贴水。黑龙江大豆贸易中,基差交易已成为主流定价方式,2025 年省内 82% 以上的中型贸易商采用基差交易,而 2020 年这一比例不足 30%(中衍期货)。
期权与含权贸易在基差点价之上加一层价格保护,通过约定价格上限、下限或上下限,降低企业对单次点价时机的依赖。远期一口价则直接约定未来交付价格,不占用期货账户,门槛更低。
三、基差贸易里的点价与容错
基差点价的问题是点价时机难把握。含权贸易通过约定价格上限或下限,把点价的不确定性收窄。以豆粕为例,2025 年 5 月 16 日豆粕主力合约 M2509 收盘价 2899 元/吨,山东一家中型豆粕贸易商与下游饲料厂签订 3 种带价格上下限的含权贸易合同,每笔 2000 吨、点价期 1 个月。其中一笔约定销售价格上限为 3000 元/吨,另加 70 元/吨基差与 30 元/吨含权溢价。点价期内期货价格持续上涨,到 6 月 16 日最后点价日,下游未能在 3000 元/吨以下完成点价,按合同约定以价格上限计算成交价为 3100 元/吨;若没有含权条款,按 6 月 16 日 M2509 合约收盘价 3045 元/吨计算,现货成交价为 3115 元/吨。含权条款让饲料厂每吨节省采购成本 15 元,2000 吨合计节省 30000 元(国投期货,经新浪财经发布)。
累购期权是另一种做法。青岛一家大型豆粕贸易商采用累购期权加基差点价加销售联动的综合方案,在 2025 年豆粕期货价格波动较小的环境下实现了比市场价低 120 元/吨的点价效果,按其 3 万余吨的销售规模计算,利润提升近 400 万元(东证润和,期货日报)。
四、远期一口价为什么适合中小主体
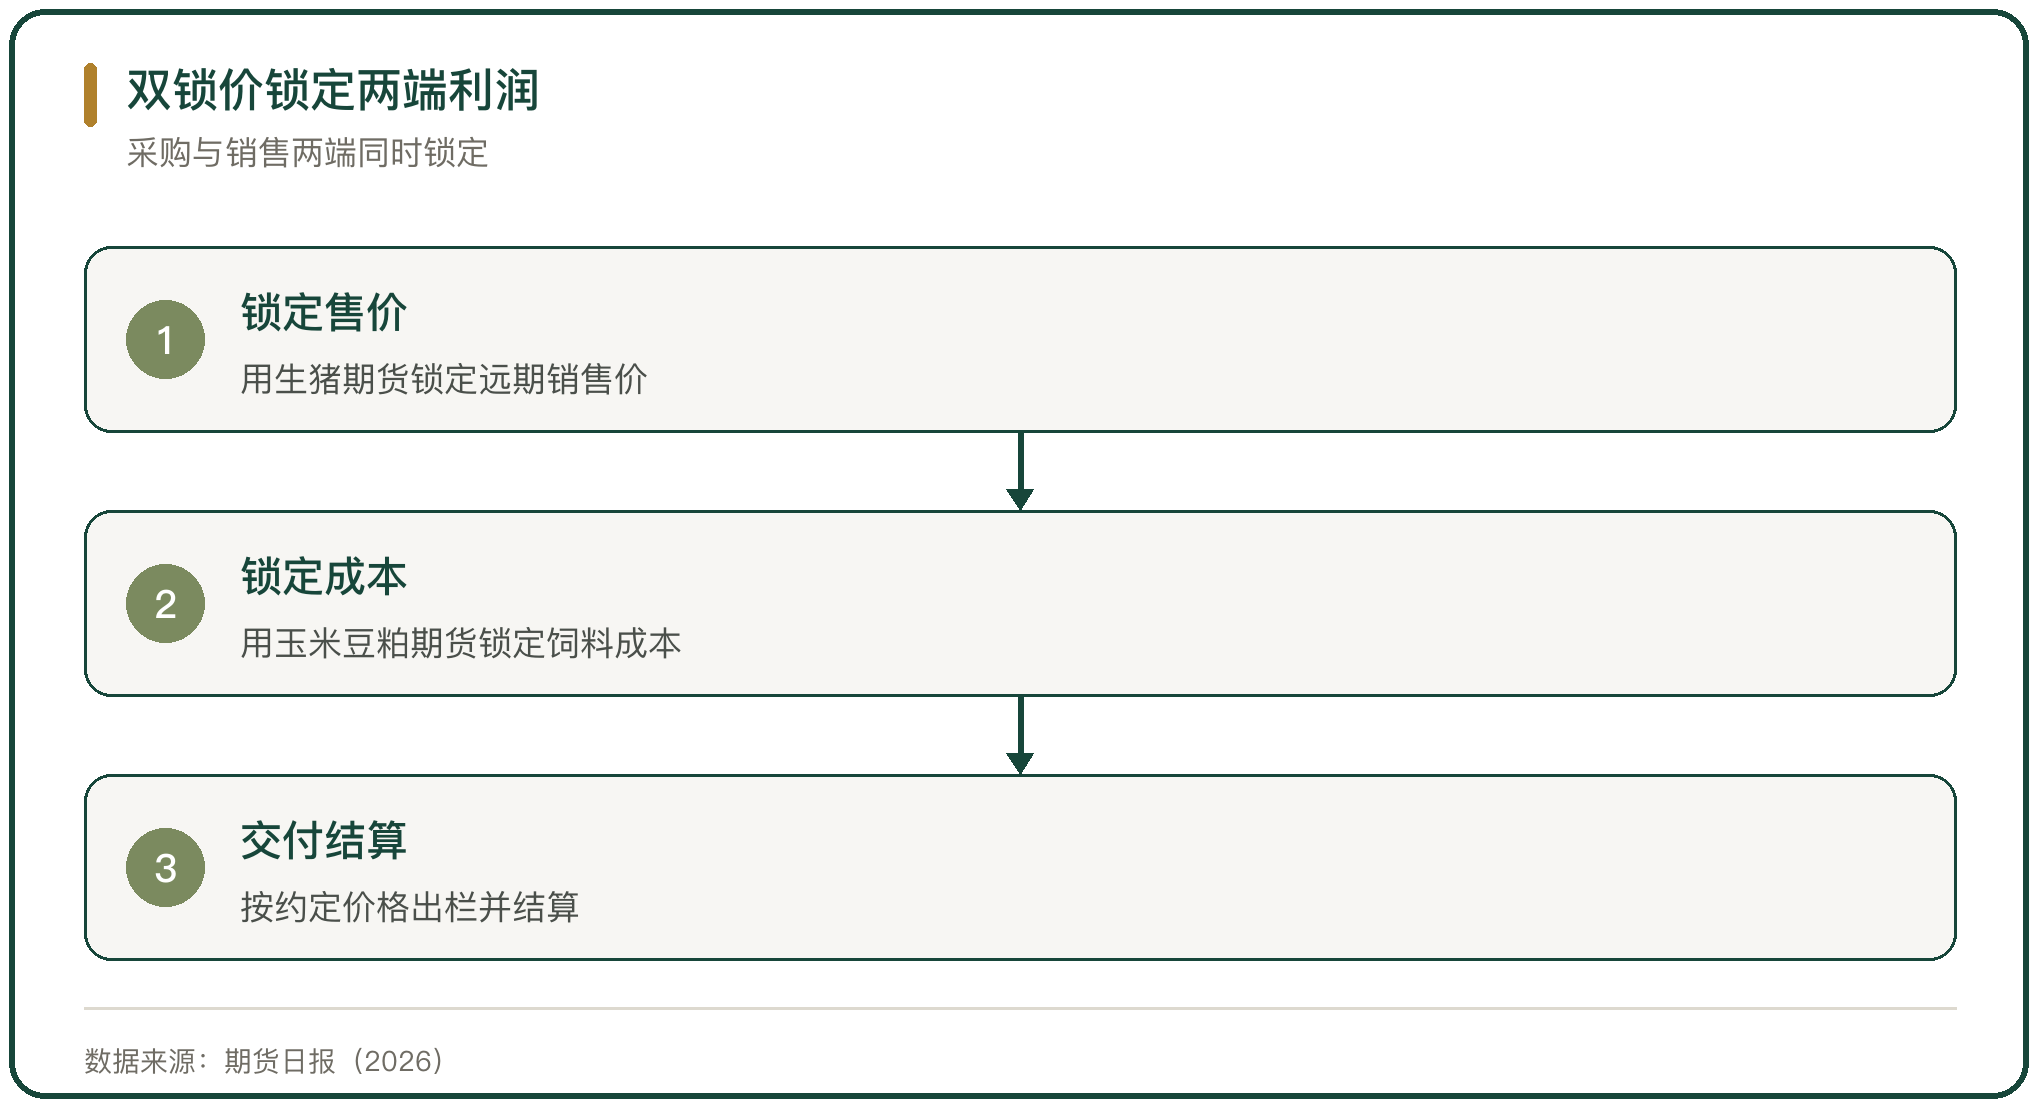
远期一口价把定价与结算一次性约定,不需要企业在期货市场开户与盯盘。湖北农发牧业 2025 年 8 月与浙江永安资本管理有限公司合作,采用生猪加玉米远期合同双锁价,一端用生猪期货锁定 2026 年上半年出栏的生猪销售价格,另一端用玉米、豆粕期货锁定饲料成本。据测算,公司采购端的玉米成本每吨降低 120 元,销售端锁定的生猪售价比 2026 年上半年现货市价每吨高 3200 元,两头合计每头生猪实现 125 元利润;2025 年公司生猪板块减亏近 6000 万元。永安资本的远期锁价业务规模从 2025 年的 80 万头升至 2026 年的 200 万头(期货日报)。
这类业务的对手是风险管理子公司或期现公司。企业把保证金风险转移给对手方,代价是让出一部分基差收益。湖北农发牧业后来构建起远期一口价加直接套保加含权贸易的操作体系,覆盖生猪年出栏量的 70% 至 80%(期货日报)。
五、保险加期货面向分散农户
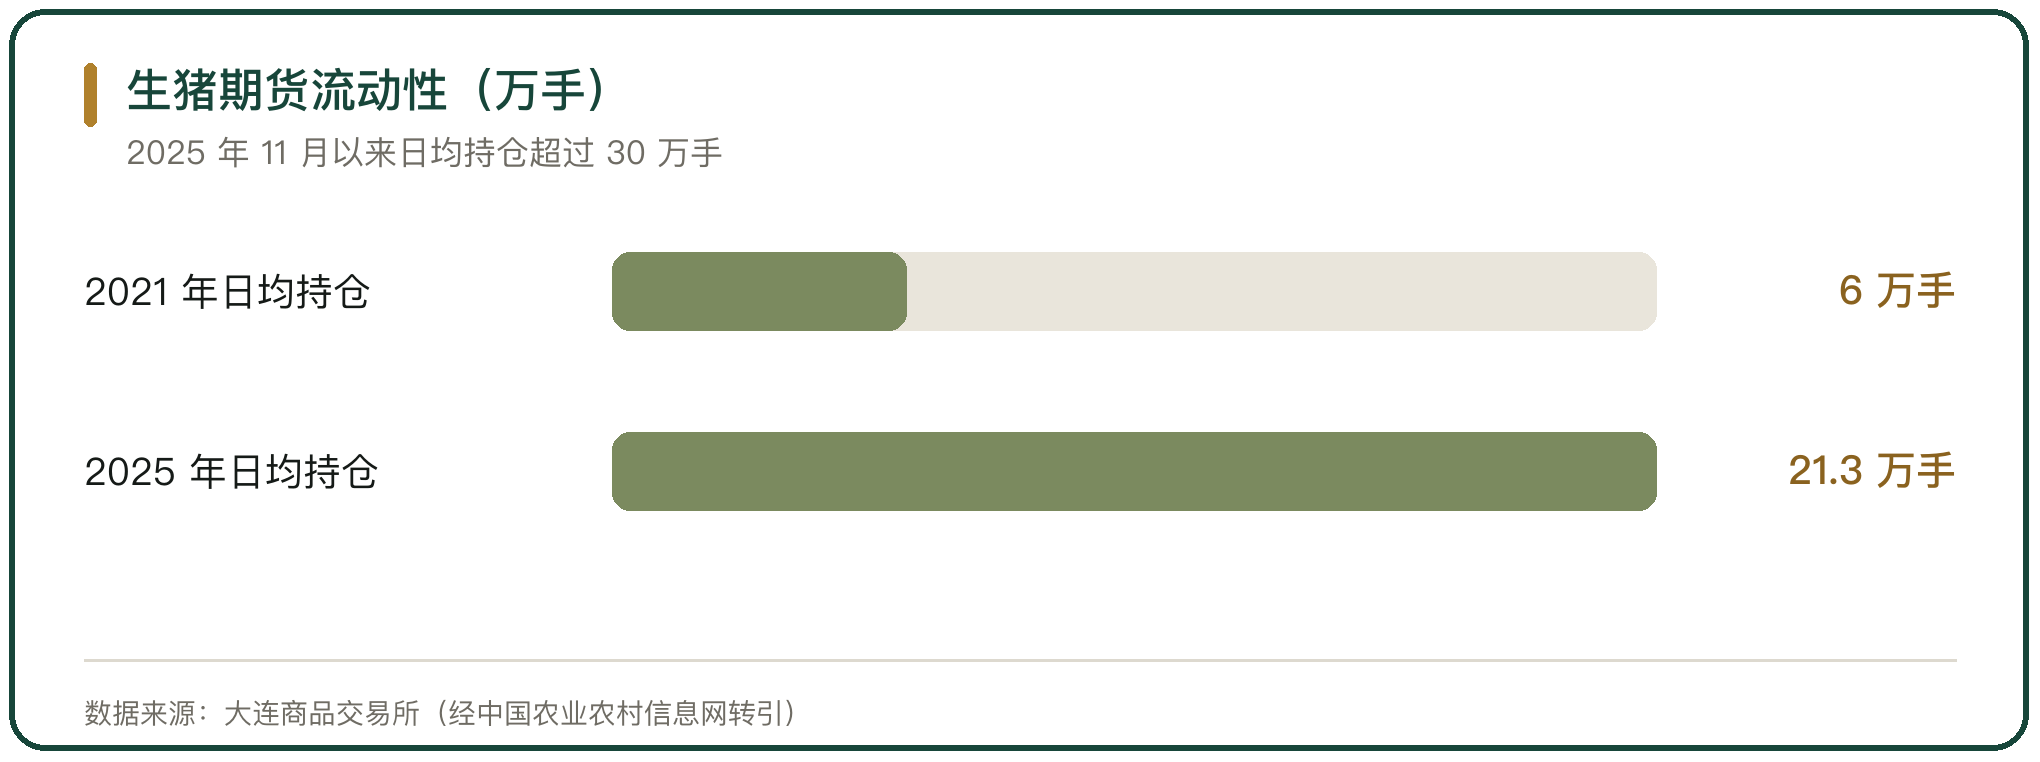
分散农户缺少进入期货市场的渠道,保险加期货把价格风险包装成保险产品。生猪期货上市 5 年来,大连商品交易所共支持开展生猪保险加期货项目 774 个,涉及现货量超过 1540 万头,已结项项目累计实现赔付 7.48 亿元,覆盖河南、四川、湖南等养殖大省,惠及养殖户 2.87 万户次(大连商品交易所)。
苹果的实践把保障范围从价格扩展到收入。黄陵县在 2021 年落地全国首单苹果保险加期货收入险,把保障范围从价格维度扩展到产量加价格的双重维度;延长县的苹果保险加期货项目连续 6 年落地,累计赔付超过 4300 万元(期货日报)。陕西延长果业在 2025 年苹果产季的最大套保规模达到 5900 吨,机器分选升水交割成功率 92.5%,并以保底价收购苹果近 2000 吨,直接惠及 400 余户果农(期货日报)。
六、工具选择要看三个变量
第一是敞口的清晰度。现货运量与期货头寸要能逐笔对应,敞口算不清时套保比例就没有依据。延长果业按管理制度确保库存始终大于期货盘面头寸,并随出入库情况灵活调整套保头寸(城市金融网)。
第二是团队与人才。套保需要既懂金融又懂产业的人,还要有独立的风控岗。湖北农发牧业实行岗位分离,所有套保决策由团队做出,采取框架方案加逐步审批的方式,每笔操作都要经过多级审核(期货日报)。
第三是保证金与现金流。期货头寸需要占用保证金,价格不利时还要追加。福建圣农发展股份有限公司 2025 年 9 月 26 日经董事会审议通过,以自有资金最高不超过 1 亿元开展玉米、豆粕等原材料的套期保值业务,额度在 12 个月内滚动使用,不做投机与套利操作(福建圣农发展股份有限公司公告)。
七、工具以外的实物安排
对冲工具处理价格,仓储与交割安排是另一条腿。新疆的红枣产业用交割库把仓储从成本项转成收益项。岳普湖县供销合作社成为红枣交割库之后,普通仓储每吨每年的收益约 30 元至 50 元,交割库通过仓储、交割服务与仓单管理,年收益提升至每吨 120 元至 180 元;企业采用先卖期货、后收现货、锁定加工利润的模式,年度利润波动率下降超过 60%(期货日报)。
新疆果业集团下属新疆弘毅物产对场外累沽业务的判断是,红枣产业普遍规模有限,多数企业没有专业团队和充足现金流,直接参与套期保值的风险较大,与期现公司合作开展基差贸易、通过基差让利转移保证金风险,更适合这一类主体(期货日报)。
八、农产品流通的对冲工具选择判断
对冲工具的选择,取决于企业能算清多少敞口、能养多少专业能力、能承受多少保证金占用。敞口清晰、团队齐备的大型主体,可以直接参与期货套保,把绝对价格风险转成基差风险;缺少团队的中小主体,与期现公司合作的远期一口价与基差贸易更现实;分散农户则由保险加期货承接。
工具本身不产生利润,它只是把价格的不确定性换成一个可以接受的成本。供销粮油每吨 180 元的套保收益、湖北农发牧业每头 125 元的锁价利润、含权贸易每吨 15 元的成本节省,来自对敞口的准确测算,而不是对行情的判断。算不清敞口,工具越多,暴露的缺口越大。



写点看法