

折扣业态对传统商超的替代
关键词 折扣业态硬折扣超市传统商超调改低价倾销价格法增值税税负
一、折扣业态的扩张速度
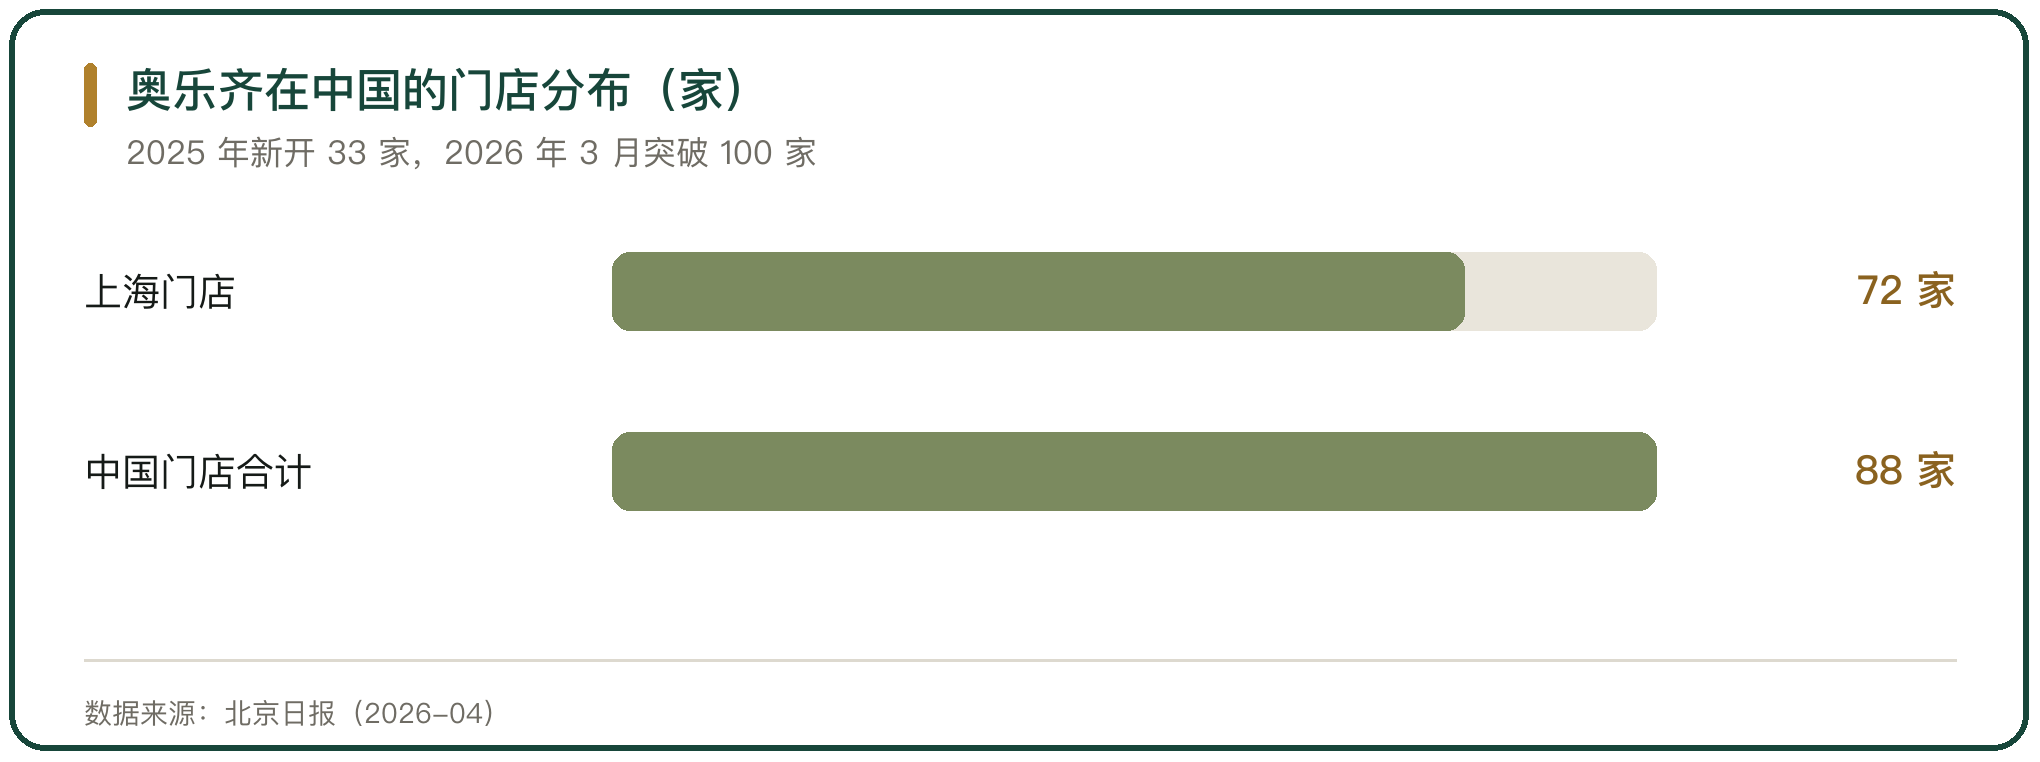
折扣业态的门店扩张速度在 2025 年明显加快。奥乐齐截至 2025 年 12 月 31 日在中国有 88 家门店,其中 72 家在上海;2024 年全年只新开 5 家,2025 年 4 月到 12 月新开 33 家;2026 年 3 月门店数量突破 100 家(北京日报 2026-04)。
规模的另一端是本土硬折扣企业。乐尔乐披露的 2025 年体系销售额突破 800 亿元、全国门店超过 8700 家,覆盖十余个省份(潇湘晨报 2026-05-07)。
二、替代发生的品类
替代先发生在标品上。零食折扣渠道在休闲零食终端销售中的占比从 2023 年的 6.8% 提升到 2026 年的 12.4%,2026 年零食折扣终端市场规模突破 2200 亿元、同比增速在 21% 以上,连锁门店总量在 2026 年上半年突破 26000 家(中研普华 2026-07-15)。
中国连锁经营协会的榜单记录了这个变化。2026 年中国连锁 Top100 里折扣零售企业排名持续上升,鸣鸣很忙位列第三;同期超市企业的整体门店数小幅下降(中国连锁经营协会 2026-06-15)。
三、替代发生的客群
被拿走的是价格敏感型客群。奥乐齐在 2023 年底上线超值系列,9.9 元的白酒与 7.5 元的 950 毫升超值鲜牛奶进入销量前列,自有品牌占比约 90%(北京日报 2026-04)。
县域与乡镇是增量的主要来源。零食折扣连锁的县城与乡镇门店数量同比增速超过 45%,一二线城市进入存量深耕阶段(中研普华 2026-07-15)。商超在同城密集布点形成的便利优势,在县域同时被折扣店的低价与社区店的近距离压缩。
四、传统商超的调改应对
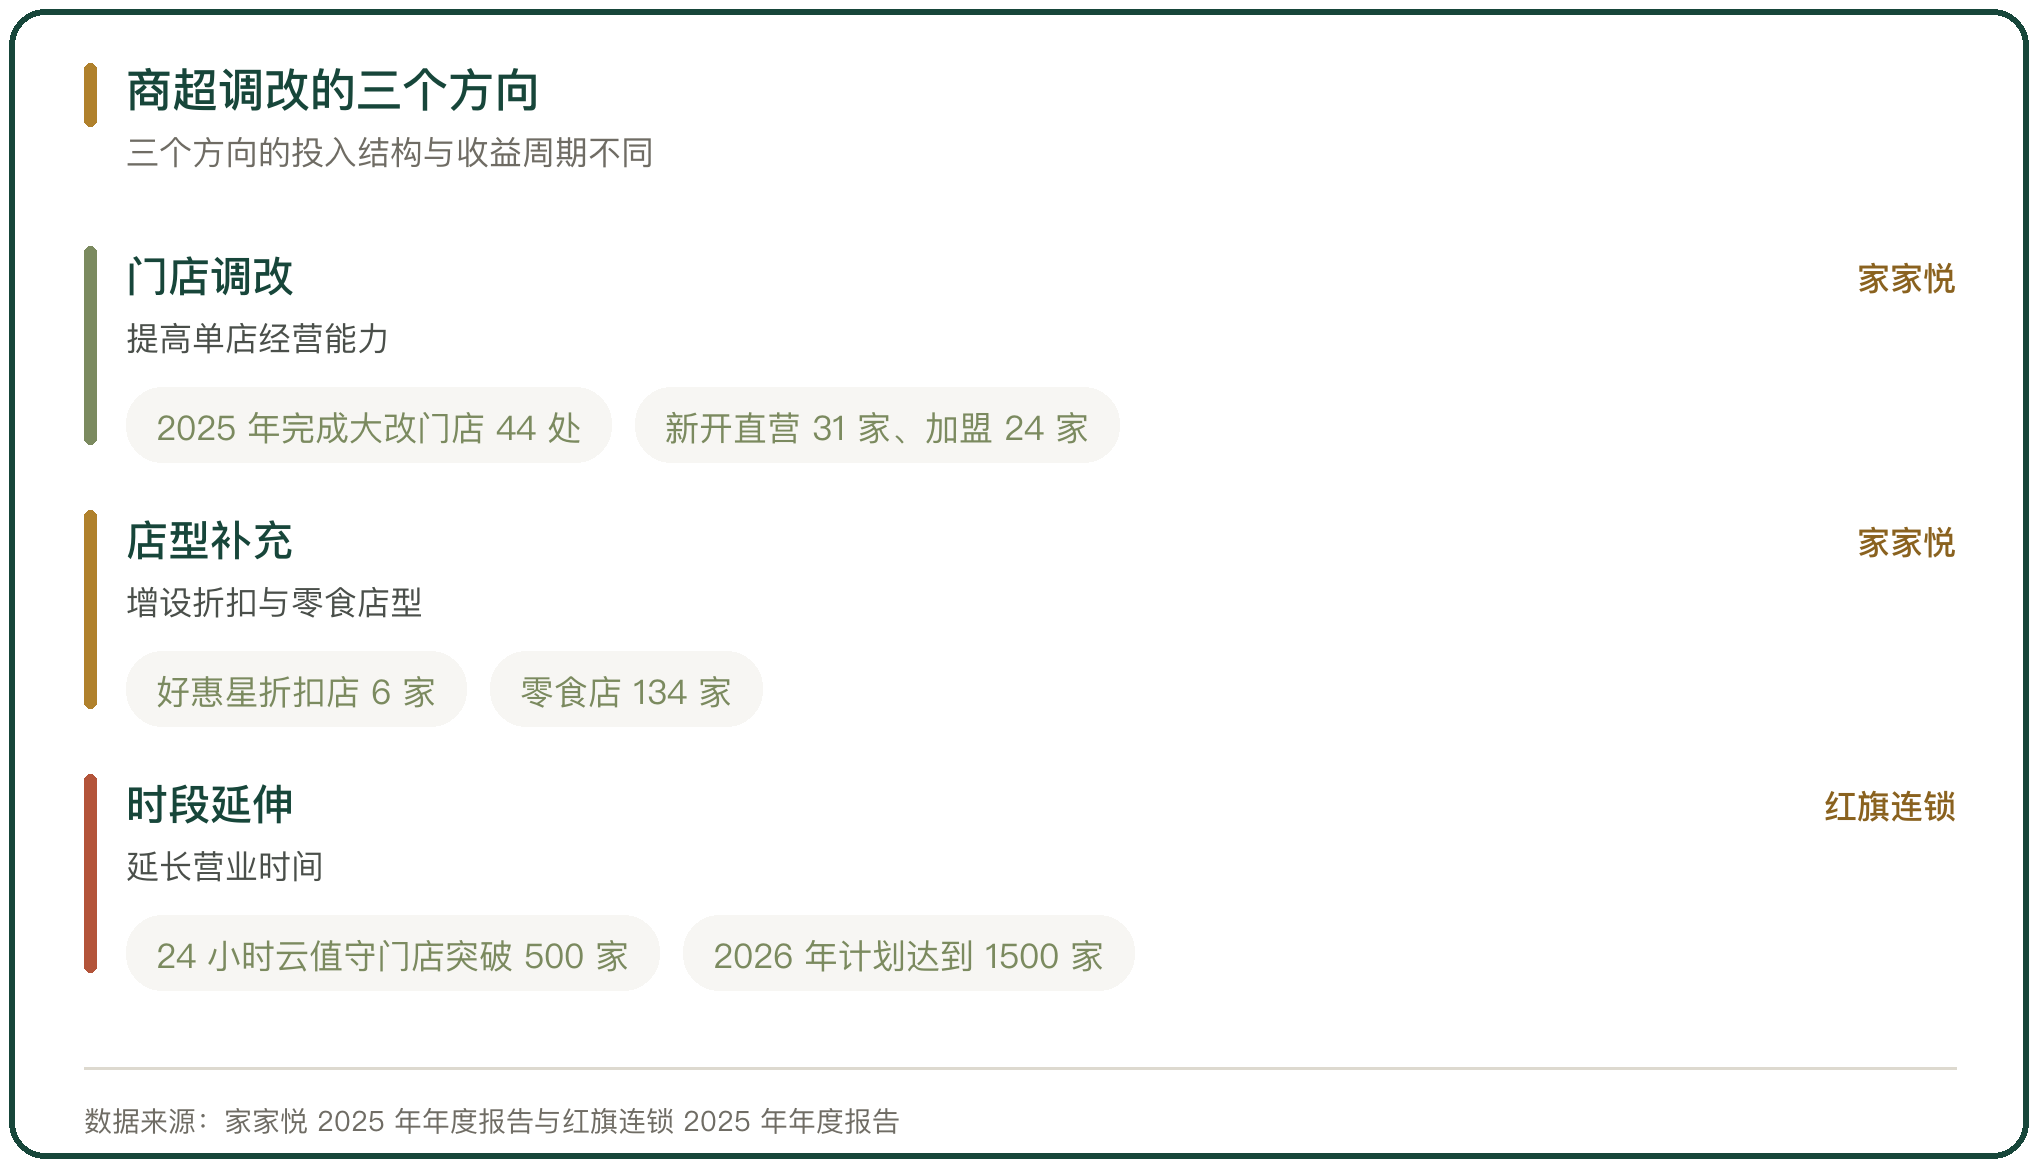
商超的应对落在门店调改上。家家悦 2025 年完成大改门店 44 处,新开直营门店 31 家、加盟店 24 家,同时关闭低效门店;期末门店总数 1074 家,其中综合超市 239 家、社区生鲜食品超市 399 家、乡村超市 202 家、零食店 134 家、好惠星折扣店 6 家。
折扣店型是调改的一个出口。家家悦把好惠星折扣店作为独立业态试水,规模不大但方向明确;红旗连锁 2025 年把 24 小时云值守门店推到 500 家以上、计划 2026 年达到 1500 家,用时段延伸承接即时性需求。
五、低毛利下的增值税税负
折扣业态的毛利被压得很低,增值税的应纳税额随之下移。一般计税方法下应纳税额是当期销项税额抵扣当期进项税额后的余额(《增值税法》第十四条);毛利越薄,进项占销项的比例越高,应纳税额越小。
品类结构对税负的影响比毛利率更直接。《增值税法》第十条把农产品、食用植物油等货物列入 9% 税率,一般货物适用 13%;同一家门店的生鲜占比提高,销项税率结构随之改变。税负率长期低于同行业的区间会进入申报数据的比对范围。
六、折扣销售的开票口径
折扣销售在增值税上要看发票怎么开。国税发〔1993〕154 号规定,纳税人采取折扣方式销售货物,销售额与折扣额在同一张发票上分别注明的,可按折扣后的销售额征收增值税;折扣额另开发票的,不论财务上如何处理,都不得从销售额中减除。
分别注明的落点被写得明确。国税函〔2010〕56 号规定,销售额与折扣额要开在同一张发票的金额栏,仅在备注栏注明折扣额的不得减除。折扣业态以长期低价替代短期促销,发票上怎么体现折让,直接影响销项税额的计算基数。
七、低价倾销的合规边界
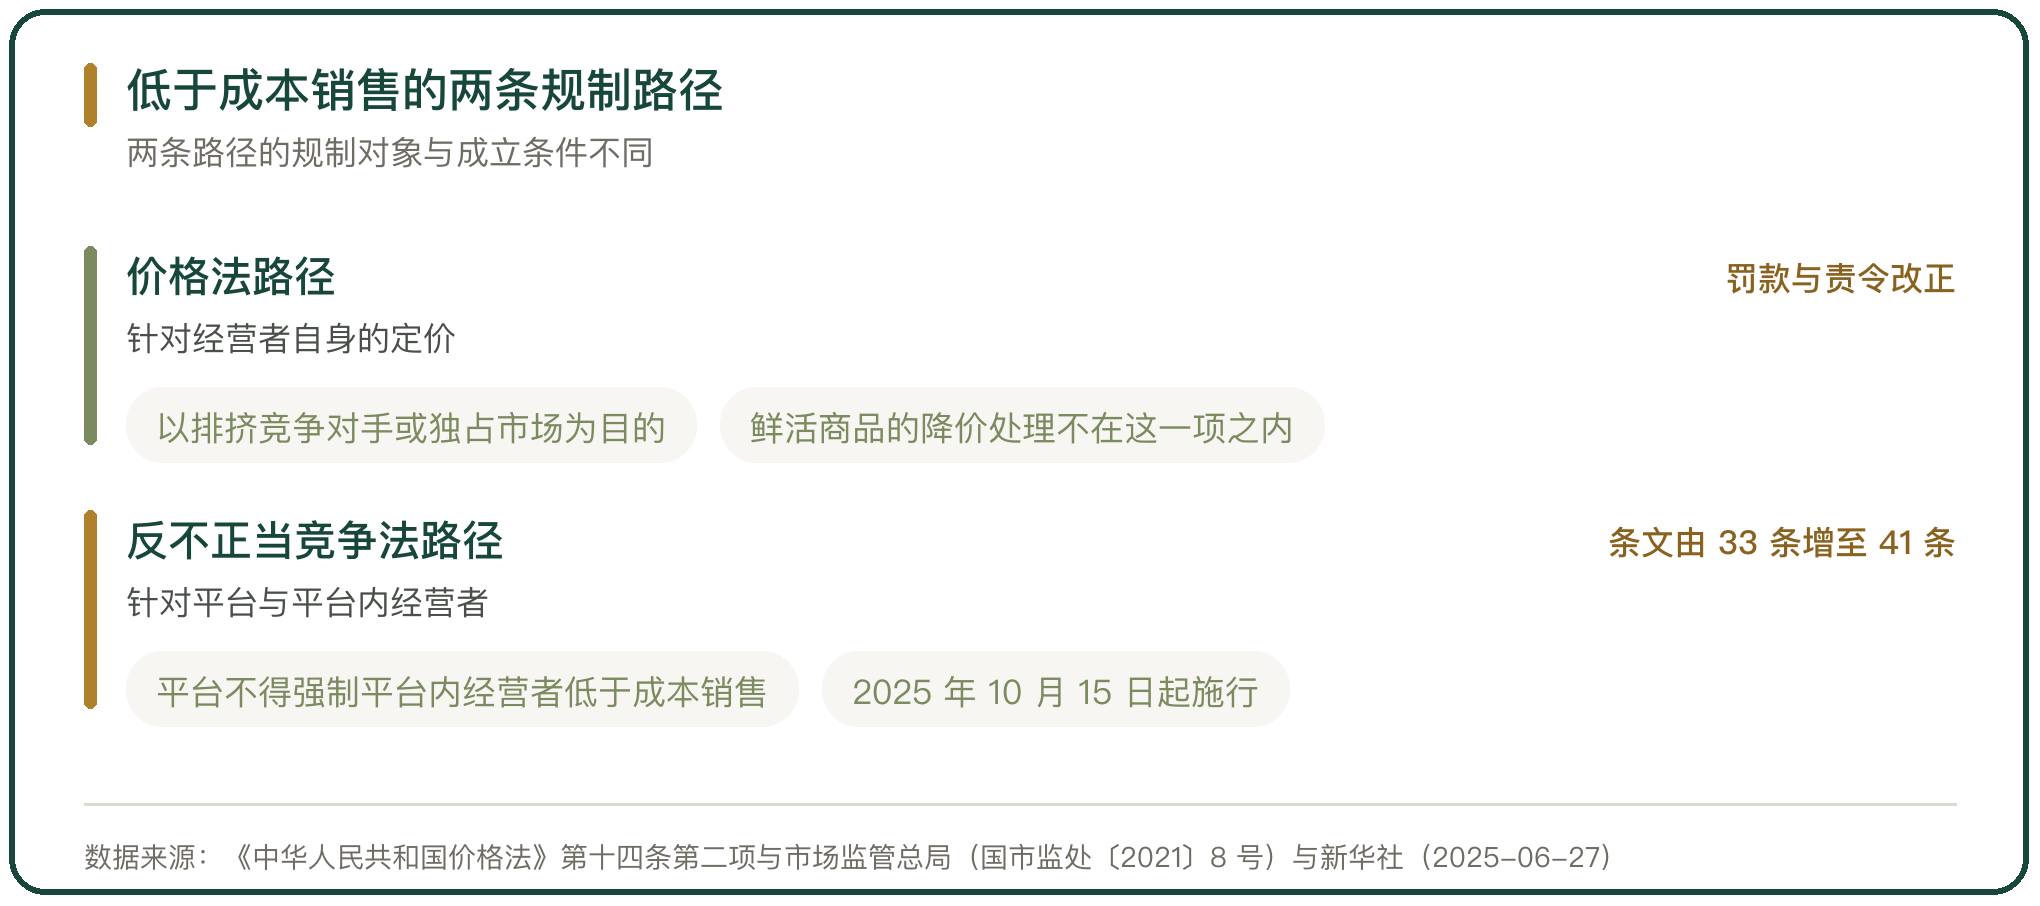
低价本身在价格法里有边界。《价格法》第十四条第二项规定,在依法降价处理鲜活商品、季节性商品、积压商品等商品以外,为了排挤竞争对手或者独占市场,以低于成本的价格倾销,属于不正当价格行为;生鲜属于鲜活商品,按市场规律降价处理不在这一项之内。
边界外有处理案例。市场监管总局对美团优选的不正当价格行为作出处罚,认定其在济南销售的寿光黄瓜(450 克加减 50 克每份)进货成本 2.15 元、补贴后实际售价 1.99 元,洛川富士苹果(4.2 斤加减 50 克)进货成本 21.9 元、补贴后 20 元,合并罚款 150 万元(国市监处〔2021〕8 号)。
广东省市场监督管理局对一家互联网客运企业的低价倾销罚款 20 万元(粤市监广办罚〔2024〕001 号)。这一案与美团优选案的处理主体不同,前者是省级市场监管部门,后者是市场监管总局。
八、低价规定的修订变化
平台强制低价在 2025 年入法。修订后的反不正当竞争法 2025 年 6 月 27 日通过、2025 年 10 月 15 日施行,条文从 33 条增加到 41 条,第十四条新增规定平台经营者不得强制或者变相强制平台内经营者以低于成本的价格销售商品(新华社 2025-06-27)。
两条规制路径的对象不同。价格法第十四条针对经营者自身的定价行为,反不正当竞争法第十四条针对平台与平台内经营者的纵向关系;折扣业态以自有品牌与供应链效率支撑低价,与依靠补贴形成的低于成本销售在合规上处在不同位置。
九、折扣业态替代的判断落点
替代的范围由品类与客群划定。标品与价格敏感客群先被折扣业态拿走,生鲜与即时性需求留在商超;商超的调改方向是把门店面积、商品结构与客群定位重新对应,而不是在所有品类上比价格。
低价能否持续,取决于成本结构。折扣业态的低价来自更短的供应链、更少的单品数与更轻的门店模型;靠补贴维持的低价会被价格法与反不正当竞争法同时约束。同一条街上两家门店的价格差,最终反映的是两套成本结构的差。



写点看法