

产地集配中心的建设标准与运营
关键词 产地冷链集配中心产地仓先建后补产地冷藏保鲜设施库容门槛冷库空置率
一、集配中心是产地这一端新定的一类设施
产地冷链集配中心不是新出现的场地,是新定的一类设施身份。
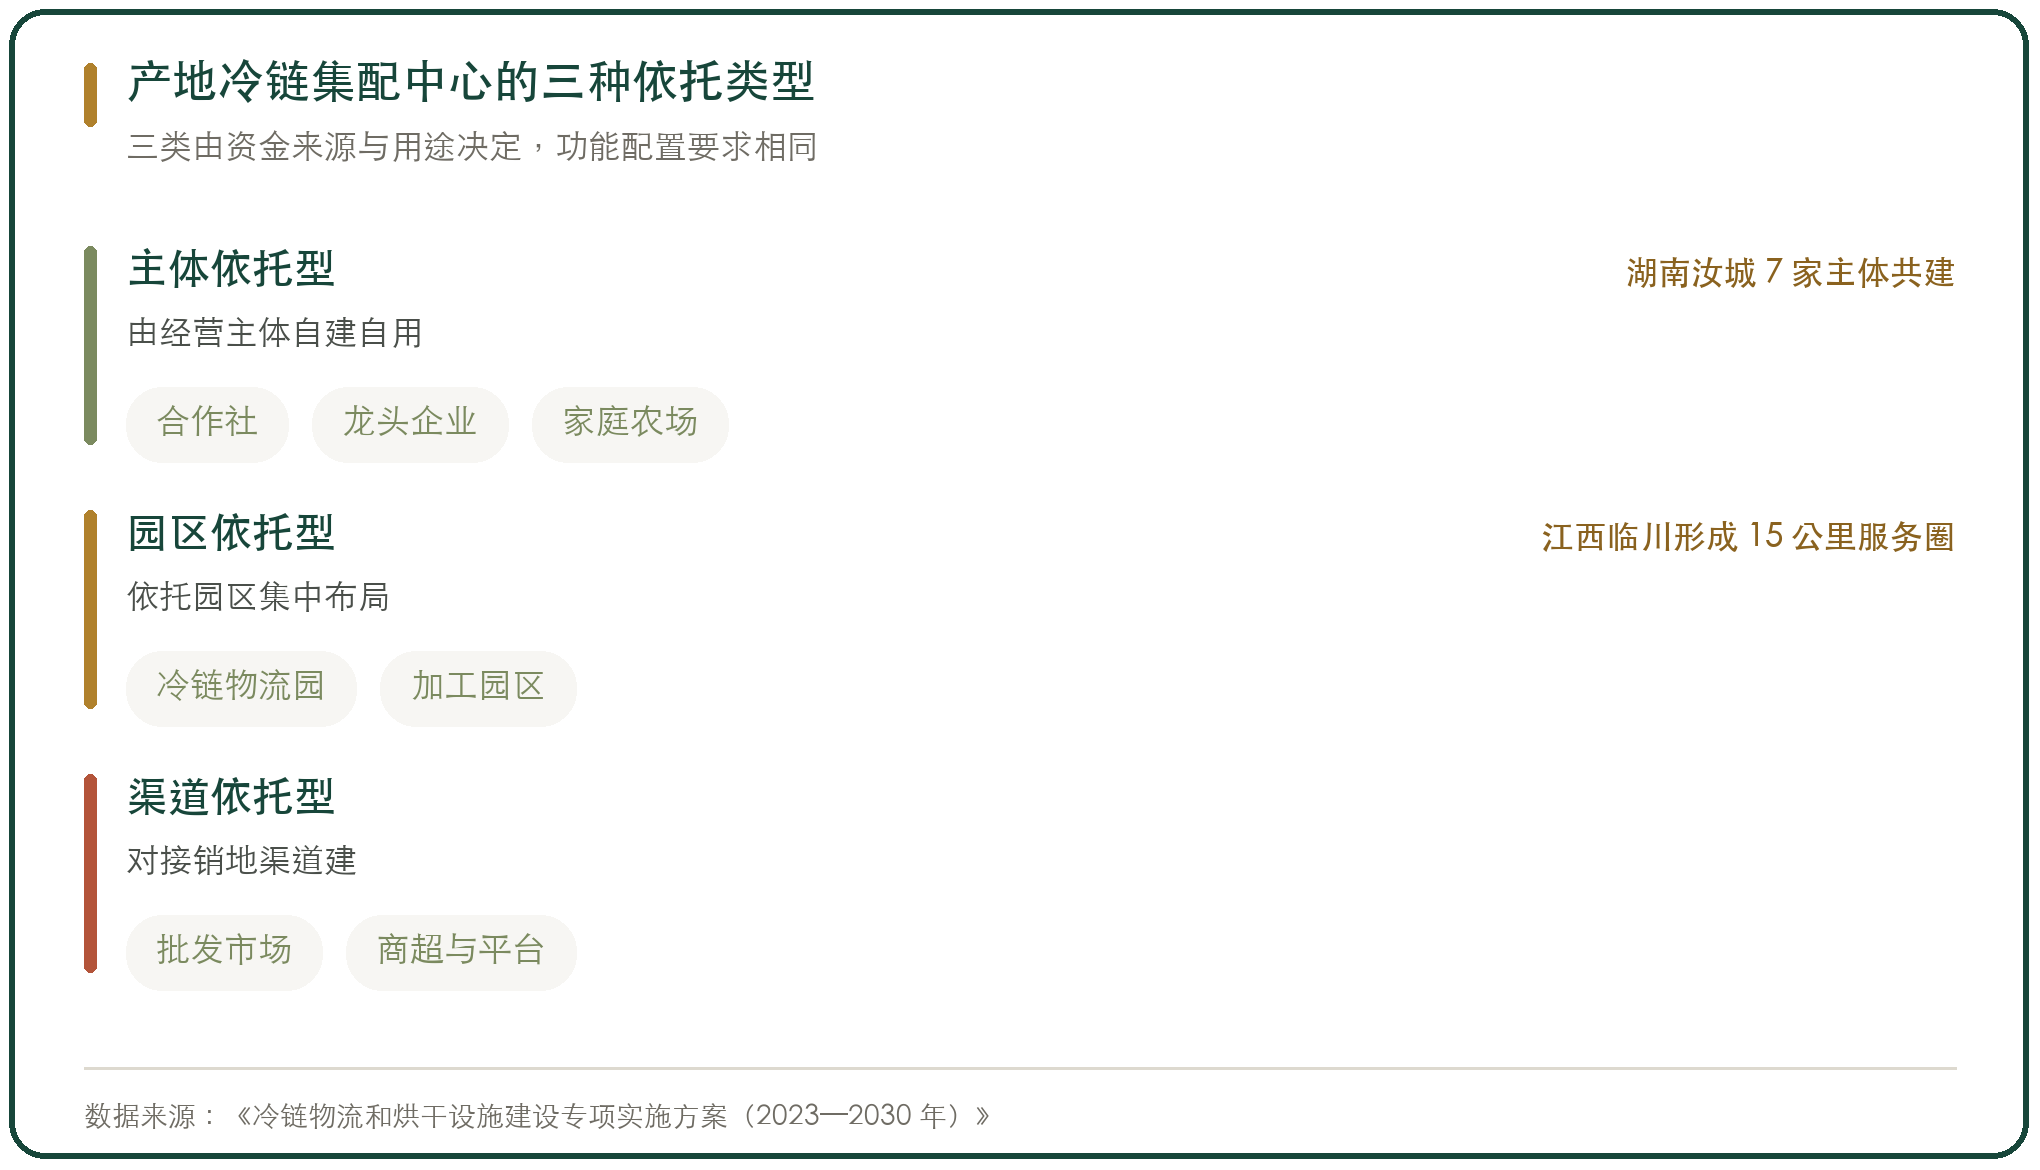
《冷链物流和烘干设施建设专项实施方案(2023—2030 年)》给的定义是:集集货、预冷、分选、加工、冷藏、发货、检测、收储、信息等功能于一体,用来提高农产品产后集散和商品化处理效率。方案按依托主体把集配中心分成三类:主体依托型、园区依托型、渠道依托型。
行业标准 WB/T 1145-2024《农产品产地冷链集配中心基本要求》2024 年 12 月 12 日备案,规定了这类设施的规划、布局、设施设备、制度、人员、信息处理、卫生与安全要求。
定标准这件事本身说明产地这一端的设施,已经从「谁建谁用」的冷库,变成要按统一功能配置来建的公共设施。
二、规模门槛写在三份清单里
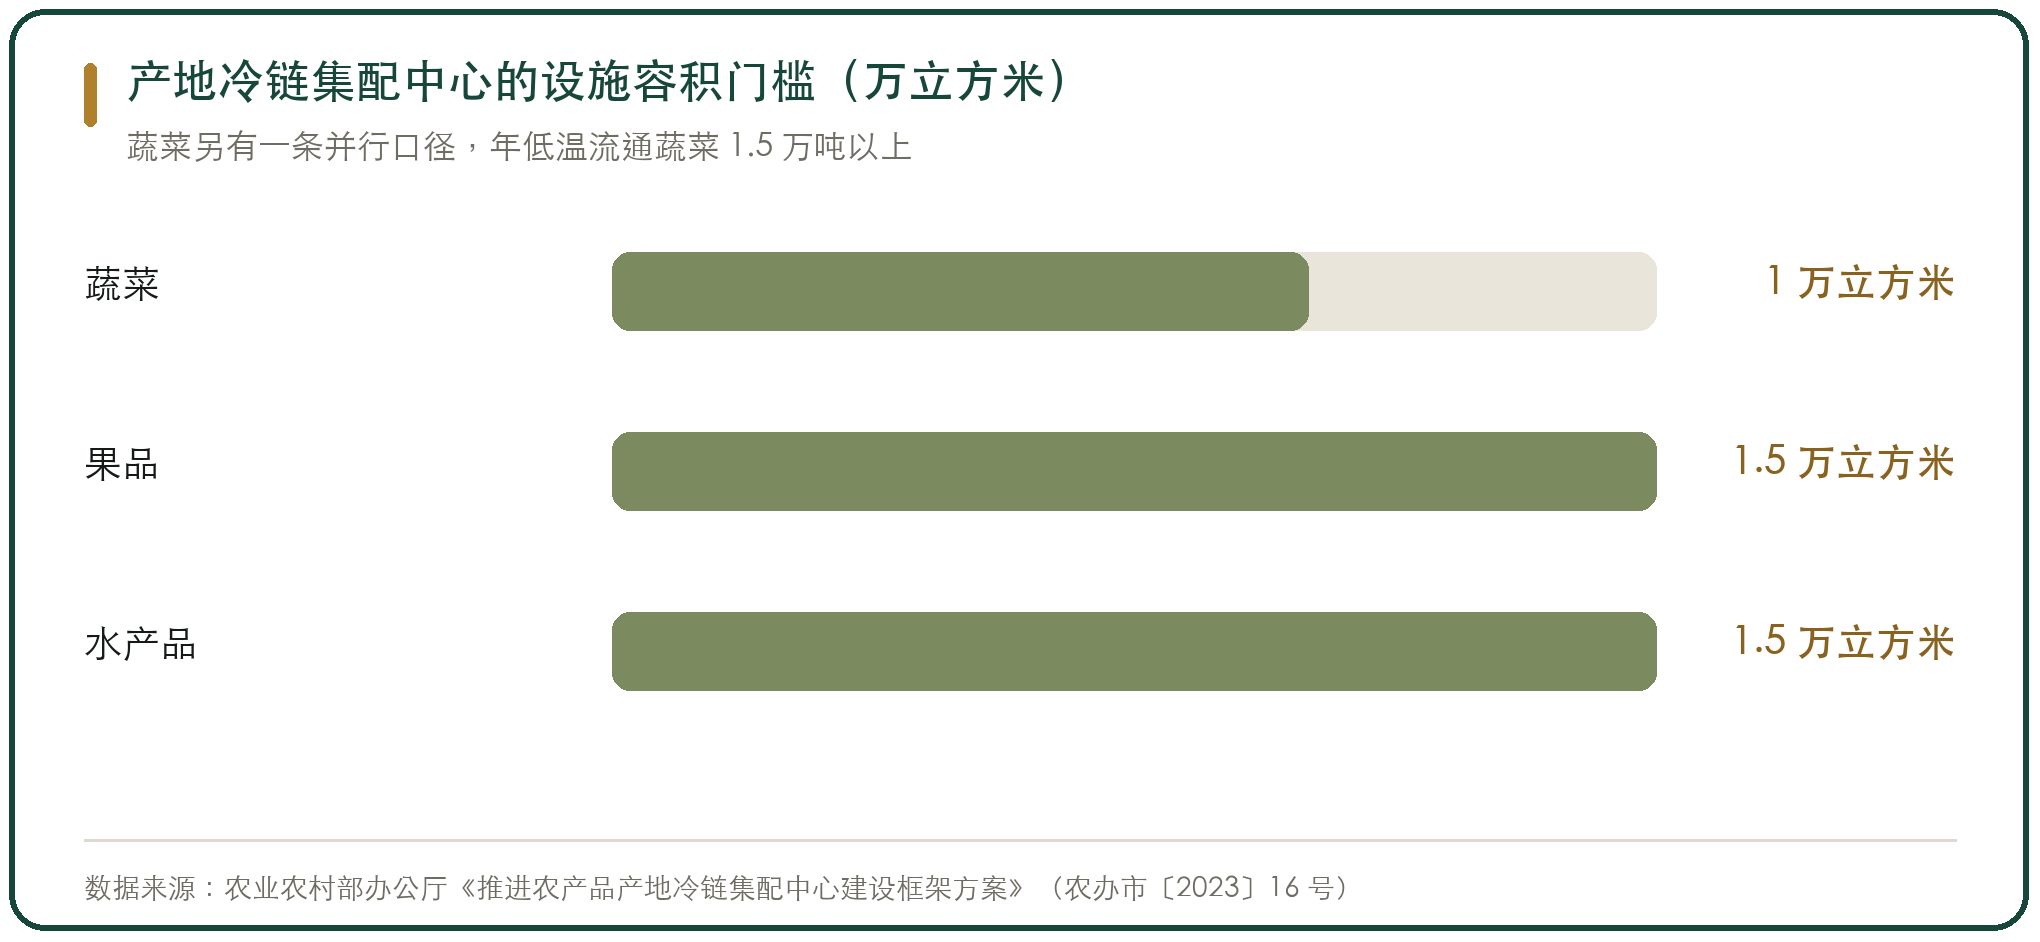
农业农村部办公厅 2023 年的两份框架方案给了申报条件。蔬菜产地冷链集配中心的预冷及冷藏设施总容积一般要达到 1 万立方米以上,或者年低温流通蔬菜 1.5 万吨以上;果品的门槛是 1.5 万立方米或 1.5 万吨;水产品的冷藏冷冻及制冰设施总容积一般达到 1.5 万立方米以上。
再往上一级的农产品骨干冷链物流基地门槛更高:全国性基地冷库容量不少于 8 万立方米,区域性基地不少于 4 万立方米;储存、交易、加工等冷链相关设施面积原则上要达到基地总面积的 60% 以上,且连片集中布局、原则上不超过 2 个片区。
「十四五」期间的目标是培育 100 个农产品骨干冷链物流重点县(重点市)和 1000 个产地冷链集配中心。到 2024 年 12 月,首批开展建设培育的是 55 个重点县和 500 个集配中心。
2026 年 8 月印发的产地市场体系「十五五」规划把这条线继续往上抬:集配中心要从 2025 年的 1000 个提到 2030 年的 1500 个以上。
三、钱从三个渠道来,补贴有两套算法
中央财政这一块,2020 到 2022 年3年共安排 180 亿元,撬动社会资金投入 400 多亿元。单看 2020 年,中央财政安排了 50 亿元,支持超过 9000 个新型农业经营主体、新建或改建仓储保鲜冷链物流设施 1.4 万个、规模超过 600 万吨。
补助的发放程序由农市发〔2020〕2 号定:自主建设、定额补助、先建后补,实施主体先把设施建成,再按事后核定拨付。同一份文件写了验收的一条硬要求,仓储保鲜冷链设施建设规模在 500 吨以上的,应配备具有通信功能的信息自动采集监测传输设备,并作为项目验收的重要内容。
补贴标准各省自己定,分母不一样。湖南的参照表按设施类型给单价:组装式通风库不超过 50 元每立方米、预冷库不超过 1200 元、高温库不超过 600 元、低温库不超过 800 元、气调库不超过 1000 元;补助比例一般县不超过 30%、国家级脱贫县不超过 40%;单个实施主体累计享受补助的设施不超过 4 个、补助资金不超过 100 万元。新疆的算法是对着设施设备实际投资额给 15% 的奖补,单个经营主体最高 300 万元,门槛是实际投资额 500 万元以上。
一套按立方米给单价、一套按投资额给比例,把两个数放一起比会算错。
四、建成的案例分四种规模
江西供销(临川)冷链物流园 2024 年投用,1.6 万平方米智慧冷库、4 套智能温控系统、8000 平方米食品加工车间;在唱凯镇等产区布了 4 个田间冷库节点,形成 15 公里冷链服务圈。采后预冷时间从 2 小时以上缩短到 30 分钟以内;冷库累计出入库量近 3 万吨;瓜果类损耗率下降 15% 以上、水产类降幅超过 20%。
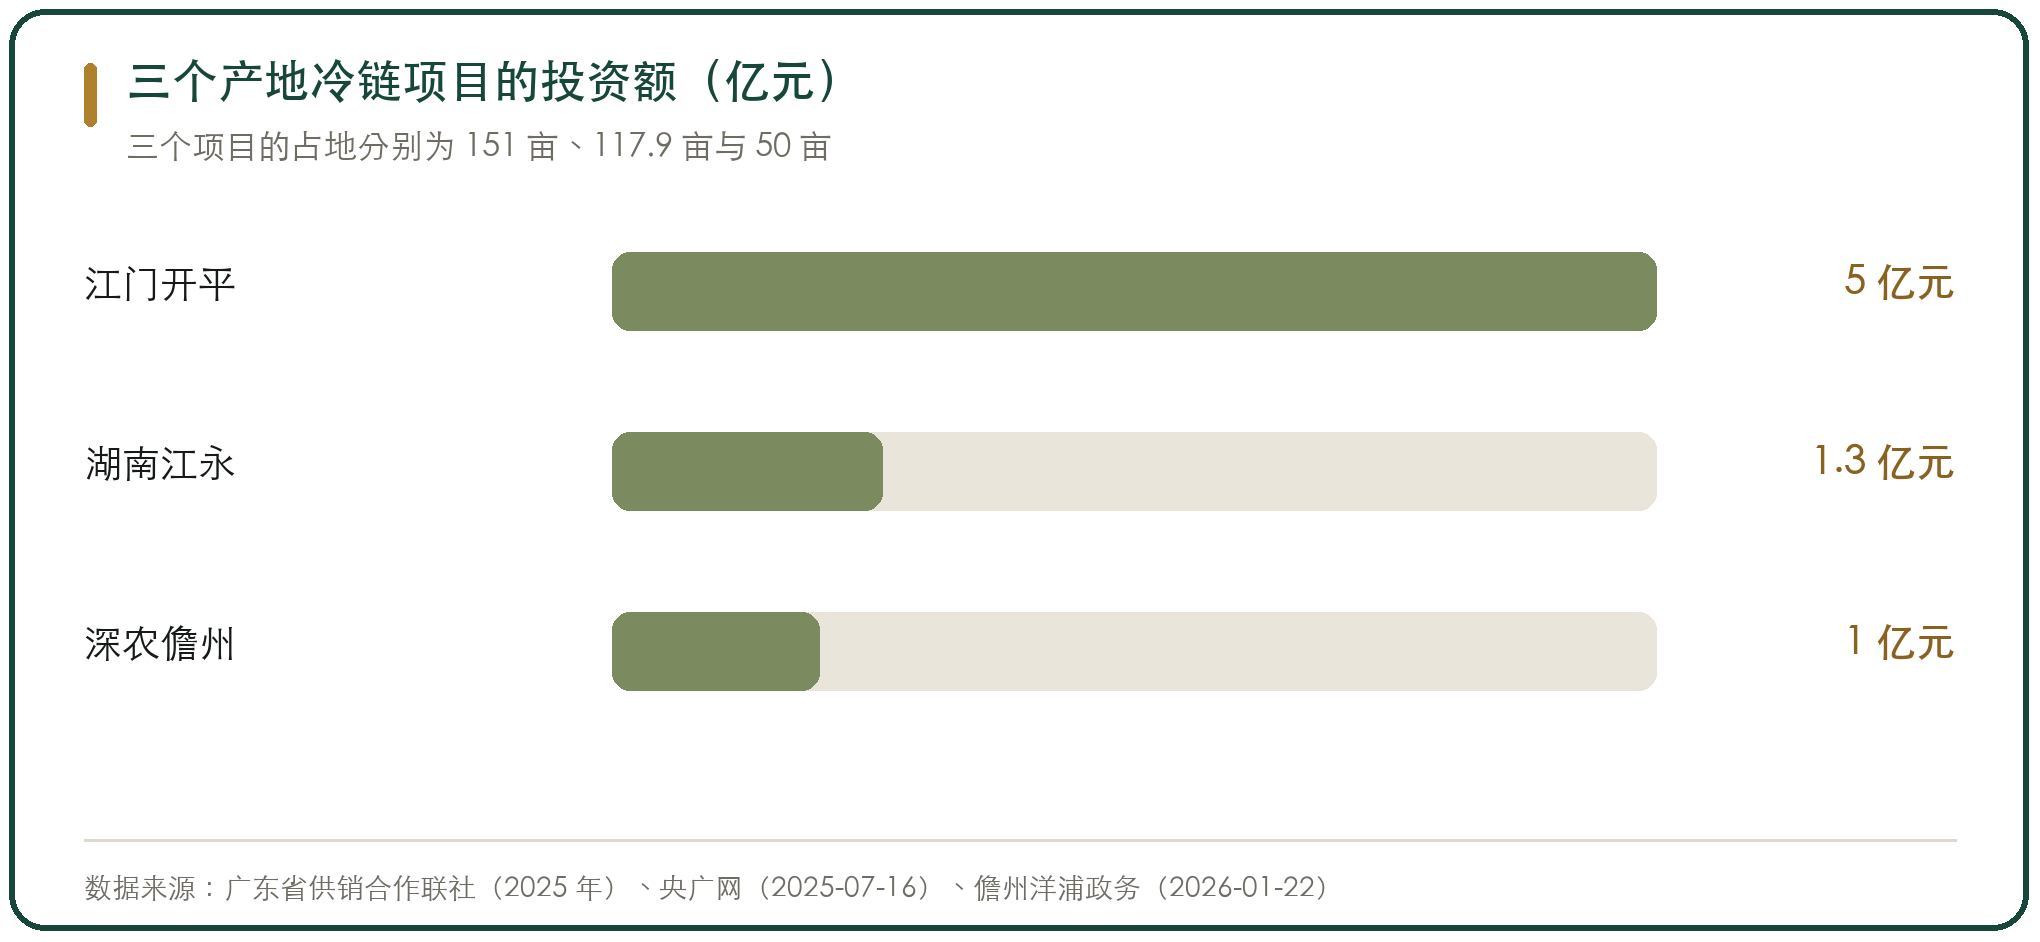
广东江门开平的粤港澳大湾区优质农产品供应及出口基地投资约 5 亿元、占地 151 亩,形成 5 万吨冷链仓储能力,冷库累计流转货物超过 14 万吨、日均约 95 吨。
湖南江永县新合作商贸物流园冷链中心总投资 1.3 亿元、占地 117.9 亩、冷库体量 6.5 万立方米、可满足 1.2 万吨农产品仓储,2025 年 9 月试运营。
规模最小的是深农(儋州)冷链集配中心,一期占地约 50 亩、总投资超过 1 亿元、建筑面积 1.9 万平方米,建成后日均处理农产品 10 万公斤、年仓储能力 3 万吨。
四个项目的投资从 1 亿元到 5 亿元,占地面积从 50 亩到 151 亩,跨度不算小。
五、谁运营决定设施拿来做什么
湖南有三种做法的效果数字。郴州汝城县 7 家合作社与家庭农场共同建冷库、组建生姜产业联合体,共享应季仓储使用权和经营收益分红权,生姜价格每斤平均提高 0.5 元左右、亩均收入提高 3000 元以上。
株洲茶陵县红星盛康油脂公司参股县内 3 家合作社冷库、库容 2400 立方米,对接长沙红星大市场,带动农户增收 10% 以上。
长沙县江背镇福田浩淼冷链集配中心由村集体经济组织带领 8 个实施主体建设,拿到财政补贴 450 万元、社会融资 1500 万元,每年冷库出租为村集体创收 30.2 万元、带动当地 60 余人就业。
合作社共建、龙头参股、村级组织引领,三条路都走通了,走通的前提是有人对设施的使用频率负责。建成之后没人管的冷库,三条路都免不了闲置。
六、使用强度与主体收益有官方口径
「十四五」期间支持 3.8 万个家庭农场、农民合作社和农村集体经济组织,建设 7.8 万个产地冷藏保鲜设施,新增库容近 2000 万吨,县级覆盖率 70% 以上;西部、中部、东部分别占约 40%、33%、27%。
使用强度这一侧有具体的数:全年综合使用平均 8 个月,冷藏使用平均 7 个月;果蔬占设施贮藏品种的 89%,贮藏期延长 69 到 106 天。
主体收益的口径是主体经营收入平均提高 29.3%,项目建设累计创造就业岗位超过 100 万个、增加务工收入 180 亿元。
这几个数字说明设施在多数时候是被用着的,也说明使用并不连续,1年里平均有 4 个月是空着的。
七、利用率是这套设施绕不过去的一关
全国冷库的平均空置率 2024 年约 30%,同比上升 7 个百分点;求租容积 2291.1 万立方米、同比增长 16.51%,出租量 3262.2 万立方米、同比增长 19.14%。这是全品类冷库的口径,包含销地高标库,不等于产地集配中心的空置率,方向上说明供给跑在了需求前面。
产地这一端个别县的自报值高一些:湖南汝城 70% 到 80%,山东莘县的存量冷库年均利用率 82%,冷库总量 51 万立方米、建成 81 个产地冷藏保鲜设施和 200 多座机械冷库,服务周边 300 余家中小食品企业,年度累计提供仓储服务时长超过 8 万小时。
莘县同时报了另外两个数:冷链物流相关设施占基地总面积 61.61%,冷藏车空载率控制在 15% 以下,可溯源覆盖率 65%。
合同价与周转率是运营方最关心的两个变量。集配中心这个层级的全国利用率没有官方统计。
利用率这一关绕不过去,收费方式又直接决定利用率。只按库容收租的集配中心,淡季收入掉得比成本快,折旧、电费、人工照付;把库容拆成按吨、按批次、按托盘计费并叠加分选包装服务的,同一批设施的产出能差出数倍。补贴只覆盖建设的一小部分,湖南按容积补、新疆按投资额补 15%,剩下的缺口要靠运营期的服务收入补。集配中心立不立得住,看的不是库容建了多少,是服务费能不能按笔收到。
八、集配中心立住要看三件事
第一件是规模对着产地配。果品 1.5 万立方米、蔬菜 1 万立方米这两条线,是农业农村部按品类算出来的申报门槛,一个县要先看清自己的主产品类该建多大。
第二件是谁来运营。湖南三种模式的数字都在,合作社共建能让农户分享溢价、龙头参股能接住销地渠道、村级组织引领能把集体收益留在村里,选哪一种取决于当地有什么主体。
第三件是有没有稳定的货源与租金水平。临川那个园区给出的对照值得记:企业存储 100 吨货物,自建冷库需投入至少 100 万元,租用是月付 7200 元。
三件事里最容易落空的是货源与租金那一件。设施靠财政建成之后,租给谁、按什么价租、淡季空着怎么摊折旧,才是决定它是不是资产的那道题。



写点看法