

生鲜采购组织设置与品类管理
一、采购组织的盘子与口径
中百集团 2024 年前五名供应商采购额 14.66 亿元、占年度采购总额的 16.84%,前五大客户销售占比 1.58%。采购端的份额比销售端更集中。
生鲜的采购量分散在品类与门店之间。中百集团 2024 年末连锁网点 1614 家,其中大卖场 147 家、社区超市 567 家,生鲜采购要同时服务多个业态。
采购组织怎么设,决定了这些量由谁去谈、按什么价格谈。
二、中央采购的组织形态
集中采购的做法是在总部建采购体系,按商品大类设采购部,生鲜、食品、非食品各成一条线。
每一采购部下按商品类别细分小组,生鲜采购部可以分成肉禽、蔬果、水产、熟食几条线。小组里常见三类岗位:负责谈判签约的买手、负责按合同与门店库存下单的里手、负责陈列配置的排面员。
引新供应商与新商品通常要过采购委员会,由采购、销售与财务共同决议。采购权集中之后,议价能力上来,制衡也随之建立。
三、区域采购与买手制的分工
中央采购管共性商品,区域采购管地产商品。生鲜的地方属性最强,同一套品类结构在不同区域水土不服。
较常见的分工是总部定标准、区域定货源。总部把品质、规格与验收标准写死,区域按标准选供应商、定价格。
买手制把一部分选品权交给买手个人。买手对品类的熟悉度能提高选品命中率,代价是权力集中在少数人手上,对采购审计的要求更高。
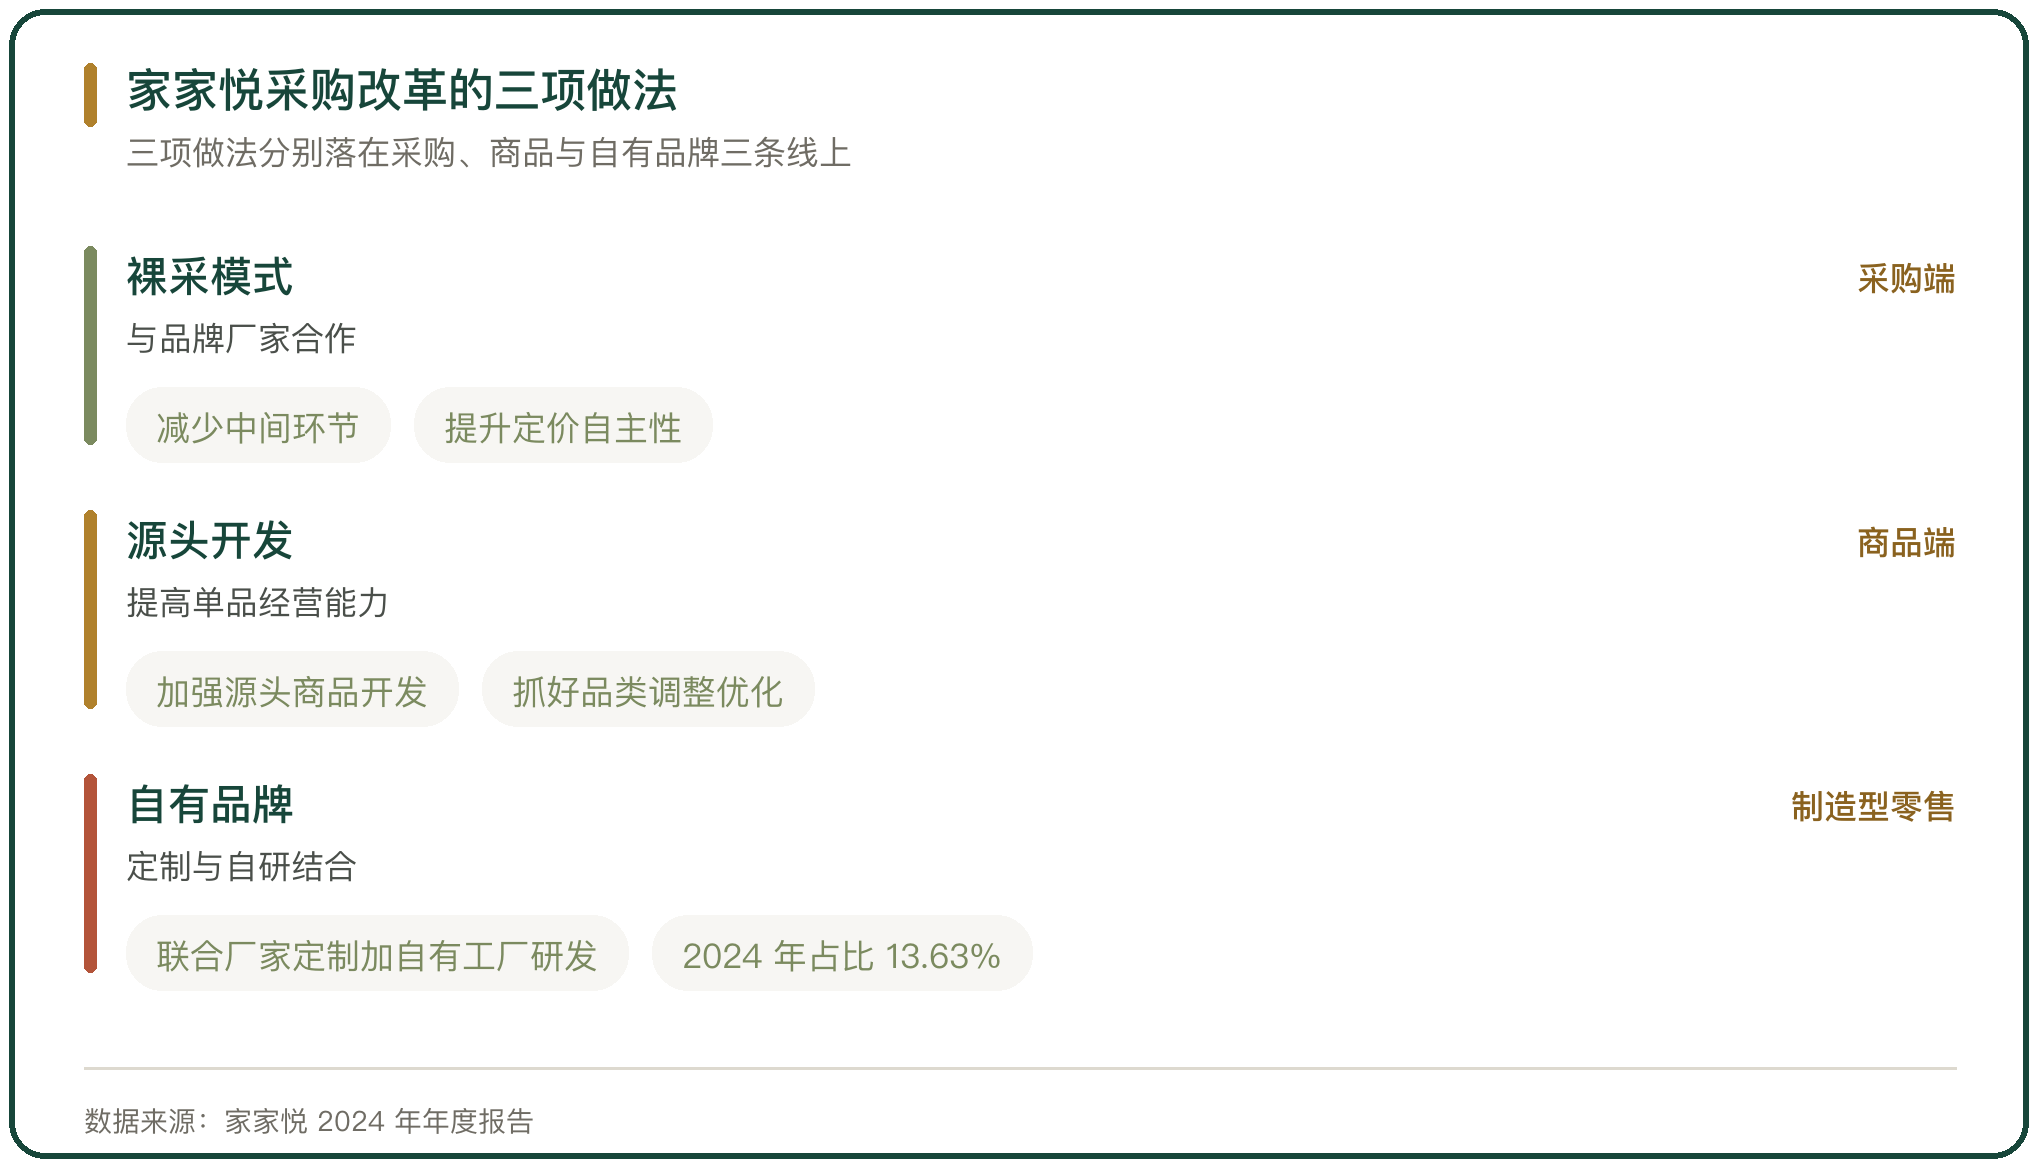
家家悦 2024 年改革采购方式,加强与品牌厂家的合作,通过裸采模式提升定价自主性;同期自有品牌和定制产品占比 13.63%。
四、品类角色分工
品类要分角色。引流品类定价贴近成本,用来带客流;毛利品类按市场价定价,承接利润;出清品类按时点或库存降价,消化多余库存。
生鲜里承担引流的是叶菜、鸡蛋这类高频商品;承担毛利的是日配、加工品与自有品牌;承担出清的是临期与滞销品。
三种角色不能由同一件商品同时承担。角色分不清,定价就会互相打架,毛利品类的利润会被引流品类压住。
五、返利的账务口径
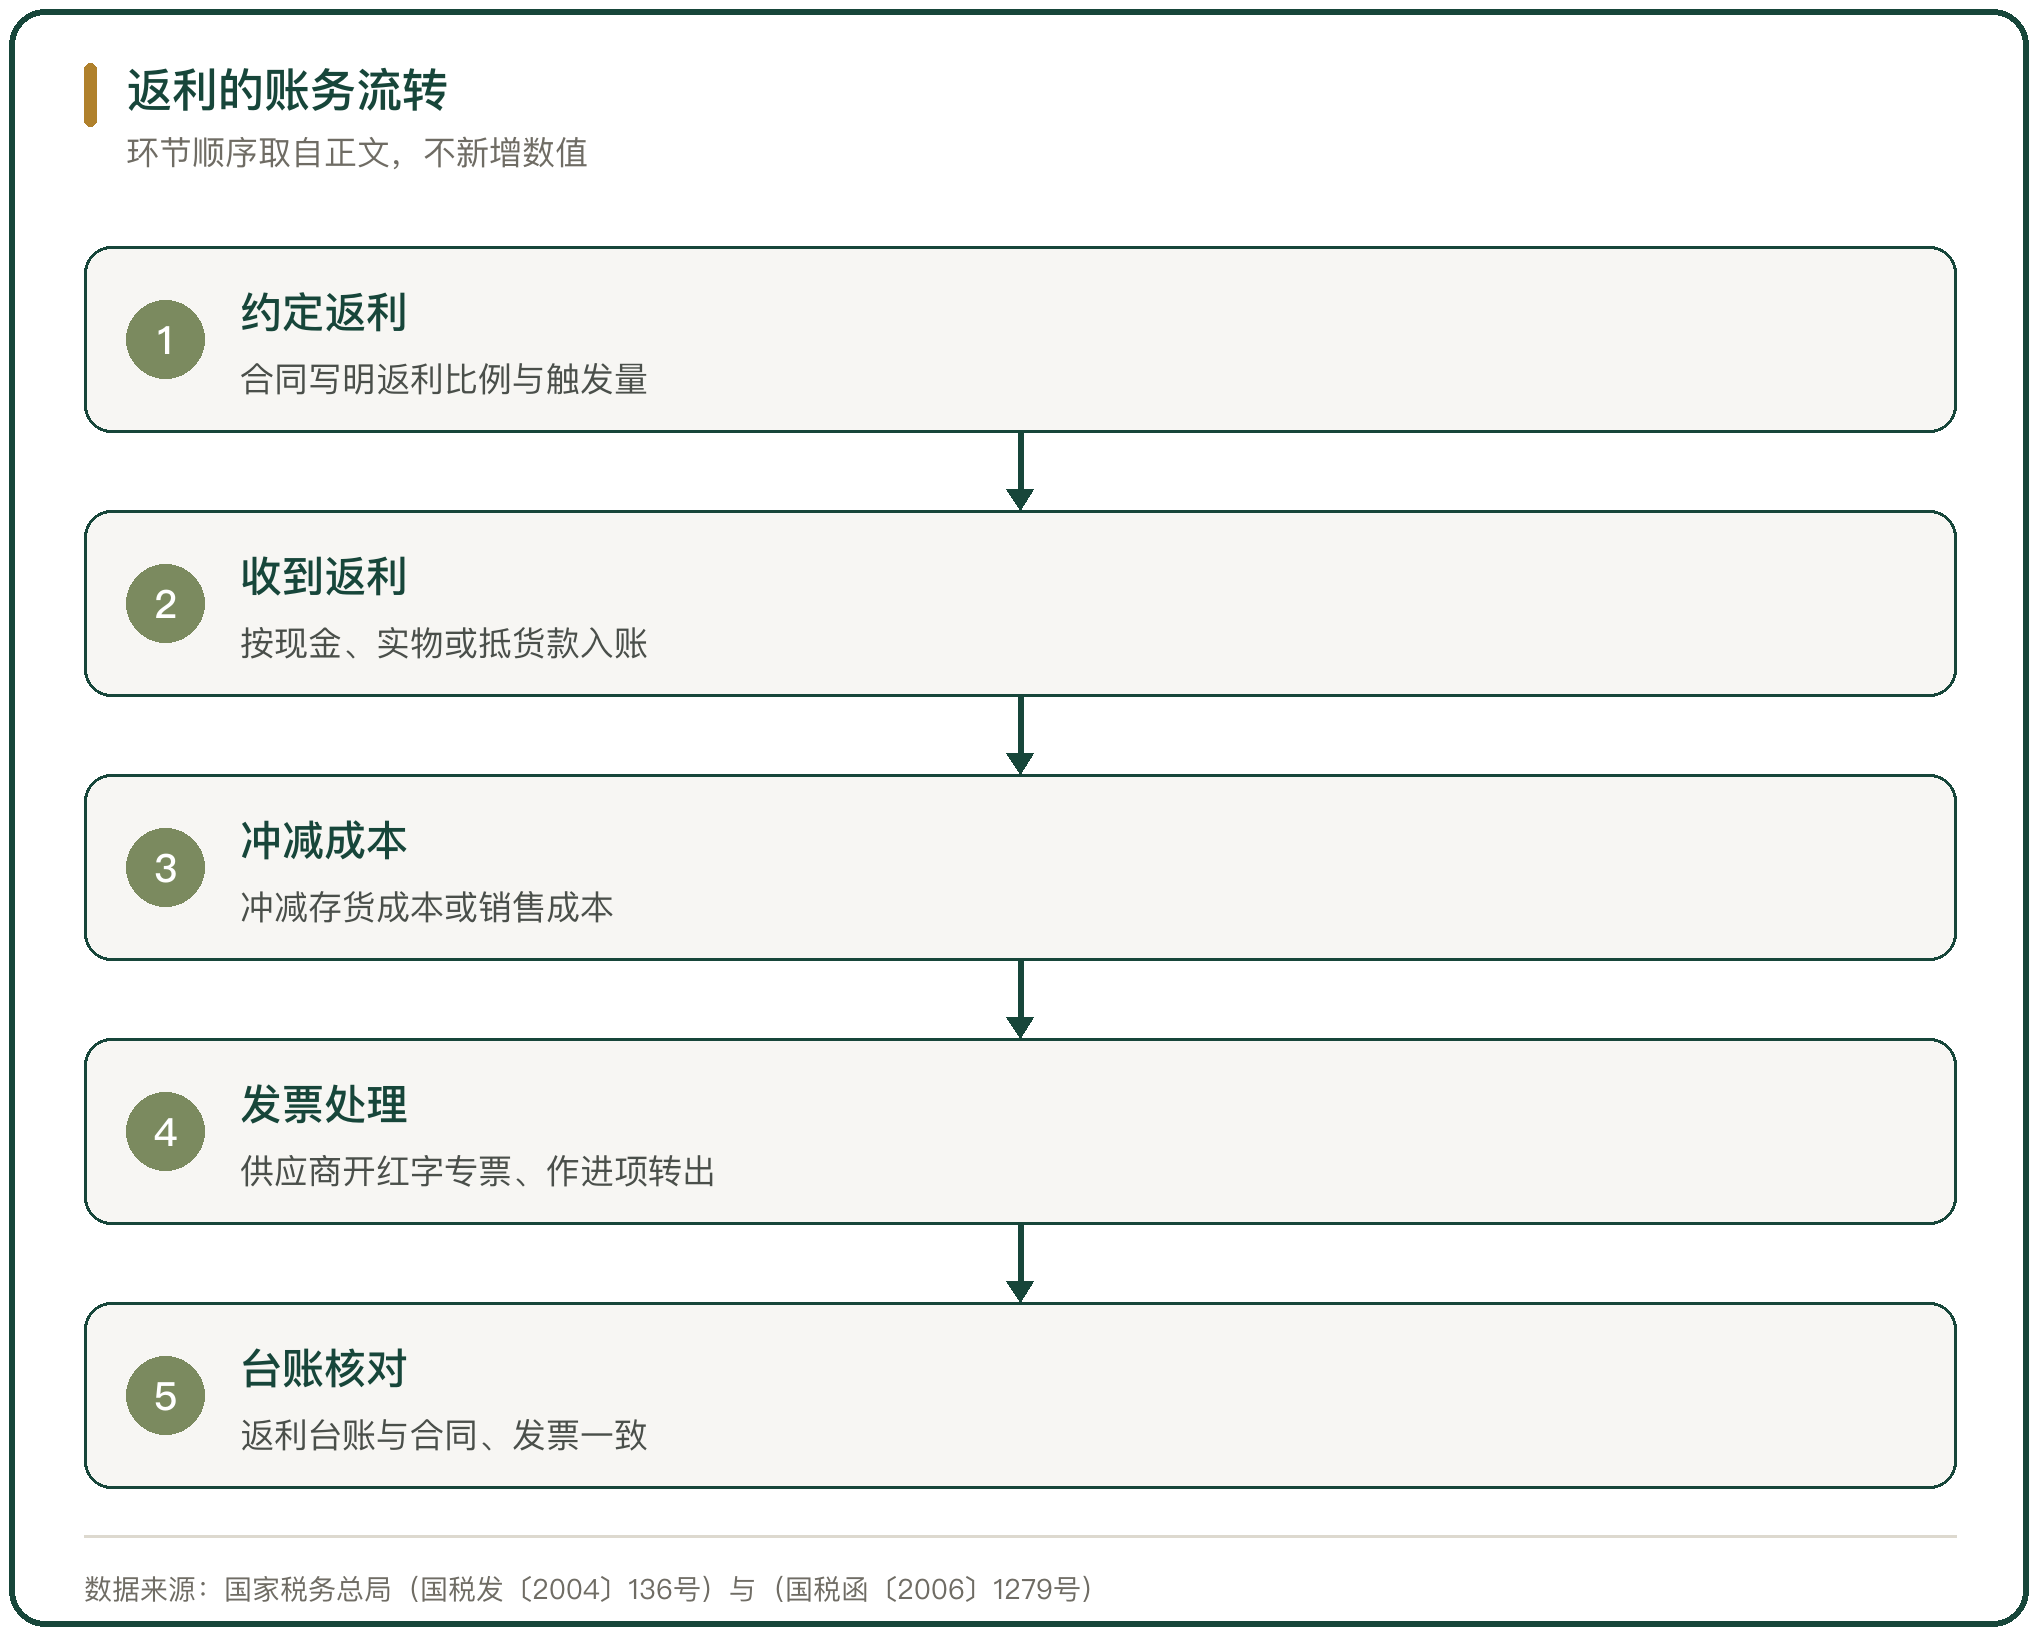
采购返利冲减成本。供应商给采购方的返利,无论现金、实物还是冲抵货款,在会计上都是对采购成本的补偿,冲减存货成本或销售成本,不确认为收入。
票据上,返利由供应商开具红字增值税专用发票,采购方据此作进项税额转出,依据是国家税务总局(国税发〔2004〕136 号)与(国税函〔2006〕1279 号)。
返利的确认还有时点问题。合同约定按采购量达标的返利,年末结算的,在符合条件时暂估,不让返利长期挂在应收账上。
六、返利的账外循环怎么查
返利不入账,就形成了账外资金。查的入口在合同、发票与成本三处对不对得上。
合同里约定的返利比例与实际收到的金额对不上,或者成本端没有相应的冲减,是最直接的线索。
另一条线索是资金回流。返利如果以现金或私人账户结算,再以其他名目流回个人,账上就看不到这笔钱。金额越大、结算方式越不透明,越容易在核查中被翻出来。
七、采购环节商业贿赂的高发点
采购环节的受贿案集中在定供应商、定价与结算三个动作上。
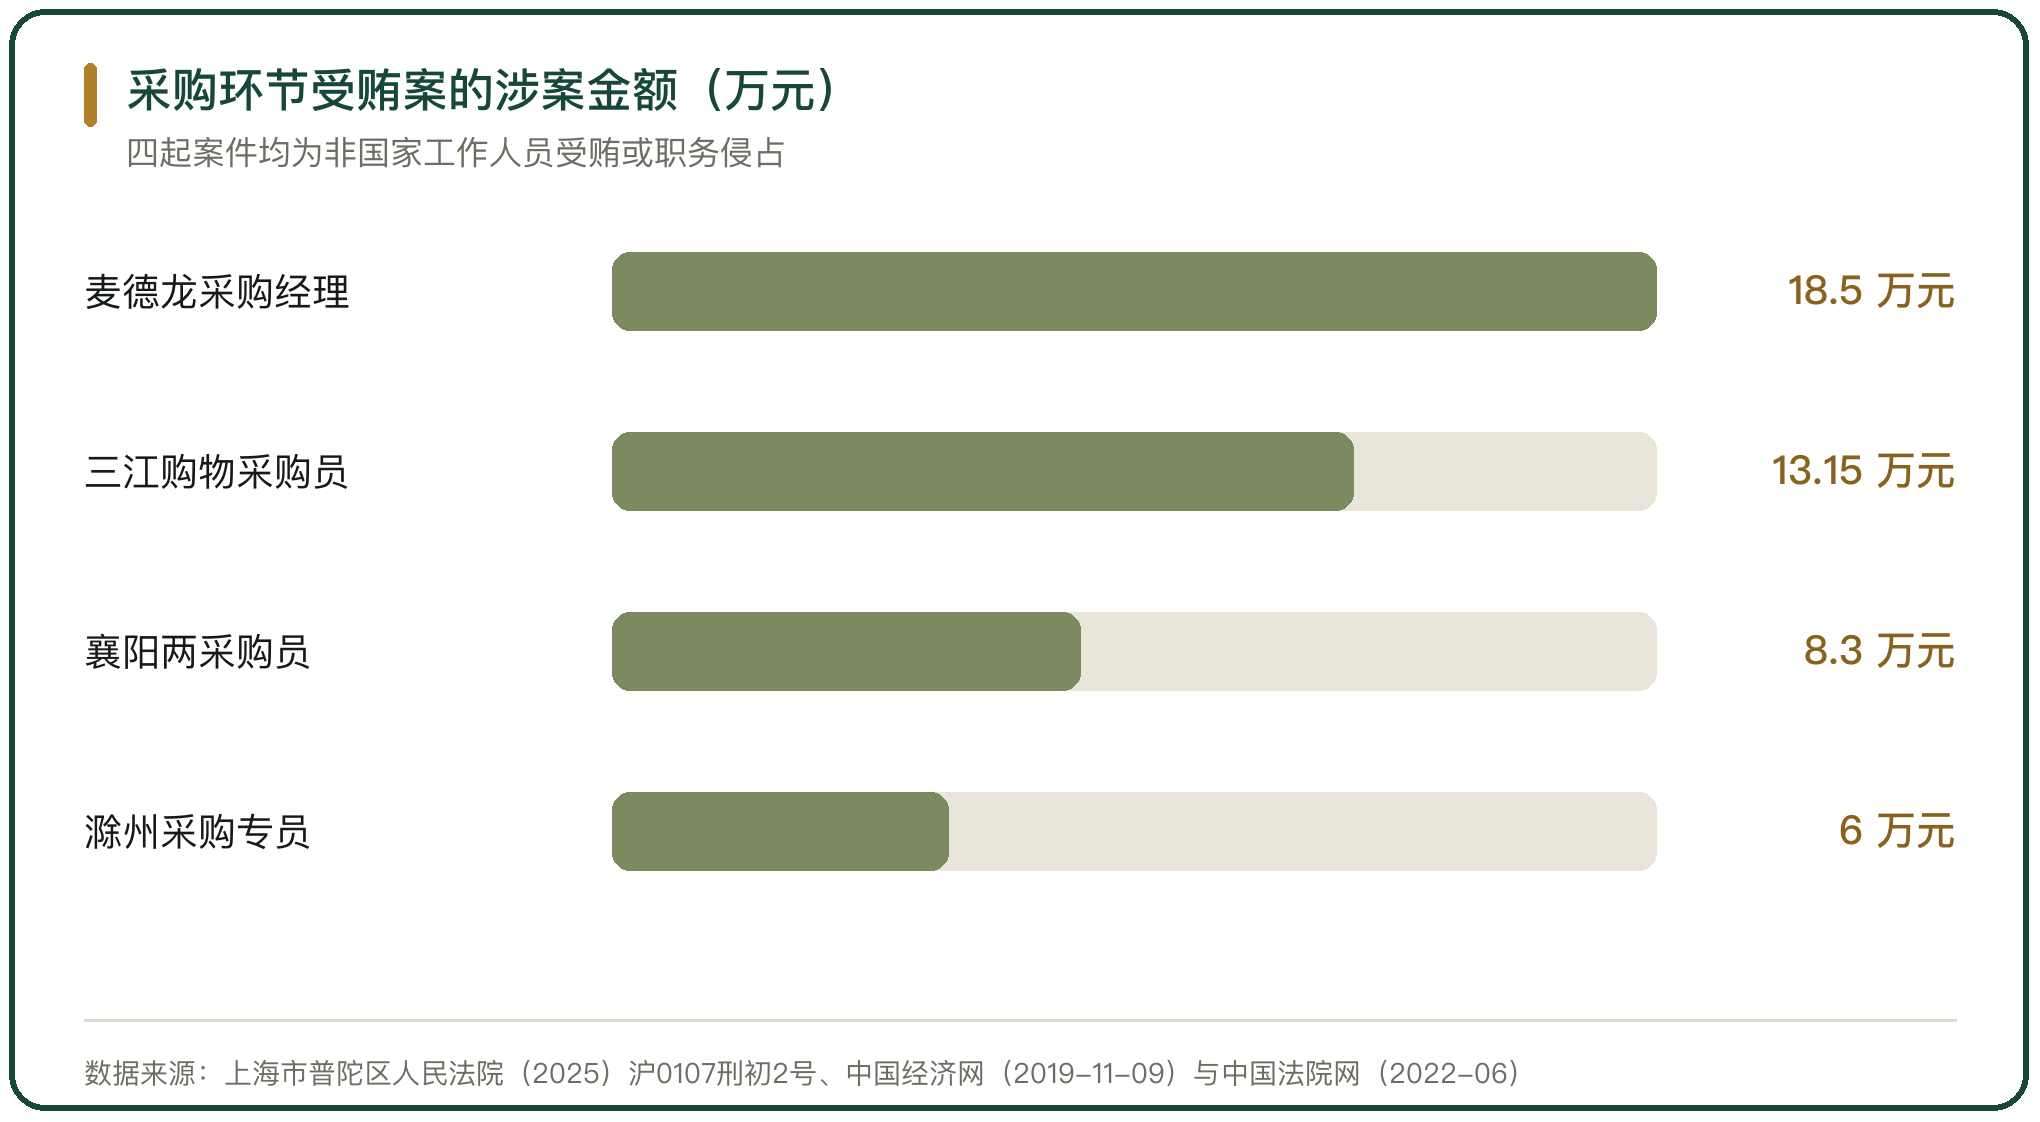
上海一起案件里,麦德龙品类采购经理在 2021 年 5 月至 2023 年 7 月间,利用供应商选择、产品拓展与内部审核报批的职务便利,以借款名义向四家供应商索要钱款共 18.5 万元,被以非国家工作人员受贿罪追究刑事责任。
另一类手法是虚增采购成本。有零售企业的采购员在采购圣女果时在原价上加价,再把加价后的价格录入系统,供应商按加价金额转账,两人共收受 8.3 万元,被以职务侵占罪判处有期徒刑六个月、缓刑 1 年。
同类案件里,有零售企业的采购员在负责蔬菜采购与议价期间收受供应商钱款 13.15 万元,也有采购专员 21 次收受供应商钱款共 6 万余元,均被以非国家工作人员受贿罪判处刑罚。
八、账期与生鲜结算的特殊性
生鲜是非标品,验收与结算都靠单据。这给了结算环节做手脚的空间。
中百集团 2024 年年度报告披露,中百仓储一名财务人员利用供应商结算系统漏洞,针对生鲜非标品采购与结算的特殊性,通过虚假勾对验收单据、伪造审批人签字、虚增供应商等手法,伙同他人侵占资金 2.28 亿元。
公司随后对 2016 至 2023 年度财务报表进行了追溯重述。案件暴露出的是采购、验收与结算三套系统之间的对账缺口。
九、组织制衡的几条线
制衡落在几条线上。采购与财务分设,供应商准入由总部备案,采购审批留电子痕迹,采购订单定期抽查。
账期也在这条线上。生鲜账期短、结算频繁,付款审批与验收单的核对由不同的人完成。
中百集团在 2024 年把下属公司财务管理岗位纳入总部财务部门垂直管理,对子公司财务负责人实行委派制。这类安排的指向是让付款环节独立于业务环节。
十、采购组织与品类管理怎么判断
采购组织的层级决定议价权,品类角色决定定价目标,返利与账期决定钱怎么流。
返利冲减成本、开红字发票、作进项转出,任何一段不入账,差额就留在供应商账上。
采购环节的受贿与侵占集中在定供应商、定价与结算三个动作上。审批越集中、对账越松、账期越不透明,这三个动作越容易被利用。



写点看法