

酒类经销的账期与资金占用
一、酒类经销的资金占用结构
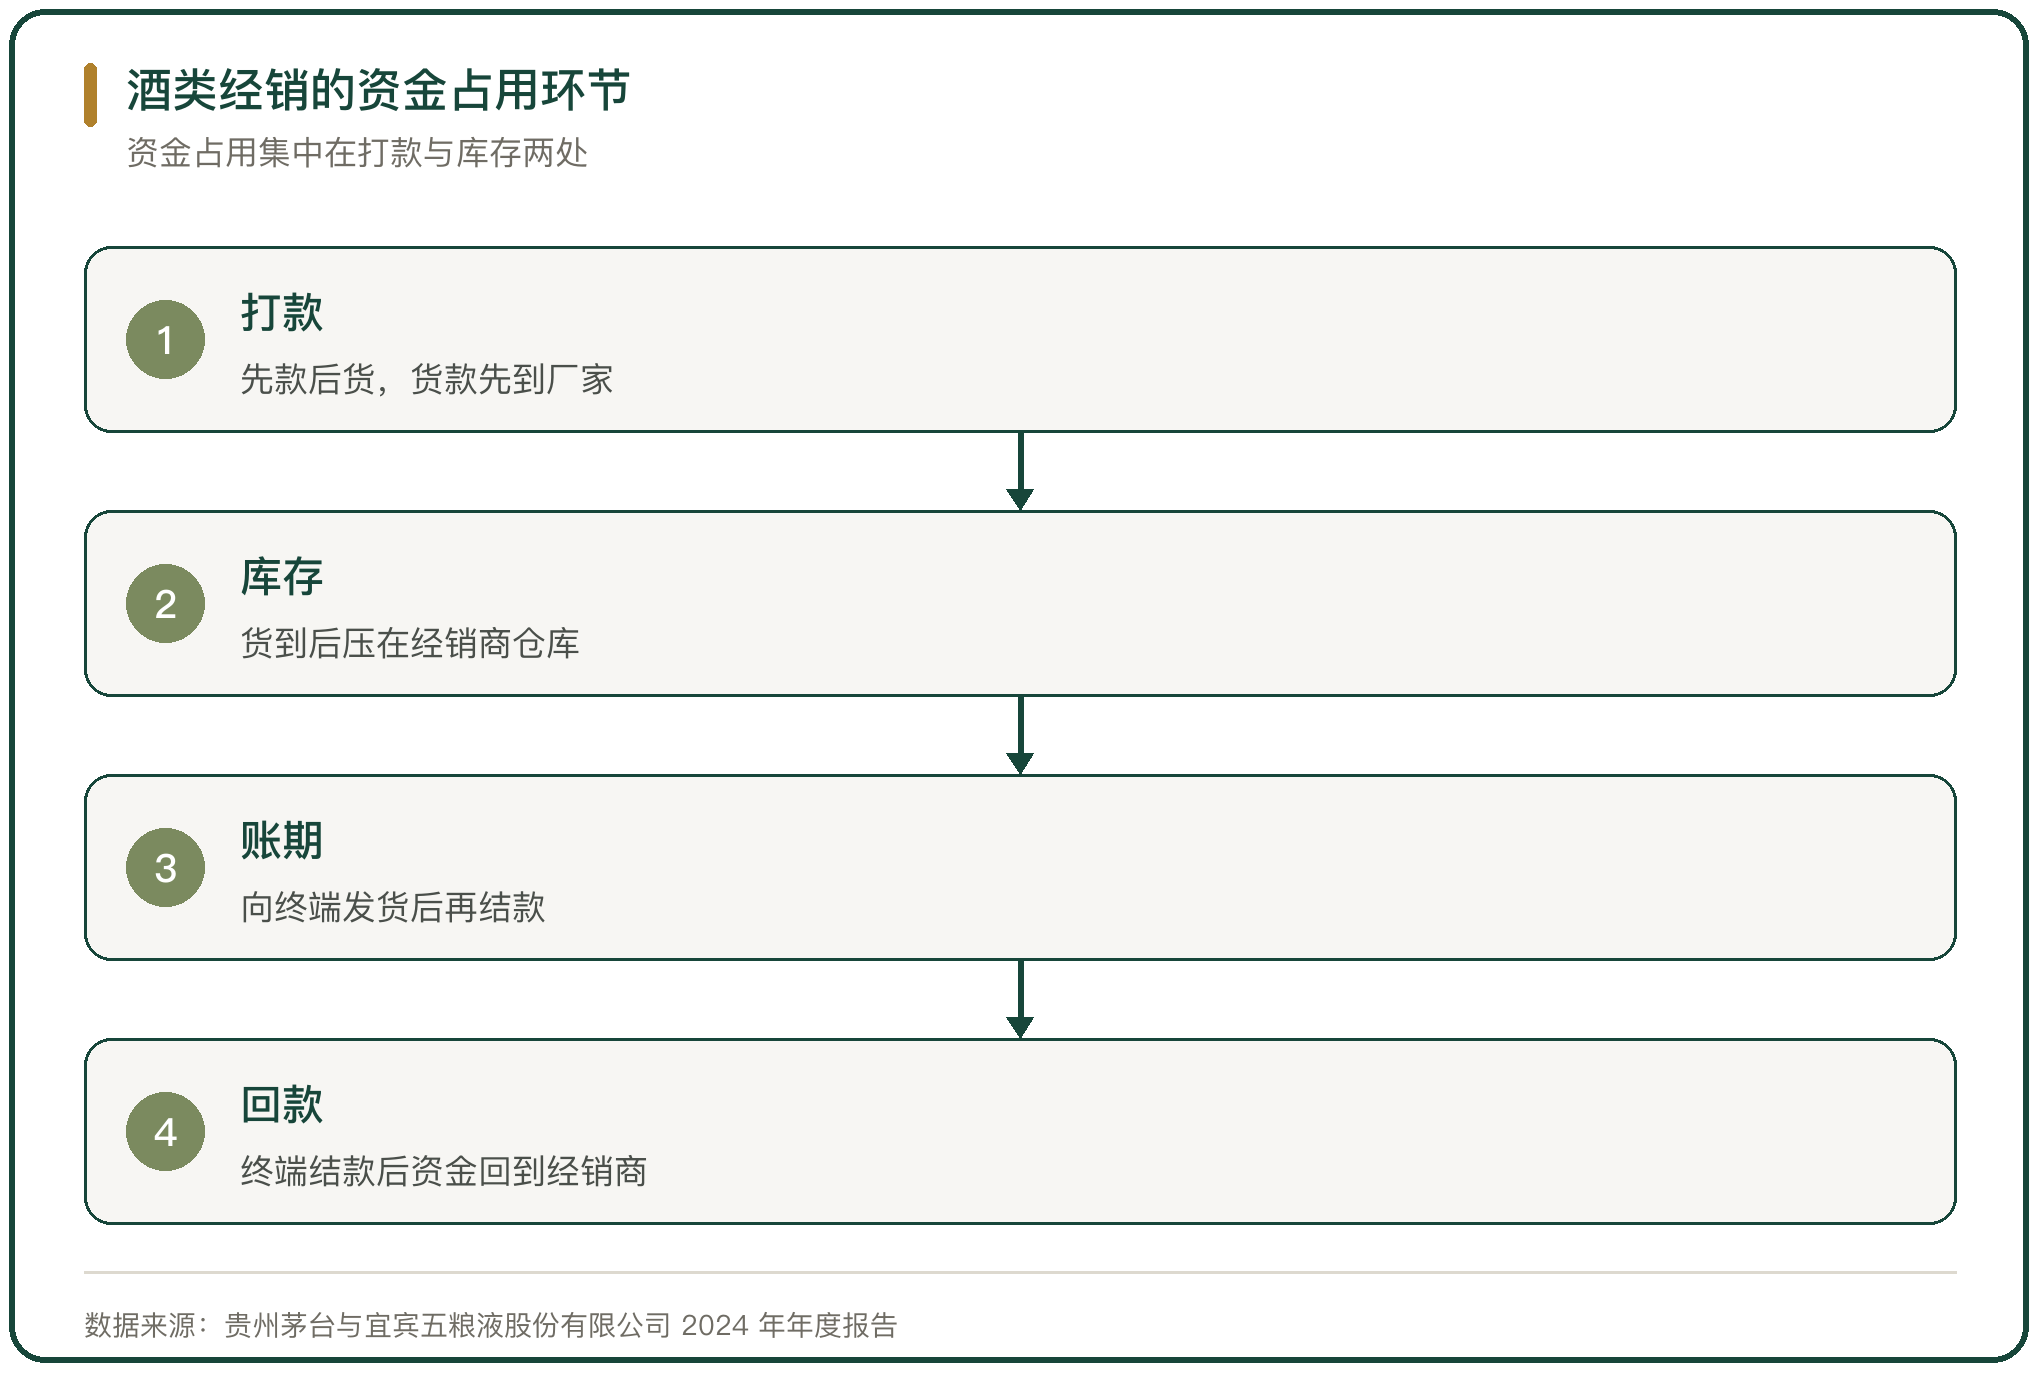
酒类经销的资金占用有三个位置。一处是打给厂家的预付货款,货没到、钱先出去;一处是落在仓库里的存货,占住流动资金;一处是发给终端的赊销,货已出、钱未回。
三处占用叠在一起,经销商要用一轮周转覆盖下一轮进货。周转速度取决于两头的节奏,厂家什么时候发货,终端什么时候结款,中间的差额就是经销商的垫资规模。
二、厂家端的先款后货与合同负债
厂家端的结算规则以先款后货为主。经销商按合同把货款打给厂家,厂家排产后再发货,这笔未交付的货款在厂家账上记为合同负债。
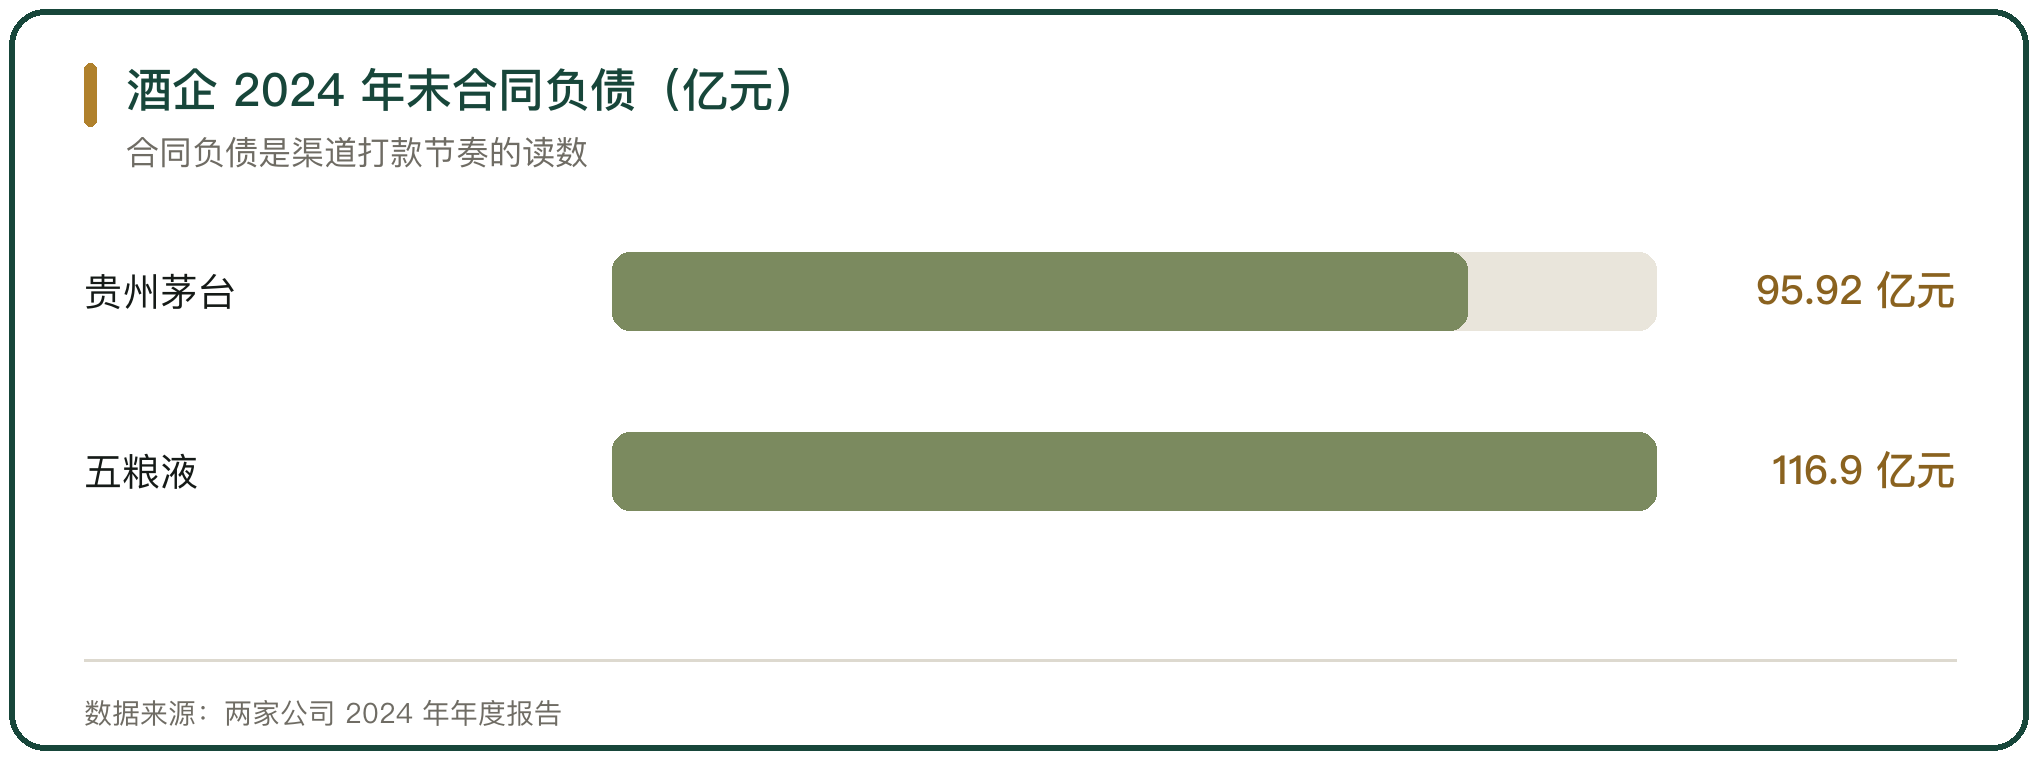
贵州茅台 2024 年末合同负债 95.92 亿元,同比下降 32.09%,公司在年度报告里解释为经销商预付货款减少;同期五粮液合同负债 116.9 亿元,同比增加 70.3%。两项数据的反向变化指向同一个动作,厂家在按渠道库存调整发货节奏。
合同负债既是厂家手里的无息资金,也是渠道信心的读数。打款积极时这笔钱上升,打款放缓时这笔钱下降;经销商把资金压在预付款上,厂家把发货的主动权留在自己一边。
三、经销商打款的账期与返利
经销商打款不是一次性付清全款,多数按批次与节点分期。常见的做法是先付一部分预付款,收到货后补齐尾款;强势品牌要求全额打款,厂家按季度给返利。
返利与费用核销把账期拉长。厂家承诺的市场费用、促销补贴多在事后以货折或返利形式兑付,经销商先垫付费用,再等到核销。核销周期越长,经销商垫出去的资金越多。
打款节奏与返利结算之间的时间差,构成经销商账面里的一笔隐性资金占用,这笔占用不计入存货,也不计入应收账款,只体现在现金流量上。
四、库存占用的规模与周转
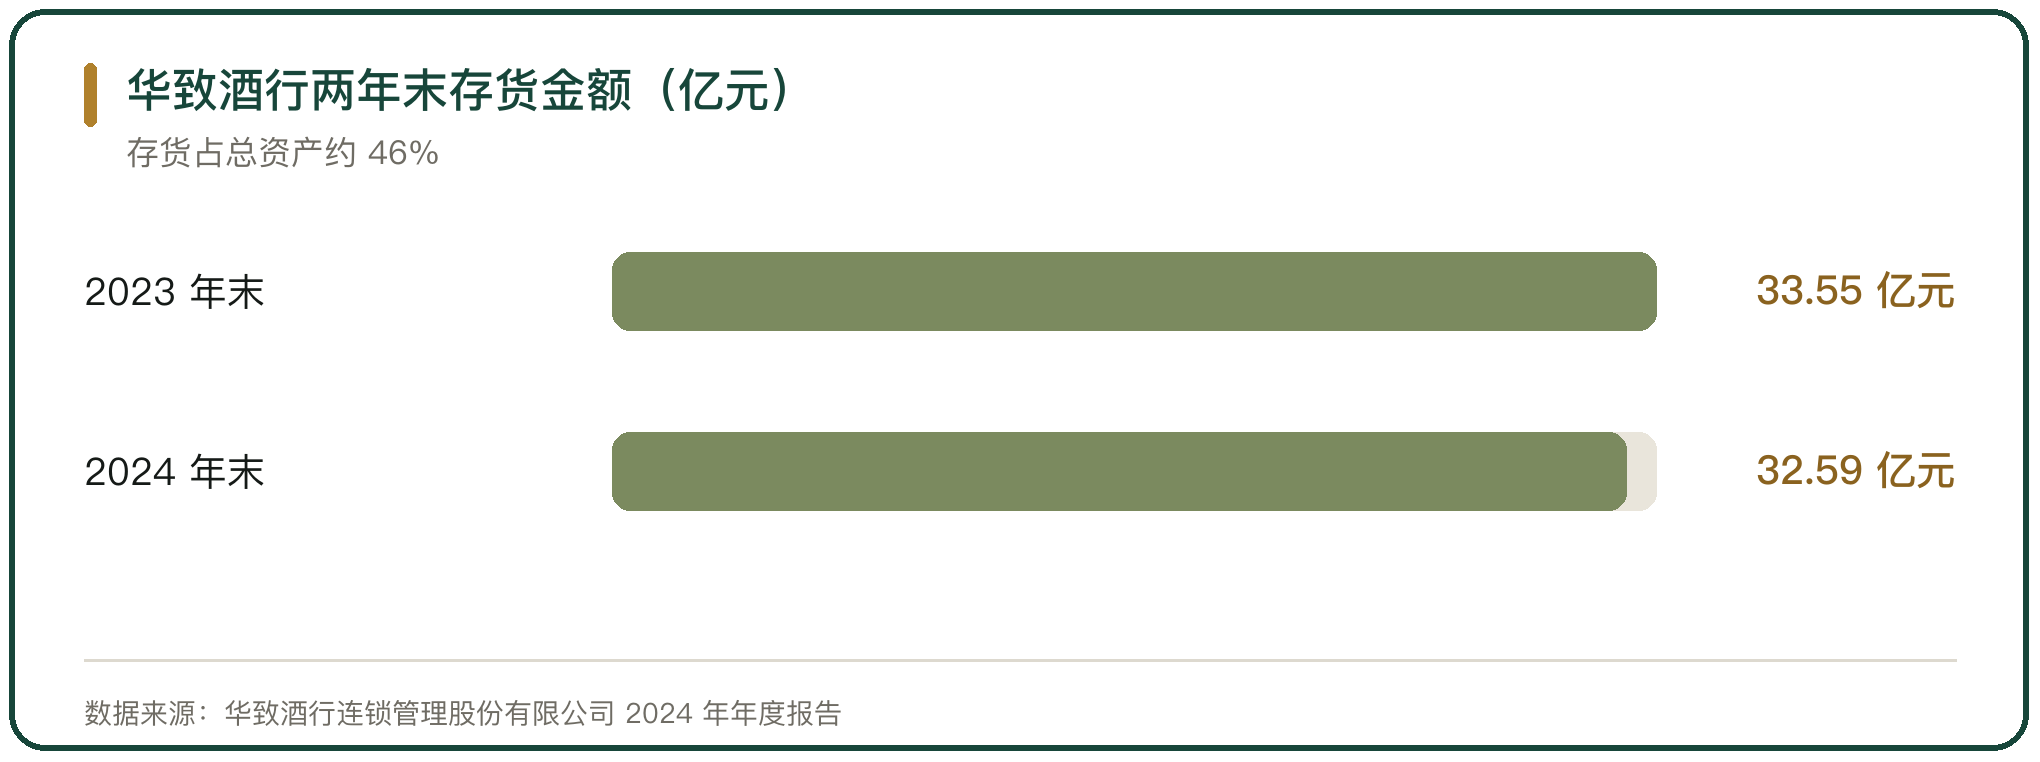
库存是资金占用里最大的一块。华致酒行 2024 年末存货 32.59 亿元,占总资产的 45.81%;截至 2025 年 3 月末降至 28.60 亿元,较年初减少 3.99 亿元。
行业层面的周转在放慢。华致酒行 2025 年年度报告转引的口径显示,2025 年上半年酒类行业平均存货周转天数约 900 天,同比上升 10%。名品世家 2023 年上半年存货周转天数 160.87 天,同一时期公司经营活动现金流净额为负,存货占用的资金没有在当期收回来。
存货周转天数越长,同样的销售额需要的垫资越多。价格稳定时这笔垫资只是成本,价格下行时它会变成减值。
五、终端账期的延长与赊销
终端账期在 2024 年以后明显延长。酒业家 2025 年对河南、山东、江苏、河北、广东等地经销商的调研显示,终端赊销周期从 2023 年的 1 个月拉长到 3 至 5 个月,部分开发品改为售完再结款。
账期的方向在变化。名酒以外的三四线品牌与开发品,经销商大多要给门店账期;名酒大单品动销快,账期相对短。市场货源充足、价格倒挂时,终端接货意愿下降,经销商为了出货只能先铺货、后收款。
经销商从先款后货转向先货后款,等于把厂家的占用与终端的占用同时压在自己身上,垫资规模随账期同步扩大。
六、名酒价格下行带来的存货减值
名酒价格下行直接冲击存货的账面价值。华致酒行 2024 年末存货跌价准备 6083.73 万元,同比增长超过 110%;公司当年白酒毛利率 7.33%,同比下降约 2 个百分点。
2025 年减值继续放大。公司 2025 年年度报告披露,计提资产减值准备合计 3.15 亿元,全年营业收入 58.95 亿元、同比下降 37.71%,归母净利润亏损 3.69 亿元,为上市以来首次亏损。
存货减值的机制是,主销名酒市场价下跌,期末按市价计量的存货价值随之下降,差额计入当期损益。价格回升之前,这笔减值不会自动转回,占用的资金与缩水的账面价值同时留在报表上。
七、不同经营模式下的资金占用差异
不同经营模式下资金占用的构成差别很大。1919 从 2023 年起放弃大部分名酒经销权,用 3 年时间做去库存,到 2025 年名酒库存降到接近零,门店的商品采购改由玖妈妈平台组织,公司资产负债率从 92% 降到 20% 以下。
直营与加盟在垫资上的分工不同。直营门店的存货记在公司账上,加盟门店的存货主要记在加盟商账上,总部通过商品批发实现收入。1919 把门店数从 1500 家扩到 3000 家,同时减少直营开店,占用从公司内部转移到加盟体系。
华致酒行以直营与加盟并行的连锁体系为主,2024 年末存货仍占总资产的 45.81%,资金占用主要集中在自有的库存与门店网络上。
八、账期错配下的资金链风险
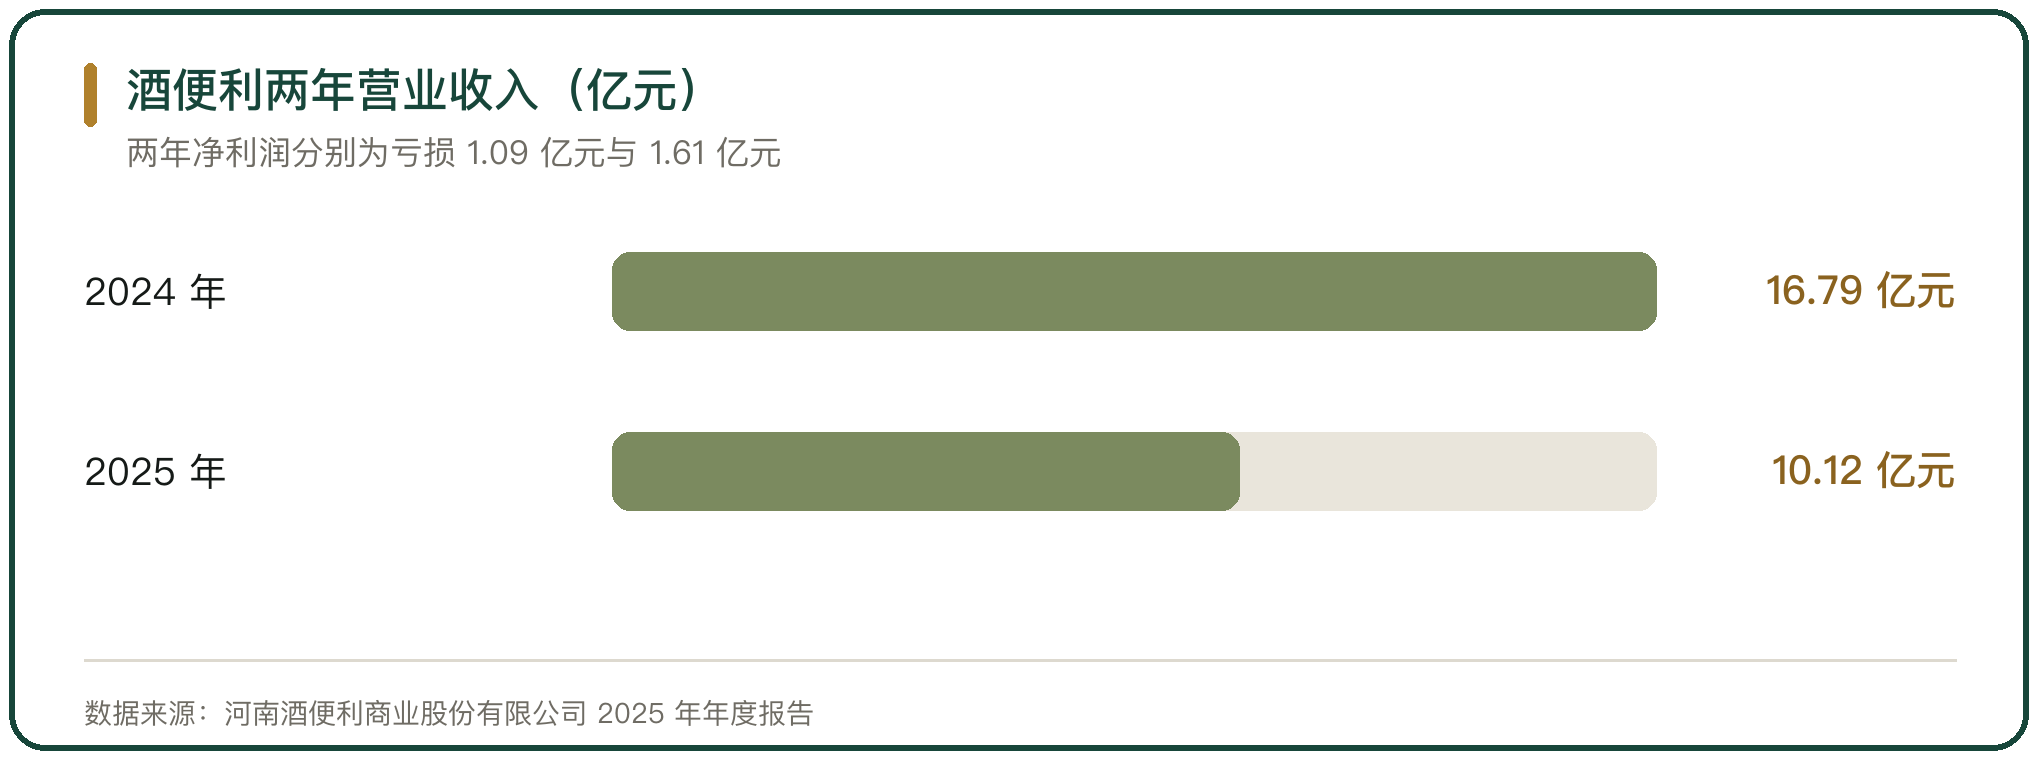
账期错配的风险在 2025 年集中显现。酒便利 2024 年营业收入 16.79 亿元、净利润亏损 1.09 亿元,2025 年营业收入降到 10.12 亿元、毛利率 9.31%,截至 2025 年年末货币资金 0.18 亿元、存货 1.51 亿元,合并资产负债率 95.55%。
外部资金一旦收紧,账期错配就会传导。2025 年 7 月,重庆品鉴品酒类销售有限公司卢某瓴以高买低卖方式运作资金盘,靠账期差维持现金流,资金链断裂后据受害商户统计涉案货款超过 1.6 亿元,当事人被警方控制。
两件事的机制相同,用下游的回款去覆盖上游的打款,中间靠时间差维持。行情下行、回款变慢时,时间差被压缩,错配的缺口只能靠新增融资或抛货填补。
九、账期与资金占用的判断
酒类经销的资金占用由两头的账期共同决定。向上是给厂家的预付货款与合同负债,向下是给终端的赊销账期,中间的库存与周转天数决定垫资规模。贵州茅台 2024 年末合同负债 95.92 亿元、五粮液 116.9 亿元,反映的是渠道打款节奏;华致酒行存货占总资产 45.81%、行业平均存货周转天数约 900 天,反映的是库存占用的深度。
价格下行时,占用从成本变成风险。华致酒行 2024 年存货跌价准备同比增长超过 110%,2025 年计提资产减值准备 3.15 亿元并出现上市以来首次亏损;酒便利资产负债率升到 95.55%,重庆一起酒商资金盘涉案货款超过 1.6 亿元。账期越长的环节,在调整周期里的回旋余地越小。



写点看法