

损耗与报废的进项转出处理
一、损耗与报废的进项转出适用边界
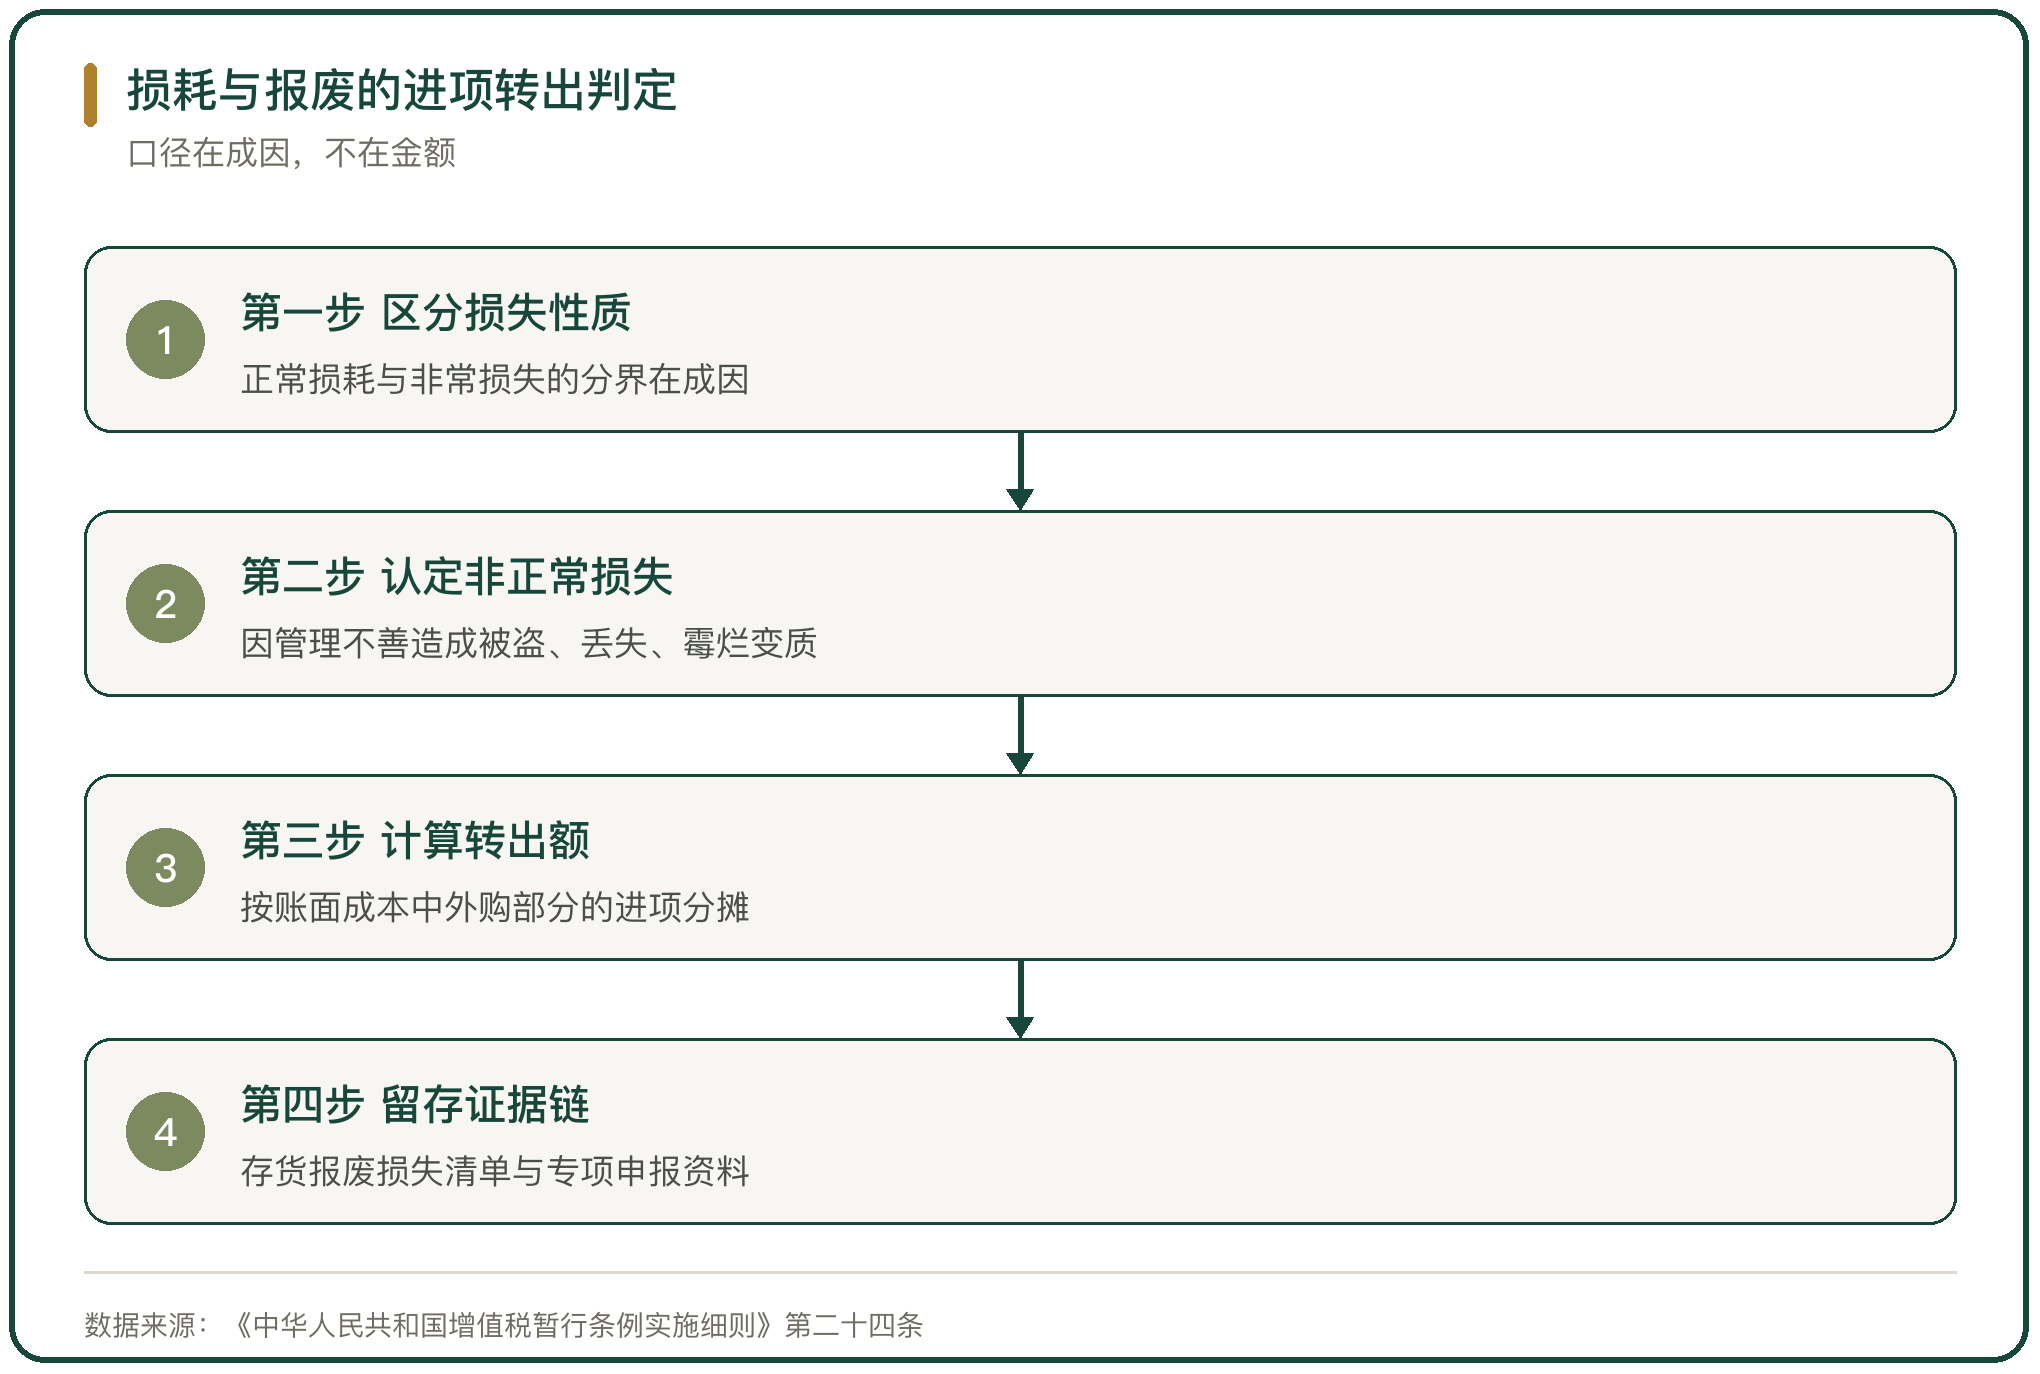
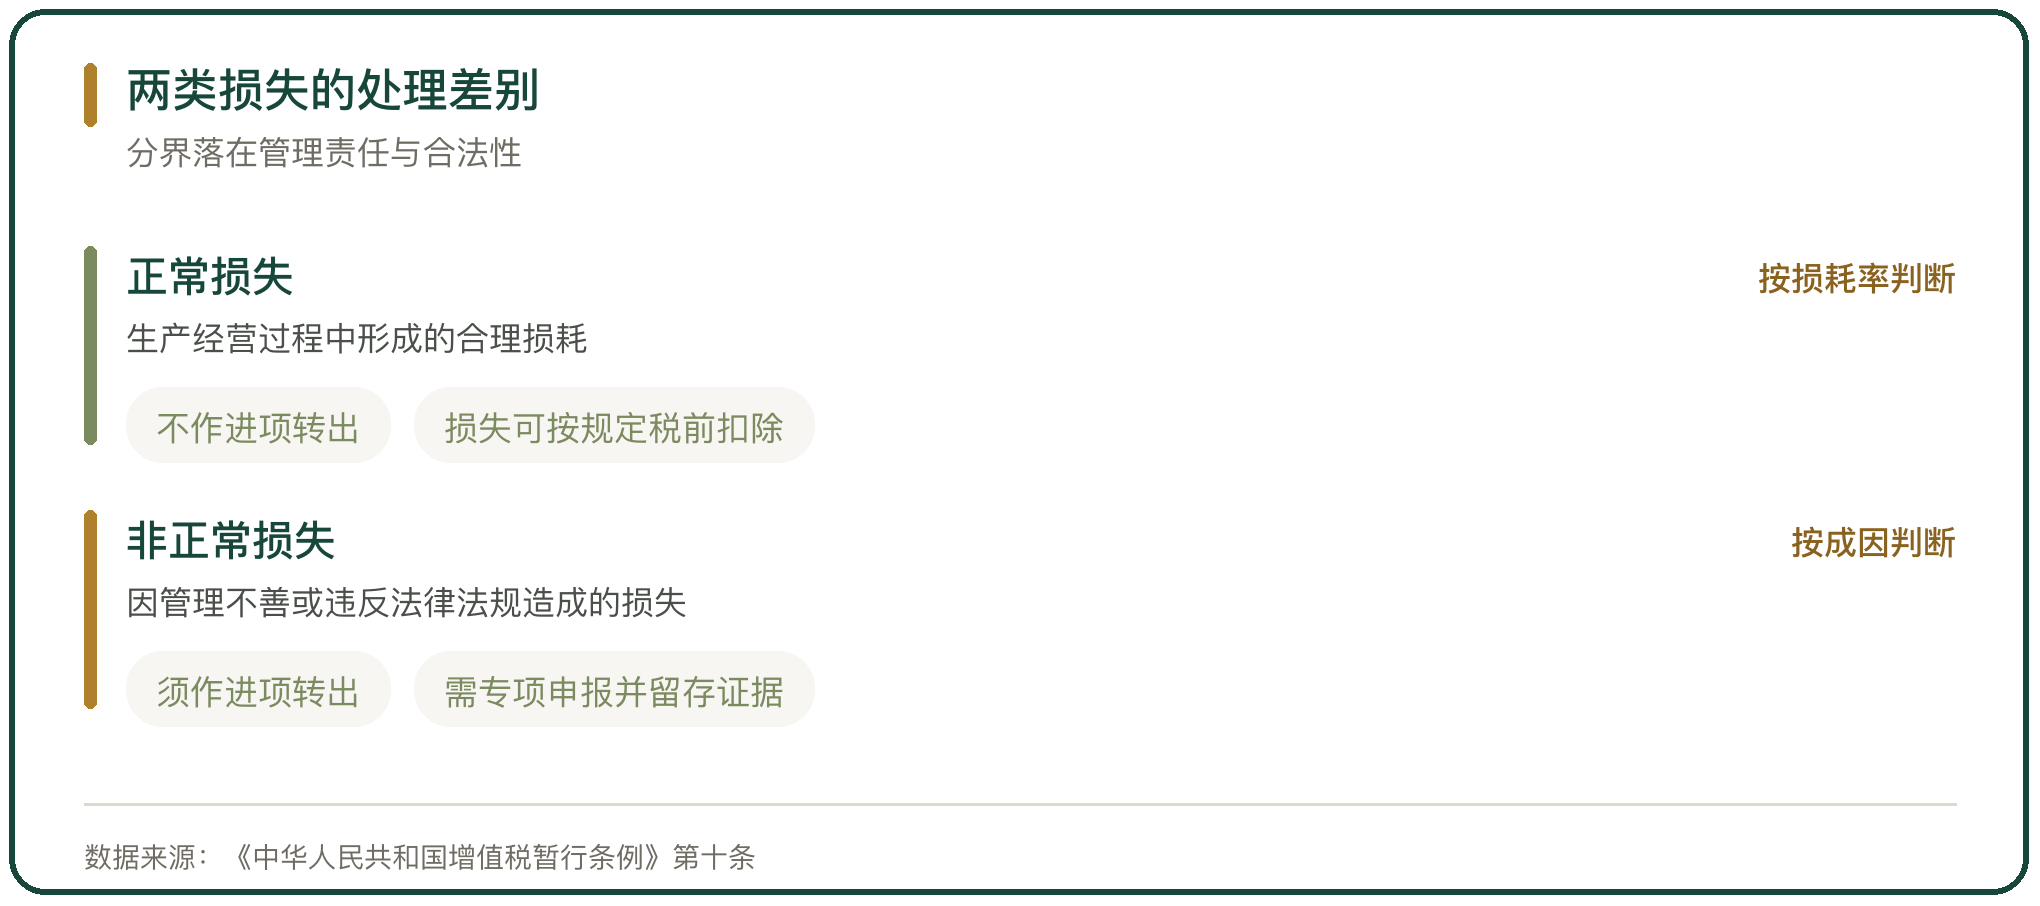
增值税对损失的处理分两类。一类是正常损失,即生产经营过程中形成的合理损耗,这部分对应的进项税额可以继续抵扣;另一类是非正常损失,对应的进项税额不得抵扣,已经抵扣的要作转出处理。
分界的落脚点在成因。《中华人民共和国增值税暂行条例》第十条规定,非正常损失对应的进项税额不得从销项税额中抵扣;实施细则第二十四条把非正常损失界定为因管理不善造成货物被盗、丢失、霉烂变质,以及因违反法律法规造成货物被依法没收、销毁、拆除的情形。农产品因自身特性在常温下失水、腐烂,只要成因归于自然属性与合理操作,属于正常损耗。
二、非正常损失的政策界定
2026 年 1 月 1 日起施行的《中华人民共和国增值税法》第二十二条规定,非正常损失对应的进项税额不得从其销项税额中抵扣;《中华人民共和国增值税法实施条例》(国务院令第 826 号)第十九条把非正常损失明确为因管理不善造成货物被盗、丢失、霉烂变质,以及因违反法律法规造成货物或者不动产被依法没收、销毁、拆除的情形,这一口径与原暂行条例及其实施细则保持一致。
两个归因方向各有指向。管理不善是主观归因,看企业是否尽到必要的保管、仓储、盘点义务;违反法律法规是客观归因,看货物的取得或处置是否合法。除这两项以外的情形,不构成非正常损失。
三、正常损耗的行业水平
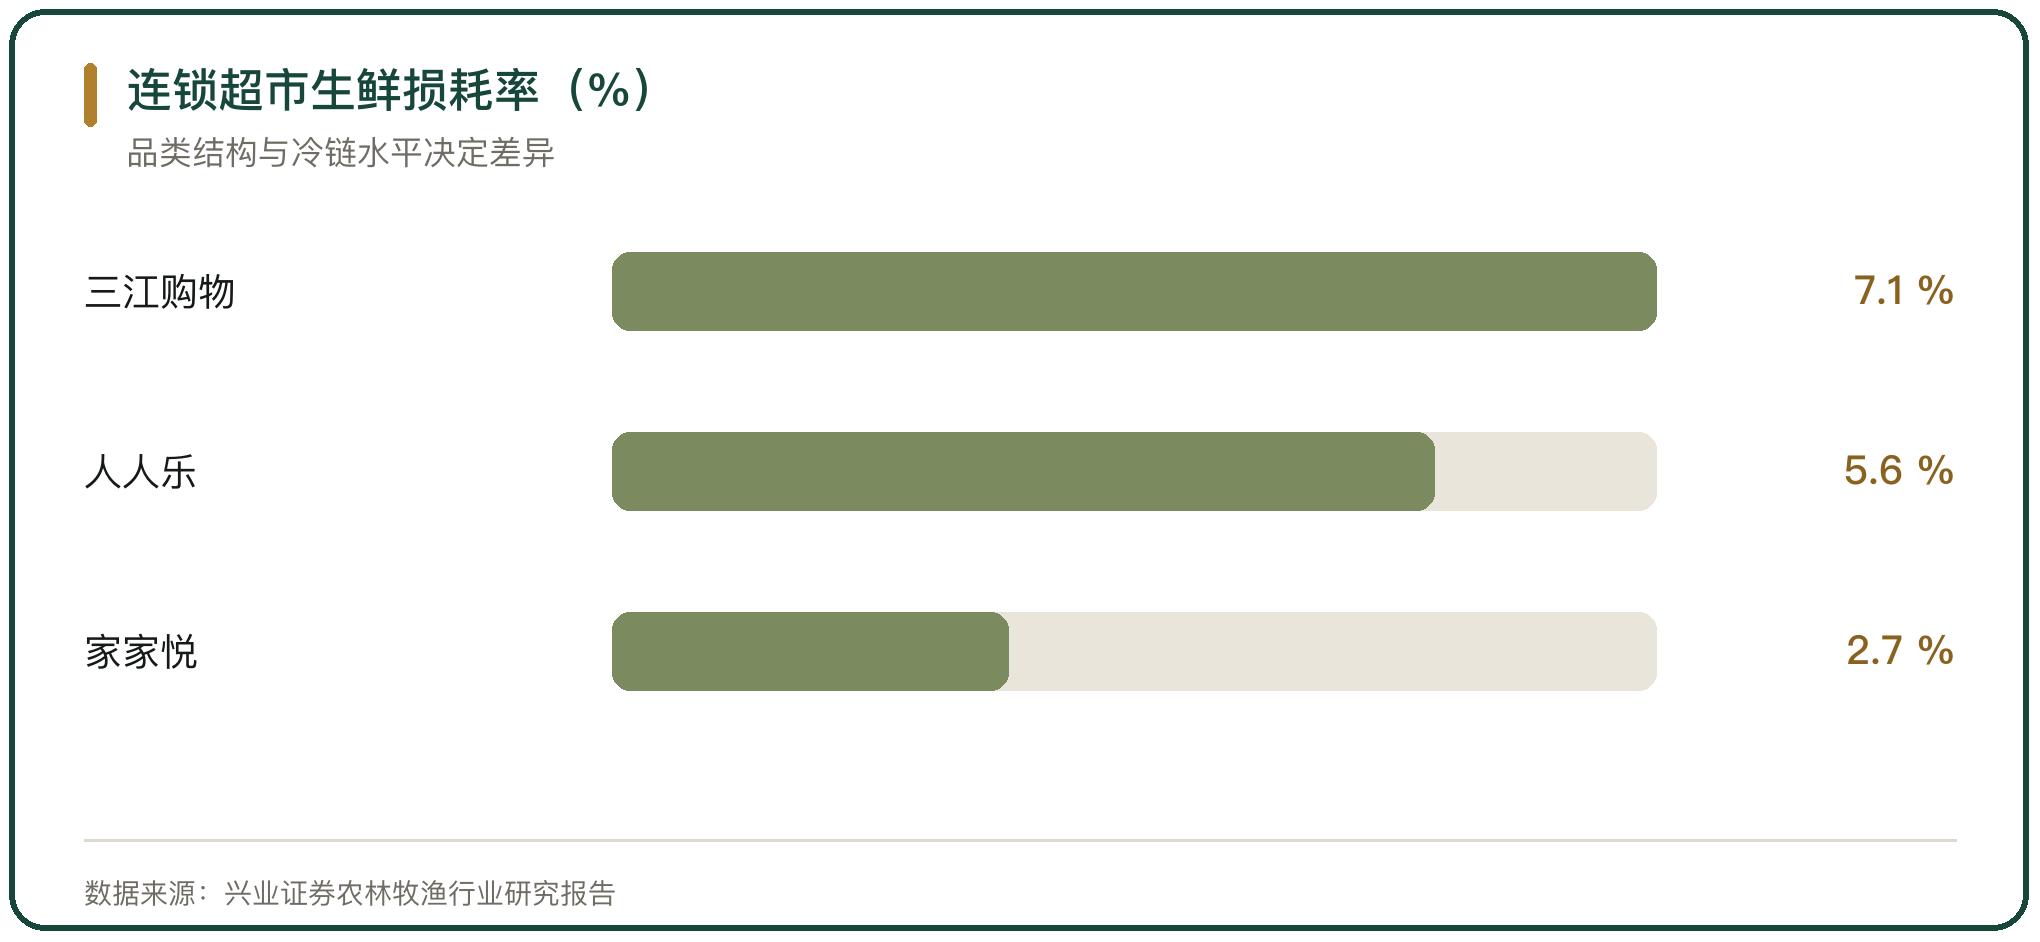
判断损耗是否合理,先要有参照。农产品里叶菜、浆果的损耗最高,根茎类最低;损耗从产地采收、预冷、分选、运输到终端陈列逐段发生。连锁超市的生鲜损耗率是可比的观察口:三江购物披露的生鲜损耗率为 7.1%,人人乐为 5.6%,家家悦为 2.7%(兴业证券农林牧渔行业研究报告)。
损耗率高低取决于品类结构、冷链覆盖与门店周转。冷链完整、周转快的门店损耗低;冷链断链、陈列时间长的门店损耗高。把损耗率控制在合理区间,是把正常损耗与非正常损失分开的前提。
四、损耗与报废的证据链与申报方式
报损能否税前扣除、进项是否需要转出,取决于证据链是否完整。企业发生存货报废损失,需填报资产损失税前扣除申报表,并按国家税务总局公告 2011 年第 25 号的要求办理,属于清单申报的按第九条办理,属于专项申报的按第十条逐项报送,同时留存会计核算资料、存货计税成本确定依据、内部核批文件、损失原因说明等材料。国家税务总局公告 2018 年第 15 号把企业资产损失资料改为留存备查,申报表的填报责任和资料的完整性责任落在企业。
证据链的关键是扣除原因。报损要说明是什么原因、在哪个环节、金额怎么算出来的,三者对应不上,损失的性质和金额都难以认定。
五、霉烂变质的处理与转出额计算
霉烂变质是最典型的非正常损失。国家税务总局宁波市税务局第二稽查局的处理决定书(甬税稽二罚〔2025〕64 号)显示,2023 年企业库存成品茶叶 186.41 吨因保管不善霉烂变质,报损金额 2321703.55 元,其中原材料 2223444.11 元,企业未按规定作进项税额转出,被认定少缴增值税 200109.97 元、城市维护建设税 5002.75 元,并处罚款 102556.37 元,处罚日期为 2025 年 6 月 18 日。
转出额的计算不能简单按报损总额乘以税率。存货损失里既有外购的原辅材料、包装物,也有本企业投入的人工与制造费用;只有外购货物和应税劳务对应的进项才需要转出。企业要按账面成本中外购部分的占比分摊,避免多转或少转。
六、主动销毁与滞销过期的处理区分
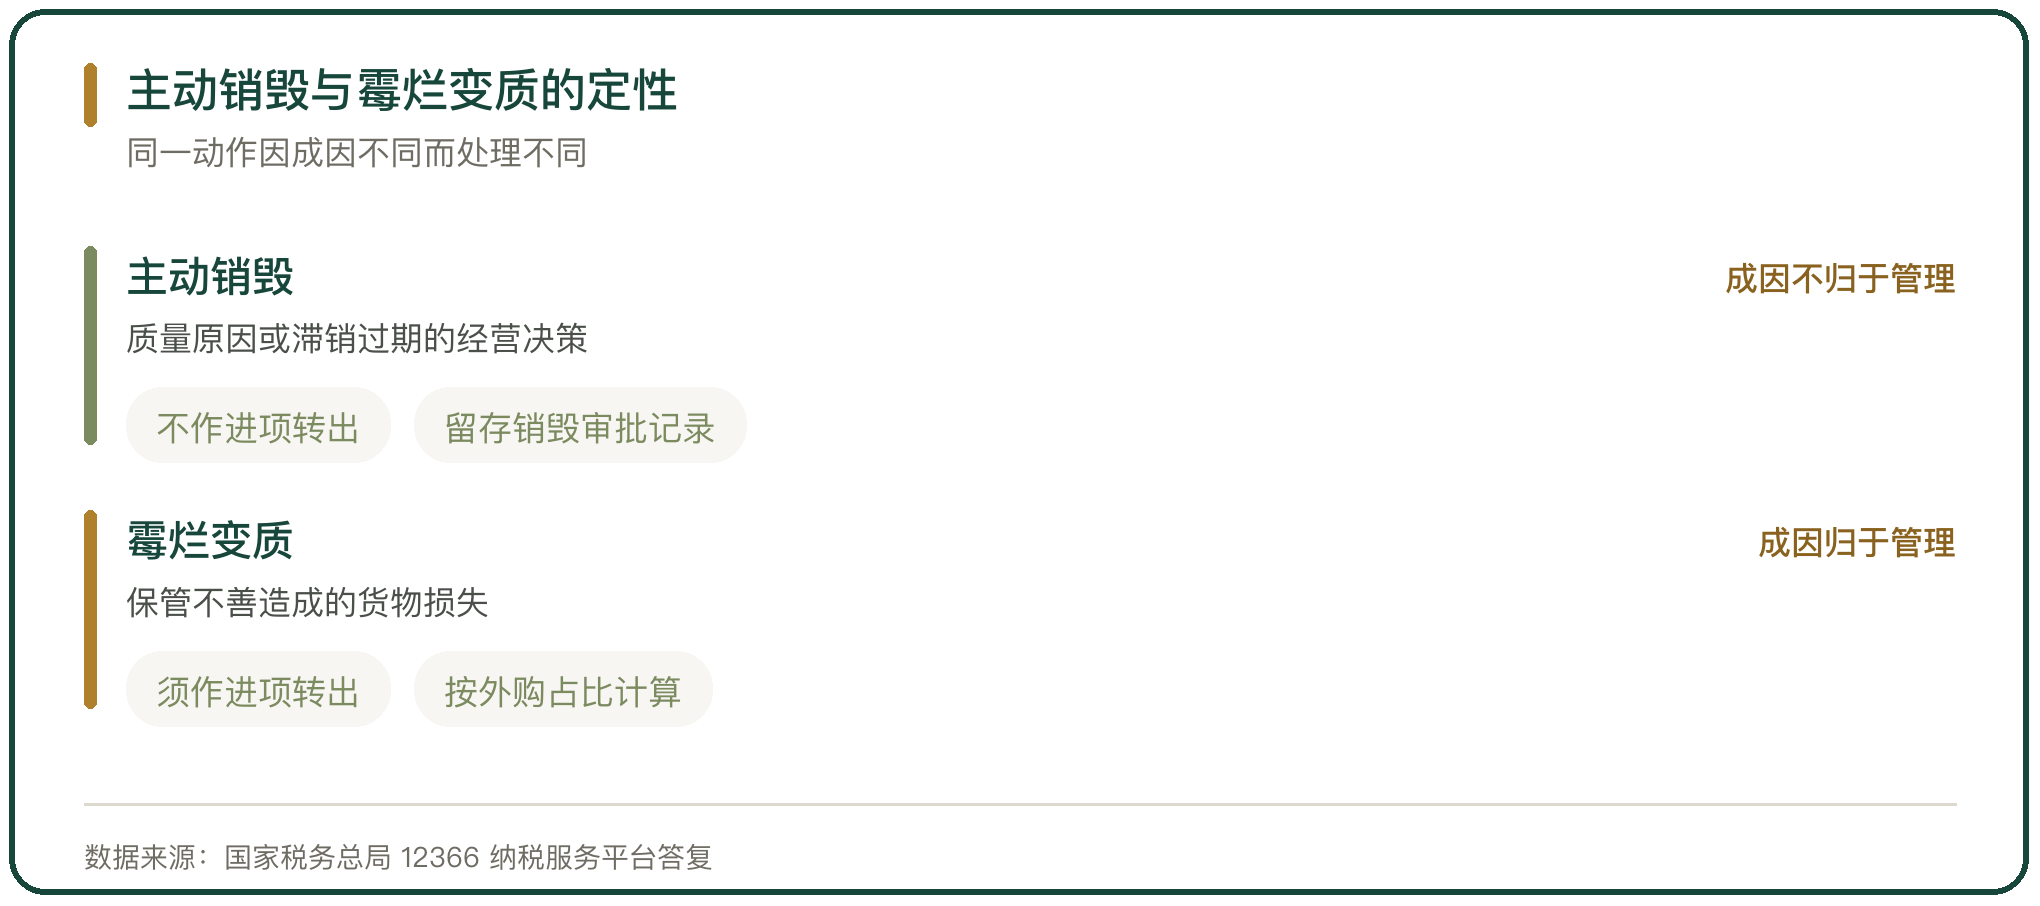
并非所有销毁都要转出进项。因产品质量原因、滞销过期或保质期临近而主动销毁的存货,多地税务机关的口径是不属于非正常损失,不需要作进项税额转出(国家税务总局 12366 纳税服务平台答复)。这类销毁是经营决策的结果,成因不归于管理不善,也不违反法律法规。
区分两类情形看的是成因能否归到管理责任。管理不善造成的霉烂变质要转出,主动、可控、有记录的报废不用转出。企业需要把销毁的审批、清点、处置记录留全,说明决策主体与处置方式。
七、存货跌价准备与进项转出的区别
会计处理与增值税处理是两条线。企业按企业会计准则对存货计提跌价准备,反映的是可变现净值低于成本的差额;增值税的进项转出,针对的是非正常损失对应的已抵扣进项。计提跌价准备不构成进项转出的理由,作进项转出也不必然形成会计上的资产减值损失。
两家农业上市公司的年度报告可以说明会计口径的规模。黑龙江北大荒农业股份有限公司 2024 年年度报告披露,宝泉岭等 4 家分公司计提存货跌价准备 185.58 万元;金健米业股份有限公司 2024 年年度报告披露,全年计提各项减值准备 680 万元,其中存货跌价准备 448 万元,资产减值损失 594 万元、同比增加 172 万元。这些是会计上的减值,与增值税进项转出分别处理。
八、损失成因的举证与常见偏差
损失性质的认定最终落在举证上。企业主张正常损耗的,要用损耗率、进出库台账、盘点记录说明损耗在合理范围内;税务机关认定为非正常损失的,也要以管理不善或违反法律法规的事实为依据。
实务里的常见偏差是账实不符。盘亏、毁损的存货在账面长期挂账不处理,或者处理时只冲减数量不走损失程序,都会在核查中被要求补充说明并调整。存货损失的申报责任在企业,资料的完整性决定了适用的口径。
九、损耗与报废的进项转出处理判断
这项处理的核心,是把损耗的成因与增值税的抵扣规则对应起来。正常损耗的进项继续抵扣,非正常损失的进项必须转出,两者的分界在管理责任与合法性,金额大小不是判据。
对农产品流通企业来说,损耗是成本的一部分,转出是税负的一部分。仓储条件的改善、周转速度的提升、报损流程的规范做在前面,正常损耗的占比会下降;证据链留存做扎实,损失性质的认定会更清楚。甬税稽二罚〔2025〕64 号一案被追缴的 200109.97 元增值税,落在的正是证据链缺失的位置。



写点看法