

便利店鲜食的损耗与报废
关键词 鲜食损耗临期折价报废处理进项税额转出非正常损失隔夜食品
一、鲜食损耗在门店这一层结算
鲜食的毛利高,损耗也高,两项都在门店这一层落账。《2025 年中国便利店发展报告》显示,2024 年便利店行业单店单日营收 4634 元,行业平均净利率 2.5%,这份报告由中国连锁经营协会与毕马威中国于 2025 年 6 月联合发布。
损耗从毛利里直接扣。一份便当的门店可售时间按 24 小时计,当天没有卖完的部分进不了第二天的货架,也形不成库存,只能在当天处理掉。
处理的方式有两种:折价卖出,或者报废。折价收回一部分成本,报废收不回。
二、鲜食损耗在哪几个时点发生
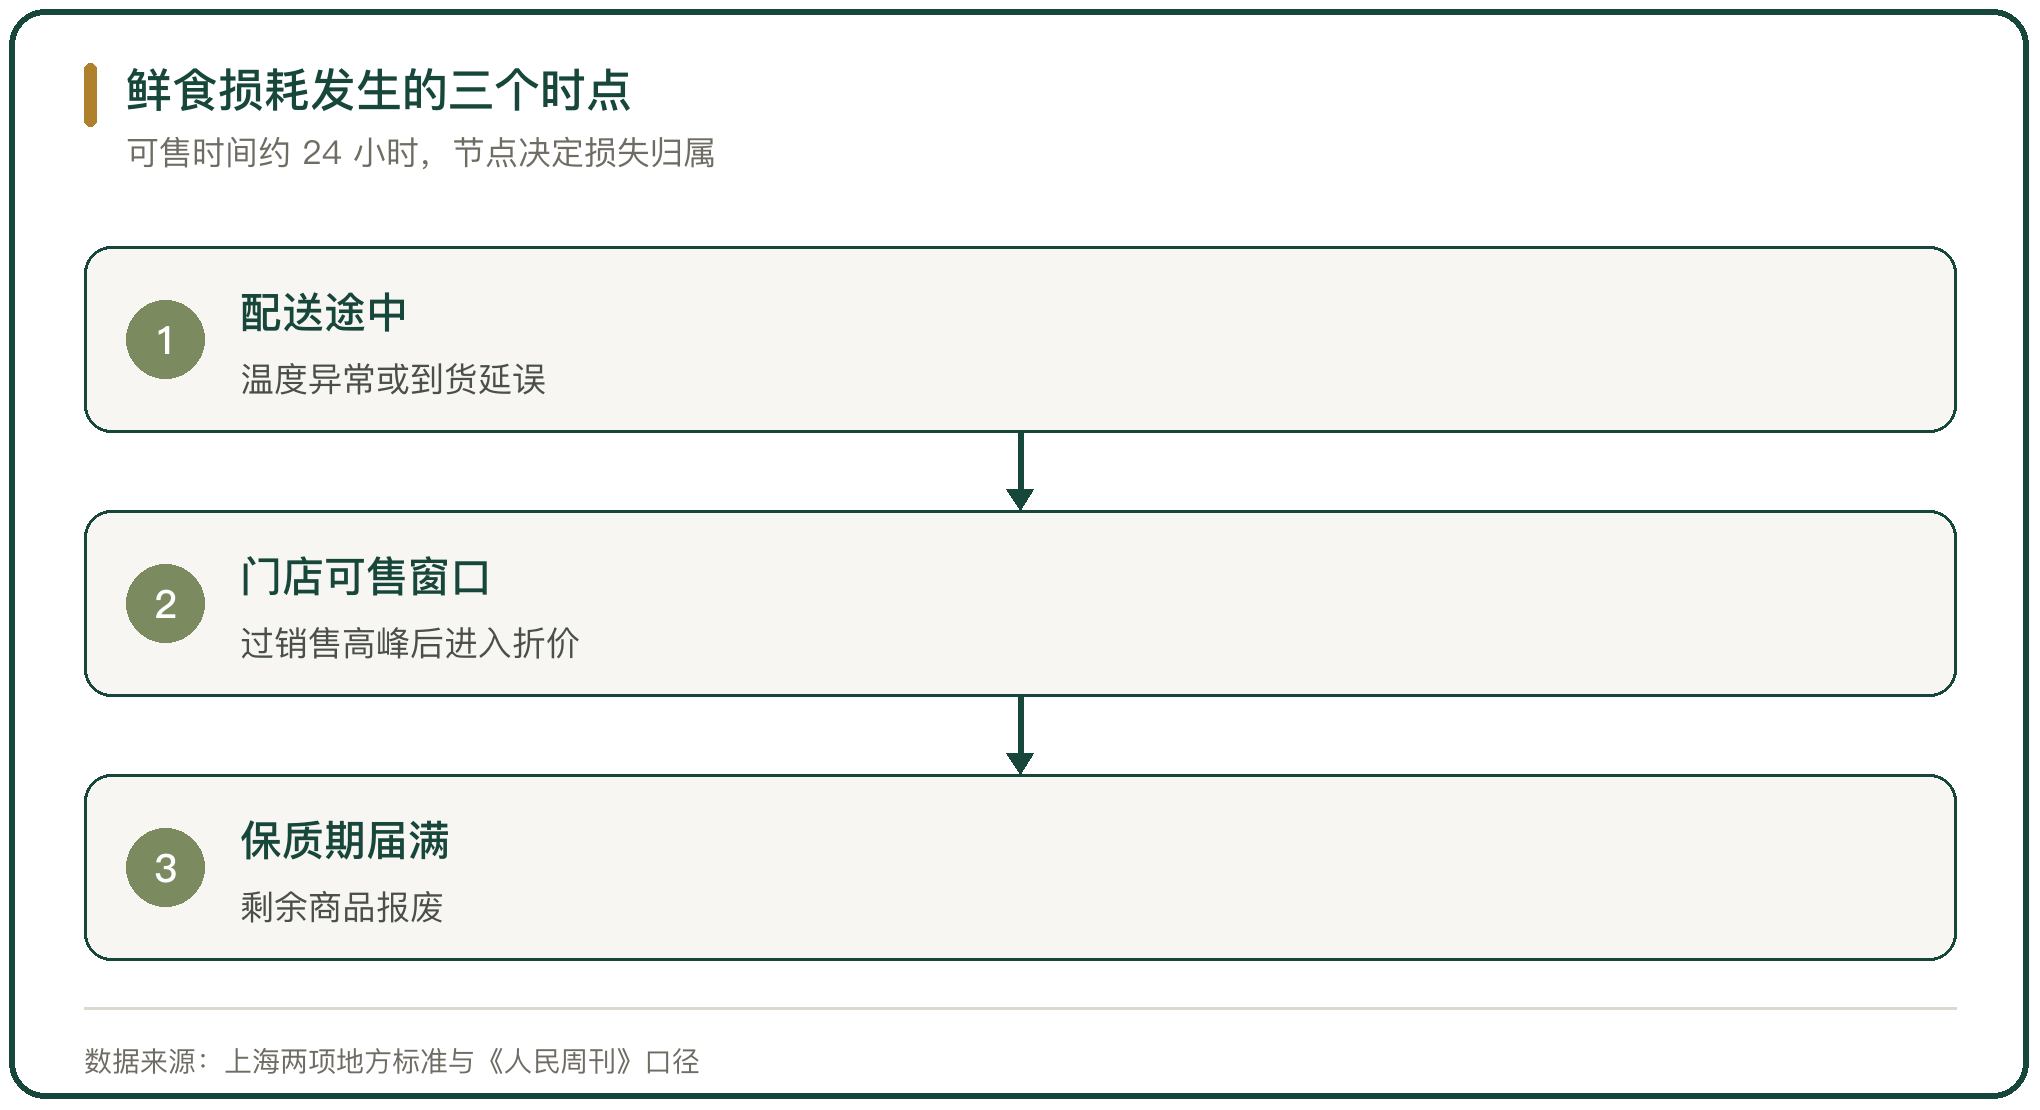
鲜食的损耗集中在三段。第一段在工厂到门店的路上,温度异常或者到货延误,商品在进店之前就失去了可售时间。第二段在门店的可售窗口里,过了销售高峰没有卖动的部分进入折价。第三段在保质期届满之后,剩下的只能报废。
上海 2014 年 1 月的两项地方标准规定预包装鲜食的保质期不得超过 36 小时,保质期从生产完成的时间起算;扣掉配送时间,门店的可售时间约 24 小时(《人民周刊》2018-11-29)。
三段里,第一段的损耗由配送方与门店在交接时认定,第二段与第三段的损耗都发生在门店。
三、临期前 2 小时的报废高峰
门店的处理动作按时点触发。上架之后的头几个小时按原价卖,进入临期段之后开始折价,折价的档位按剩余时间分。
从可售时间的段落看,损失的大头落在临期前 2 小时这一段。此时当天的销售高峰已经过去,剩下的量与还能卖出的量都已清楚,继续留到下一个时段只会更接近报废。
折价与报废的比例由两个变量决定:当天批次的订货量,与门店在临期段之前的销售速度。订多了货,临期段的量就大;卖得慢,临期段的起点就来得早。
四、报废在税上要不要做进项转出
报废在会计上是一次存货损失,在增值税上对应的是进项税额要不要转出这个问题。
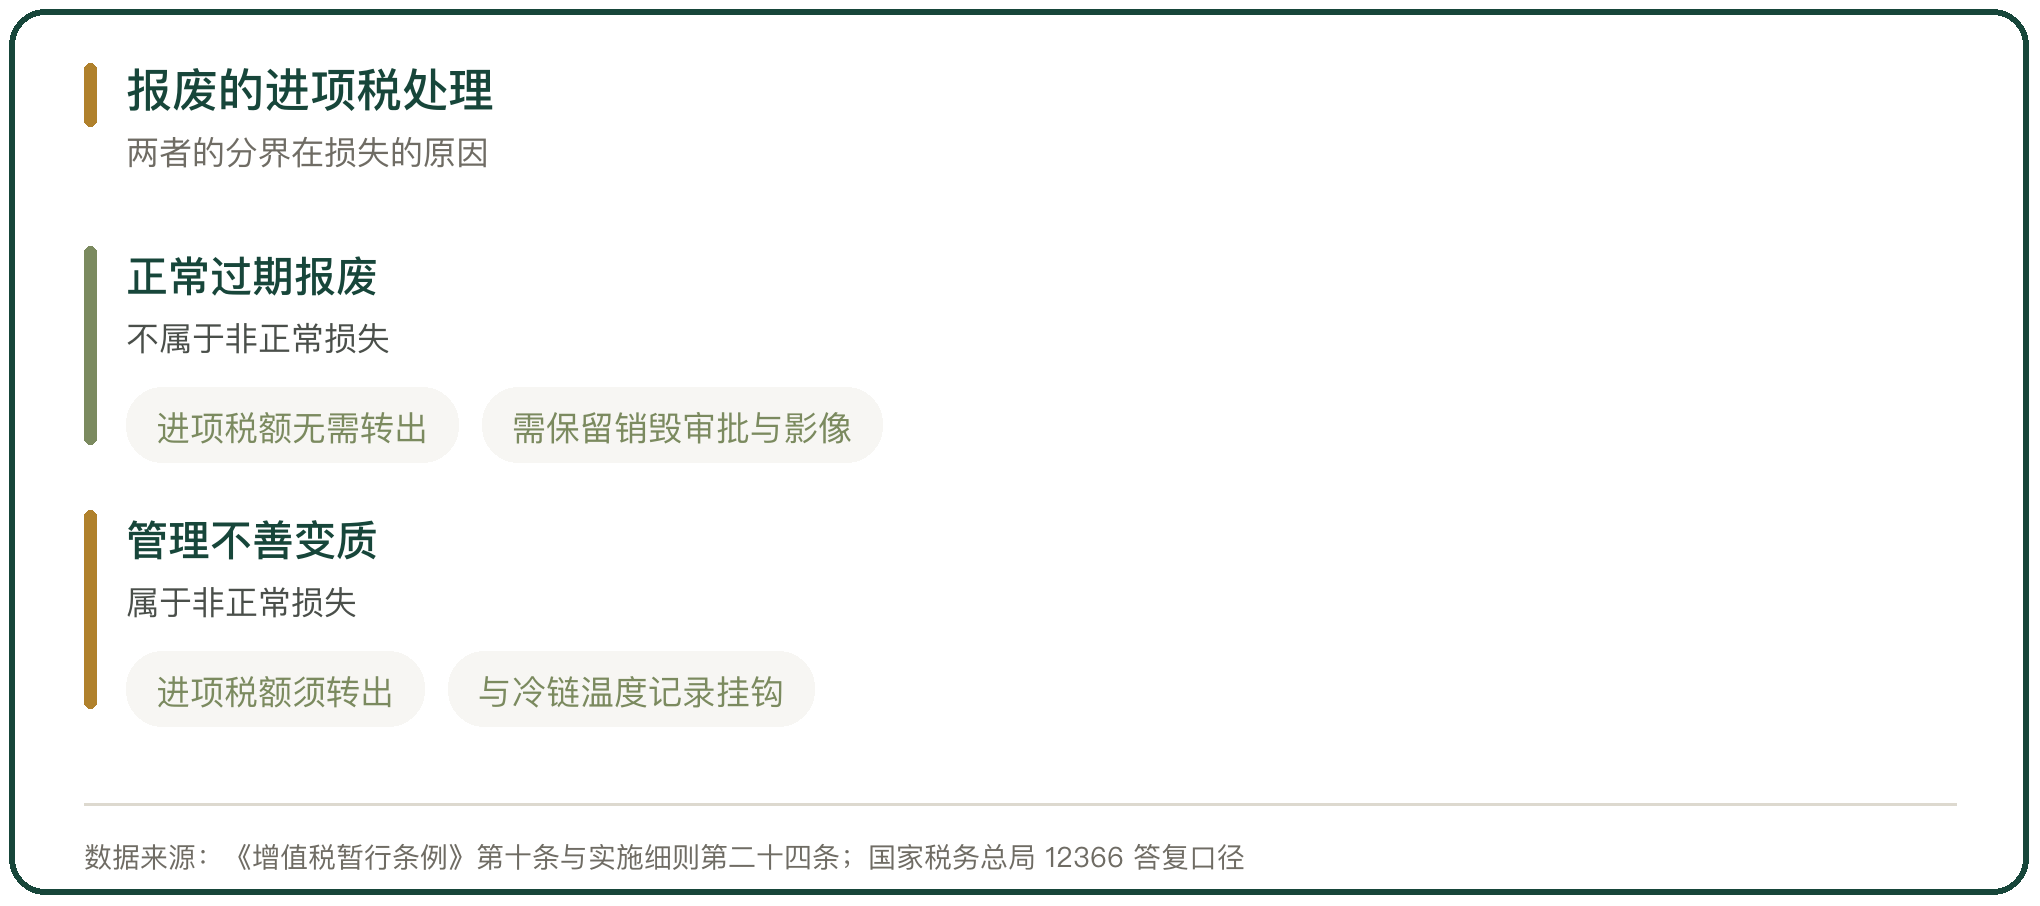
《中华人民共和国增值税暂行条例》第十条规定,非正常损失的购进货物,以及相关的劳务和交通运输服务,进项税额不得从销项税额中抵扣,已经抵扣的要作进项税额转出。《中华人民共和国增值税暂行条例实施细则》第二十四条对非正常损失作了界定,指因管理不善造成被盗、丢失、霉烂变质的损失。
按这个界定,判断的关键是损失的原因,与损失的金额无关。
五、正常过期与管理不善的分界
商品的正常过期报废不属于非正常损失。国家税务总局 12366 纳税服务平台上的答复口径是,企业因产品质量原因或者产品滞销过期而主动销毁的货物,不属于因管理不善造成被盗、丢失、霉烂变质的损失,对应的进项税额无需做进项税额转出;福建省 12366 的答复把食品正常过期报损同样排除在非正常损失以外。
更早的一条地方口径也指向同一个结论。安徽省国家税务局《关于若干增值税政策和管理问题的通知》(皖国税函〔2008〕10 号)规定,纳税人因库存商品已过保质期、商品滞销或被淘汰等原因,将库存货物报废或低价销售处理的,不属于非正常损失,不需要作进项税额转出处理。
分界落在两处:报废的原因是不是管理不善,以及有没有证据证明原因。因冷链温度失控导致的提前变质,与到点未售出的过期报废,税上的处理相反。
六、报废记录要写到什么细度
报废能不能按正常损失处理,取决于能不能拿出证据。税务机关要看的是采购记录、库存台账、保质期管理制度与销毁审批流程这几样能不能互相印证。
记录只写到门店一级不够。同一天报废的 20 份便当,是因为到了保质期,还是因为冷柜当天温度异常,两者的税上处理不同;记录里没有原因这一栏,就分不出来。
把原因写进报废单,同时保留销毁的现场影像,这两样做齐之后,报废清单才是一份能对得上的资料。
七、隔夜食品的红线
报废以外还有一条不能碰的线:把当天没有卖完的商品留到第二天再卖。
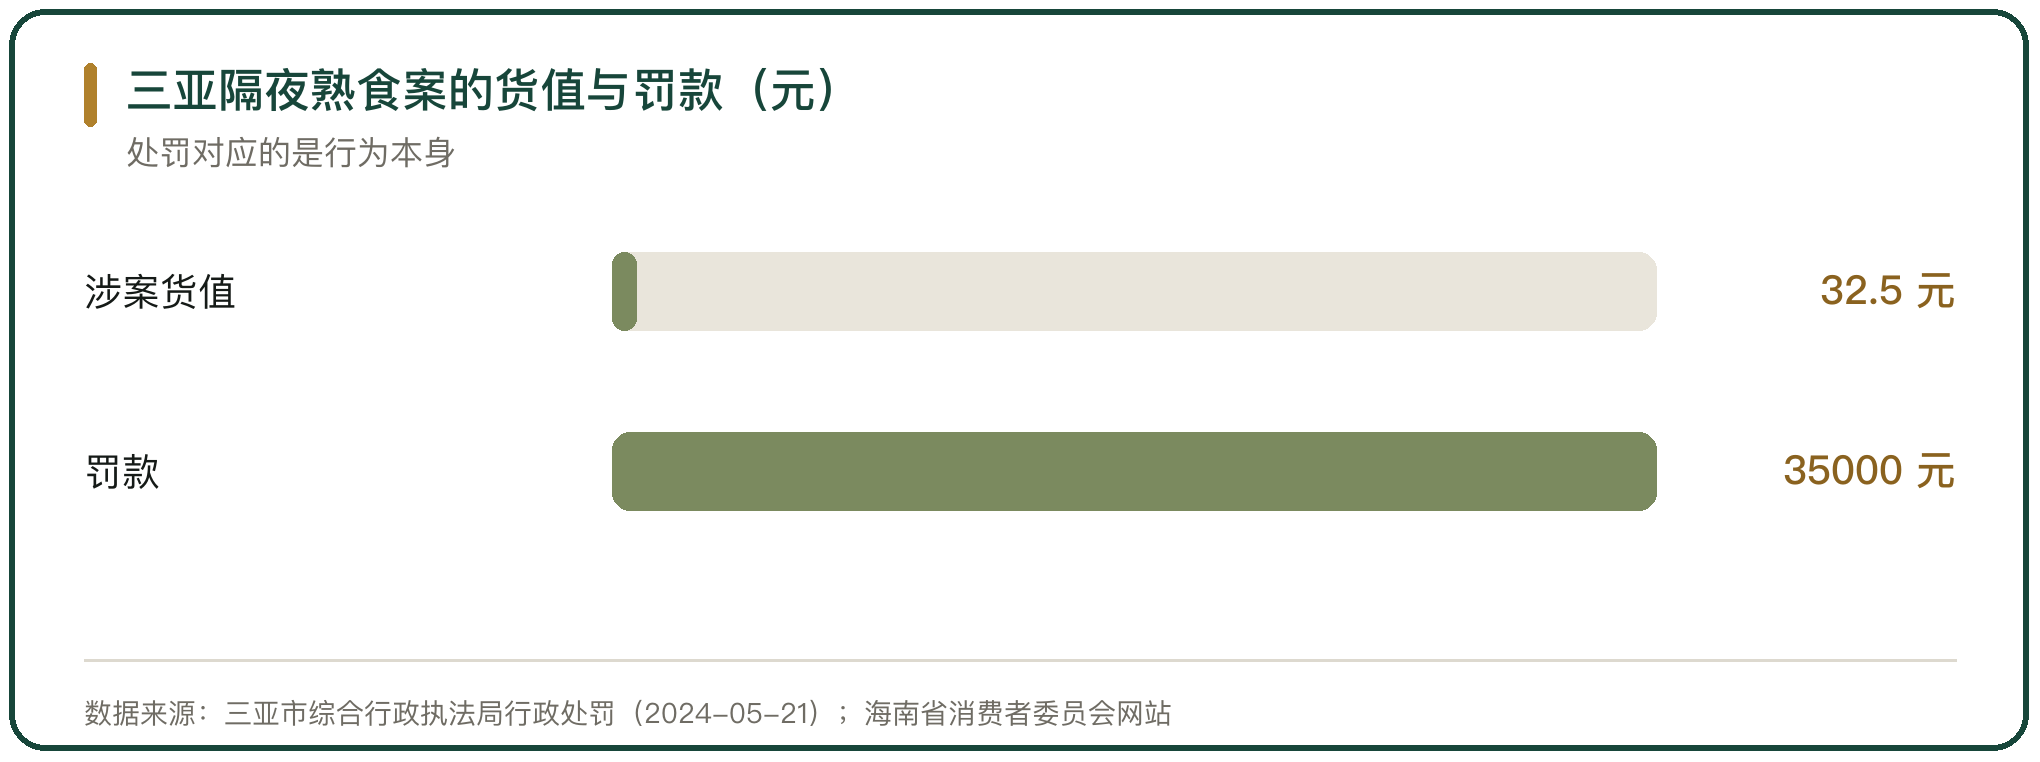
海南旺豪实业有限公司国购分公司的一起案件落在这一条上。2023 年 12 月 21 日,三亚市市场监督管理局根据市民提供的视频线索核查,发现超市一名工作人员把前 1 天没有销售完的散装肉类熟食拆毁原包装后,重新打包并贴上标注虚假生产日期的新标签再次销售,涉案货值 32.5 元。
2024 年 5 月 21 日,三亚市综合行政执法局依据《食品安全法》第一百二十四条第一款第五项作出罚款 3.5 万元的行政处罚。
《食品安全法》第三十四条第十项禁止生产经营标注虚假生产日期、保质期或者超过保质期的食品,这一条对应的是行为本身,与货值大小无关。
八、便利店过期食品的处罚落在哪里
便利店这一类主体上的处罚,多数落在超过保质期食品这一项。含山县林头镇绿鑫便利店的一批白象老坛酸菜牛肉面,生产日期为 2023 年 11 月 17 日、保质期 6 个月,2025 年 1 月 8 日检查时已超过保质期,当事人也提供不出进货票据(含市监处罚〔2025〕52 号)。
南宁市青秀区一起案件里,当事人销售超过保质期食品 12 款、82 包,没收违法所得 0.95 元,罚款 1000 元(桂南青市监处罚〔2025〕440 号)。
履行了进货查验义务的,处理结果不同。江门市新会区三江佳惠商店经营的三明治面包菌落总数与霉菌不合格,因当事人履行了进货查验义务、不知道所采购的食品不符合标准并能如实说明进货来源,被免予处罚(新(江)市监处罚〔2025〕33 号)。
三起案件的差别落在进货查验记录上。
九、报废数据为什么会失真
报废数据的填报人是门店。填报的数量影响门店的损耗考核,也影响店长与加盟商的当期收益。
这个结构带来一个方向明确的偏差:少报。少报有几种办法,把临期商品提前卖掉、把报废挪到下一个盘点周期、把数量写在损耗以外的科目里,都会让报表上的损耗低于实际。
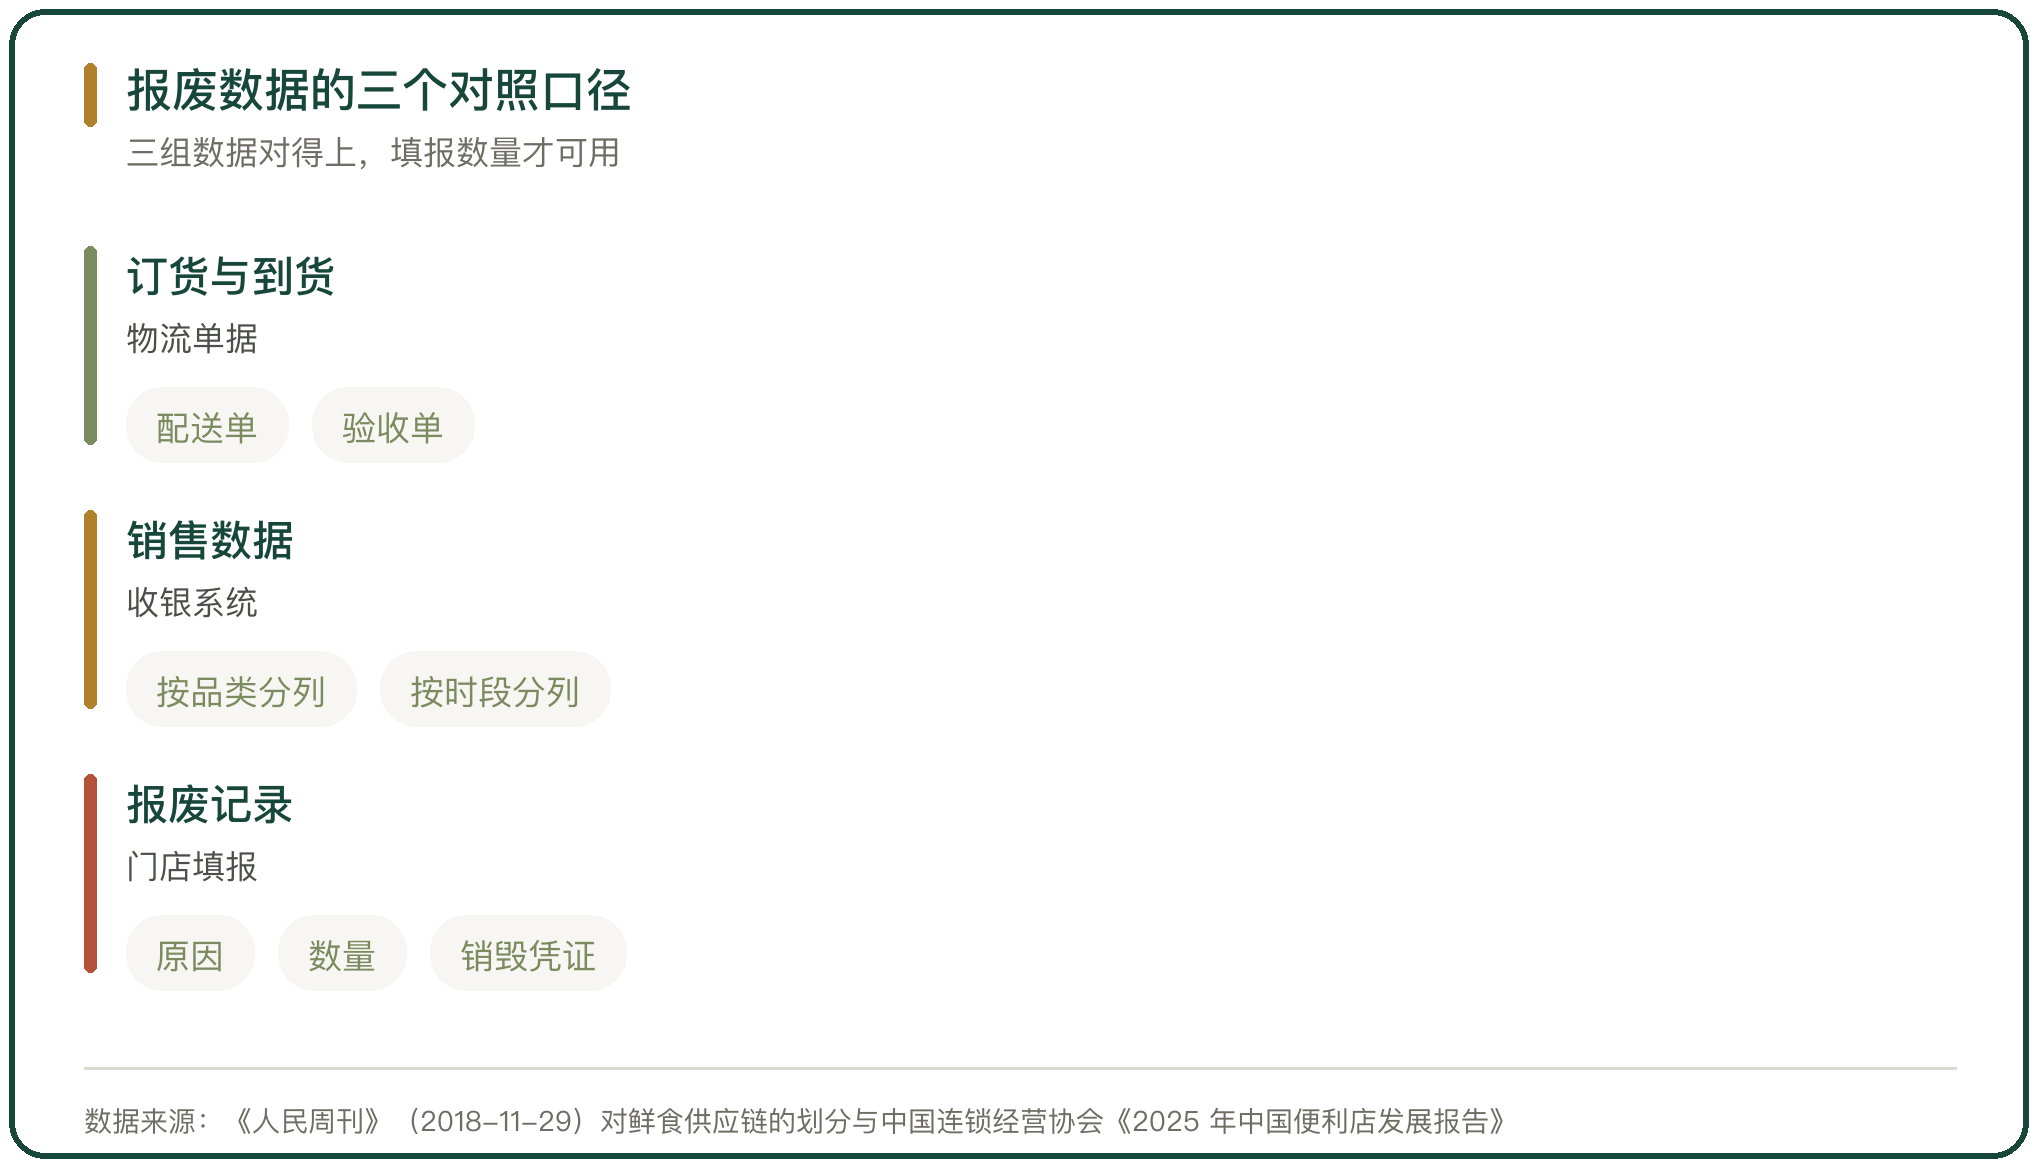
纠正的办法是把报废数据与另外两组数据对照:一组是订货量与到货量,另一组是销售数据。三组数据对不上,差额就是被挪走的那一部分。
十、损耗与报废的判定材料
便利店鲜食的损耗与报废能不能按正常损失处理,落在三处证据上。
一是报废的原因。到点未售出属于正常经营损失,冷链失控导致的变质属于管理不善,两者的进项税处理相反。
二是进货与销毁的记录。进货查验记录、报废审批单与销毁影像三样齐了,原因才有支撑。
三是报废数据与订货、销售数据的吻合度。三组数据互相对得上,门店填报的数量才是可用的。
隔夜再售落在《食品安全法》第三十四条第十项上,与损耗管理分开处理。



写点看法