

加盟店的生鲜运营能力
关键词 加盟店生鲜运营特许经营权税目保证金开票食品安全责任连带责任
一、加盟店的生鲜运营能力落差
同一套鲜食商品在不同加盟店的表现差别很大。门店的选址、客流结构、店长的订货判断与陈列执行,共同决定鲜食能不能卖动,同一批商品在不同门店的售罄时间相差数小时。
中国连锁经营协会《2026 年上半年便利店企业发展情况简报》显示,样本企业单店日均营收降至 4453 元,同比下滑 3.9%,来客数减少 8.7%,不足 30% 可比门店实现正增长。客流下降的门店里,鲜食的订货判断更难做。
总部的能力与门店的能力分属两套系统。总部掌握商品开发、工厂产能与配送网络,门店掌握最后一公里的陈列、加热与销售;前者可以复制,后者的落差要靠培训与督导填。
二、总部的支持手段与边界
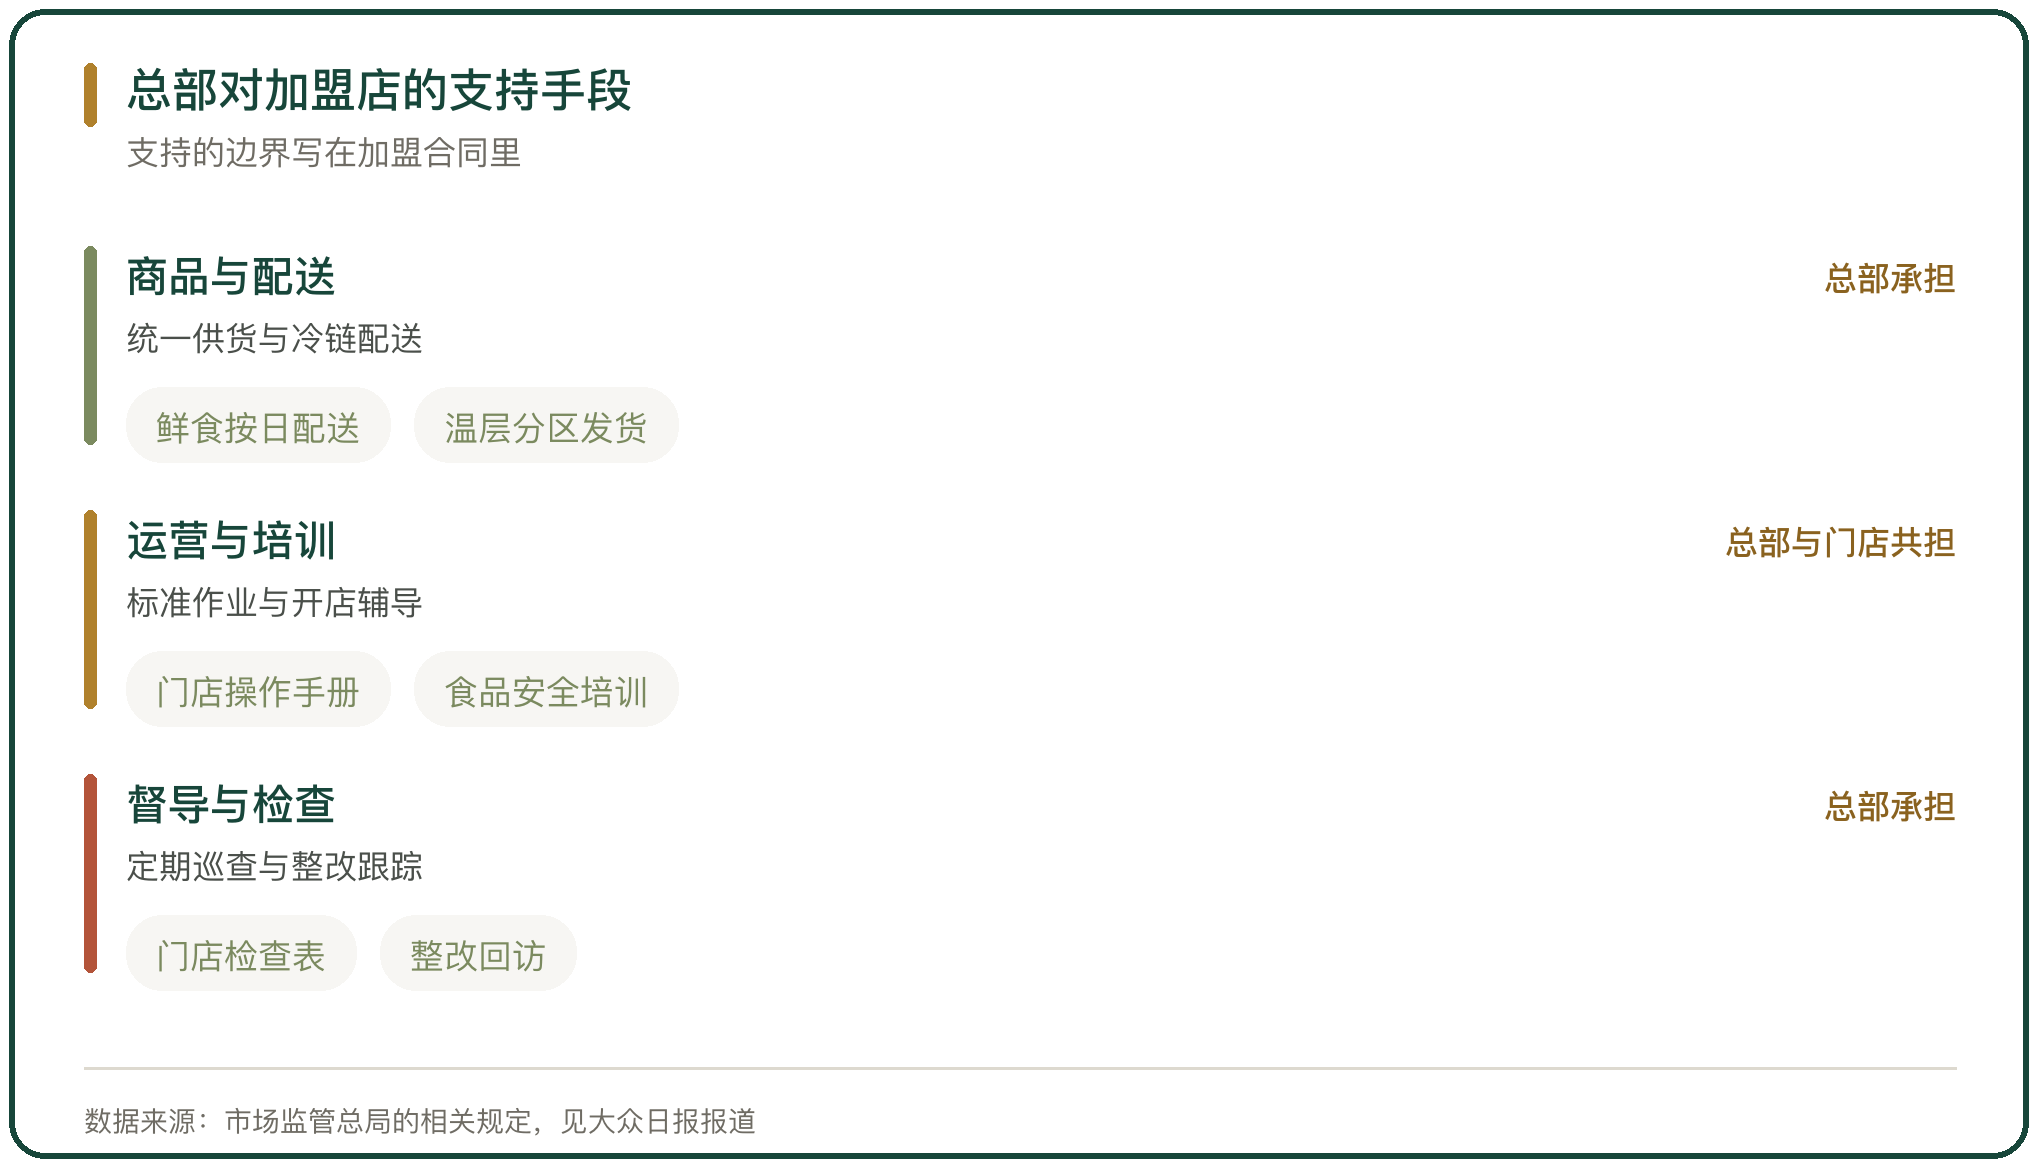
总部对加盟店的支持集中在三处:商品与配送、运营与培训、督导与检查。三处都指向同一个目标,把门店的执行动作拉到统一的水平线上。
商品与配送由总部统一组织。鲜食按日配送、按温层分区发货,门店按订货单收货;运营与培训提供门店操作手册与食品安全培训;督导与检查按周期巡查门店并跟踪整改。
支持有边界。总部提供的是标准与商品,门店执行的是具体动作;门店选址不当、客流与商品结构不匹配造成的问题,总部的支持手段解决不了。
三、生鲜商品的订货与损耗分担
生鲜的订货权与损耗责任绑定在一起。订货权在门店,损耗由门店承担,门店的订货就会趋于保守;订货权在总部,损耗由门店承担,门店就有把卖不动的商品压下来的动机。
常见的合同安排是分级分担。临期折价的损失由门店承担,到期报废的损失按比例分担,配送环节造成的损耗由总部承担。分担比例写在加盟合同里,结算时按对账数据执行。
分担比例决定门店的订货行为。总部承担的比例高,门店的订货量会往上走,报损量也随之上升;总部承担的比例低,门店的订货收缩,缺货率上升。
四、加盟费与货款的税目划分
加盟相关的收款在增值税上分属不同税目,税目不同,税率不同。划分的依据是收款对应的业务实质,合同里写的收款名目与开票税目要一一对应。
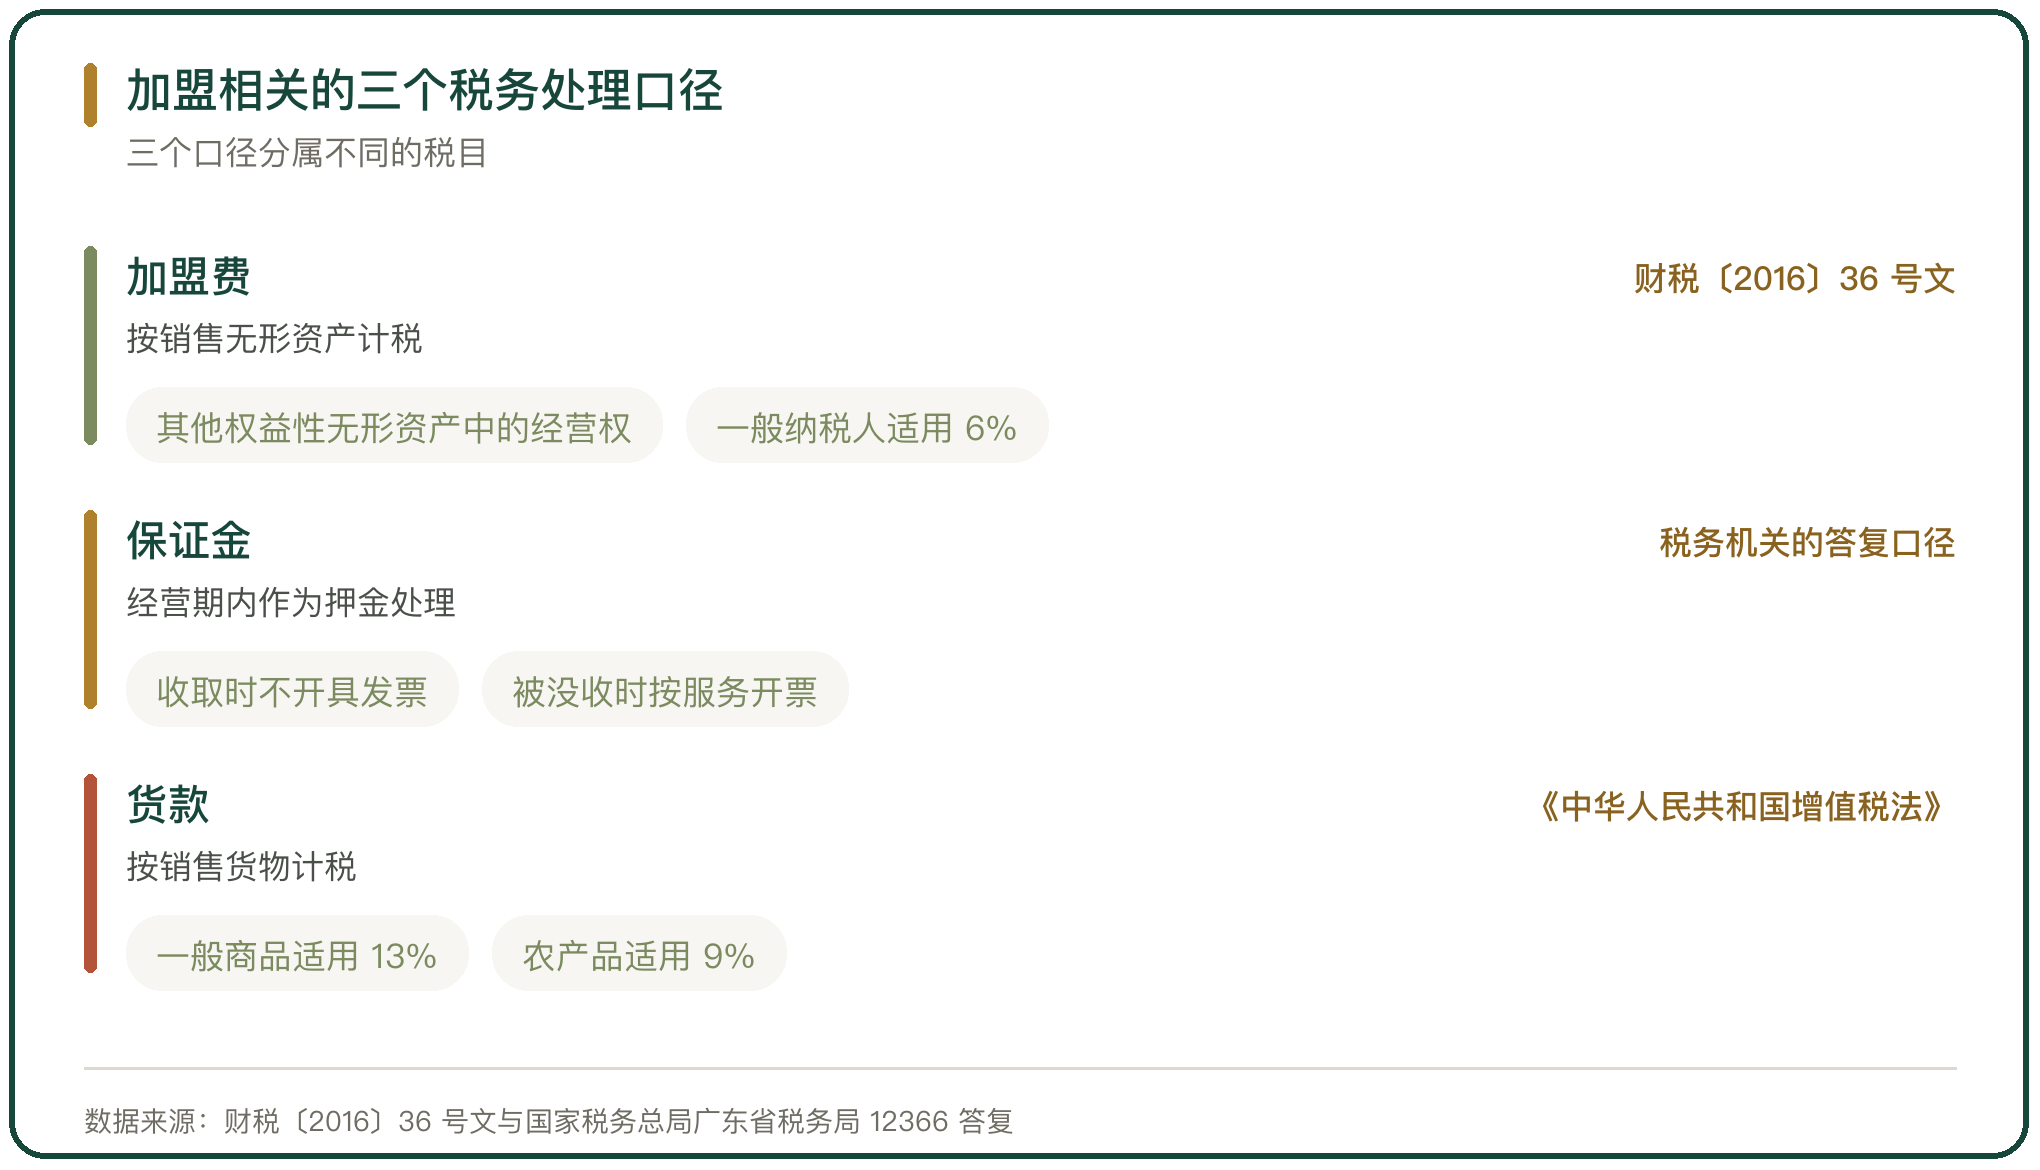
加盟费按销售无形资产计税。财税〔2016〕36 号文附件《销售服务、无形资产、不动产注释》把经营权列入其他权益性无形资产,特许经营权与连锁经营权都属于这一项,一般纳税人适用 6% 税率,小规模纳税人按 3% 征收率计税。国家税务总局广东省税务局 12366 的答复口径与此一致。
货款按销售货物计税。总部配送的设备与原料属于货物销售,一般商品适用 13% 税率,农产品适用 9% 税率。两类收款混在一张发票上,税目就对不上。
五、保证金与违约金的税务处理
保证金在经营期内属于押金,收取时不确认收入,也不开具发票。加盟合同期满退还保证金时不涉及增值税,退还的凭据与收取时的凭据要能对上。
保证金被没收时性质改变。没收的保证金按服务开票,一般纳税人适用 6% 税率;合同里对没收情形与金额的约定,是这一步处理的依据。
违约金分两种情形。因销售货物或服务而收取的违约金属于价外费用,并入销售额计税;与销售行为无关的违约金不属于价外费用,不征增值税。合同条款的写法决定它落在哪一类。
六、加盟店食安事故的责任归属
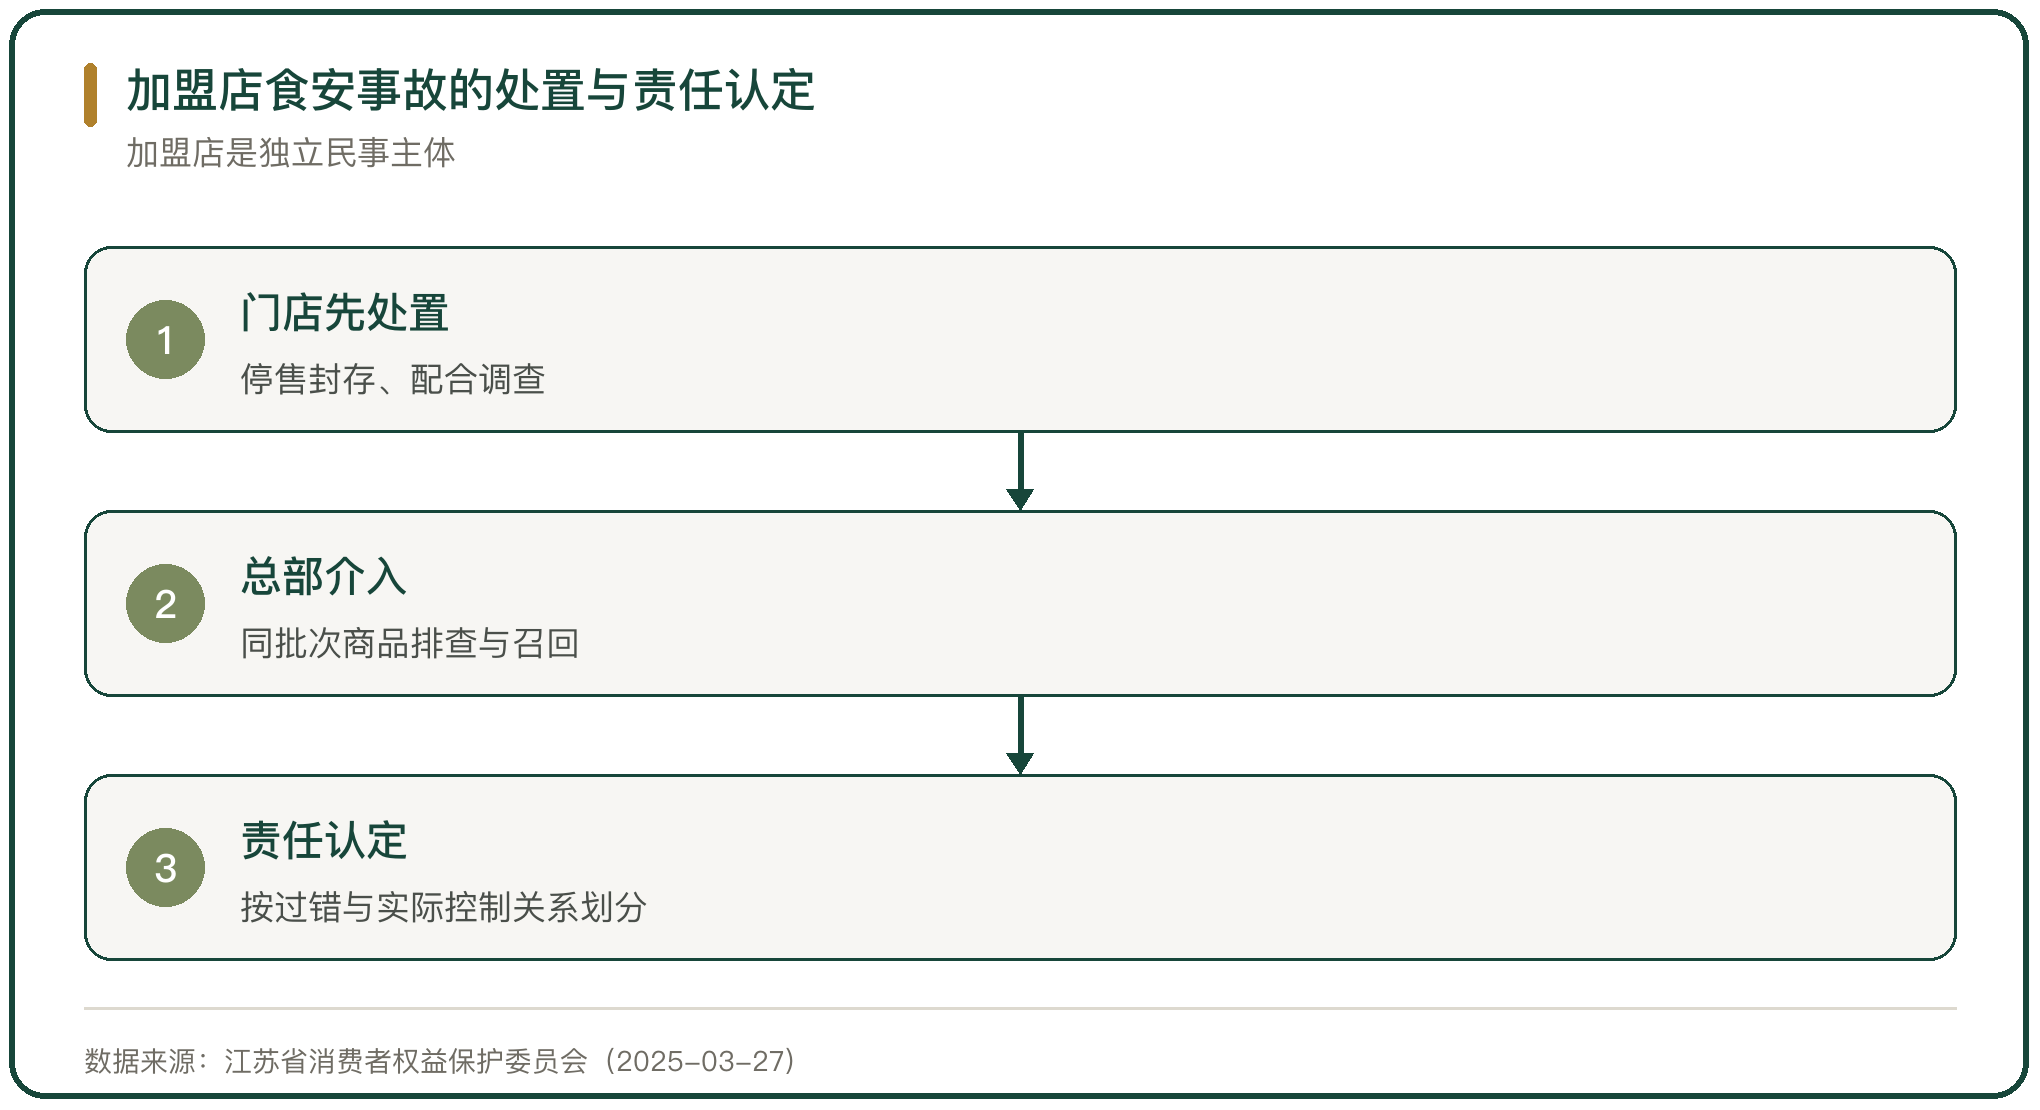
加盟店是独立的市场主体,以自己的名义办理营业执照与食品经营许可,独立承担消费纠纷责任。江苏省消费者权益保护委员会 2025 年 3 月 27 日的提醒落在这一点上。
市场监管总局发布的食品销售连锁企业食品安全主体责任监督管理规定自 2026 年 3 月 20 日起施行,要求连锁企业总部建立食品安全责任制,配备食品安全管理人员,对门店开展检查(大众日报报道)。
监管要求与民事责任分属两条线。监管这一端,总部对门店负有管理与检查义务;民事这一端,责任的分配按各方的过错与实际控制关系认定。
七、特许人对消费者损失的过错责任
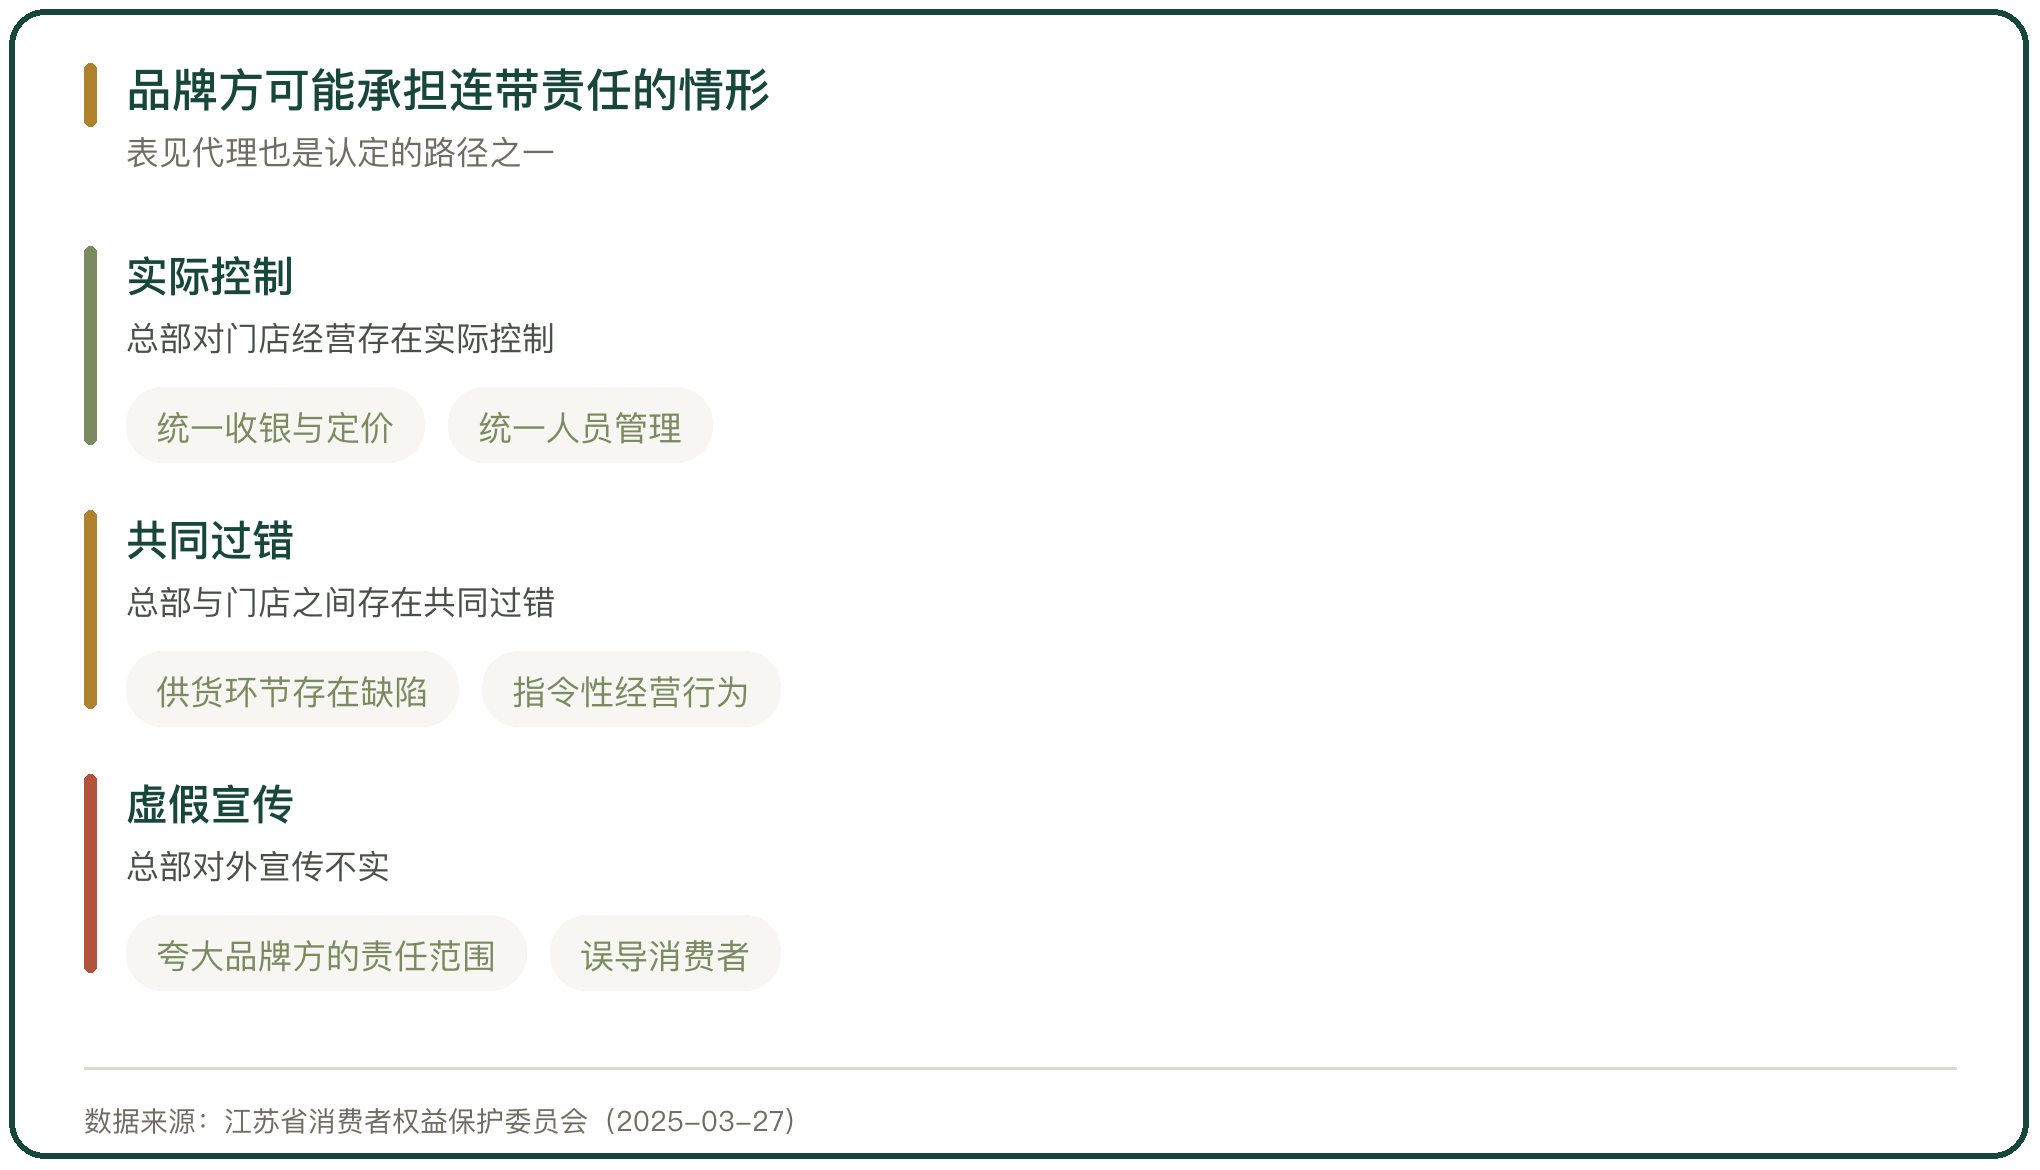
品牌方对加盟店的消费者损失并非一概不担责。江苏省消费者权益保护委员会的提醒列举了几种可能承担连带责任的情形:总部对门店经营存在实际控制、总部与门店之间存在共同过错、商品由总部供货且存在缺陷、总部对外宣传不实。
实际控制的认定看具体事实。统一收银、统一定价、统一人员管理,都可能被认定为控制关系的证据。表见代理是另一条认定路径,消费者有理由相信门店代表品牌方的,品牌方要承担责任。
合同里的免责条款不能对抗消费者。总部与门店之间的内部约定只在两方之间有效,消费者可以越过这条约定直接向品牌方主张,品牌方赔付之后再按内部约定向门店追偿。
八、生鲜运营能力的养成周期
生鲜运营能力不是靠一次培训形成的。订货判断依赖对门店客流的长期观察,损耗控制依赖对商品周转速度的把握,两项都要在具体门店里积累。
养成的周期与门店数量相关。单店试点的经验在新店复制时会被稀释,新店的客流结构、周边竞品与消费时段都与试点门店不同,原来的订货参数要重新校准。
总部能做的是缩短这个周期。统一的商品结构、标准的操作流程与定期的数据反馈,把门店的试错范围收窄;最终的落地效果仍取决于门店执行。



写点看法