

团餐的规模化与标准化矛盾
一、团餐的规模化程度
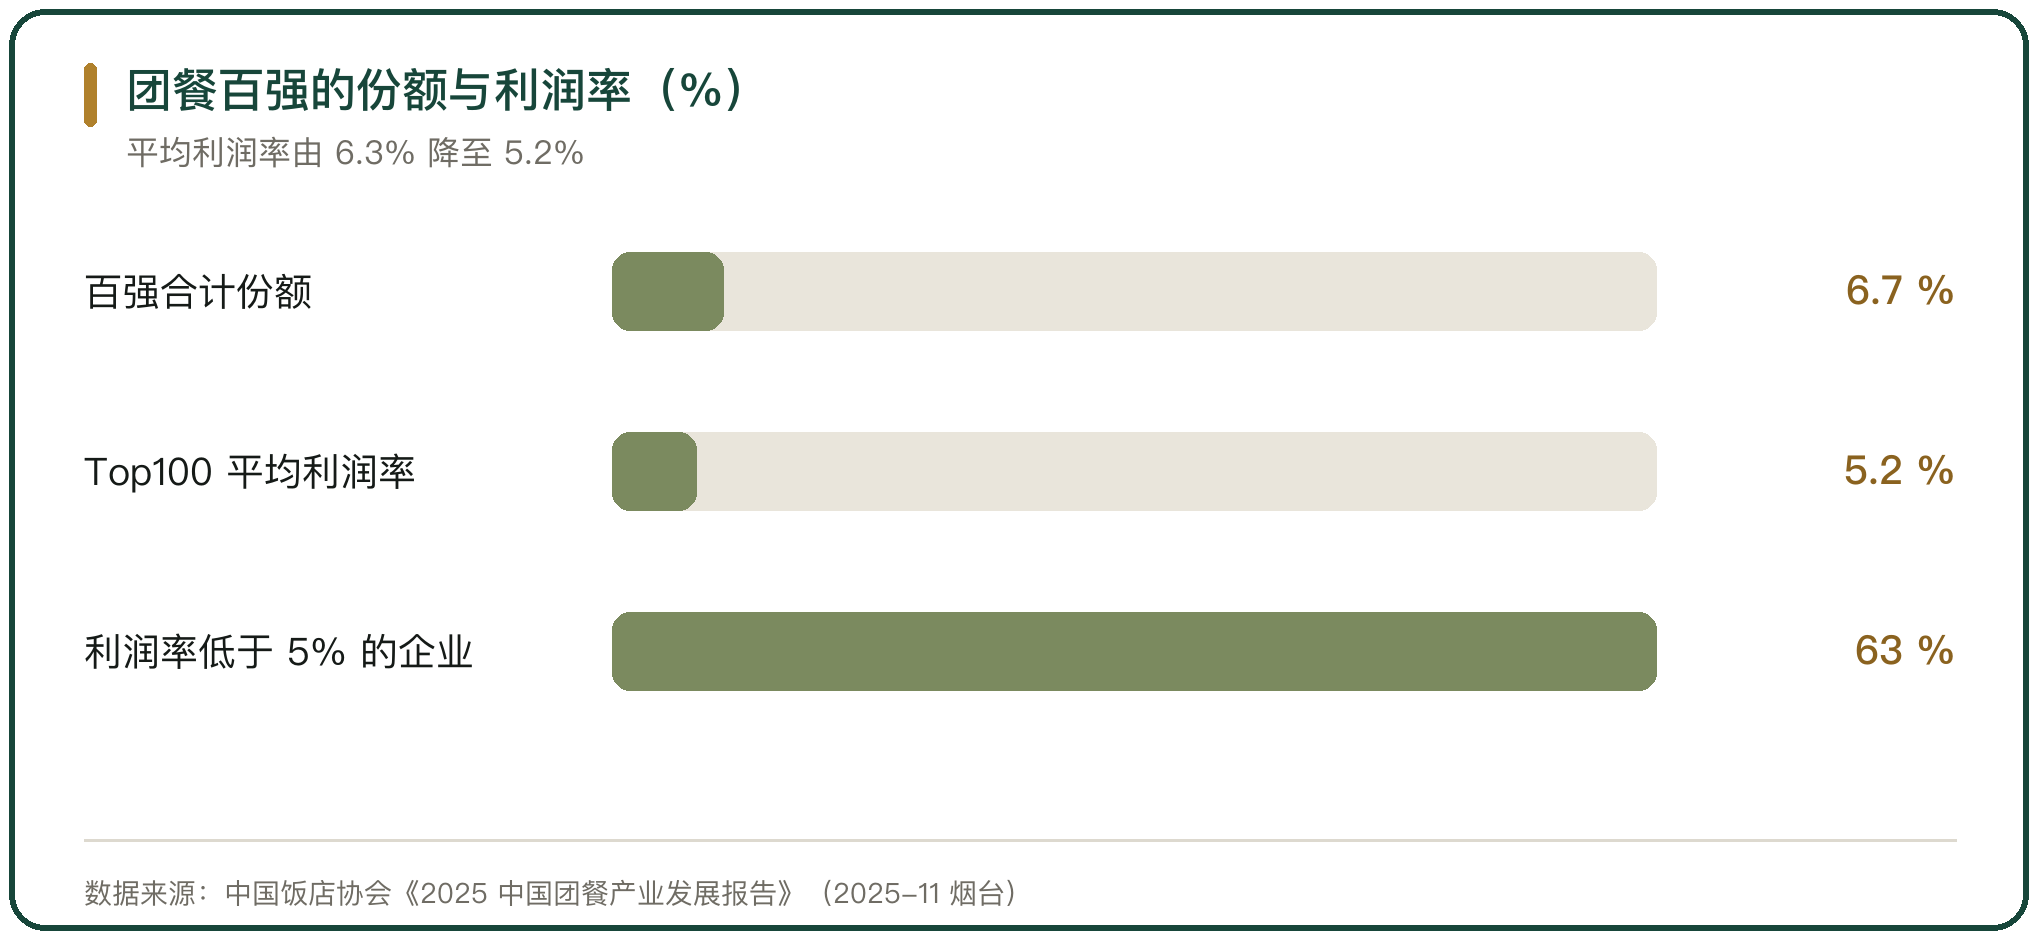
中国饭店协会 2025 年 11 月在烟台发布的《2025 中国团餐产业发展报告》显示,团餐百强企业的合计份额为 6.7%,行业仍以分散经营为主。
报告给出的另一组口径是,Top100 企业的平均利润率从 6.3% 降到 5.2%,63% 的企业利润率在 5% 以下。规模在扩大,利润率在往下走。
二、团餐的规模化路径
规模化有两种做法。一种是在同一区域内增加项目数量,把采购与配送集中到区域中心;另一种是跨区域复制,把整套菜单与管理流程搬到新市场。
中国烹饪协会 2025 年 8 月在昆明召开的团餐产业大会给出的口径是,2025 年团餐规模超过 2.2 万亿元、增速超过 8%。增量分散在大量中小承包方手里,行业份额没有明显向头部集中。
三、团餐的标准化要求
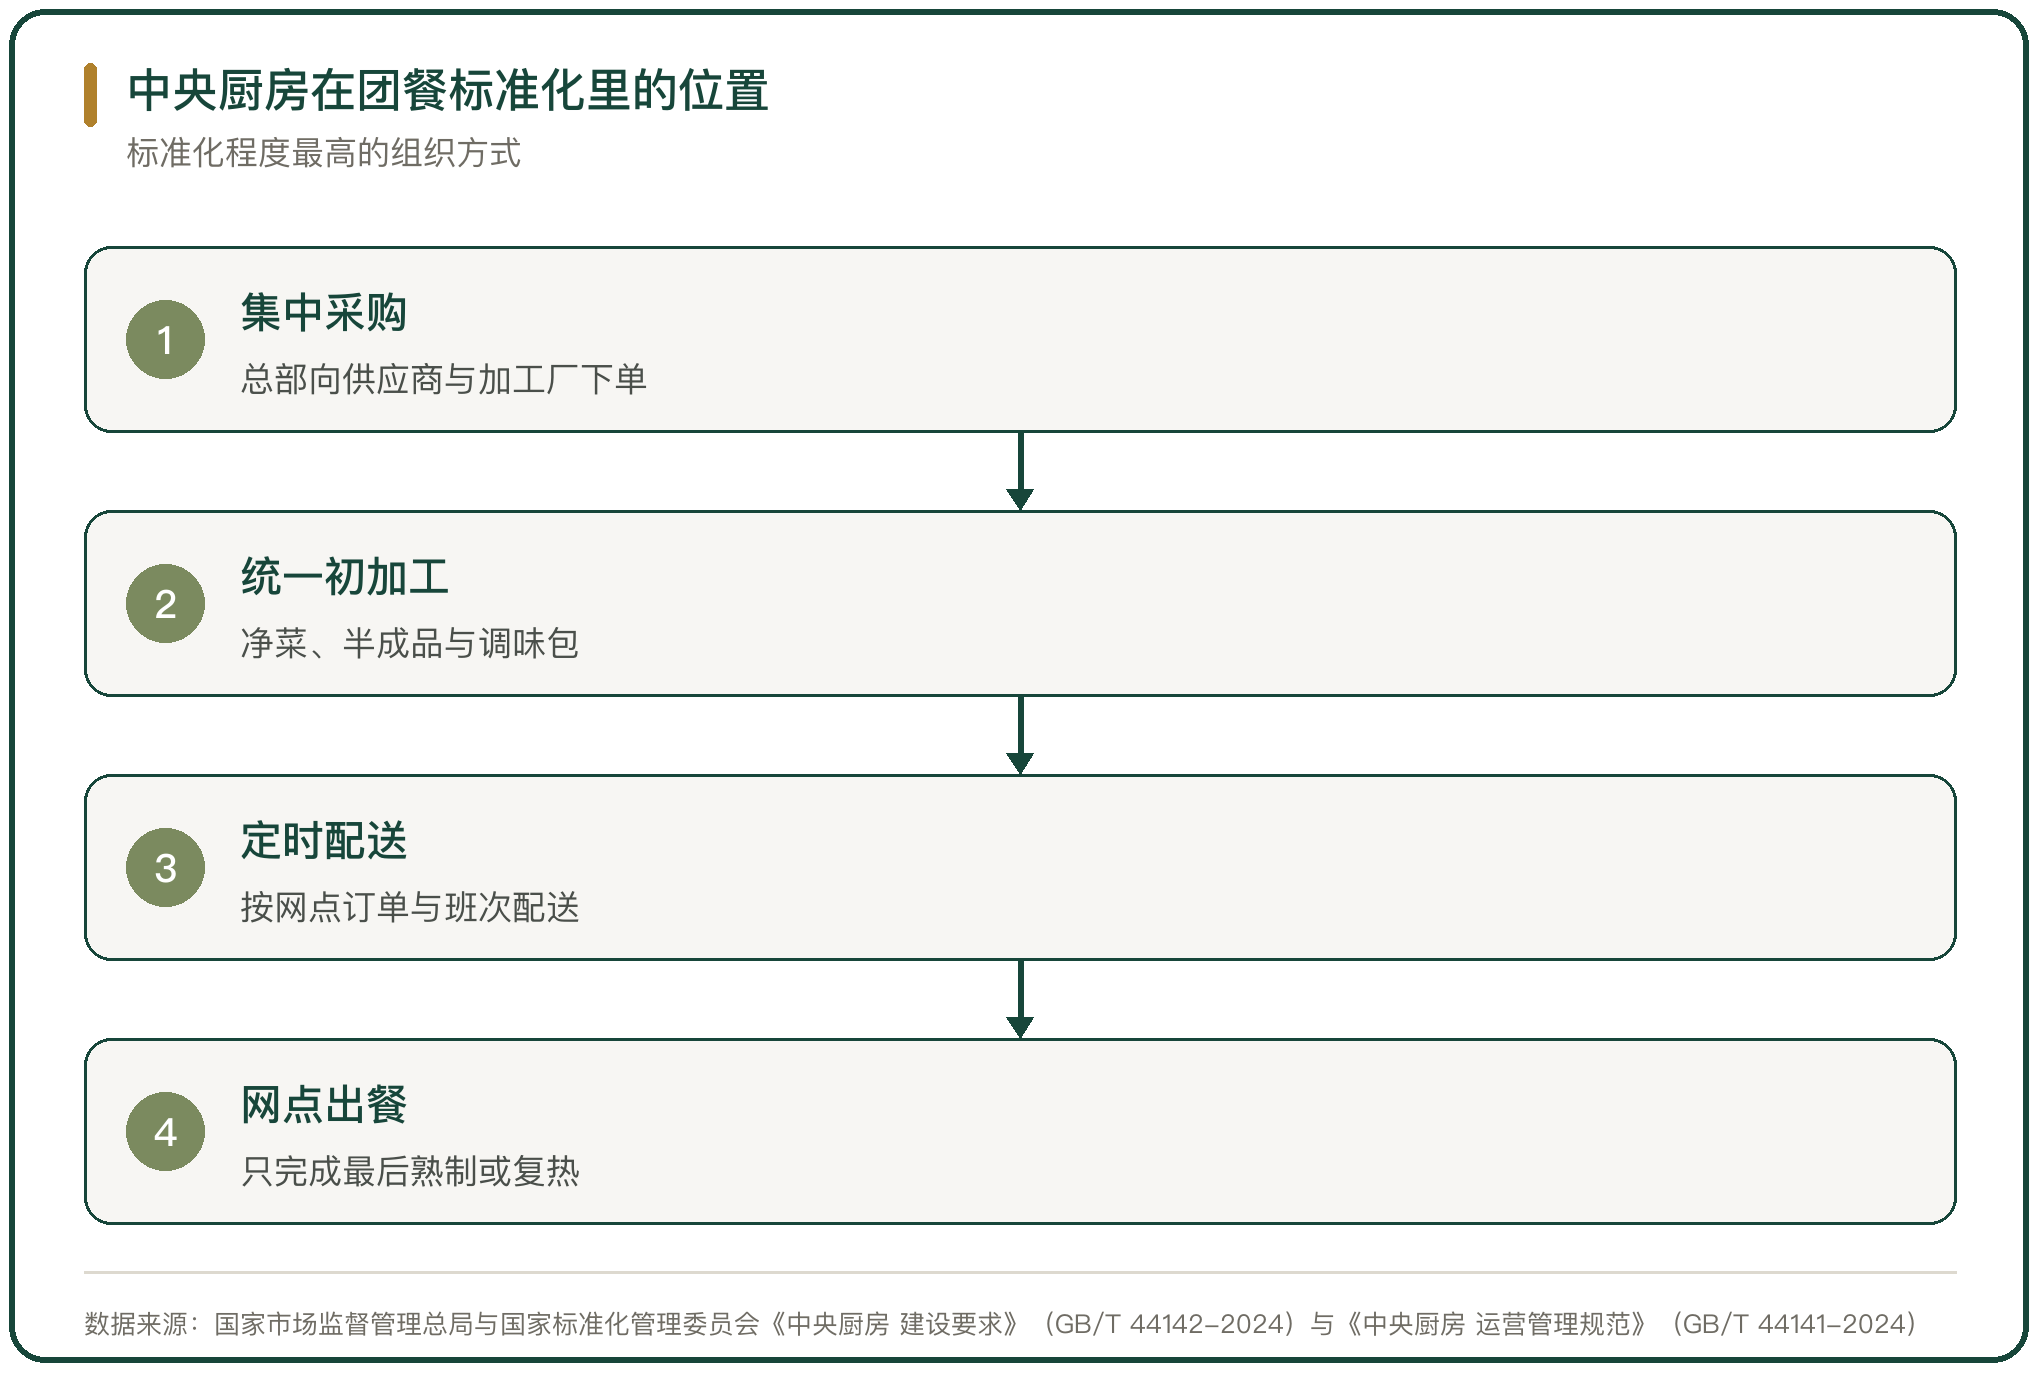
标准化要解决的问题是同一道菜在不同网点做出同一个口味。做法是把原料规格、调味比例、加工时间与出餐温度写进作业文件,由中央厨房统一完成初加工。
标准化的落地依赖两项设施,中央厨房与冷链配送。国家市场监督管理总局与国家标准化管理委员会发布的两项国家标准《中央厨房 建设要求》(GB/T 44142-2024)与《中央厨房 运营管理规范》(GB/T 44141-2024)自 2024 年 10 月 1 日起实施。
四、规模化与标准化的矛盾
矛盾出在网点分散与标准统一之间。项目数量增加时,网点越铺越远,中央厨房的配送半径被拉长,标准执行的一致性下降。
规模扩大还会带来菜单差异。不同项目的餐标与口味要求不同,统一菜单对不上本地需求,放开菜单又回到各网点自行采购,标准化只剩文件。
五、中央厨房在矛盾中的位置
中央厨房把加工集中到一处,用统一流程替代网点各自操作,是标准化程度最高的组织方式。它的经济性取决于产能利用率,产能闲置时折旧与人工摊不薄。
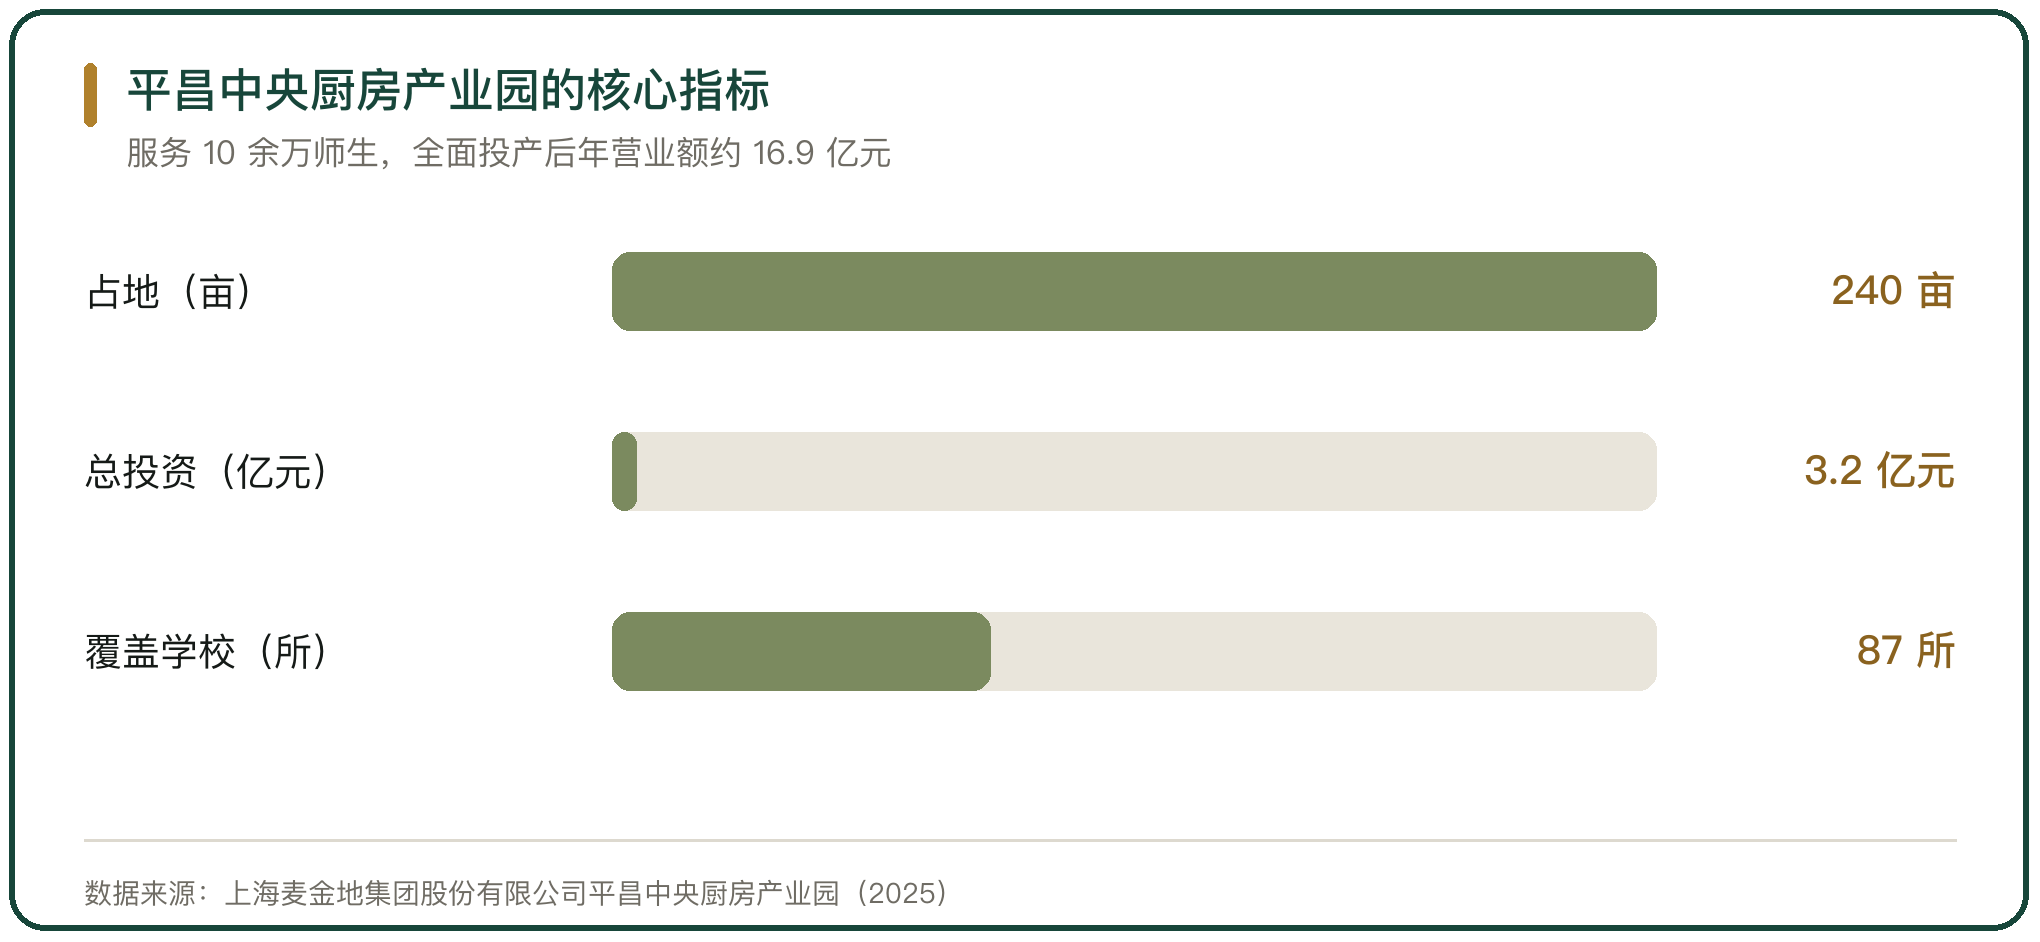
上海麦金地集团股份有限公司在四川平昌的中央厨房产业园占地 240 亩、总投资 3.2 亿元,为全县 87 所学校提供净菜配送,覆盖 10 余万师生;全面投产后预计年营业额约 16.9 亿元。产能与订单同步落地,是这类设施能运转的前提。
中央厨房的产能按峰值设计、需求按项目数波动,两者的差额就是闲置。建设投入在前、项目落地在后,先建后招的园区容易长期低负荷运行。
六、标准化落地的作业文件
作业文件把一道菜拆成原料、比例、时间与温度四个变量,每个变量对应一个可检查的数值。文件越细,网点的操作空间越小,标准越容易保持。
标准化的成本在管理与检查。文件制定、培训与抽检都要投入,项目数量不足时这些投入摊不进单份餐食里。
七、规模化带来的管理链条
项目数量增加后,管理层级从总部到区域再到网点,信息传递的环节变多。规模化的收益来自集中采购与统一配送,代价是管理链条变长、反应变慢。
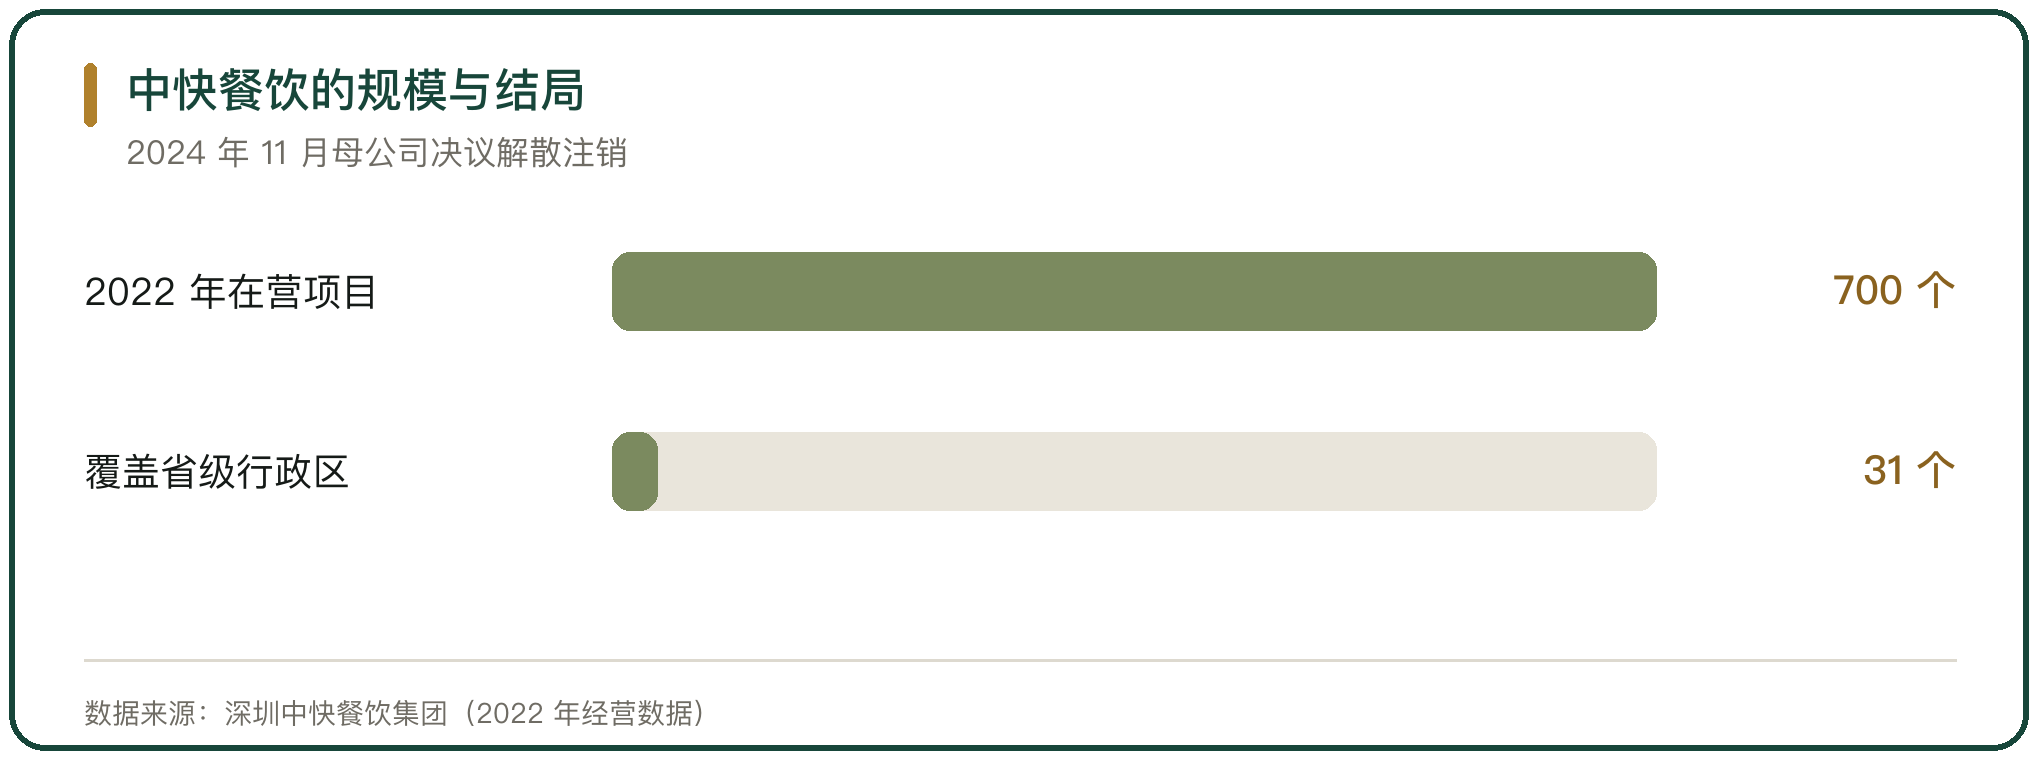
深圳中快餐饮集团提供了一个案例。该集团 2022 年在营高校食堂项目 700 多个、覆盖 31 个省级行政区;2023 年其江西中快后勤服务有限公司在鼠头鸭脖事件中被查实食品安全问题;母公司深圳中快餐饮集团于 2024 年 11 月决议解散注销。
八、标准化与成本的关系
标准化能降低采购与加工成本,但需要产能与订单量支撑。网点密度高时,统一配送的单位成本低于各自采购;网点稀疏时,长距离配送的成本高于就地采购。
规模化与标准化相互依赖又相互牵制。规模不到一定程度,标准化推不动;标准化推得太早,成本先上去、收益后到。标准化的投入要按项目数量摊,项目少时单位成本高。
九、门店与网点的操作差异
同一份作业文件在不同网点的执行结果不同。网点厨师的经验、设备条件与出餐节奏都会影响成品;设备不一致时,同一份标准做不出同一个结果。
网点的场地条件是硬约束。老旧食堂的灶具、排烟与冷藏配置不一,改造要发包方同意,周期长、投入大。
十、标准化与人员的关系
标准化把技术从厨师个人转到文件与设备上。人员流动大时,标准化能减少对熟练工的依赖,但标准制定与培训本身需要人。
承包方的厨师队伍按项目配属,跨区域调动的成本高。标准化程度高的企业,用统一配方与半成品降低了对单店厨师的依赖。
11、标准化与冷链配送
标准化依赖冷链。中央厨房的成品与半成品要全程低温配送,温度记录是标准执行的一部分;配送环节断链,前端的统一加工就失去意义。
冷链的覆盖范围决定标准化的半径。冷藏车与保温箱的数量、配送班次与路线,决定了哪些网点能纳入统一配送。
12、规模化与标准化矛盾的判断
团餐的规模化靠增加项目与区域复制,标准化靠中央厨房与作业文件,两者的推进速度不一致。
矛盾集中在三处:产能与订单的匹配、菜单统一与本地需求的匹配、管理链条与反应速度的匹配。行业百强合计份额只有 6.7%,多数承包方还没走到必须标准化的规模;已经走到这一步的企业,先遇到的是产能闲置与配送半径的问题。



写点看法