

猪肉流通的税负与票据链条
关键词 猪肉流通鲜活肉蛋免税农产品收购发票核定扣除农产品初加工深加工税率
一、猪肉流通的免税范围与期限
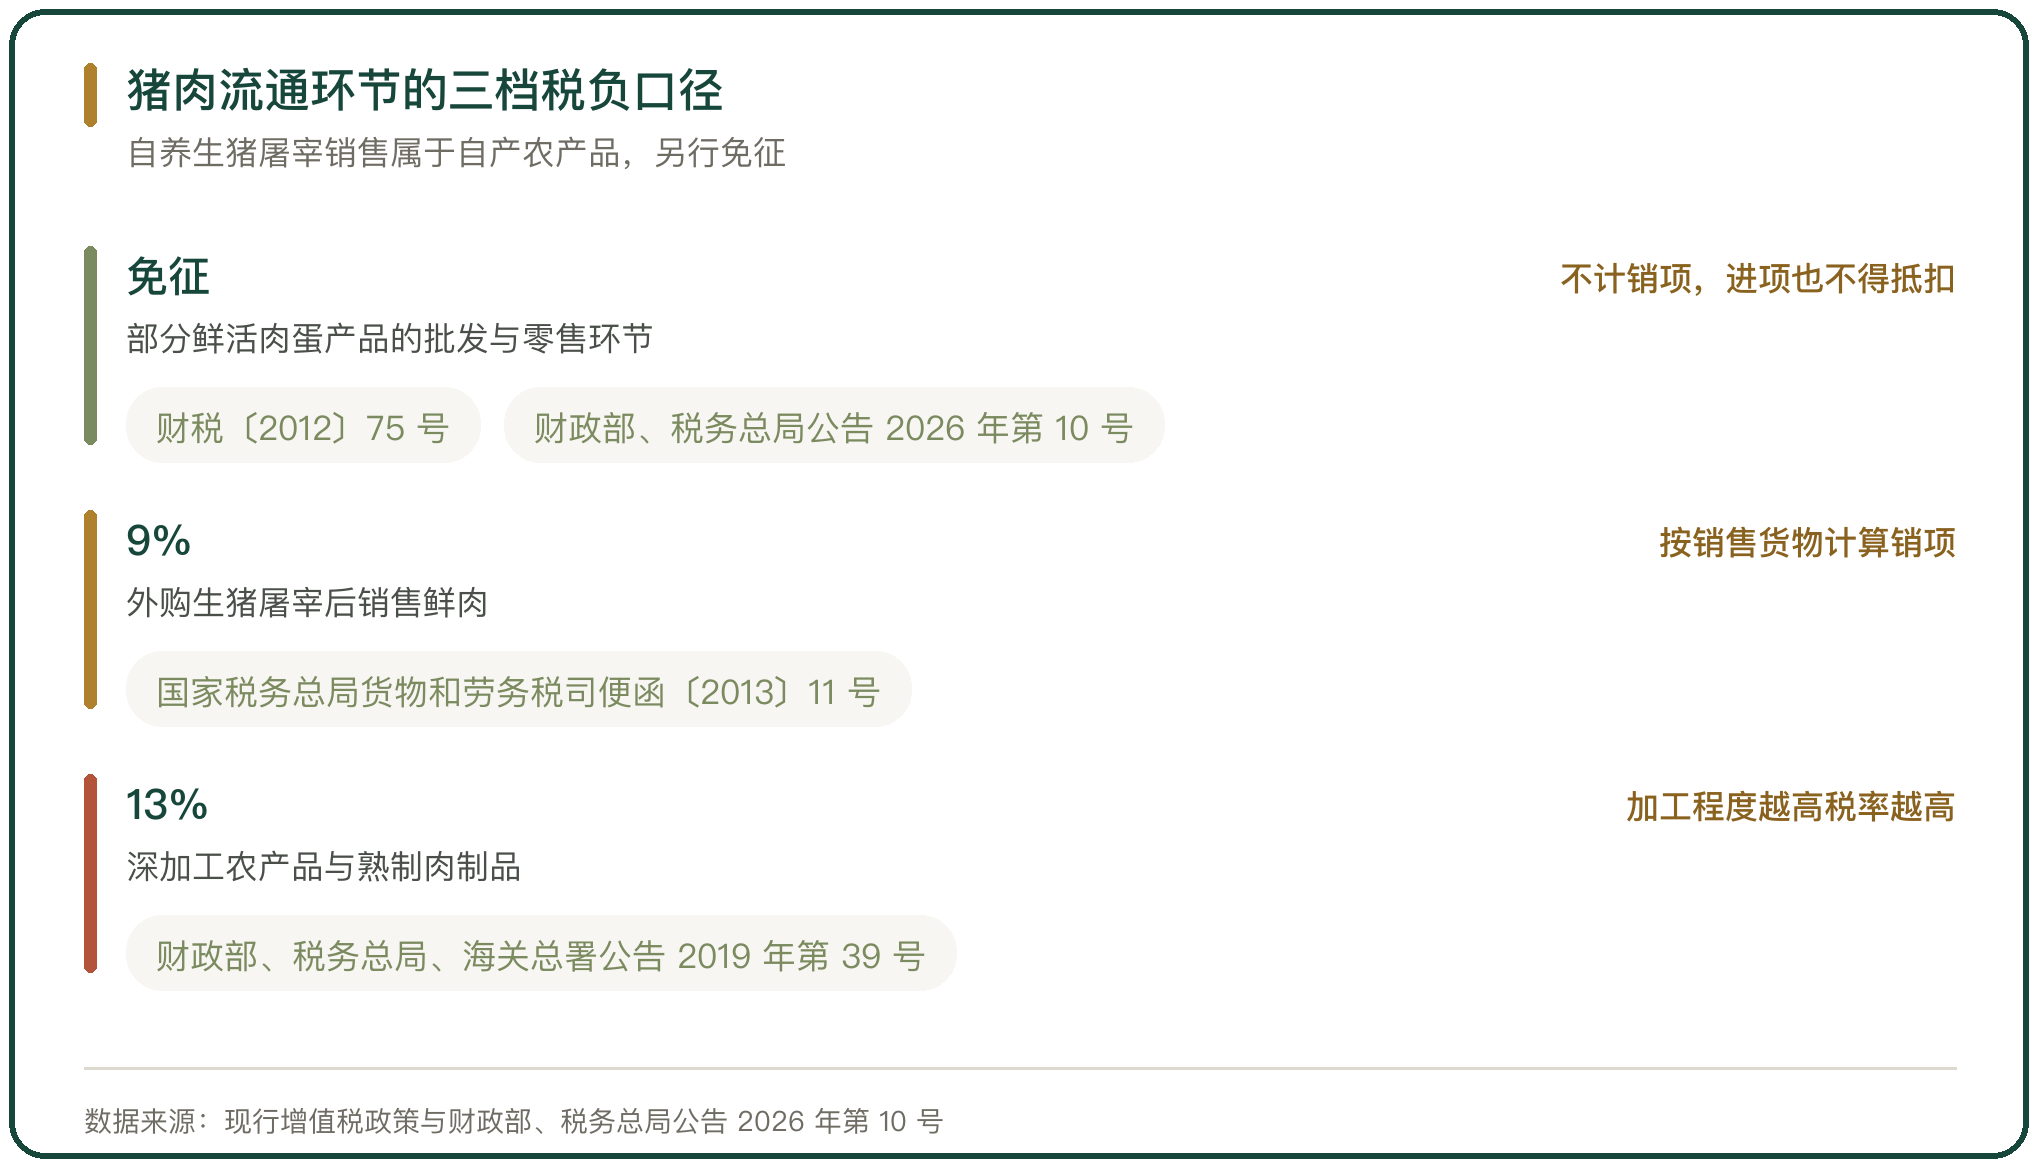
从事农产品批发、零售的纳税人销售部分鲜活肉蛋产品免征增值税(财税〔2012〕75 号)。鲜活肉产品包括猪、牛、羊、鸡、鸭、鹅的整块或分割鲜肉、冷藏或冷冻肉,以及内脏、头、尾、骨、蹄、翅、爪等组织。
免税有前提。不同品类的销售额未分别核算的,不得享受免税。这一政策在 2026 年 1 月 1 日至 2027 年 12 月 31 日继续实施(财政部、税务总局公告 2026 年第 10 号)。
免税限于流通环节,不改变上游的计税方式。批发商与零售商在销售这一环节不计销项,购进环节的进项同样不能抵扣,凭票抵扣的链条在这一段是断开的。
二、哪些加工品不在免税之列
免税的对象是流通环节的鲜活肉产品,经过加工的产品按销售货物的一般规定纳税。国家税务总局货物和劳务税司便函〔2013〕11 号的口径是,一般纳税人外购生猪屠宰加工后销售鲜肉,按 9% 的税率缴纳增值税,不适用财税〔2012〕75 号的流通环节免税。
自养生猪屠宰后销售属于自产农产品,免征增值税。采取公司加农户模式回收畜禽再屠宰销售的,按国家税务总局公告 2013 年第 8 号视同自产,同样可以免征。
同一块鲜肉,来自外购还是来自自养,适用的税务处理不同。这一处分野影响屠宰企业的组织方式,养殖板块放在体内可以享受自产农产品的免税,放在体外则只能按外购生猪处理。
三、进项税额的两种核定扣除方法
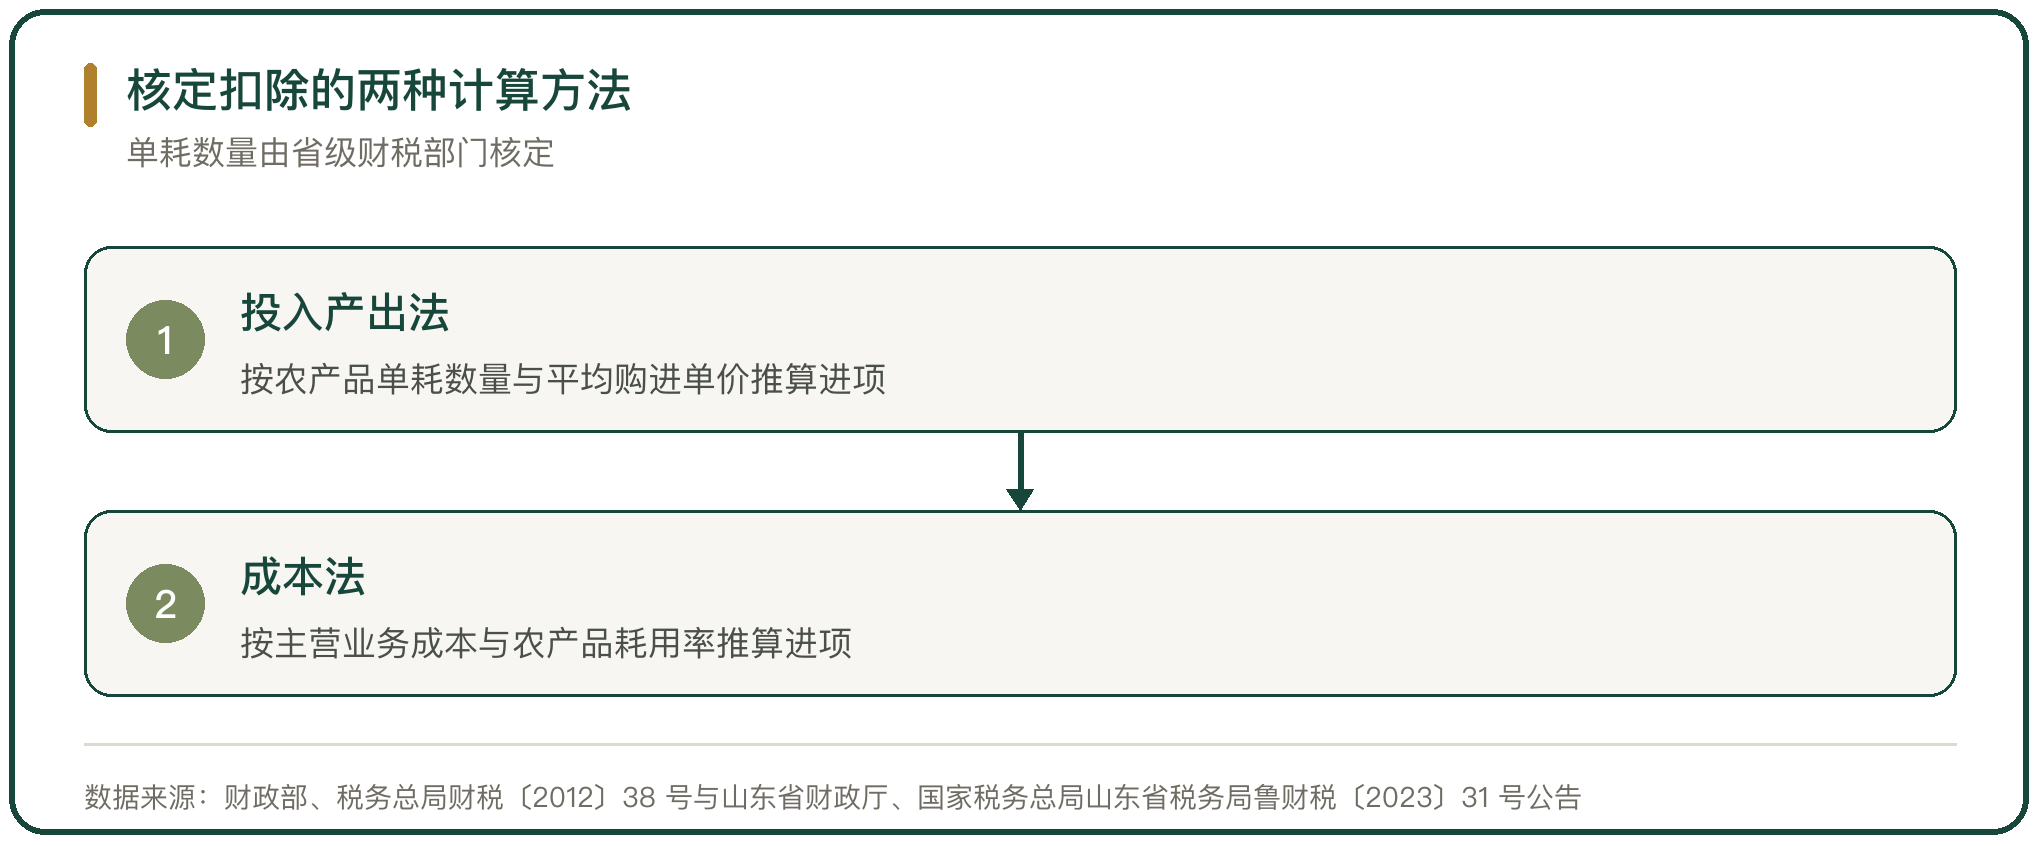
屠宰企业收购生猪取得的进项,可以按农产品增值税进项税额核定扣除办法计算(财税〔2012〕38 号)。投入产出法按当期农产品耗用数量乘以农产品平均购进单价,再乘以扣除率除以 1 加扣除率;成本法按当期主营业务成本乘以农产品耗用率,再乘以扣除率除以 1 加扣除率。
单耗数量由省级财税部门核定。山东省财政厅与国家税务总局山东省税务局联合公告(鲁财税〔2023〕31 号)规定,生猪加工成猪屠宰产品,再加工成分割猪肉或白条猪,农产品单耗数量为 1.2335 吨。
核定扣除把进项从凭票抵扣改成按耗用推算,企业不必再逐笔归集收购发票,进项与产量的对应关系由单耗参数固定下来。参数由省级财税部门按行业核定,同一省内同类工艺的企业适用同一档单耗。
四、农产品收购发票的开具与风险
农产品收购发票由收购方自行开具,收购方凭发票计算进项。开票权与受票方重合,销售额的核实依赖收购记录与资金流水这两项原始材料。
国家税务总局前郭尔罗斯蒙古族自治县税务局 2025 年 10 月对全县 152 户农产品收购企业开展政策辅导,归纳出七类风险点,包括收购凭证适用错误、信息记录不规范、虚开风险、扣除凭证不合规、收购价格异常、资金流与发票流不一致、财务核算混乱。
七类风险点里,收购价格异常与资金流不一致最容易出现在生猪收购上。生猪是活体、无统一规格,收购单价与过磅重量的对应关系只有收购单与转账记录能印证。
五、虚开农产品收购发票的查处
虚开农产品收购发票的做法是多开收购金额、少计销售金额,用虚增的进项冲减销项。国家税务总局海东市税务局稽查局查处的案件中,当事人无真实交易虚开农产品收购普通发票 12 份,票面金额合计 932 万元,2025 年 6 月一审判处有期徒刑 3 年、罚金 6 万元。
国家税务总局凉山州税务局稽查局 2026 年 4 月曝光的案件中,布拖县三户企业在 2023 年至 2024 年为自己虚开农产品收购发票,并对外虚开增值税专用发票 320 份,主犯被判处有期徒刑 10 年。
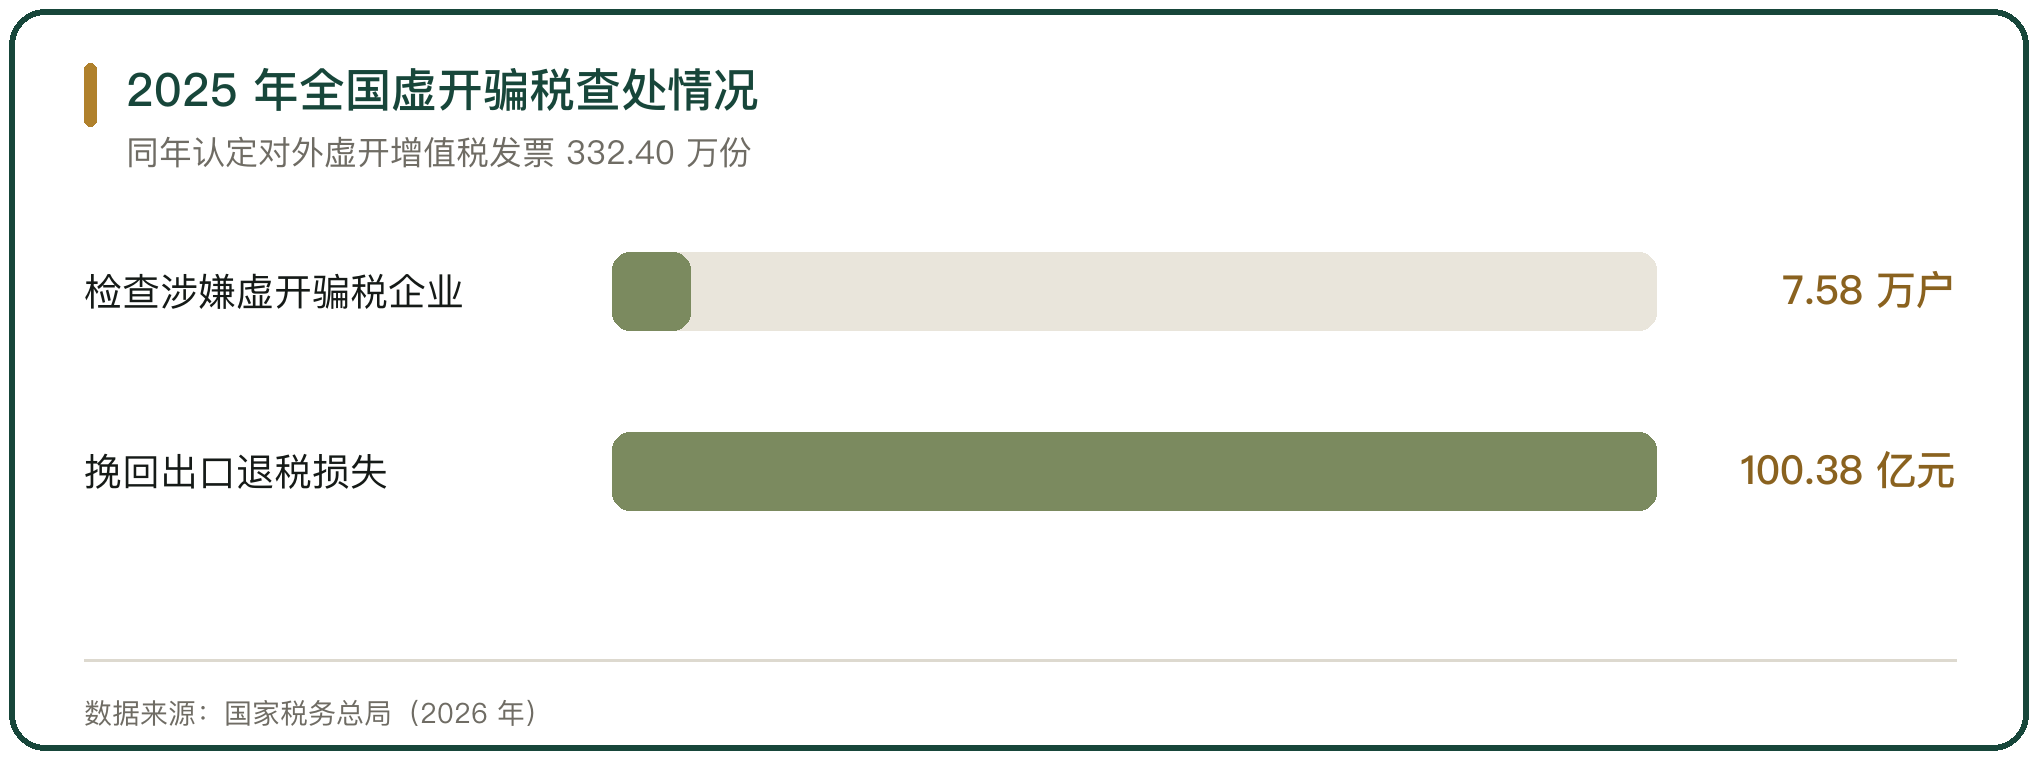
2025 年全国税务系统累计检查涉嫌虚开骗税企业 7.58 万户,认定对外虚开增值税发票 332.40 万份,挽回出口退税损失 100.38 亿元。
六、屠宰环节的所得税优惠口径
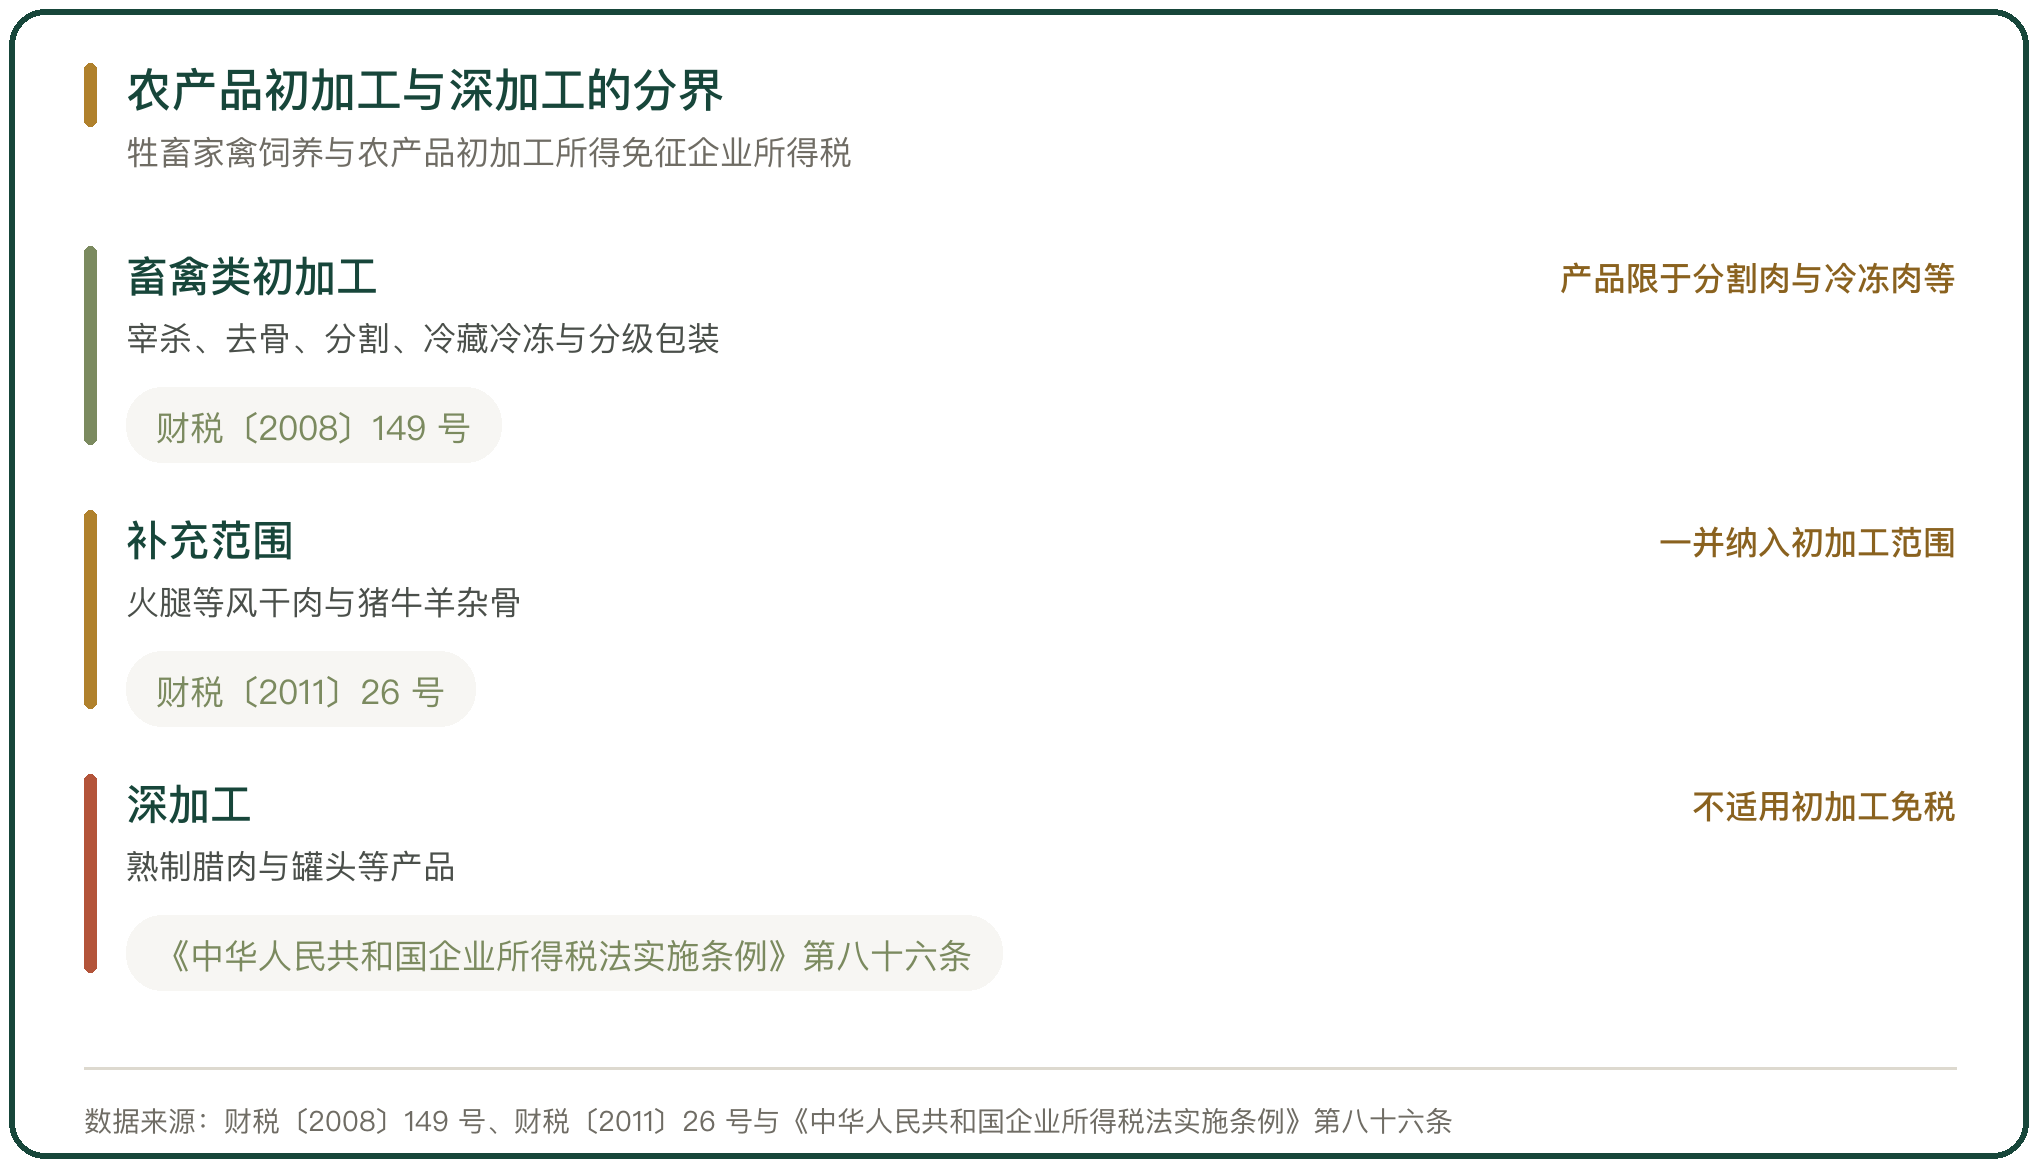
牲畜家禽饲养与农产品初加工项目的所得免征企业所得税(《中华人民共和国企业所得税法实施条例》第八十六条)。初加工范围由财税〔2008〕149 号附件规定,畜禽类初加工包括宰杀、去头、去蹄、去皮、去内脏、分割、切块或切片、冷藏或冷冻、分级、包装,产品形态限于分割肉、保鲜肉、冷藏肉、冷冻肉、绞肉、肉块、肉片、肉丁。
财税〔2011〕26 号把火腿等风干肉与猪牛羊杂骨补充进初加工范围。超出范围的产品,例如熟制腊肉与罐头,不适用初加工优惠。
初加工与深加工的分界落在加工深度上。同一头猪,做成冷冻分割肉适用免税,做成罐头就要照章纳税,工序的先后决定了所得的性质,也决定了屠宰厂的产品线怎么摆。
七、小规模经营者与票据的衔接
生猪流通的上游有大量小规模经营者与个体养殖户。小规模纳税人适用 3% 征收率,2027 年 12 月 31 日之前减按 1% 征收(财政部、税务总局公告 2023 年第 19 号)。这一档经营者多数无法开具增值税专用发票,下游拿不到进项抵扣凭证。
收购发票是这条链上补进项的主要凭证。开具收购发票要求收购对象是农业生产者、收购的是自产农产品,收购记录要能对应到具体交售人。凭证对应不上,进项就要被调整。
核定扣除在这种结构下降低了凭证依赖。按单耗参数推算进项之后,屠宰企业不必把每一笔收购都换成可抵扣的票,链条短、层级少的产区受益更明显。
八、税务与票据规则的走向判断
猪肉流通的税负分布是,免税与低税率集中在流通与初加工环节,加工程度越高、适用税率越高,深加工农产品适用 13%(财政部、税务总局、海关总署公告 2019 年第 39 号)。
票据链条的完整性取决于收购发票。收购发票把上游开不出票的农户与下游需要抵扣的加工企业连起来,这一环的核实依赖收购记录、资金流水与过磅数据的对应。虚开案件的查处入口也是这三项数据的比对,海东市与凉山州两案的切入点一致。
核定扣除的适用范围在扩大,试点从部分省份逐步推开,屠宰与肉类初加工是纳入较早的行业。税负沿链条的分布与票据的可核程度互为条件,凡是不需要逐笔凭票的环节,核实方式都会落到业务数据上。



写点看法