农产品流通研究|二、品类流通 | 1、生鲜主品类| 18 禽肉与蛋品流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
大中城市关停活禽市场之后,禽肉的购买渠道从活禽摊位转向冰鲜柜台与冷冻品;承接这段需求的是有屠宰与冷链能力的企业,活禽批发商的位置由集中屠宰环节接替。
关键词 活禽市场集中屠宰冰鲜禽肉冷链配送替代渠道湘佳股份
关键数据
2024 年全国禽肉产量
2660万吨
同比增加 97 万吨、增长 3.8%;同期家禽出栏 173.4 亿只、增长 3.1%。国家统计局(福建圣农发展股份有限公司 2024 年年度报告转引)
湘佳股份 2024 年冰鲜产品覆盖的省市数
29个
冰鲜产品通过食品产业园、湘佳电商及湘佳(武汉)食品对外销售,并与胖东来、永辉超市等大型超市集团以及盒马鲜生、山姆、Costco 建立冰鲜直营柜台。湖南湘佳牧业股份有限公司 2024 年年度报告
温氏股份 2024 年鲜品鸡销量
1.72亿只
同期预制菜销量 2.54 万吨;禽业按 50% 毛鸡、30% 鲜鸡、20% 熟鸡的结构推进。温氏食品集团股份有限公司 2024 年年度报告
2024 年全国白羽肉鸡屠宰量
85.5亿只
屠宰量 5 亿只以上的企业 2 家,2.5 亿只至 5 亿只 6 家,2 亿只至 2.5 亿只 3 家。新浪财经(2025-04-01)转引的白羽肉鸡屠宰量统计
2024 年我国禽肉出口量
91.7万吨
同比增长 38.0%;同期禽肉进口 98.7 万吨、同比减少 24.6%;鸡肉集市平均价格 23.67 元/千克、同比下降 1.9%。中国农业科学院北京畜牧兽医研究所(《农产品市场》2025 年第 9 期)
一、活禽市场关停的范围与依据
大中城市关停活禽市场的做法以地方通告落地。江门市新会区人民政府 2024 年 12 月发布通告,自 2025 年 1 月 1 日起,会城街道的特定区域继续纳入活禽经营限制区,禁止活禽交易,实行集中屠宰、冷链配送、生鲜上市,有效期至 2029 年 12 月 31 日。
限制区内不再设立活禽零售市场,农贸市场、商场超市与餐饮服务单位禁止鸡、鸭、鹅、肉鸽、鹌鹑等活禽的经营与屠宰。通告的依据是《中华人民共和国动物防疫法》第二十六条与《广东省家禽经营管理办法》第四条。新会区自 2015 年 10 月 12 日起已设置活禽经营限制区,本轮是把原有范围接续下来。
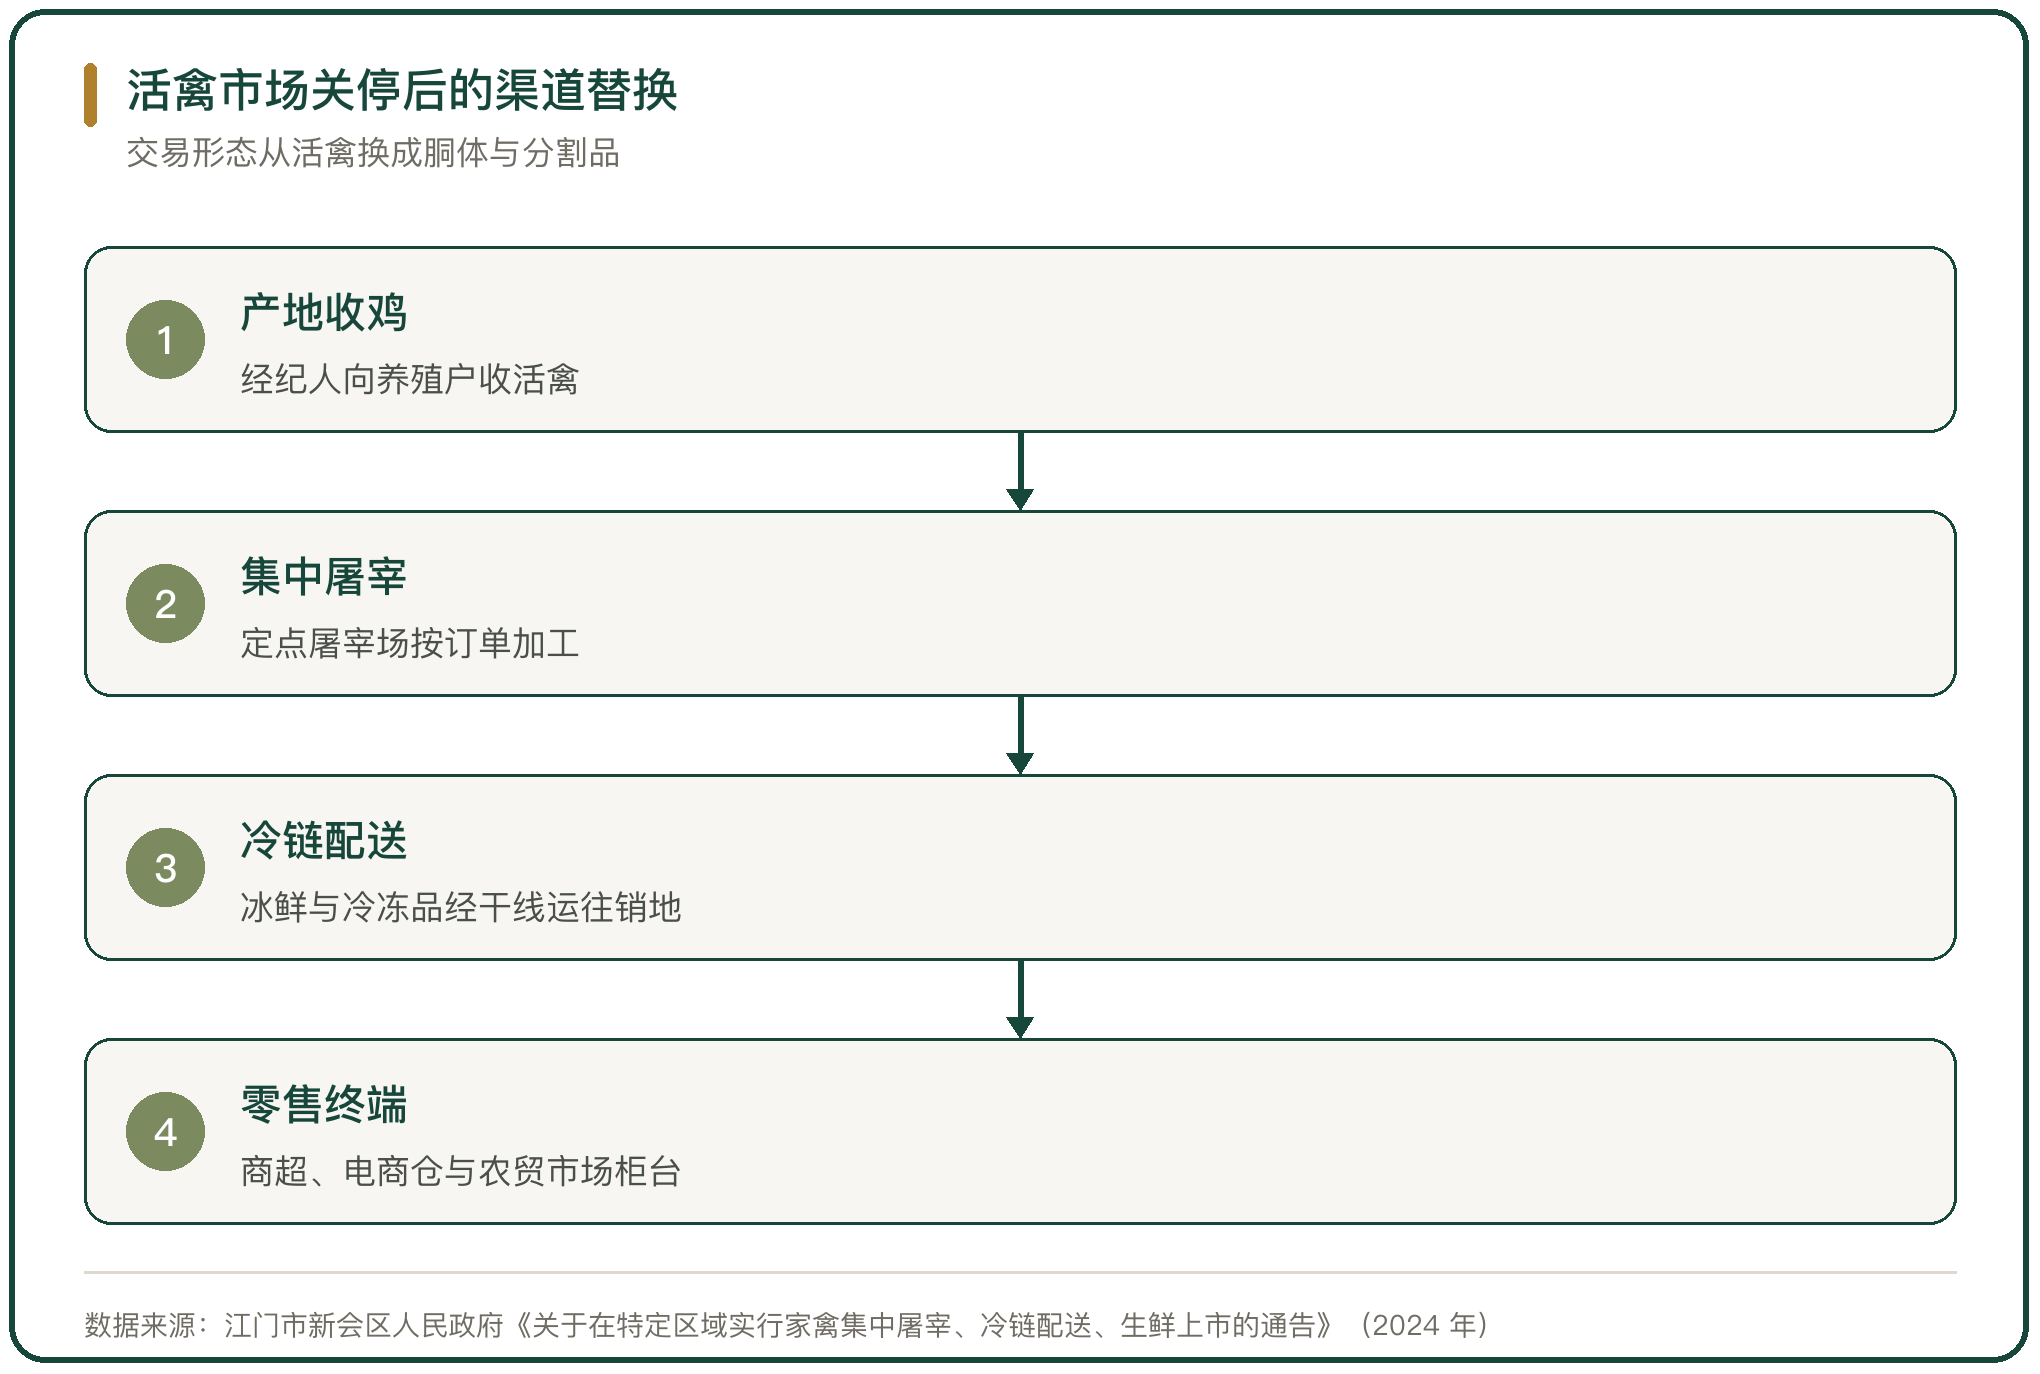
图 1 活禽市场关停后的渠道替换
二、活禽渠道收缩的规模表现
活禽渠道的收缩在企业报表上有对应数字。湖南湘佳牧业股份有限公司 2024 年年度报告显示,当年活禽业务收入 9.24 亿元,同比下降 10.16%;同期冰鲜业务收入 25.62 亿元,同比增长 14.87%。
黄羽肉鸡的出栏上市仍以整只活禽为主,统一屠宰初加工率不到 15%,精深加工率不足 5%。这一结构决定了关停活禽市场的影响集中在以活禽销售为主的中小养殖主体。
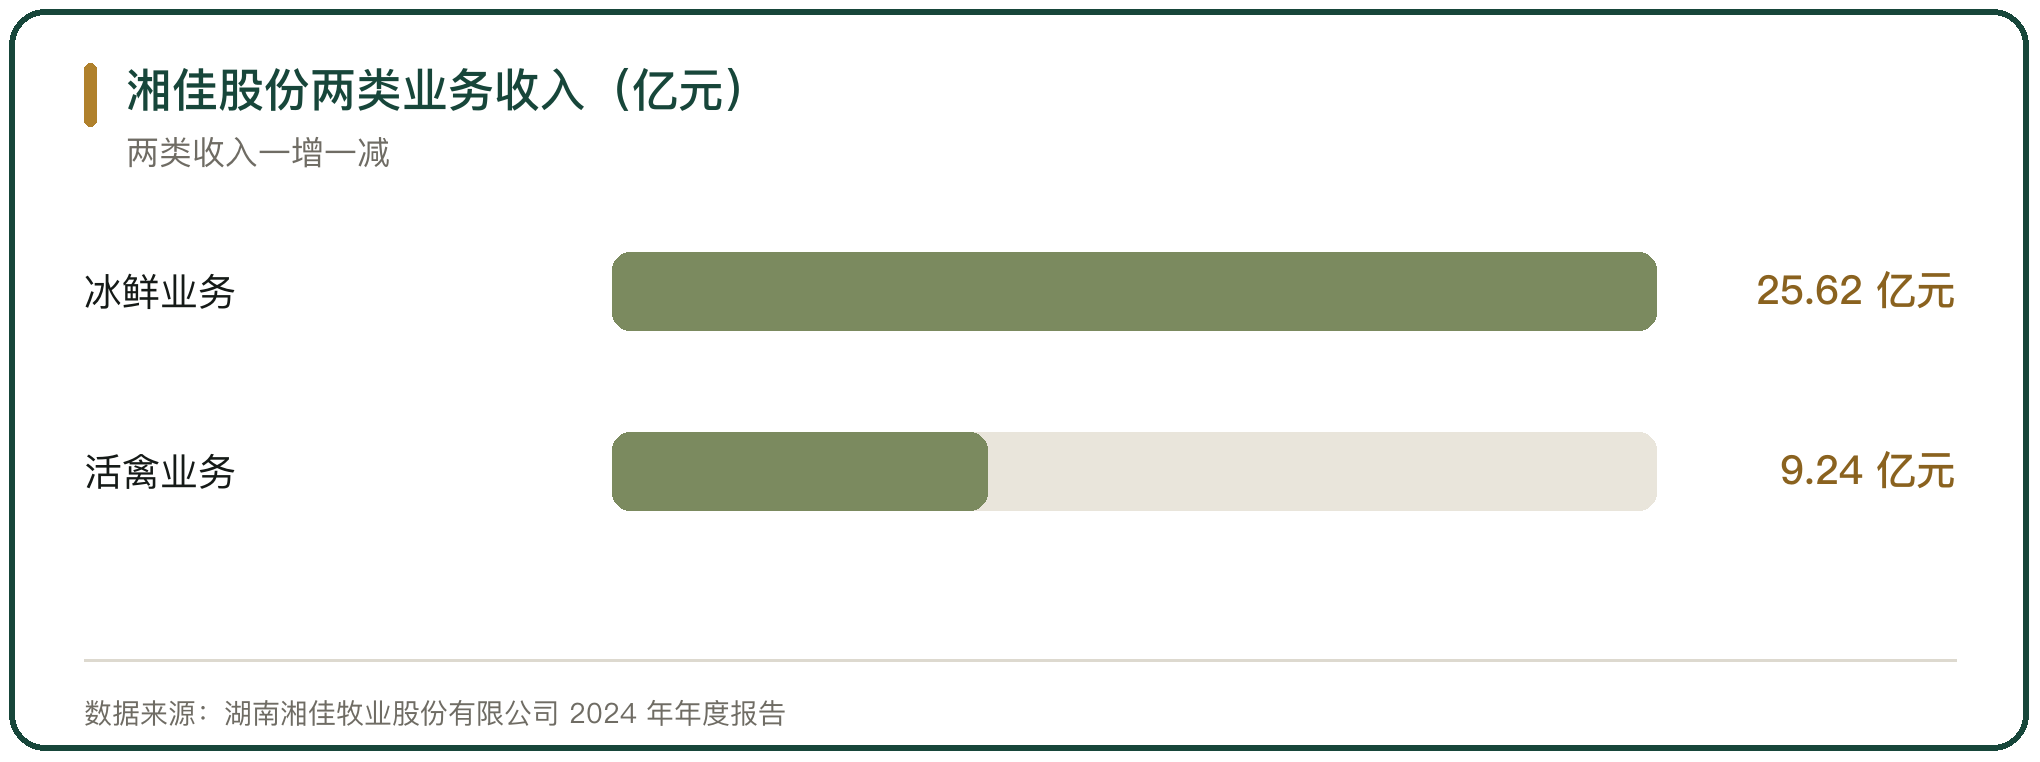
图 2 湘佳股份两类业务收入(亿元)
三、冰鲜渠道的承接能力
冰鲜渠道承接了原本在活禽摊位完成的需求。湘佳股份的冰鲜产品覆盖 29 个省市,在胖东来、永辉超市等大型超市集团以及盒马鲜生、山姆、Costco 等新零售连锁超市设立冰鲜直营柜台,并形成了从上海到成都的长江沿线大中城市冷链配送体系与京珠高速沿线的冰鲜网络。
中国畜牧业协会网站发布的行业解读给出的口径是,冰鲜鸡在 2024 年的消费占比突破 40%。渠道转移把交易对象从活禽换成规格化的胴体,定价从按只议价改为按规格与部位定价。
四、冷冻与熟食两条替代路径
冷冻禽肉与熟食是另外两条替代路径。温氏食品集团股份有限公司按 50% 毛鸡、30% 鲜鸡、20% 熟鸡的结构推进禽业,2024 年销售鲜品鸡 1.72 亿只、预制菜 2.54 万吨。
2025 年 1 月至 7 月,温氏股份销售肉鸡 7.09 亿只,其中鲜品 1.23 亿只、鲜销比例 17%,熟食近 900 万只。熟食与预制菜把保存期从数天拉长到数月,配送半径随之放大。
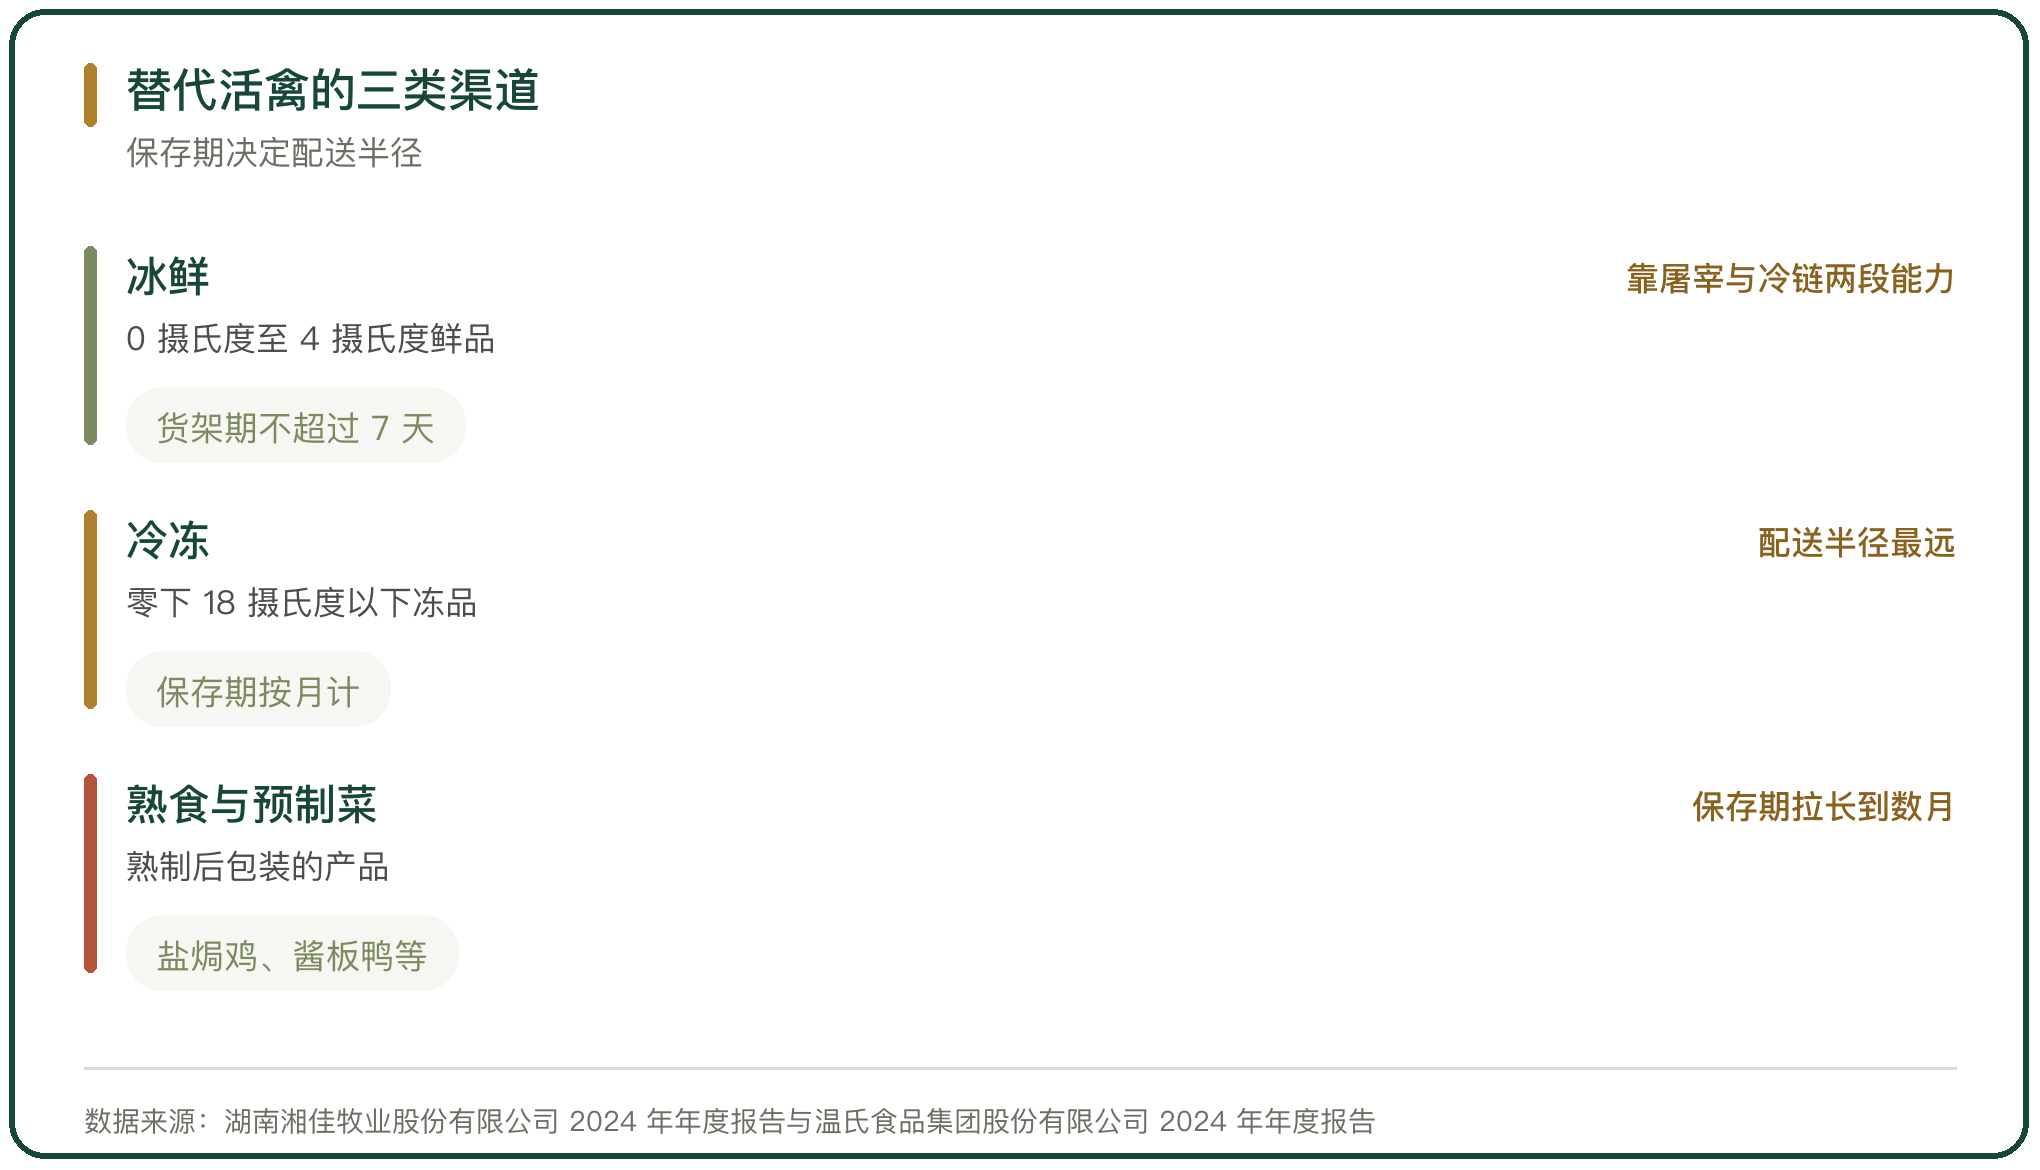
图 3 替代活禽的三类渠道
五、屠宰产能与渠道替代的匹配
渠道替代的前提是屠宰产能。2024 年全国白羽肉鸡屠宰量 85.5 亿只,其中山东 36.7 亿只、占 42%。按企业集团统计,屠宰量 5 亿只以上的有 2 家,2.5 亿只至 5 亿只的有 6 家,2 亿只至 2.5 亿只的有 3 家。
屠宰产能集中在产区,销地的活禽摊位关停之后,货源要经由冷链干线运往销地。产区与销地之间因此多出一段运输与仓储,这一段由屠宰企业与冷链承运方承担。
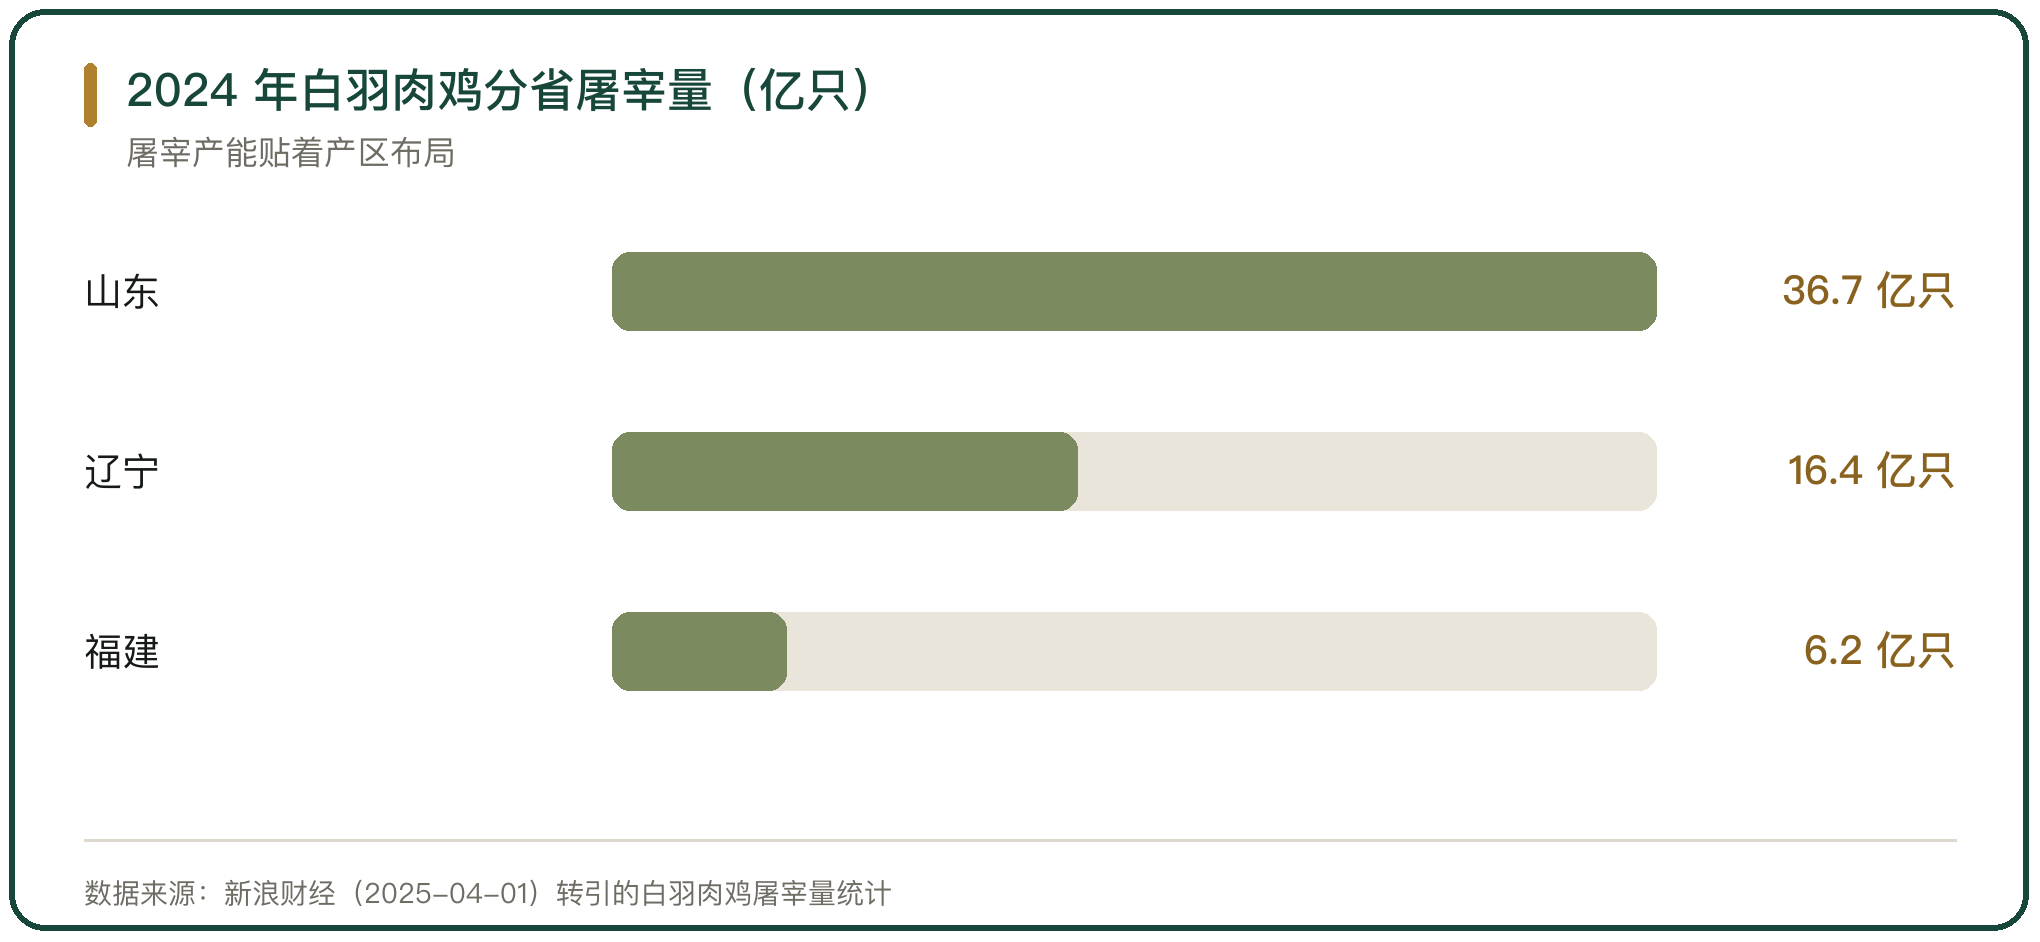
图 4 2024 年白羽肉鸡分省屠宰量(亿只)
六、替代渠道的成本与损耗
冰鲜的加价空间与损耗水平都高于活禽。冰鲜禽肉需要全程处于 0 摄氏度至 4 摄氏度,货架期通常不超过 7 天,配送半径受到到货时间的约束。湘佳股份 2024 年冰鲜业务毛利率为 25.98%。
活禽按只交易,运输环节的损耗主要来自掉重与个体损耗;冰鲜按规格分部位交易,损耗来自修整、分割与临期处置。两种损耗的承担方不同,活禽环节由运销户承担,冰鲜环节由屠宰企业与零售终端分担。
七、产区与销区的接续方式
活禽消费集中在三四线城市与农村,冰鲜消费集中在长三角与珠三角。关停活禽市场多发生在人口密集的城区,替代需求也集中在这些区域。
跨区接续的通道同时延伸到境外。2024 年我国禽肉出口 91.7 万吨,同比增长 38.0%;进口 98.7 万吨,同比减少 24.6%。出口以鸡胸肉、鸡腿肉与冻鸡块肉为主,销往中国香港、俄罗斯、吉尔吉斯斯坦等市场。
八、替代渠道的结构判断
活禽市场关停改变的是交易形态,货源组织方式随之调整。活禽阶段由产地经纪人向养殖户收鸡、运往销地市场当日售出;替代阶段由屠宰企业按订单收鸡、分割后经冷链送达商超与电商仓。
渠道的承接能力取决于屠宰与冷链两段。产区屠宰产能集中,销地冷链覆盖决定到货频次与货架期;冰鲜业务在头部企业的收入占比已超过 60%,活禽业务的比重相应下降。这段替换在报表上表现为两类收入的一增一减,在流通上表现为活禽批发环节的规模收缩与屠宰加工环节的扩张。
大中城市关停活禽市场之后,禽肉的购买渠道转向冰鲜、冷冻与熟食。江门市新会区人民政府 2024 年 12 月的通告把会城街道特定区域继续划为活禽经营限制区,自 2025 年 1 月 1 日起禁止活禽交易,依据是《中华人民共和国动物防疫法》第二十六条与《广东省家禽经营管理办法》第四条。湘佳股份 2024 年冰鲜业务收入 25.62 亿元、同比增长 14.87%,活禽业务收入 9.24 亿元、同比下降 10.16%,冰鲜产品覆盖 29 个省市,当年冰鲜业务毛利率 25.98%。温氏股份 2024 年销售鲜品鸡 1.72 亿只、预制菜 2.54 万吨,2025 年 1 月至 7 月的鲜销比例为 17%。渠道替代的前提是屠宰产能,2024 年全国白羽肉鸡屠宰量 85.5 亿只,其中山东 36.7 亿只、占 42%,屠宰量 5 亿只以上的企业有 2 家。2024 年我国禽肉出口 91.7 万吨、同比增长 38.0%,进口 98.7 万吨、同比减少 24.6%,跨区与跨境的接续通道同时打开。冰鲜鸡在 2024 年的消费占比突破 40%,黄羽肉鸡的统一屠宰初加工率不到 15%,替代的进度在两类鸡之间并不一致。
行内实情
关停只发生在城区,同一座城市的乡镇与农村市场仍以活禽交易为主,替代进度在城乡之间拉开了距离
冰鲜的配送半径受货架期约束,销地越远,到货时剩下的可售时间越短
活禽阶段由产地经纪人组织货源,替代阶段由屠宰企业按订单收鸡,中间商的角色换了一次
相关问题
活禽市场关停的范围有多大。
关停以地方通告划定区域的方式落地,范围多在城市建成区。江门市新会区人民政府 2024 年 12 月的通告把会城街道特定区域继续纳入活禽经营限制区,自 2025 年 1 月 1 日起禁止活禽交易,实行集中屠宰、冷链配送、生鲜上市,有效期至 2029 年 12 月 31 日;新会区自 2015 年 10 月 12 日起已设置限制区。限制区内不再设立活禽零售市场,农贸市场、商场超市与餐饮服务单位禁止活禽经营与屠宰。县城、乡镇与农村市场多数不在限制区内,活禽交易仍在进行,替代进度在城乡之间拉开。
冰鲜为什么接得住原来活禽的需求。
冰鲜产品经过集中屠宰与检疫,胴体在 0 摄氏度至 4 摄氏度下储运,能进入商超与新零售的冷藏柜台,符合城区对活禽交易的限制。湘佳股份 2024 年冰鲜业务收入 25.62 亿元、同比增长 14.87%,产品覆盖 29 个省市,在胖东来、永辉超市等大型超市集团以及盒马鲜生、山姆、Costco 设立冰鲜直营柜台,并形成了从上海到成都的长江沿线冷链配送体系。承接能力取决于屠宰与冷链两段,2024 年全国白羽肉鸡屠宰量 85.5 亿只,其中山东 36.7 亿只、占 42%。
熟食与预制菜在替代里是什么位置。
熟食与预制菜把保存期从数天拉长到数月,配送半径大于冰鲜。温氏食品集团股份有限公司按 50% 毛鸡、30% 鲜鸡、20% 熟鸡的结构推进禽业,2024 年销售鲜品鸡 1.72 亿只、预制菜 2.54 万吨;2025 年 1 月至 7 月销售肉鸡 7.09 亿只,其中鲜品 1.23 亿只、鲜销比例 17%,熟食近 900 万只。黄羽肉鸡的出栏上市仍以整只活禽为主,统一屠宰初加工率不到 15%、精深加工率不足 5%,熟食与预制菜的替代在黄羽肉鸡上还有较大空间。
名词解释
加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
销地市场:建在消费地、以分拨和城市配送为主的农产品批发市场。
货架期:商品在零售条件下保持可销售品质的时间长度。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。





写点看法