

茶饮赛道的鲜果与茶叶供应
一、茶饮的规模与原料构成
红餐产业研究院的统计口径是,2025 年现制饮品市场规模 3400 亿元,同比增长 14.6%。门店端的原料分成两类,一类是茶叶、乳制品与糖浆这样的常温品,一类是鲜果、鲜奶这样的短保品。
短保品决定供应链的组织方式。常温品可以按季度集中采购,短保品要按周甚至按天配送,门店数量越多,短保品的采购半径与配送频次越需要被单独安排。
二、鲜果的价格波动
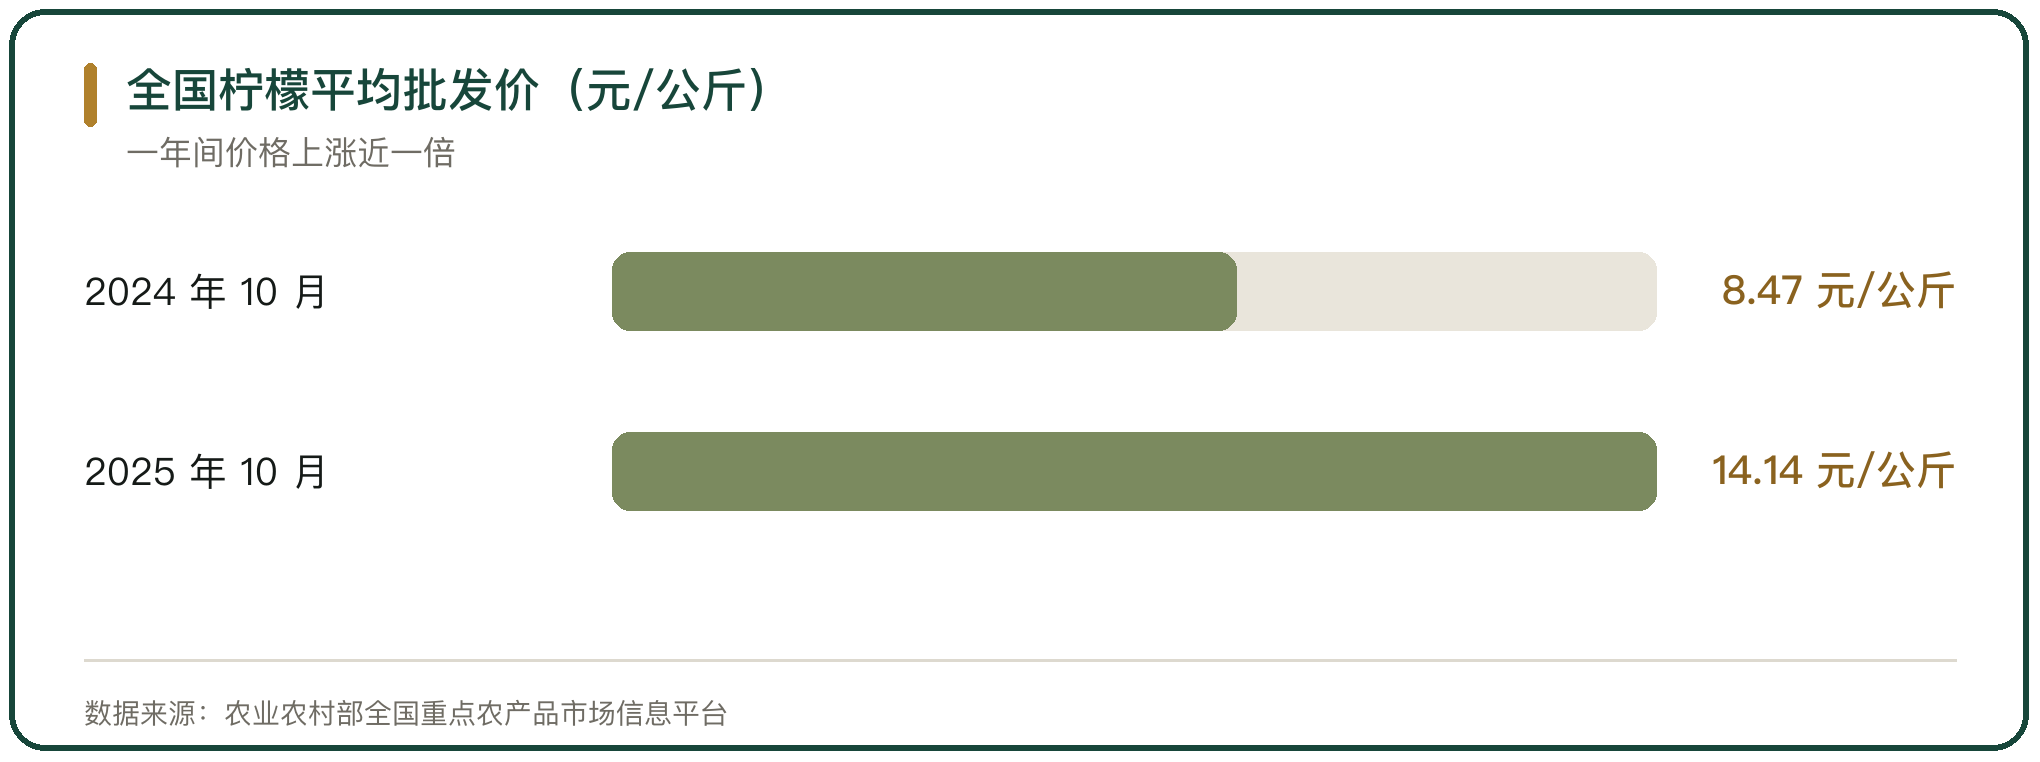
鲜果里波动最大的是柠檬。农业农村部全国重点农产品市场信息平台的数据显示,2025 年 10 月全国柠檬平均批发价 14.14 元/公斤,2024 年同期为 8.47 元/公斤。
需求端同期在放大。蜜雪冰城招牌产品冰鲜柠檬水的 2025 年前 10 个月销量突破 15 亿杯,按每杯消耗的鲜果测算,全年柠檬用量在 10 万吨以上,采购集中在四川安岳与重庆潼南等产区。
三、鲜果的产区与直采
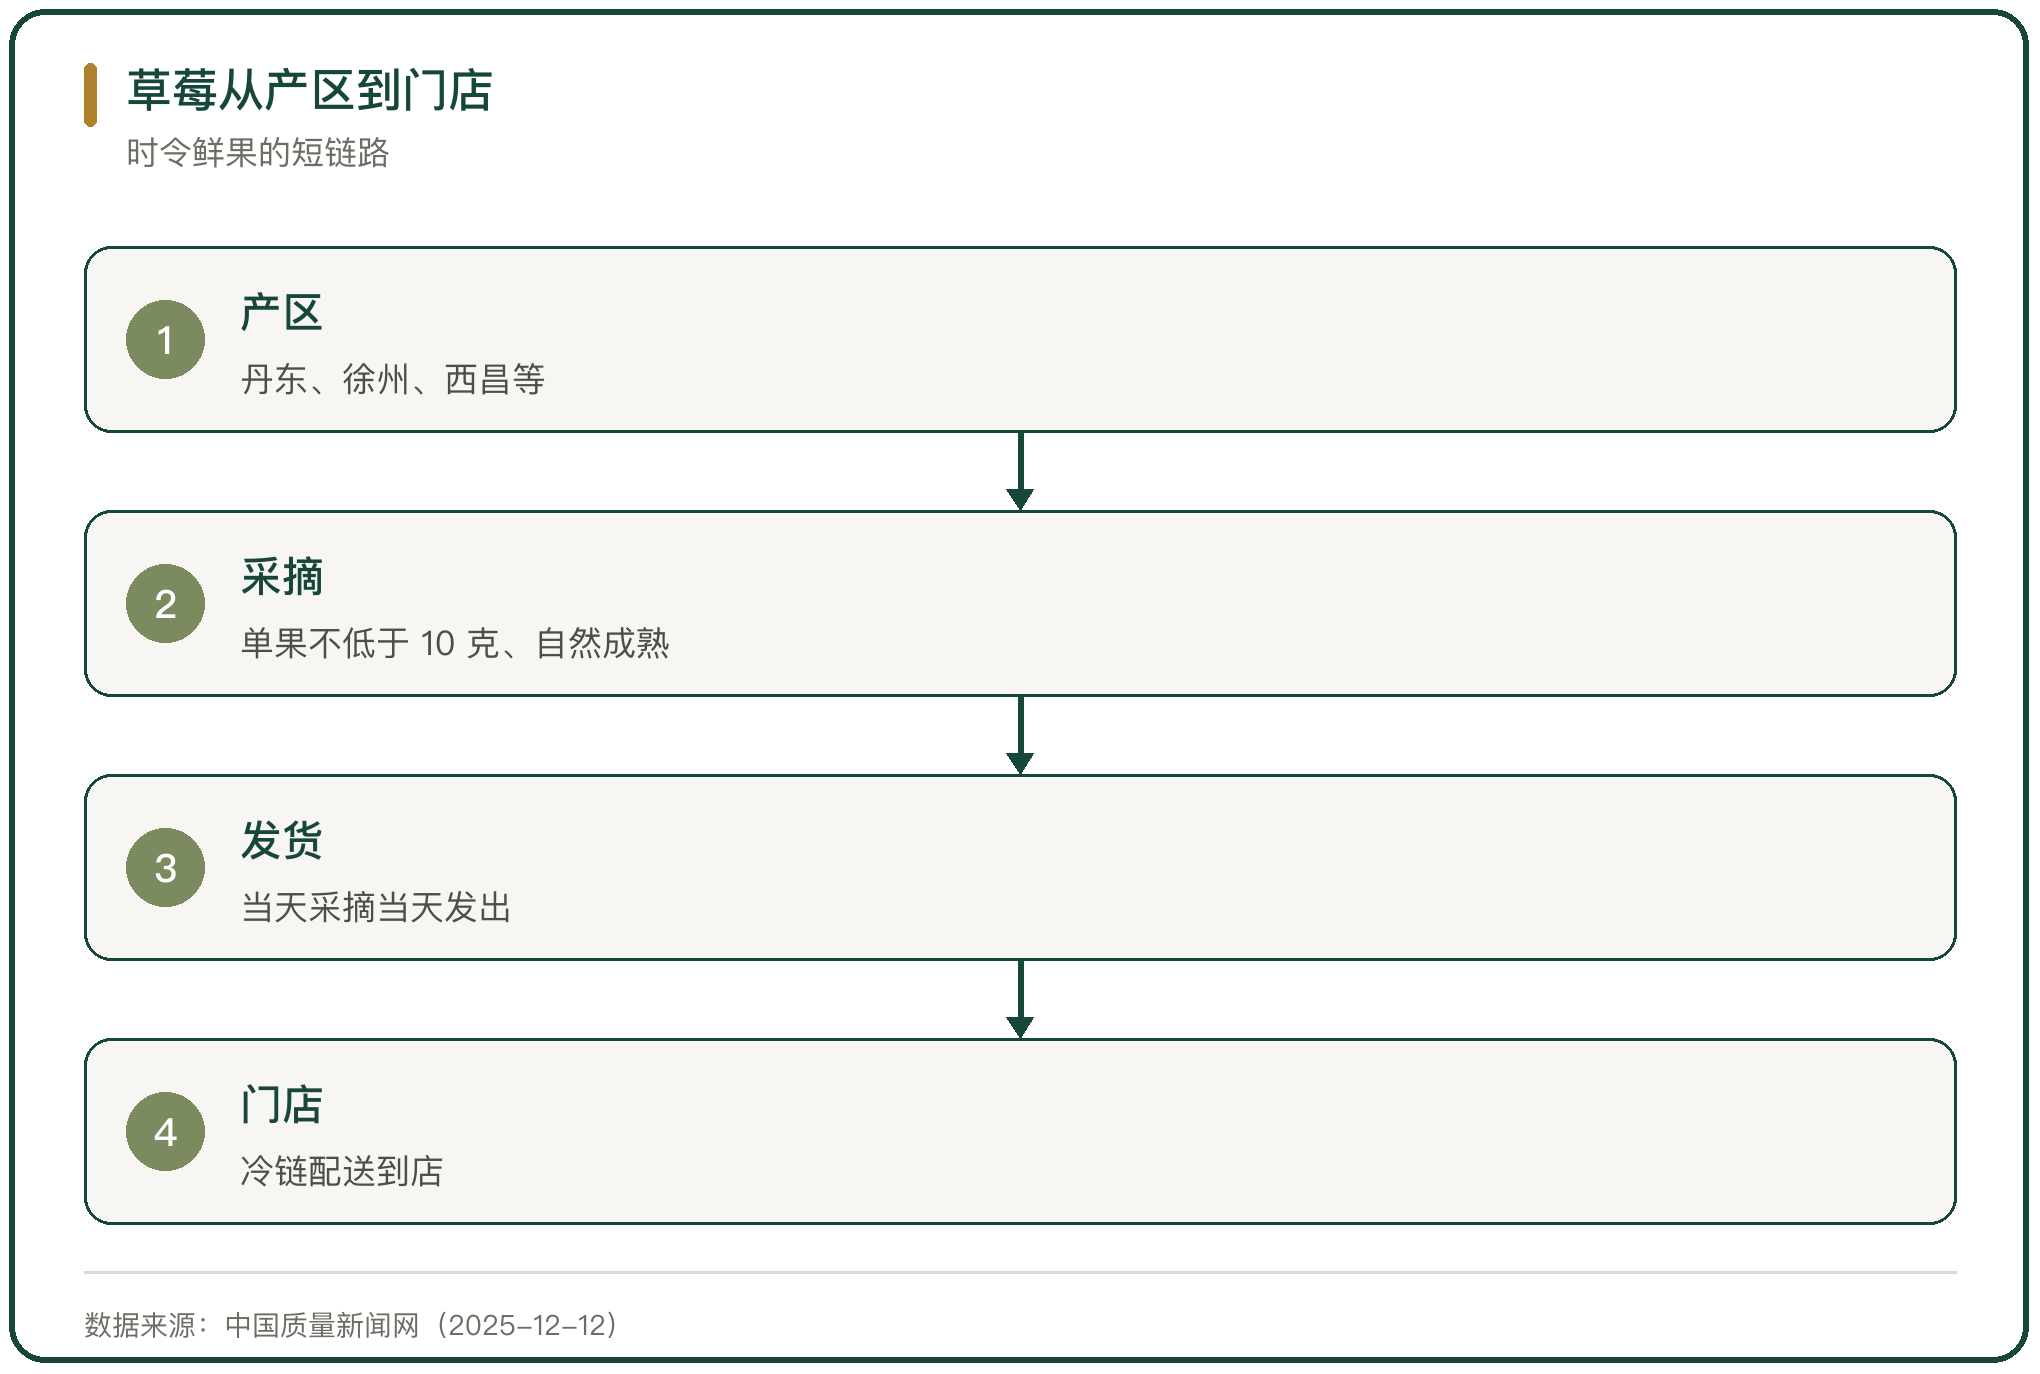
茶饮品牌把采购点前置到产区。茶百道的草莓供应链布局在丹东、徐州、西昌等产区,选用单果克重不低于 10 克、自然成熟后采摘的草莓,当天采摘当天发出;公司披露 2024 年草莓原料采购量超过 300 万斤。
时令品按季节切换。同一款产品在不同季节更换原料产地,草莓、青提、桃等品类按上市时间轮换,门店菜单与采购计划每季重新排定,订货的品种与数量跟着调整。
四、茶叶的万吨级采购
茶叶是茶饮里最稳定的原料。霸王茶姬披露,2025 年茶叶采购量稳定在万吨级规模,按年使用量排名前五的茶系依次为绿茶、青茶、红茶、黑茶、黄茶,合作茶厂超过 100 家。
采购规模决定议价。品牌按年度与茶厂锁定产量与价格,把拼配工艺固定下来,用同一套原料标准支撑全国门店的口味一致,原料的批次差异由拼配环节吸收。
五、自产与仓储
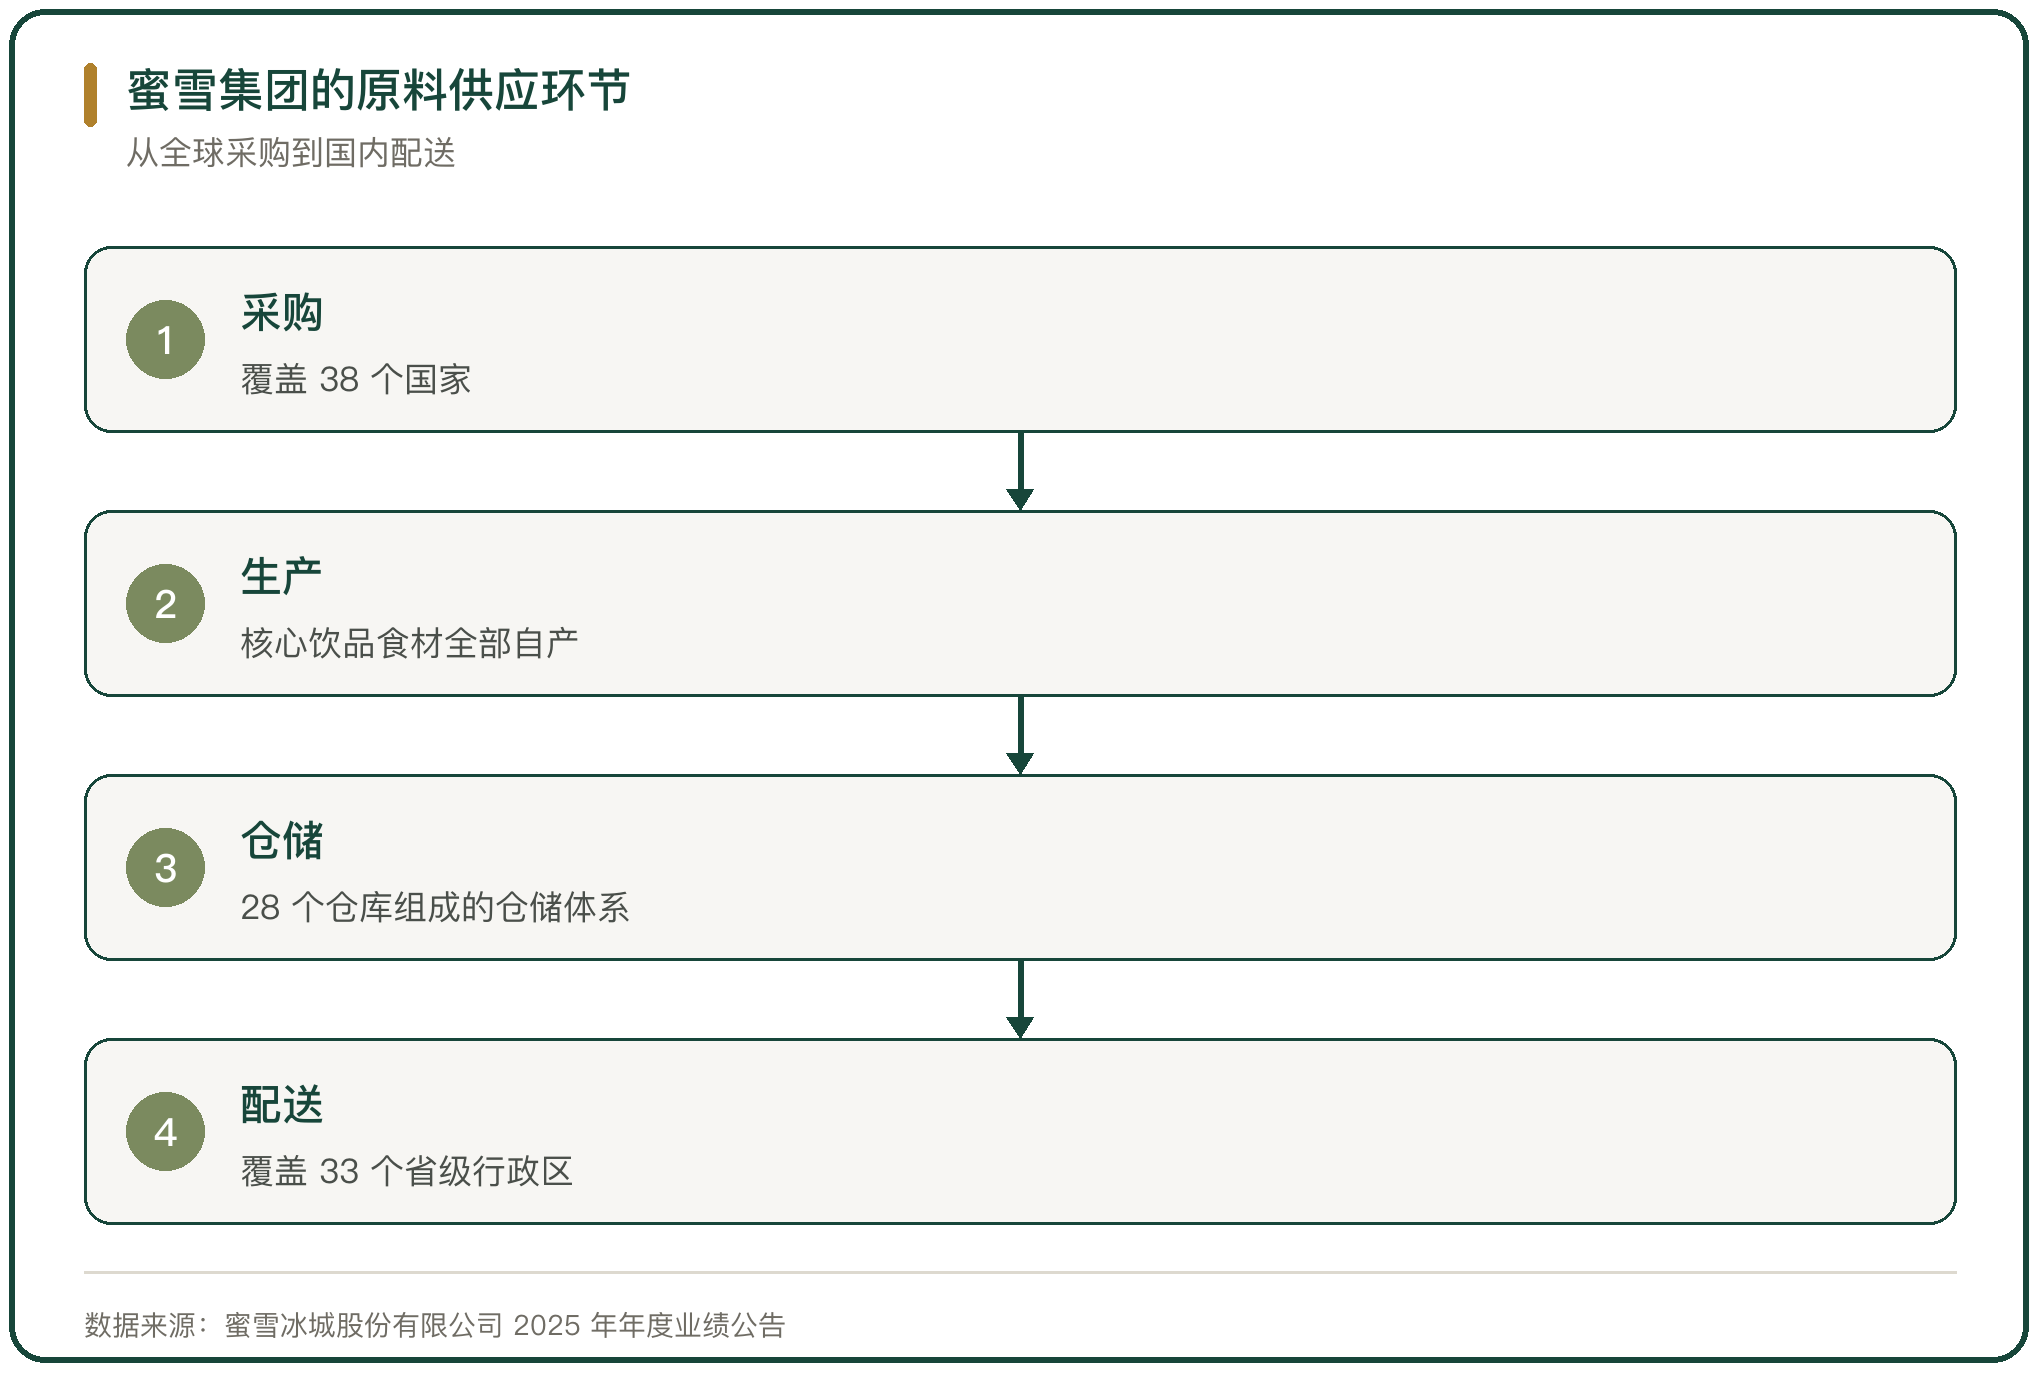
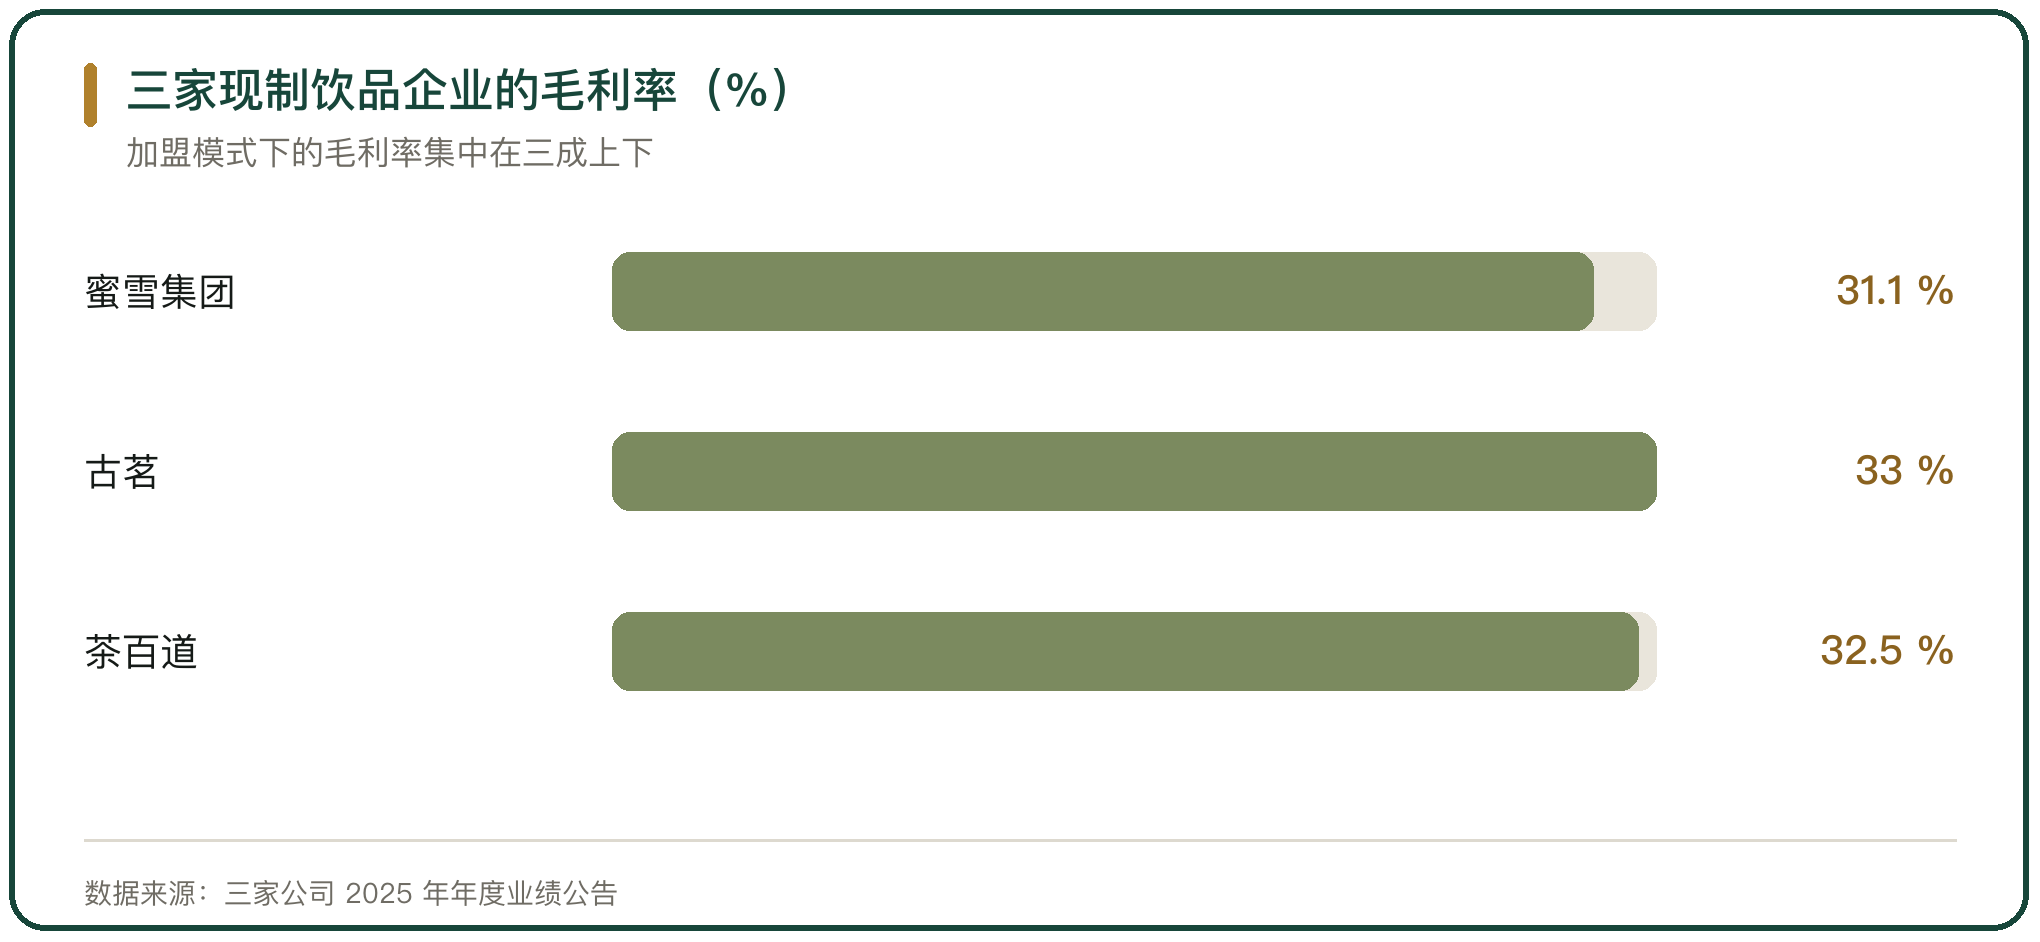
头部品牌把核心原料收回自己生产。蜜雪集团 2025 年营业收入 335.6 亿元,同比增长 35.2%;核心饮品食材全部自主生产,采购网络覆盖 38 个国家,在国内建成 28 个仓库组成的仓储体系。
自产把外购环节压到原料一端。糖浆、果酱与固体饮料由自有工厂生产,外购集中在鲜果、鲜奶与茶叶,原料价格波动作用到成本上的幅度因此变小。
六、冷链频次与配送半径
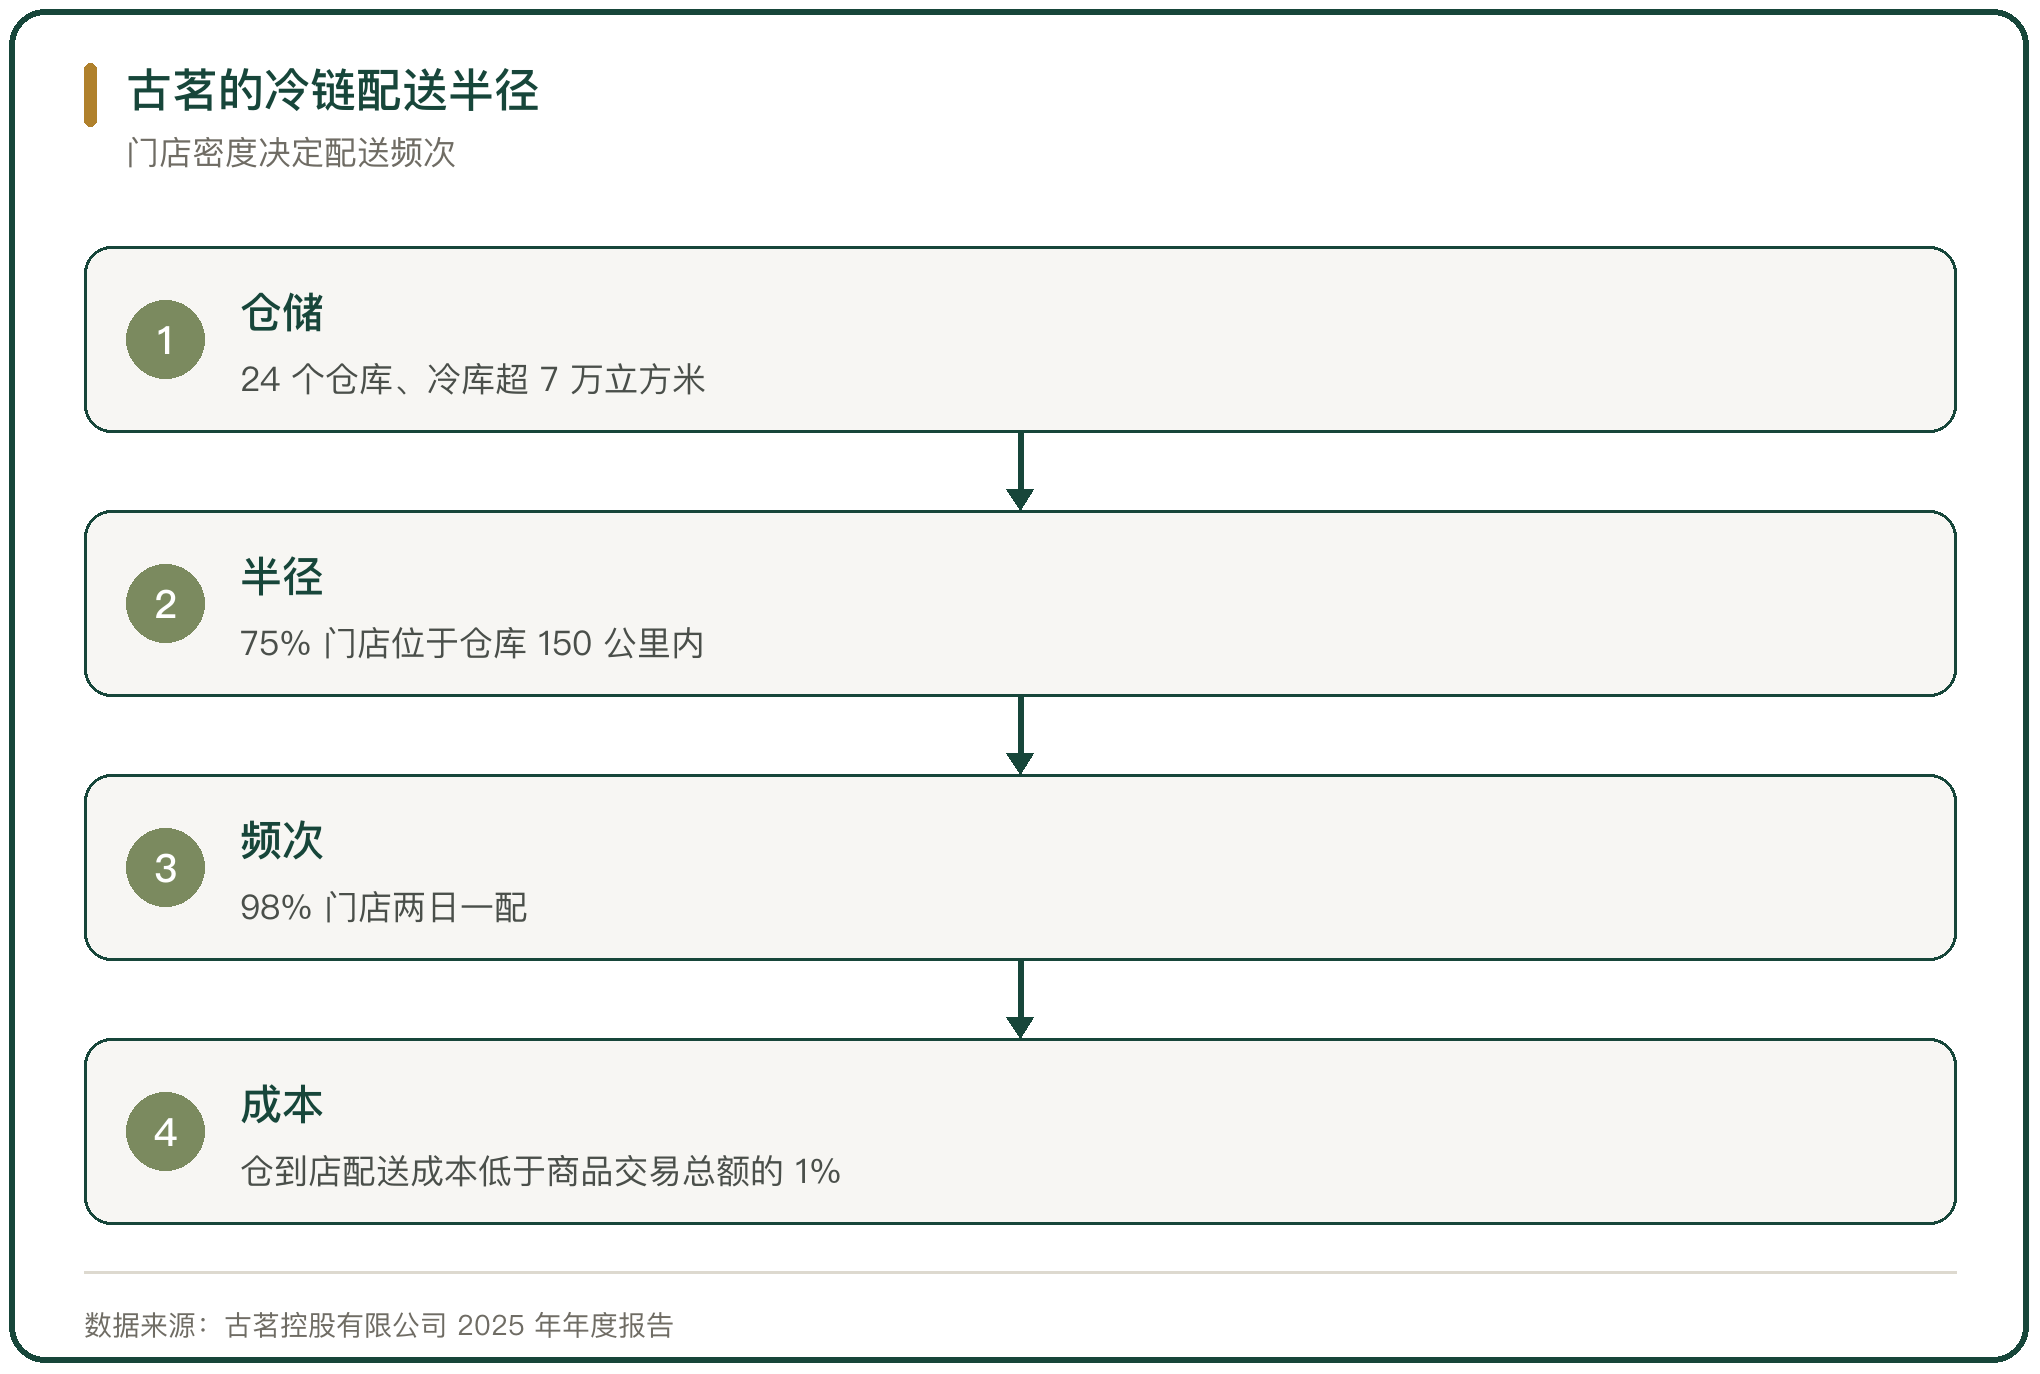
鲜果的配送依赖冷链密度。古茗在全国布局 24 个仓库,冷库库容超过 7 万立方米;75% 的门店位于仓库 150 公里范围内,98% 的门店实现两日一配,仓到店的配送成本控制在商品交易总额的 1% 以内。
配送频次由门店密度决定。门店在同一区域加密后,单次配送的装载率上升,配送成本被摊薄;门店稀疏的区域,配送频次会降到每周一次,鲜果的损耗随之上升。
七、加盟模式下的原料成本
加盟制茶饮的成本结构接近供应链公司。奈雪的茶 2025 年材料成本 14.70 亿元,占总收益的 34.0%;同期直营门店每笔订单平均销售价值 24.4 元。
高线城市的直营门店承受鲜果损耗。奈雪的茶 2025 年收入 43.31 亿元、同比下降 12.0%,门店数从 1798 家降到 1646 家,优质鲜果与鲜奶的高损耗在门店数量有限的盘子里难以被摊平。
八、下沉市场与门店密度
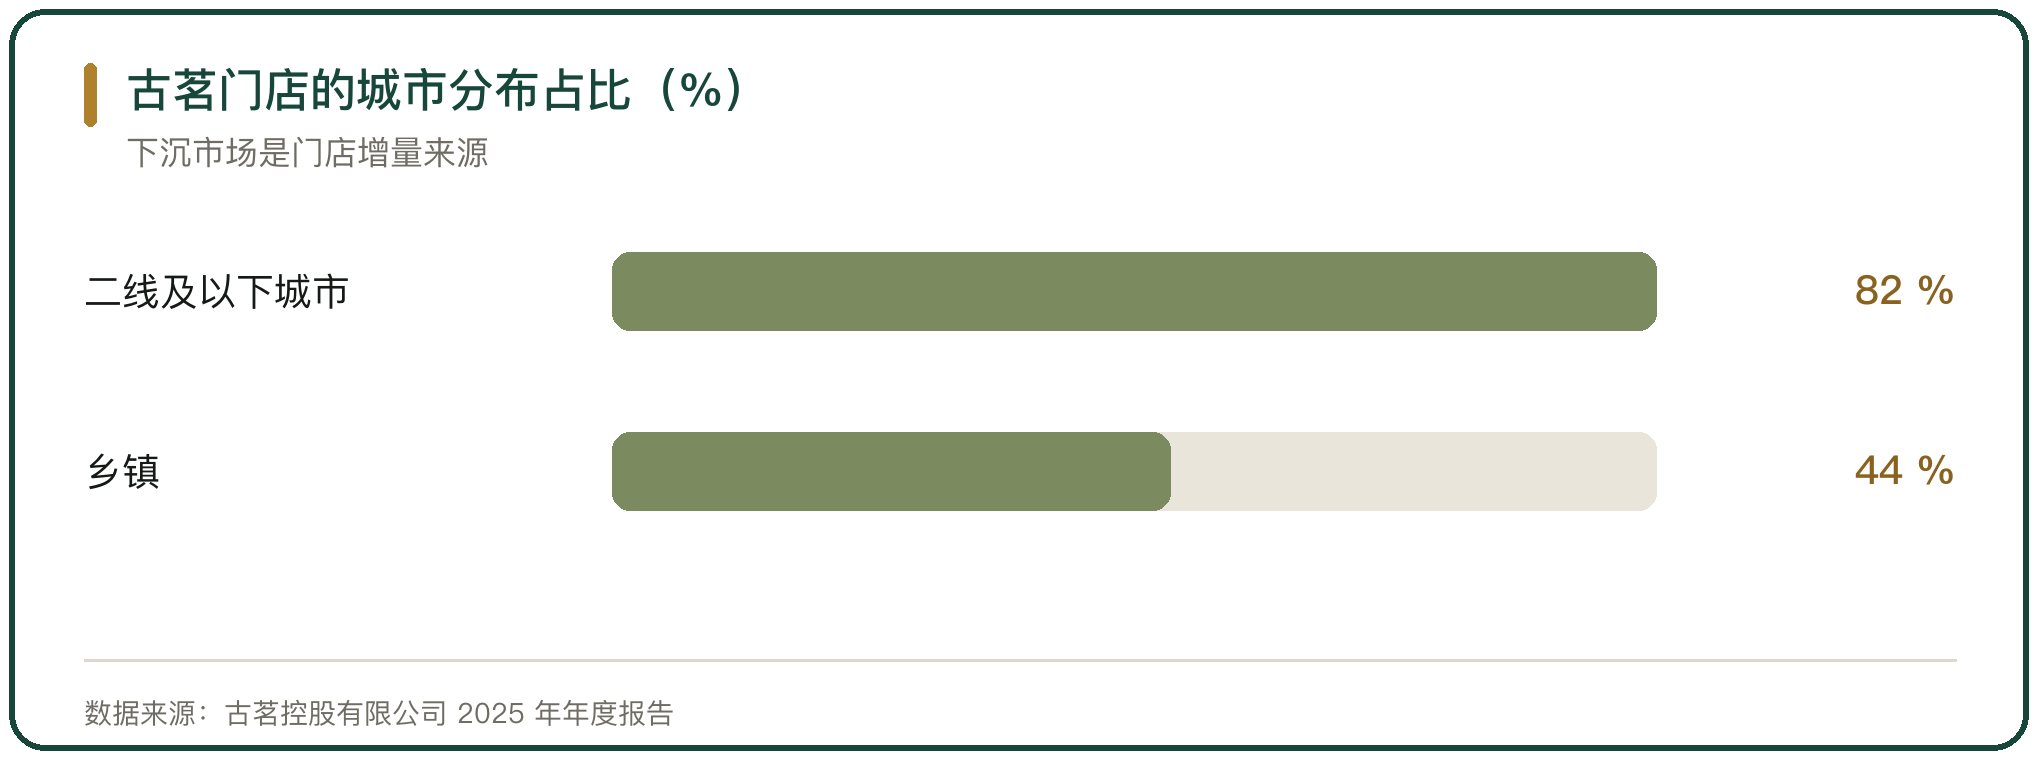
门店向下沉市场集中。古茗 2025 年门店总数 13554 家,较 2024 年末净增 3640 家,二线及以下城市门店占 82%,乡镇门店占比升至 44%;当年总收入 129.14 亿元,同比增长 46.9%。
门店密度改变采购。原料在区域的消耗量变大后,品牌可以把仓储与配送点前移到县域,鲜果的到店时间缩短,单店的订货批量相应下降。
九、茶饮原料供应的判断
茶饮原料的供应分成两段。茶叶、糖浆与乳制品这类常温品按年度集中采购,霸王茶姬的合作茶厂超过 100 家,蜜雪集团把核心饮品食材全部收回自产,价格与产量在合同期内被锁定。
鲜果这一段仍受天气与产区影响。柠檬批发价在 2025 年 10 月达到 14.14 元/公斤,2024 年同期为 8.47 元/公斤;茶百道把草莓采购布局到丹东、徐州与西昌,靠多产区切换分散风险。
门店密度决定鲜果的配送频次,古茗 98% 的门店实现两日一配,配送成本控制在商品交易总额的 1% 以内。原料价格的波动由品牌、加盟商与消费者三方分担,自建产区的品牌把冲击挡在加盟商之前。



写点看法