农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
冷鲜肉与热鲜肉的差别落在温度上。热鲜肉常温流通、当天售完,冷鲜肉全程维持在 0℃ 到 4℃、保质期约 7 天。2025 年全国生鲜肉终端消费里冷鲜肉占 12.1%,份额的年增速为 16.3%。
关键词 冷鲜肉热鲜肉消费分化生鲜肉终端结构冷链流通品牌猪肉
关键数据
冷却肉的中心温度范围
0—4℃
冷却肉指屠宰检验检疫合格后经冷却工艺使肉中心温度降至该范围、并在贮运过程中始终保持的生鲜肉;解冻畜禽肉产品不允许标示或声称为冷却肉或冷鲜肉。GB/T 40464-2021《冷却肉加工技术要求》
2025 年猪肉占居民肉类消费的比重
58%
2018 年这一比重为 62%,禽肉与牛羊肉的替代作用增强。国家统计局(2026-01)
双汇发展 2025 年生鲜猪产品销售量
155.6万吨
同比增长 15.83%;肉类产品总外销量 342 万吨、同比增长 7.81%。河南双汇投资发展股份有限公司 2025 年年度报告(2026-03-24 披露)
双汇发展 2025 年末经销商数量
22427家
净增 1563 家、增幅 7.49%;在 18 个省(市)建有 30 个肉类加工基地,终端网点超过 100 万个。河南双汇投资发展股份有限公司 2025 年年度报告(2026-03-24 披露)
一、冷鲜肉与热鲜肉的温度差别
三类生鲜肉按流通温度区分。热鲜肉是屠宰后不经冷却、常温流通的肉,保质期一般不超过 1 天;冷鲜肉在屠宰后经冷却工艺使中心温度降到 0℃ 到 4℃,并在贮运中保持这一温度,保质期约 7 天;冷冻肉在 -18℃ 以下冻结保存。
温度决定了产品能走多远,也决定了口感与损耗。冷鲜肉在冷却过程中完成排酸,肉质软嫩、汁液流失少;热鲜肉从屠宰到烹饪的时间短,在部分区域市场仍是首选。冷冻肉适合长距离运输与长期储备,在价格低位时也被用来调节供给。
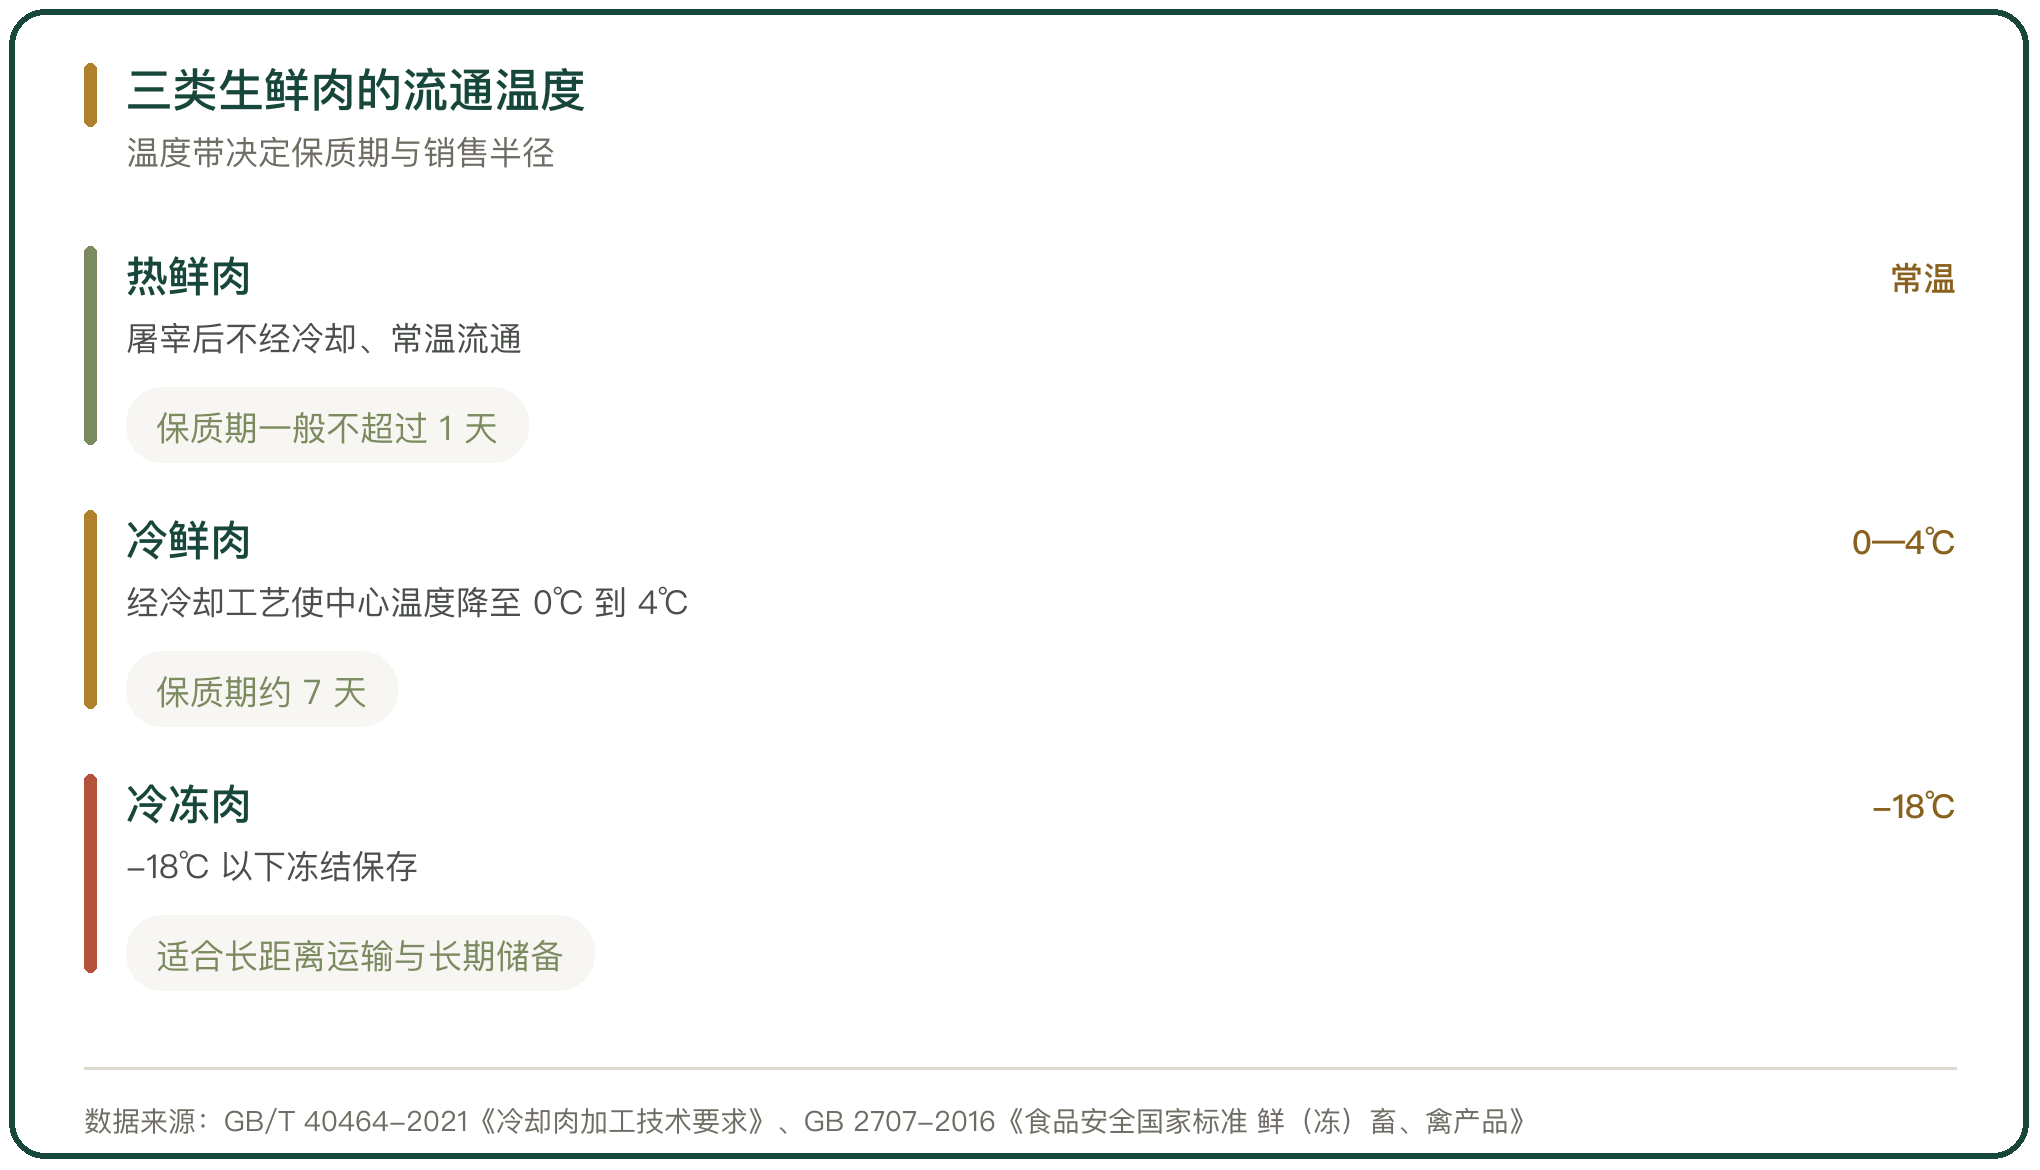
图 1 三类生鲜肉的流通温度
二、生鲜肉的终端消费结构
终端消费结构的口径来自全国生鲜肉的销售观察。2025 年热鲜肉、冷鲜肉、冷冻肉的占比分别为 68.3%、12.1%、19.6%,热鲜肉的基本盘在农贸市场与乡镇集市,冷鲜肉的销售集中在商超专柜与品牌门店,冷冻肉的份额次之。
结构变化的方向明确。与 2024 年相比,冷鲜肉的份额提升 1.4 个百分点,冷冻肉提升 0.9 个百分点,热鲜肉下降 2.3 个百分点。三个数字的方向一致,冷鲜与冷冻的市场空间来自热鲜肉的让渡。
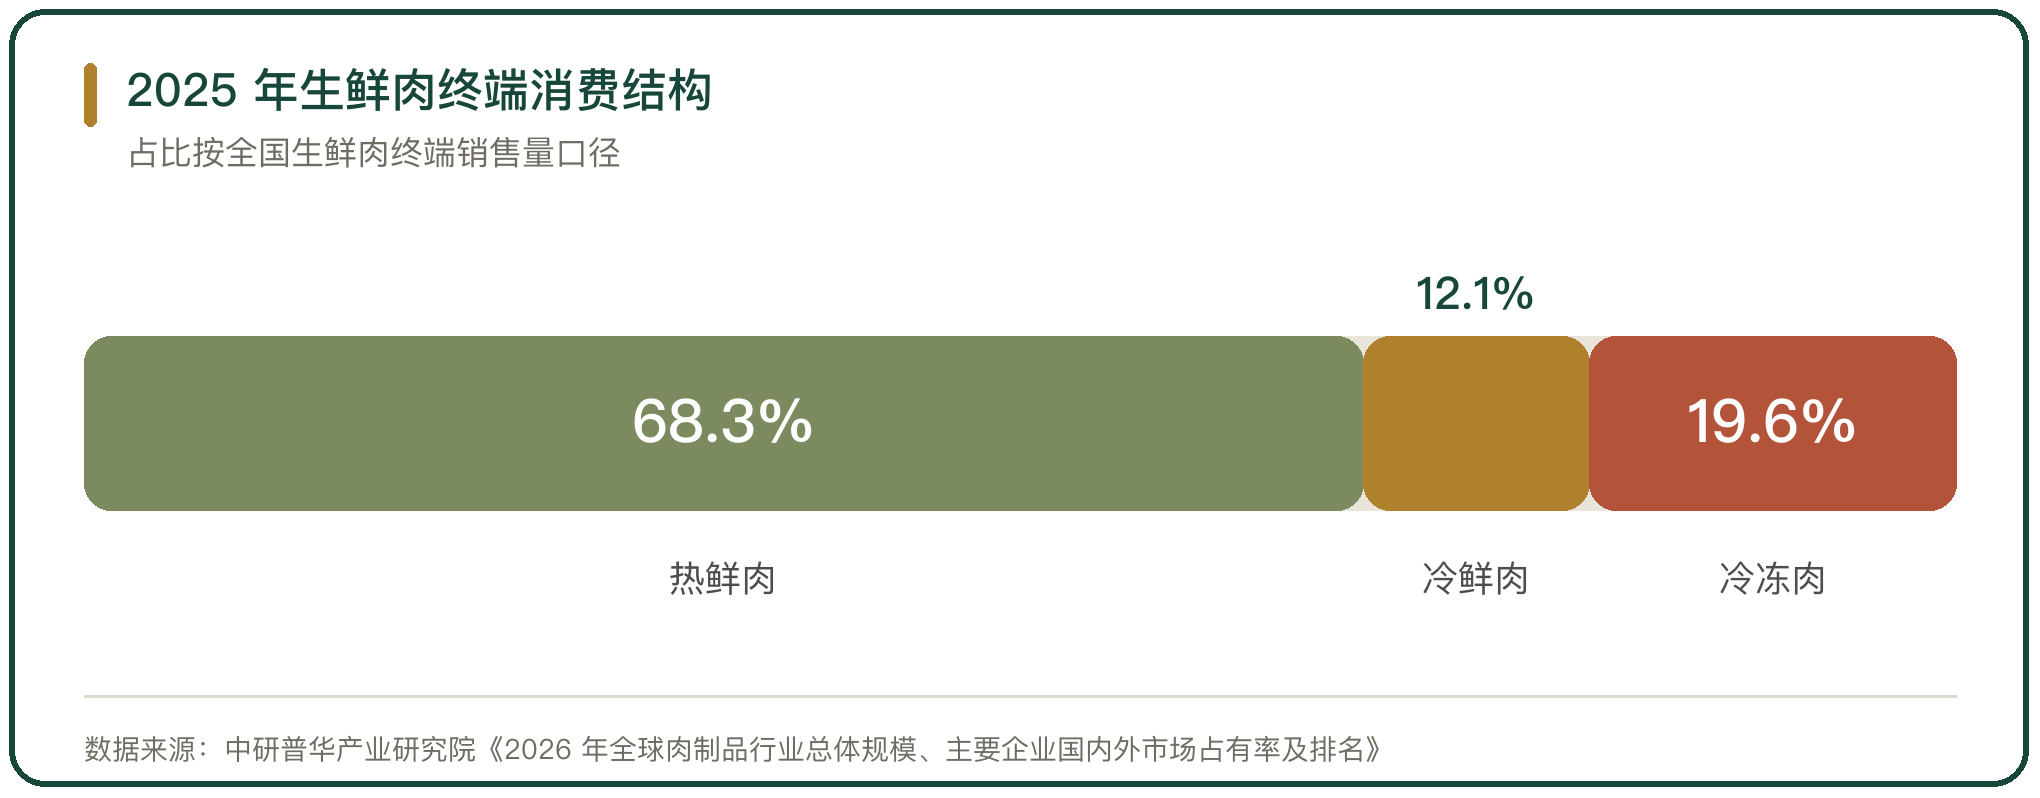
图 2 2025 年生鲜肉终端消费结构
三、冷鲜肉份额的抬升速度
冷鲜肉是生鲜肉里增速最快的品类,2025 年市场规模的年增速为 16.3%,高于热鲜肉与冷冻肉。
份额的抬升有具体的支撑条件。冷链物流网络把产地预冷、冷藏运输与终端冷藏柜接成一条线,冷鲜肉的销售半径不再受 1 天保质期的限制,能够进入距离产地更远的市场。
产能端的配套也在跟上。屠宰企业增加了冷却与分割能力,品牌肉以预包装形式进入商超与电商渠道,冷鲜肉的产品形态从白条肉转向小包装分割品,份额的提升在基数小的品类上体现得更快。
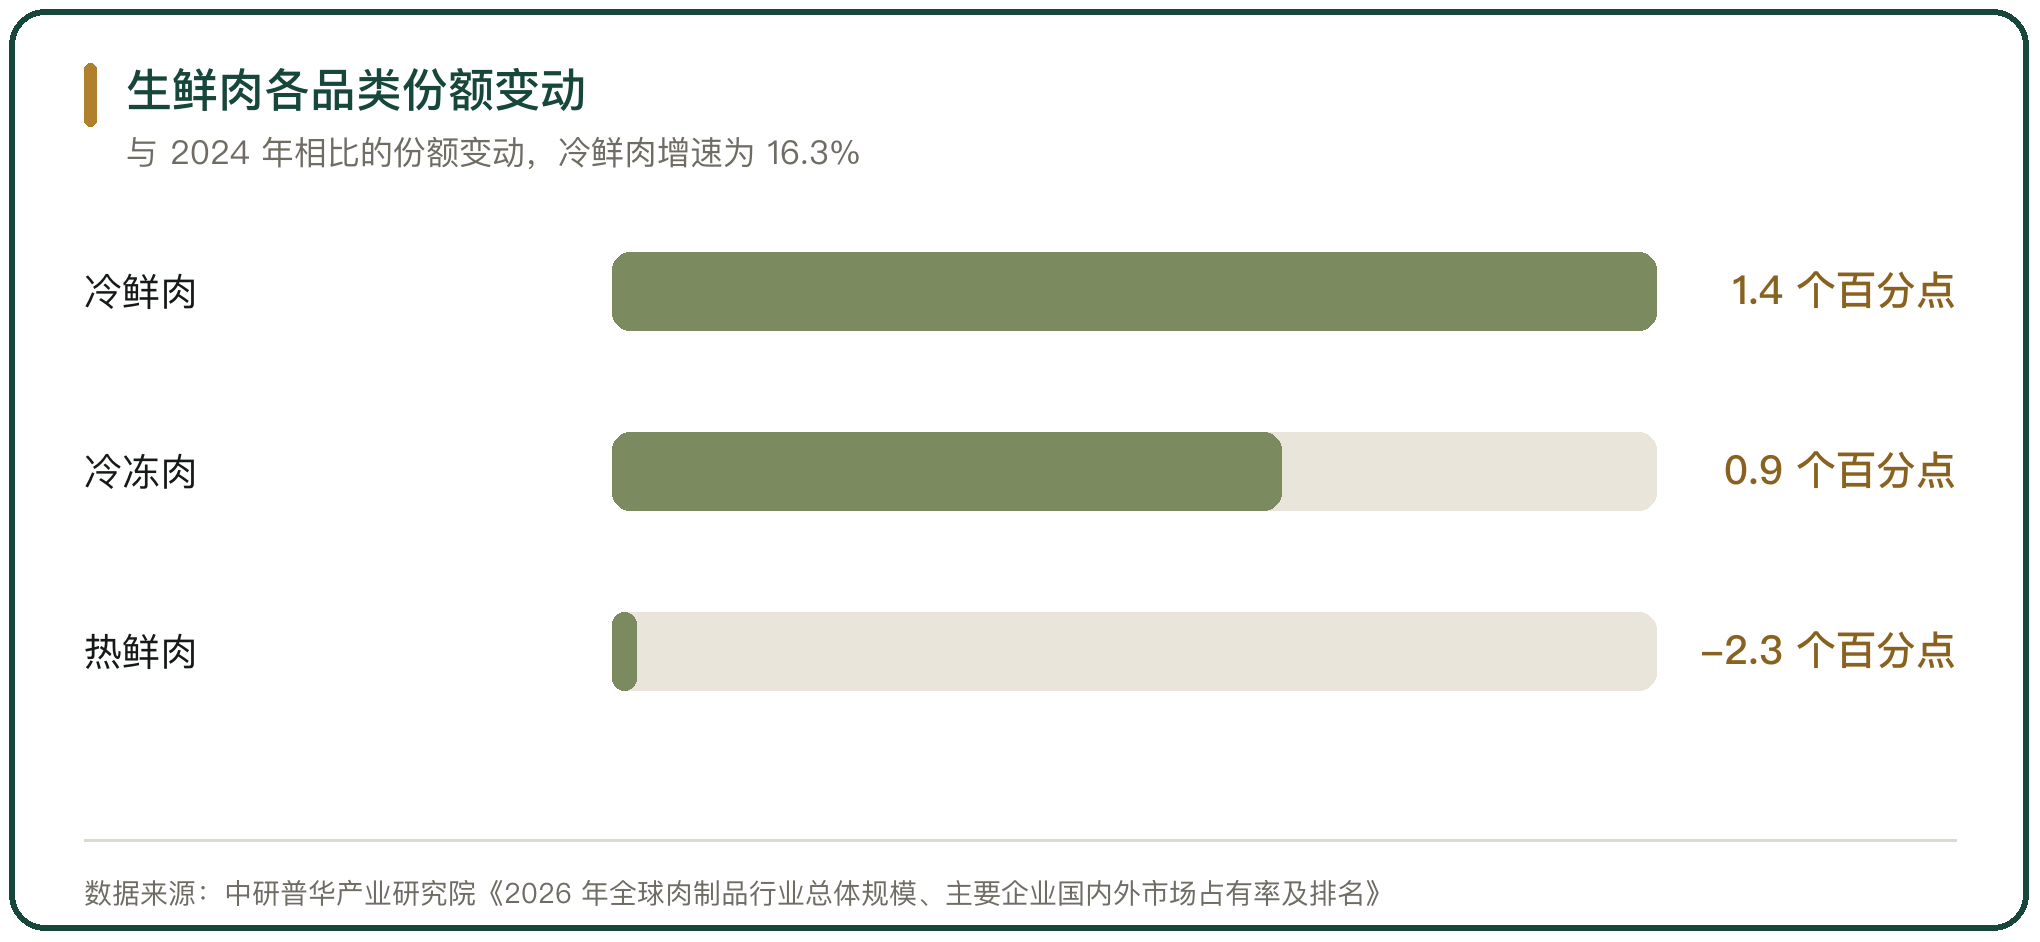
图 3 生鲜肉各品类份额变动
四、热鲜肉的基本盘与场景
热鲜肉仍然是消费量最大的品类,占比 68.3%。它的优势在价格与新鲜感,现宰现卖、当天售完,消费者可以按需挑选部位。销售场景集中在农贸市场,摊主当天进货、当天售完,不需要冷藏设备,经营成本低于商超专柜。
热鲜肉的约束在温度与时间。常温流通的保质期不超过 1 天,销售半径被限制在屠宰点周边;夏季高温时段的损耗上升,摊主的进货量随之收缩。消费习惯的延续让热鲜肉在乡镇与农村市场保持稳定,替代的速度慢于一二线城市。
五、消费分化在城市与乡村的落差
冷鲜肉的消费集中在城市。一二线城市的冷鲜肉消费占比已超过 30%,部分核心城市的占比接近 40%,明显高于 12.1% 的全国平均水平。落差的来源是渠道与收入,城市的商超与生鲜电商密度高,冷藏柜的覆盖让冷鲜肉随时可买;乡镇市场的零售终端以农贸市场为主,冷藏设备不足。
消费分化的方向在城市之间也不一致。核心城市的冷鲜肉占比接近 40%,三四线城市的替代进程慢,同一品牌在不同城市的产品结构要分别配置,冷鲜肉的铺货从高线市场逐级往下推进。乡镇市场的零售终端缺少冷藏设备,冷鲜肉进入的路径依赖经销商带柜下乡,铺货的顺序决定了品牌在下沉市场的位置。
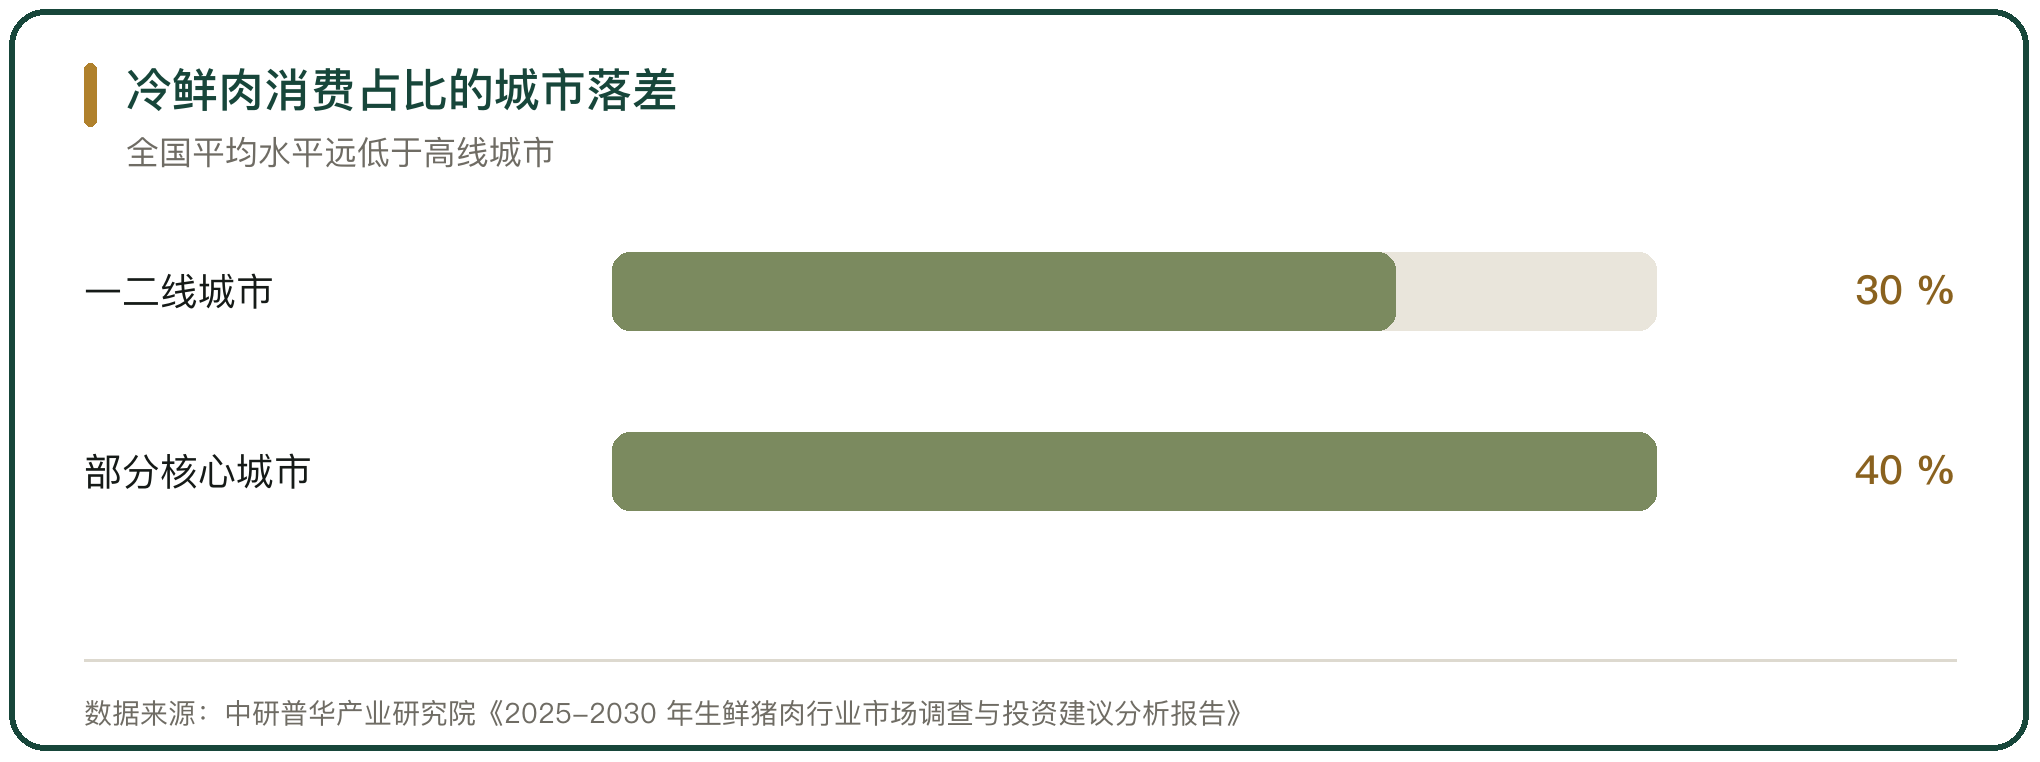
图 4 冷鲜肉消费占比的城市落差
六、家庭消费量的连续两年下降
猪肉的家庭消费量在下降。2025 年全国居民家庭人均猪肉消费量为 26.6 公斤,同比下降 5.4%,2024 年同比下降 7.8%,两年累计减少 12.8%。全国居民人均年猪肉消费量由 2023 年的 30.5 公斤降至 2025 年的 26.6 公斤,较高峰期 2021 年的 32.9 公斤下降约 19%。
猪肉在肉类消费中的位置也在变化。猪肉占居民肉类消费的比重从 2018 年的 62% 降至 2025 年的 58%,禽肉与牛羊肉的替代作用增强。消费总量的收缩与产品结构的升级同时发生,企业对增量的寻找转向高附加值产品。
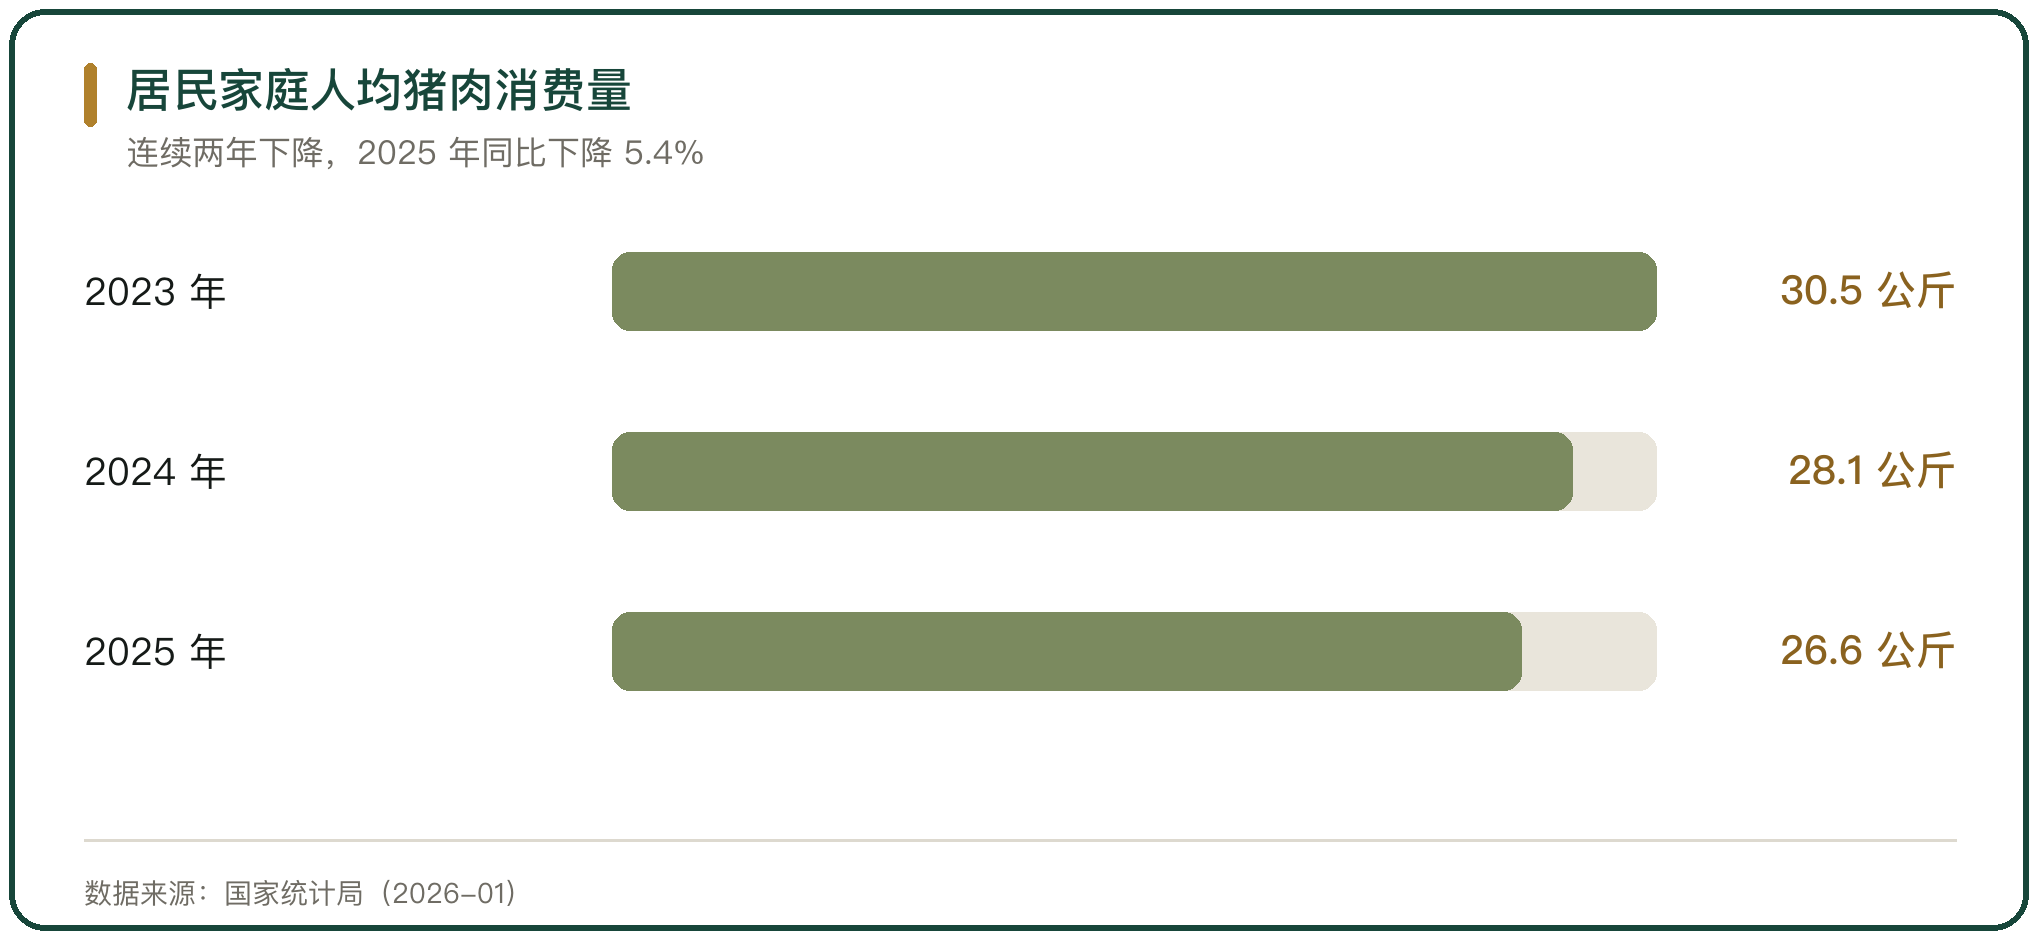
图 5 居民家庭人均猪肉消费量
七、品牌肉的渠道与销量
头部企业的生鲜品销量在增长。双汇发展 2025 年生鲜猪产品销售量 155.6 万吨,同比增长 15.83%;肉类产品总外销量 342 万吨,同比增长 7.81%。
销量增长来自渠道密度的提高。双汇发展 2025 年末经销商 22427 家,净增 1563 家,增幅 7.49%;企业在 18 个省(市)建有 30 个肉类加工基地,终端网点超过 100 万个。渠道的密度决定了冷鲜肉的到货频次与货架周转,经销商的增加直接扩大了预包装产品的铺货范围。
八、冷鲜与热鲜的分化判断
冷鲜肉与热鲜肉的分化由温度条件与渠道条件共同决定。冷链覆盖到位的地方,冷鲜肉的份额抬升快;冷链不到位的乡镇市场,热鲜肉仍是主力。全国冷鲜肉份额 12.1%,一二线城市超过 30%,两端之间的空白由冷冻肉与半成品填补。
分化的速度不会一致。家庭人均消费量连续两年下降,企业的增量来自份额替代与产品升级,冷鲜肉的 16.3% 增速在总量收缩的市场里争的是热鲜肉的位置。价格因素同样影响选择,冷鲜肉的价格高于同部位的热鲜肉,价差决定了替代在哪些收入群体里先发生。
冷鲜肉与热鲜肉的分化落在温度与渠道两件事上。热鲜肉屠宰后不经冷却、常温流通,保质期不超过 1 天;冷鲜肉经冷却工艺把中心温度降到 0℃ 到 4℃ 并在贮运中保持,保质期约 7 天。按全国生鲜肉的销售观察,2025 年热鲜肉、冷鲜肉、冷冻肉的终端占比分别为 68.3%、12.1%、19.6%,冷鲜肉市场规模的年增速为 16.3%。城市与乡村之间的落差最大,一二线城市冷鲜肉消费占比已超过 30%,部分核心城市接近 40%,全国平均水平只有 12.1%。需求一侧处于收缩状态,2025 年全国居民家庭人均猪肉消费量 26.6 公斤、同比下降 5.4%,两年累计减少 12.8%,猪肉占居民肉类消费的比重从 2018 年的 62% 降到 2025 年的 58%。企业的应对写在销量上,双汇发展 2025 年生鲜猪产品销售量 155.6 万吨、同比增长 15.83%,年末经销商 22427 家、净增 1563 家,渠道密度决定了冷鲜肉能铺到哪一层市场。
行内实情
冷鲜肉全程维持在 0℃ 到 4℃、保质期约 7 天,热鲜肉常温流通、保质期不超过 1 天,销售半径的差别由此确定
冷鲜肉的份额在 2025 年提升 1.4 个百分点,热鲜肉下降 2.3 个百分点,两个方向互相印证
家庭人均猪肉消费量连续两年下降,企业的增量来自份额替代与产品升级
相关问题
冷鲜肉与热鲜肉的区别在哪里。
区别落在流通温度上。热鲜肉是屠宰后不经冷却、常温流通的肉,保质期一般不超过 1 天,销售半径被限制在屠宰点周边;冷鲜肉经冷却工艺把中心温度降到 0℃ 到 4℃,并在贮运过程中保持这一温度,保质期约 7 天,可以进入距离产地更远的市场;冷冻肉在 -18℃ 以下冻结保存,适合长距离运输与长期储备。GB/T 40464-2021 还明确,解冻畜禽肉产品不允许标示或声称为冷却肉或冷鲜肉。
生鲜肉的消费结构是怎样的。
按全国生鲜肉的销售观察,2025 年热鲜肉、冷鲜肉、冷冻肉的终端占比分别为 68.3%、12.1%、19.6%。与 2024 年相比,冷鲜肉提升 1.4 个百分点、冷冻肉提升 0.9 个百分点、热鲜肉下降 2.3 个百分点。冷鲜肉是增速最快的品类,2025 年市场规模年增速为 16.3%。城市与乡村的落差最大,一二线城市冷鲜肉消费占比已超过 30%,部分核心城市接近 40%,全国平均水平只有 12.1%。
猪肉的家庭消费量为什么在下降。
2025 年全国居民家庭人均猪肉消费量 26.6 公斤,同比下降 5.4%,2024 年下降 7.8%,两年累计减少 12.8%。猪肉占居民肉类消费的比重从 2018 年的 62% 降到 2025 年的 58%,禽肉与牛羊肉的替代作用增强。消费总量的收缩与产品结构的升级同时发生,企业的增量转向高附加值产品,双汇发展 2025 年生鲜猪产品销售量 155.6 万吨、同比增长 15.83%。
名词解释
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
排酸:畜禽屠宰后将胴体在低温下静置,使肌肉完成僵直与解僵的过程。
白条肉:经屠宰后未经分割、带皮去毛去内脏的整片胴体。
生鲜电商:以互联网销售生鲜产品为主的电商模式。





写点看法