农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
猪肉的产量和消费在 2025 年走出两个方向,产量创下新高,家庭人均消费量连续第二年下滑。占比的变化比总量的变化更能说明趋势,禽肉与牛羊肉分走的份额,正从餐桌传到流通这一端。
关键词 猪肉流通长期趋势人均猪肉消费量禽肉替代冷鲜肉PSY
关键数据
2025 年全国猪牛羊禽肉产量
10072万吨
同比增长 4.2%,首次突破 1 亿吨。国家统计局(农民日报 2026-07-26)
2025 年全国猪肉产量
5938万吨
同比增长 4.1%,创历史新高。国家统计局(农民日报 2026-07-26)
2025 年全国禽肉产量
2837万吨
同比增长 6.7%,增速高于猪肉。国家统计局(农民日报 2026-07-26)
2025 年居民家庭人均猪肉消费量
26.6公斤
同比减少 1.5 公斤;2024 年为 28.1 公斤、2023 年为 30.5 公斤、2021 年高点为 32.9 公斤。国家统计局(中国农村网 2026-07-22)
2026 年一季度末全国能繁母猪存栏
3904万头
同比下降 3.3%;同期生猪存栏 42358 万头、同比增长 1.5%。中国农业科学院农业经济与发展研究所研究员王祖力(中国农村网 2026-07-22)
一、需求端的盘子与口径
国家统计局公布的居民家庭人均猪肉消费量连续下滑。这个口径是家庭在家消费的部分,餐饮、团膳与加工用肉不在其中。
家庭口径以外的需求被单独测算。以常住人口与猪肉产量倒推,2025 年家庭口径的需求量约 3700 万吨,其余部分流向餐饮、团膳与加工环节。两个口径合起来构成猪肉的总需求。
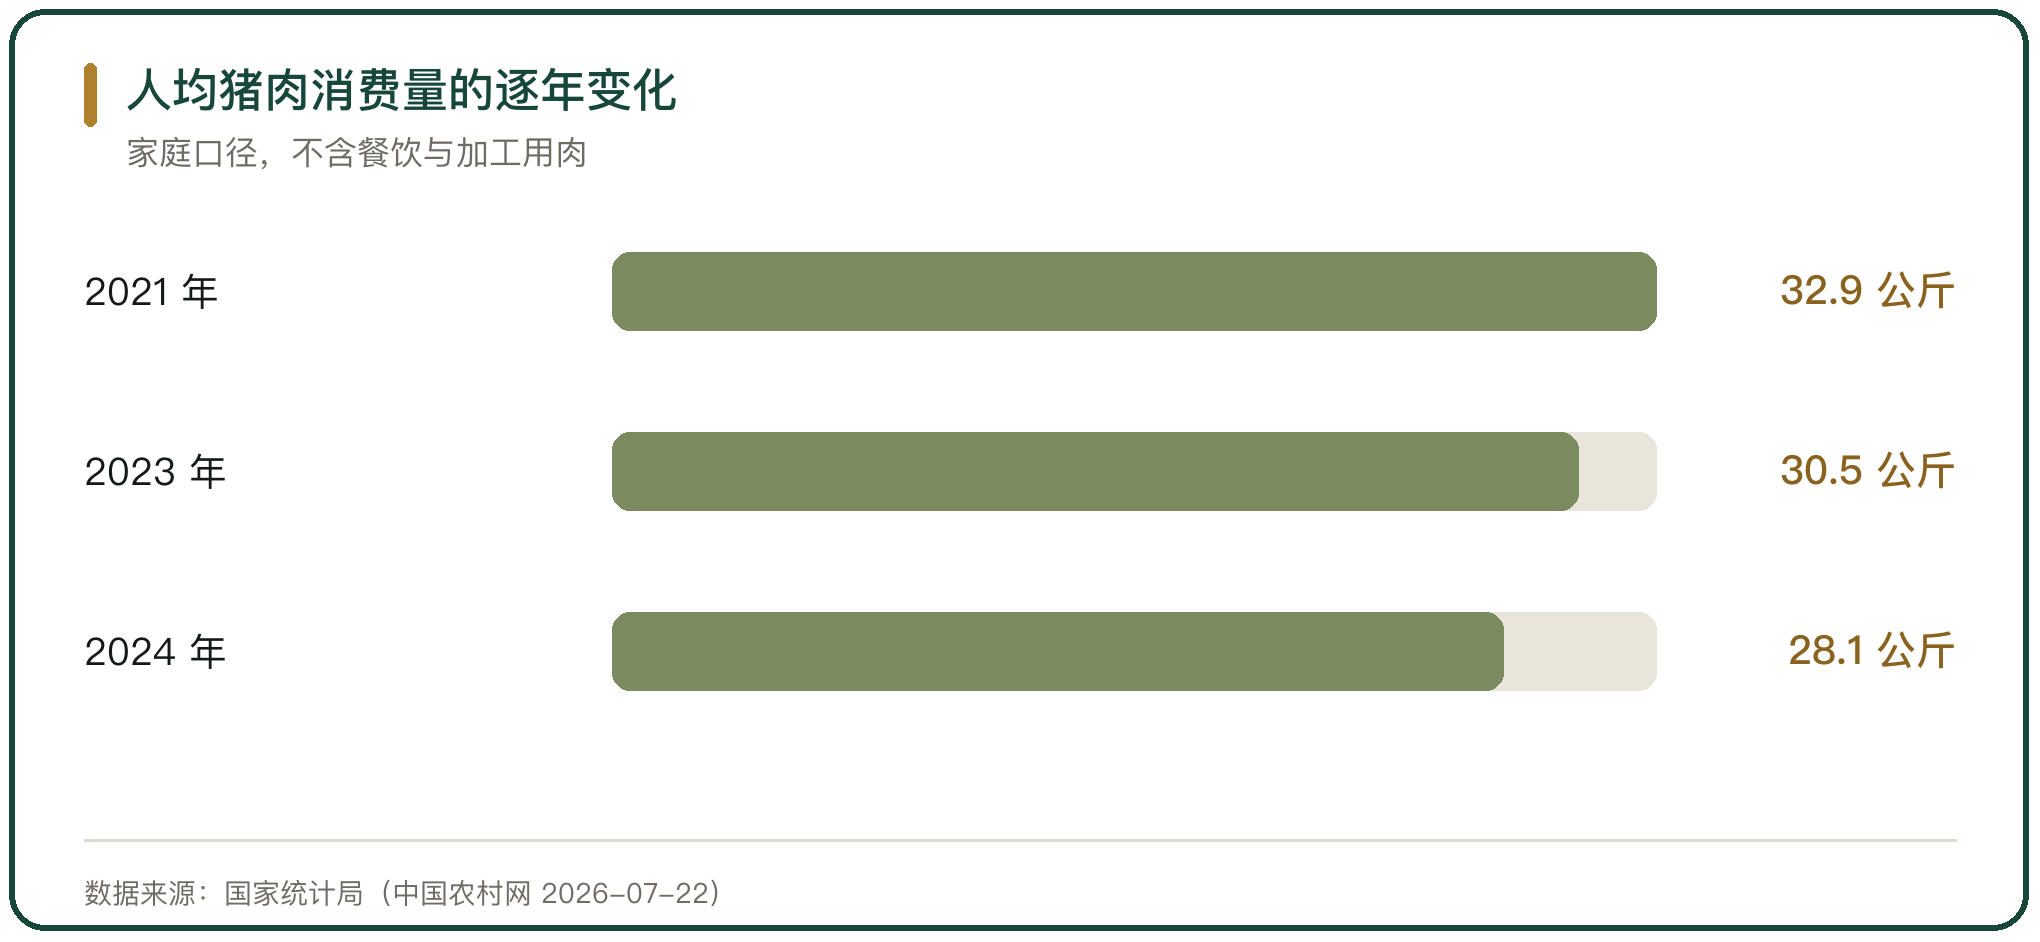
图 1 人均猪肉消费量的逐年变化
二、猪肉占比的长期下滑
猪肉在居民肉类消费中的占比从 2011 年起到 2025 年累计下滑近 7 个百分点。这个变化在 2018 年之后加快,人口结构与饮食偏好一同推动。
中国农业科学院北京畜牧兽医研究所研究员朱增勇给出的口径是,猪肉在肉类消费中的比重持续下降,禽肉与牛羊肉分走了其中的一部分。占比的下滑慢于人均消费量的下滑,说明总量见顶之后结构仍在挪动。
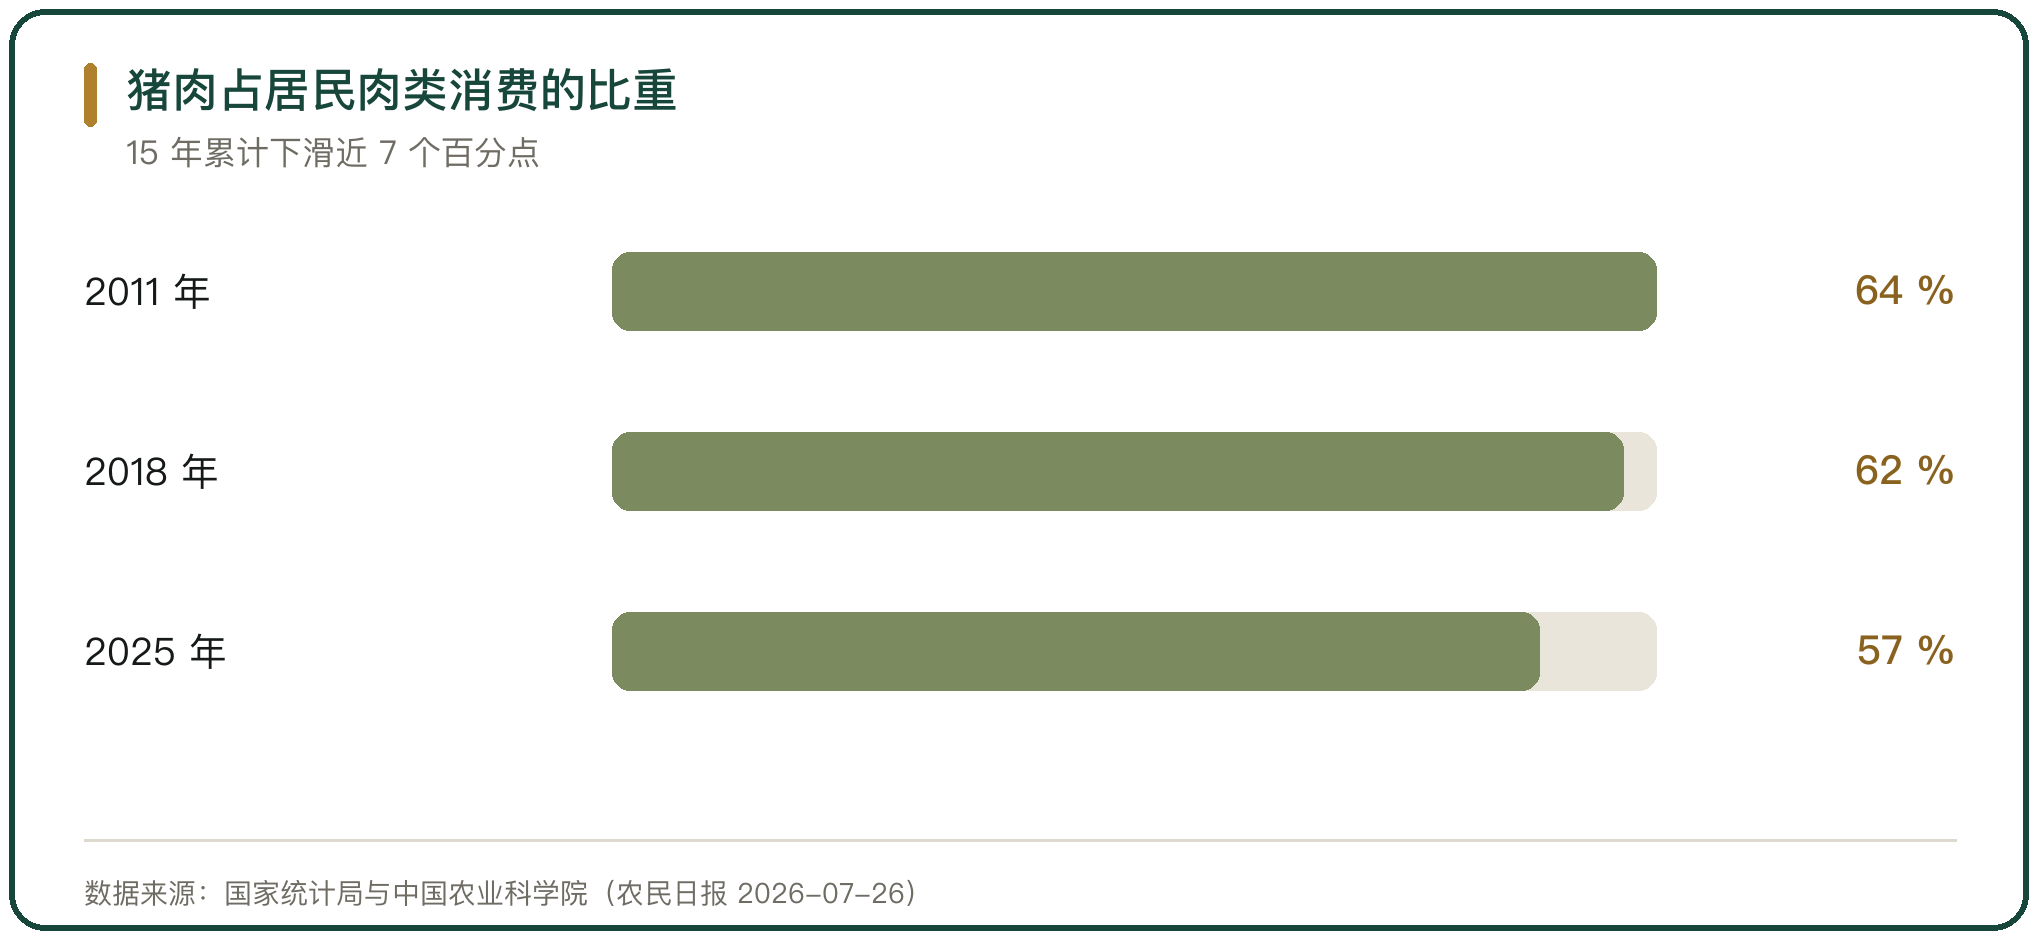
图 2 猪肉占居民肉类消费的比重
三、禽肉与牛羊肉的替代
替代来自更短的生产周期与更优的料肉比。2025 年全国禽肉产量继续增长,增速高于猪肉,成为肉类消费增长的主要来源。
《中国农业产业发展报告2026》给出的口径是,2025 年猪肉消费量下降 3.5%,鸡肉消费量增长 7.5%。牛羊肉与水产分担了另一部分,替代的比例按人群与地区分开。
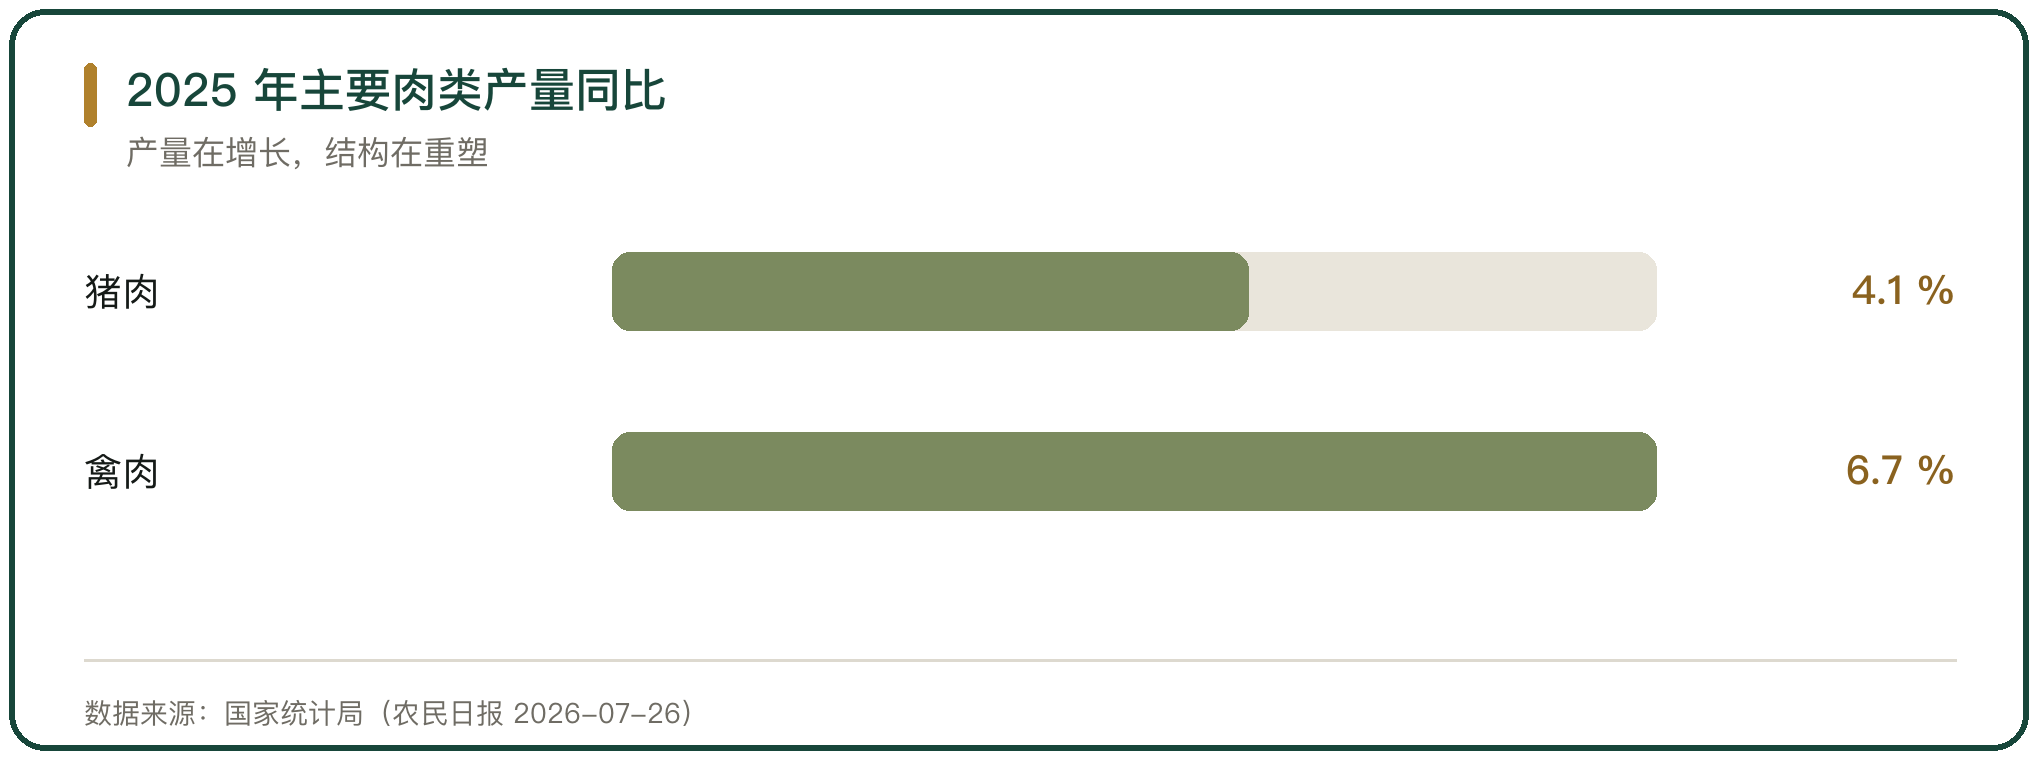
图 3 2025 年主要肉类产量同比
四、产量与需求的反向
需求在收缩,产量在扩张。2025 年全国猪牛羊禽肉产量首次突破 1 亿吨,猪肉产量创下历史新高,禽肉产量同步增长。
产量增长的原因在供给端,规模化养殖与育种技术把母猪的产能效率推了上去。供需两侧反向变化,价格随之走弱,2025 年全年生猪均价创近年新低,养殖利润在下半年转入亏损。
五、效率提升对周期形态的影响
中国农业科学院农业经济与发展研究所研究员王祖力给出的判断是,当前生猪产业的矛盾在阶段性、结构性产能过剩与消费增长动力不足。
效率的提升改变了母猪存栏与商品猪供给的对应关系。行业平均 PSY 达到 23 头以上,头部企业与效率较高的家庭农场达到 30 头上下。2026 年一季度末,全国能繁母猪存栏同比下降 3.3%,生猪存栏却同比增长 1.5%。
六、消费结构向冷鲜与深加工迁移
终端的产品形态在变。全国生鲜肉的终端消费结构里,热鲜肉仍占多数,冷鲜肉与冷冻肉的份额同步提升,热鲜肉的份额相应下降,冷鲜肉的市场规模增速明显高于行业整体。
深加工是另一条线。2025 年预制菜市场规模继续扩大,猪肉类预制菜在其中占比超过 30%,红烧肉、梅菜扣肉、小酥肉是主要单品。
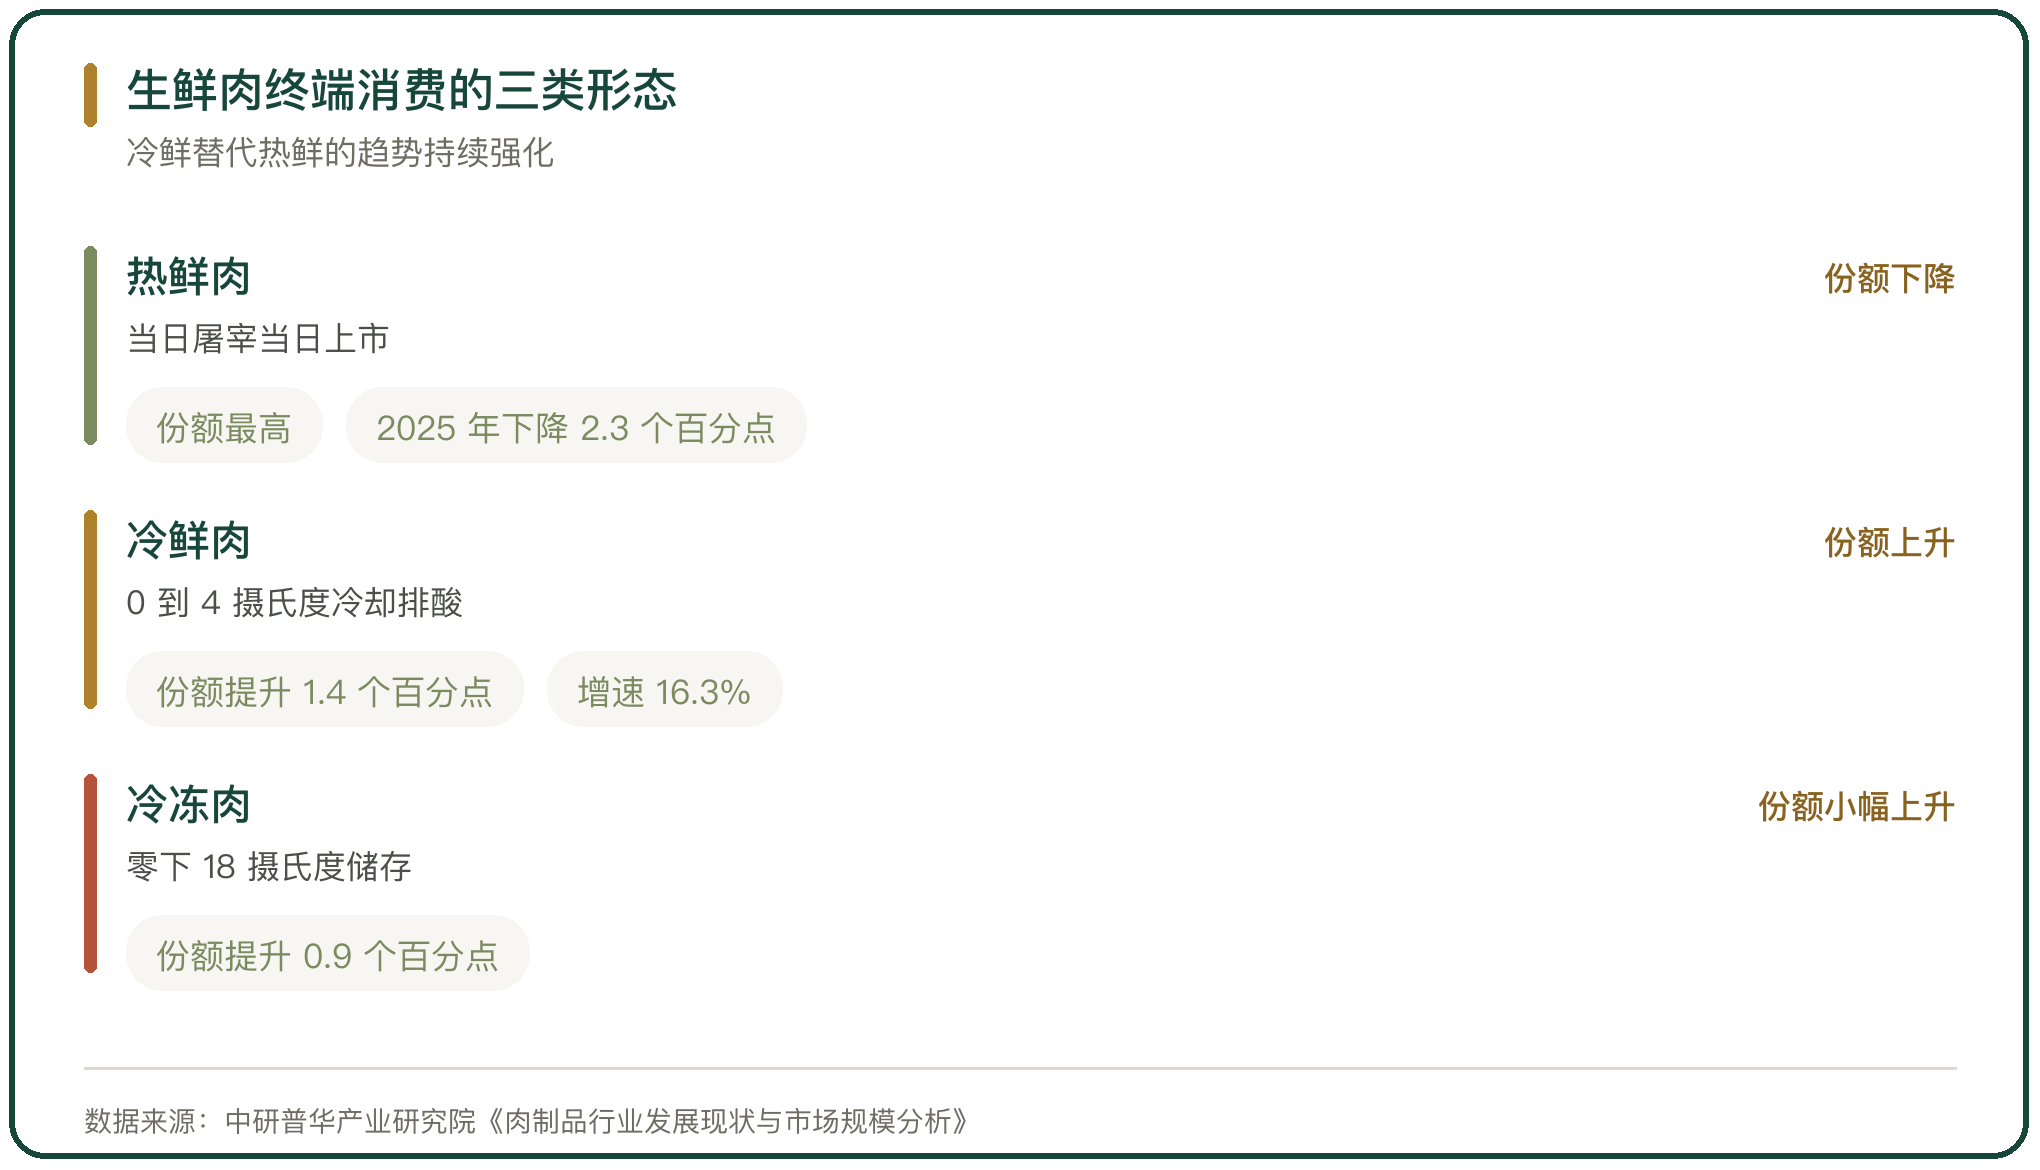
图 4 生鲜肉终端消费的三类形态
七、品牌化与渠道迁移
品牌把非价格的信息摊到产品上。生鲜肉赛道的头部品牌合计份额超过 30%,其中份额在 3% 以上的有 3 家,商超与线上平台更愿意引入有品牌的产品。
渠道同步迁移,传统农贸市场的份额在收缩,即时配送把凌晨屠宰、午前送达变成常规节奏。品牌的扩张速度取决于冷链的覆盖范围与单店的复购。
八、养殖与流通的区域分工
养殖向环境承载能力强的产区集中,流通随之调整。产区承担屠宰与初加工,销区承担分切与零售,运活猪的部分改为运冷鲜肉。
这个分工决定了冷链的走向。肉类冷链流通率在 2025 年继续提升,跨区域运输的损耗率下降,冷鲜肉具备了替代热鲜肉的基础条件,产区的屠宰产能也随之扩张。
九、猪肉流通的长期判断
猪肉的长期趋势落在三条线上。需求侧的占比缓慢下滑,禽肉与牛羊肉持续分走份额;供给侧的效率提升,让同样的母猪存栏支撑更多的出栏;流通侧的形态从热鲜转向冷鲜与深加工。
三条线共同决定了流通环节的空间。总量见顶之后,增量来自结构,谁把部位、规格与品质做细,谁就拿到结构变化里的那部分需求。
人口结构的变化构成底色。老龄化与年轻一代的饮食偏好同时压低人均消费,家庭口径的收缩已经连续发生。
2025 年全国猪牛羊禽肉产量首次突破 1 亿吨,其中猪肉产量 5938 万吨、禽肉产量 2837 万吨。需求端走的是另一个方向,居民家庭人均猪肉消费量 26.6 公斤,连续第二年下滑;猪肉在居民肉类消费中的占比从 2011 年的 64% 降到 2025 年的 57%,《中国农业产业发展报告2026》给出的口径是猪肉消费量下降 3.5%、鸡肉消费量增长 7.5%。供给端的效率在提升,行业平均 PSY 达到 23 头以上,2026 年一季度末全国能繁母猪存栏 3904 万头、同比下降 3.3%,生猪存栏同比增长 1.5%。终端结构从热鲜转向冷鲜与深加工,2025 年冷鲜肉份额提升 1.4 个百分点、热鲜肉下降 2.3 个百分点,猪肉类预制菜在预制菜市场中占比超过 30%。
行内实情
需求侧的收缩来自人口结构与饮食偏好,家庭口径的人均消费量连续下滑
供给侧的效率提升让同样的母猪存栏支撑更多出栏,周期形态随之平缓
流通形态从热鲜转向冷鲜与深加工,冷链的覆盖范围决定结构变化的速度
相关问题
猪肉消费的下滑是人口结构与偏好推动的长期变化。
居民家庭人均猪肉消费量连续下滑,2025 年为 26.6 公斤;猪肉在居民肉类消费中的占比从 2011 年的 64% 降到 2025 年的 57%。《中国农业产业发展报告2026》给出的口径是 2025 年猪肉消费量下降 3.5%、鸡肉消费量增长 7.5%,替代来自禽肉与牛羊肉。中国农业科学院北京畜牧兽医研究所研究员朱增勇的判断是,这轮周期里大涨大跌未必再现。
产量创新高与需求下滑,来自供给效率的提升。
供给端与需求端同时发生了变化。2025 年全国猪肉产量 5938 万吨、创历史新高,居民家庭人均消费量降到 26.6 公斤。效率打破了过去母猪存栏下降、商品猪供给收缩的对应关系,行业平均 PSY 达到 23 头以上;2026 年一季度末能繁母猪存栏同比下降 3.3%,生猪存栏却同比增长 1.5%。规模化水平的提升带动养殖效率每年提升约 3%。
冷鲜替代热鲜把流通重心推向跨区域冷链。
2025 年冷鲜肉份额提升 1.4 个百分点、热鲜肉下降 2.3 个百分点,冷鲜肉市场规模增速达到 16.3%。猪肉类预制菜在预制菜市场中占比超过 30%,深加工把需求从原料转向成品,流通环节的损耗与配送要求随之提高。肉类冷链流通率在 2025 年继续提升,跨区域配送的损耗率随之下降。冷鲜肉的保质期短于冷冻肉,对配送频次与温控的要求更高。
名词解释
损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。





写点看法