

午餐肉与培根的渠道差异
一、猪肉预制品的口径与盘子
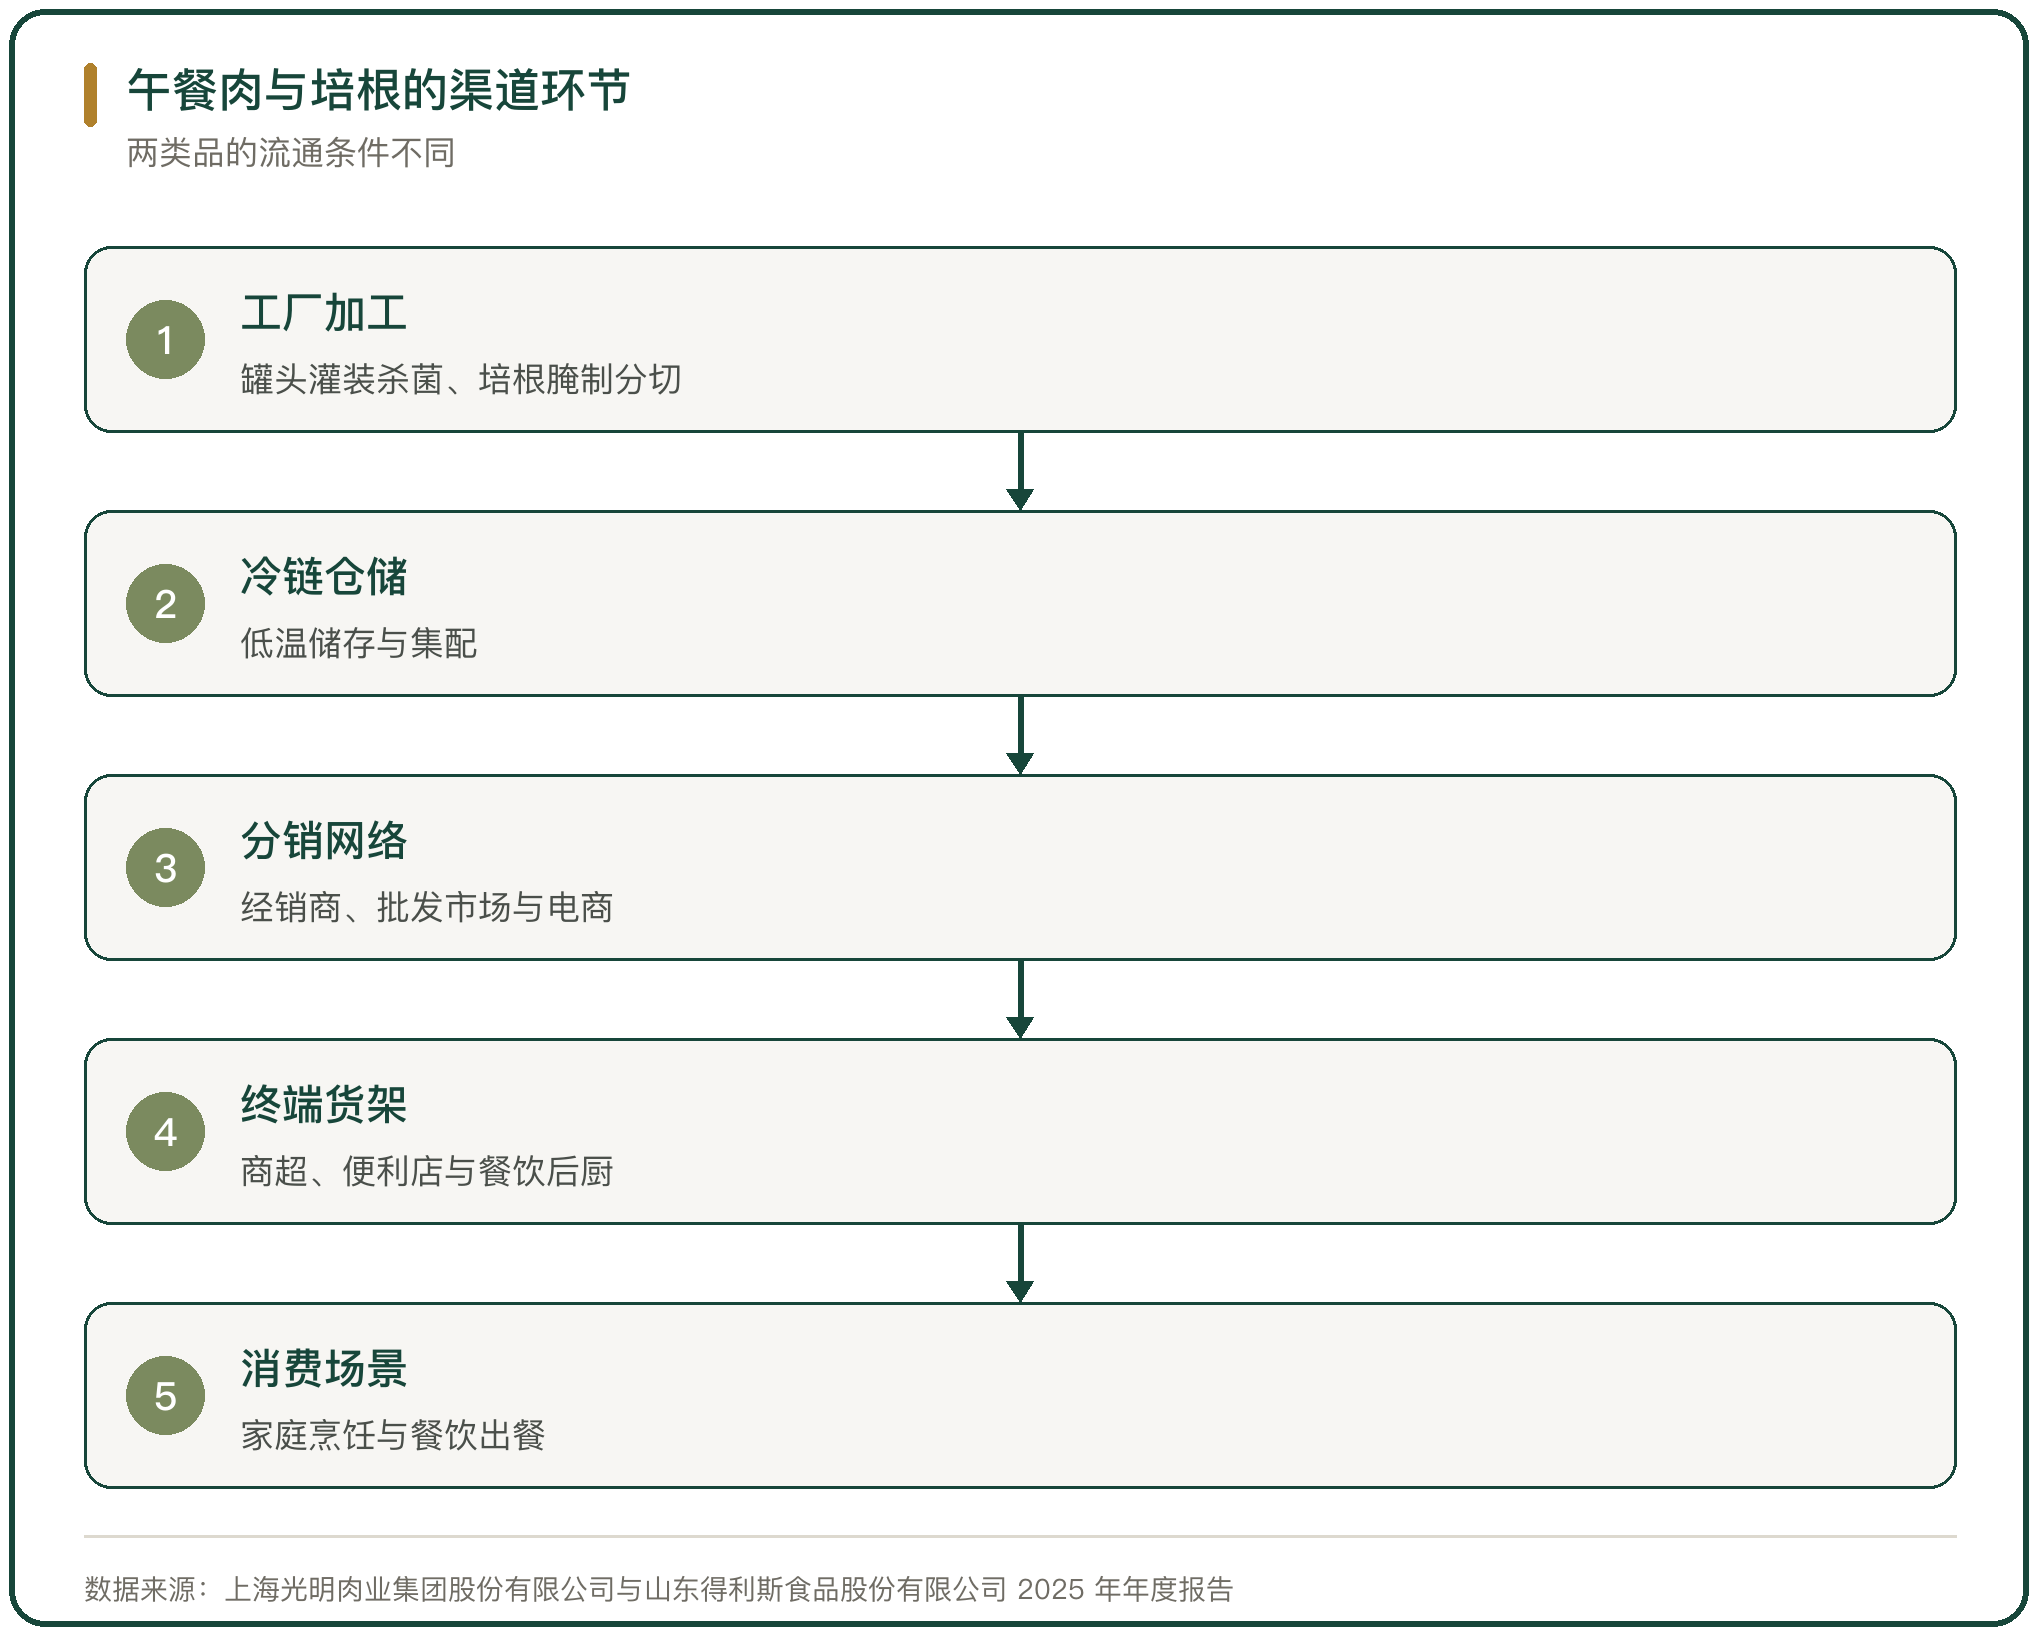
猪肉预制品分两类形态。午餐肉以罐头方式灌装后高温杀菌,常温或冷藏流通;培根经腌制、烟熏、切片后包装,靠低温冷链流通。两者的保质期与运输条件不同,铺货的渠道也不一样。
盘子由餐饮与零售两端撑起。中研普华产业研究院的口径是,2025 年冷冻猪肉市场规模 3829.8 亿元,面向餐饮与加工企业的 B 端占比超过 80%,肉类冷链流通率 78%,规模以上屠宰企业的产能利用率为 72.5%。
品类的边界在加工深度上。罐头形态对原料分割的要求不高,低温肉制品对原料部位与冷链的要求更细,两者的采购标准与成本结构因此不同。
二、午餐肉的罐头形态与产销
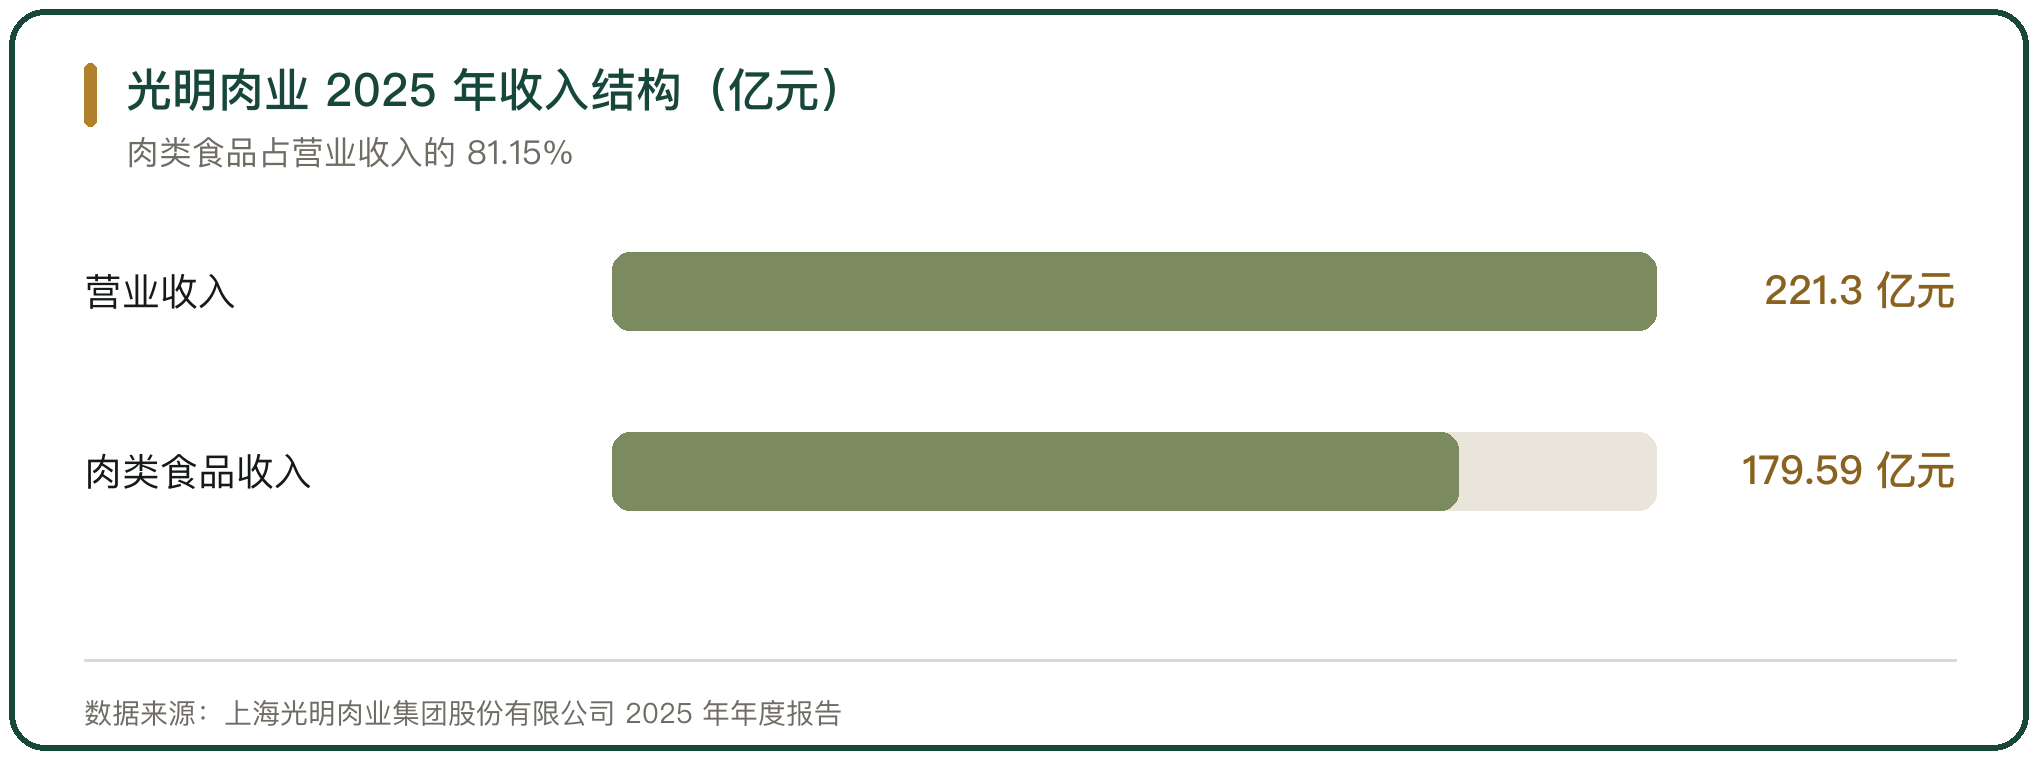
午餐肉的主体是罐头形态。上海光明肉业集团股份有限公司(原上海梅林正广和股份有限公司)2025 年年度报告显示,公司肉类食品收入占营业收入的 81.15%,归属于母公司股东的净利润为负 1.32 亿元;肉类罐头中梅林品牌的销量居国内首位。
罐头线的产能集中在几家工厂。上海梅林正广和(绵阳)有限公司 2025 年 1 月到 8 月营业收入 3.3 亿元,预计全年约 5 亿元,罐头产量 2.6 万吨。
三、培根的加工形态与品类结构
培根属低温肉制品。山东得利斯食品股份有限公司 2025 年度财务决算报告显示,公司销售低温肉制品 9138.36 吨、销售收入 2.61 亿元;同期预制菜类销售 26215.88 吨、销售收入 6.71 亿元,冷却肉及冷冻肉销售 82871.06 吨、销售收入 11.35 亿元。
低温肉制品的品类在往健康方向调整。得利斯 2025 年推出低脂的醇香水煎鸡排与无防腐剂的老火腿、酱牛肉,低温肉制品与预制菜两类的销售都在增长。
四、午餐肉的渠道结构
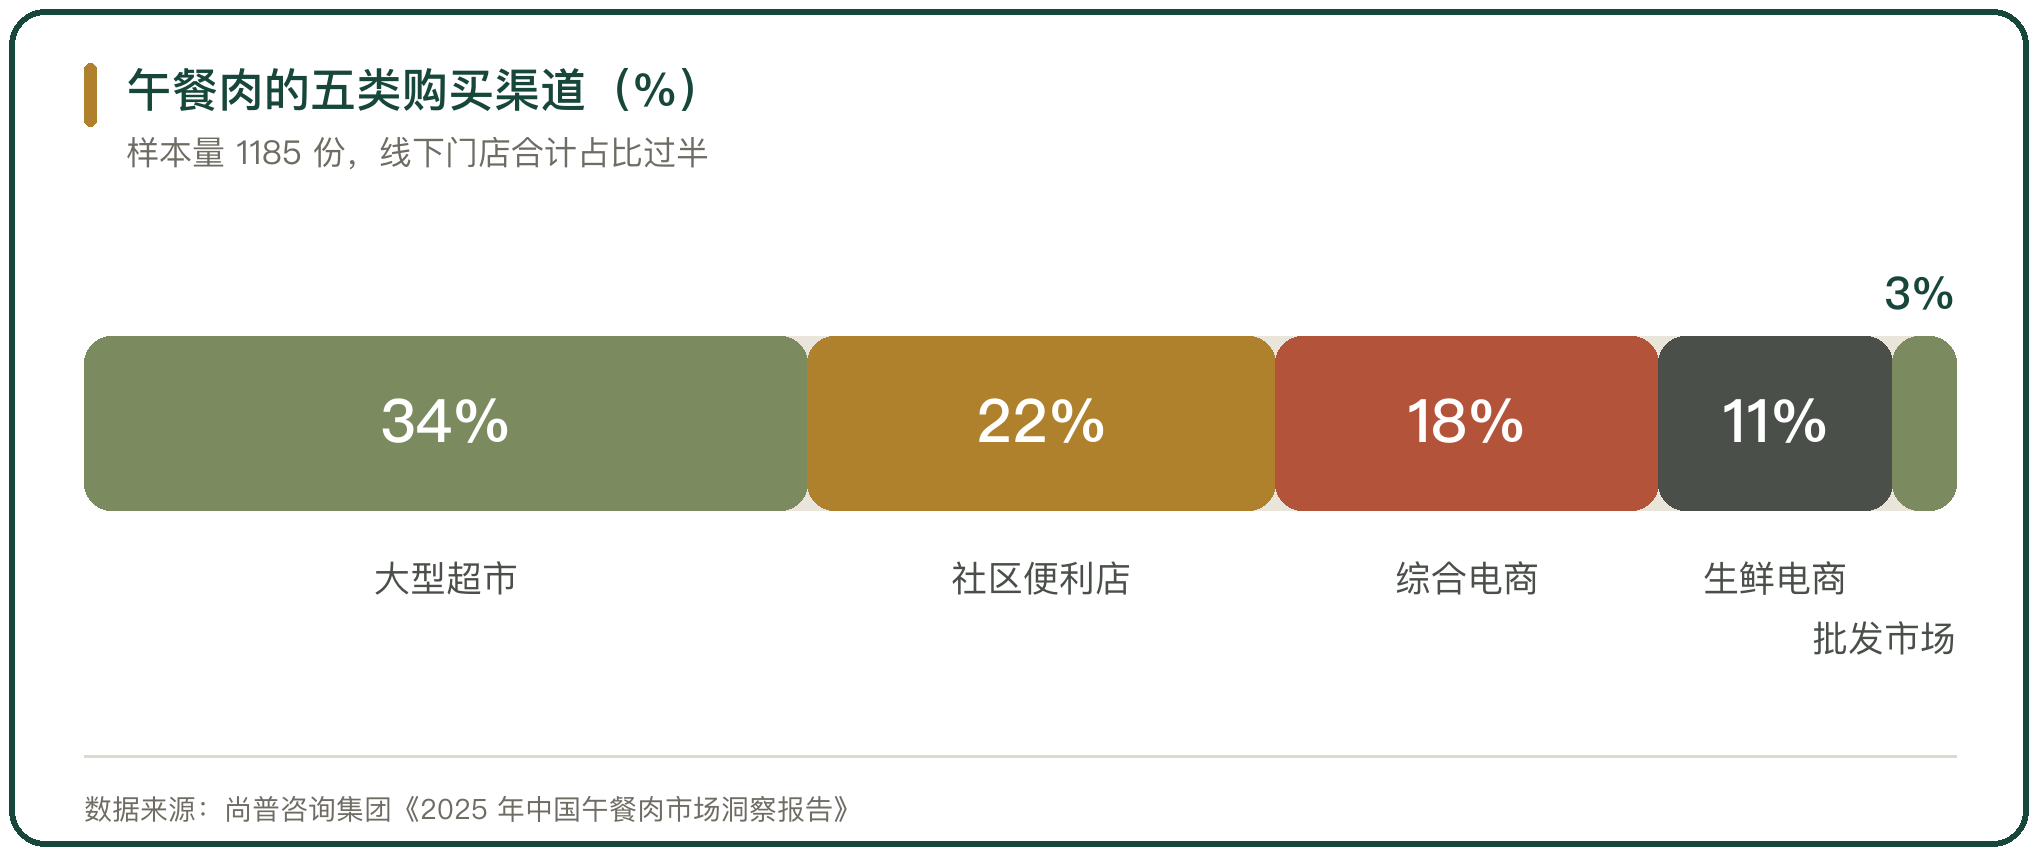
午餐肉的铺货以线下门店为主。尚普咨询集团《2025 年中国午餐肉市场洞察报告》的样本调查显示,购买渠道里大型超市居首,社区便利店与综合电商分列其后,线下门店合计占比过半,直播带货的占比很小。
罐头靠经销商网络铺到县市。光明肉业的罐头经销商有 300 余家,销售网络覆盖 32 个省级行政区,餐饮与家庭两条线都靠这批经销商分销。
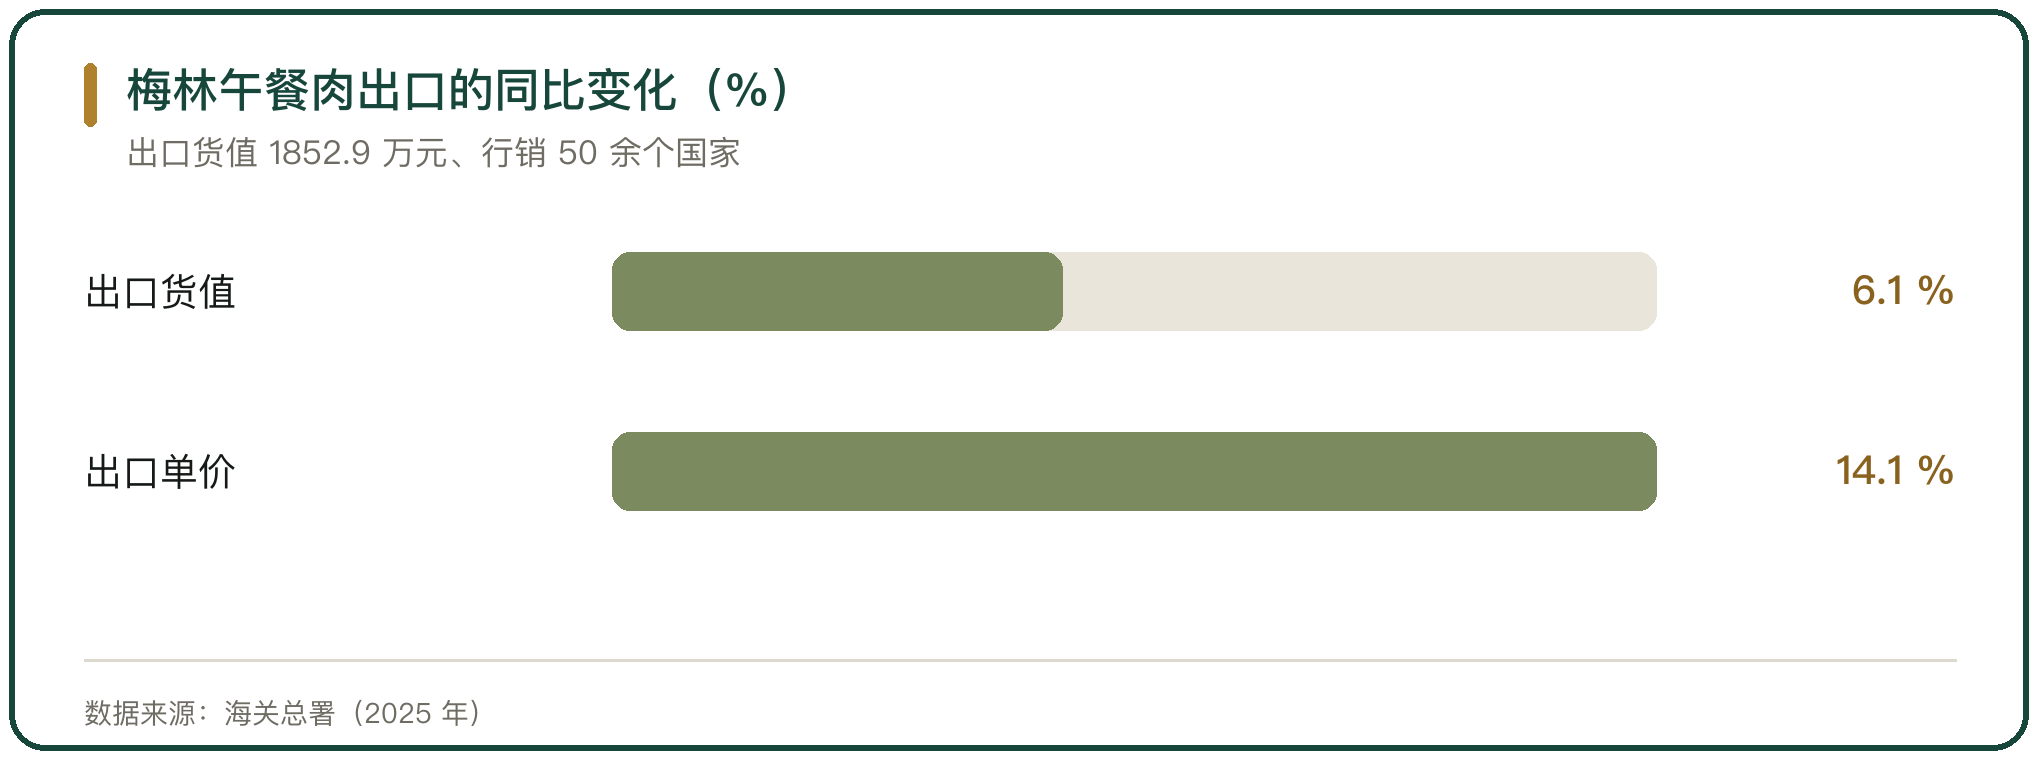
出口是另一条渠道。海关总署的口径是,2025 年梅林午餐肉罐头出口货值 1852.9 万元,产品行销 50 余个国家,出口单价同比提高。
五、培根的渠道去向
培根的消耗更多在餐饮端。得利斯 2025 年前五大经销客户销售总额 2.50 亿元、占营业收入的 7.94%,其余通过直营门店、商超与电商分销出去。
培根的渠道分四路:经销商通过专卖店与商超现款提货;公司直营覆盖旗舰店与大型连锁商超;电商在天猫、京东、拼多多、抖音开店;大客户面向肉制品加工企业与餐饮集团定制产品。
六、两类品在渠道上的差异
保质期决定铺货方式。午餐肉罐头货架期长,可以走商超密集铺货与跨区调拨;培根依赖低温冷链,货架期短,更多贴着门店与餐饮后厨走,配送半径也短。
渠道重心不同。午餐肉以线下大型超市与社区便利店为主,线上以综合电商为主;培根在餐饮渠道的消耗更高,零售端的线上渗透更快。两者的共同点是都受冷链与经销商网络约束。
七、品牌企业的渠道投入
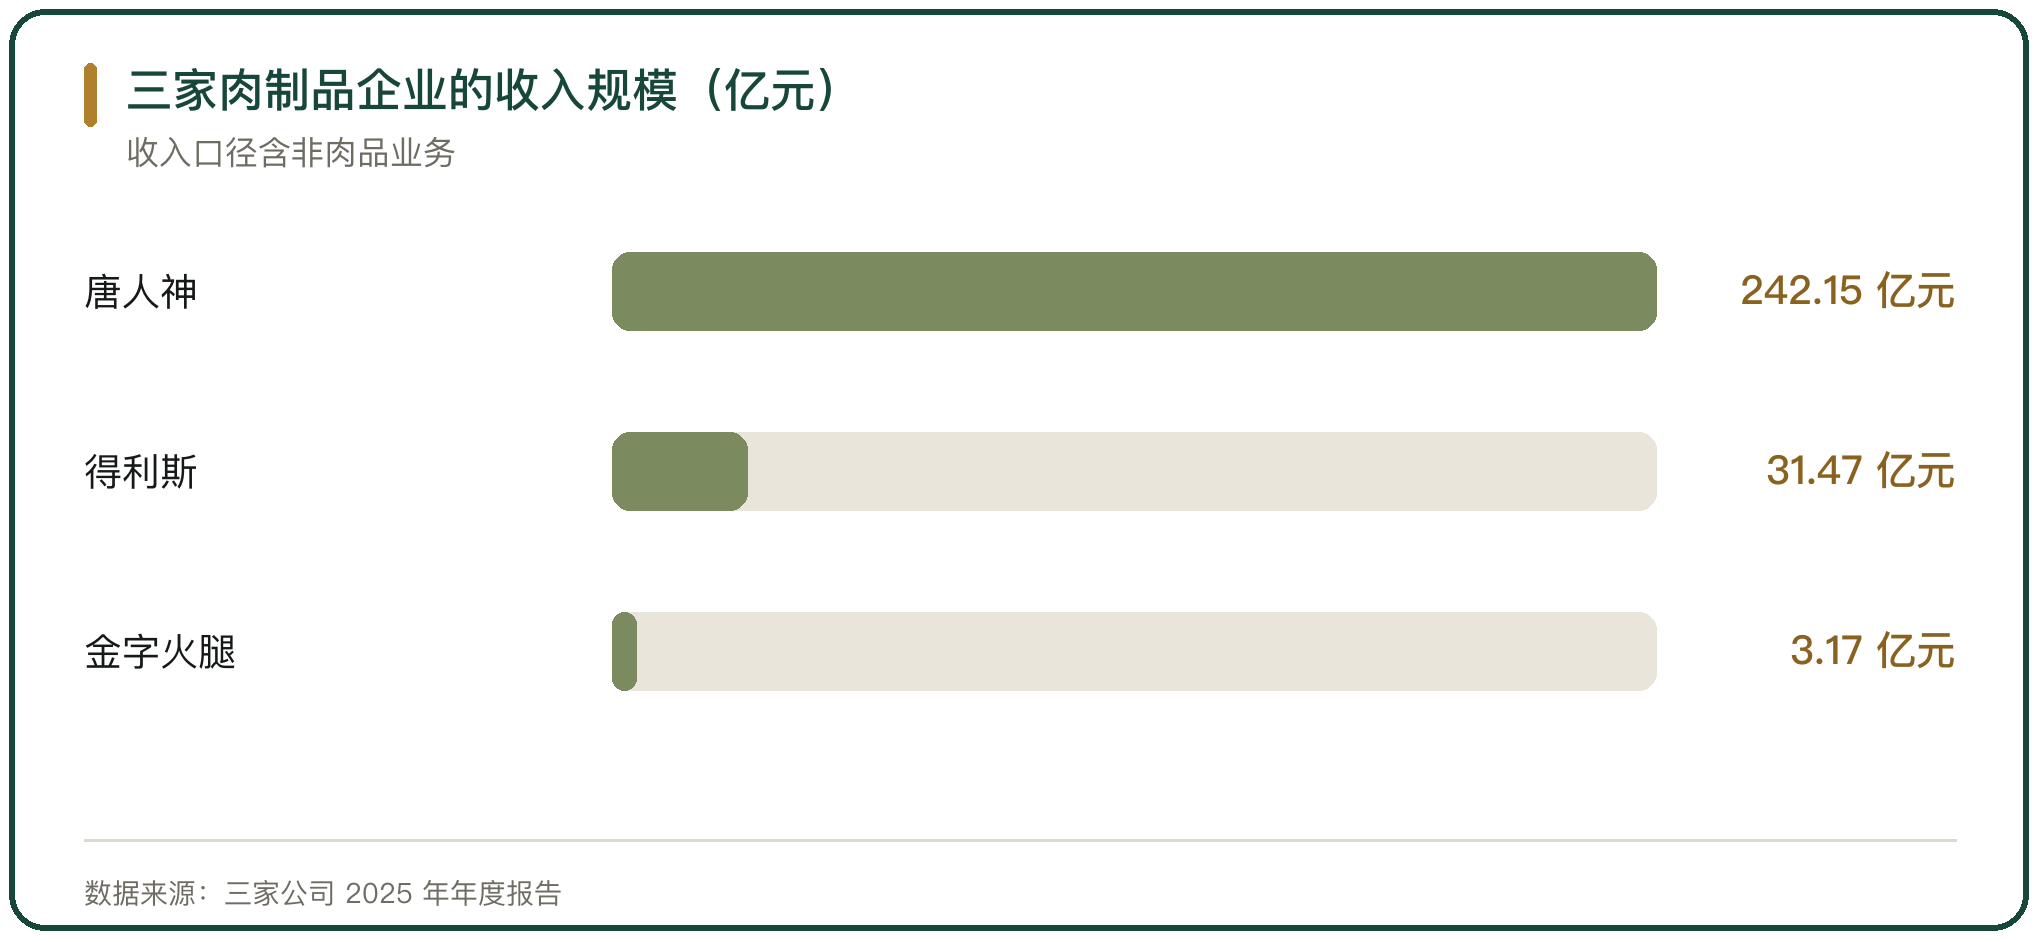
三家企业的收入规模差得远。唐人神集团股份有限公司 2025 年肉品业务收入 13.72 亿元、占营业收入的 5.66%;山东得利斯食品股份有限公司 2025 年营业收入 31.47 亿元,归属于母公司股东的净利润 454.77 万元。
金字火腿的渠道毛利结构清楚。2025 年该公司火腿品类占营业收入的 56.40%,KA 流通渠道毛利率 23.96%、电商渠道毛利率 25.68%,经销商 2358 家,猪肉采购金额 2.05 亿元。
三家企业的渠道投入都压在线下。得利斯 2025 年销售费用同比增长 6.76%,高于营业收入 6.16% 的增速,终端渠道投入对毛利空间形成挤压。
八、电商与团餐渠道的变化
新零售成了新的增量。得利斯 2025 年新零售业务全年销售额突破 1 亿元,目标达成率超过 200%,并在杭州设立新零售运营中心。
团餐渠道也在扩。得利斯当年中标威海、济宁、青岛等地的学校食堂采购项目,线下渠道从商超向食堂与特通延伸,预制菜与低温肉制品同步进入采购目录。
九、午餐肉与培根渠道的判断
两类品的渠道由产品形态决定。午餐肉靠罐头工艺获得长货架期,铺货依托经销商网络与线下门店;培根靠低温冷链,铺货依托餐饮后厨与短半径配送。
渠道的增量在电商与团餐两端。午餐肉的线上以综合电商为主,培根在即时零售与餐饮定制的增速更快;团餐与学校食堂把两类品都带进了新的采购目录。
出口是午餐肉相对独立的一条渠道。2025 年梅林午餐肉罐头出口货值 1852.9 万元,行销 50 余个国家;培根的出口规模小于午餐肉,出口形态以冷冻切片为主。



写点看法