农产品流通研究|二、品类流通 | 1、生鲜主品类| 18 禽肉与蛋品流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
禽肉流通的头部份额在近几年持续上升,白羽肉鸡屠宰量向少数集团聚集,黄羽肉鸡的份额更多落在少数上市企业手里;份额变化来自屠宰产能与种源两端,养殖规模的扩张只是其中一部分。
关键词 禽肉流通头部份额白羽肉鸡屠宰黄羽肉鸡圣农发展深加工
关键数据
2025 年全国禽肉产量
2837万吨
同比增加 177 万吨、增长 6.7%;同期全国家禽出栏 183.2 亿只、增长 5.6%,禽蛋产量 3498 万吨、下降 2.5%。国家统计局(2026-01-19)
圣农发展 2024 年屠宰量
6.6亿只
同比增长 15%。国盛证券《全链领跑的白鸡龙头》(2025-04-25)
禾丰股份 2024 年白羽肉鸡屠宰量
9.2亿羽
市场份额超过 10%。禾丰食品股份有限公司(企业官网发布,2025 年)
四家黄羽肉鸡企业 2024 年合计销售量
19.02亿只
占全国总出栏的 52.78%。鸡病专业网(2025 年)转引的上市企业 2024 年销售简报
2024 年我国禽肉出口量
91.7万吨
同比增长 38.0%;同期禽肉进口 98.7 万吨、同比减少 24.6%。中国农业科学院北京畜牧兽医研究所(《农产品市场》2025 年第 9 期)
2025 年我国鸡肉出口量
108.49万吨
同比增长 40.9%,首次突破 100 万吨;同期进口量 67.91 万吨、同比下降 30.06%。海关总署(观研天下 2026 年整理)
一、禽肉流通的规模基数
禽肉流通的份额变化建立在总量增长的基础上。国家统计局的数据显示,2024 年全国家禽出栏 173.4 亿只、禽肉产量 2660 万吨;2025 年家禽出栏 183.2 亿只、禽肉产量 2837 万吨,同比增长 6.7%。
禽肉在主流肉类消费中的占比持续上升。2024 年禽肉占肉类总产量的 27.53%,2025 年全国肉类总产量首次突破 1 亿吨、达到 10192 万吨。总量扩张的同时,份额在环节之间重新分配。
二、白羽肉鸡屠宰的份额格局
白羽肉鸡的份额聚在屠宰环节。2024 年全国白羽肉鸡屠宰量 85.5 亿只,按企业集团统计,屠宰量 5 亿只以上的有 2 家,2.5 亿只至 5 亿只的有 6 家,2 亿只至 2.5 亿只的有 3 家。
产区同样聚集。2024 年山东白羽肉鸡屠宰量 36.7 亿只,占全国的 42%,辽宁 16.4 亿只、福建 6.2 亿只分列其后。屠宰产能贴着产区布局,份额在产区与集团两个维度上叠加。
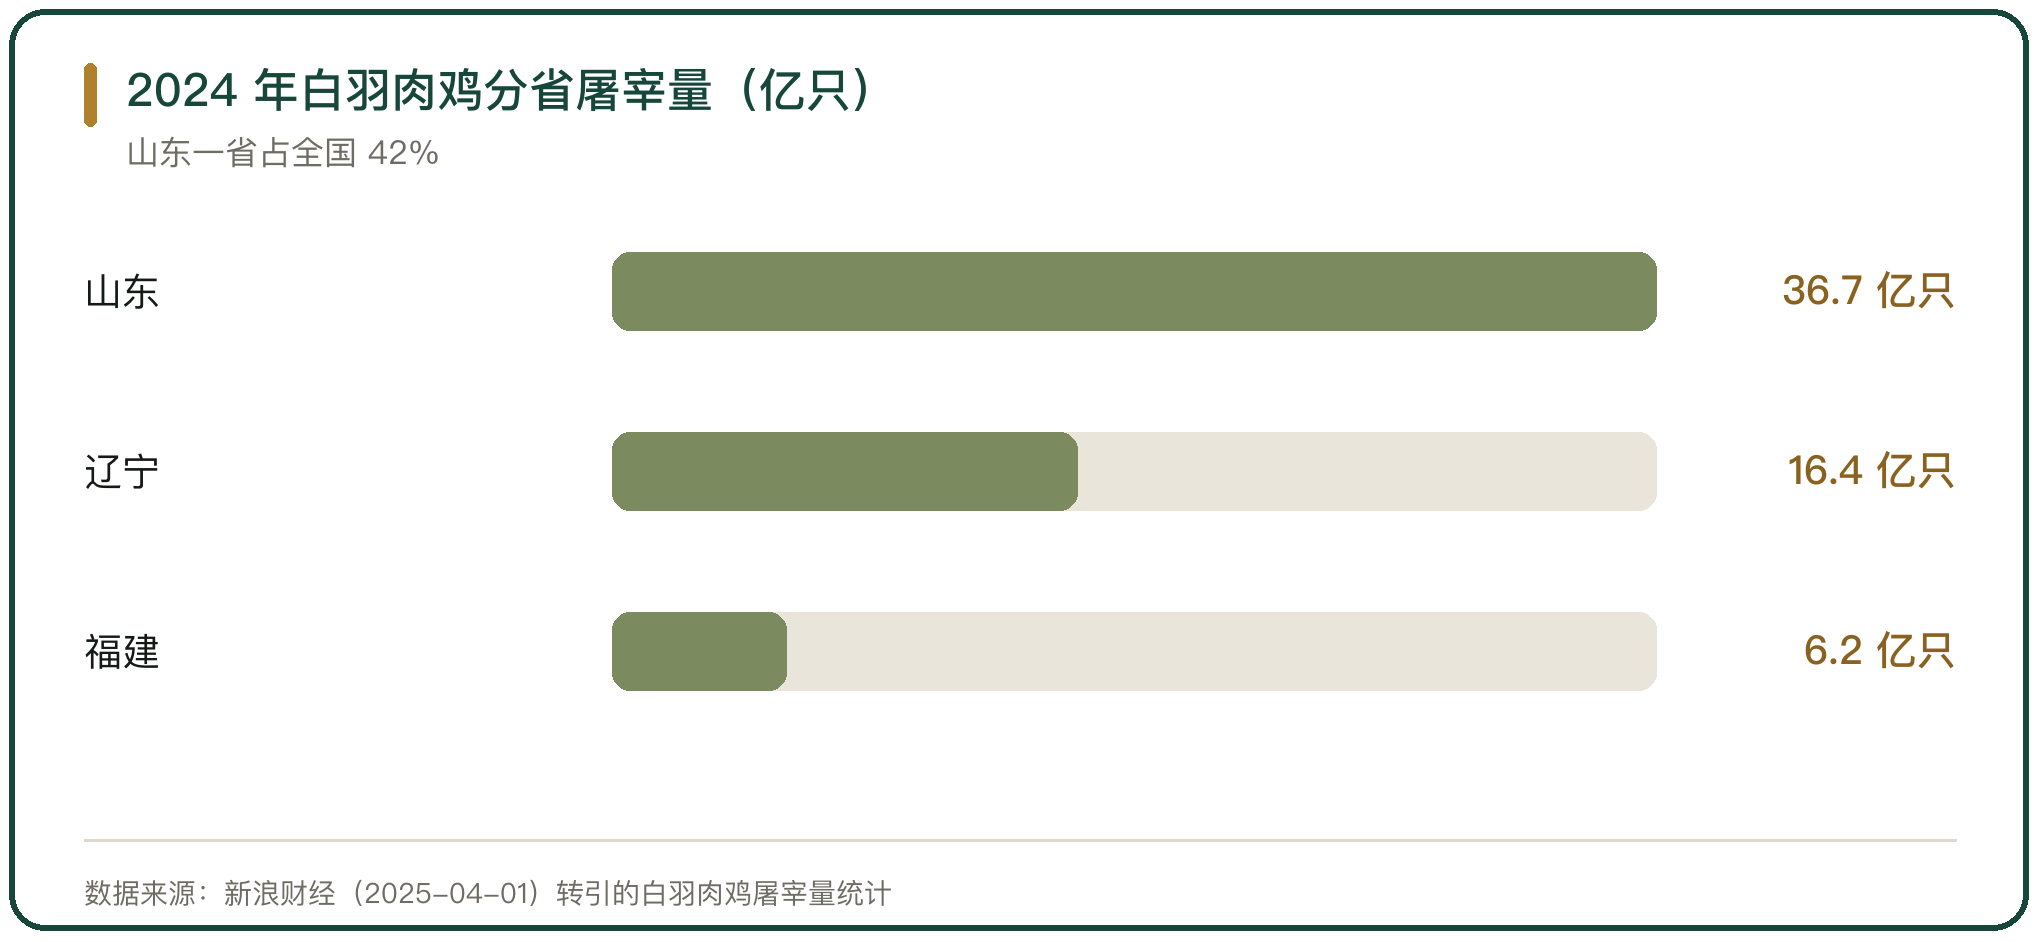
图 1 2024 年白羽肉鸡分省屠宰量(亿只)
三、头部企业的份额变化
头部企业的屠宰份额在逐年抬升。福建圣农发展股份有限公司 2024 年屠宰量约 6.6 亿只,同比增长 15%,在养殖与屠宰两端的份额约 8%,2020 年这一数字约为 5%。
温氏食品集团股份有限公司 2024 年销售肉鸡 12.08 亿只,约占全国肉鸡出栏量 143.61 亿只的 8.41%。禾丰食品股份有限公司 2024 年白羽肉鸡屠宰量 9.2 亿羽,市场份额超过 10%。三家企业在各自品类里的位置都已排到前列。
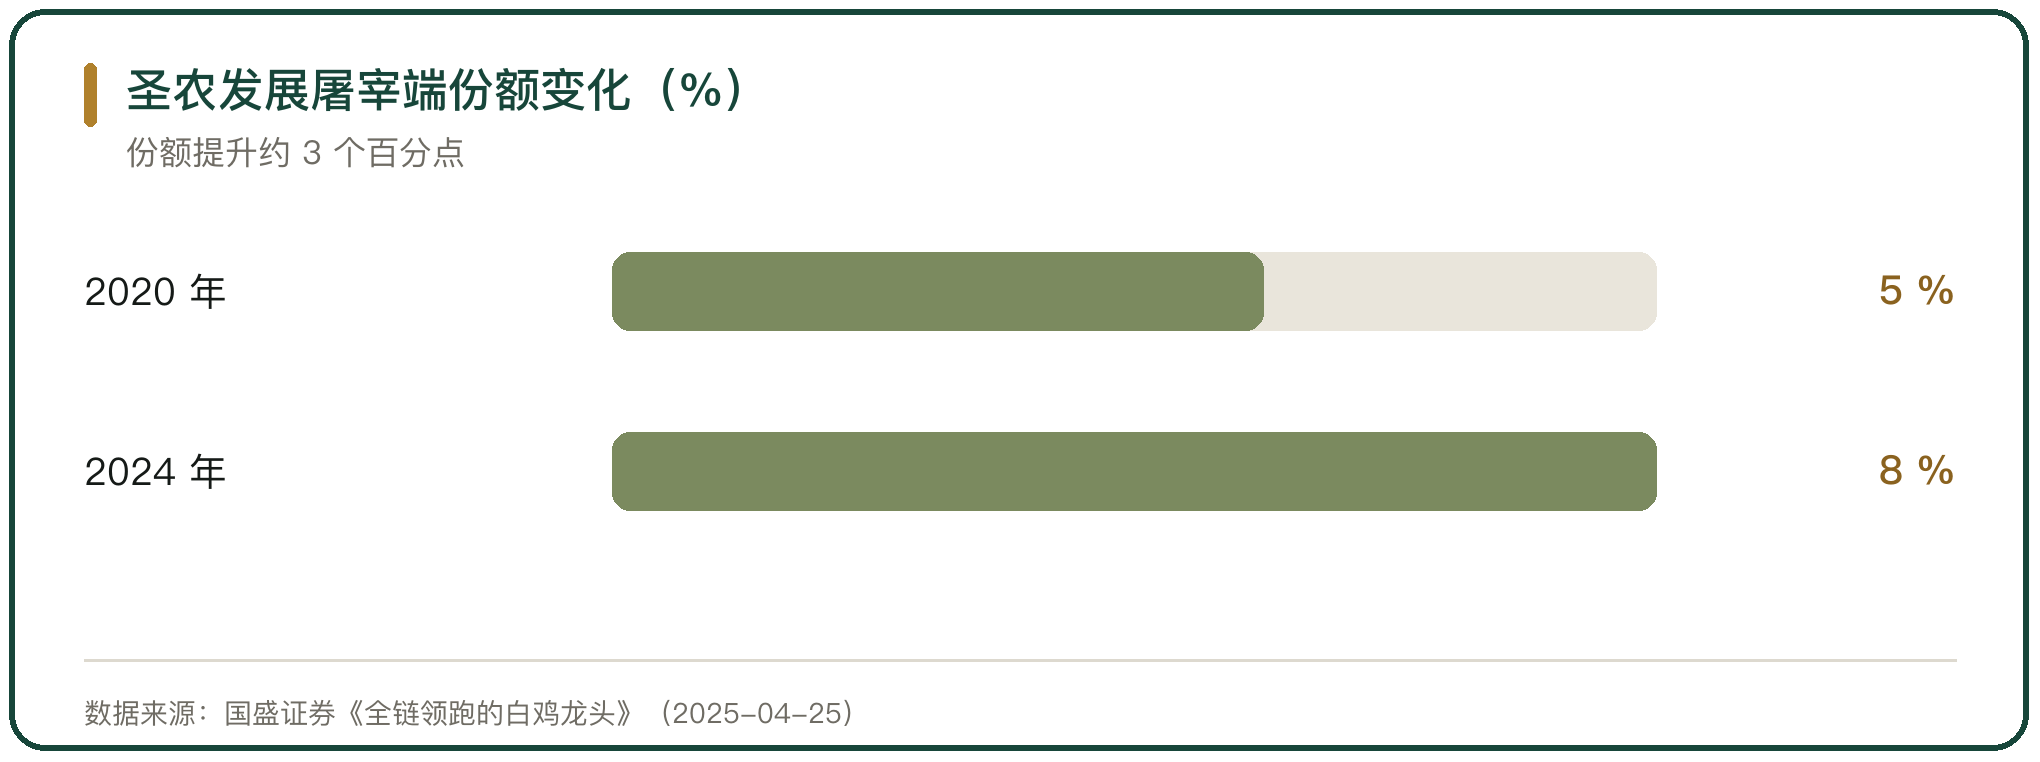
图 2 圣农发展屠宰端份额变化(%)
四、黄羽肉鸡的份额格局
黄羽肉鸡的份额格局不同于白羽。2023 年全国黄羽鸡出栏量 35.95 亿只,四家头部上市企业 2024 年合计销售 19.02 亿只,占全国总出栏的 52.78%。
其中温氏股份 2024 年销售肉鸡 12.08 亿只、收入 335.27 亿元;立华股份销售肉鸡 5.16 亿只、收入 142.50 亿元,在黄羽肉鸡市场的份额接近 13%;德康农牧销售肉鸡 8812.07 万只;湘佳股份销售活禽 4527.93 万只。四家企业的销售规模拉开明显梯度。
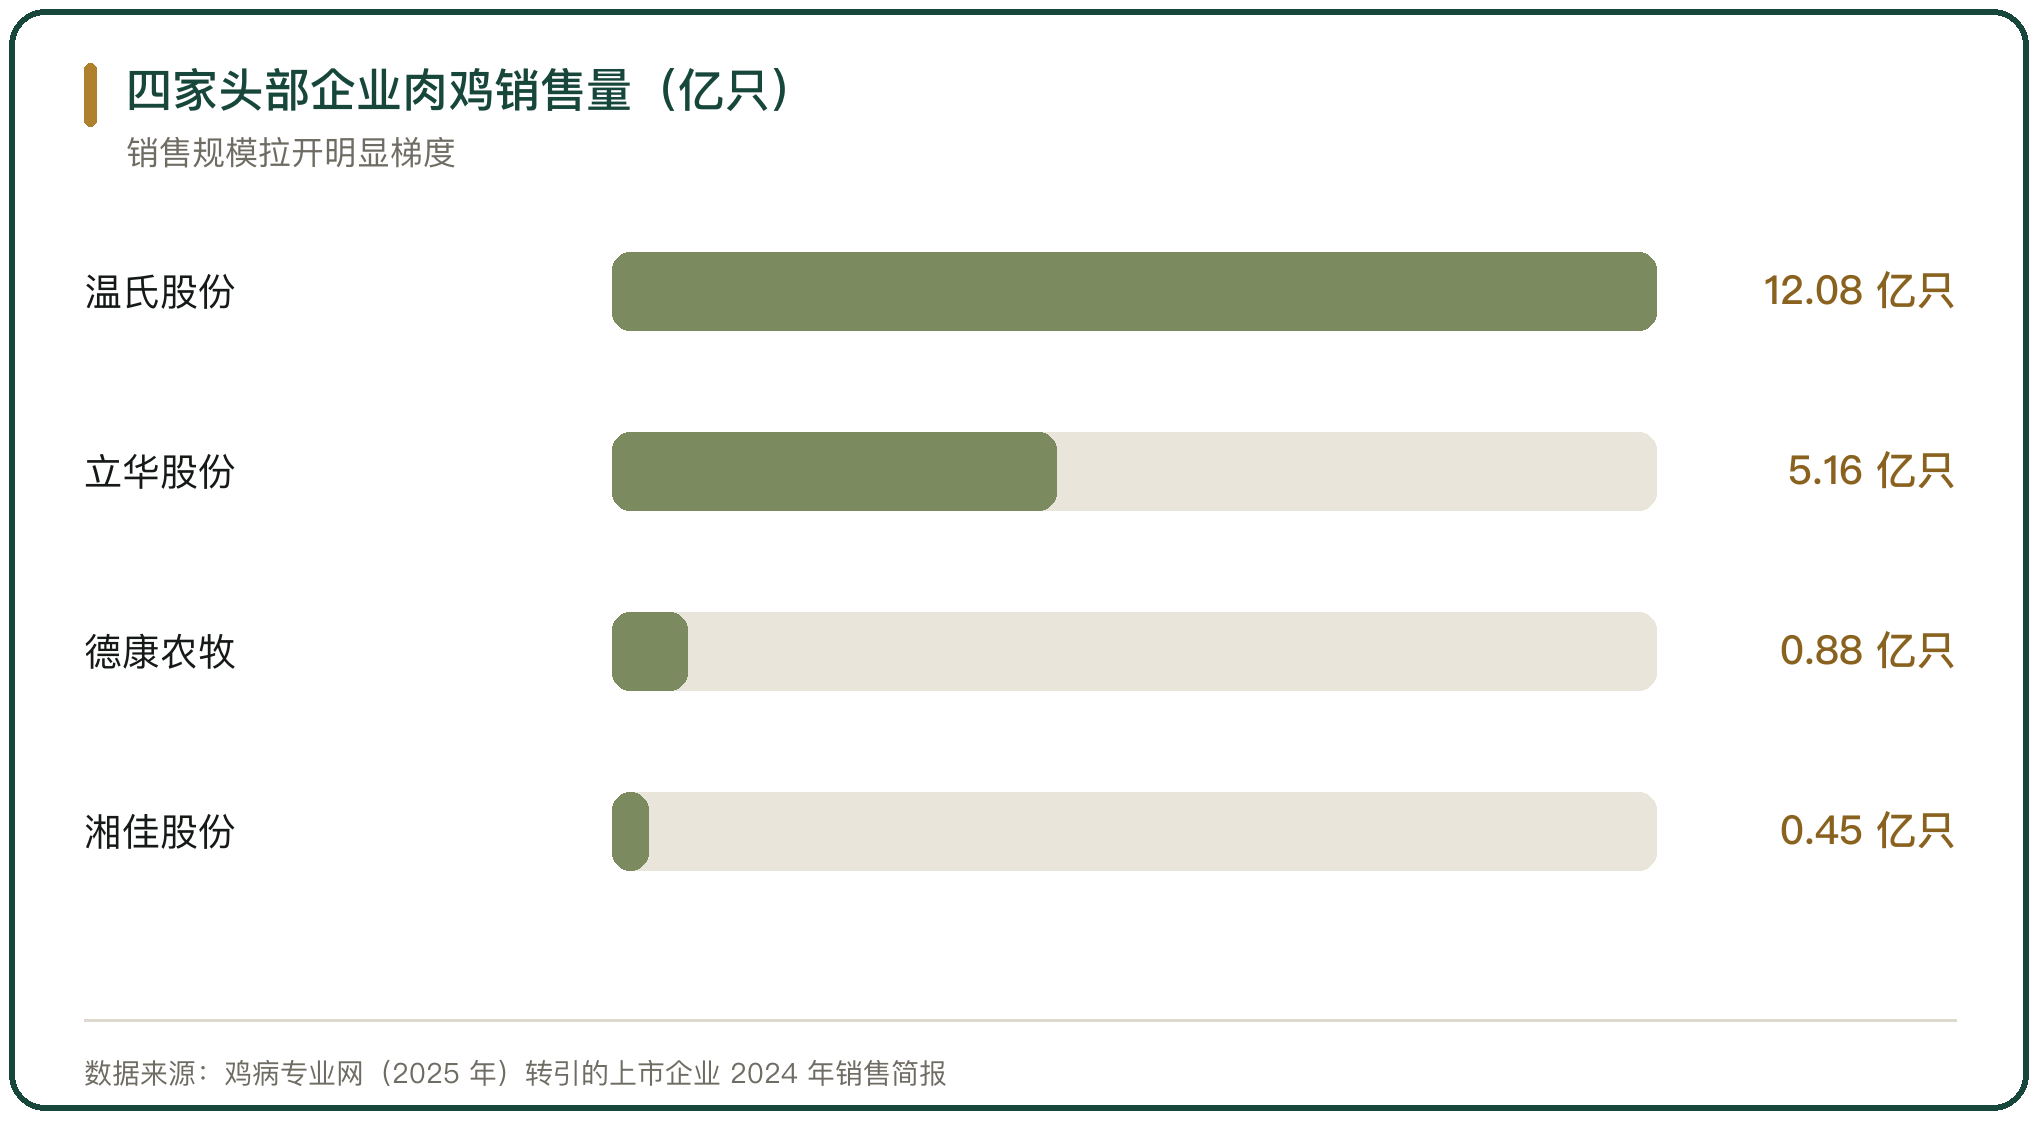
图 3 四家头部企业肉鸡销售量(亿只)
五、份额变化在报表上的位置
份额变化在企业报表里落到产品结构上。圣农发展 2024 年营业收入 185.86 亿元,其中鸡肉收入 103.56 亿元、占 55.72%,肉制品收入 70.10 亿元、占 37.72%;鸡肉生食销售量 140.27 万吨,深加工肉制品销售量 31.69 万吨。
江苏益客食品集团股份有限公司 2024 年营业收入 208.37 亿元,年销售禽肉产品 170 余万吨,约占全国禽肉产量的 6.5%;其中鸭产品收入 83.19 亿元、鸡产品收入 62.63 亿元。屠宰与深加工两段的收入结构随之改变。
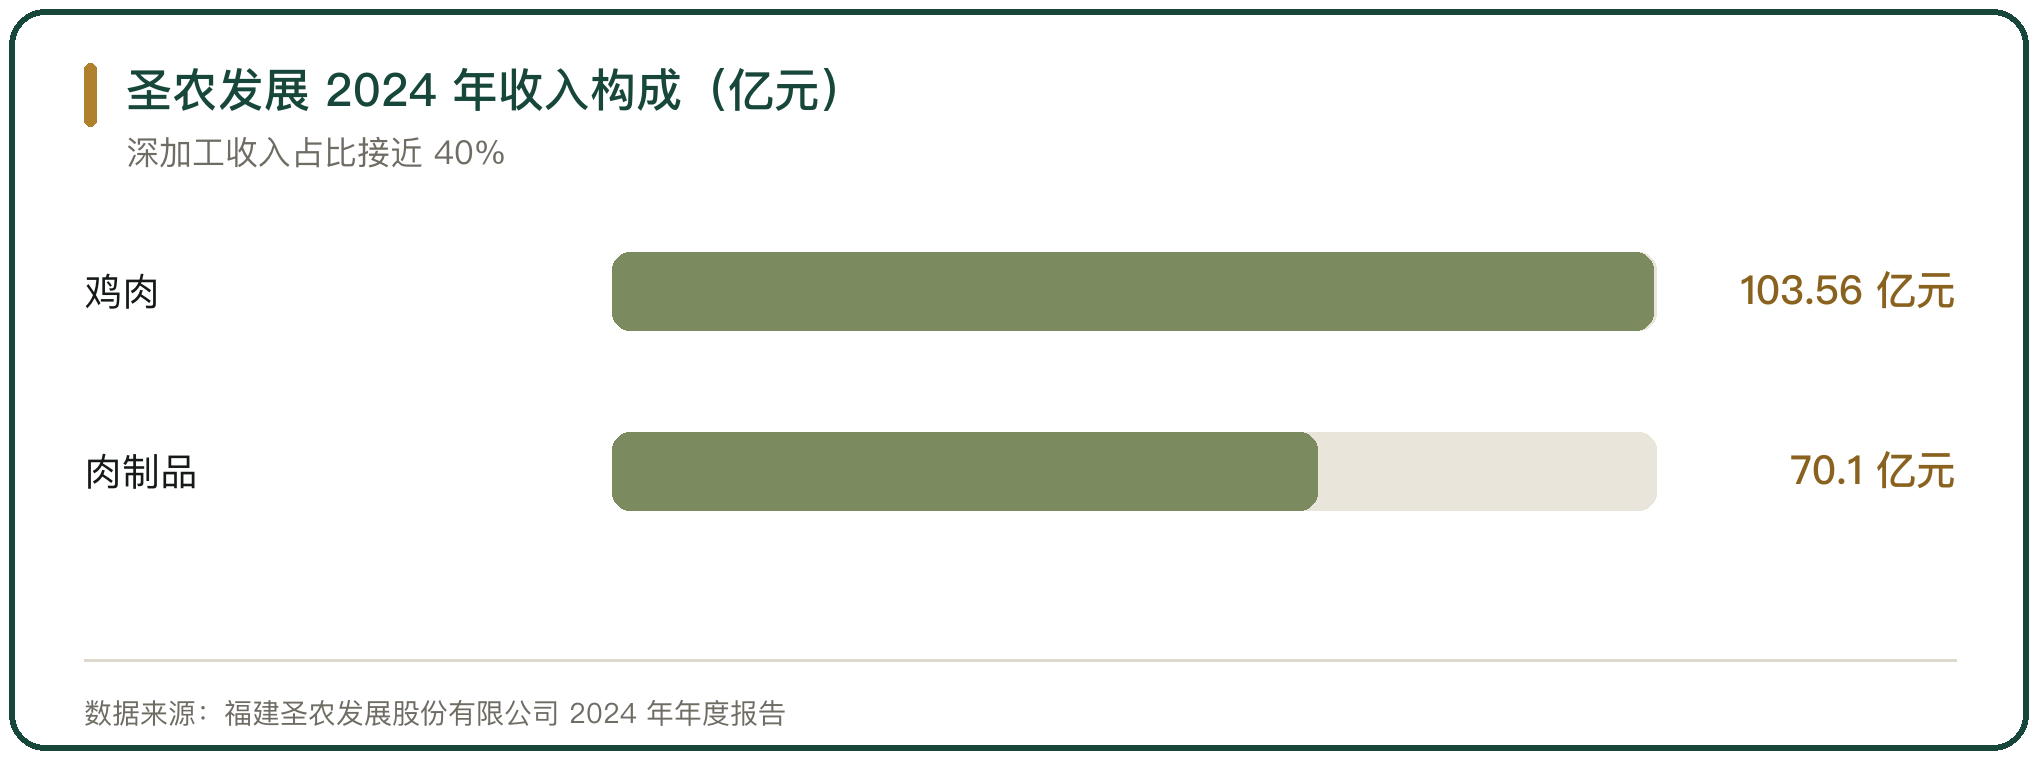
图 4 圣农发展 2024 年收入构成(亿元)
六、份额变化的两端来源
份额变化来自屠宰产能与种源两端。屠宰产能一端,头部企业通过收购与新建扩大规模,圣农发展 2023 年先后收购圣越农牧与安徽太阳谷,自有白羽鸡养殖产能超过 7 亿羽。
种源一端,国产配套系改变了引种格局。圣农发展的自有种源圣泽 901 于 2021 年 12 月通过国家畜禽遗传资源委员会审定,2024 年推广 1913 万套。种源自主之后,扩产不再受国外引种量的约束。
七、份额变化对流通的影响
份额变化改变的是流通路径。屠宰环节份额提高之后,货源从分散的活禽收购转向企业按订单收鸡,销地市场拿到的产品从活禽换成规格化的胴体与分割品。
出口通道随之打开。2024 年我国禽肉出口量 91.7 万吨,同比增长 38.0%;2025 年鸡肉出口量首次突破 100 万吨,达到 108.49 万吨,同比增长 40.9%。规模化屠宰产能是承接大批量出口订单的前置条件。
八、禽肉流通头部份额的判断
禽肉流通的头部份额在屠宰、种源与深加工三段上同时抬升。屠宰段按集团统计已分出四个到五个梯队,头部两家屠宰量都在 5 亿只以上;种源段国产配套系的推广量以千万套计;深加工段的收入占比在头部企业已接近 40%。
份额抬升的边界由两端决定。一端是产区产能与环保约束,屠宰点贴着产区布局;另一端是销地的渠道结构,商超、餐饮与电商的采购量决定分割品与深加工品的出货比例。两端同时向上,份额还会继续抬升;其中一端受压,扩张的节奏就会慢下来。
禽肉流通的头部份额在屠宰、种源与深加工三段上同时抬升。国家统计局的数据显示,2024 年全国家禽出栏 173.4 亿只、禽肉产量 2660 万吨,2025 年禽肉产量 2837 万吨、同比增长 6.7%。2024 年全国白羽肉鸡屠宰量 85.5 亿只,其中山东 36.7 亿只、占 42%;按企业集团统计,屠宰量 5 亿只以上的有 2 家,2.5 亿只至 5 亿只的有 6 家。圣农发展 2024 年屠宰量约 6.6 亿只、同比增长 15%,在养殖与屠宰两端的份额约 8%;温氏股份 2024 年销售肉鸡 12.08 亿只,约占全国肉鸡出栏量 143.61 亿只的 8.41%;禾丰食品股份有限公司 2024 年白羽肉鸡屠宰量 9.2 亿羽,市场份额超过 10%。黄羽肉鸡的份额更为集中,四家头部上市企业 2024 年合计销售 19.02 亿只,占全国总出栏的 52.78%,其中立华股份的份额接近 13%。份额变化的来源在屠宰产能与种源两端,圣农发展 2024 年推广自有种源圣泽 901 共 1913 万套。
行内实情
屠宰端的份额抬升与养殖端的份额变化并不对称,屠宰产能的扩张速度更快
黄羽肉鸡的份额比白羽更集中,四家上市企业已占全国出栏的一半以上
种源自主之后,扩产的约束从国外引种量转到国内产能与环保条件上
相关问题
禽肉流通的头部份额从哪里抬起来。
抬升发生在屠宰端。2024 年全国白羽肉鸡屠宰量 85.5 亿只,按企业集团统计,屠宰量 5 亿只以上的有 2 家,2.5 亿只至 5 亿只的有 6 家,2 亿只至 2.5 亿只的有 3 家;山东一省屠宰 36.7 亿只、占全国 42%。企业层面,圣农发展 2024 年屠宰量约 6.6 亿只、同比增长 15%,在养殖与屠宰两端的份额约 8%,2020 年这一数字约为 5%;禾丰食品股份有限公司 2024 年白羽肉鸡屠宰量 9.2 亿羽,市场份额超过 10%。
黄羽肉鸡的份额为什么更高。
黄羽肉鸡的养殖与销售环节较少,上市企业更容易把份额做上去。2023 年全国黄羽鸡出栏量 35.95 亿只,四家头部上市企业 2024 年合计销售 19.02 亿只,占全国总出栏的 52.78%。其中温氏股份销售肉鸡 12.08 亿只、收入 335.27 亿元,约占全国肉鸡出栏量 143.61 亿只的 8.41%;立华股份销售肉鸡 5.16 亿只、收入 142.50 亿元,在黄羽肉鸡市场的份额接近 13%;德康农牧销售 8812.07 万只,湘佳股份销售活禽 4527.93 万只。
份额变化怎么传导到产品结构。
份额抬升之后,企业的收入从初加工向深加工挪。圣农发展 2024 年营业收入 185.86 亿元,鸡肉收入 103.56 亿元、占 55.72%,肉制品收入 70.10 亿元、占 37.72%;鸡肉生食销售量 140.27 万吨,深加工肉制品销售量 31.69 万吨。深加工与出口对接,2024 年我国禽肉出口量 91.7 万吨、同比增长 38.0%,2025 年鸡肉出口量达到 108.49 万吨、同比增长 40.9%,首次突破 100 万吨,规模化屠宰产能是承接大批量出口订单的前置条件。
名词解释
销地市场:建在消费地、以分拨和城市配送为主的农产品批发市场。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。





写点看法