

冷鲜牛羊肉的家庭渗透
一、冷鲜牛羊肉的盘子与消费口径
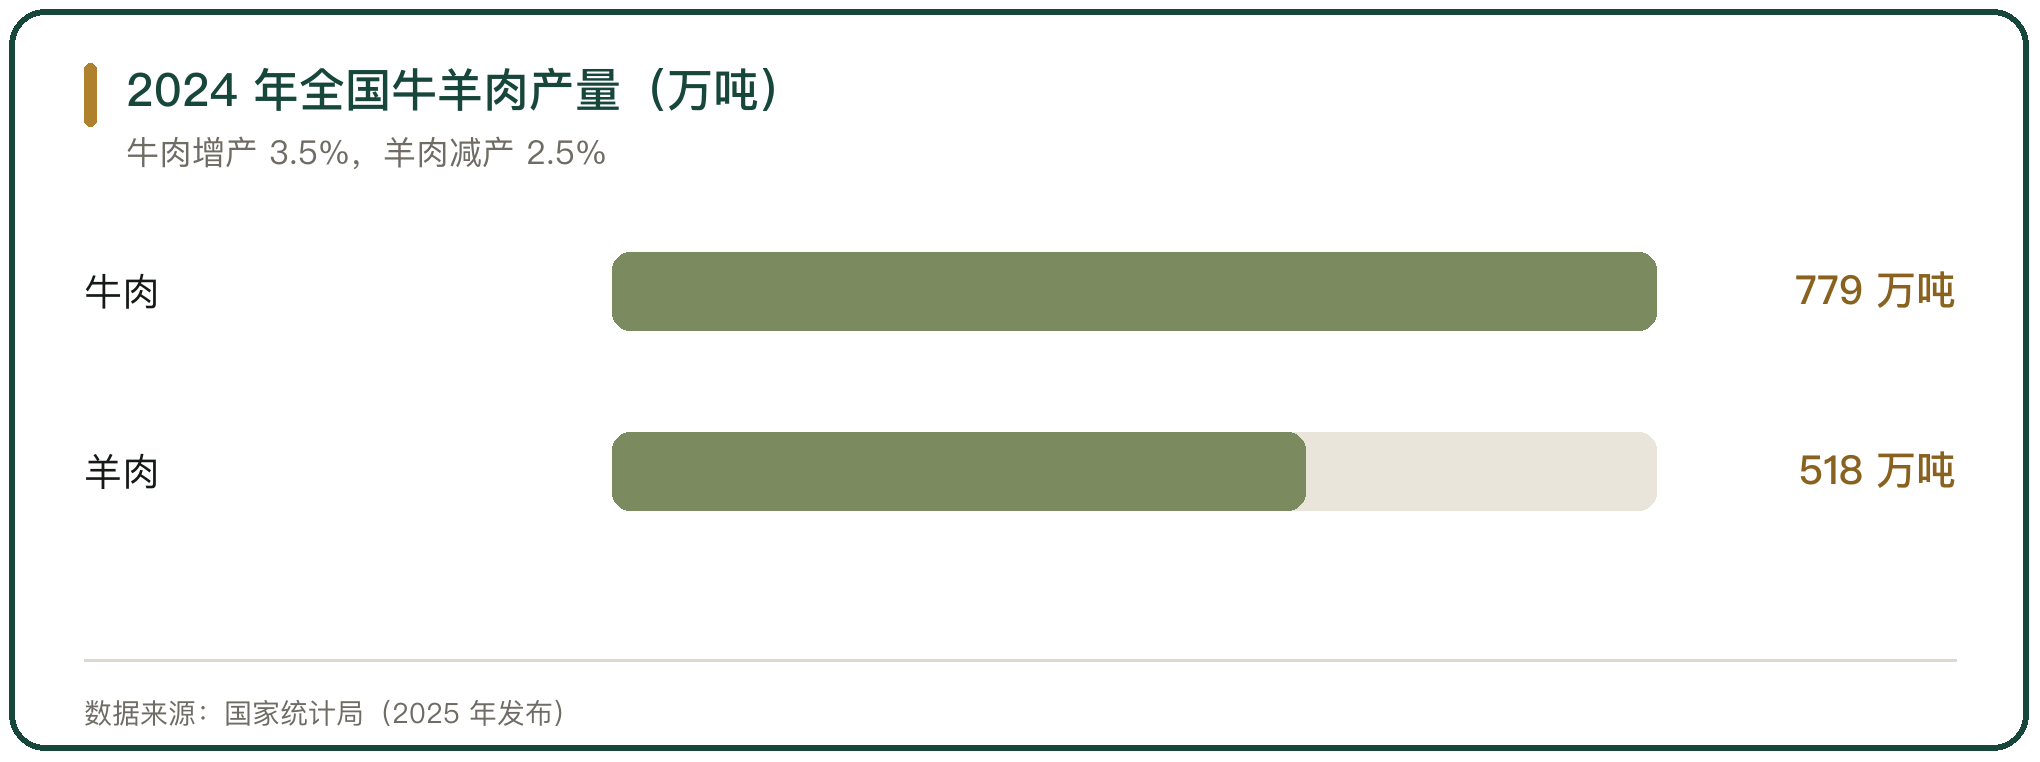
2024 年全国牛肉产量 779 万吨,同比增长 3.5%;羊肉产量 518 万吨,同比下降 2.5%(国家统计局)。同年全国肉牛出栏 5099 万头、羊出栏 32359 万只,年末牛存栏 10047 万头。
消费口径分两套。居民家庭口径的 2024 年人均牛肉消费量 4.6 公斤、家庭牛肉消费量 647.81 万吨;含在外饮食的全口径人均牛羊肉消费量分别为 7.58 千克与 3.94 千克。两套口径的差额落在餐饮与加工环节。
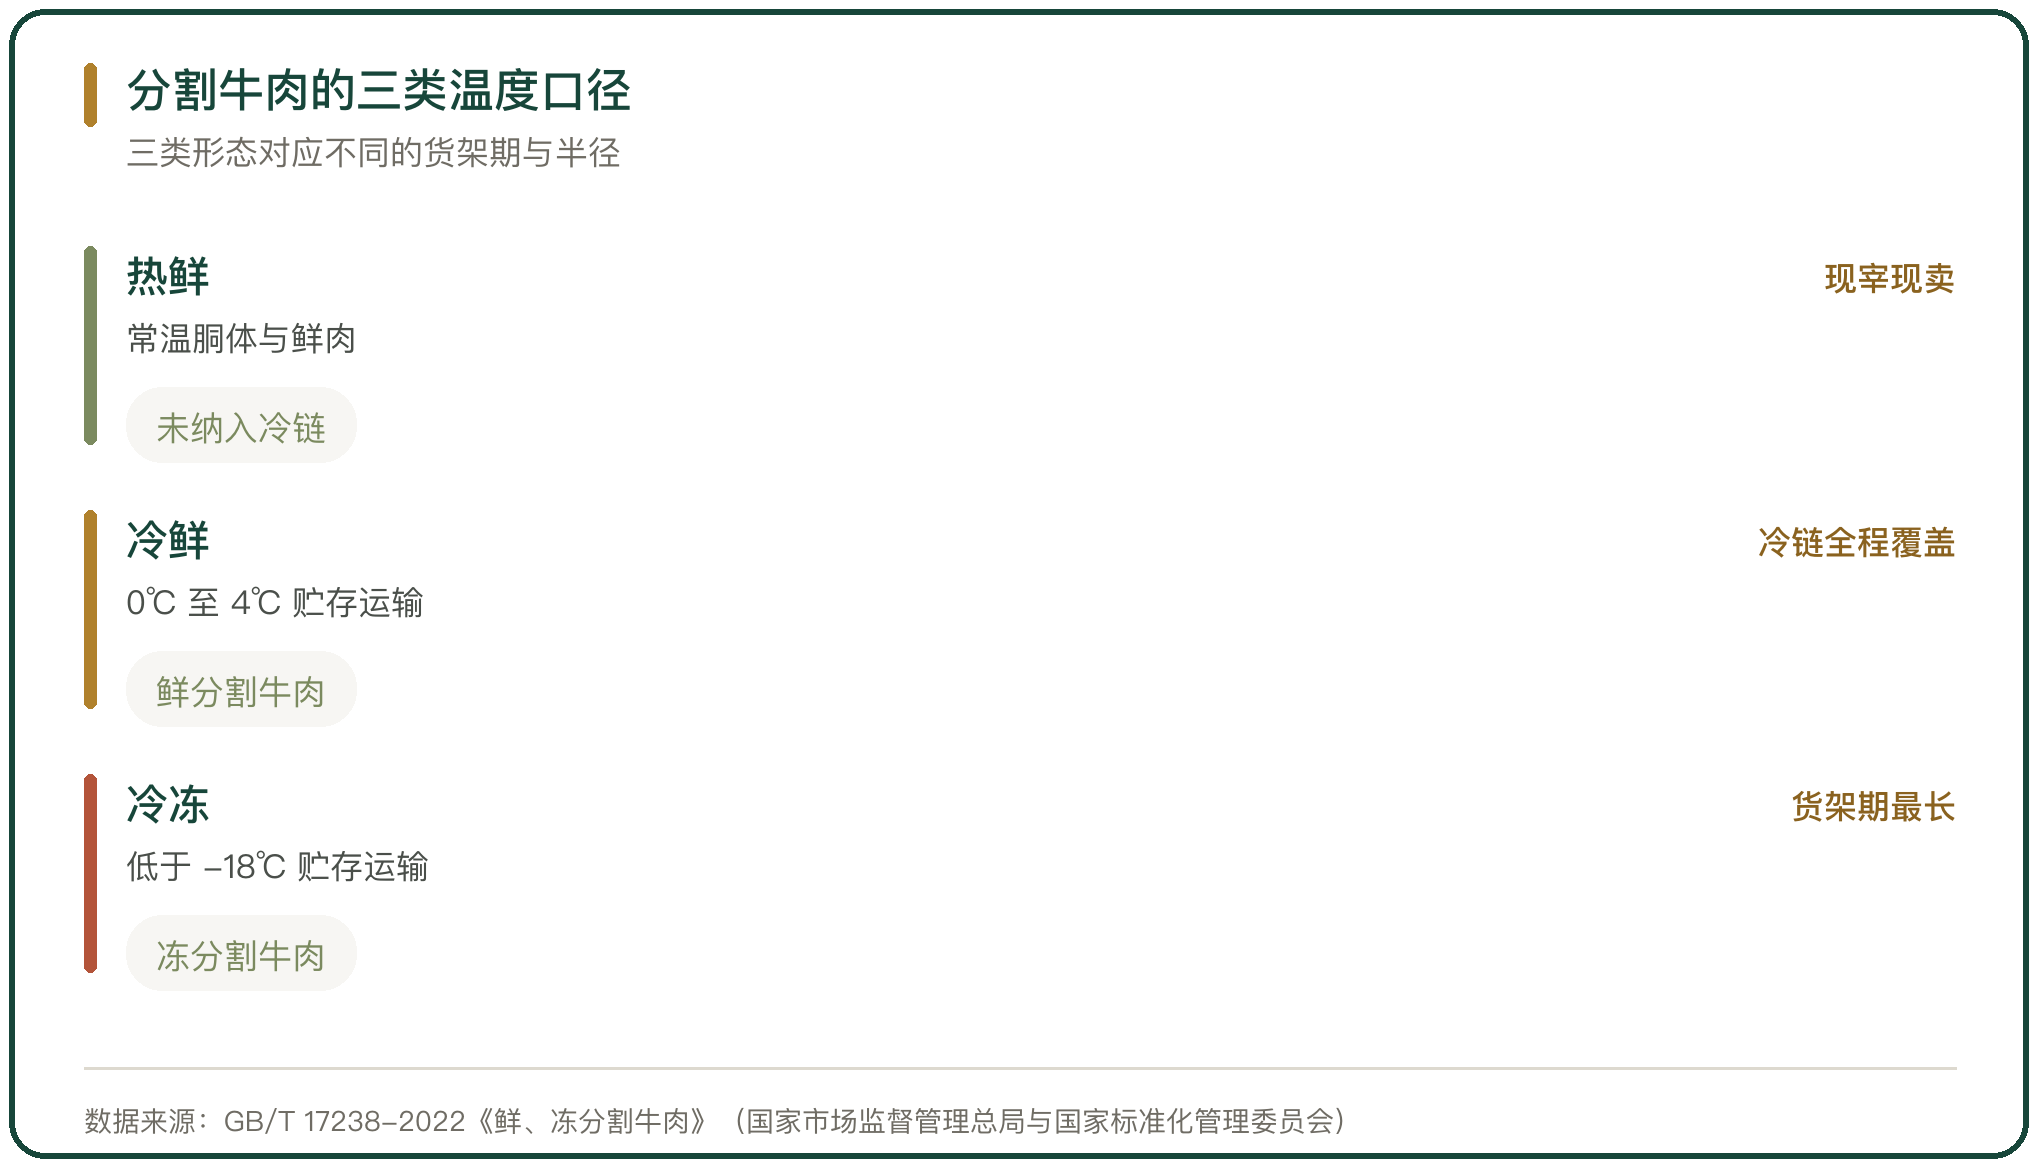
零售端按温度分为热鲜、冷鲜与冷冻三类。热鲜依靠现宰现卖与农贸市场渠道,冷鲜依靠冷链,冷冻依靠货架期。家庭买肉的选择在这三类之间移动。
二、冷鲜与热鲜、冷冻的温度口径
三类形态的差别写在温度要求上。《鲜、冻分割牛肉》(GB/T 17238-2022)规定,鲜分割牛肉应在 0℃ 至 4℃ 条件下贮存和运输,冻分割牛肉应在低于 -18℃ 的环境中贮存和运输;冷冻肉解冻为鲜肉的分割牛肉,应在包装上注明。这项标准 2022 年 4 月 15 日发布、当年 11 月 1 日实施,分割部位由 13 个扩充到 33 个。
温度口径决定货架期与销售半径。冷鲜要求全程低温且时间短,从屠宰分割到上架的时间越短,可覆盖的范围越小;冷冻把货架期拉长,跨区域调运的成本随之下降。
家庭端的差别在购买频次。冷鲜按次少量买,冷冻可以集中买。两类形态在一张订单里并存,冷鲜应付当天,冷冻承担库存。
三、家庭渠道的构成与迁移
家庭买牛羊肉的渠道包括农贸市场、商超、社区生鲜店与线上平台。农贸市场的档口以热鲜为主,价格随行就市,购买以当日消费为目的;商超与社区店按温层陈列,冷鲜与冷冻分区。
渠道结构在移动。中研普华产业研究院的口径是,猪肉消费中经农贸市场销售的热鲜肉占 55% 以上,冷鲜肉在各渠道合计占比约 25%,冷冻肉约 20%。冷鲜的份额随冷链设施铺设上升。
产品形态随之变化。家庭零售的冷鲜牛肉按部位切成小包装,牛腩、眼肉、西冷等名称直接印在包装上;羊肉以卷、排、块为主,方便按餐分量取用。
四、冷链设施决定冷鲜的货架半径
冷鲜的覆盖范围由冷库与冷藏车的分布决定。万科《2024 年年度报告》披露,万纬物流 2024 年冷链可租赁面积 202.4 万平方米,稳定期使用率 78%;同期高标库面积 840.7 万平方米,出租率 87%。两类库的出租率相差 9 个百分点。
电商平台自建冷链网络。京东物流截至 2024 年末运营约 60 个温控冷链仓库、面积约 40 万平方米,当年营业收入 1828 亿元。
设施密度决定到货频次。城市仓库密集的区域,冷鲜可以按日补货;仓库稀疏的区域,补货频次下降,门店要备出更多库存,短保产品的折损随之上升。
五、产区企业的冷鲜与冷冻产品结构
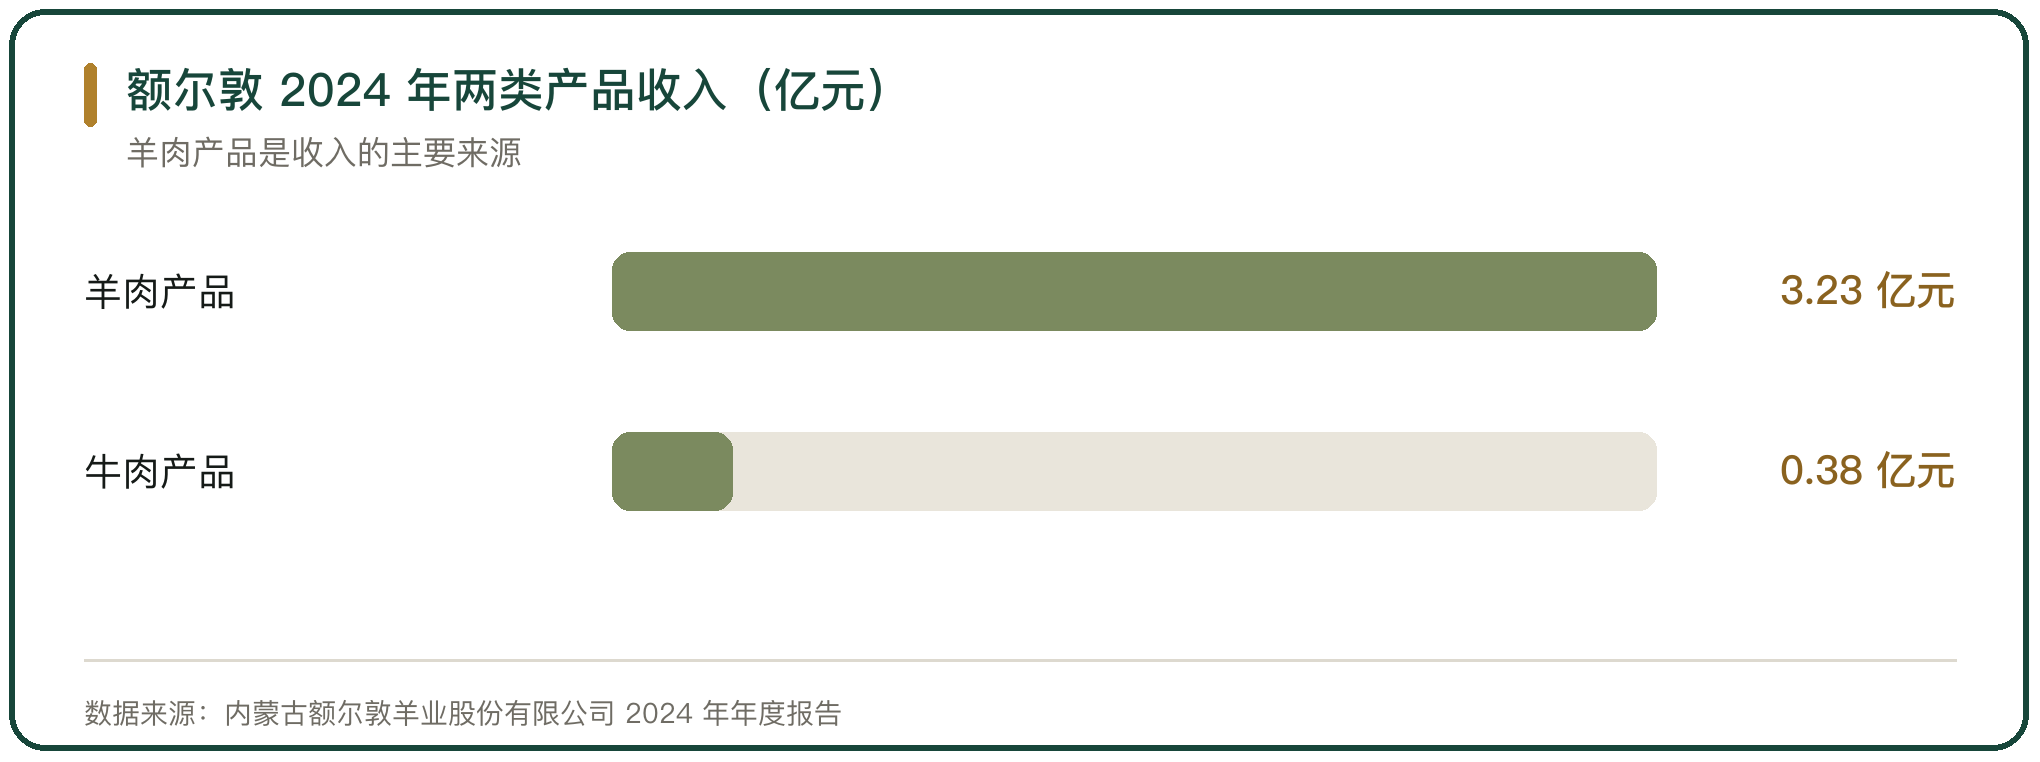
产区企业的产品结构以羊肉为多。内蒙古额尔敦羊业股份有限公司 2024 年年度报告披露,当年营业收入 3.91 亿元,归属挂牌公司股东的净利润 -190.58 万元;羊肉产品收入 3.23 亿元、毛利率 9.56%,牛肉产品收入 3811.70 万元、毛利率 10.22%。
自加工的比例不低。公司全资子公司当年加工锡林郭勒羊 138995 只,产出肉品 1650 吨,实现销售额 1.76 亿元。
销售半径仍然有限。公司 2024 年在华北地区的主营业务收入占比 79.94%,原材料采购季集中在每年 7 月至 11 月,冷鲜产品的销售范围受采购季与配送距离两重约束。
六、销区与中转企业的渠道铺设
销区与中转环节的企业把冷鲜接入家庭渠道。大庄园肉业集团股份有限公司 2023 年营业收入 45.84 亿元,位列黑龙江省肉类企业 30 强首位(黑龙江省企业联合会、黑龙江省肉类协会 2024 年发布)。
产能落在产区。公司在黑龙江省肇东市与内蒙古自治区锡林浩特市各建有一座牛羊屠宰及加工一体化生产基地,配备无人值守立体冷库;销售端同时覆盖面向企业的批量供货与面向家庭的专卖门店。
产区建厂、销区销售的组合意味着冷鲜产品要跨越较长距离,冷链的时间成本落在配送环节。
七、销区加工企业的家庭渠道
销区加工企业把牛肉送进农贸与商超。河北福成五丰食品股份有限公司 2024 年牛肉收入 2.35 亿元,同比增长 31.64%,毛利率 12.68%;当年活牛出栏 19727 头,同比增长 146.99%。
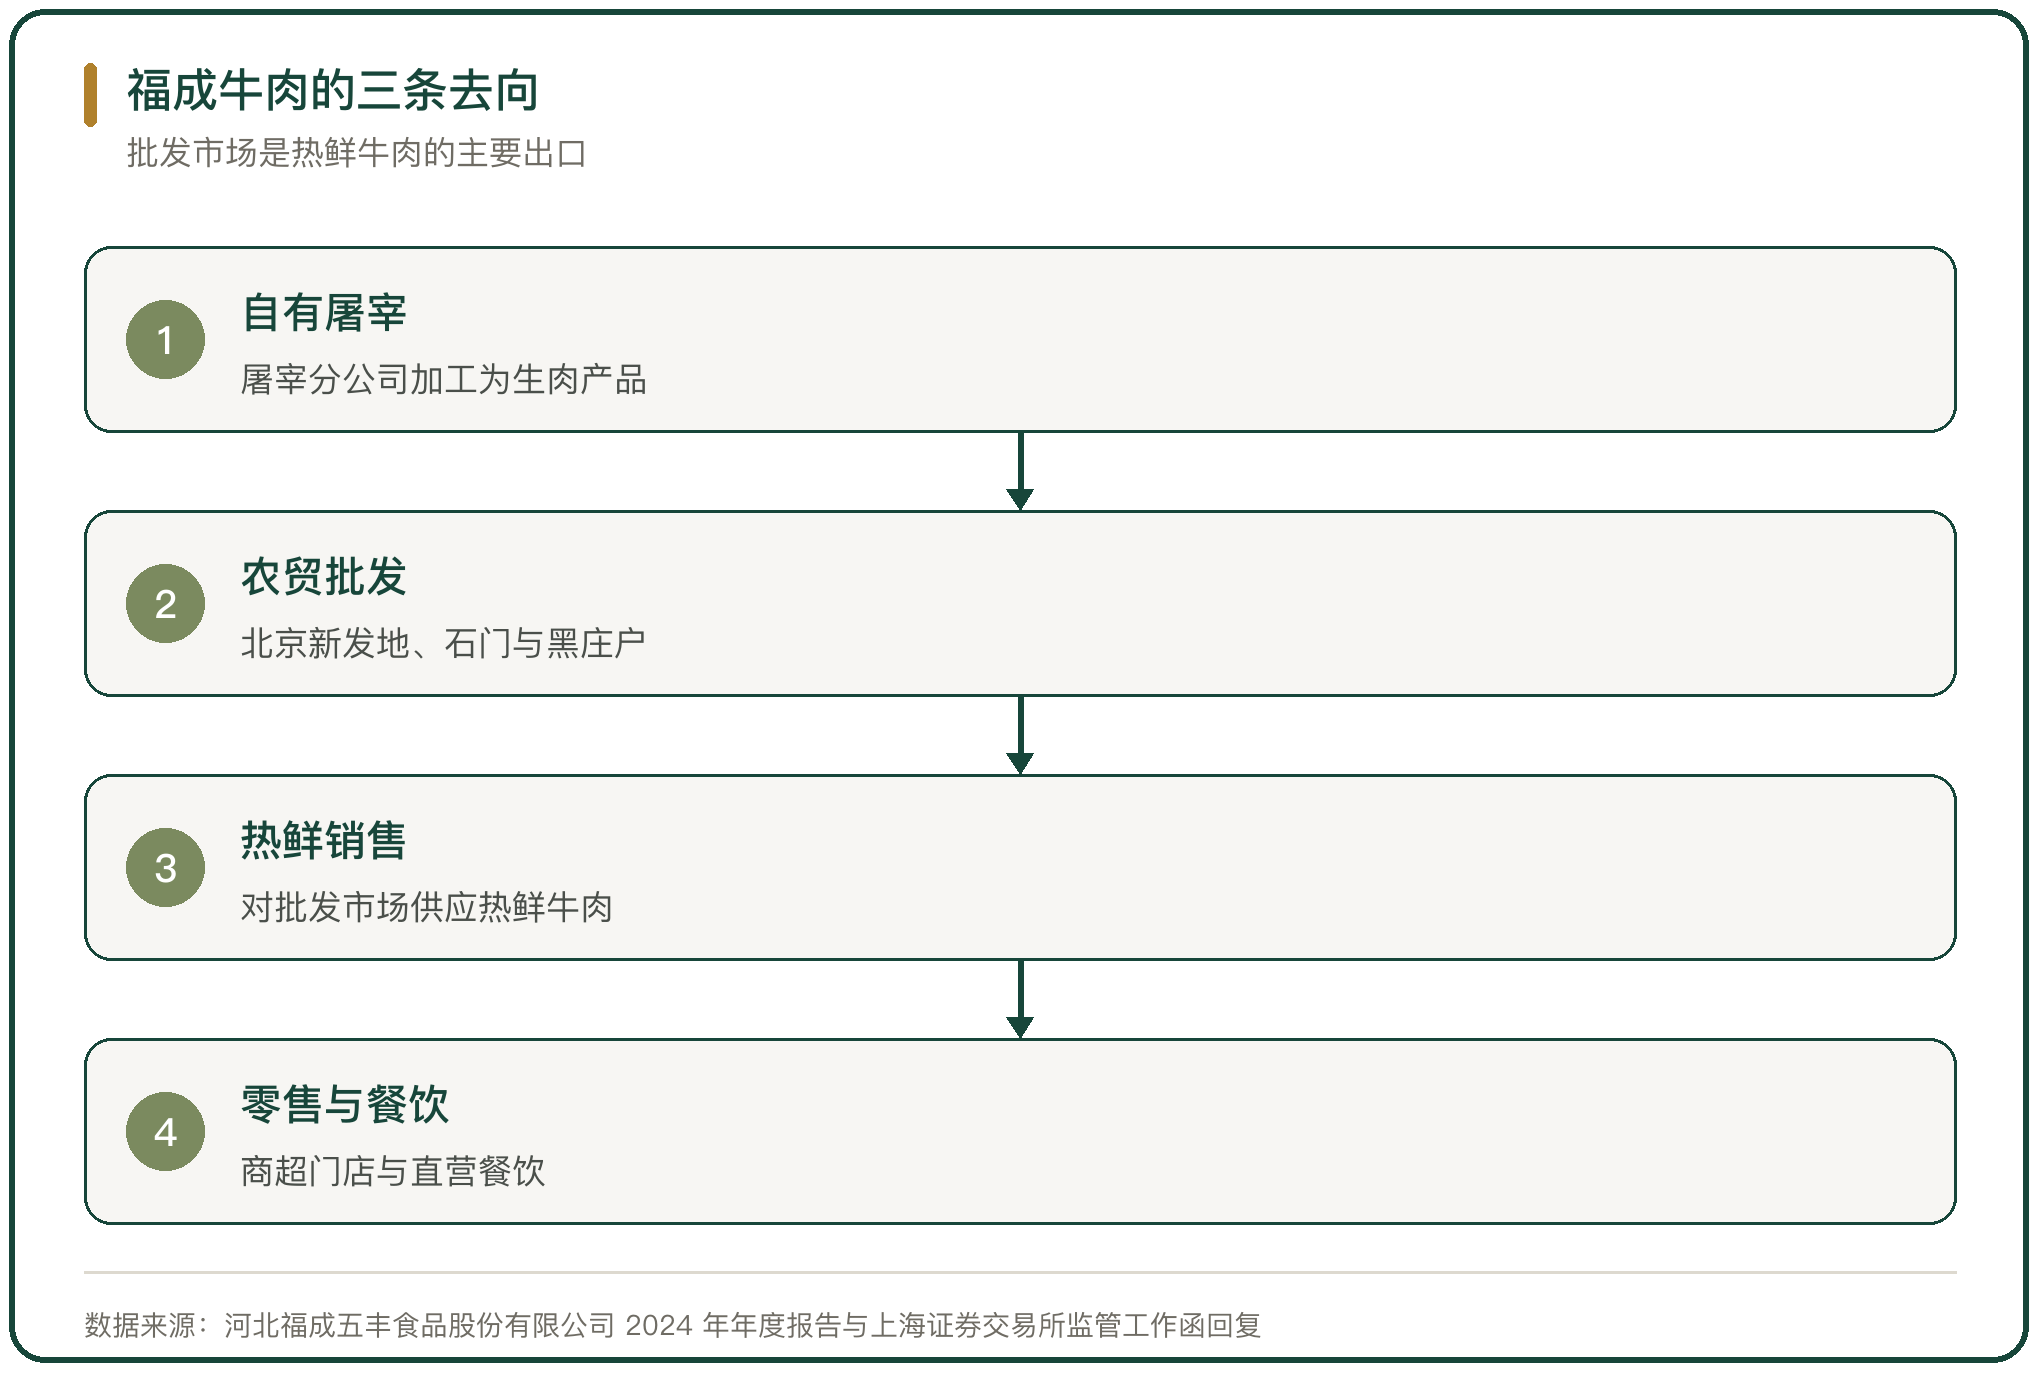
批发市场是主要去向。公司 2024 年开发了三河域内与北京部分地区的农贸大集市场,陆续进驻北京新发地、石门、黑庄户三个大型农贸批发市场,对批发市场供应的多为热鲜牛肉,平均售价 47.16 元/公斤。
价格直接影响毛利。热鲜牛肉的市场价格 2024 年逐季下行,一季度平均 50 元/公斤,四季度平均 46.69 元/公斤;屠宰分公司的营业收入 2.34 亿元,毛利率从上年的 17.37% 降到 12.68%(河北福成五丰食品股份有限公司 2024 年年度报告与上海证券交易所监管工作函回复)。
八、线上与即时零售带来的增量
线上渠道的牛肉消费在增长。京东超市的口径是,2019 年到 2024 年牛肉人均消费增长 19%,牛肉消费复合增长率 15%,其中 80% 的消费来自 26 岁至 45 岁的用户。
商超端的价格下行带动销量。盒马鲜生的采购口径是,2024 年以来牛肉销量环比增长 50% 以上,国产与进口各占 50%,国产牛肉主要来自山东、内蒙古、甘肃等产区,售价下降 10% 以上。
线上与商超的共同点是自有冷链与产地直采。两者把家庭买肉的时间从当日鲜买拉长到按周采购,冷鲜与冷冻在同一张订单里搭配。
九、冷鲜牛羊肉家庭渗透的现状
冷鲜牛羊肉在家庭端的渗透由温度口径、渠道结构与冷链设施三件事共同决定。GB/T 17238-2022 把鲜分割牛肉的贮存运输温度定在 0℃ 至 4℃,冻分割牛肉定在低于 -18℃,两条温度带对应两套货架期与销售半径。
供应端的冷鲜产能集中在产区向上延伸的企业。额尔敦 2024 年羊肉产品收入 3.23 亿元、毛利率 9.56%,销售仍以华北为主;大庄园在肇东与锡林浩特各建有一座屠宰及加工一体化基地,产品同时面向批量客户与家庭门店。
家庭端的增量来自线上与商超。京东超市 2019 年到 2024 年牛肉人均消费增长 19%,盒马鲜生 2024 年牛肉销量环比增长 50% 以上。农贸市场仍是热鲜的主要出口,福成 2024 年向北京新发地、石门、黑庄户供应的热鲜牛肉平均售价 47.16 元/公斤。



写点看法