

基础设施建设的长期趋势
关键词 基础设施建设物流网络社会物流总费用冷链设施新能源冷藏车国家物流枢纽
一、基础设施建设的网络规模
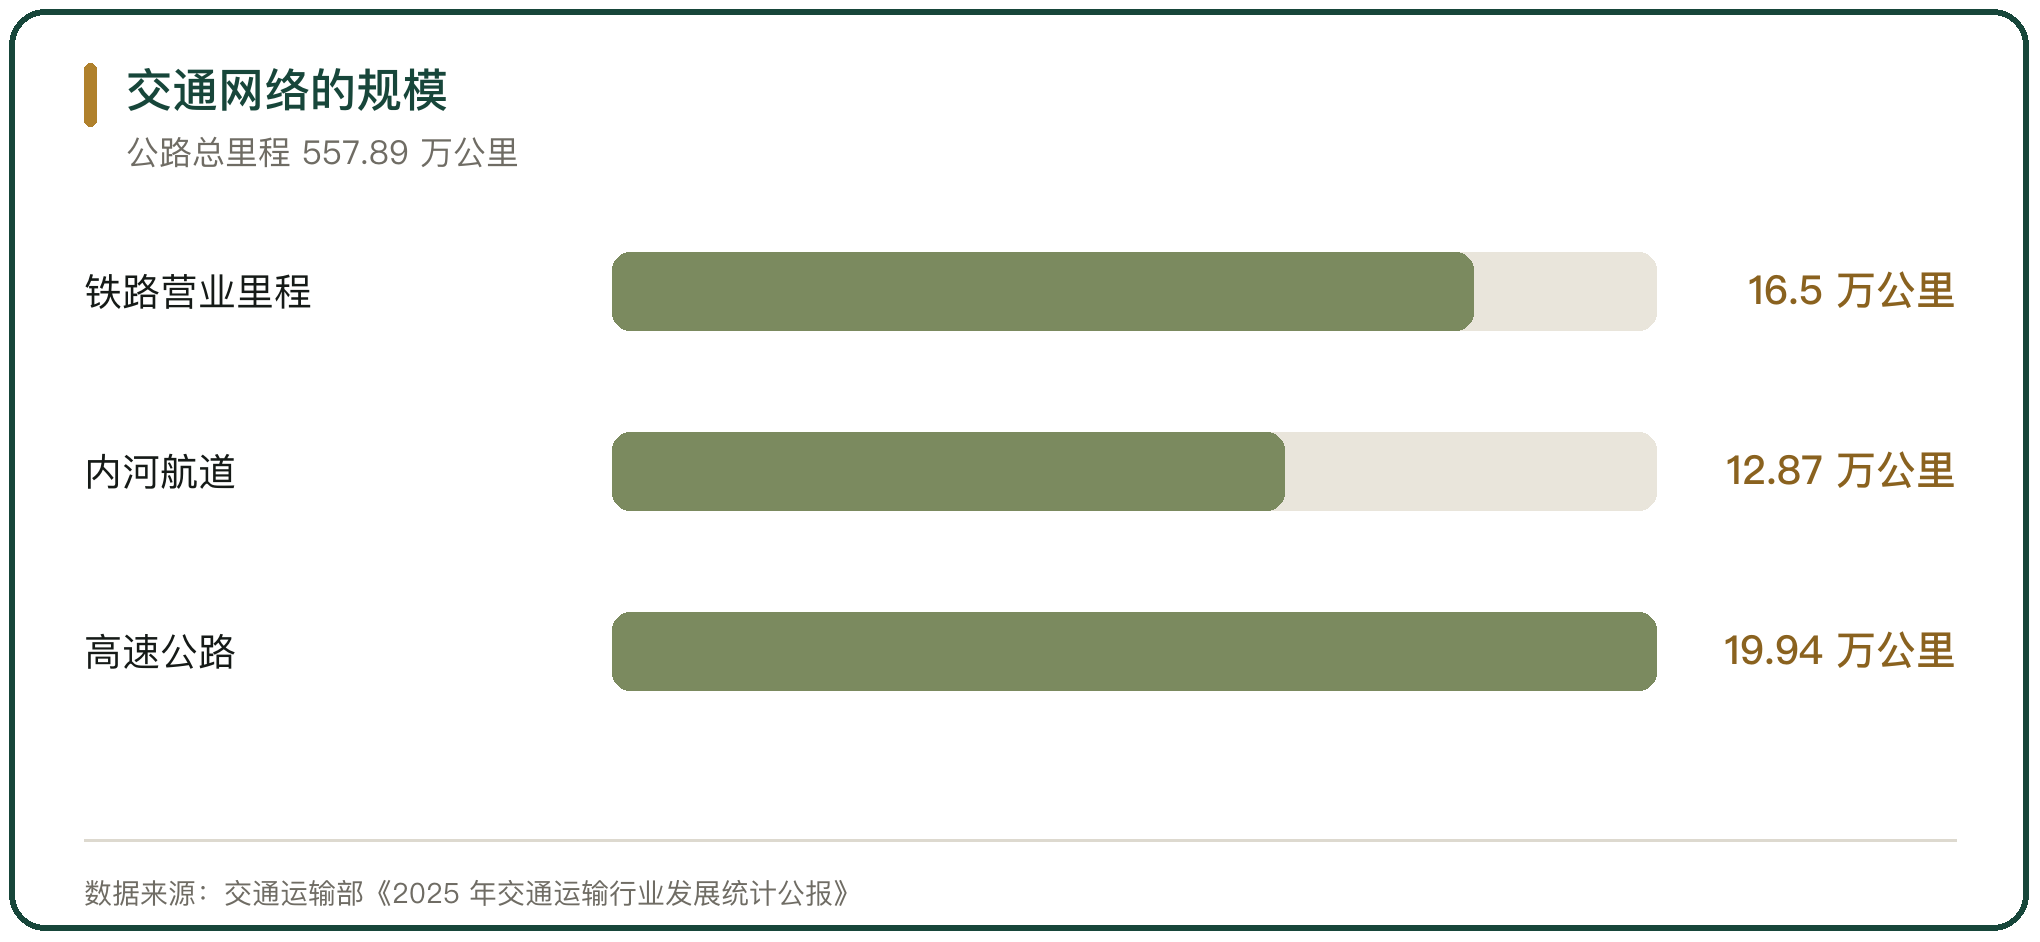
交通网络的规模是物流设施的地基。2025 年末全国铁路营业里程 16.5 万公里,其中高铁 5.0 万公里;公路里程 557.89 万公里,高速公路 19.94 万公里;内河航道通航里程 12.87 万公里;颁证民用航空运输机场 270 个;港口生产用码头泊位 22346 个,其中万吨级及以上 3061 个。2025 年完成交通固定资产投资 3.67 万亿元(交通运输部《2025 年交通运输行业发展统计公报》)。
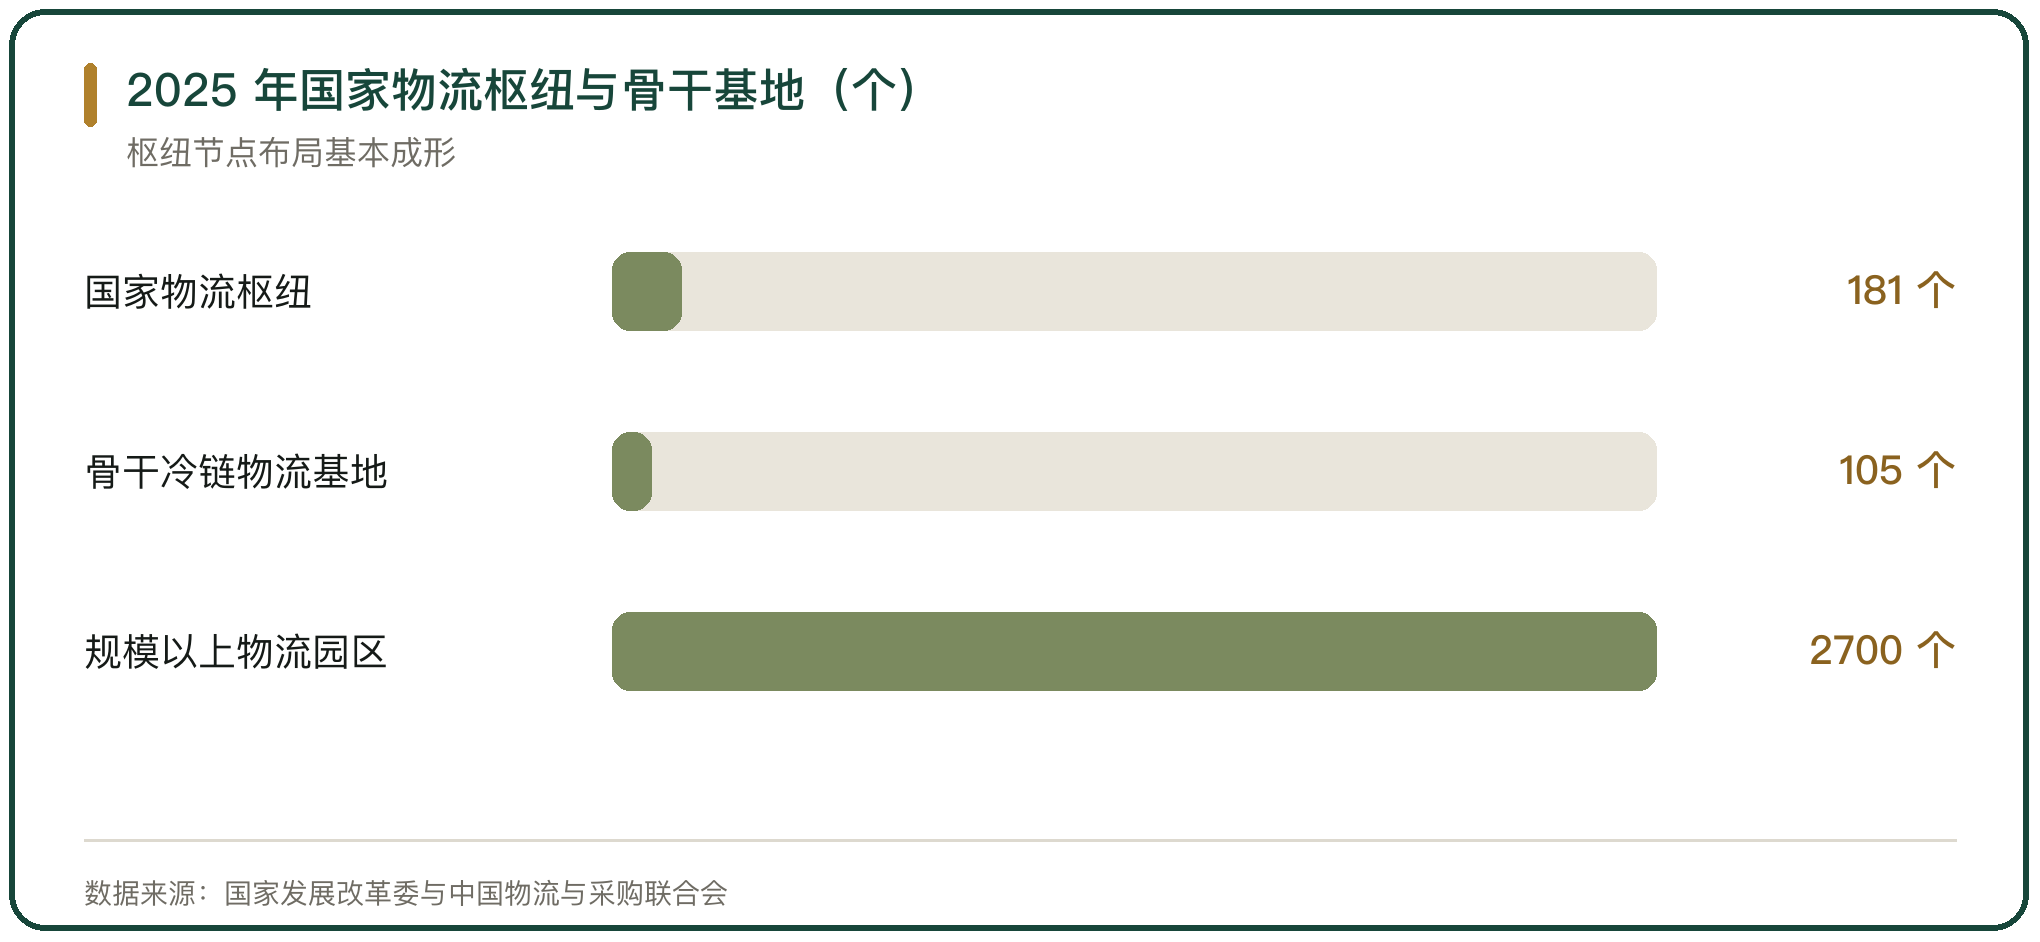
物流设施这一层的基数是:国家物流枢纽 181 个、国家骨干冷链物流基地 105 个,覆盖 31 个省(区、市);规模以上物流园区超过 2700 家,园区铁路专用线接入率接近 25%(中国物流与采购联合会)。
二、物流成本的下降趋势
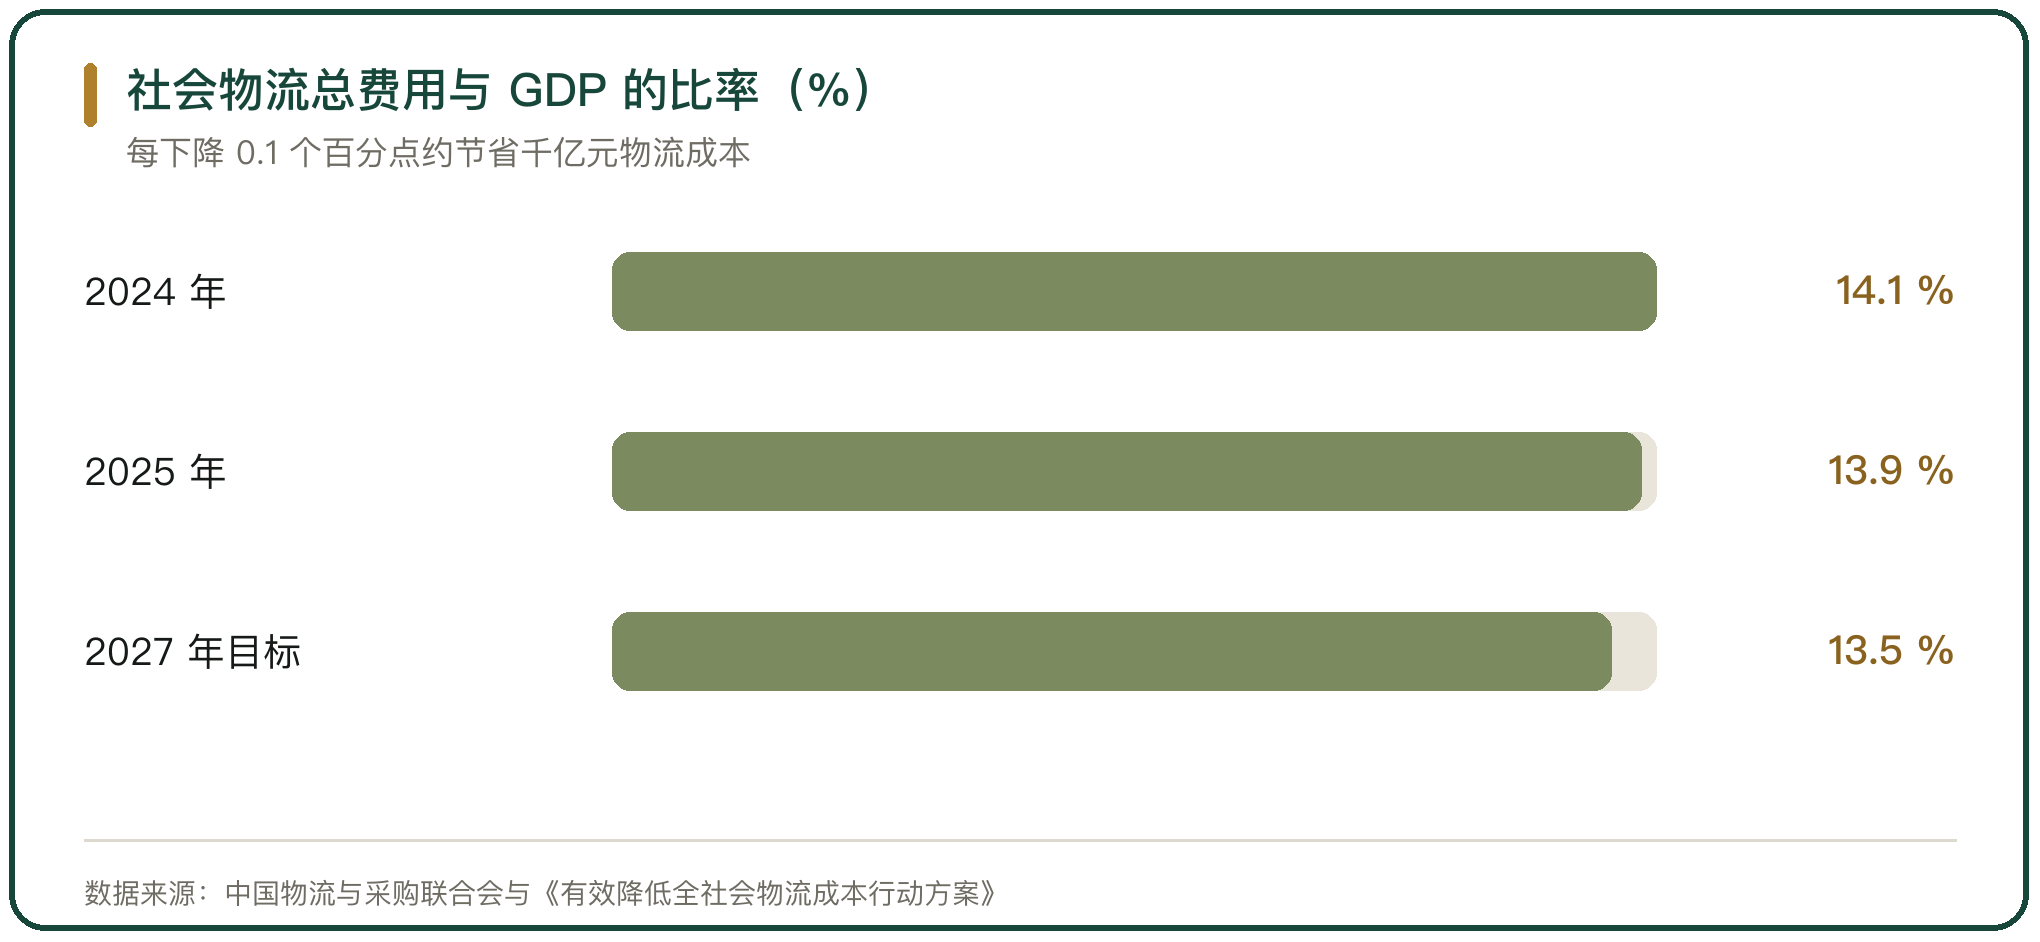
成本指标是这十年里最硬的一条线。2025 年社会物流总额 368.2 万亿元、同比增长 5.1%;社会物流总费用 19.5 万亿元、同比增长 3.0%;社会物流总费用与 GDP 的比率 13.9%,比上年回落 0.2 个百分点,是有统计以来首次降到 14% 以下(中国物流与采购联合会《2025 年全国物流运行数据》,人民日报 2026-01-10)。
《有效降低全社会物流成本行动方案》把 2027 年的目标定在 13.5% 左右。“十四五”前4年,这个比率累计降低 0.6 个百分点,合计降低全社会物流成本 8900 亿元(中国物流与采购联合会)。按经济体量折算,这个比率每往下走 0.1 个百分点,对应的是千亿元级的成本。
三、冷链设施的扩容
冷链这一层还在扩容。2025 年冷链物流需求总量 3.814 亿吨、同比增长 4.50%;冷链物流总收入 5567.1 亿元、同比增长 3.84%;冷库总容量 2.67 亿立方米、同比增长 5.53%,较 2020 年增长 50.85%;冷藏车保有量 58.54 万辆,较 2020 年增长 104.19%(中国物流与采购联合会冷链专业委员会;中国物流与采购联合会副会长马增荣在 2025 冷链产业发展年会)。
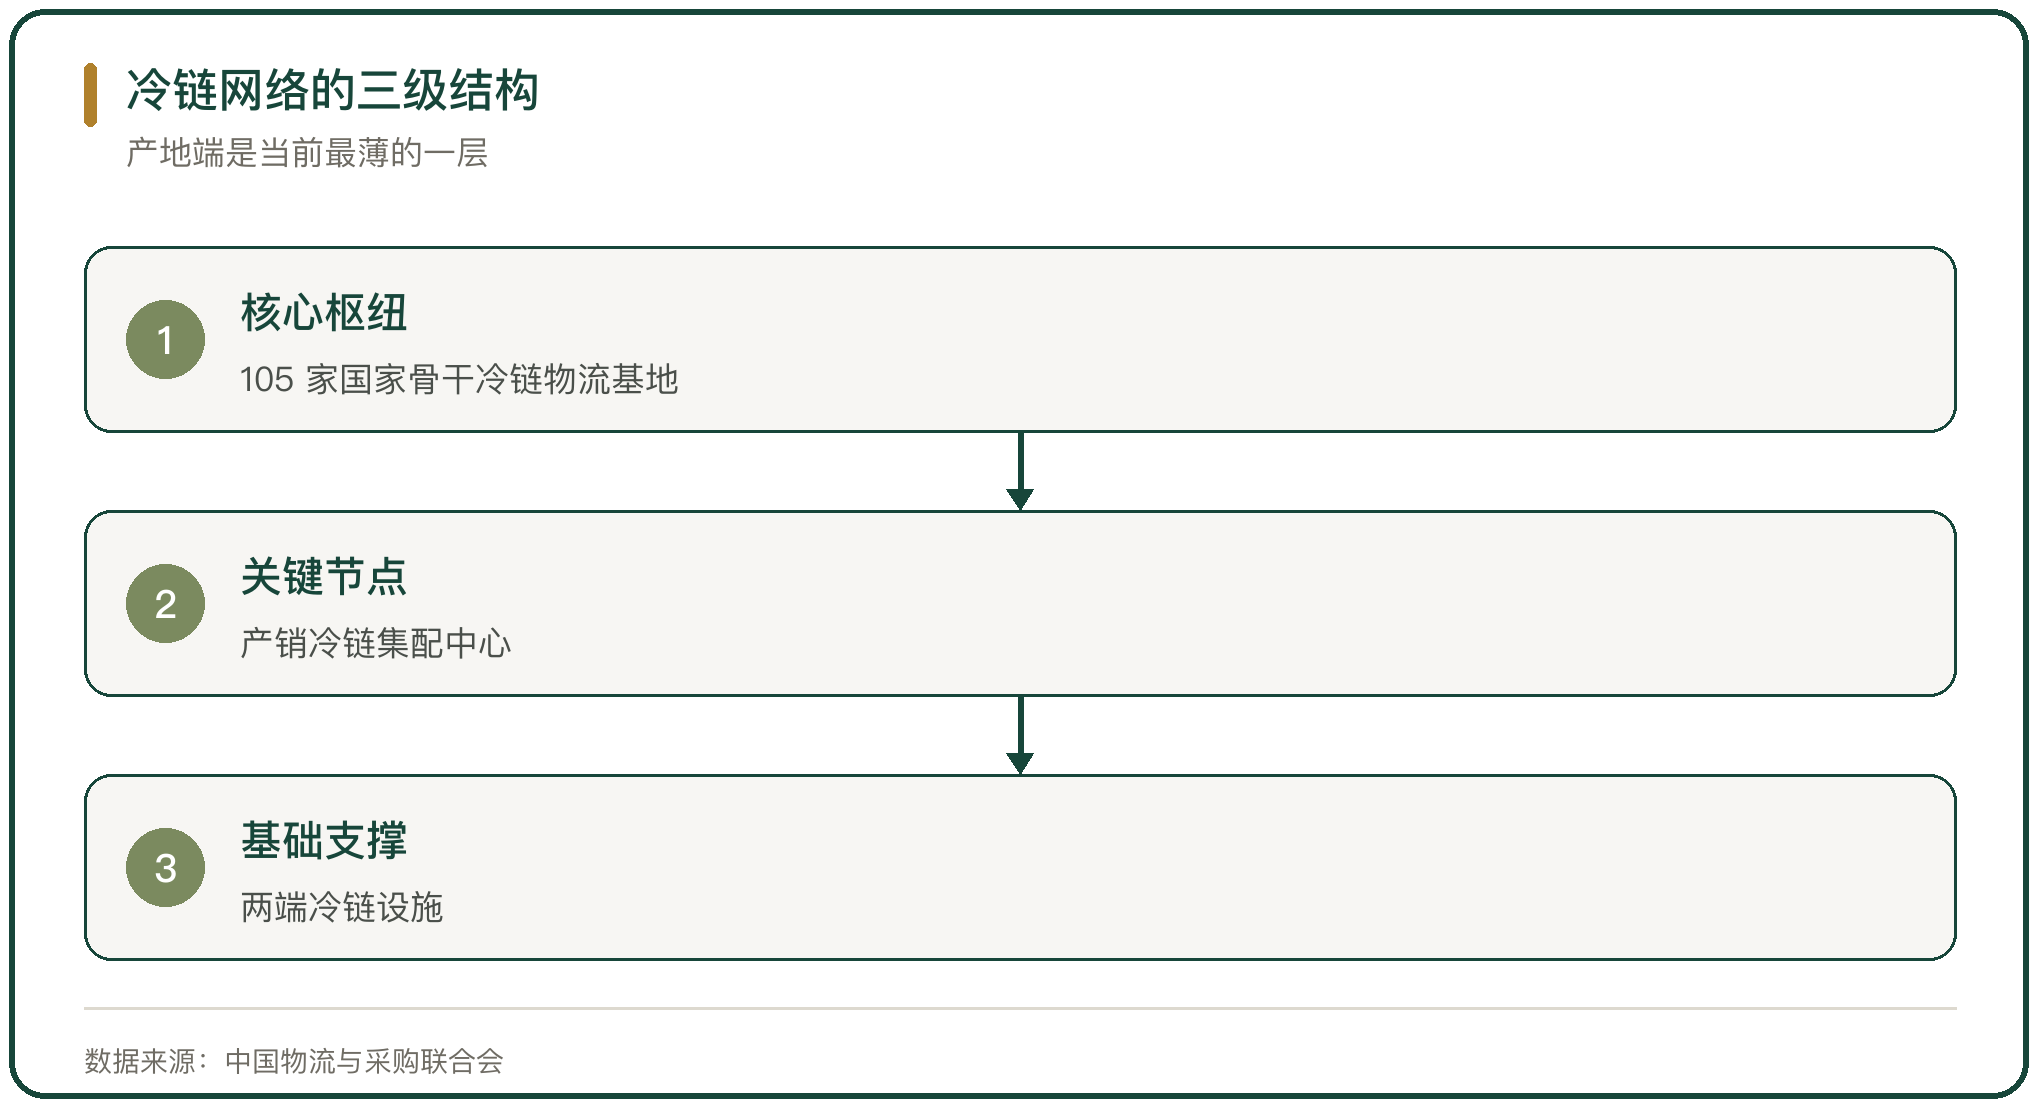
网络形态已经成型:105 家国家骨干冷链物流基地为核心枢纽,产销冷链集配中心为关键节点,两端冷链设施为基础支撑(中国物流与采购联合会)。扩容的增速在放缓,冷库总容量的增速落到 5.53%,设施的重心从建转向用。
四、枢纽节点的组网
国家物流枢纽从 2019 年首批起步,2025 年新增 30 个、累计 181 个。2025 年初,国家发展改革委印发《国家物流枢纽布局优化调整方案》,按“结合实际、动态调整、有进有退”的原则新增 26 个枢纽,并对部分枢纽的布局作出优化(国家发展改革委)。
新一批 30 个枢纽里,生产服务型与商贸服务型共 19 个、占比 63%,枢纽开始往产业链里扎。成都商贸服务型国家物流枢纽依托农产品交易市场,做强集散与冷链物流功能,布局功能性设施项目 38 个、计划总投资 369.34 亿元(成都市发展和改革委员会)。
五、运输结构的调整
运输结构的变化比设施慢。2025 年国家铁路公铁联运量同比增长超过 130%,水运货运周转量占比保持在 50% 以上(中国物流与采购联合会)。多式联运把干线的成本压下来,是降低物流成本里最直接的一段。
冷链这一段的结构更偏。公路约占冷链运输 90% 的市场份额,铁路、水路、航空共同发展(中国物流与采购联合会,引中车石家庄公司冷链事业部总经理姬连凯);铁路冷链的市场份额不足 2%(消费日报)。
六、运力装备的新能源化
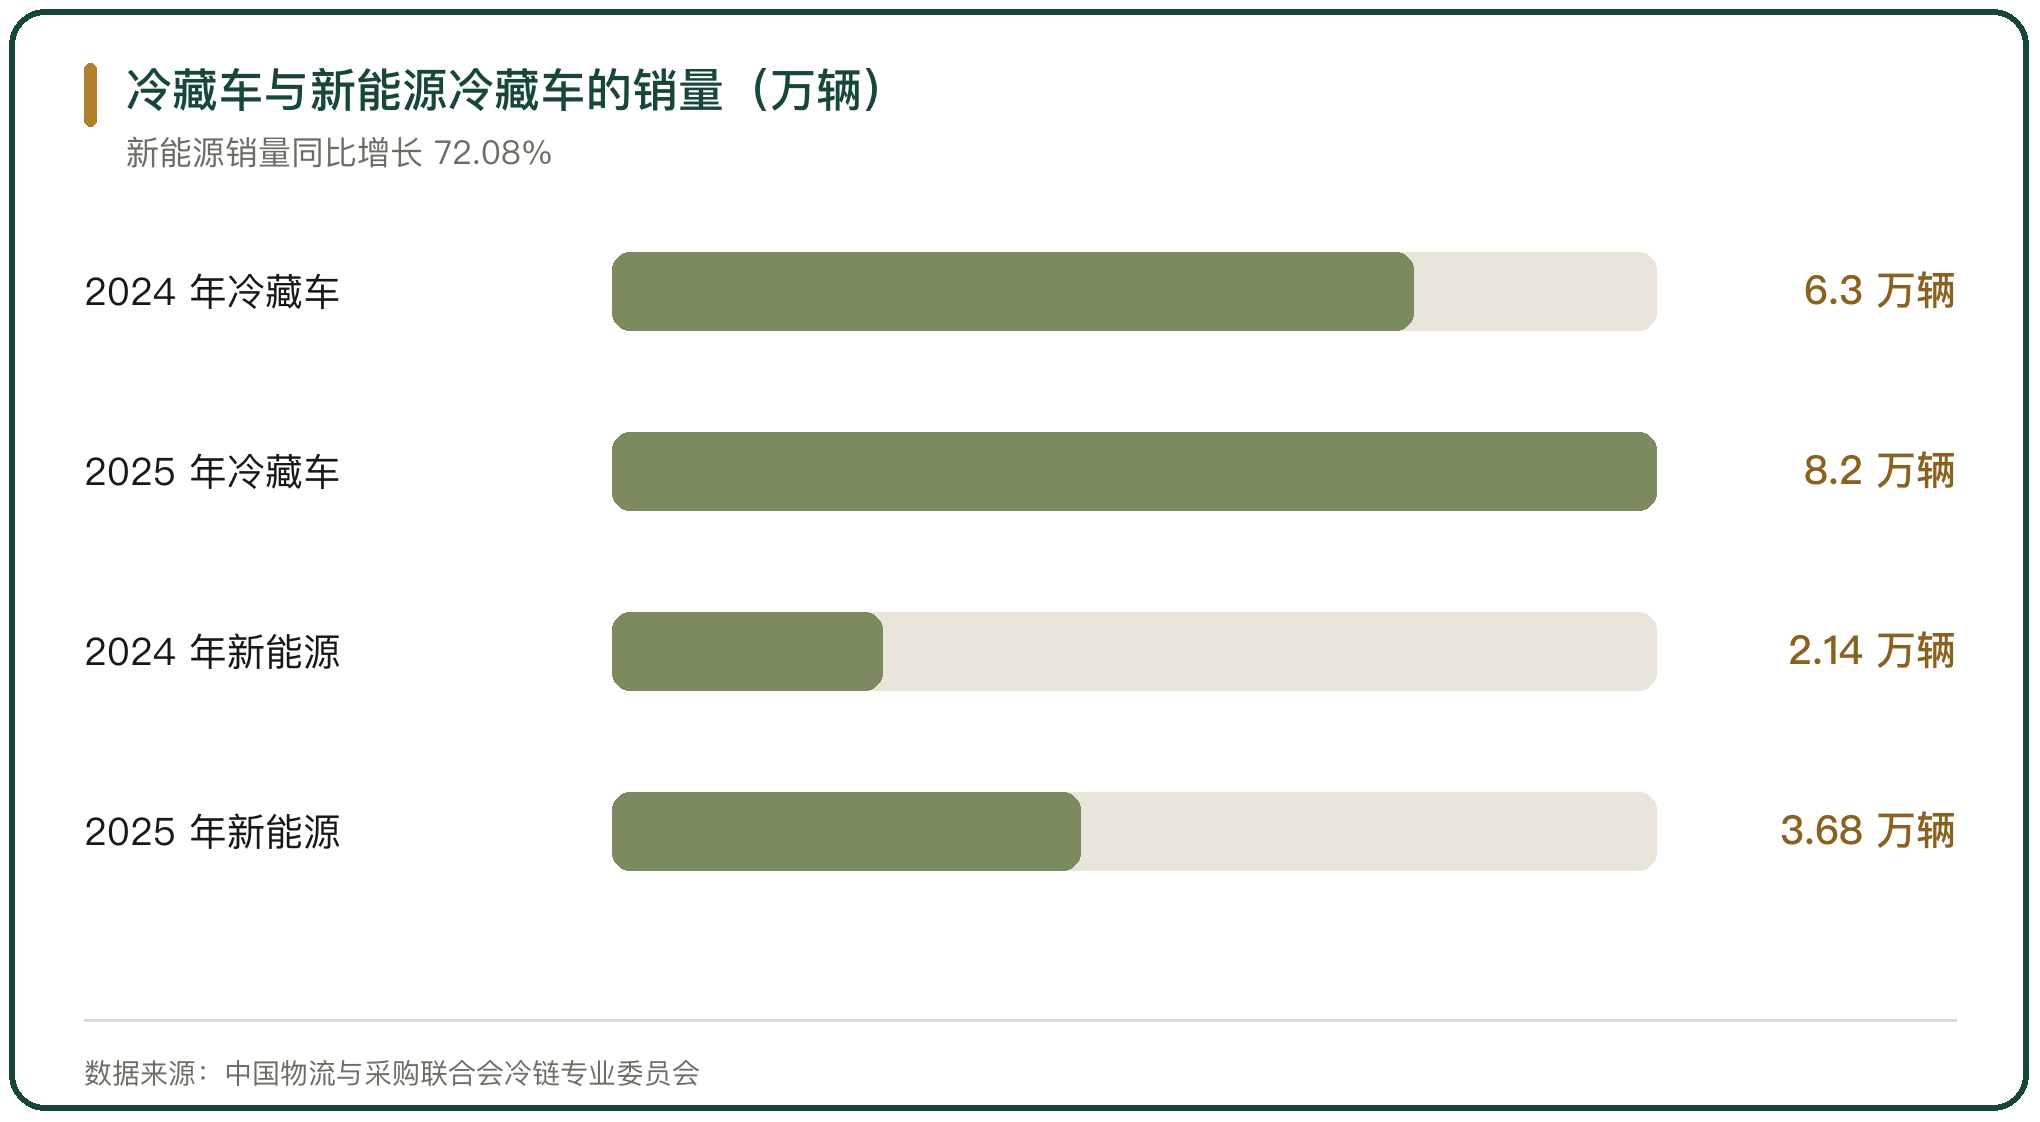
装备的换代比设施快。2025 年冷藏车销量 81969 辆、同比增长 30.2%;新能源冷藏车销量 36769 辆、同比增长 72.08%,渗透率 44.86%、同比提高 10.96 个百分点(中国物流与采购联合会冷链专业委员会)。2025 年上半年新能源重卡累计销量约 14 万辆、同比增长 78.6%(中国物流与采购联合会)。
替代最快的场景是城市末端配送,路权与运营成本是主要动因。干线上的电动重卡还在试点,续航与补能是约束。
七、数字化的渗透
数字化落在两个层面。一是数据的开放与联通,物流公共数据加快开放共享,信息数据联通水平提升;二是装备的智能化,无人物流车、无人叉车与“智慧零碳”堆场投入运营(国家发展改革委与交通运输部《物流网建设实施方案》)。
网络货运是平台化最成熟的一段。全国网络货运企业超过 3000 家,支撑货运市场的供需匹配(中国物流与采购联合会)。“十四五”期间发布各类物流领域标准 210 项,规则标准这一层在补齐(国家发展改革委与交通运输部《物流网建设实施方案》)。
八、绿色低碳的标准落地
绿色低碳从倡议走到核算。冷库运营的温室气体排放有国家标准可依,GB/T 32151.50-2025《温室气体排放核算与报告要求 第 50 部分:冷库运营企业》2025 年 8 月 29 日发布、2026 年 3 月 1 日实施(全国标准信息公共服务平台)。
落到装备上,新能源冷藏车的渗透率已经到 44.86%。落到设施上,冷库的电费是最大的可控成本,光伏与谷电制冷的组合能同时降碳与降本,改造的规模取决于电价与自用消纳的比例。
九、产地短板的补强
产地是冷链最薄的一层。农产品在产地的预冷覆盖不足,损耗集中发生在“最先一公里”。2026 年中央预算内投资继续向产地预冷、田头仓储与县域冷链集配中心倾斜,目标是把农产品冷链流通率提高到 45% 以上(中国物流与采购联合会冷链专业委员会)。
补产地的做法也在变。早年建的是万吨级存储库,现在的重点是产地预冷、田头仓与集配中心这类小体量、贴近田间的设施。
十、长期趋势的判断
长期趋势由几条线叠起来。设施的规模已经到位,181 个国家物流枢纽与 105 个骨干冷链物流基地布局成形;成本指标成了硬约束,13.9% 到 13.5% 的空间要靠运输结构、多式联运与组织效率去挤;冷链的重心从建库转到用库;装备的增量集中在新能源与智能化。
判断落在两件事上。一是产地,它决定冷链能否从头到尾接上;二是运营,它决定已经建成的设施能不能把成本收回来。



写点看法