

水产消费的渠道变化
一、水产消费的总量与人均
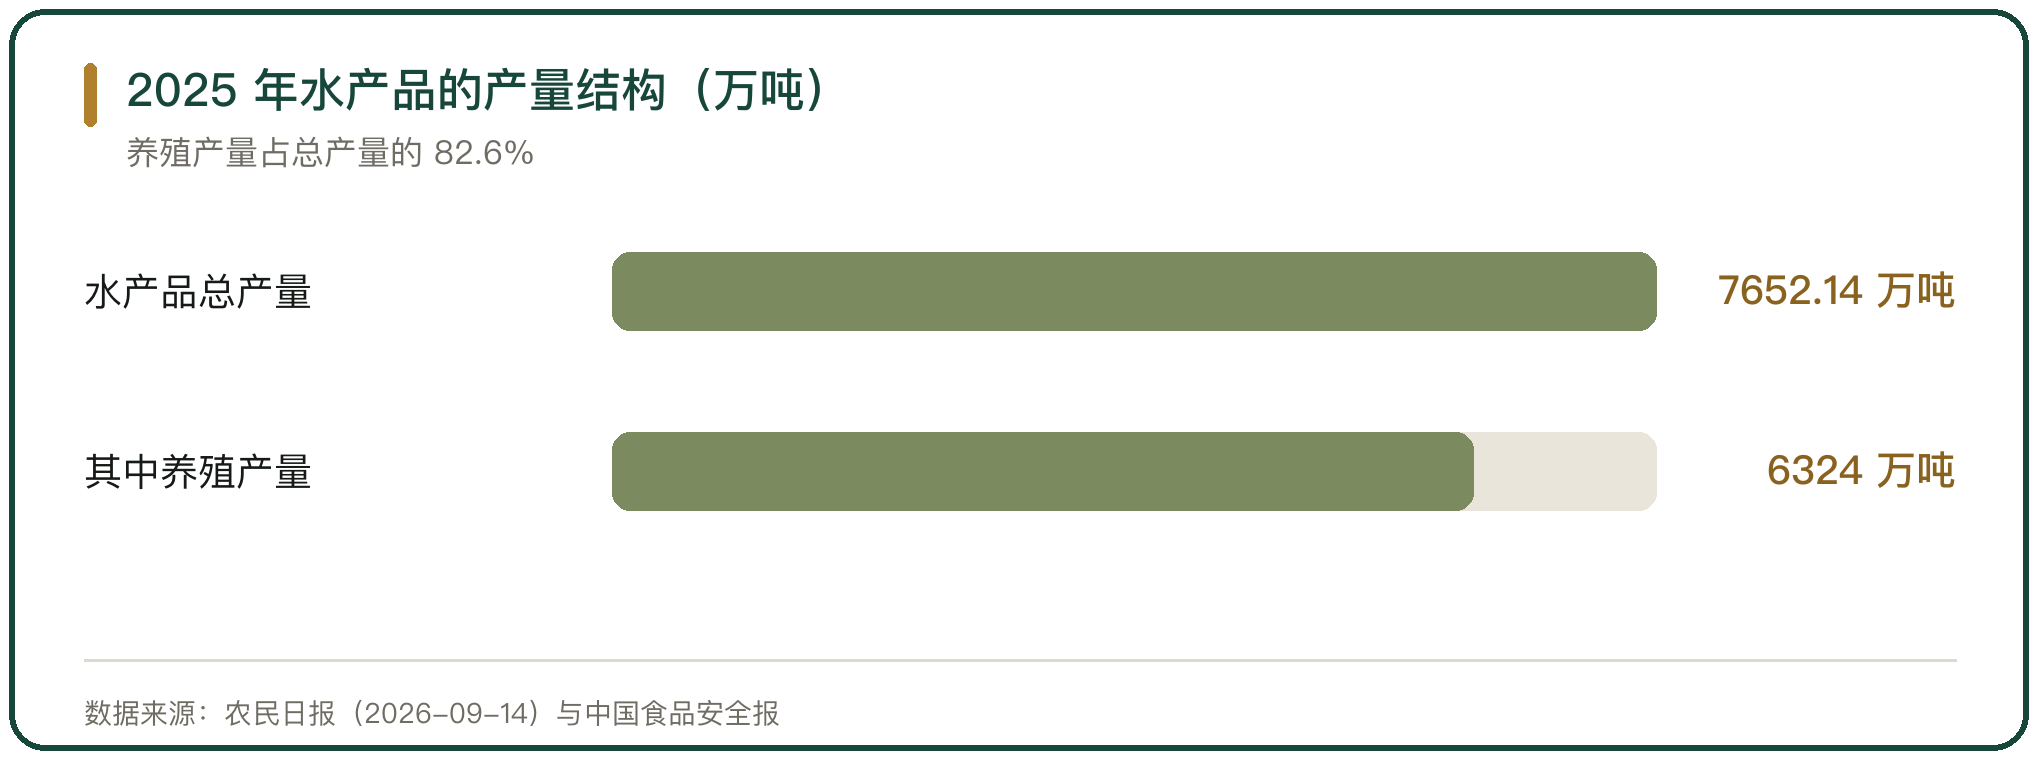
水产消费的基数在稳步抬升。2025 年全国水产品总产量 7652.14 万吨、同比增长 4%,全社会渔业经济总产值 35488.30 亿元;居民人均水产品消费量 15.08 千克,消费价格涨幅 1.4%,市场供应充裕而价格平稳(农民日报 2026-09-14)。
供给侧的余量比消费侧的增量更大。2025 年水产品人均占有量 54.47 千克、比上年增加 2.22 千克、同比增长 4.25%,养殖产量 6324 万吨、占总产量的 82.6%。产量与消费之间存在结构性缺口,渠道的作用是把这个缺口转化为可成交的订单。
二、传统冰台渠道的缩减
冰台是水产零售里最传统的一段。传统冰台的散装销售平均损耗率 12% 到 15%,远高于冷冻品的 3% 到 5%,损耗侵蚀毛利,门店的订货量随之压缩。
客流的变化反映购买习惯的迁移。活鱼与冰鲜散装档口的客流量下降 8% 到 12%,部分超市已把 30% 的冰台面积改成活鲜与预制菜混合柜;受租金、水电与人工费用上涨影响,单店摆设 20 口以上大缸的水产岛模式,关店或缩减缸数的比例达到 25%(舟山市出口水产行业协会)。
三、即时零售与店仓一体
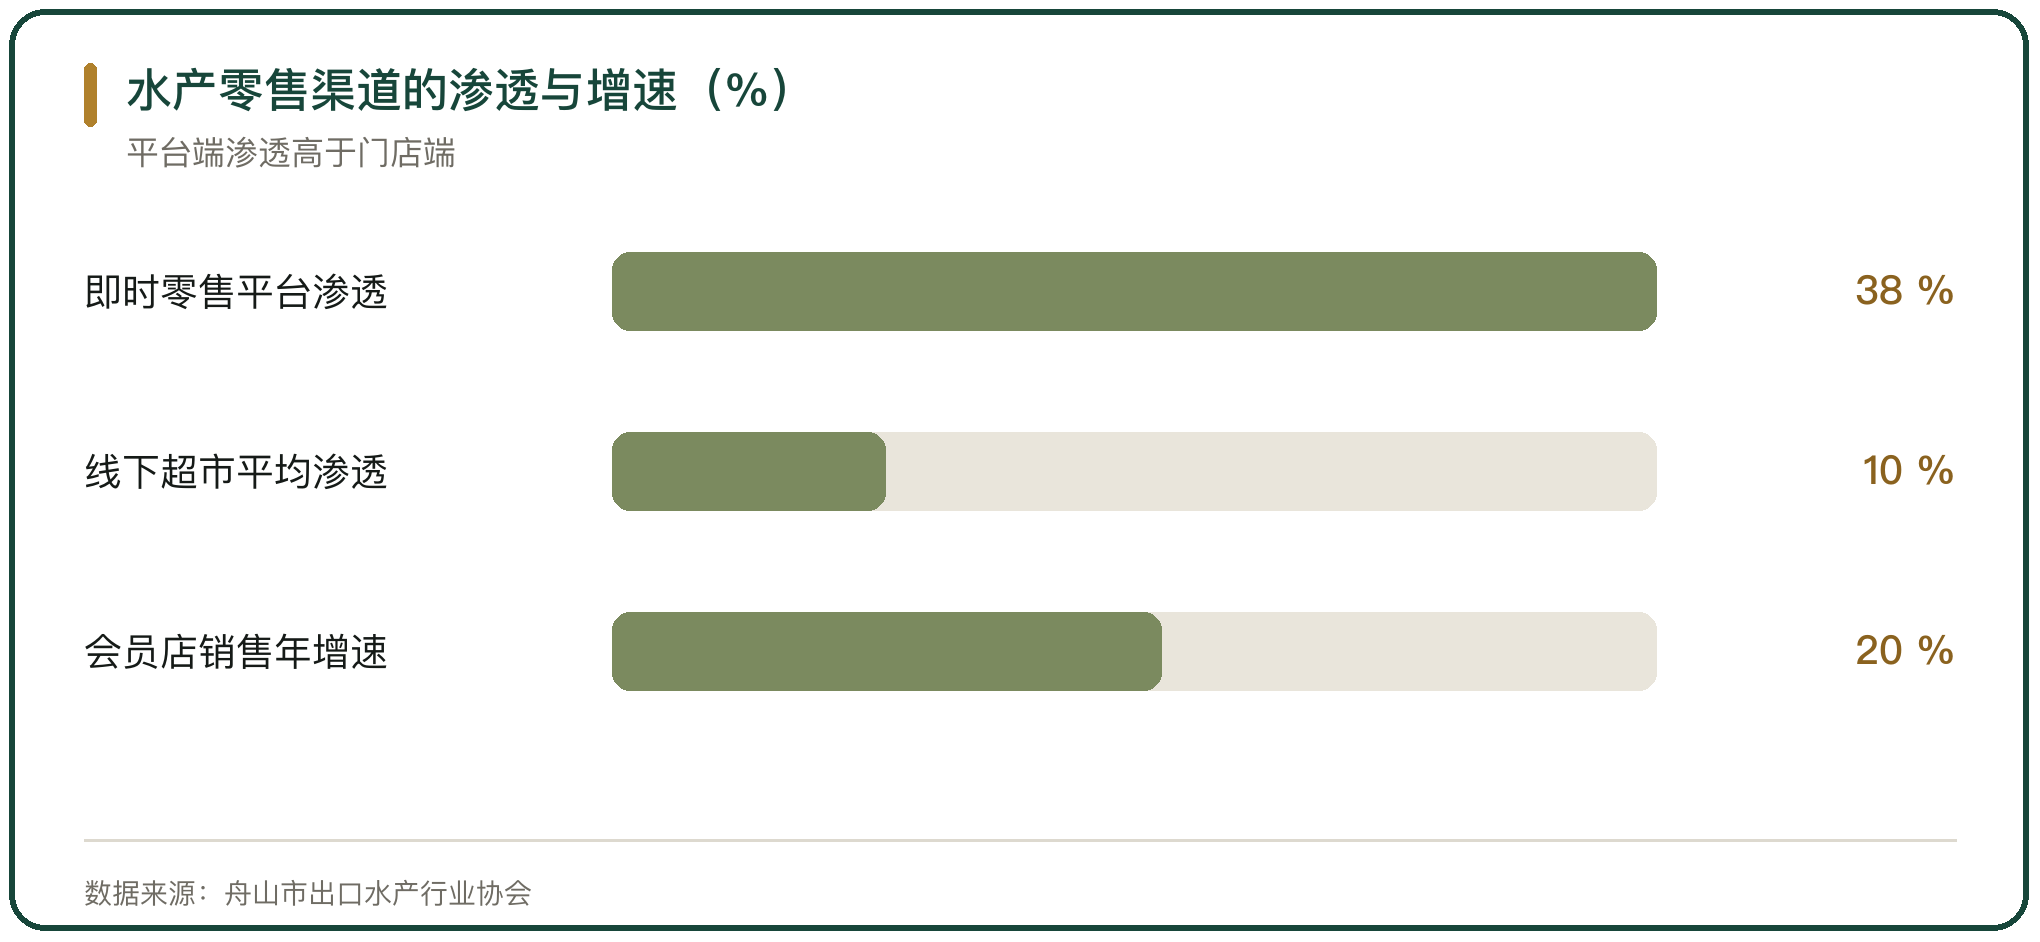
即时零售把水产的到家时效压到分钟级。在即时零售与生鲜电商渠道,旺季水产的平台渗透率已达 35% 到 40%,远高于线下超市平均 10% 的水平;1 到 2 周内,吊水鱼与地理标志单品的交易额可以达到上千万元(舟山市出口水产行业协会)。
店仓一体的做法把鲜切与冷冻组合起来。盒马与山姆的「鲜切加冷冻」组合带动线上水产的库存单位数扩大 20% 以上,客单均价高出线下 15% 到 25%。商务部研究院《即时零售行业发展报告(2025)》的口径是,2024 年国内即时零售规模 7810 亿元。
四、商超水产区的结构调整
商超的水产区在改小包装。二三线城市的大卖场里,200 克到 400 克冷冻小包装的增速高于生鲜散装 15% 到 20%,对应的是一人份与两人份的购买场景。
会员店拉高客单。山姆与 Ole 等会员店的水产销售年增长率达 18% 到 22%,进口三文鱼、北极虾、北极贝与老虎虾等高客单单品贡献了 60% 以上的增量;溯源与 ASC、MSC 认证成为卖点,即使溢价 10% 到 15% 仍保持较高周转。
连锁超市的采购在往上游走。超市对水产品的源头直采比例从 2024 年的 38% 提升到 2025 年的 55%,跳过区域批发市场,传统批发商的供货额相应下降 17%(舟山市出口水产行业协会)。
五、加工冷柜与预制菜渠道
加工冷柜成为超市水产区里增长最快的子类。2024 年即食海鲜、调味鱼排与小龙虾尾等预制型产品在冷柜的销售额同比增长 30%;到 2025 年,预制菜与即食海鲜产品的渗透率升至 34%。
预制菜把水产消费从厨房前移到加热环节。这类产品以冻品为主要形态,把原条鱼虾转成规格统一的成品,零售端按包销售,餐饮端按份出餐,渠道的账期与起订量随之改变。冷柜的扩张速度取决于冷链到店的频次。
六、直播电商与产地直发
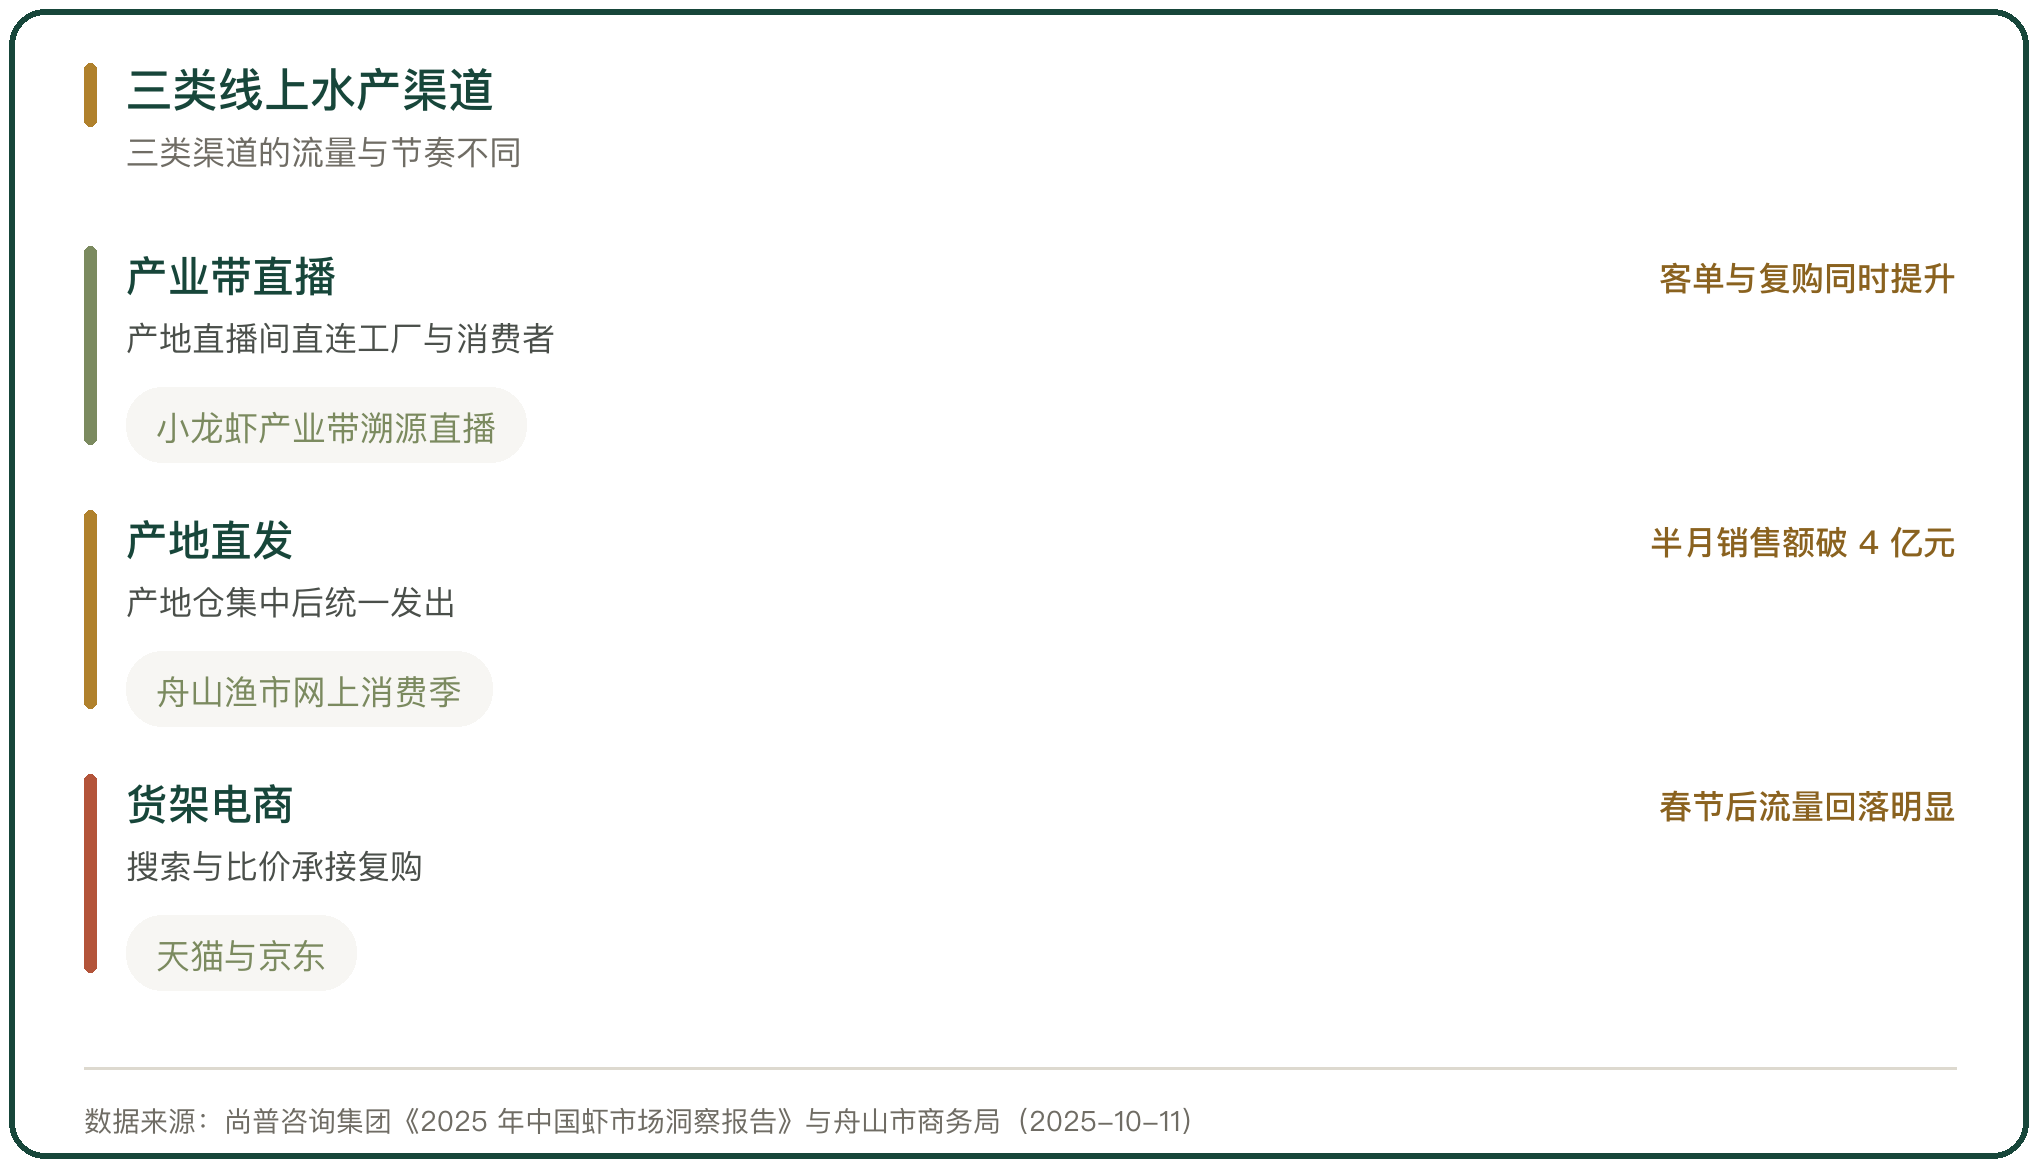
直播把产地与消费者之间的环节压缩。2025 年 1 到 11 月,抖音平台的冻虾销售额 14.4 亿元,天猫 2.4 亿元、京东 2.0 亿元,抖音的份额约 77%(尚普咨询集团 2026-02)。
产业带直播把流量引到具体产区。2025 年 4 月 20 日到 5 月 24 日,抖音电商潜江小龙虾产业带的成交额月环比增长 355%、同比增长 109%,平台商家数同比增长 111%;新柳伍集团在溯源直播活动中的销售额突破 1700 万元(抖音电商)。
产地直发靠产地仓集中发货。舟山 2025 年 9 月 19 日启动的线上渔市消费季,半个月内全网舟山海产的销售额突破 4 亿元(舟山市商务局 2025-10-11)。
七、餐饮渠道的品类拉动
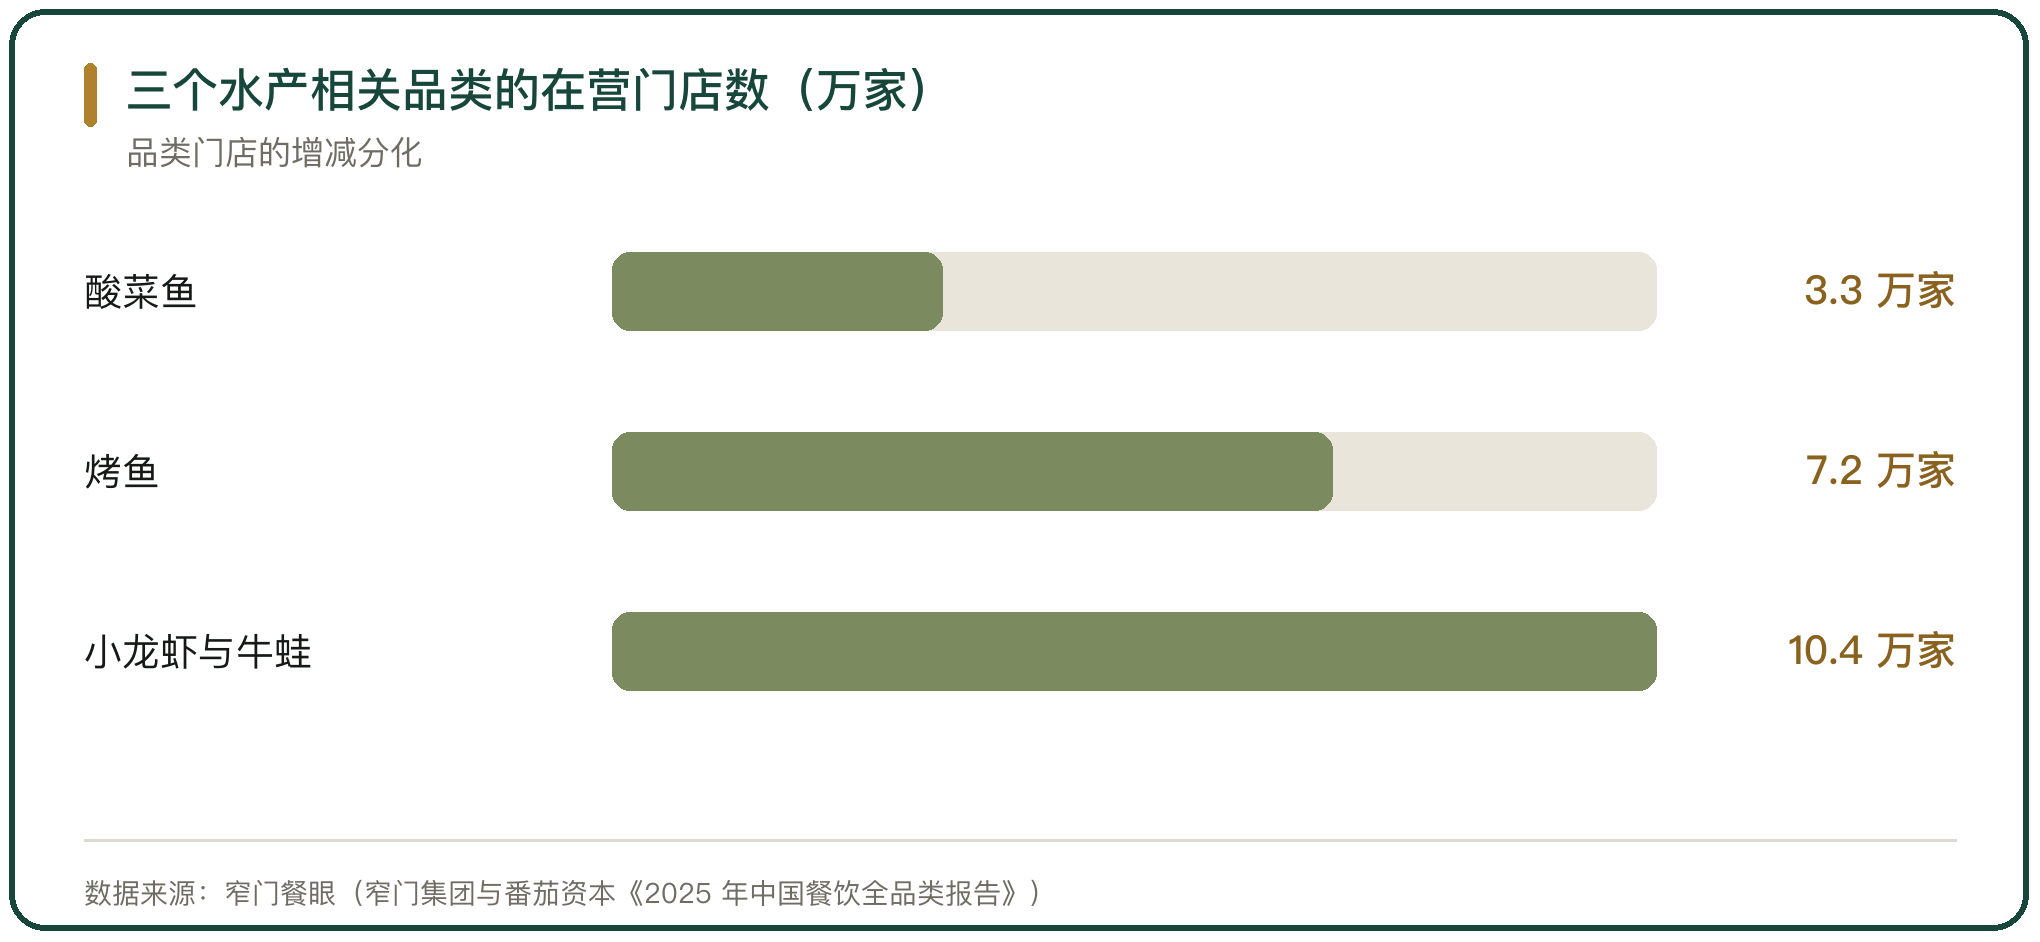
餐饮是水产消费里体量最大的一段。窄门餐眼的数据显示,酸菜鱼品类的在营门店约 3.3 万家,2024 年到 2025 年 8 月新开约 2.5 万家、关店约 3.0 万家;同期烤鱼在营门店 7.2 万家,小龙虾与牛蛙品类在营门店 10.4 万家(窄门集团与番茄资本《2025 年中国餐饮全品类报告》)。
连锁品牌把原料标准往上游推。太二酸菜鱼在 2025 年内完成全国门店的活鱼切换,到 2026 年 3 月底累计落地 273 家新模型店;九毛九集团 2025 年营业收入 52.33 亿元、餐厅数量由 2024 年的 807 家调整到 644 家(北京商报 2026-03-30)。
八、团餐与学校食堂的采购
团餐渠道把水产做成定量供应。学校食堂按师生人数与食谱安排提前下单,配送企业按订单采购、加工与配送,肉类与水产在运输环节保持冷链温度,水产的验收要看外观、气味与新鲜度。
采购走公开招标。威海市教育局 2025 年选定学校学生食堂水产品品牌项目,10 个品牌入围,优惠率在 12% 到 25% 之间(山东省鲁成招标有限公司 2025-06-30);嘉兴市南湖区校园学生用餐配送中心对鲜肉、家禽、鲜活水产与冷冻食品开展公开招标,服务期 1 年,师生人数约 4500 人(南湖区人民政府 2025-07-25)。
九、渠道变化对流通环节的影响
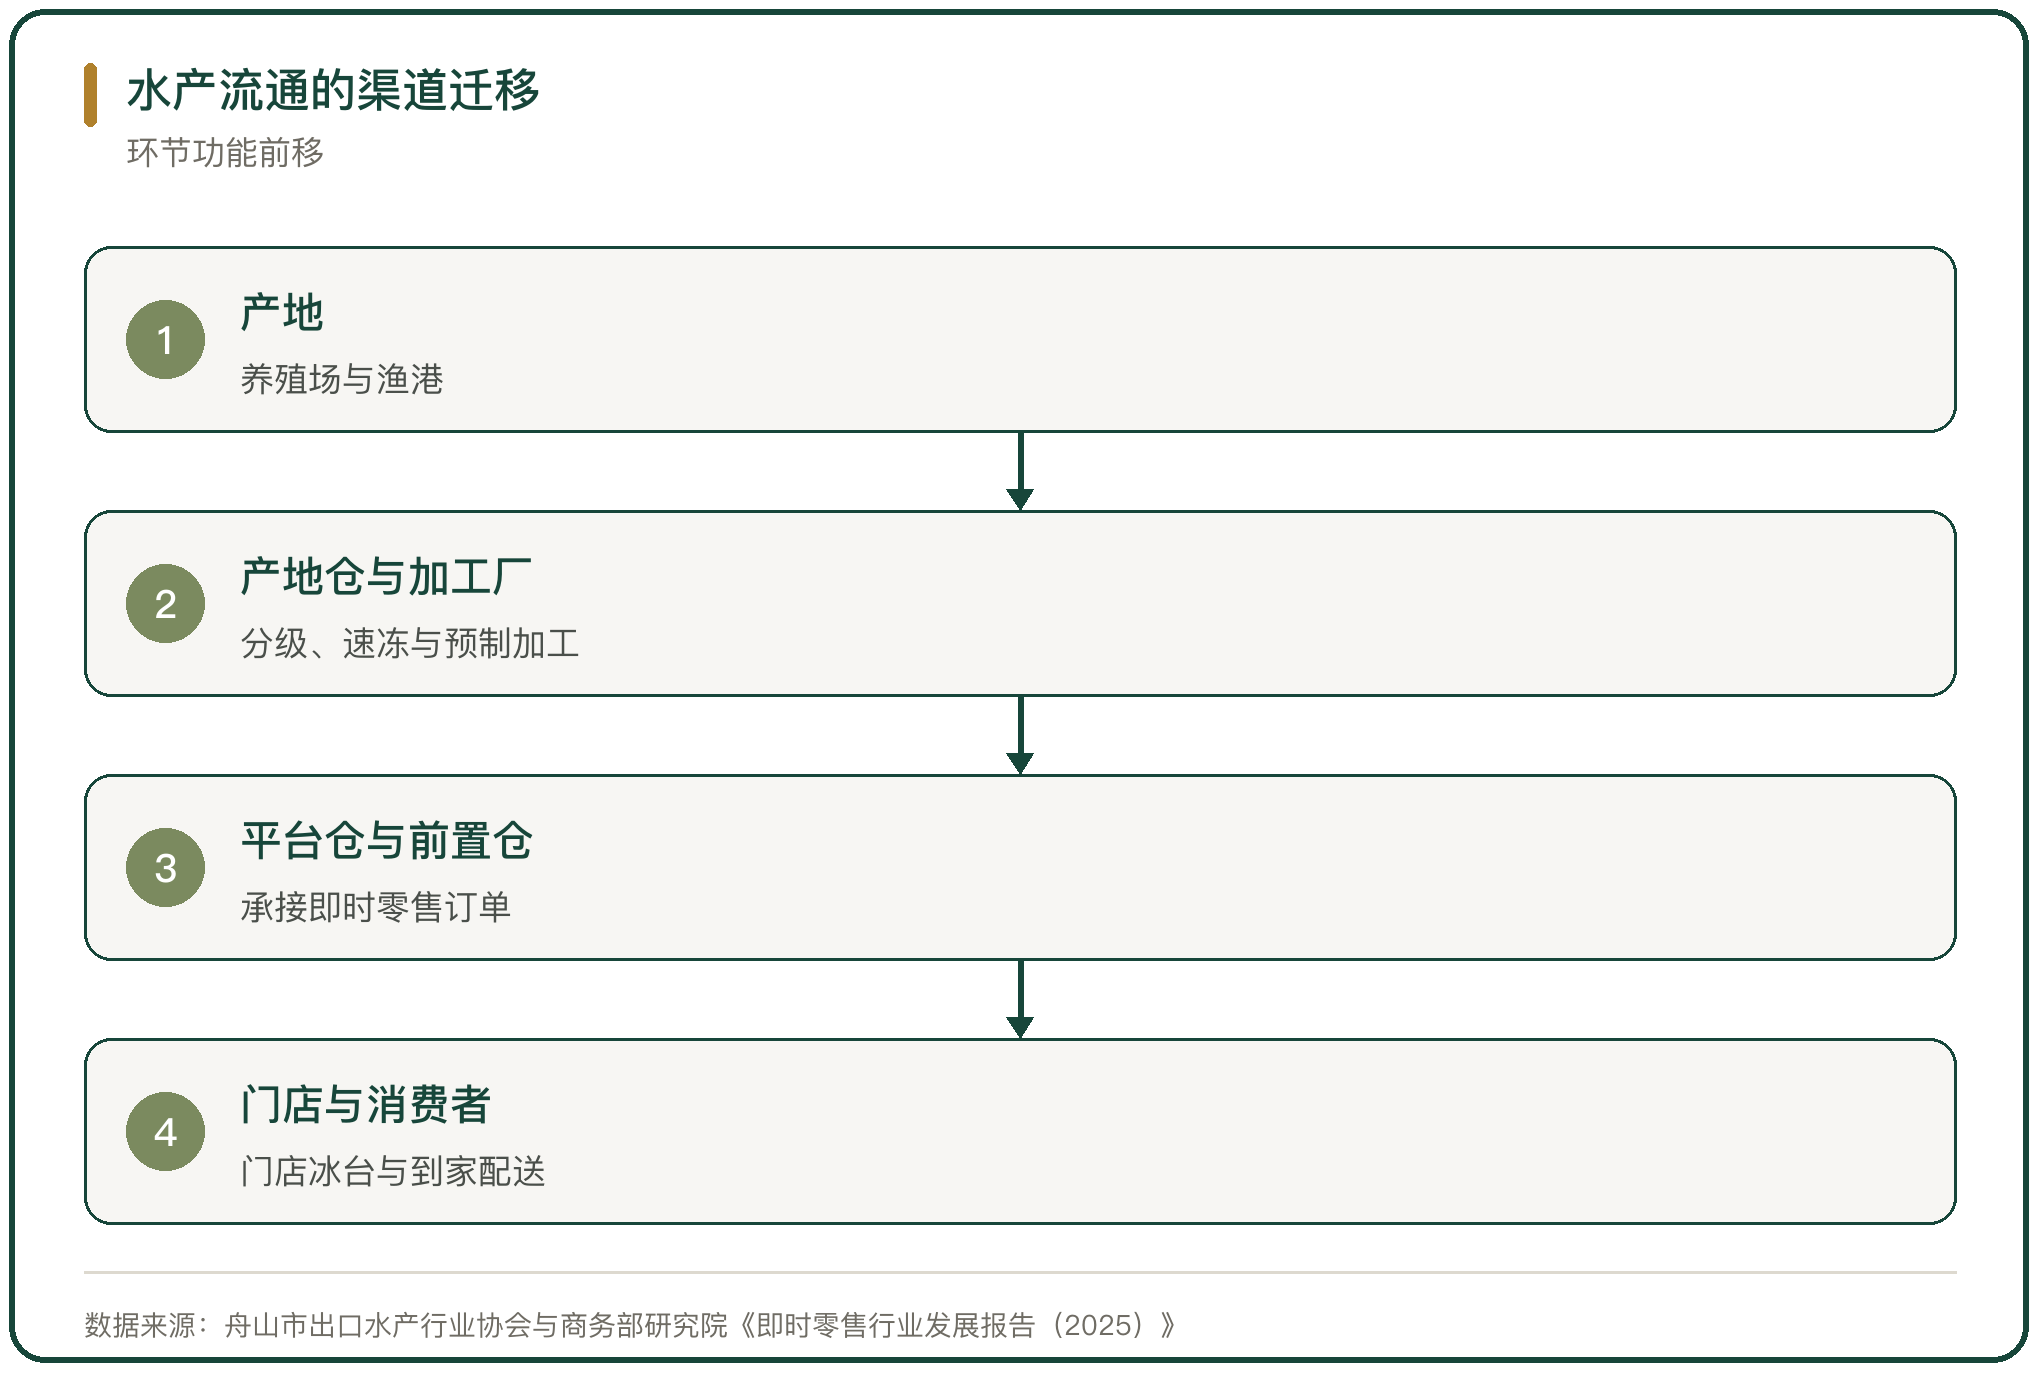
渠道迁移改变的是环节的数量与功能。传统路径是产地、产地批发、销地批发、门店四段,冰台负责现场销售;新路径是产地、产地仓与加工厂、平台仓与前置仓、到家配送,加工与仓储的功能往前移。
损耗与库存随之转移。冰台的损耗留在门店,平台仓的损耗留在仓内,产地仓的损耗留在分级与速冻的环节。谁的仓配能力强,谁的损耗就低,渠道的份额也就往谁那边倾斜,订单最终落到仓配能力更强的一方。
十、水产消费的渠道变化的判断
水产消费的渠道变化由三股力量推动,即时零售把时效压到分钟级,加工冷柜把产品做成标准品,直播电商把产地直接连到消费者。三股力量都指向同一件事,把水产从需要现场挑选的散装品,变成可以线上下单、按规格交付的商品。
传统渠道的份额在收缩,冰台、二级批发与大缸活鲜的面积和数量都在减少;增量渠道的份额在扩张,会员店、前置仓与产业带直播承接了新增的消费。渠道的效率差别最终落在损耗与库存上,仓配与加工能力强的企业,能在同样的产量里做出更高的毛利。



写点看法