

生鲜最后一公里的成本结构
一、生鲜最后一公里的成本构成
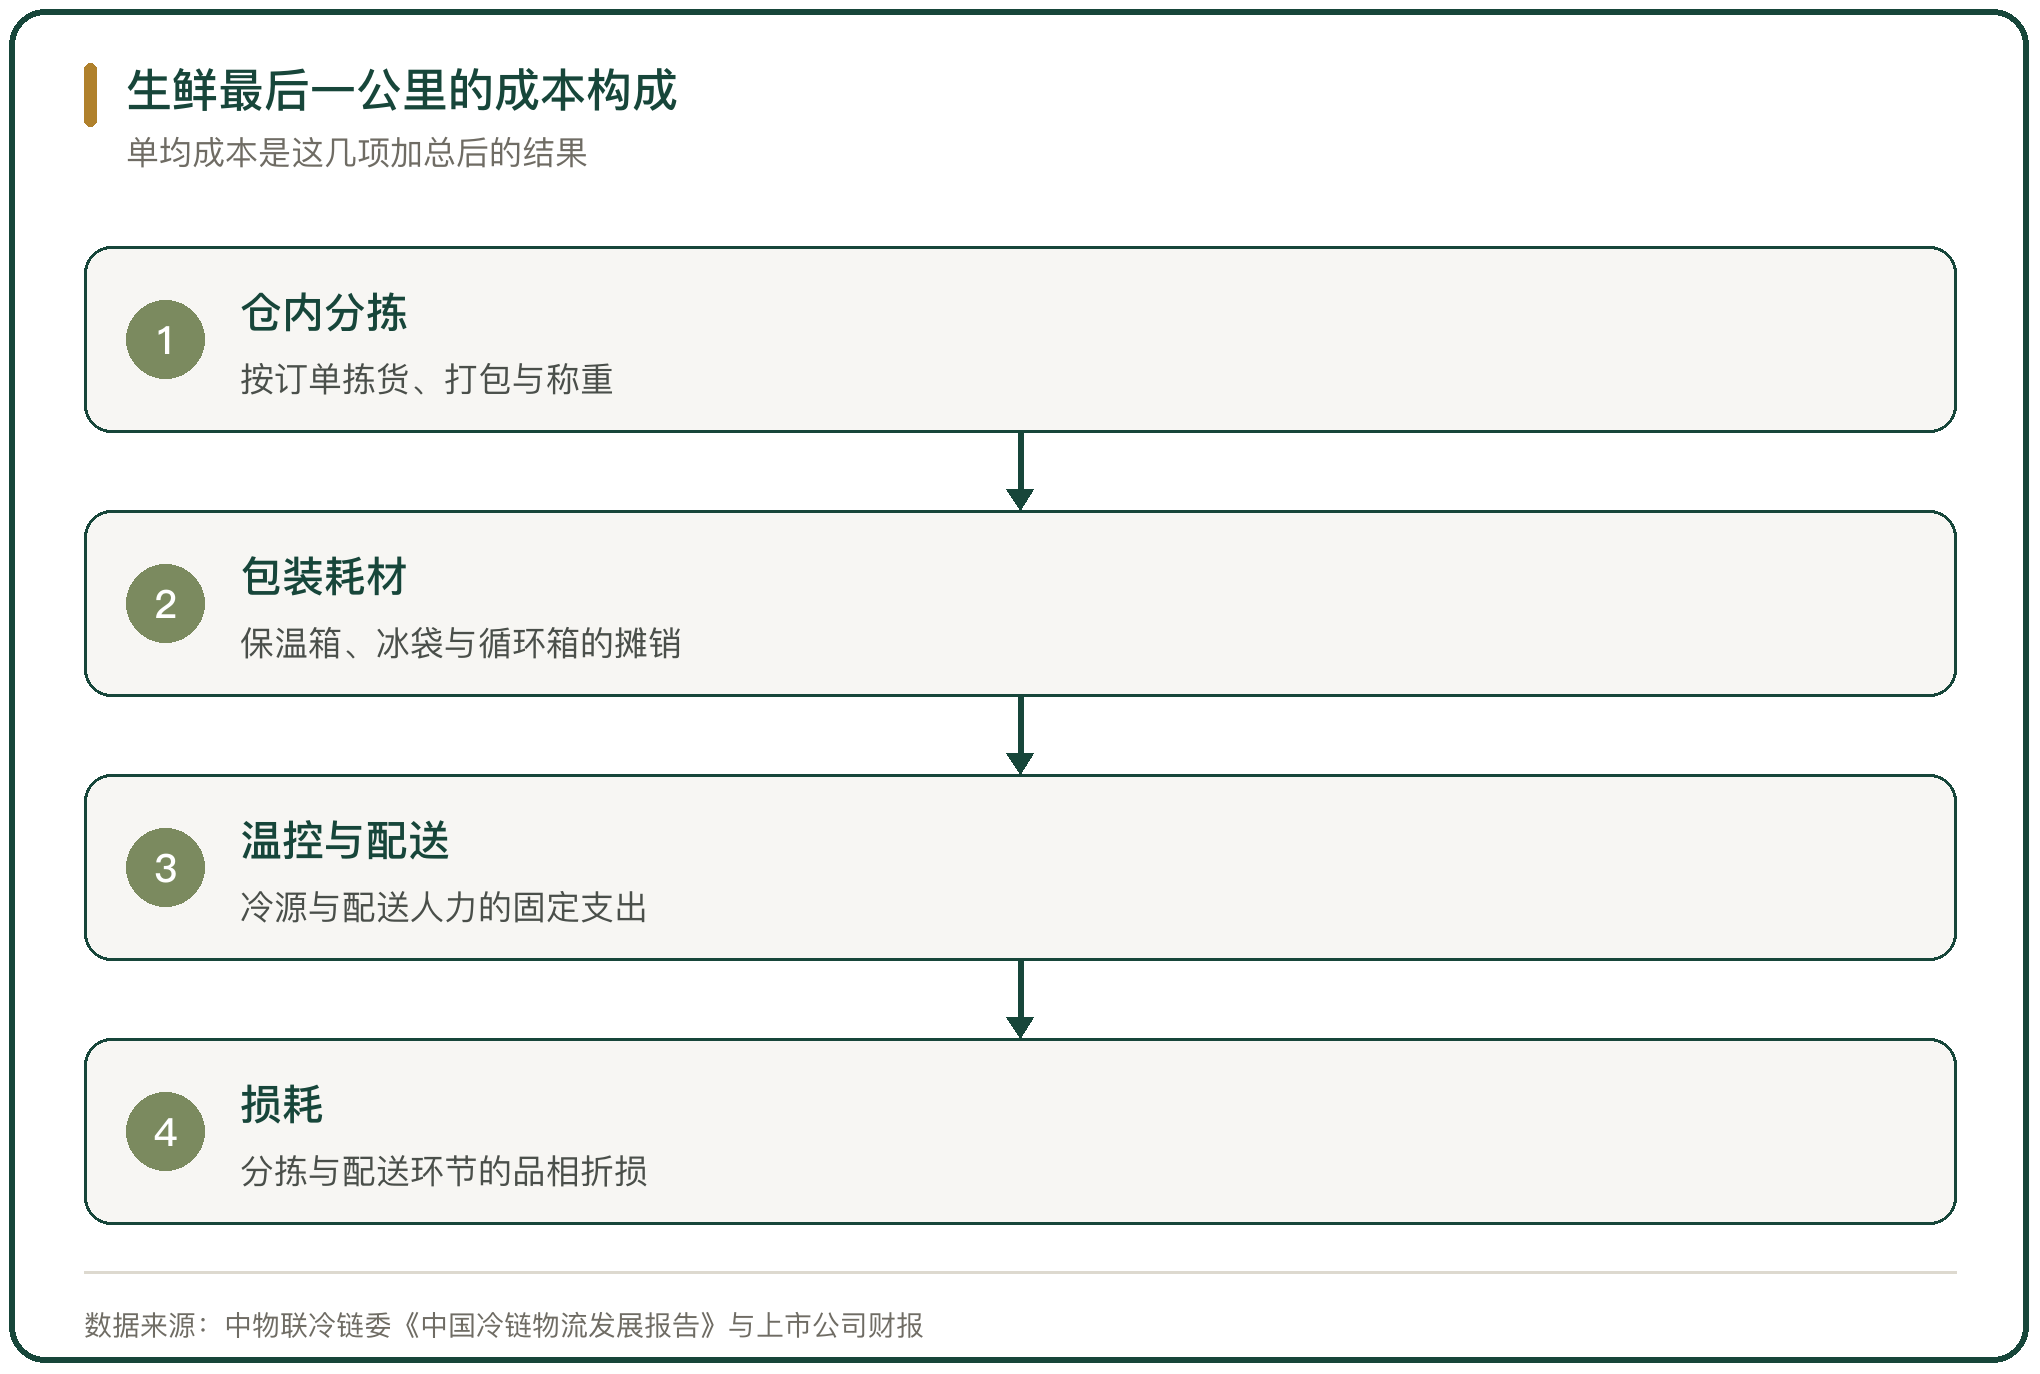
最后一公里的成本要拆开看。一笔是配送,骑手从仓到门的费用;一笔是仓内,分拣、打包、夜班补货的人工;一笔是包装,保温箱与冰袋的耗材;一笔是温控,冷机与冷链设备的折旧与能耗;还有一笔是损耗,生鲜到不了消费者手里就报废的成本。
几项加总才是履约成本。只比配送费会低估总成本,温控包装与损耗在末端配送成本里占的比重超过一半。生鲜品类还有退货与逆向处理,这一项通常不体现在单均配送费里。
二、履约费用的两种算法
履约费用有两套算法。一套是每单多少钱,把履约总支出除以订单量;另一套是履约费用率,把履约总支出除以营业收入。两套算法得出的结论常常相反。
同样一单 10 元的履约成本,客单价 50 元时费用率是 20%,客单价 200 元时降到 5%。判断一个模式赚不赚钱,单均成本与费用率要一起看:单均成本看不出规模,费用率看不出总额,把两组数放在客单价旁边才完整。
三、客单价决定配送成本的占比
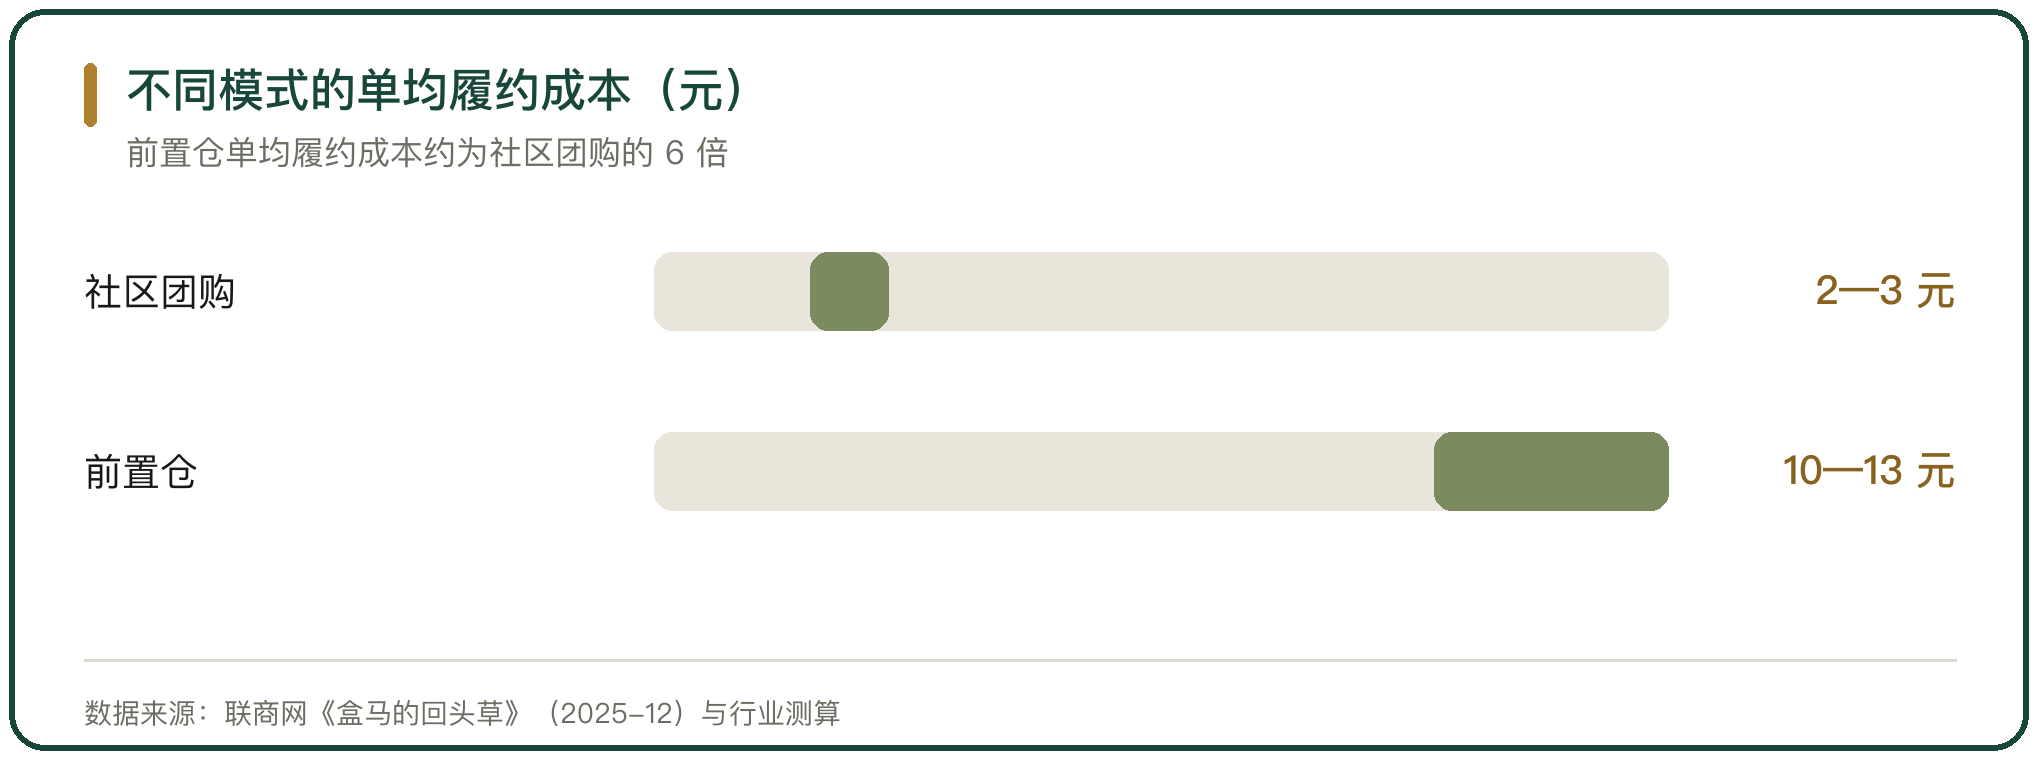
配送成本的绝对额差别不大,占客单价的比重差别很大。山姆的前置仓客单价超 200 元,每单配送成本 8 至 12 元,占客单价的 4% 至 6%,高客单价把配送费用摊薄(沃尔玛 2026 财年第三季度财报)。
客单价靠选品与会员撑起来。山姆前置仓的库存单位约 1000 个,全部是经过市场验证的高复购商品,库存周转天数约 15 天;成熟前置仓的坪效超过 13 万元每平方米,仓均日订单量稳定在 1000 单以上。选品少而准,客单价与周转都能维持在高位。
四、仓内分拣与包装的成本
仓内的钱花在人工与耗材上。分拣员按订单把商品拣出、打包、贴标,生鲜品类还要称重与简单加工;拣货动线越长、订单越碎,人工成本越高。
包装是生鲜独有的一项。保温箱、冰袋与相变材料按单消耗,冷冻与冰鲜的包装要求不同,耗材成本随温区增加。包装保温做不好,冷机能耗与货损都会上升,这几项互相牵动。
五、温控与损耗的成本
温控的可变成本跟着货走。生鲜全程要维持规定温度,冷藏与冷冻的能耗不同,冰鲜要 0 至 4 摄氏度、冷冻要零下 18 摄氏度以下,末端配送的保温时长直接决定冰袋用量。
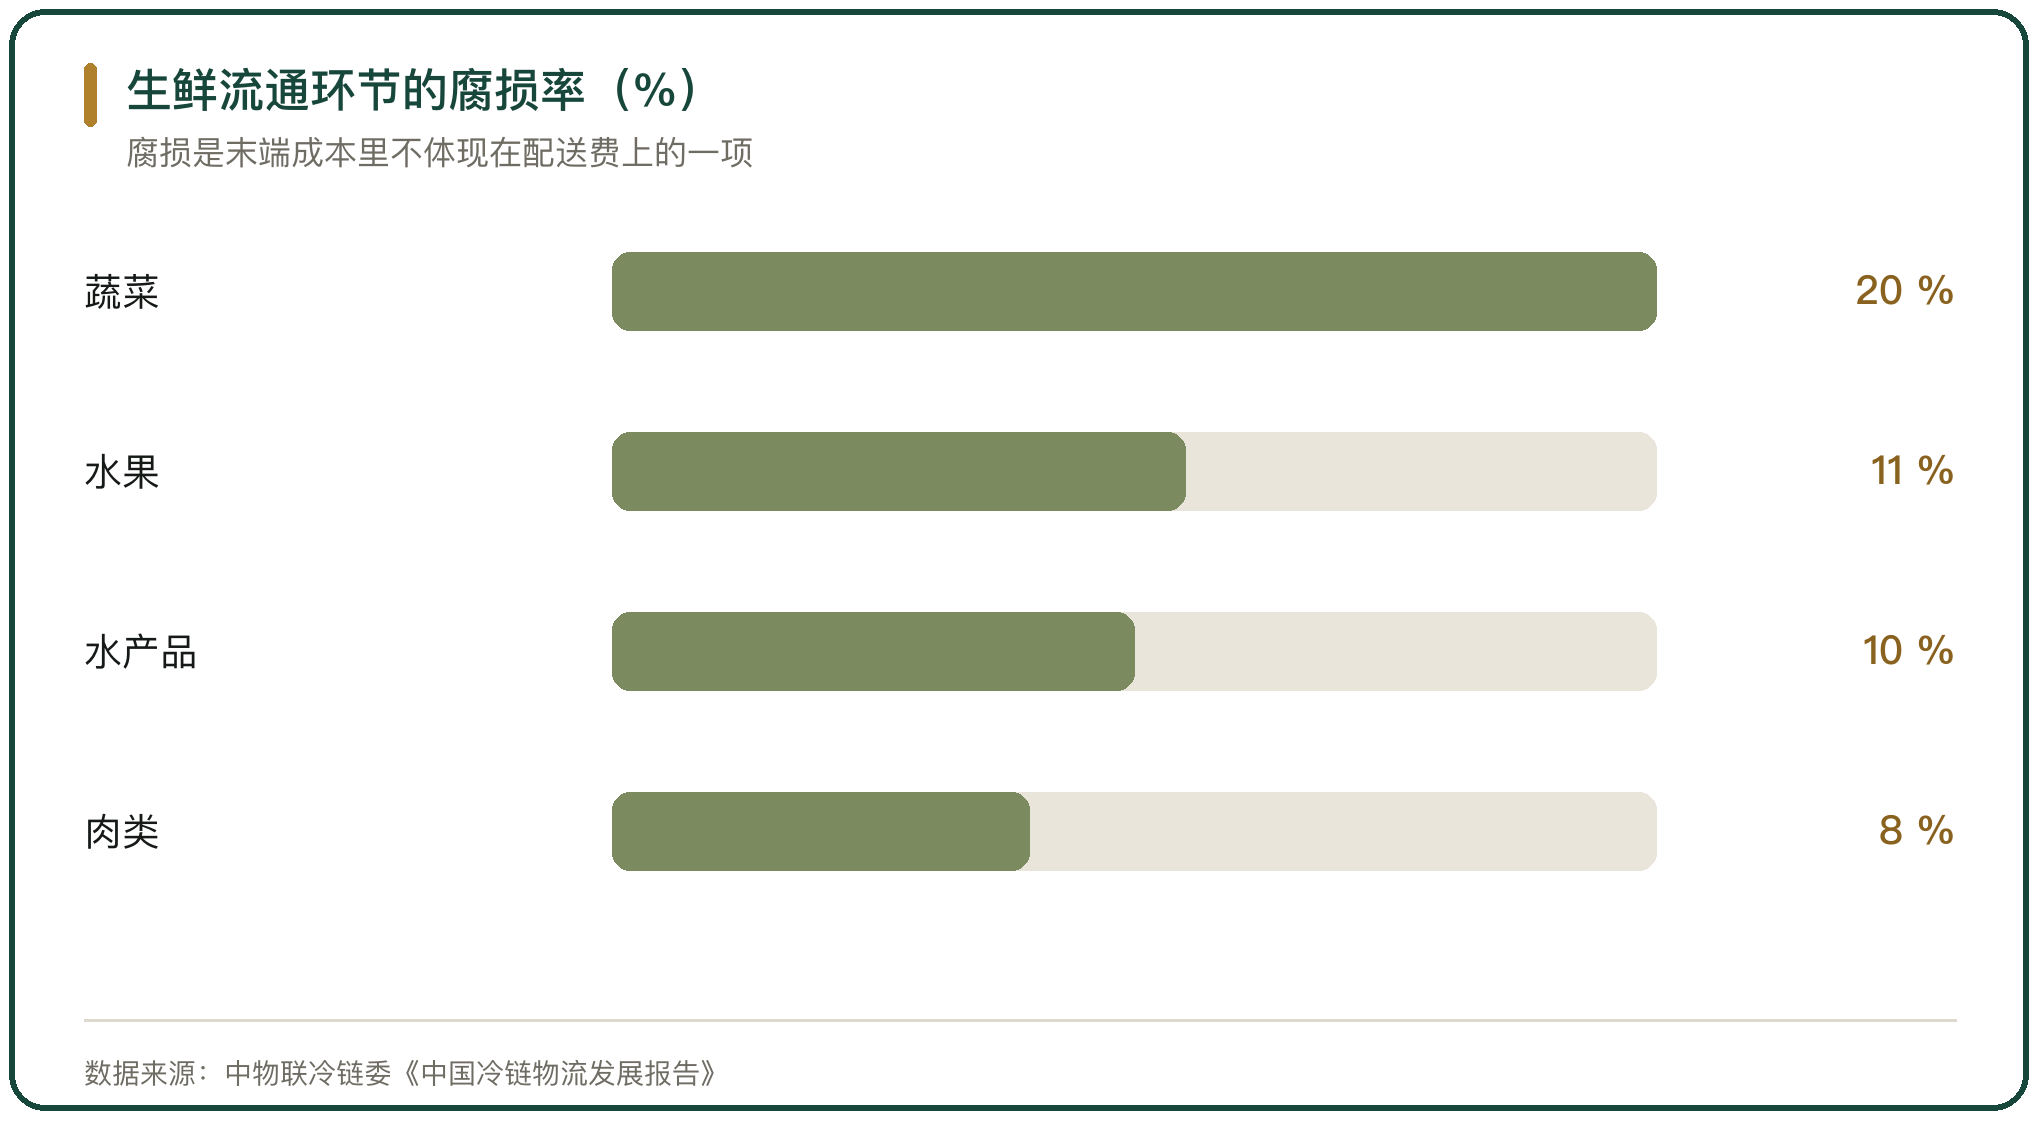
损耗是隐性成本。中物联冷链委给出的流通环节腐损率口径是水果 11%、蔬菜 20%、肉类 8%、水产品 10%,损耗掉的产品成本要由剩下的销售来分摊。损耗率每降一点,单均成本就下来一点,这比压缩配送费更管用。
六、订单密度与盈亏平衡
订单密度决定固定成本摊得开不开。前置仓模式的盈亏平衡点通常需要单仓日均订单量达到 1000 单以上,以客单价约 80 元、毛利率约 20% 计算,订单密度是突破平衡的关键(商务部研究院《即时零售行业发展报告(2025)》)。
密度不够就会一直亏。新仓有 3 至 6 个月的爬坡期,单量没到阈值之前,租金、设备折旧与人工照样发生。山姆用会员制把订单密度锁住,近 80% 的订单能在 1 小时内送达,平均配送时间不到 40 分钟(沃尔玛 2026 财年第三季度财报)。
七、三种模式的成本对照
最后一公里有三种主流模式。第一种是店仓一体,门店兼做前置仓,与大店共享供应链;第二种是纯前置仓,只做线上,靠密集布点覆盖社区;第三种是平台闪电仓,由平台接入第三方仓,靠流量与骑手网络履约。
三种模式的成本结构不同。店仓一体的仓租与人力可由门店摊一部分,纯前置仓的租金与设备投入全部自担,平台闪电仓把仓的投入留给合作方,自己出流量与运力。成本落在谁身上不同,报价的口径也就不同。
八、即时零售的规模与补贴
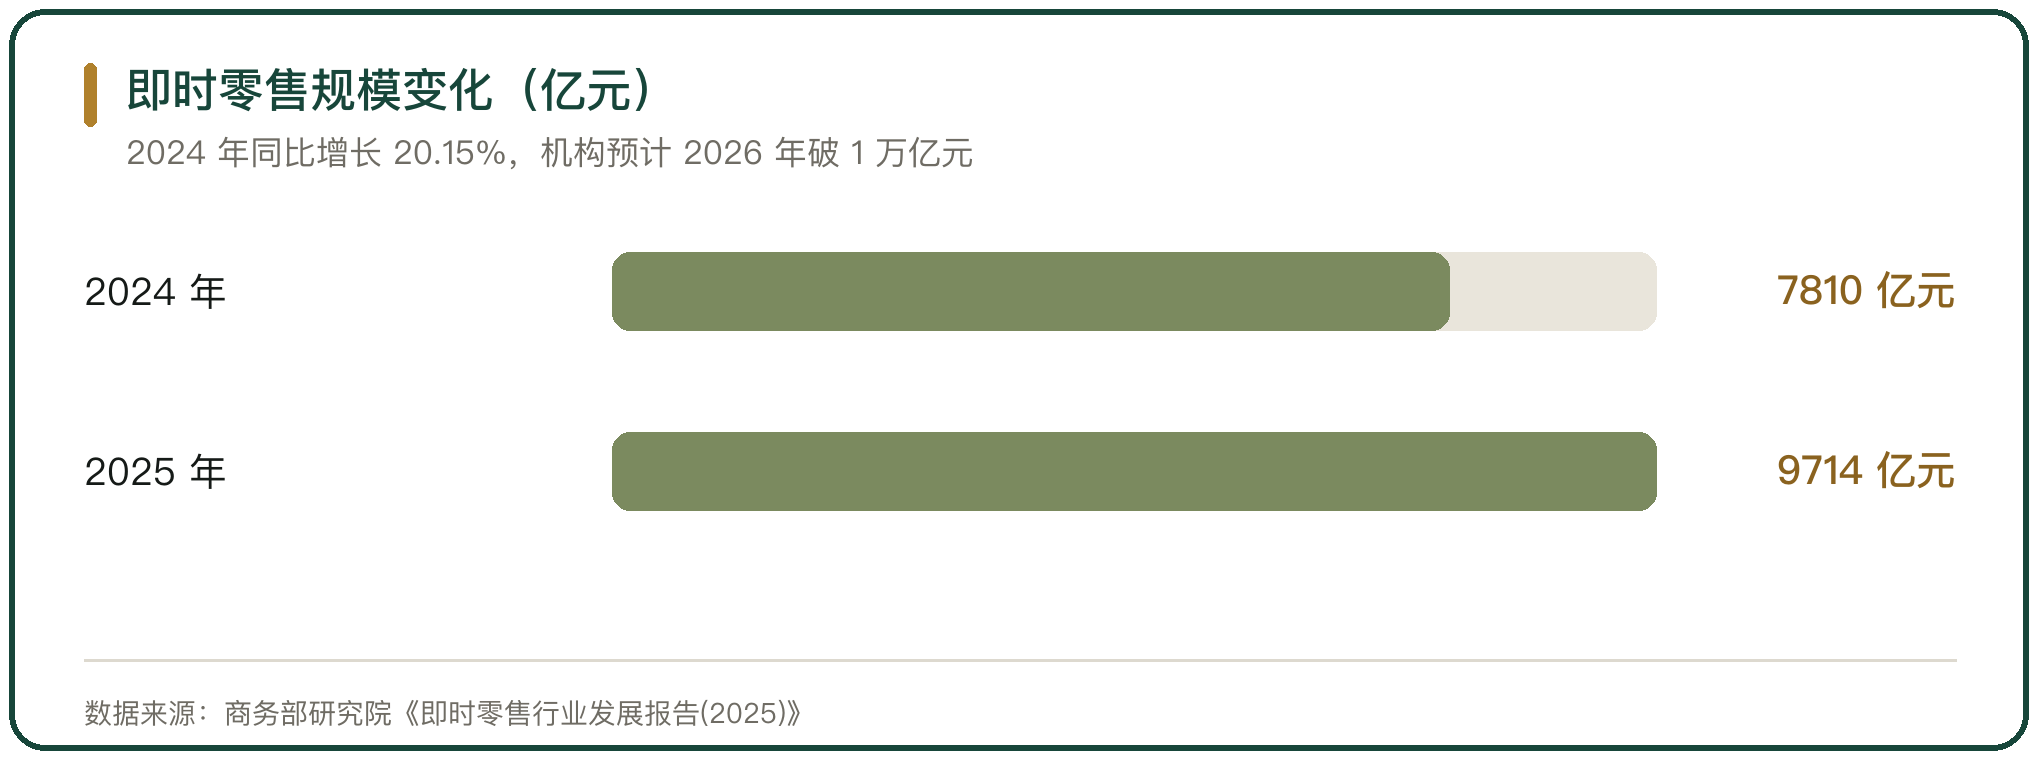
最后一公里的盘子由即时零售撑起来。商务部研究院《即时零售行业发展报告(2025)》的数据显示,2024 年我国即时零售规模达 7810 亿元、同比增长 20.15%,2025 年预计达 9714 亿元,2026 年将突破 1 万亿元,2030 年有望达到 2 万亿元;前置仓贡献超五成交易额,其中平台型前置仓占比近 60%、自营型超 40%。
口径之间也有差别。中国连锁经营协会联合德勤中国发布的 2025 年中国网络零售 TOP100 数据,把 2025 年即时零售市场规模预计为突破 1.4 万亿元。商务部研究院的口径是 9714 亿元,两者相差数千亿元,差别来自统计范围是否含平台化供给。比规模之前先看口径。
九、平台自建运力的成本
平台自己养运力,成本落在财报的固定科目里。美团 2025 年全年收入 3649 亿元、同比增长 8%,配送服务收入 960.68 亿元;受即时零售竞争影响,公司全年净亏损 234 亿元、经营亏损 170 亿元,核心本地商业经营亏损 69 亿元(美团《截至 2025 年 12 月 31 日止年度业绩公告》)。
京东把履约开支单列。2025 年第二季度京东履约开支 221 亿元、同比增长 28.6%,履约费用率从 5.9% 升到 6.2%,主因是加大人力投入提升体验;当季新业务收入 138.52 亿元、同比增长 198.8%,经营亏损 147.77 亿元(京东集团 2025 年第二季度及中期业绩公告)。
便利店的即时零售是另一条线。毕马威中国联合中国连锁经营协会发布的《2025 年中国便利店发展报告》显示,2024 年近 40% 的便利店企业已开通即时零售业务,销售占比同比提升 11.4%。
十、成本结构的判断
生鲜最后一公里的成本结构,落在客单价、订单密度与损耗率三个变量上。客单价决定配送与包装在售价里的比例,订单密度决定固定成本摊多薄,损耗率决定有多少成本要由剩余销售分摊。
三个变量相互牵制。抬客单价要靠选品,加订单密度要靠网点与复购,压损耗要靠温控与周转,任何一项单独用力都会牵动另外两项。判断一个模式能否持续,把它每单的履约成本、费用率与客单价放在同一张表上,比只看配送费更有意义。



写点看法