

乳品分销体系与经销商结构
一、乳品分销体系的两条线
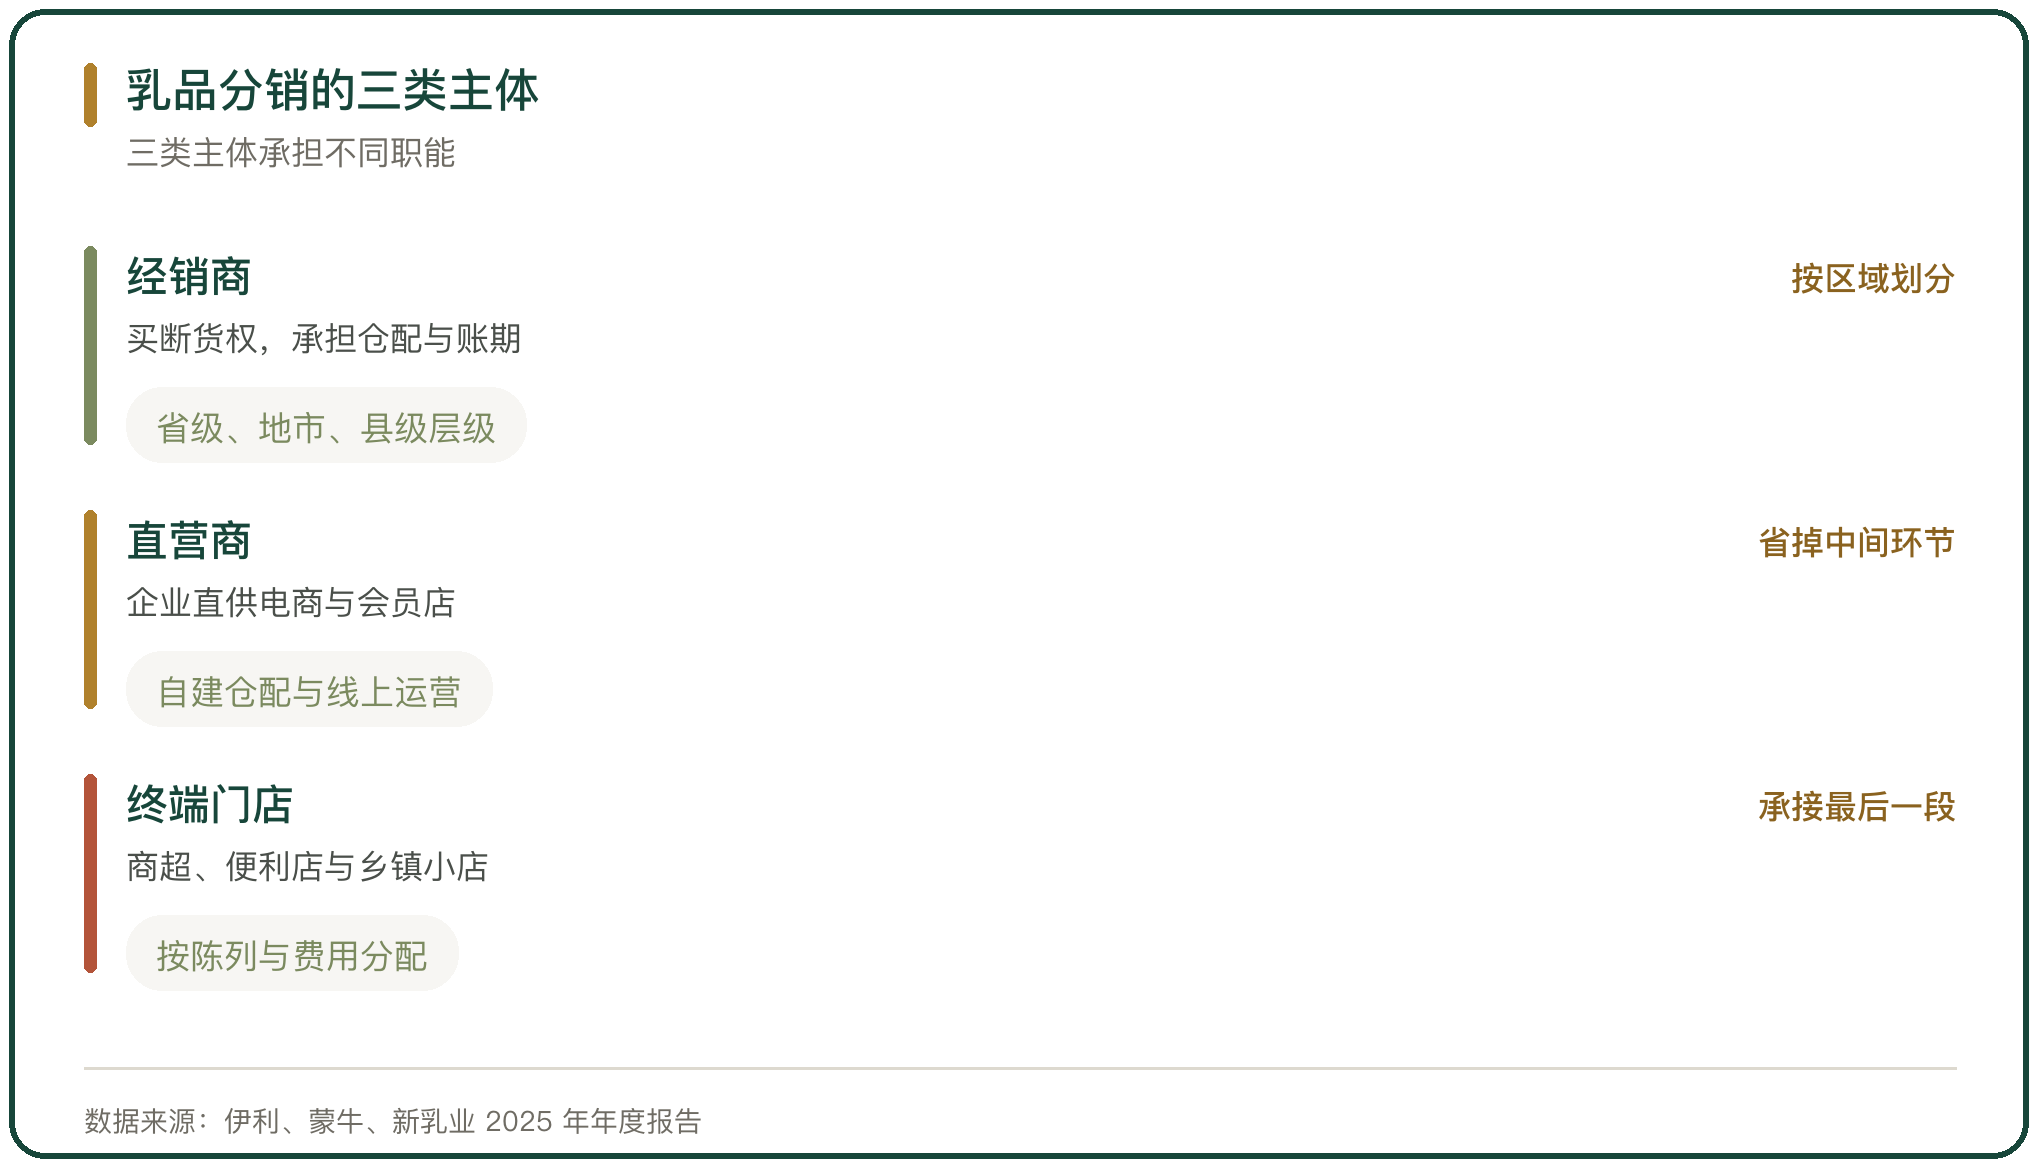
乳品分销按两条线组织。一条是经销商,生产企业把货卖给经销商,经销商向商超、便利店、小卖部与乡镇门店分销。一条是直销,生产企业直接对接电商平台、会员店、连锁餐饮与团购。伊利 2025 年经销渠道营收 1103 亿元,同比减少 0.44%,毛利率 34.71%。直营渠道营收 42.4 亿元,同比增长 27.43%(内蒙古伊利实业集团股份有限公司 2025 年年度报告)。
两条线的职能不同。经销商承担仓储、配送与账期,把长距离干线运输拆成短距离城市配送。直销省掉中间环节,但需要企业自己建仓配与线上运营。伊利与蒙牛的常温线以经销为主,低温线与电商、会员店以直销与直营为主。
二、经销商层级的结构
经销商层级按区域划分。总代理对接生产企业,省级代理再向下分到地市分销商,地市分销商供货给县级批发与终端门店。层级的数量由品类与距离决定,常温奶一件货可以经手三级,低温奶因为保质期短,层级多压到两级。
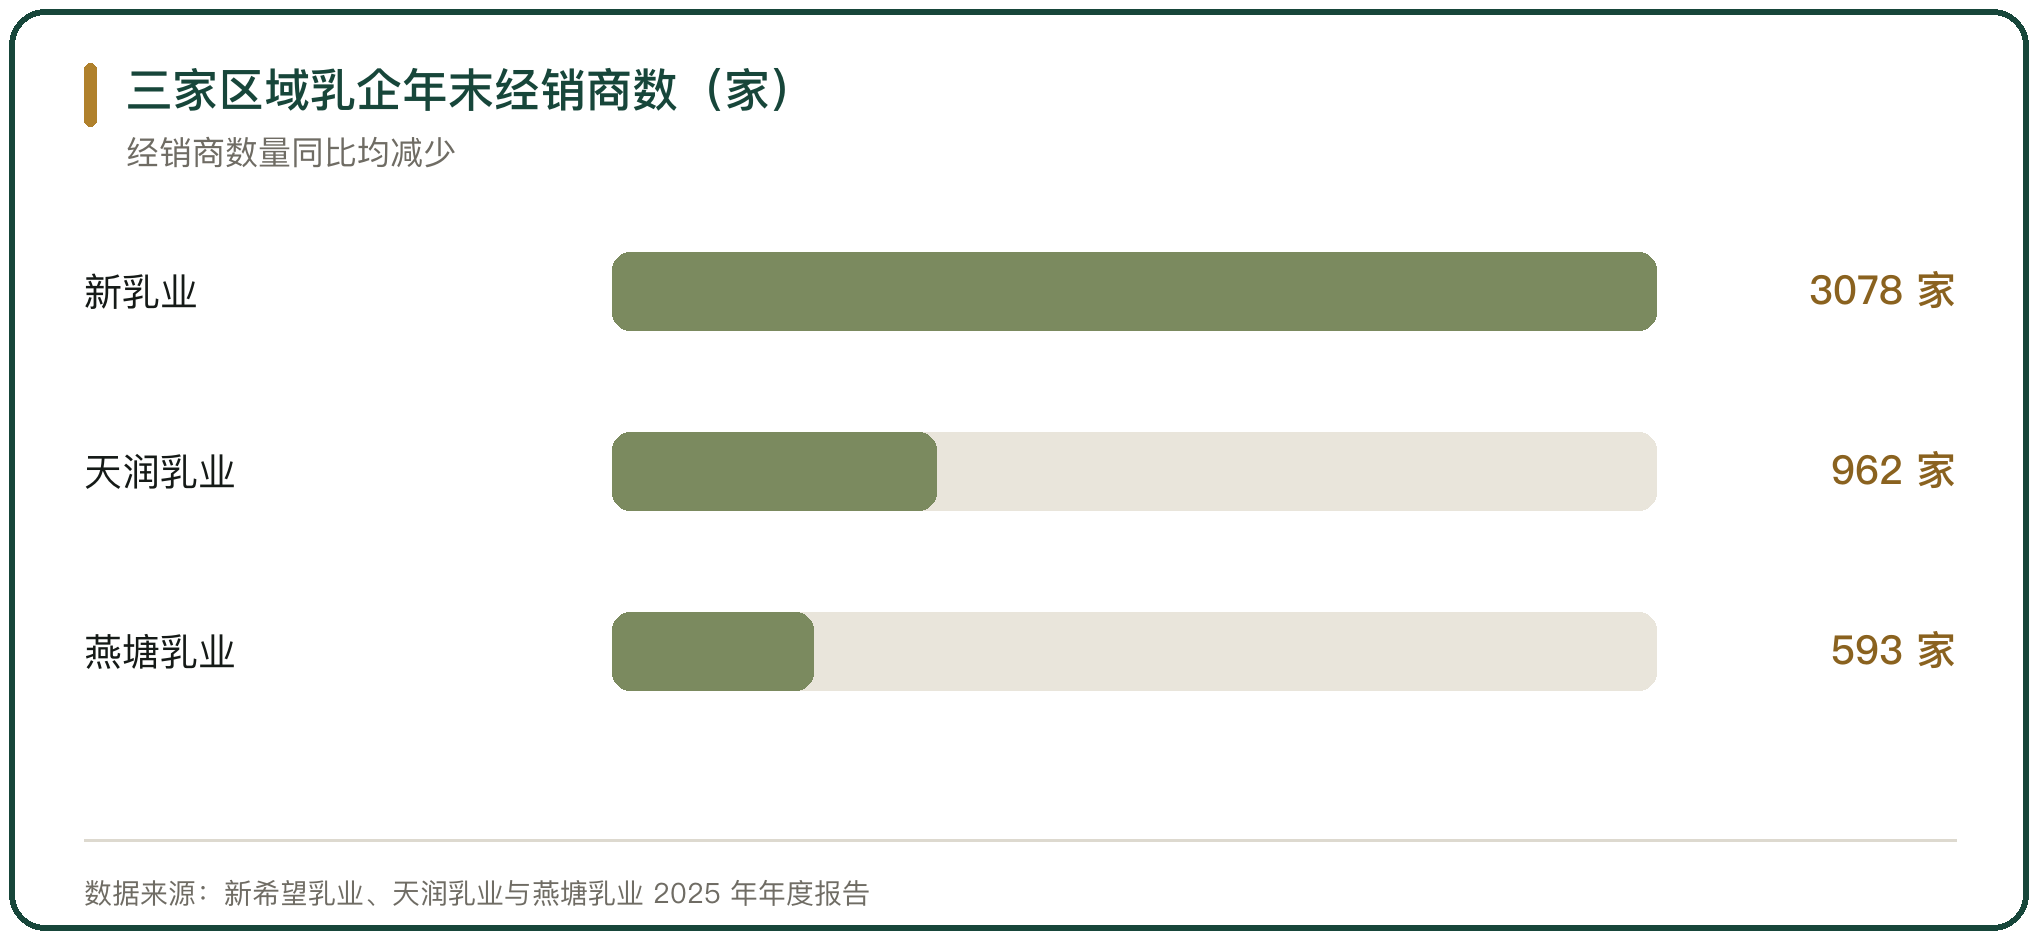
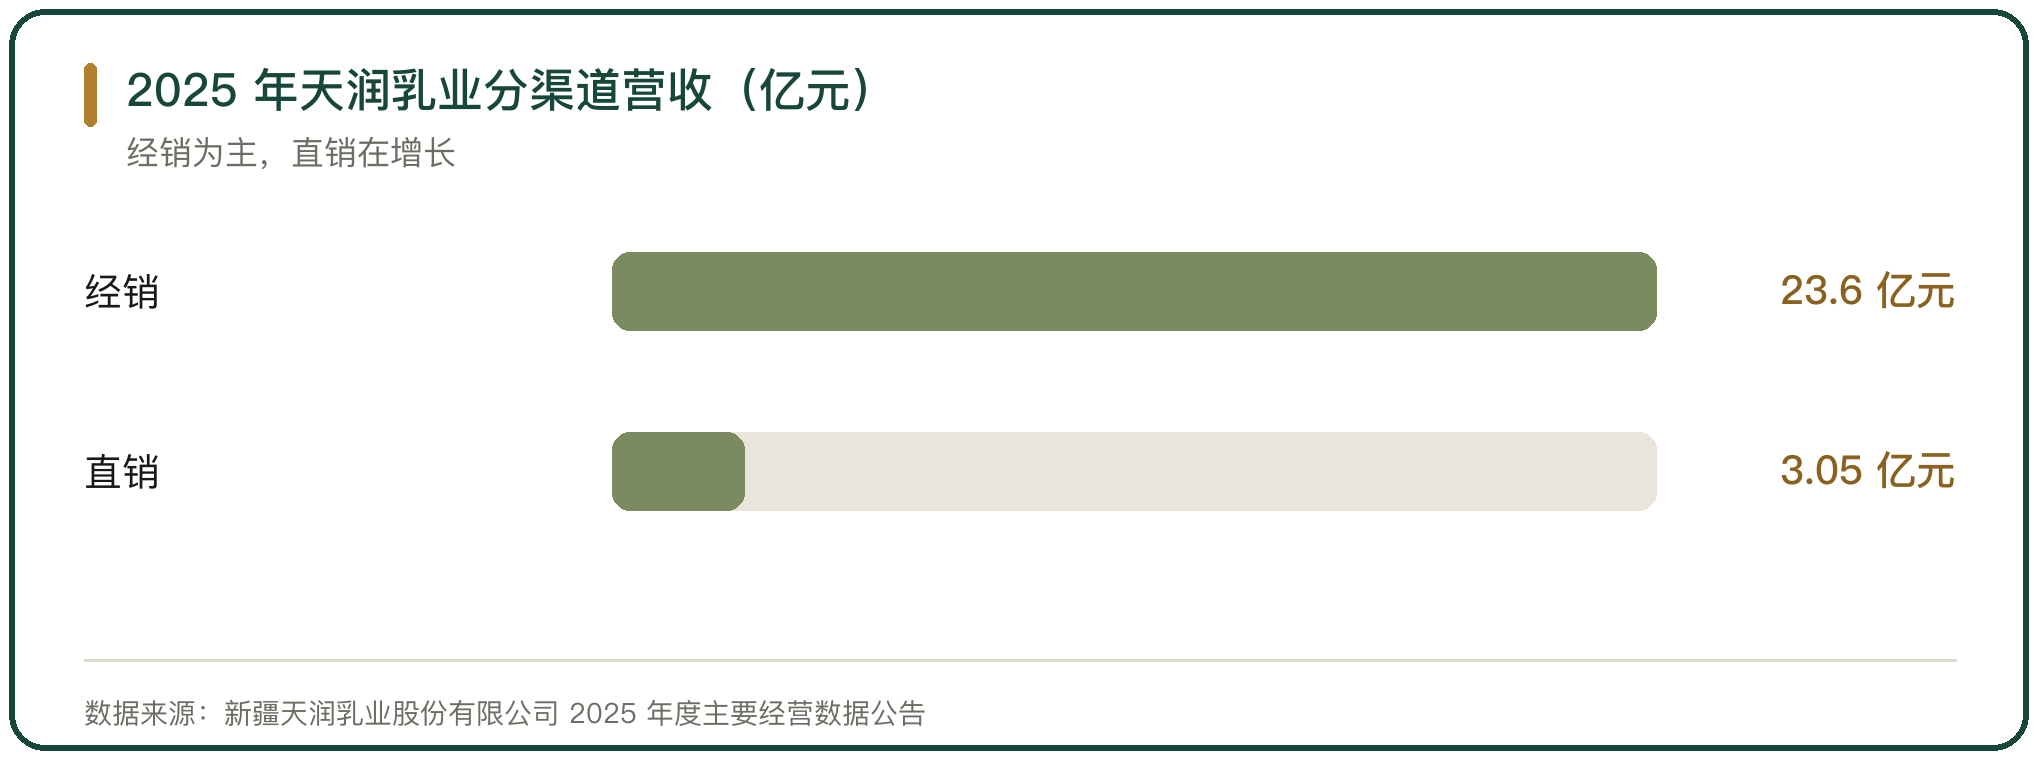
2025 年天润乳业主营业务按渠道分,经销 23.60 亿元、直销 3.05 亿元。按地区分,疆内 14.50 亿元、疆外 12.15 亿元。疆内经销商 383 家、疆外 579 家,合计 962 家(新疆天润乳业股份有限公司 2025 年度主要经营数据公告)。疆外的经销商数量多于疆内,对应更远的配送距离。
三、厂商对经销商的任务与返利
厂商对经销商的任务与返利按年度制定。伊利 2025 年客户大会设立 7 个大项 16 个细分项的 261 个经销商专项奖励,奖金 10 万至 100 万元,总奖金 5600 万元,经销商返利金额超 3 亿元(伊利液态奶事业部 2025 年客户大会,食悟研究)。返利按任务完成比例计算,完成 80% 返 4%,完成 100% 返 5%。
任务前置是常见做法。伊利冷饮事业部要求经销商在一季度完成整个上半年的任务,款打得越早返点越高,返点逐月递减。返利与冰柜费用挂钩,经销商从厂家购置冰柜的费用分 4 年返还,任务节点未完成会影响当月返点。
四、经销商的账期与资金占用
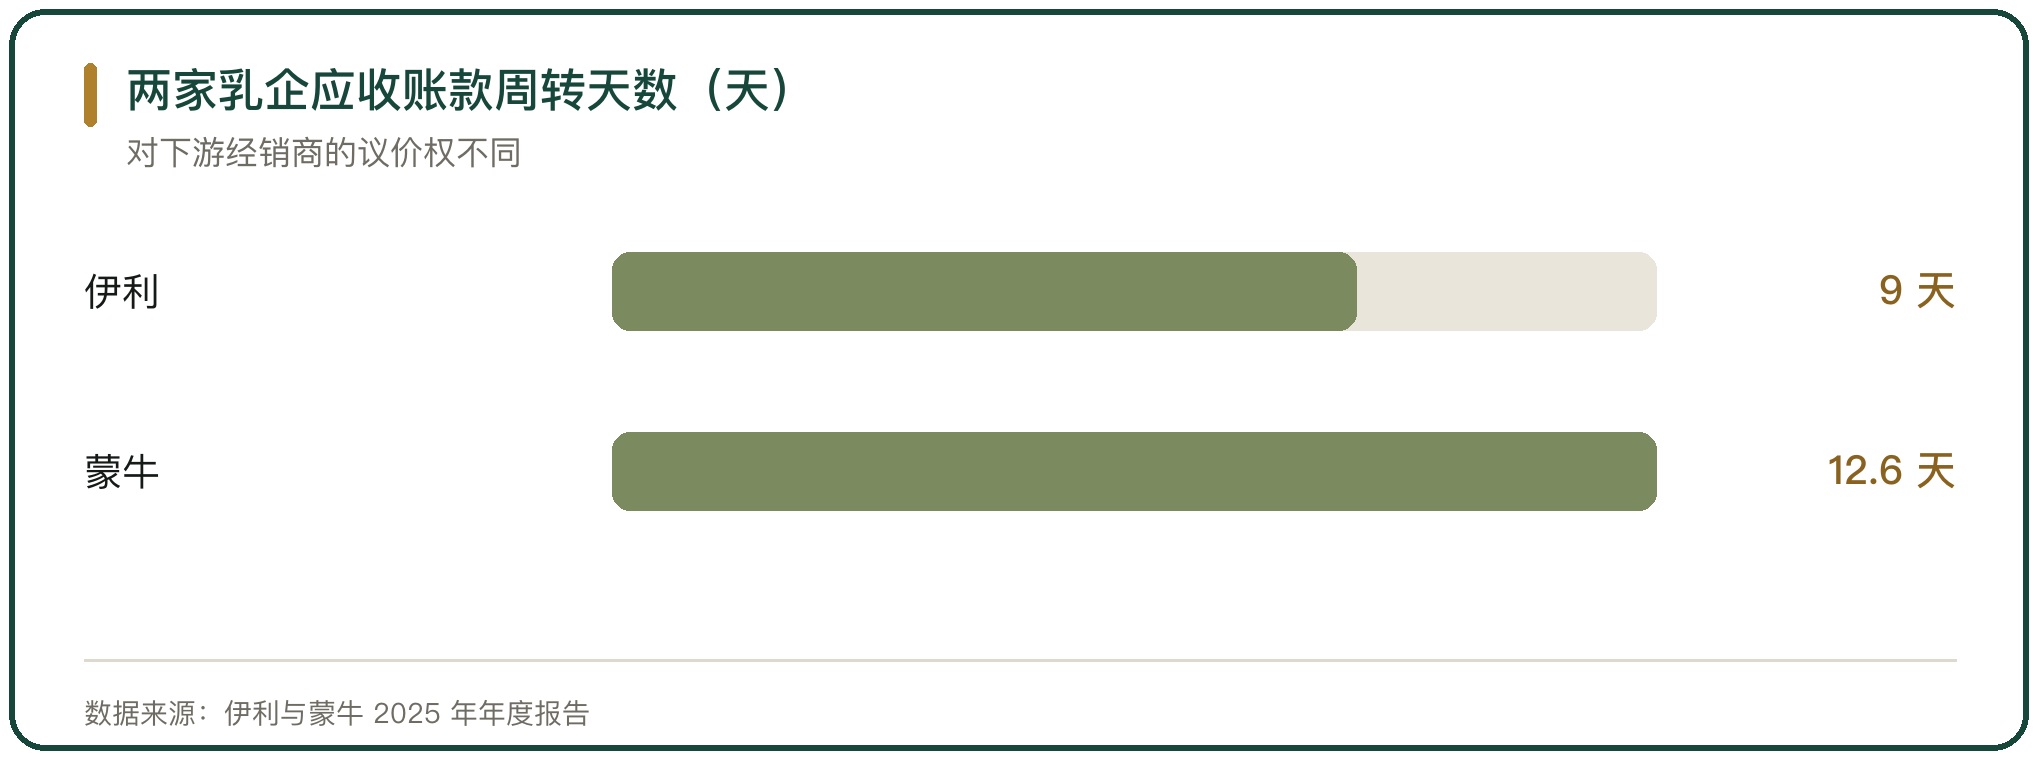
账期决定经销商的资金占用。伊利 2025 年应收账款周转天数约 9 天,对下游经销商的议价权较强(内蒙古伊利实业集团股份有限公司 2025 年年度报告)。蒙牛 2025 年应收周转天数从 14.3 天压到 12.6 天,存货周转天数从 37.7 天压到 35.9 天(中国蒙牛乳业有限公司 2025 年投资者演示材料)。
应收减值的上升说明渠道端的压力。蒙牛 2025 年金融资产减值亏损净额 18.9 亿元,其中应收账款减值净额 7.5 亿元,2024 年同期约 1.3 亿元。计入预付款项与其他应收款项的金融资产减值从 2.4 亿元升到 11.3 亿元(中国蒙牛乳业有限公司 2025 年年度报告)。
五、窜货与区域价格差
窜货发生在区域价格差拉开之后。同一箱常温奶,线下经两级经销商给到超市的拿货价,与电商大批量直采的进货价,一箱能差十几元。经销商为完成任务亏本甩卖甚至开网店低价清仓,冲击原有价格体系。
特仑苏的价格倒挂是一个样本。250 毫升十瓶装正常终端零售价 60 元至 70 元,零食折扣店普遍低于 60 元,拼多多按生产日期精细定价的临期产品一箱仅 35 元(虎嗅,2026 年)。奶粉渠道的窜货也类似,一罐奶粉零售商拿 30 元至 40 元利润,代理商拿 20 元至 30 元利润(壹览商业,正观新闻)。
六、乳品企业经销商数量的变化
经销商数量在收缩。新乳业 2025 年末经销商 3078 家,较 2024 年末减少 11.1%,公司口径是主动优化低产出的尾部经销商。同期经销渠道收入同比下降 7.2%,直销渠道收入同比增长 15.1%(新希望乳业股份有限公司 2025 年年度报告)。
燕塘乳业 2025 年末经销商 593 家,较上年的 648 家净减少 55 家。其中广东省内珠三角地区从 407 家减到 353 家,净减 54 家(广东燕塘乳业股份有限公司 2025 年年度报告)。前五名经销客户合计营业额 1.42 亿元,占营业额 8.93%。
七、直销与电商对分销体系的替代
直销与电商在替代一部分分销职能。伊利 2025 年直营渠道营收 42.4 亿元,同比增长 27.43%(内蒙古伊利实业集团股份有限公司 2025 年年度报告)。蒙牛加速会员店、零食量贩与即时零售的直供合作,用渠道定制品对接会员店(中国蒙牛乳业有限公司 2025 年年度业绩公告)。
电商的低价来自绕开层级。大型电商平台与厂家签大额订货协议,一次性下单几十万箱,拿阶梯底价,直接对接厂区仓库,省去多层经销商。价格差由此形成,实体店按经销商层级拿货,进货成本高于电商直采。
八、区域乳企的分销体系
区域乳企的分销体系以本地网络为主。燕塘乳业用直销加买断型分销,渠道含经销、商超、机团、专营店与送奶服务部,广东省内营收占 97.5%(广东燕塘乳业股份有限公司 2025 年年度报告)。天润乳业疆内经销网络 383 家,疆内营收略高于疆外(新疆天润乳业股份有限公司 2025 年度主要经营数据公告)。
区域乳企的经销商密度在本地高、在外地低。光明乳业在上海营收 61.08 亿元、同比减少 9.22%,外地 100.07 亿元、增长 0.17%(光明乳业股份有限公司 2025 年年度报告)。本地网络的成熟度高于外地,外地扩张要靠并购当地品牌或新建渠道。
九、乳品分销体系与经销商结构的判断
乳品分销体系靠经销商承担仓配与账期,靠直销对接电商与会员店。两条线的比例由品类决定,常温线以经销为主,低温线与新兴渠道以直销为主。
经销商的结构在收缩与集中。伊利经销渠道营收占主营的 90% 以上,新乳业与燕塘的经销商数量同比下降,企业口径是优化低产出经销商。返利与任务在加码,账期与窜货构成体系里的两个张力,账期压力体现在应收减值,价格差体现在窜货。
电商与会员店在替代一部分分销职能。直采绕开层级带来价格差,也把渠道费用从经销商转移到品牌。分销体系的变化落在经销商数量、返利政策与渠道费用三项指标上。



写点看法