

复合调味料的品类增长与驱动
关键词 复合调味料火锅底料中式复合调味料西式复合调味料渗透率定制餐调
一、复合调味料的品类结构
复合调味料按用途分三类。火锅底料是体量最大的单品,用于火锅与麻辣烫的汤底;中式复合调味料以菜谱式调料为主,鱼香肉丝、酸菜鱼、麻婆豆腐按菜品配好调料包;西式复合调味料包括番茄沙司、咖喱、沙拉酱、西式汤料。
这一品类的边界由 GB 31644-2018 划出,以两种或两种以上调味料为主要原料制成,鸡精调味料、火锅底料、烧烤腌料、牛肉粉调味料都在其中。
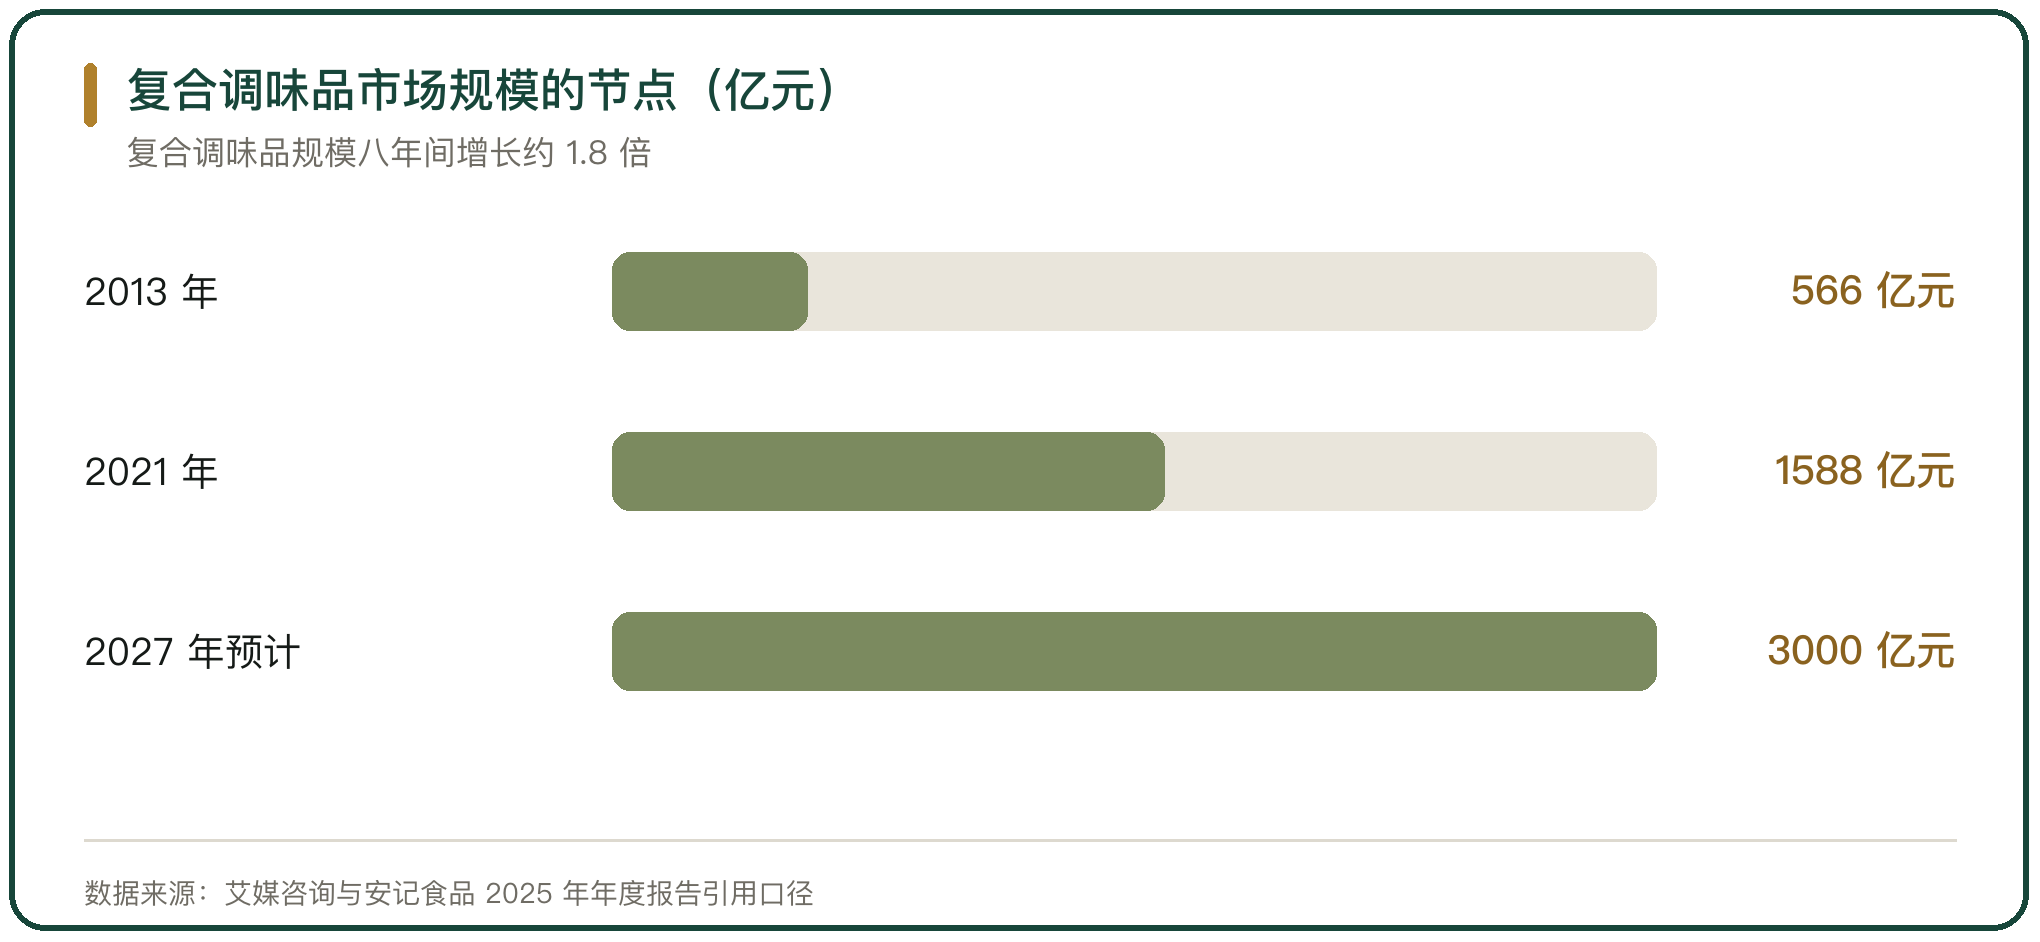
结构变化比总量变化快。艾媒咨询的口径是,我国复合调味品市场规模从 2013 年的 566 亿元增长到 2021 年的 1588 亿元,预计 2027 年突破 3000 亿元。安记食品 2025 年年度报告引用艾媒咨询数据,预计 2027 年复合调味料市场规模将增至 3890 亿元。
二、火锅底料的规模与增速
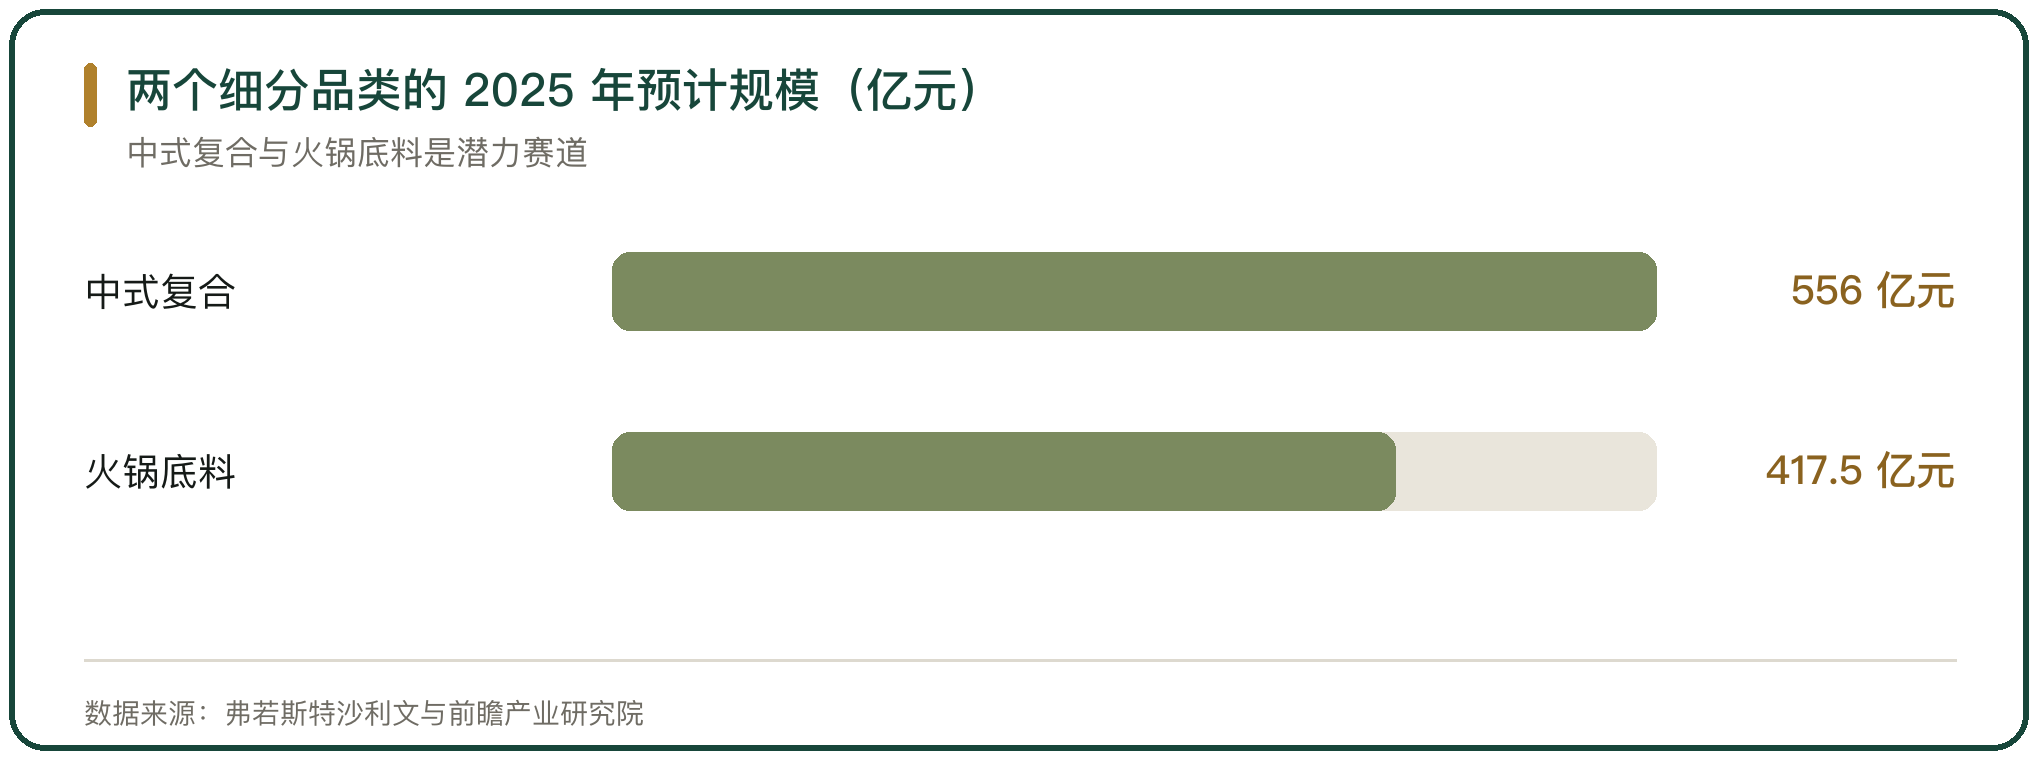
火锅底料是复合调味料里最早成规模的品类。行业口径显示,火锅底料市场规模从 2010 年的 59 亿元增长到 2019 年的 223 亿元,年均增速约 16%,前瞻产业研究院预计 2025 年市场规模达 417.5 亿元。
规模到顶后增速回落。马上赢情报站《2025Q3 调味品市场回顾》显示,2025 年第三季度火锅调料类目头部五个集团市场份额合计 59.11%,其中颐海国际、天味食品、名扬份额提升,草原红太阳、桥头下滑。
消费场景在往小规格走。火锅调料件均规格从 2024 年第一季度的约 185 克降至 2025 年第三季度的约 180 克,件均价从 9.3 元降至 8.7 元后回升至 9 元附近。一人食与小份聚餐的需求,把底料从大包装推向小包装。
三、中式复合调味料的增长
中式复合调味料跟随餐饮连锁化放量。连锁餐饮要标准化出餐,把一道菜的调味固化成料包,减少对厨师经验的依赖,菜谱式调料因此成为增速较快的细分。
规模数据来自弗若斯特沙利文的口径,中式复合调味料市场规模从 2015 年的 123 亿元增长到 2021 年的 302 亿元,预计 2025 年达到 556 亿元,2021 年至 2025 年的年均增速约 16.5%。
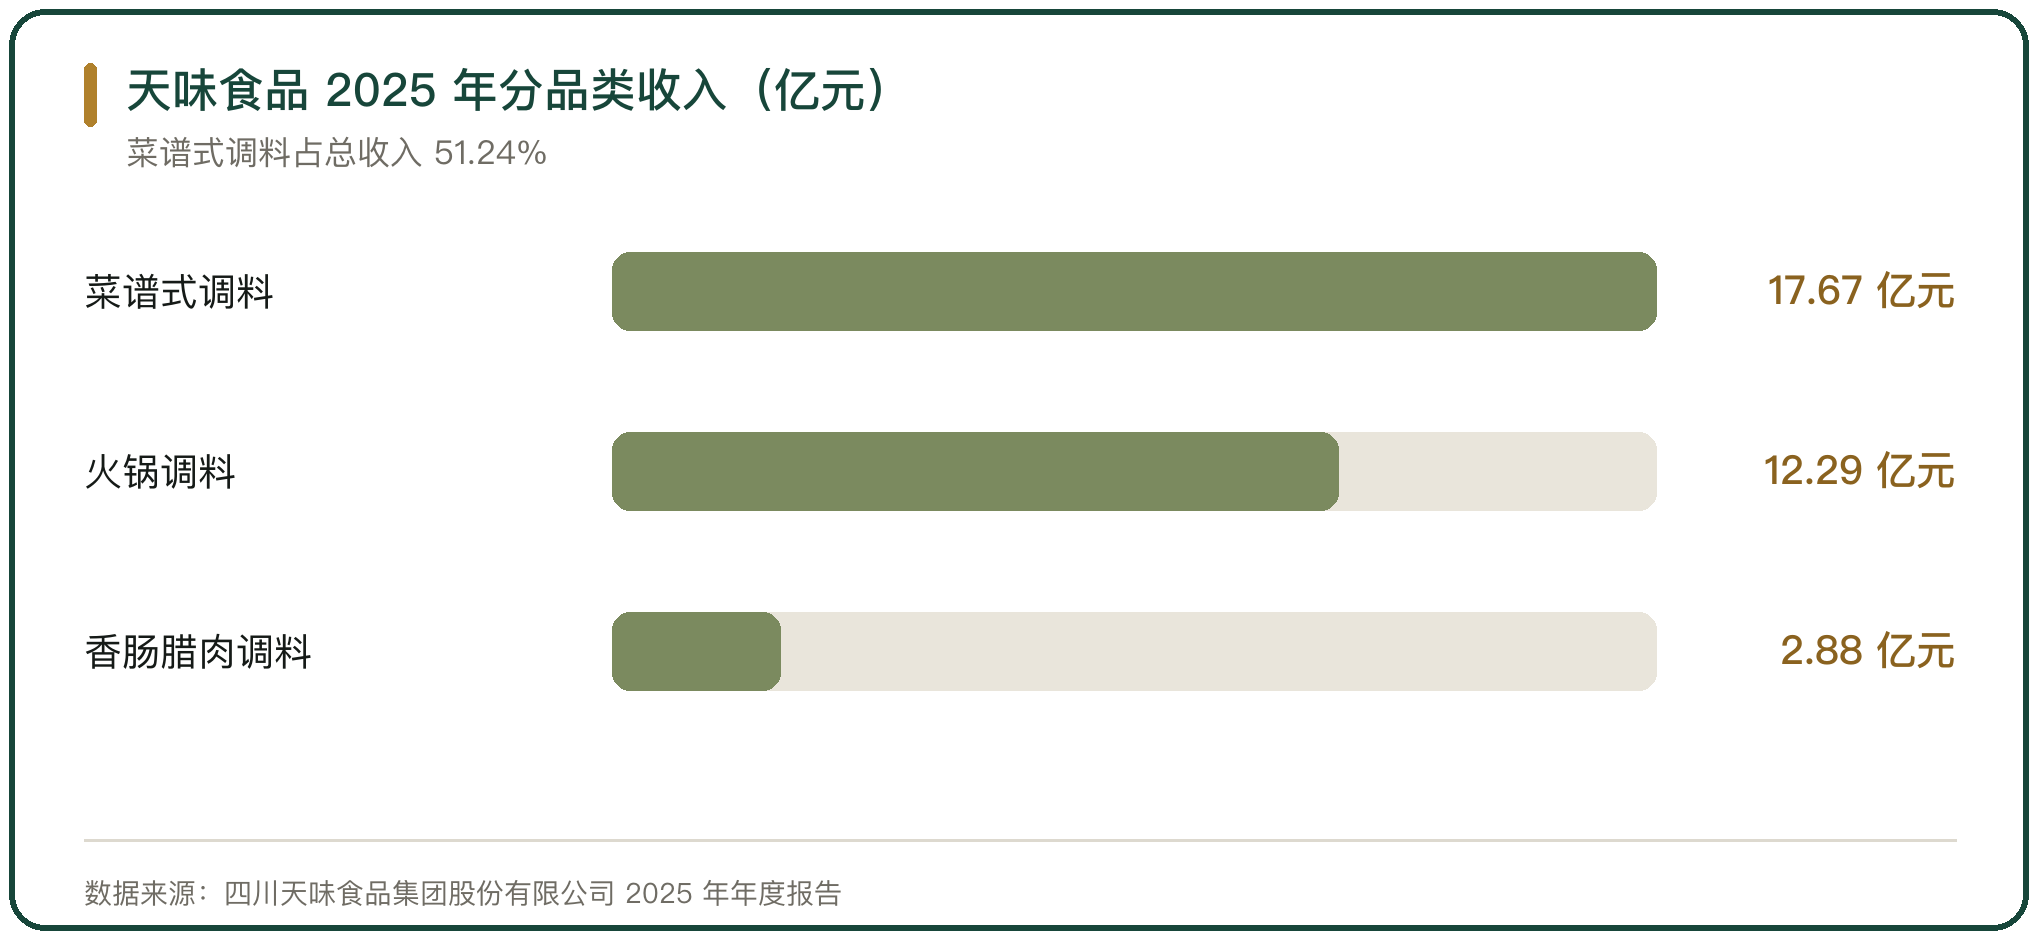
头部企业的收入结构印证这一趋势。四川天味食品集团股份有限公司 2025 年年度报告显示,菜谱式调料营收 17.67 亿元,占营业收入的 51.24%,火锅调料营收 12.29 亿元,占 35.63%,香肠腊肉调料营收 2.88 亿元,占 8.34%。菜谱式调料已成为占收入一半以上的品类,毛利率为 44.66%,高于火锅调料的 34.50%。
四、西式复合调味料的渗透
西式复合调味料靠标准化配方渗透餐饮渠道。番茄沙司、咖喱、蛋黄酱、西式浓汤的配方稳定,适合连锁快餐与西式简餐,也适合家庭复刻。
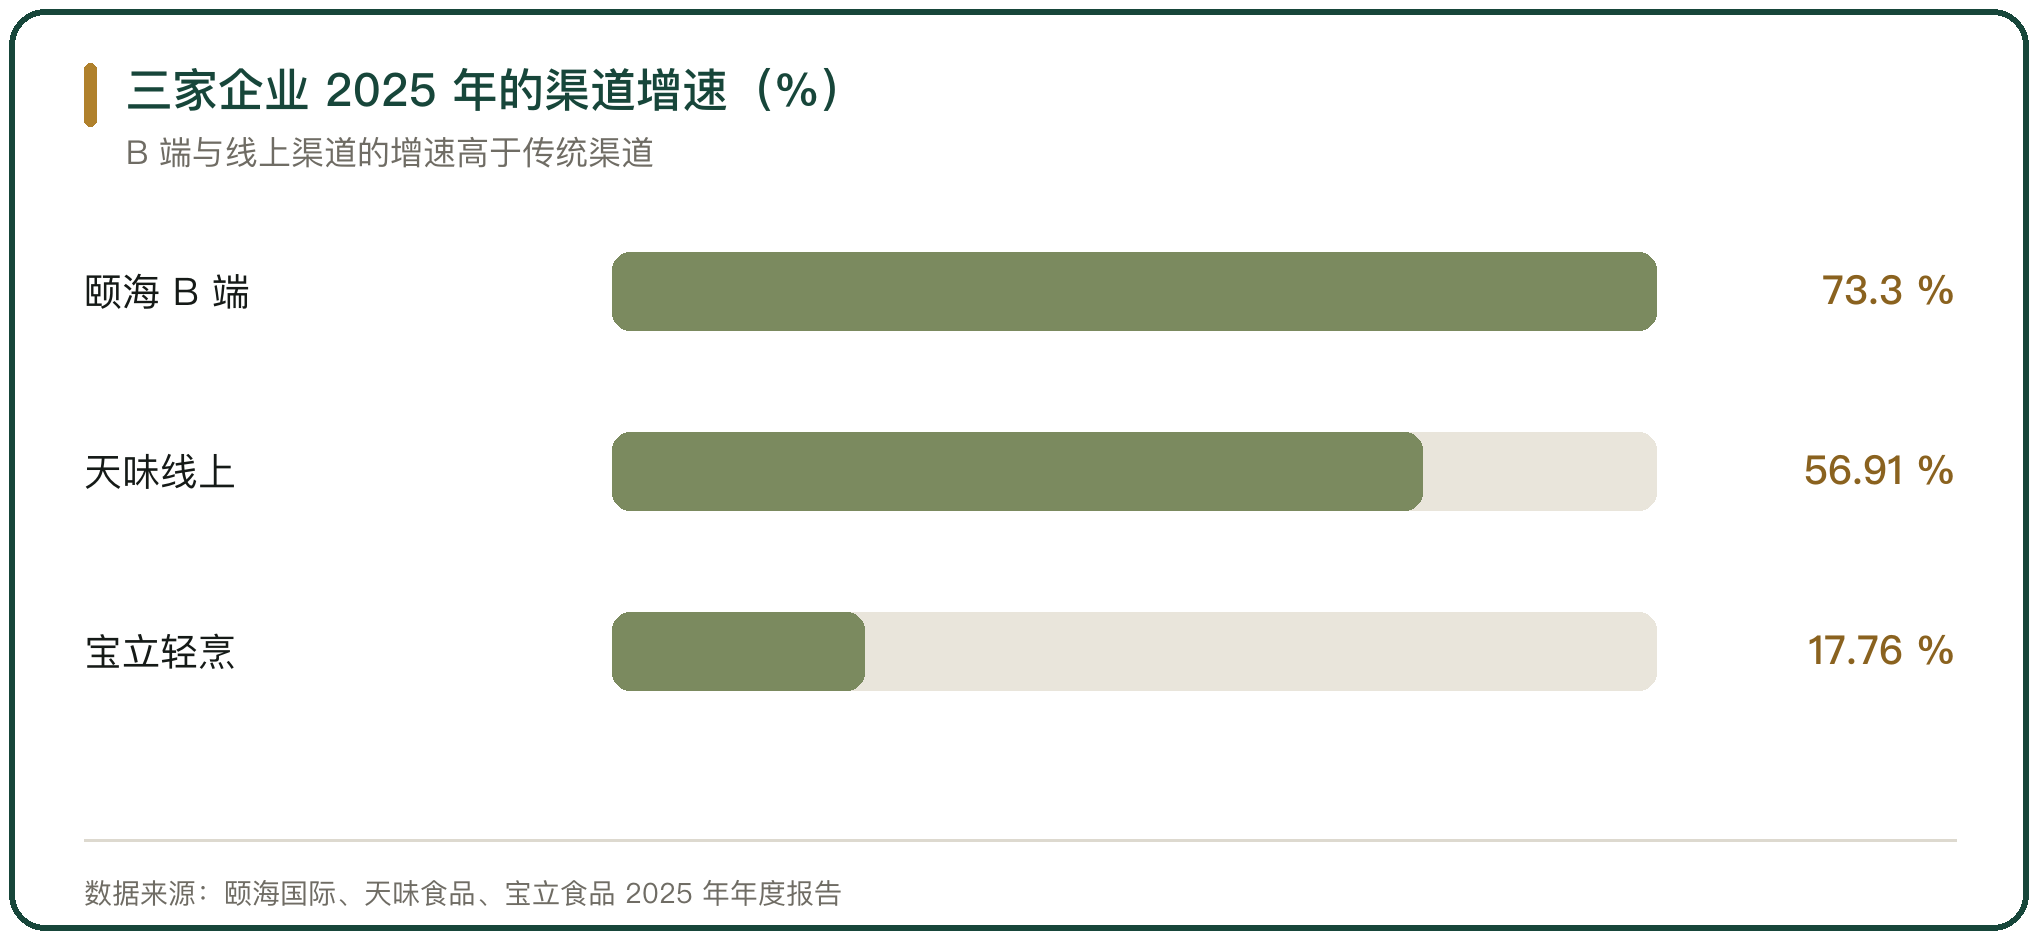
这一细分的企业结构以拥有餐饮客户的企业为主。上海宝立食品科技股份有限公司 2025 年年度报告显示,公司复合调味料营收 13.73 亿元,同比增长 5.96%,毛利率 25.19%;轻烹解决方案营收 13.31 亿元,同比增长 17.76%,毛利率 45.37%。公司直销模式收入占比接近 85%,客户集中在西式快餐连锁与食品加工企业。
西式调味酱的品类头部份额高于多数调味品。马上赢情报站数据显示,2025 年第三季度西式调味酱头部五个集团份额合计 60.47%,其中卡夫亨氏、好侍、味好美份额同比上升。
五、复合调味品的渗透率差距
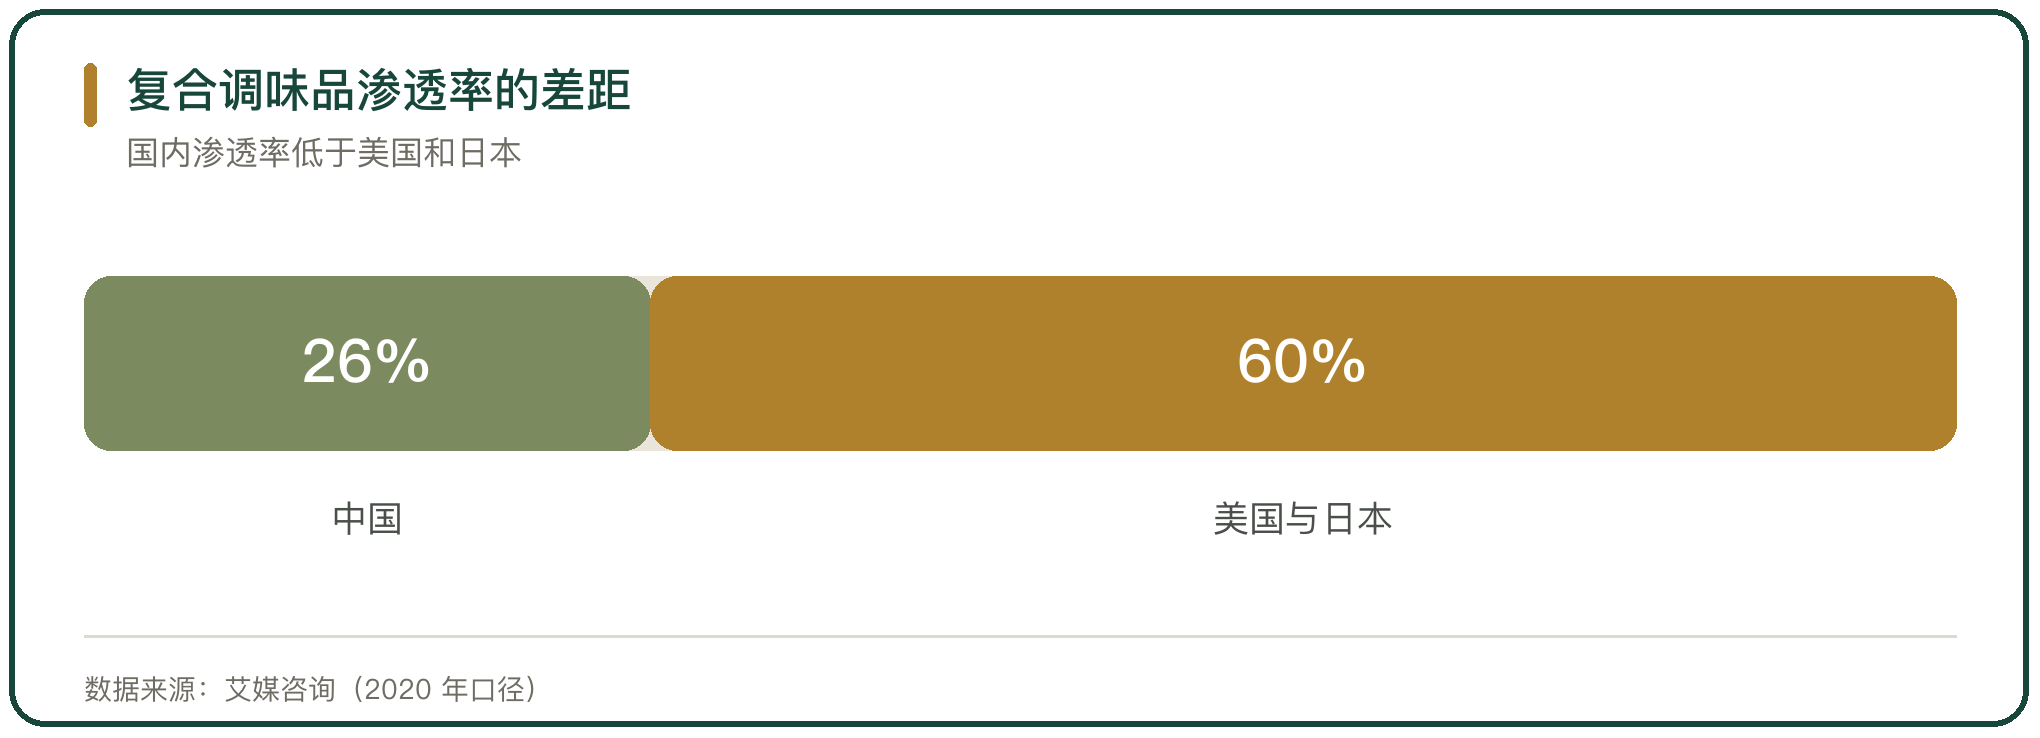
复合调味品的渗透率仍有提升空间。艾媒咨询的口径是,2020 年我国复合调味品渗透率约 26%,美国、日本、韩国的渗透率在 60% 以上。渗透率的差距来自饮食结构,也来自餐饮工业化程度。
渗透率提升的路径是场景扩张。复合调味品的消费场景从家庭餐桌扩展到夜宵、露营与轻食,小龙虾调料、钵钵鸡调料、烧烤腌料把复合调味料带进更多场景。场景越多,复购频次越高,渗透率越高。
渗透率不等于份额。这一品类的头部份额低于酱油与蚝油,马上赢情报站数据显示,2025 年第三季度复合调味料头部五个集团份额合计 40.82%,低于酱油的 77.48% 与西式调味酱的 60.47%。份额低意味着新品牌仍有进入空间,头部企业的整合空间也更大。
六、餐饮连锁化带来的订单
餐饮渠道是复合调味料最大的消费场景。连锁餐饮对调味品的诉求从口味好转向标准化、稳定供应与成本可控,这一变化催生了定制餐调的订单。
定制订单把复合调味料从成品变成方案。企业按客户的菜品配方开发底料、酱料与汤料,产品不入零售货架,直接进中央厨房与门店。日辰股份 2025 年营业总收入 4.68 亿元,同比增长 15.70%,归母净利润 8421.04 万元,同比增长 31.87%,公司主要面向连锁餐饮、食品加工与品牌零售企业提供定制复合调味品方案,前五大客户销售占比 45.85%。
B 端订单的增速高于零售。颐海国际控股有限公司 2025 年年度业绩公告显示,公司第三方业务营收 47.8 亿元,同比增长 4.7%,其中第三方 B 端业务营收 3.0 亿元,同比增长 73.3%。
七、家庭便捷烹饪带来的需求
家庭端的需求来自便捷烹饪。小份包装、一包一菜、加热即食,把复合调味料的使用门槛压低,做饭频次下降的家庭也愿意用调料包复刻一道菜。
这一需求推高了线上渠道的增速。天味食品 2025 年线上渠道营收 9.36 亿元,同比增长 56.91%,毛利率 50.76%,线下渠道营收 25.07 亿元,同比下降 12.76%,毛利率 36.88%。线上与线下的增速与毛利率同时出现分化。
家庭端的产品在往健康化走。减盐、低钠概念的产品在复合调味料里增加,清洁标签与配料公开成为产品卖点,这与标签新规对不添加、零添加用语的限制方向一致。
八、头部企业的品类分化
头部企业在复合调味料三个细分里的位置不同。天味食品以菜谱式调料与火锅调料为主,两个品类合计占收入近 87%;颐海国际以火锅调味料为主,第三方火锅调味料营收 24.8 亿元,同比增长 6.2%,占第三方营收的 61.3%;宝立食品以复合调味料与轻烹解决方案为主,两个品类合计占收入 92.2%。
增速差异来自渠道。颐海国际 2025 年收入 66.13 亿元,同比增长 1.1%,归母净利润 8.54 亿元,同比增长 15.5%,经销商渠道营收 34.4 亿元,同比下降 13.5%,直营商超与电商渠道增长,第三方 B 端业务增长 73.3%。宝立食品 2025 年营业收入 29.34 亿元,同比增长 10.66%,归母净利润 2.63 亿元,同比增长 12.59%,轻烹解决方案增速高于复合调味料。
分化还体现在研发。日辰股份 2025 年在销 2700 多款产品,近3年开发的新品销售占比超过 50%,新增酱汁类复合调味品近 800 款、粉体类 300 多款,产品迭代速度决定餐饮客户的新品供给能力。
九、品类增长的结构判断
复合调味料的增量集中在两个方向。一个是菜谱式调料跟随连锁餐饮扩张,中式复合调味料的市场规模从 2015 年的 123 亿元增长到 2021 年的 302 亿元,预计 2025 年达到 556 亿元;另一个是西式复合调味料的标准化渗透,宝立食品轻烹解决方案营收同比增长 17.76%。
火锅底料从高增长转入结构调整,规模预计 2025 年达 417.5 亿元,件均规格从约 185 克降至约 180 克,产品往小规格与一人食场景走。头部企业在这个品类里的份额差异小,马上赢情报站数据显示 2025 年第三季度头部五个集团份额合计 59.11%。
驱动的落脚点是餐饮标准化与家庭便捷化两条线。餐饮连锁化把调味固化成料包,家庭便捷烹饪把料包带进日常,两条线叠加,把复合调味料从菜品配料做成独立品类。渗透率从 2020 年的约 26% 往上走,头部份额仍在 40% 左右,品类的整合与扩容同时进行。



写点看法